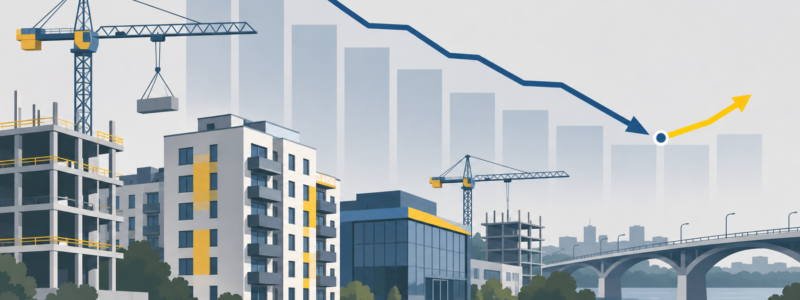
El mercado de la construcción de Ucrania registró una reducción del 5,1% en su volumen físico durante enero–septiembre de 2026 en comparación con el mismo período del año anterior, aunque en septiembre se observó un crecimiento interanual del 23,2%. El valor de la producción de la construcción a precios corrientes ascendió a 194.500 millones de grivnas, informa el centro de información y análisis Experts Club, citando datos del Servicio Estatal de Estadística de Ucrania.
Según los analistas, las principales características del mercado fueron la disminución de los volúmenes reales de construcción, el rápido aumento de los costes y la evolución desigual de los distintos segmentos. La mayor contracción durante los nueve meses se registró en la construcción no residencial, mientras que las obras de ingeniería civil mostraron una recuperación significativa en septiembre.
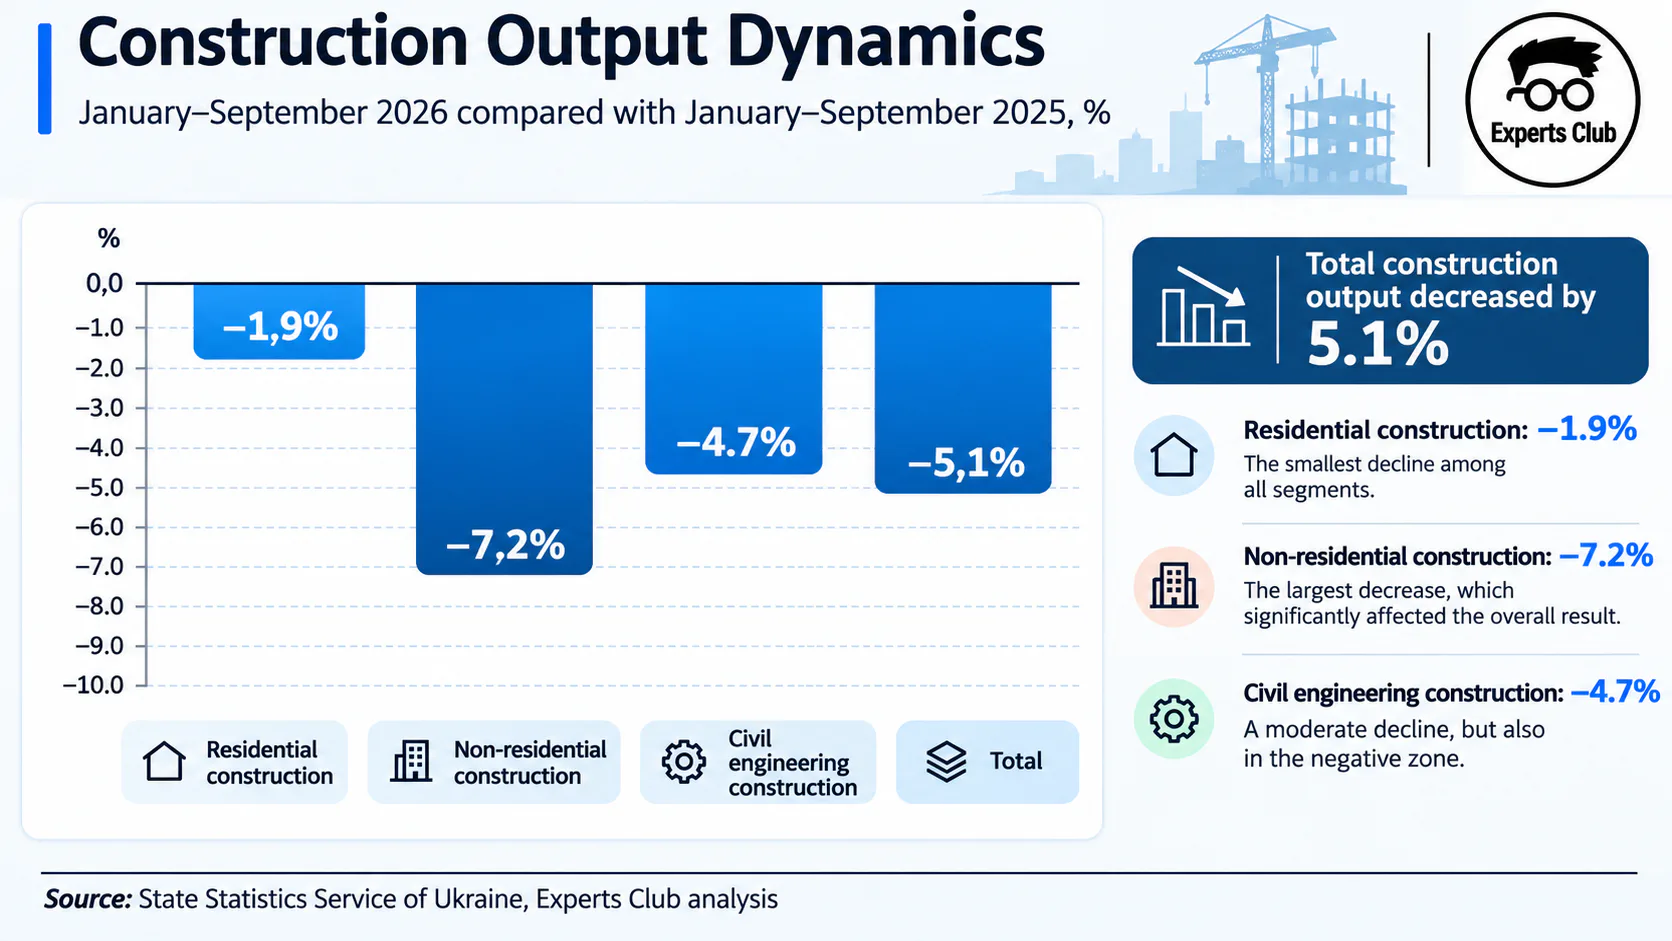
De acuerdo con las estadísticas oficiales, entre enero y septiembre la construcción residencial disminuyó un 1,9%, la no residencial cayó un 7,2% y la ingeniería civil se redujo un 4,7%. Sin embargo, en septiembre el volumen de obras de ingeniería civil aumentó un 51,9% respecto a septiembre de 2025, la construcción residencial creció un 5,7%, mientras que la no residencial disminuyó un 13,2%.
La recuperación de septiembre mejoró considerablemente los resultados generales del sector. Mientras que durante enero–agosto la caída había alcanzado el 9,9%, tras incorporar los datos de septiembre se redujo al 5,1%. Experts Club subraya que es necesario observar una evolución positiva durante varios meses consecutivos para confirmar el inicio de una recuperación sostenible.
Los analistas atribuyen la relativa resistencia del segmento residencial a la finalización de proyectos de vivienda iniciados anteriormente, la reparación de edificios dañados y la ejecución de proyectos en regiones relativamente más seguras. Por el contrario, la construcción no residencial sigue limitada por los elevados gastos de capital, los riesgos de seguridad, el acceso restringido a la financiación y la cautela empresarial respecto a las inversiones a largo plazo.
El aumento de los costes de construcción continúa siendo uno de los principales desafíos. En septiembre, los precios de las obras aumentaron un 27,1% respecto al mismo mes de 2025 y un 1,5% frente a agosto. El mayor incremento mensual se registró en la construcción de infraestructuras de transporte, con un 2,4%. Esta situación genera riesgos adicionales de superar los presupuestos y aplazar nuevos proyectos de inversión.
El desarrollo de la producción nacional de materiales de construcción constituye otro factor importante para la recuperación futura. Según un estudio sectorial presentado por la Asociación Empresarial Europea con la participación de la Escuela de Economía de Kyiv, el mercado ucraniano de materiales de construcción anterior a la guerra se valoraba en aproximadamente 16.000 millones de dólares. Las empresas ucranianas podrían suministrar potencialmente hasta el 90% de los materiales necesarios para la reconstrucción, aunque aprovechar esta capacidad requiere inversiones y modernización industrial.
La industria metalúrgica también continúa bajo una presión considerable. Durante los primeros nueve meses de 2026, la producción ucraniana de acero disminuyó un 19,8%, hasta 4,46 millones de toneladas, mientras que la de productos metálicos laminados cayó un 23%, hasta 3,73 millones de toneladas. Los ataques rusos contra las instalaciones productivas afectaron gravemente a las operaciones. La industria cementera también enfrenta dificultades debido a la limitada demanda interna y a las nuevas condiciones de exportación a la UE bajo el mecanismo CBAM.
Según las previsiones de Experts Club, en 2027 las principales áreas de crecimiento potencial podrían incluir la rehabilitación de viviendas, la modernización de las redes energéticas, la construcción de instalaciones industriales y logísticas, así como la reconstrucción de carreteras e infraestructuras municipales.
La evolución futura del mercado dependerá de la estabilidad de la financiación para la reconstrucción, la disponibilidad de inversiones, las condiciones de seguridad y el desarrollo de la producción nacional de materiales. La recuperación de septiembre constituye una señal positiva, pero todavía no compensa la contracción general registrada durante los primeros nueve meses del año.
construcción, EXPERTS CLUB, reconstrucción, UCRANIA
Related: