
У ставленні українців до Єгипту продовжує домінувати нейтральна позиція: у серпні 2026 року її висловили 61,3% респондентів. Позитивно країну оцінюють 28,1% опитаних, негативно — 6,9%. Порівняно з березнем частка позитивних оцінок скоротилася, а негативних — зросла, повідомляє інформаційно-аналітичний центр Experts Club.
За результатами серпневого опитування, повністю позитивно до Єгипту ставляться 7,2% українців, здебільшого позитивно — 20,9%. Нейтральну позицію займають 61,3% респондентів. Здебільшого негативно країну оцінюють 6,3%, повністю негативно — 0,6%, ще 3,7% не змогли визначитися.
Баланс позитивних і негативних оцінок за наведеними показниками становить плюс 21,2 відсоткового пункту. Таким чином, позитивне ставлення до Єгипту приблизно вчетверо переважає негативне, однак основною характеристикою його сприйняття залишається саме висока частка нейтральних відповідей.
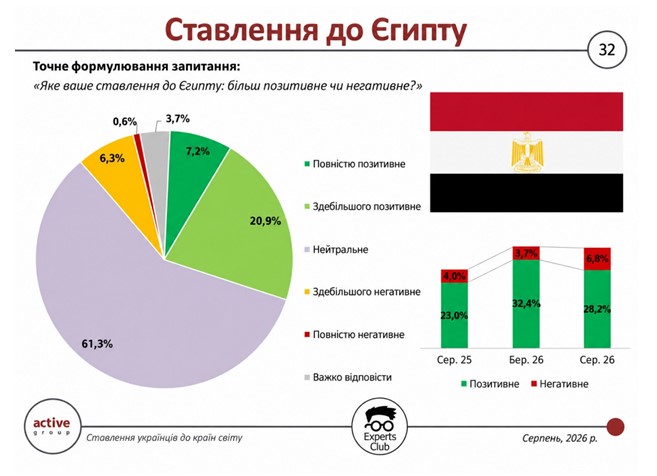
Порівняно з березнем 2026 року ставлення дещо погіршилося. У попередній хвилі повністю позитивно Єгипет оцінювали 10,5% респондентів, здебільшого позитивно — 21,9%, тобто загальний позитивний показник становив 32,4%. Нейтрально ставилися 62,5% опитаних, а частка негативних оцінок у зведених результатах становила близько 3,7%.
Отже, за п’ять місяців частка позитивних відповідей скоротилася на 4,3 в.п. — з 32,4% до 28,1%, тоді як негативних зросла приблизно на 3,2 в.п. — до 6,9%. Частка нейтральних оцінок змінилася незначно — з 62,5% до 61,3%. Баланс позитивного і негативного ставлення відповідно зменшився приблизно з плюс 28,7 до плюс 21,2 в.п.
Засновник інформаційно-аналітичного центру Experts Club, кандидат економічних наук Максим Уракін вважає, що випадок Єгипту добре показує різницю між економічною вагою країни для України та рівнем її присутності в суспільній свідомості.
«Єгипет є для України дуже важливим ринком збуту, передусім для аграрної та продовольчої продукції. При цьому для більшості українців ця країна залишається радше туристичним напрямком, ніж економічним партнером. Саме тому ми бачимо таку високу частку нейтральних оцінок: економічні зв’язки є значними, але вони не завжди помітні широкому загалу», – зазначив Уракін.
За його словами, позитивне торговельне сальдо з Єгиптом робить цей напрям особливо важливим для України в умовах загального дефіциту зовнішньої торгівлі.
«Коли країна забезпечує Україні значний позитивний торговельний баланс, це вже не другорядний партнер. Такі ринки потрібно розглядати стратегічно – з точки зору збереження експорту, розширення номенклатури поставок і довгострокових економічних зв’язків. У випадку Єгипту потенціал для цього очевидний, а суспільне сприйняття поки що просто не встигає за реальною економічною роллю країни», – додав Уракін.
Таким чином, Єгипет демонструє помітний розрив між економічною значущістю та громадським сприйняттям. Попри те, що країна є одним із найбільш вигідних для України торговельних партнерів за сальдо, понад 60% українців продовжують ставитися до неї нейтрально. Це свідчить радше про обмежену поінформованість та невисоку емоційну залученість, ніж про негативне ставлення.
Опитування проведено у серпні 2026 року методом самозаповнення онлайн-анкет у панелі SunFlowerSociology серед 800 громадян України віком від 18 років. Попередня хвиля також охоплювала 800 респондентів; вибірка була репрезентативною за віком, статтю та регіоном, максимальна теоретична похибка для показників на рівні 50% становила ±3,5 в.п.
ACTIVE GROUP, EXPERTS CLUB, URAKIN, громадська думка, ЄГИПЕТ, ЗОВНІШНЯ ТОРГІВЛЯ, міжнародні відносини, ПІВНІЧНА АФРИКА, СОЦИОЛОГИЯ, УКРАЇНА
Надходження транспортного податку до місцевих бюджетів за січень-серпень 2026 року зросли на 58,7% порівняно з аналогічним періодом минулого року або 88 млн грн – 237,5 млн грн, повідомляє Державна податкова служба України (ДПС) у вівторок.
Найбільші суми транспортного податку надійшли до міського бюджету Києва – 68,1 млн грн. Також регіональний рейтинг очолюють Дніпропетровська (21,3 млн грн), Одеська (17,9 млн грн) та Київська (17,5 млн грн) області.
У ДПС пояснюють, що транспортний податок є складовою податку на майно та повністю зараховується до місцевих бюджетів. Отримані кошти громади можуть спрямовувати на фінансування соціально важливих заходів та розвиток місцевої інфраструктури.
Транспортний податок сплачується за легкові автомобілі, з року випуску яких минуло не більше п’яти років, якщо їхня середньоринкова вартість перевищує встановлений законодавством поріг. У 2026 році він складає понад 3,2 млн грн.
Перелік легкових автомобілів, які підлягають оподаткуванню транспортним податком у 2026 році, оприлюднено на офіційному сайті Міністерства економіки та довкілля України.
Ставка податку є фіксованою та становить 25 тис. грн на рік за кожен автомобіль, який є об’єктом оподаткування. Платником транспортного податку є власник автомобіля, на якого зареєстрований транспортний засіб. Фактичний користувач автомобіля, зокрема орендар або особа, яка користується ним за довіреністю, платником цього податку не є.
АВТОМОБІЛЬ, ДПС, місцевий бюджет, транспортний податок, УКРАЇНА
Міжнародний капітал помітно активізувався на ринку житлової нерухомості Німеччини: у третьому кварталі 2026 року на іноземних покупців припало близько 75% інвестиційного обсягу в цьому сегменті, свідчать дані міжнародної консалтингової компанії CBRE.
Обсяг угод з житловою нерухомістю Німеччини в липні–вересні склав близько €2,3 млрд, що стало найкращим квартальним результатом з початку року. Порівняно з другим кварталом інвестиційний оборот збільшився приблизно на 17%.
Загалом за січень-вересень 2026 року обсяг інвестицій у німецьке житло наблизився до 5,9 млрд євро, що приблизно на 4% менше, ніж за аналогічний період минулого року.
При цьому CBRE не розкриває географічну структуру іноземних інвесторів і не вказує, капітал з яких саме країн забезпечив основну частину цих вкладень. Тому 75% слід розглядати як частку всього закордонного інституційного капіталу, а не як показник інвестицій громадян якоїсь конкретної країни.
Йдеться переважно про професійних інвесторів — інвестиційні фонди, керуючі компанії, family offices та інших великих власників капіталу, які купують житлові портфелі та багатоквартирні об’єкти. Ці дані не відображають активність приватних іноземців, які купують окремі квартири або будинки в Німеччині.
Основну роль у відновленні ринку відіграли великі портфельні угоди. На портфелі в третьому кварталі припало близько 75% загального інвестиційного обсягу, причому понад половину квартального обороту забезпечили лише кілька великих транзакцій.
Основним об’єктом інтересу залишаються існуючі житлові будівлі та вже завершені новобудови — на них припало близько 89% угод. Інвестиції в проєкти на ранній стадії будівництва, включаючи forward purchase та forward funding, залишаються значно слабшими.
CBRE пов’язує це зі скороченням пропозиції нових багатоквартирних проєктів. Висока вартість будівництва та фінансування, а також ризики для девелоперів обмежують запуск нових об’єктів.
Найактивнішими були інвестори, орієнтовані на вищу прибутковість та подальше зростання вартості нерухомості. На стратегії value-add та opportunistic припало близько 58% квартального інвестиційного обсягу, тоді як на більш консервативні core та core-plus — близько 42%.
При цьому кількість угод скоротилася до 44 проти 51 у другому кварталі. Таким чином, збільшення обороту пояснюється не зростанням кількості покупок, а насамперед більшим середнім розміром транзакцій.
Житлова нерухомість залишається найбільшим сегментом німецького інвестиційного ринку: за перші дев’ять місяців року на неї припало близько 25% усього обсягу інвестицій у нерухомість Німеччини.
Особлива увага міжнародного капіталу, як і раніше, зосереджена на семи найбільших ринках країни — Берліні, Мюнхені, Франкфурті, Гамбурзі, Дюссельдорфі, Кельні та Штутгарті. При цьому CBRE відзначає зростаючий інтерес і до регіональних ринків, де інвестори розраховують отримати більш привабливе співвідношення ризику та прибутковості.
Середня пікова прибутковість багатоквартирних будинків у найбільших містах у III кварталі зросла на 0,2 процентного пункту — до 3,59%, що зробило ціни входу більш привабливими для частини інвесторів.
Джерело: CBRE Germany — Residential Investment Market Q3 2026
ЖИТЛО, ІНВЕСТИЦІЇ, іноземний інвестор, НЕРУХОМІСТЬ, НІМЕЧЧИНА
Ринок нерухомості Болгарії продовжив різке охолодження: у третьому кварталі 2026 року в країні було зареєстровано 45 312 угод, що стало найнижчим показником щонайменше з 2005 року, з якого доступні порівнянні дані Агентства з реєстрації Болгарії.
Порівняно з липнем–вереснем 2025 року, коли було зареєстровано 58 184 угоди, обсяг ринку скоротився на 22,1%. Вперше з 2010 року кількість угод у третьому кварталі опустилася нижче 50 тис.
Зниження охопило майже всю країну. Зростання кількості угод зафіксовано лише в шести з 113 міст, включених до статистики. Серед них — Благоєвград, де продажі зросли на 19,8 %, та Гоце-Делчев із зростанням на 11,2 %.
У Софії в третьому кварталі було зареєстровано 7 282 угоди, що на 21,2% менше, ніж роком раніше. У Бургаській області показник знизився на 14,3% — до 2 047 угод. Обидва ринки фактично повернулися до рівнів 2023 року.
У Пловдівській області кількість угод скоротилася на 23,9% — до 3 356, що стало мінімальним рівнем з 2013 року. У Варні падіння склало 26,3%, а кількість угод вперше з 2015 року опустилася нижче 3 тис.
Ще сильніше зниження зафіксовано на низці курортних та регіональних ринків. У Несебрі, де враховуються також угоди в Сонячному Березі, їхня кількість скоротилася на 37%. У Разлозі, до якого входить ринок Банско, падіння склало 30,4%, у Смоляні — 30,7%, у Чепеларі — майже 40%.
За січень-вересень 2026 року в Болгарії було зареєстровано 129 431 угоду, що майже на 19% менше, ніж роком раніше. Для порівняння: за аналогічний період 2025 року було укладено 159 338 угод, у 2024 році — 152 316, а у 2023 році — 153 109.
При цьому падіння кількості угод поки що не супроводжується зниженням цін. За даними Національного статистичного інституту Болгарії, у другому кварталі 2026 року ціни на житло зросли на 15,5% у річному вимірі та на 4,5% порівняно з першим кварталом. Болгарія посіла друге місце в ЄС за темпами річного зростання цін на житло.
Таким чином, на ринку складається незвичайна ситуація: кількість угод різко скорочується, але ціни продовжують зростати. Це може свідчити про зменшення пропозиції якісних об’єктів, високу частку покупців із власними коштами, а також інерцію цін після значного зростання останніх років.
Офіційне першоджерело: Агентство з реєстрації Болгарії — статистика Майнового реєстру.
Петиція на сайті Кабінету міністрів України із закликом ініціювати зниження граничного віку мобілізації до 55 років набрала необхідну для розгляду кількість голосів.
Згідно з платформою на сайті уряду, петиція була подана 27 липня і станом на 14 жовтня набрала необхідні для розгляду 25 тис. голосів.
«Практичний досвід виконання бойових і спеціальних завдань свідчить про необхідність перегляду норми в бік зниження граничного віку до 55 років», – йдеться в петиції.
На думку автора петиції, у чоловіків віком 55–60 років у більшості випадків спостерігаються стійкі вікові зміни стану здоров’я та хронічні захворювання, що суттєво знижує їхню фізичну витривалість у надзвичайно складних польових і бойових умовах.
Крім того, за словами автора, укомплектування підрозділів особовим складом з урахуванням фізичних можливостей сприятиме підвищенню загальної боєздатності та мобільності військових частин.
Також, на її думку, громадяни цієї вікової категорії є висококваліфікованими фахівцями, чия робота в цивільному секторі та на підприємствах критичної інфраструктури надає істотну підтримку економіці країни.
У зв’язку з цим автор петиції пропонує: розробити та внести на розгляд Верховної Ради України проєкт закону про внесення змін до закону «Про військовий обов’язок і військову службу» та закону «Про мобілізаційну підготовку та мобілізацію», у якому передбачити зниження граничного віку перебування на військовій службі під час дії воєнного стану з 60 до 55 років для осіб рядового, сержантського, старшинського та офіцерського складу, а також встановити норму щодо права на звільнення з військової служби за власним бажанням для військовослужбовців, які досягли 55-річного віку під час дії воєнного стану.
В Україні діє загальна мобілізація, яка охоплює військовозобов’язаних чоловіків віком від 25 до 60 років.
Як повідомлялося, раніше на сайті Кабміну не набрала необхідної для розгляду кількості голосів петиція із закликом дозволити демобілізацію військовослужбовців старше 55 років, які прослужили понад три роки; знизити верхню межу призовного віку з 60 до 58 років; демобілізувати чоловіків старше 55 років, які набули права на цивільну пенсію за роботу в шкідливих умовах.
Позитивне ставлення українців до Болгарії у серпні 2026 року знизилося порівняно з попередньою хвилею дослідження: позитивно країну оцінюють 42,7% респондентів проти 53,8% у березні. Водночас найбільшою групою стали українці з нейтральним ставленням — 47,6%, повідомляє інформаційно-аналітичний центр Experts Club.
За результатами серпневого опитування, повністю позитивно до Болгарії ставляться 11% українців, здебільшого позитивно — 31,7%. Нейтральну позицію займають 47,6% опитаних. Здебільшого негативне ставлення висловили 6,8%, повністю негативне — 0,6%, ще 2,3% не змогли визначитися.
Таким чином, сукупна частка негативних оцінок становить 7,4%, а баланс позитивного та негативного ставлення — плюс 35,3 відсоткового пункту. Незважаючи на зниження позитивних показників, сприятливі оцінки Болгарії майже у шість разів переважають негативні. Водночас майже кожен другий респондент не висловлює ані позитивного, ані негативного ставлення до країни.
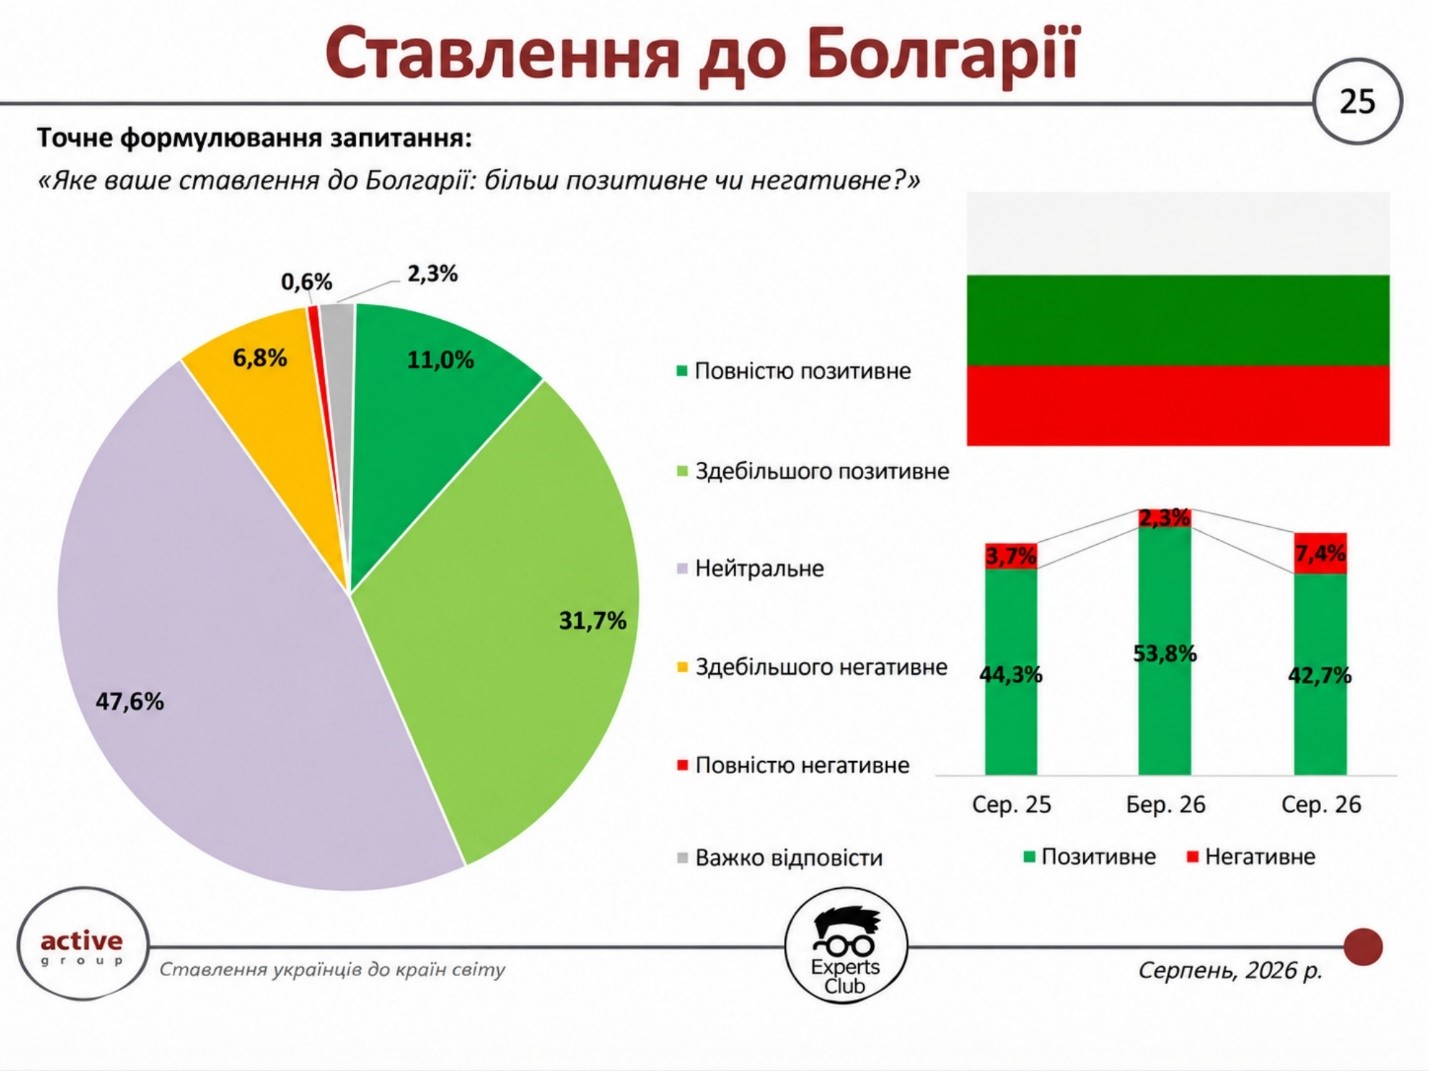
Порівняно з березнем 2026 року зміни є досить помітними. У попередній хвилі 14,2% респондентів ставилися до Болгарії повністю позитивно, ще 39,6% — здебільшого позитивно. Загальний позитивний показник становив 53,8%, нейтральний — 42,4%, тоді як негативні оцінки становили лише 2,3%.
За п’ять місяців частка позитивних відповідей скоротилася на 11,1 в.п. — з 53,8% до 42,7%. Негативне ставлення збільшилося на 5,1 в.п. — з 2,3% до 7,4%, а нейтральне — на 5,2 в.п., до 47,6%. Баланс позитивних і негативних оцінок зменшився з приблизно плюс 51,5 в.п. у березні до плюс 35,3 в.п. у серпні.
При цьому найбільше скоротилася категорія «здебільшого позитивне» — з 39,6% до 31,7%, тоді як частка повністю позитивних відповідей знизилася з 14,2% до 11%. Отже, погіршення показників відбулося одночасно через зростання як нейтрального, так і негативного сегментів.
Засновник інформаційно-аналітичного центру Experts Club, кандидат економічних наук Максим Уракін раніше звертав увагу саме на значну частку невизначеного або нейтрального сприйняття Болгарії.
«Такий результат свідчить не стільки про байдужість, скільки про відсутність активної присутності Болгарії в інформаційному полі України», — зазначав Уракін. За його оцінкою, проблема полягає не стільки у сформованому негативному образі, скільки в недостатній видимості країни для української аудиторії. Активніша комунікація економічної, гуманітарної та іншої практичної співпраці могла б сприяти формуванню більш визначеного ставлення.
Нова хвиля дослідження частково підтверджує актуальність цієї оцінки: нейтральна група знову наблизилася до половини респондентів. Водночас, на відміну від березня, зросла і частка негативних відповідей, хоча вона все ще залишається суттєво нижчою за позитивну.
Опитування проведено у серпні 2026 року методом самозаповнення онлайн-анкет у панелі SunFlowerSociology серед 800 громадян України віком від 18 років. Попередня березнева хвиля також охоплювала 800 респондентів; вибірка була репрезентативною за віком, статтю та регіоном, максимальна теоретична похибка для показників на рівні 50% становила ±3,5 в.п.
ACTIVE GROUP, EXPERTS CLUB, URAKIN, БОЛГАРИЯ, громадська думка, Європейський союз, міжнародні відносини, СОЦИОЛОГИЯ, УКРАЇНА, ЦЕНТРАЛЬНА ТА СХІДНА ЄВРОПА



