
Wie Fixygen berichtet, schloss der Kryptowährungsmarkt die vergangene Woche überwiegend mit Kursgewinnen ab: Bitcoin erholte sich nach dem Rückgang Anfang August und testete erneut die 65.000-US-Dollar-Marke, während Ethereum und die meisten der größten Altcoins ebenfalls zulegten. Eine Ausnahme unter den führenden Kryptowährungen bildete XRP, das im Wochenverlauf rund 5 % verlor.
Am Morgen des 10. August notierte Bitcoin bei rund 65.200 US-Dollar und verzeichnete laut CoinDesk-Daten innerhalb von sieben Tagen einen Anstieg von etwa 3,7 %. Im Laufe des Montags fiel der Kurs erneut unter 65.000 US-Dollar – auf etwa 64.500 bis 64.700 US-Dollar. Noch am 7. August verzeichnete BTC einen Wochenanstieg von 3,1 % und steuerte damit auf den ersten Wochengewinn seit drei Wochen zu.
Ethereum bewegte sich zu Beginn der neuen Woche im Bereich von 1.900 US-Dollar und schloss die Woche ebenfalls mit einem Plus ab. BNB und Solana lagen im Plus, während XRP hinter der allgemeinen Markterholung zurückblieb und rund 5 % verlor.
Einer der wichtigsten Stützfaktoren war die Rückkehr der institutionellen Nachfrage. US-amerikanische Bitcoin-Spot-ETFs verzeichneten in der vergangenen Woche Nettozuflüsse in Höhe von 853,54 Mio. $, was das stärkste Wochenergebnis seit Mitte April darstellte. Ein erheblicher Teil der Mittel entfiel auf den IBIT-Fonds von BlackRock.
Der gesamte Nettozufluss in US-amerikanische Spot-ETFs für Bitcoin und Ethereum wird für diese Woche auf etwa 1,1 Mrd. US-Dollar geschätzt. Noch Anfang August war die Situation umgekehrt: In der Vorwoche hatten die Bitcoin-ETFs einen leichten Nettoabfluss verzeichnet, weshalb die Rückkehr der Großinvestoren eine der wichtigsten Veränderungen im Marktbild darstellte.
Zusätzliche Unterstützung für die Kryptowährungen lieferten die US-Makrodaten. Schwache Daten zum US-Arbeitsmarkt milderten die Befürchtungen hinsichtlich einer möglichen weiteren Anhebung der Zinssätze durch die Fed und stützten die Nachfrage nach risikoreichen Anlagen. Bitcoin stieg nach Veröffentlichung der Daten auf 65.000 US-Dollar, während die US-Aktienindizes eine starke Woche abschlossen.
Allerdings ist es noch zu früh, von einer vollständigen Rückkehr zu einem nachhaltigen Aufwärtstrend zu sprechen. Bitcoin bewegt sich weiterhin in der Nähe der Spanne von 62.000 bis 65.000 US-Dollar, in der es sich einen Großteil der letzten Wochen befand. Analysten weisen darauf hin, dass zur Bestätigung einer nachhaltigeren Markterholung eine Festigung oberhalb der 65.000-Dollar-Marke erforderlich ist.
Ein weiteres Anzeichen für Vorsicht ist die extrem niedrige realisierte Volatilität. Am vergangenen Samstag betrug die Schwankungsbreite von BTC lediglich etwa 350 $ – dies ist die geringste samstägliche Schwankungsbreite seit November 2023. Gleichzeitig besteht auf dem Optionsmarkt weiterhin eine erhöhte Nachfrage nach Absicherungen gegen Kursrückgänge im Bereich von 62.000–63.000 $, was auf anhaltende Befürchtungen der Marktteilnehmer hindeutet.
Ein weiterer bremsender Faktor war die Nachricht über den Verkauf von Bitcoins durch den größten institutionellen Eigentümer Strategy. Das Unternehmen gab am 10. August bekannt, dass es in der Vorwoche 1.690 BTC für rund 108,6 Mio. $ verkauft habe, wobei die Mittel unter anderem für den Rückkauf von Vorzugsaktien verwendet wurden. Seine Bestände sind auf 840.447 BTC geschrumpft.
Regulatorische Faktoren werden hingegen bis Ende August wahrscheinlich in den Hintergrund treten. Dem US-Senat ist es nicht gelungen, den CLARITY Act vor Beginn der Kongressferien im August zu verabschieden. Eine Rückkehr der Gesetzgeber zur Beratung umfassender Regulierungsvorschriften für den Markt für digitale Vermögenswerte wird nicht vor Mitte September erwartet.
Was den Markt bis Ende August bestimmen wird
Die erste ernsthafte Bewährungsprobe werden die US-Inflationszahlen sein. Am 12. August soll der US-Verbraucherpreisindex für Juli veröffentlicht werden, am 13. August der Erzeugerpreisindex und am 14. August die Daten zu den Einzelhandelsumsätzen. Nach den schwachen Beschäftigungszahlen könnten gerade die Inflationszahlen die Erwartungen hinsichtlich der weiteren Politik der Fed und damit die Entwicklung von Bitcoin und anderen risikoreichen Anlagen bestimmen.
Ein weiterer wichtiger Termin ist der 19. August, an dem die US-Notenbank das Protokoll der FOMC-Sitzung vom 28. bis 29. Juli veröffentlicht. Investoren werden darin nach weiteren Hinweisen darauf suchen, inwieweit die Notenbank über die Kombination aus erhöhter Inflation und einer Abschwächung des Arbeitsmarktes besorgt ist.
Noch ereignisreicher wird die letzte Augustwoche. Am 26. August werden die USA gleichzeitig die zweite Schätzung des BIP für das zweite Quartal sowie die Juli-Statistik zu Einkommen und Ausgaben der Bevölkerung veröffentlichen, einschließlich des PCE-Preisindex – einer der wichtigsten Inflationsindikatoren der Fed.
Vom 27. bis 29. August findet das jährliche Symposium der Federal Reserve Bank of Kansas City in Jackson Hole statt. Im Jahr 2026 steht das Thema in direktem Zusammenhang mit den Finanzmärkten: „Financial Innovation: Implications for Payments and Policy“. Daher könnten die Äußerungen der Zentralbankchefs auch für den Kryptowährungssektor von besonderer Bedeutung sein.
Bis Ende August lassen sich für den Markt zwei Hauptszenarien ausmachen. Unter der Voraussetzung eines anhaltenden Kapitalzuflusses in ETFs, einer moderateren Inflation in den USA und anhaltender Erwartungen hinsichtlich einer neutralen oder eher lockeren Politik der Fed wird Bitcoin die Möglichkeit haben, sich oberhalb von 65.000 Dollar zu festigen und zu versuchen, wieder auf das Juli-Niveau von über 66.000 Dollar zurückzukehren. Dies ist eine Schlussfolgerung, die auf der Grundlage der aktuellen Marktstruktur gezogen wurde, und keine garantierte Kursprognose.
Das negative Szenario hängt in erster Linie mit einem unerwarteten Anstieg der Inflation in den USA, steigenden Anleiherenditen und einer erneuten Verschärfung der geopolitischen Risiken im Nahen Osten und in der Straße von Hormus zusammen. In diesem Fall würde sich der Fokus des Marktes wieder auf den Bereich von 62.000 bis 63.000 Dollar verlagern, wo sich die Teilnehmer am Optionsmarkt derzeit aktiv gegen Kursverluste absichern.
Somit geht der Kryptomarkt stärker in die zweite Augusthälfte als zu Monatsbeginn: Die institutionellen Kapitalzuflüsse haben wieder eingesetzt, Bitcoin hat einen Großteil seiner jüngsten Verluste wieder wettgemacht, und die meisten der größten Altcoins sind in den Aufwärtstrend übergegangen. Die geringe Volatilität und die Konzentration mehrerer wichtiger makroökonomischer Ereignisse in der zweiten Monatshälfte schaffen jedoch die Voraussetzungen für eine deutliche Ausweitung der Kursschwankungen bis Ende August.
Die Verbraucherpreise in der Ukraine stiegen im Juli 2026 im Vergleich zum Juni um 0,3 %, und die jährliche Inflationsrate beschleunigte sich von 7,2 % im Vormonat auf 7,7 %, wie aus Daten des Staatlichen Statistikamtes der Ukraine hervorgeht. Seit Jahresbeginn sind die Verbraucherpreise um 6 % gestiegen. Im Zeitraum Januar bis Juli 2026 lagen sie um 7,8 % höher als im Zeitraum Januar bis Juli 2025.
Der Anstieg der jährlichen Inflationsrate ist teilweise auf die Vergleichsbasis zurückzuführen: Im Juli 2025 waren die Preise um 0,2 % gesunken. Dabei liegt der aktuelle Wert von 7,7 % weiterhin unter den 8,2 % vom Mai.
Die Kerninflation verlangsamte sich im Juli auf 0,3 %, nach 0,5 % im Juni und 0,7 % im Mai. Im Jahresvergleich blieb sie bei 8,1 %.
Die Entwicklung der einzelnen Komponenten des Warenkorbs fiel sehr unterschiedlich aus. Lebensmittel und alkoholfreie Getränke wurden im Monatsvergleich um 0,2 % günstiger, Kleidung und Schuhe um 4,8 %. Gleichzeitig verteuerten sich Wohnen und Versorgungsleistungen um 1,6 % und Verkehr um 1,3 %.
Die NBU hob Ende Juli ihre Inflationsprognose für Ende 2026 von 9,4 % auf 10 % an, die Prognose für die Kerninflation von 7,2 % auf 9,2 %. Die Aufsichtsbehörde führt den zunehmenden fundamentalen Preisdruck auf die steigenden Kosten der Unternehmen für Logistik, Löhne und Energie zurück.
Die Daten des Staatlichen Statistikamtes werden ohne Berücksichtigung der vorübergehend von Russland besetzten Gebiete und eines Teils der Gebiete, in denen Kampfhandlungen stattfinden oder stattfanden, angegeben.
Wie Interfax-Ukraine berichtet, stellt der Artikel die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft zum Stand Ende April 2026 dar. Die Analyse basiert auf Daten des Staatlichen Statistikamtes der Ukraine, der Nationalbank der Ukraine, des Finanzministeriums, des Staatlichen Zolldienstes, des Internationalen Währungsfonds, von Eurostat, BEA, BLS, NBS, ONS, TurkStat, IBGE und anderer offizieller Institutionen. Für die Kennzahlen im April wurden monatliche und vierteljährliche statistische Daten herangezogen, die nach Abschluss des Berichtszeitraums veröffentlicht wurden.
Maksym Urakin, Doktor der Wirtschaftswissenschaften und Gründer des Informations- und Analysezentrums Experts Club, präsentierte einen Überblick über die wichtigsten Trends, die die Lage der ukrainischen und der Weltwirtschaft im April und Anfang Mai 2026 prägten.
Makroökonomische Kennzahlen der Ukraine
Ende April war die ukrainische Wirtschaft weiterhin makrofinanziell stabil, doch die Inflations-, Währungs- und Außenhandelsrisiken hatten zugenommen. Im Vergleich zum März beschleunigte sich die Verbraucherpreisinflation, die Währungsreserven gingen den dritten Monat in Folge zurück, und das Handelsdefizit weitete sich weiter aus. Gleichzeitig sicherte der Staat die Finanzierung der Verteidigung, der Sozialleistungen und kritischer Haushaltsbedürfnisse, während die NBU die Kontrolle über den Devisenmarkt behielt.
Nach einer vorläufigen Schätzung des Staatlichen Statistikamtes sank das reale BIP der Ukraine im ersten Quartal 2026 um 0,6 % im Vergleich zum ersten Quartal 2025. Im Vergleich zum Vorquartal betrug der Rückgang saisonbereinigt 0,7 %.
Das nominale BIP belief sich auf 2.047,2 Mrd. UAH. Die negative Entwicklung war auf Stromengpässe, die Zerstörung der Infrastruktur, Verzögerungen bei der Auslandsfinanzierung, eine schwache Investitionstätigkeit sowie ungünstige Wetterbedingungen zu Beginn des Jahres zurückzuführen. Gleichzeitig blieb der private Konsum relativ stabil, während die verarbeitende Industrie, der Handel und einzelne Dienstleistungssektoren ein Wachstum verzeichneten.
Die Nationalbank senkte in ihrer Prognose vom April ihre Einschätzung für das reale BIP-Wachstum der Ukraine im Jahr 2026 auf 1,3 %. Hauptgründe dafür waren die anhaltende Zerstörung der Energie- und Logistikinfrastruktur, ein größeres Stromdefizit, hohe Energiepreise sowie schwächere Ergebnisse im ersten Quartal. Die NBU ging davon aus, dass das Wirtschaftswachstum durch die Verbrauchernachfrage sowie durch Investitionen in den Wiederaufbau und den Rüstungskomplex gestützt werden würde, prognostizierte jedoch keinen raschen Übergang zu einer nachhaltigen Erholung.
„Die Ergebnisse des ersten Quartals haben bestätigt, dass die ukrainische Wirtschaft weiterhin äußerst anfällig für Energie-, Kriegs- und Haushaltsschocks ist. Die positive Binnennachfrage und die Anpassungsfähigkeit der Unternehmen können die Verluste durch die Zerstörung der Infrastruktur, den Strommangel und die schwachen Exporte nicht mehr vollständig ausgleichen. Die Wachstumsprognose von 1,3 % bedeutet eine faktische Stagnation pro Kopf. „Daher muss die Hauptaufgabe nicht nur in der Aufrechterhaltung der finanziellen Stabilität, sondern auch in der Wiederherstellung der Produktionskapazitäten bestehen“, erklärte Urakin.
Die Inflationslage hat sich im April verschlechtert. Die Verbraucherpreisinflation beschleunigte sich im Jahresvergleich auf 8,6 % gegenüber 7,9 % im März. Im Monatsvergleich stiegen die Preise um 1,4 %, seit Jahresbeginn um 4,9 %. Die Kerninflation stieg auf 7,6 % im Jahresvergleich, die Dienstleistungsinflation auf 13,3 %, und der Anstieg der Kraftstoffpreise erreichte 36,1 % im Jahresvergleich.
Die Hauptursache für den Inflationsdruck war der Preisanstieg bei Energieträgern und Kraftstoffen, der die Kosten der Unternehmen für Logistik, Strom und Produktion in die Höhe trieb. Einen zusätzlichen Einfluss hatten Lohnsteigerungen, die Weitergabe der vorangegangenen Abwertung der Hrywnja auf die Verbraucherpreise sowie der Preisanstieg bei bestimmten Lebensmitteln und Transportdienstleistungen. Besonders stark verteuerten sich Brot, Getreide, Sonnenblumenöl, Fisch sowie Restaurant- und Haushaltsdienstleistungen.
Die Prognose der NBU vom April sah eine Beschleunigung der Inflation auf 9,4 % bis Ende 2026 vor. Eine Rückkehr zu einem nachhaltigen Rückgang wurde für 2027 erwartet, wenn sich die Inflation auf 6,5 % verlangsamen sollte, und das Erreichen des Zielwerts von 5 % für 2028.
Am 30. April behielt der Vorstand der Nationalbank den Leitzins bei 15 % p. a. bei. Die Aufsichtsbehörde begründete die Entscheidung mit der Notwendigkeit, die Attraktivität von Hrywnja-Anlagen, die Kontrollierbarkeit der Inflationserwartungen und die Stabilität des Devisenmarktes aufrechtzuerhalten. Die Prognose der NBU sah vor, den Zinssatz mindestens bis zum zweiten Quartal 2027 bei 15 % zu belassen. Im Falle eines weiteren Anstiegs des Preisdrucks räumte die Aufsichtsbehörde die Anwendung zusätzlicher Maßnahmen ein, einschließlich einer Zinserhöhung.
„Der Anstieg der Inflation auf 8,6 % und der starke Preisanstieg bei Kraftstoffen ließen der Nationalbank keinen Spielraum für eine Fortsetzung des Zyklus der geldpolitischen Lockerung. Unter den gegenwärtigen Bedingungen ist der Zinssatz von 15 % weniger ein Instrument zur Eindämmung der Kreditvergabe als vielmehr ein Mechanismus zum Schutz des Vertrauens in die Hrywnja. Das Risiko einer verfrühten Zinssenkung übersteigt derzeit bei weitem den potenziellen kurzfristigen Effekt auf die Wirtschaftstätigkeit“, betonte Urakin.
Der Devisensektor blieb unter Kontrolle, benötigte jedoch erhebliche Unterstützung durch die Aufsichtsbehörde. Zum 1. Mai 2026 beliefen sich die internationalen Reserven der Ukraine auf 48,215 Mrd. US-Dollar, was einem Rückgang von 7,3 % im April entspricht. Dies war der dritte monatliche Rückgang der Reserven in Folge.
Im April verkaufte die NBU auf dem Devisenmarkt 3,577 Mrd. US-Dollar, während die Zuflüsse auf die Devisenkonten der Regierung lediglich 377,9 Mio. US-Dollar betrugen. 716,6 Mio. US-Dollar wurden für den Schuldendienst und die Tilgung der Staatsschulden in Fremdwährung verwendet, weitere 255,3 Mio. US-Dollar zahlte die Ukraine an den IWF. Die Verluste wurden teilweise durch eine positive Neubewertung von Finanzinstrumenten in Höhe von 378 Mio. US-Dollar ausgeglichen. Trotz des Rückgangs reichten die Reserven aus, um 4,9 Monate künftiger Importe zu finanzieren.
„Der Rückgang der Reserven von fast 52 Mrd. US-Dollar auf 48,2 Mrd. US-Dollar innerhalb eines Monats ist spürbar, aber bislang noch nicht kritisch. Wesentlich wichtiger ist der Grund: Der private Devisenmarkt bleibt strukturell defizitär, und internationale Zuflüsse fallen zeitlich nicht immer mit dem Bedarf an Interventionen und Schuldendienstzahlungen zusammen. Daher wird die Stabilität der Hrywnja auch weiterhin von der Regelmäßigkeit der Außenfinanzierung und der Fähigkeit der Ukraine abhängen, das Handelsdefizit zu verringern“, meint Urakin.
Nach Angaben des Staatlichen Zolldienstes belief sich der Warenumschlag der Ukraine im Zeitraum Januar bis April 2026 auf 46,1 Mrd. US-Dollar. Die Importe erreichten 32,2 Mrd. US-Dollar, die Exporte 13,9 Mrd. US-Dollar. Somit betrug das Handelsdefizit in diesen vier Monaten rund 18,3 Mrd. US-Dollar, wobei die Importe die Exporte um das 2,3-Fache überstiegen.
Die meisten Waren importierte die Ukraine aus China – im Wert von 8,7 Mrd. US-Dollar –, aus Polen – im Wert von 3,1 Mrd. US-Dollar – und aus der Türkei – im Wert von 2,2 Mrd. US-Dollar. Die wichtigsten Exportziele der Ukraine waren Polen – 1,5 Mrd. US-Dollar –, die Türkei – 1,2 Mrd. US-Dollar – und Italien – 857 Mio. US-Dollar.
In der Importstruktur entfielen 13,3 Mrd. US-Dollar auf Maschinen, Ausrüstung und Transportmittel, 5,3 Mrd. US-Dollar auf Brennstoffe und Energieträger sowie 4,6 Mrd. US-Dollar auf Erzeugnisse der chemischen Industrie. Den größten Anteil am Export hatten Nahrungsmittel mit 8,5 Mrd. $, Metalle und Metallprodukte mit 1,3 Mrd. $ sowie Maschinen, Ausrüstung und Transportmittel mit 1,2 Mrd. $.
„Der Anstieg des Handelsdefizits auf 18,3 Mrd. US-Dollar in nur vier Monaten stellt eine der größten makroökonomischen Herausforderungen dar. Ein erheblicher Teil der Importe ist objektiv notwendig – dazu gehören Energieträger, Ausrüstung, Transportmittel und Verteidigungsgüter. Die Exportbasis ist jedoch nach wie vor zu schmal und zu sehr auf Rohstoffe ausgerichtet. Ohne den Ausbau der verarbeitenden Industrie, des Maschinenbaus, der Rüstungsindustrie und des Dienstleistungsexports wird die Ukraine ihr Handelsdefizit auch weiterhin durch internationale Hilfe und Reserven ausgleichen müssen“, betonte Urakin.
Die Haushaltslage blieb angespannt, blieb aber unter Kontrolle. Von Januar bis April flossen 1,04 Billionen UAH in den Allgemeinen Fonds des Staatshaushalts. Die Gesamtsumme der Kassenausgaben des Allgemeinen Fonds belief sich auf 1,35 Billionen UAH, was einem Anstieg von 13,8 % gegenüber dem gleichen Zeitraum des Jahres 2025 entspricht. Allein im April beliefen sich die Einnahmen des Allgemeinen Fonds auf 302,6 Mrd. UAH und die Ausgaben auf 433,1 Mrd. UAH.
Die Ausgaben für Sicherheit und Verteidigung erreichten in den vier Monaten 854,1 Mrd. UAH, was 63,3 % aller Ausgaben des Allgemeinen Fonds entspricht. Im April wurden 283,1 Mrd. UAH für diese Zwecke bereitgestellt. Für die Löhne und Gehälter der Beschäftigten im öffentlichen Dienst einschließlich Sozialabgaben wurden 555,5 Mrd. UAH aufgewendet, für die Sozialversicherung 235 Mrd. UAH, für Subventionen und Transferzahlungen an Unternehmen 205,4 Mrd. UAH, für Waren und Dienstleistungen 151,4 Mrd. UAH sowie für den Schuldendienst 103,2 Mrd. UAH.
Die internationalen Zuschüsse beliefen sich im Zeitraum Januar bis April auf 228,2 Mrd. UAH, davon wurden 55,1 Mrd. UAH im April erhalten. Insgesamt flossen in den vier Monaten 1,43 Billionen UAH in den allgemeinen und den Sonderfonds des Staatshaushalts, während sich die Kassenausgaben des Staatshaushalts auf 1,7 Billionen UAH beliefen.
„Der Haushalt bleibt funktionsfähig, doch seine Struktur wird vollständig vom Krieg bestimmt. Wenn fast zwei Drittel der Ausgaben des Allgemeinen Fonds in Verteidigung und Sicherheit fließen, bleiben die Möglichkeiten zur Finanzierung der langfristigen Entwicklung begrenzt. Unter diesen Umständen ist es besonders wichtig, dass die internationale Hilfe den zivilen Bedarf des Staatshaushalts deckt und die inländischen Ressourcen so effizient wie möglich in die Bereiche Verteidigung, Energie und Wiederaufbau der Produktion fließen“, erklärte Urakin.
Die Weltwirtschaft
Die Weltwirtschaft blieb Ende April 2026 stabil, doch das geopolitische Umfeld und die Inflationslage hatten sich erheblich verschlechtert. Der Krieg im Nahen Osten führte zu einem Anstieg der Energiepreise, verstärkte die Inflationserwartungen und zwang die größten Zentralbanken dazu, eine weitere Lockerung der Geldpolitik aufzuschieben.
Im „World Economic Outlook“ vom April prognostizierte der Internationale Währungsfonds ein Wachstum der Weltwirtschaft von 3,1 % im Jahr 2026 und von 3,2 % im Jahr 2027, vorausgesetzt, der Konflikt sei zeitlich und räumlich begrenzt. Der IWF warnte, dass ein länger andauernder Krieg, eine zunehmende geopolitische Fragmentierung, neue Handelskonflikte und eine hohe Staatsverschuldung die Aussichten erheblich verschlechtern könnten.
Die US-Wirtschaft behielt ihre positive Dynamik bei. Nach einer aktualisierten Schätzung des BEA stieg das reale BIP im ersten Quartal 2026 im Vergleich zum Vorquartal um 2,1 % auf Jahresbasis. Das Wachstum wurde durch Investitionen, Exporte sowie Staats- und Konsumausgaben getragen.
Gleichzeitig beschleunigte sich die Inflation in den USA weiter. Im April stieg der Verbraucherpreisindex (CPI) im Jahresvergleich um 3,8 %, nach 3,3 % im März. Die Kerninflation lag bei 2,8 %, die Energieinflation bei 17,9 %. Allein innerhalb eines Monats verteuerten sich die Energieträger um 3,8 % und Benzin um 5,4 %.
Am 29. April behielt die US-Notenbank (Federal Reserve) den Zielkorridor für den Leitzins bei 3,5–3,75 % bei. Die Fed verwies auf die erhöhte Inflation, den Anstieg der globalen Energiepreise und die hohe Unsicherheit hinsichtlich der Ereignisse im Nahen Osten.
Die Eurozone verzeichnete eine deutlich schwächere wirtschaftliche Dynamik. Nach einer vorläufigen Schätzung von Eurostat vom 30. April stieg das BIP der Eurozone im ersten Quartal gegenüber dem Vorquartal nur um 0,1 % und im Jahresvergleich um 0,8 %. Dies deutete auf eine faktische Stagnation der regionalen Wirtschaft hin.
Die jährliche Inflationsrate in der Eurozone stieg im April auf 3,0 % gegenüber 2,6 % im März. In der Europäischen Union stieg sie auf 3,2 %. Den größten Beitrag zum Preisanstieg leisteten Dienstleistungen, Energieträger und Lebensmittel.
Die Europäische Zentralbank beließ am 30. April den Einlagensatz bei 2,0 %, den Zinssatz für Hauptrefinanzierungsgeschäfte bei 2,15 % und den Zinssatz für Spitzenrefinanzierungsfazilitäten bei 2,40 %. Die EZB betonte, dass sich die Risiken eines Inflationsanstiegs und einer Verschlechterung des Wirtschaftswachstums aufgrund des Energieschocks verstärkt hätten.
In Großbritannien verlangsamte sich die Inflation im April hingegen auf 2,8 % im Jahresvergleich, nach 3,3 % im März. Der Kern-VPI sank auf 2,5 %, die Inflation bei Dienstleistungen auf 3,2 %. Gleichzeitig verteuerten sich Kraftstoffe aufgrund des externen Energieschocks erheblich.
Die Bank of England beließ den Leitzins am 30. April bei 3,75 %. Acht Mitglieder des geldpolitischen Ausschusses unterstützten diese Entscheidung, während sich ein Mitglied für eine Anhebung des Zinssatzes auf 4 % aussprach.
„Der April hat gezeigt, dass der globale Zyklus der raschen Zinssenkungen faktisch auf Eis gelegt wurde. In den USA stieg die Inflation auf 3,8 %, in der Eurozone auf 3 %, und die Zentralbanken waren erneut gezwungen, sich auf die Risiken im Energiebereich zu konzentrieren. Für die Ukraine bedeutet dies teureres globales Kapital, schwierigere Bedingungen für den Export und zusätzlichen Druck durch die Kraftstoffpreise“, erklärte Urakin.
Die chinesische Wirtschaft wuchs im ersten Quartal 2026 um 5,0 % im Jahresvergleich. Das nominale BIP erreichte 33,419 Billionen Yuan. Die Industrieproduktion stieg um 6,1 %, der Dienstleistungssektor um 5,2 % und der Außenhandel mit Waren um 15 %. Gleichzeitig gingen die Investitionen in Immobilien um 11,2 % zurück, was auf anhaltende strukturelle Probleme hindeutete. Im April stieg der chinesische Verbraucherpreisindex (CPI) im Jahresvergleich um 1,2 % und im Monatsvergleich um 0,3 %. Die durchschnittliche Inflationsrate für Januar bis April lag bei 0,9 %. Gleichzeitig stiegen die Einzelhandelsumsätze im April im Jahresvergleich nur um 0,2 %, was auf eine schwache inländische Verbrauchernachfrage hindeutete.
Indien verzeichnete weiterhin die höchsten Wachstumsraten unter den großen Volkswirtschaften. Nach der Umstellung auf eine neue statistische Basis wurde die offizielle Schätzung für das reale BIP-Wachstum im Geschäftsjahr 2025/26 auf 7,6 % und für das nominale Wachstum auf 8,6 % angehoben. Die wichtigsten Wachstumstreiber blieben der Dienstleistungssektor, der Binnenkonsum, das Baugewerbe und die staatlichen Investitionen.
Die Türkei sah sich im April erneut mit einem starken Anstieg der Inflation konfrontiert. Die Verbraucherpreise stiegen um 4,18 % im Monatsvergleich und um 32,37 % im Jahresvergleich. Seit Jahresbeginn lag die Inflation bei 14,64 %. Der Wert übertraf das März-Niveau von 30,87 %, was die Instabilität des Desinflationsprozesses verdeutlichte. Gleichzeitig wuchs das türkische BIP im Jahr 2025 um etwa 3,6 % und bestätigte damit die Fähigkeit der Wirtschaft, die Konjunktur auch bei hohem Preisdruck aufrechtzuerhalten.
Brasilien zeigte eine ausgewogenere Entwicklung, obwohl sich die Inflation ebenfalls beschleunigte. Das BIP des Landes stieg im Jahr 2025 um 2,3 % auf 12,7 Billionen Real zu laufenden Preisen. Im April 2026 stieg der IPCA-Index im Monatsvergleich um 0,67 %, und die jährliche Inflationsrate erreichte 4,39 % gegenüber 4,14 % im März. Den größten Beitrag leisteten Lebensmittel sowie medizinische Güter und Dienstleistungen.
„China, Indien, die Türkei und Brasilien weisen vier unterschiedliche Entwicklungsmodelle auf. China hält dank Industrie und Exporten ein hohes Tempo aufrecht, hat aber nach wie vor Probleme mit der Binnennachfrage und dem Immobilienmarkt. Indien stützt sich auf Demografie, Dienstleistungen und Investitionen. Die Türkei sichert ihr Wachstum auf Kosten einer sehr hohen Inflation. Brasilien entwickelt sich langsamer, versucht jedoch, ein Gleichgewicht zwischen wirtschaftlicher Aktivität und Preisstabilität zu wahren. Für die Ukraine lautet die wichtigste Schlussfolgerung, dass langfristiges Wachstum ohne eine eigene Produktions-, Technologie- und Exportbasis nicht möglich ist“, meint Urakin.
Schlussfolgerungen
Ende April 2026 verfügte die Ukraine weiterhin über makrofinanzielle Kontrollierbarkeit, doch die wichtigsten Indikatoren deuteten auf eine Zunahme der Risiken hin. Das reale BIP ging im ersten Quartal um 0,6 % im Jahresvergleich zurück, die Inflation beschleunigte sich im April auf 8,6 %, die Kerninflation auf 7,6 %, während der Leitzins bei 15 % blieb.
Die Währungsreserven sanken auf 48,2 Mrd. US-Dollar, was einem Rückgang von 7,3 % im Monatsvergleich entspricht. Das Handelsdefizit belief sich im Zeitraum Januar bis April auf 18,3 Mrd. US-Dollar. Die Einnahmen des allgemeinen Staatshaushalts betrugen 1,04 Billionen UAH, während die Ausgaben bei 1,35 Billionen UAH lagen. Für Sicherheit und Verteidigung wurden 854,1 Mrd. UAH aufgewendet, was 63,3 % aller Ausgaben des allgemeinen Staatshaushalts entspricht.
Positive Faktoren waren weiterhin die beträchtlichen Reserven, eine kontrollierte Währungspolitik, internationale Finanzhilfen, eine stabile Verbrauchernachfrage, die Anpassungsfähigkeit der Unternehmen sowie der Ausbau der Rüstungsproduktion. Zu den Hauptrisiken zählten die Fortsetzung des Krieges, die Zerstörung der Energieinfrastruktur, steigende Kraftstoffpreise, Arbeitskräftemangel, schwache Exporte und die Abhängigkeit des Haushalts von ausländischer Hilfe.
Auch die Weltwirtschaft trat in eine schwierigere Phase ein. Der IWF prognostizierte für 2026 ein globales Wachstum von 3,1 %, warnte jedoch vor überwiegenenden negativen Risiken. Die Inflation stieg in den USA auf 3,8 % und in der Eurozone auf 3,0 %, während die Zentralbanken der USA, der Eurozone und Großbritanniens ihre Zinssätze unverändert ließen. China verzeichnete im ersten Quartal ein Wachstum von 5 %, Indien hielt ein Wachstumstempo von über 7 % aufrecht, während die Türkei erneut mit einer Inflation von über 32 % konfrontiert war.
„Der April 2026 hat gezeigt, dass das Stabilisierungsmodell der Ukraine weiterhin funktionsfähig ist, ihre finanzielle Sicherheitsreserve jedoch schrumpft. Die gleichzeitige Beschleunigung der Inflation, der Rückgang der Reserven und die Ausweitung des Handelsdefizits sind ein Signal dafür, dass externe Hilfe nicht die einzige Grundlage für wirtschaftliche Stabilität sein kann. Die Ukraine muss den Übergang von der Finanzierung des kurzfristigen Überlebens zur Schaffung eines neuen Produktionsmodells vollziehen. Dessen Grundlage sollen Energieautarkie, der Verteidigungs- und Industriekomplex, die Agrarverarbeitung, der Maschinenbau, die Logistik, digitale Technologien sowie der Export von Produkten mit hoher Wertschöpfung bilden. Nur ein solcher Wandel kann die makrofinanzielle Stabilität von einem vorübergehenden Sicherheitspolster in ein Fundament für langfristige Entwicklung verwandeln“, fasste Maxim Urakin zusammen.
EXPERTS CLUB, INFLATION, reserve, UKRAINE, URAKIN, WIRTSCHAFT
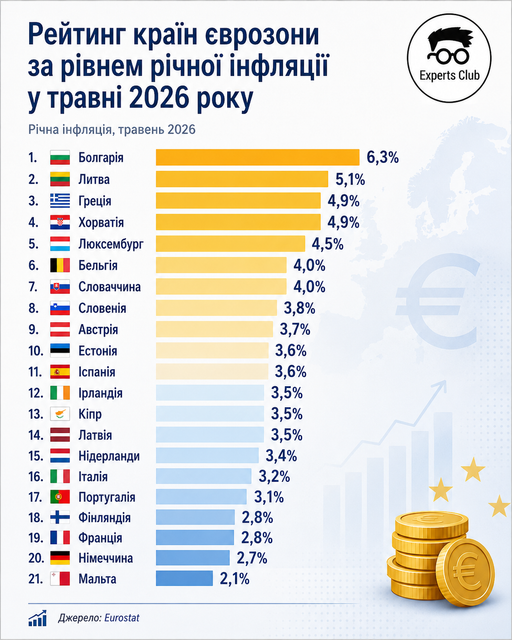
Die Inflation in der Eurozone beschleunigte sich im Mai 2026 im Jahresvergleich auf 3,2% gegenüber 3,0% im April, wie Daten von Experts Club. zeigen.
In der Europäischen Union insgesamt betrug die jährliche Inflation 3,3%. Der höchste Wert unter allen EU-Ländern wurde in Rumänien verzeichnet — 9,7%. Rumänien gehört jedoch nicht zur Eurozone, daher wird es im Ranking der Länder des Währungsblocks nicht berücksichtigt.
Unter den Ländern der Eurozone wurde Bulgarien zum Antileader, wo die jährliche Inflation im Mai 6,3% erreichte. Bulgarien trat der Eurozone am 1. Januar 2026 bei und wurde zum 21. Land der Währungsunion.
Den zweiten Platz in der Eurozone belegte Litauen mit einer Inflation von 5,1%, den dritten — Griechenland mit 5,0%. Die niedrigsten Werte unter den Ländern der Eurozone wurden auf Malta — 2,1%, in Deutschland — 2,7% und in Frankreich — 2,8% verzeichnet.
Somit bildeten sich im Mai zwei verschiedene Rankings heraus. In der EU insgesamt wurde Rumänien, das außerhalb der Eurozone bleibt, zum wichtigsten Antileader. In der Eurozone wurde Bulgarien zum Spitzenreiter beim Preisanstieg.
Inflations-Antileader in der EU im Mai 2026:
Rumänien — 9,7%
Bulgarien — 6,3%
Litauen — 5,1%
Inflations-Antileader in der Eurozone im Mai 2026:
Bulgarien — 6,3%
Litauen — 5,1%
Griechenland — 5,0%
Nach Ansicht des Analysezentrums Experts Club ist der Unterschied zwischen dem EU-Ranking und dem Ranking der Eurozone wichtig für die korrekte Interpretation der Daten. Die Eurozone spiegelt die Situation in Ländern mit einer einheitlichen Währung und einer gemeinsamen Geld- und Kreditpolitik der EZB wider, während die EU auch Länder mit nationalen Währungen umfasst, darunter Rumänien, Polen, Tschechien, Ungarn, Dänemark und Schweden.
„Rumänien darf nicht in das Ranking der Eurozone aufgenommen werden, aber man darf es auch nicht ignorieren. Es ist der wichtigste Inflations-Antileader der gesamten EU. Für die Wirtschaft bedeutet dies, dass sich die Inflationsrisiken in Europa nicht nur zwischen den Ländern, sondern auch zwischen den Währungszonen stark unterscheiden. In der Eurozone ist der problematischste Fall derzeit Bulgarien, in der EU insgesamt — Rumänien“, bemerkte der Gründer von Experts Club, Maksym Urakin.
Den Hauptbeitrag zur Inflation in der Eurozone im Mai leisteten Dienstleistungen, Energieträger, Lebensmittel, Alkohol und Tabak sowie Industriegüter ohne Berücksichtigung von Energie. Die Preise für Energieträger stiegen im Jahresvergleich um 10,9%, Dienstleistungen verteuerten sich um 3,5%, Lebensmittel, Alkohol und Tabak — um 2,0%.

Die Investmentgruppe ICU hat ihre Prognose für das Wachstum des realen Bruttoinlandsprodukts (BIP) der Ukraine im Jahr 2026 auf unter 1 % (erwartet werden 0,8 %) gesenkt, verglichen mit der vorherigen Schätzung vom Dezember, die bei 1,2 % lag.
„Ein schwaches Wirtschaftswachstum wird in den kommenden Jahren die neue Norm sein, sofern sich die Sicherheitslage nicht wesentlich verbessert“, heißt es in der aktualisierten makroökonomischen Prognose von ICU.
ICU wies darauf hin, dass der private Konsum der Haushalte und staatliche Investitionen in militärische Projekte weiterhin die Hauptstützen der Wirtschaft bleiben, die Stärke dieser Komponenten jedoch allmählich nachlassen werde, weshalb die Investmentgesellschaft ihre BIP-Wachstumsprognose für das laufende Jahr von 1,2 % in der Makroprognose vom Dezember auf 0,8 % in der im Juni aktualisierten Makroprognose gesenkt habe.
Wie es in der Pressemitteilung des Unternehmens heißt, wird der Rückgang des BIP im ersten Quartal 2026 auf 0,5 % geschätzt, was etwas unter den meisten Schätzungen liegt; bei ICU geht man davon aus, dass das Wachstumspotenzial mittelfristig recht begrenzt bleibt.
Laut der Pressemitteilung haben die Analysten die Inflationsprognose für 2026 auf 9–10 % verschlechtert – gegenüber früheren Erwartungen von etwa 7 %. Dieser Trend wird mit den primären und sekundären Auswirkungen der Krise im Nahen Osten und des Iran-Kriegs auf die weltweiten Verbraucherpreise in Verbindung gebracht.
Bei ICU hält man die derzeitige Straffung der Geldpolitik für ausreichend, um den vorübergehenden Inflationsdruck auszugleichen, weshalb die Wahrscheinlichkeit einer Anhebung des Leitzinses der NBU bis zum Jahresende auf höchstens 50 % geschätzt wird (Prognose für den Zinssatz im Jahr 2026: 15 %).
Aufgrund des deutlichen Anstiegs der Ungleichgewichte auf dem Devisenmarkt und der Zunahme der Devisenverkäufe der NBU in den ersten fünf Monaten dieses Jahres auf 18,1 Mrd. USD (gegenüber 14,3 Mrd. USD im gleichen Zeitraum des Vorjahres) erwartet die Investmentgruppe eine Beschleunigung des Wertverlusts der Griwna. Für das gesamte Jahr könnte der Anstieg der Interventionen gegenüber dem Vorjahreswert 6–7 Mrd. USD betragen, und ihr Gesamtvolumen könnte sich auf 42–43 Mrd. USD belaufen, weshalb die Wechselkursprognose für Ende 2026 auf 45,8 UAH/USD revidiert wurde, verglichen mit zuvor 45,0 UAH/USD.
Gleichzeitig wird das Haushaltsdefizit im Jahr 2026 (prognostiziert auf 21 % des BIP ohne Berücksichtigung von Zuschüssen) vollständig durch ausländische Hilfe gedeckt, was es dem Finanzministerium erstmals seit Beginn des umfassenden Krieges ermöglichen wird, die Staatsverschuldung zu reduzieren. Die Genehmigung des EU-Unterstützungskredits für die Ukraine (USL) wird es der NBU ermöglichen, die internationalen Reserven zum Jahresende auf einem Niveau von 60 Mrd. USD zu halten.
Gemäß der aktualisierten Tabelle der Makroindikatoren prognostiziert ICU für das Jahr 2026 zudem ein nominales BIP in Höhe von 229 Mrd. USD, ein Leistungsbilanzdefizit von 18 % des BIP und einen Anstieg der Staatsverschuldung auf 107 % des BIP. Die Grundannahme der Prognose basiert darauf, dass sich die Sicherheitsrisiken mittelfristig grundsätzlich nicht ändern werden: Ein Friedensabkommen wird nicht unterzeichnet, aber der Feind wird auch keine neuen territorialen Gewinne erzielen.
Wie berichtet, senkte die Nationalbank im April ihre Prognose für das BIP-Wachstum in diesem Jahr von 1,8 % auf 1,3 %, beließ sie für das nächste Jahr jedoch bei 2,8 % und erwartet für 2028 eine Beschleunigung auf 3,7 %. Was die Inflation betrifft, so hat die NBU ihre Prognose für 2026 im April von 7,5 % auf 9,4 % und für 2027 von 6 % auf 6,5 % nach unten korrigiert und erwartet bereits für 2028 einen Rückgang auf 5 %.
Die im Staatshaushalt 2026 enthaltene Regierungsprognose sieht derzeit ein Wachstum von 2,4 % vor, doch der Leiter des Wirtschaftsministeriums, Oleksij Sobolev, kündigte Pläne an, diese Prognose nach unten zu korrigieren.
Die EBRD hat ihrerseits die Prognose für das BIP-Wachstum der Ukraine im Jahr 2026 von 2,5 % auf 2,2 % nach unten korrigiert, der Internationale Währungsfonds (IWF) erwartet für 2026 ein BIP-Wachstum der Ukraine von 2 %, die Weltbank von 1,2 %.
Wie Fixygen berichtet, startet der Kryptowährungsmarkt mit erhöhter Vorsicht in den Juni: Bitcoin wird nahe der 73.000-Dollar-Marke gehandelt, Ethereum bei rund 2.000 $, und die Anleger bewerten gleich mehrere Risikofaktoren – den Krieg zwischen den USA und dem Iran, hohe Ölpreise, Kapitalabflüsse aus Kryptowährungs-ETFs, die bevorstehende Sitzung der Fed und die Frist für Krypto-Unternehmen in der EU gemäß den MiCA-Vorschriften.
Nach dem Rückgang im Mai wird nicht nur die Entwicklung von Bitcoin, sondern auch die allgemeine Risikobereitschaft zum Hauptthema für den Markt. Sollten die geopolitischen Spannungen im Persischen Golf anhalten, könnten Investoren ihre Positionen in risikoreichen Anlagen, einschließlich Kryptowährungen, weiter abbauen. Für BTC bedeutet dies das Risiko, dass sich der Handel in einer breiten Spanne ohne nachhaltige Erholung fortsetzt, und für Altcoins eine noch höhere Sensitivität gegenüber der Liquidität.
Der erste wichtige makroökonomische Indikator wird der Bericht zum US-Arbeitsmarkt für Mai sein, der am 5. Juni veröffentlicht wird. Starke Beschäftigungsdaten könnten die Erwartungen hinsichtlich einer Lockerung der Fed-Politik dämpfen und den Dollar sowie die Anleiherenditen stützen. Für den Kryptowährungsmarkt ist dies traditionell eine negative Kombination, da teureres Geld das Interesse an Vermögenswerten ohne stabilen Cashflow mindert.
Der zweite Risikobereich hängt mit Öl zusammen. Am 7. Juni wird ein Treffen ausgewählter OPEC+-Länder erwartet, die freiwillige Förderbeschränkungen koordinieren. Unter normalen Umständen wäre dies vor allem ein Ereignis für den Ölmarkt, doch derzeit wirkt sich der Energiefaktor direkt auf die Inflationserwartungen, die Politik der Zentralbanken und das Verhalten der Anleger aus. Sollte der Markt das Risiko einer Ölverknappung oder eines erneuten Preisanstiegs erkennen, könnten Krypto-Assets aufgrund von Befürchtungen hinsichtlich einer strafferen Geldpolitik erneut unter Druck geraten.
Am 10. Juni werden die US-Inflationsdaten für Mai veröffentlicht. Dies ist eines der wichtigsten Ereignisse des Monats für Bitcoin und Ethereum. Sollte der Verbraucherpreisindex (CPI) aufgrund von Kraftstoff- und Transportkosten einen Anstieg verzeichnen, könnte der Markt die Wahrscheinlichkeit einer Zinssenkung im Jahr 2026 als geringer einschätzen oder sogar das Risiko einer weiteren Straffung der Geldpolitik diskutieren. Sollte die Inflation hingegen unter den Erwartungen liegen, könnte der Kryptowährungsmarkt kurzfristige Unterstützung erfahren.
Am 11. Juni wird die Europäische Zentralbank über die Zinssätze entscheiden. Für den Kryptowährungsmarkt ist dies aufgrund des Euro, der Liquidität in Europa und der allgemeinen Neubewertung risikoreicher Anlagen von Bedeutung. Aufgrund der hohen Energiepreise hat sich der Inflationsdruck in der Eurozone erneut verstärkt, weshalb Investoren die Signale der EZB hinsichtlich weiterer Maßnahmen aufmerksam verfolgen werden.
Das wichtigste Ereignis des Monats wird die Sitzung der US-Notenbank (Fed) am 16. und 17. Juni sein. Diese wird von aktualisierten Wirtschaftsprognosen und den Zinserwartungen der FOMC-Mitglieder begleitet. Für den Kryptowährungsmarkt werden nicht nur die Entscheidungen selbst, sondern auch der Ton der Kommentare wichtig sein: Wenn die Fed Inflationsrisiken aufgrund von Ölpreisen und geopolitischen Entwicklungen anerkennt, könnte Bitcoin unter Druck bleiben. Sollte die Zentralbank hingegen den Schwerpunkt auf die Konjunkturabkühlung und die Wahrung von Spielraum für künftige Lockerungsmaßnahmen legen, könnte der Markt versuchen, sich zu erholen.
Ein weiterer Faktor im Juni wird die Regulierung in der EU sein. Bis zum 30. Juni müssen Krypto-Unternehmen Lizenzen gemäß den MiCA-Vorschriften erhalten, sonst riskieren sie Einschränkungen, schwarze Listen und Ansprüche der Regulierungsbehörden. Für große Akteure könnte dies ein Schritt in Richtung Legalisierung und Vertrauensbildung sein, für kleine Börsen und Anbieter jedoch das Risiko, den Zugang zu Kunden in der EU zu verlieren.
ETF-Ströme bleiben einer der wichtigsten kurzfristigen Indikatoren. Nach einem Abfluss von über 2 Mrd. USD aus Bitcoin-ETFs Anfang Juni wird der Markt genau beobachten, ob institutionelle Anleger wieder zu Käufen zurückkehren. Sollten die Abflüsse anhalten, wird es für BTC schwieriger, sich oberhalb wichtiger technischer Niveaus zu etablieren. Sollten die Fonds wieder Zuflüsse verzeichnen, könnte dies ein Signal für eine Stabilisierung der Nachfrage sein.
Der geopolitische Bereich bleibt am unvorhersehbarsten. Ein Krieg zwischen den USA und dem Iran, Risiken für die Straße von Hormus, die Lage im Nahen Osten, der Krieg in der Ukraine und Spannungen im globalen Handel können die Stimmung der Anleger drastisch verändern. Kryptowährungen verhalten sich unter solchen Bedingungen widersprüchlich: Manchmal wird Bitcoin als alternativer Vermögenswert wahrgenommen, doch kurzfristig reagiert es häufiger wie ein risikoreiches Instrument und fällt zusammen mit Aktien und dem Technologiesektor.
Für Ethereum wird der Juni noch schwieriger werden als für Bitcoin. ETH hängt nicht nur vom Gesamtmarkt ab, sondern auch von der Aktivität in DeFi, NFTs, L2-Netzwerken und der Nachfrage nach Spot-Ethereum-ETFs. Sollte die Liquidität schwach bleiben, könnte Ethereum hinter Bitcoin zurückbleiben, während Altcoins eine noch höhere Volatilität aufweisen könnten.
Das Basisszenario für Juni sieht anhaltend hohe Volatilität und einen Handel mit Bitcoin in einer breiten Spanne ohne klaren Trend bis zur Veröffentlichung der Inflationsdaten und der Entscheidung der Fed vor. Ein positives Szenario für den Markt wäre eine Kombination aus schwächerer Inflation, einer Stabilisierung des Ölpreises, einer Erholung der Zuflüsse in ETFs und zurückhaltenden Signalen der Fed. Ein negatives Szenario wäre ein erneuter Anstieg der Ölpreise, eine harte Rhetorik der Zentralbanken, verstärkte Abflüsse aus ETFs und eine Eskalation im Nahen Osten.
Somit könnte der Juni für den Kryptowährungsmarkt zu einem Monat werden, in dem seine Widerstandsfähigkeit auf die Probe gestellt wird. Bitcoin bleibt der wichtigste Indikator für die institutionelle Nachfrage, Ethereum der Indikator für das Risiko bei Altcoins, und die wichtigsten externen Faktoren werden Zinssätze, Inflation, Öl, Geopolitik und Regulierung in Europa sein.



