
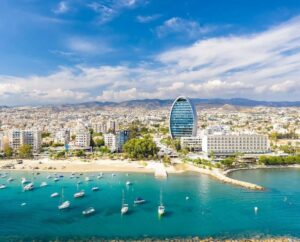
La Asociación de Promotores Inmobiliarios de Chipre (Cyprus Property Developers Association, CPDA) se ha opuesto a las restricciones propuestas para la adquisición de inmuebles por parte de ciudadanos de países no pertenecientes a la Unión Europea, afirmando que los compradores extranjeros no son la causa principal del aumento del precio de la vivienda en la isla.
Los promotores consideran que los principales problemas del mercado son la insuficiente oferta de viviendas asequibles, la escasez de trabajadores de la construcción y el elevado coste de la construcción, según informó el medio chipriota Philenews el 27 de octubre de 2026.
Según las estimaciones de la asociación, los compradores extranjeros representan alrededor del 20 % de las ventas de viviendas en Chipre, por lo que atribuirles la responsabilidad principal del aumento de los precios carece de fundamento.
Los representantes del sector de la construcción también han señalado la falta de estadísticas fiables y unificadas sobre las viviendas que están realmente disponibles para la venta. Según ellos, las autoridades públicas utilizan datos sobre las licencias de obra concedidas, que no reflejan el número real de inmuebles que siguen a la venta.
En concreto, una parte significativa de los pisos puede venderse ya en la fase de diseño y tramitación de la documentación de autorización.
La asociación pone un ejemplo hipotético: si se han concedido permisos para la construcción de 10 000 inmuebles, pero 5 000 de ellos ya se han vendido, la oferta real para los nuevos compradores es solo la mitad de la cantidad indicada.
En consecuencia, el uso de estadísticas sobre permisos de construcción sin tener en cuenta las ventas previas puede crear una percepción exagerada del volumen de la oferta y dar lugar a decisiones erróneas en materia de política de vivienda.
Otro problema es la escasez de mano de obra en el sector de la construcción. Según las estimaciones de los promotores, la escasez de mano de obra limita las posibilidades del sector y alarga los plazos de ejecución de los proyectos, incluso cuando ya se han obtenido todos los permisos necesarios.
La asociación ha instado a las autoridades a realizar un análisis exhaustivo del parque inmobiliario existente, del volumen real de la oferta y de la estructura de la demanda, antes de introducir restricciones adicionales para los compradores de terceros países.
Al mismo tiempo, los datos del Departamento de Tierras y Catastro de Chipre (Department of Lands and Surveys, DLS) ponen de manifiesto el importante papel que desempeña la demanda extranjera en el mercado inmobiliario.
Según los datos de enero a septiembre de 2026, en Chipre se registraron 14 969 contratos de compraventa de inmuebles, lo que supone un aumento del 13,6 % con respecto al mismo periodo de 2025.
De este total, 6 267 contratos, es decir, aproximadamente el 41,9 %, correspondieron a compradores extranjeros. Los ciudadanos de países no pertenecientes a la UE realizaron 4 173 compras, mientras que los compradores de países de la Unión Europea formalizaron 2 094 contratos.
De este modo, a los ciudadanos de terceros países les correspondió alrededor del 27,9 % de todos los contratos de compraventa de inmuebles registrados y aproximadamente dos tercios de las compras extranjeras.
La discrepancia entre la estimación de los promotores inmobiliarios, del 20 %, y las estadísticas de los contratos registrados se explica, en particular, por el uso de indicadores diferentes. Un contrato de compraventa puede registrarse antes de que finalice la construcción, mientras que la transferencia efectiva de la propiedad tiene lugar más tarde.
Según los datos de DLS correspondientes al periodo de enero a julio de 2026, se transfirieron 2.683 inmuebles a compradores extranjeros, lo que supone alrededor del 20,9 % del total de inmuebles para los que se ha completado el registro de la transferencia de la propiedad.
Por lo tanto, las cifras de contratos formalizados y de transacciones completadas no pueden compararse directamente como si fueran categorías estadísticas idénticas.
La mayor concentración de demanda extranjera se observa en las zonas costeras. Entre enero y septiembre de 2026, los compradores extranjeros firmaron 2 117 contratos en Pafos, 1 814 en Limassol y 1 543 en Lárnaca.
Al mismo tiempo, la proporción de extranjeros en el total de contratos de compraventa en Pafos alcanzó aproximadamente el 71 %, en Lárnaca, el 47 %, mientras que en Nicosia se situó en torno al 16 %.
Esto pone de manifiesto importantes diferencias regionales en la estructura de la demanda y explica por qué un posible endurecimiento de la normativa sobre la compra de inmuebles por parte de extranjeros podría afectar con mayor intensidad a los mercados costeros.
El debate en torno a la demanda extranjera se ha intensificado tras la presentación en el Parlamento de Chipre de iniciativas legislativas destinadas a restringir la adquisición de inmuebles por parte de ciudadanos de países no pertenecientes a la UE y de empresas bajo control extranjero.
En concreto, los representantes del partido AKEL han propuesto permitir que dichos ciudadanos adquieran como máximo una vivienda de hasta 200 m², así como limitar la compra de determinadas categorías de inmuebles comerciales.
Otras propuestas prevén un control más estricto de los beneficiarios finales de las empresas que adquieren inmuebles, así como restricciones a la compra de propiedades situadas cerca de infraestructuras estratégicas.
Los defensores de estos cambios atribuyen la necesidad de una mayor regulación al aumento del precio de la vivienda y a la disminución de su accesibilidad para la población local.
Sin embargo, la asociación de promotores inmobiliarios considera que las propuestas legislativas no están suficientemente respaldadas por estudios estadísticos.
Según afirman los promotores, no hay datos que confirmen la adquisición masiva de más de dos inmuebles residenciales por parte de un mismo comprador extranjero. Por lo tanto, la limitación del número de compras podría tener un impacto limitado en el precio de los inmuebles.
Al mismo tiempo, el aumento de la demanda extranjera es uno de los factores que influyen en el mercado. El Banco Central de Chipre señaló anteriormente que el aumento del precio de la vivienda se debe a una combinación de una demanda estable —en particular, la extranjera— y al incremento de los costes de construcción.
Según datos del regulador, en el primer trimestre de 2026 los precios de los inmuebles residenciales aumentaron un 7,5 % en términos interanuales; en concreto, los pisos subieron un 10,8 % y las viviendas unifamiliares, un 3 %.
La demanda extranjera de inmuebles en Chipre suele provenir de varios grandes grupos de compradores, entre los que se encuentran ciudadanos del Reino Unido, Rusia, Grecia, Israel y Líbano.
Según los datos del Ministerio del Interior de Chipre, presentados al Parlamento en enero de 2025, entre 2021 y 2024 los compradores extranjeros adquirieron más de 37 000 inmuebles. Durante ese mismo periodo, los ciudadanos chipriotas adquirieron más de 200 000 inmuebles.
El mayor número de compras entre los extranjeros durante este periodo correspondió a ciudadanos del Reino Unido. Les siguieron grandes grupos de compradores procedentes de Rusia, Israel, Grecia y Líbano.
Según estimaciones publicadas anteriormente por Open4Business, basadas en datos del Ministerio del Interior chipriota, los compradores británicos adquirieron aproximadamente 11.800 inmuebles, los rusos, 4.900; los ciudadanos de Grecia, 4.700; los de Israel, 3.900; los del Líbano, con 2.100 inmuebles.
No obstante, la estructura de la demanda extranjera varía considerablemente según las regiones.
En Limassol, entre 2021 y 2024, los rusos lideraron las ventas con 2.561 propiedades adquiridas, seguidos por los británicos con 1.840 y los israelíes con 1.154.
En Pafos, los principales compradores extranjeros fueron los ciudadanos del Reino Unido, con 4.483 inmuebles; los de Rusia, con 1.563; y los de Israel, con 1.291.
En Lárnaca, los grupos más numerosos fueron los británicos, con 2.743 inmuebles; los ciudadanos del Líbano, con 1.744; y los de Israel, con 1.406.
En Nicosia, el primer puesto entre los compradores extranjeros lo ocuparon los ciudadanos de Grecia, que adquirieron 1.626 inmuebles, seguidos de los británicos, con 1.584, y los australianos, con 545.
Los datos más recientes del Ministerio del Interior chipriota, correspondientes al periodo comprendido entre septiembre de 2024 y septiembre de 2025, ponen de manifiesto un creciente interés de los compradores israelíes por Lárnaca y Pafos.
En concreto, durante este periodo, los israelíes adquirieron 850 inmuebles en Lárnaca y 683 en Pafos. En Limassol, los rusos siguieron siendo el grupo más numeroso, con 846 compras, mientras que en Pafos lideraron la lista los británicos, con 890 inmuebles.
Los ciudadanos ucranianos también figuran entre los participantes más destacados del mercado inmobiliario chipriota. En las clasificaciones publicadas anteriormente para el periodo 2021-2024, Ucrania figuraba entre los diez primeros países de origen de los compradores extranjeros, ocupando el noveno puesto.
Según las estimaciones de los participantes en el mercado, los compradores ucranianos muestran un interés especial por los inmuebles de Limassol y Pafos, en particular por apartamentos para residencia permanente y propiedades de inversión.
Al mismo tiempo, las estadísticas actuales de DLS correspondientes a 2026 clasifican a los compradores extranjeros principalmente en ciudadanos de la UE y de terceros países, sin ofrecer un desglose completo y de acceso público por nacionalidades concretas. Por lo tanto, no es posible determinar con certeza el número actual de compras realizadas por rusos, ucranianos o israelíes entre enero y septiembre de 2026 basándose en estos datos.
La República de Chipre es miembro de la Unión Europea desde 2004. Los principales centros del mercado inmobiliario residencial del país siguen siendo Limassol, Pafos, Lárnaca y Nicosia. La demanda extranjera es especialmente notable en las zonas costeras, donde una parte significativa de las nuevas construcciones está orientada a compradores e inversores internacionales.
Chipre, comprador extranjero, construcción, inmobiliaria, inversiones
Los precios de las obras de construcción y montaje en Ucrania subieron un 25,4 % en agosto de 2026 con respecto a agosto de 2025, según informó la Oficina Estatal de Estadística.
Según los datos del organismo estadístico, entre agosto de 2026 y agosto de 2025, los precios subieron en todos los segmentos de la construcción: en la construcción residencial, un 21,5 % (un 1,3 % respecto al mes anterior); en la no residencial, un 26,4 % (2 %); y en la de ingeniería, un 26,1 % (1,6 %).
Entre enero y agosto del presente año, en comparación con el mismo periodo del año anterior, los precios de los materiales de construcción aumentaron un 18 %; en concreto, en el sector residencial un 15,5 %, en el no residencial un 18,7 % y en el de ingeniería un 18,4 %.
Como se informó, en 2025 los precios de los materiales de construcción aumentaron un 5,8 % en comparación con el año anterior; en 2024, un 7,9 %; y en 2023, un 15,8 %.
construcción, Materiales de construcción, Oficina Estatal de Estadística, precio, UCRANIA
El volumen de obras de construcción realizadas en Ucrania entre enero y agosto de 2026 se redujo un 9,9 % en comparación con el mismo periodo de 2025, según datos del Servicio Estatal de Estadística (Derzhstat).
Según informó el organismo estadístico, el volumen de la producción de la construcción entre enero y agosto ascendió a 156 500 millones de hryvnias.
Según los datos de Derzhstat, en los ocho primeros meses del año, el volumen de construcción de edificios residenciales se redujo un 3,8 % en comparación con el periodo de enero a agosto del año pasado; el de edificios no residenciales, un 6,3 %; y el de obras de ingeniería, un 13,7 %.
En agosto de 2026, en comparación con agosto de 2025, el volumen de la construcción se redujo un 3,7 %, de los cuales la construcción residencial disminuyó un 2,3 % y la construcción de obras de ingeniería, un 12,2 %. Por su parte, el volumen de la construcción de edificios no residenciales aumentó un 9,8 %.
En agosto de 2026, en comparación con el mes anterior, el volumen de la construcción aumentó un 12,9 %; en concreto, en la categoría de viviendas, un 0,2 %; en la de edificios no residenciales, un 25,3 %; y en la de obras de ingeniería, un 8,8 %.
Según los datos ajustados estacionalmente del ministerio, los índices de producción de la construcción en agosto de 2026 se situaron en el 62 % en la construcción residencial, en el 155 % en la no residencial en la de obras de ingeniería, del 112 %, y, teniendo en cuenta el efecto de los días naturales, las cifras se sitúan en el 63,1 %, el 156,5 % y el 115,4 %, respectivamente.
La proporción de nuevas obras de construcción en el volumen total de obras realizadas en julio fue del 44,6 %, la de reparaciones, del 30,3 %, y la de reconstrucciones y otras obras, del 25,1 %.
construcción, infraestructura, inmobiliaria, Oficina Estatal de Estadística, UCRANIA
El fundador de la empresa Autostrada, Maksim Shkil, ha comunicado que la empresa sigue llevando a cabo todos los trabajos en las instalaciones de acuerdo con los calendarios aprobados, según ha escrito en Facebook.
«… Autostrada colabora en la restauración de la infraestructura dañada y en la protección de las instalaciones ante el recrudecimiento de los ataques rusos. Hacemos todo lo que está en nuestra mano para proteger a las personas y a las infraestructuras de importancia crítica. Somos conscientes de la compleja situación de las finanzas públicas. Autostrada sigue llevando a cabo los trabajos en todas las instalaciones de acuerdo con los calendarios aprobados. Partimos de la base de que el Estado cumplirá sus obligaciones con el sector por los trabajos ya realizados una vez que se reciba la ayuda financiera internacional», reza la publicación del fundador de la empresa en Facebook.
Anteriormente, el grupo empresarial «Autostrada» había comunicado que suspendía las obras en todas las instalaciones de Ucrania debido a la suspensión de los gastos de capital por parte del Estado.
Autostrada, construcción, financiación, infraestructura, ШКІЛЬ
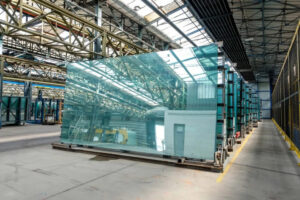
La empresa NovaSklo, perteneciente al grupo inversor ucraniano EFI Group, ha pasado a la siguiente fase práctica de la ejecución del proyecto de la primera fábrica moderna de vidrio flotado de Ucrania, con un coste aproximado de 250 millones de euros: la empresa ha iniciado el proceso de selección del contratista general para la construcción de la planta.
La licitación se convocó el 18 de septiembre de 2026. NovaSklo busca un contratista capaz de llevar a cabo el conjunto completo de obras de construcción de una gran instalación industrial.
El proyecto se llevará a cabo en Velyka Dymerka, en la región de Kiev, a unos 25 km de la capital. Según la información facilitada por la Corporación Financiera Internacional (CFI), la futura fábrica está diseñada para producir unas 800 toneladas de vidrio al día. La planta fabricará vidrio transparente, especialmente transparente, energéticamente eficiente con recubrimientos y vidrio templado.
La IFC presta apoyo en materia de asesoramiento al proyecto en colaboración con Japón. La corporación estima el coste aproximado de la planta en 250 millones de euros, y el inicio de la construcción está previsto para finales de 2026, con la posterior puesta en marcha de la planta en 2028.
El componente internacional del proyecto no se limita a la financiación y el asesoramiento de la IFC. El socio tecnológico de NovaSklo es Pilkington Technology Management, que forma parte del grupo japonés NSG Group, uno de los mayores fabricantes mundiales de vidrio arquitectónico y para automóviles.
Los especialistas de NSG acompañarán el proyecto en las fases de diseño, construcción y puesta en marcha de la línea de producción, incluyendo la optimización de la tecnología, la eficiencia energética y los sistemas de seguridad industrial.
Una vez alcanzada la capacidad prevista, la planta creará más de 300 puestos de trabajo y se convertirá en la primera gran planta ucraniana de producción de vidrio flotado.
El impacto económico del proyecto puede extenderse mucho más allá de la propia empresa. Ucrania sigue dependiendo del vidrio laminado importado, mientras que la rehabilitación de viviendas, inmuebles comerciales e infraestructuras en los próximos años puede generar una demanda interna considerable.
La puesta en marcha de una producción propia permitirá sustituir parte de las importaciones y crear una cadena local de materias primas y transformación para los fabricantes de ventanas, sistemas de fachada, acristalamientos y otros materiales de construcción.
Paralelamente, NovaSklo está configurando una cadena de suministro internacional incluso antes de la puesta en marcha de la planta. En junio de 2026, NovaSklo Trade firmó un acuerdo exclusivo para la distribución del vidrio arquitectónico Pilkington en Ucrania.
De este modo, el proyecto aúna el capital industrial ucraniano, las tecnologías del grupo japonés NSG, la experiencia de la IFC y el apoyo de Japón, y constituye uno de los mayores proyectos industriales nuevos que se están preparando actualmente para su construcción en Ucrania.
La evaluación del ciclo de vida de los edificios, o Life Cycle Assessment (LCA), está pasando gradualmente en Europa de ser una herramienta voluntaria a convertirse en un elemento de la normativa obligatoria, y está cambiando el enfoque respecto al diseño, la elección de materiales y el cálculo del coste real de un edificio a lo largo de todo su periodo de vida útil.
Así se recoge en un informe analítico de la empresa ucraniana de ingeniería y construcción Rauta, publicado el 20 de septiembre de 2026.
Según los datos del informe «Global Status Report for Buildings and Construction 2025-2026» del Programa de las Naciones Unidas para el Medio Ambiente (PNUMA) citados por la empresa, la construcción y el funcionamiento de los edificios representan casi el 50 % de la extracción global de materiales y alrededor del 37 % de las emisiones mundiales de dióxido de carbono. Esto hace que los inversores y los proyectistas presten mayor atención no solo al coste inicial de la construcción, sino también al impacto medioambiental del edificio a lo largo de décadas de uso.
El LCA evalúa el impacto de un edificio o de un material concreto sobre el medio ambiente desde el momento de la extracción de la materia prima hasta la producción, el transporte, la construcción, la explotación, la reparación, el desmantelamiento y el reciclaje o la eliminación final.
La metodología incluye el análisis del potencial de calentamiento global, el consumo de energía y agua, las emisiones a la atmósfera, al agua y al suelo, así como la generación de residuos. En Ucrania, este enfoque se basa, en particular, en las normas internacionales ISO 14040 e ISO 14044 y en la norma europea EN 15978.
Según la valoración de Rauta, la aplicación del ACV ya en la fase de diseño permite a los arquitectos y constructores comparar soluciones alternativas no solo en función del precio o de las características de aislamiento térmico, sino también en función de la huella de carbono total.
Esto permite modificar los materiales o las soluciones constructivas incluso antes de que comience la construcción, cuando los ajustes en el proyecto resultan mucho más económicos. El ACV también puede mejorar la puntuación de los edificios durante la certificación según los sistemas internacionales LEED, BREEAM y DGNB.
Un elemento importante de este análisis son las declaraciones ambientales de producto (EPD), que contienen datos contrastados sobre el impacto de un material concreto en el medio ambiente. La integración de esta información en el modelo BIM permite recalcular automáticamente los indicadores medioambientales de toda la obra tras introducir cambios en el proyecto.
Según Rauta, para el cálculo del LCA se utilizan tanto soluciones de software universales como SimaPro, Sphera LCA y openLCA, como sistemas especializados para la construcción como Athena Impact Estimator y Preoptima, así como complementos para Revit, en particular One Click LCA, Tally y Beacon.
La aplicación de esta metodología también modifica los criterios de selección de los materiales de construcción. Se da prioridad a las soluciones con un menor índice de carbono incorporado, una vida útil prolongada, la posibilidad de reparación y sustitución sin interrumpir el funcionamiento del edificio, así como la reutilización o el reciclaje.
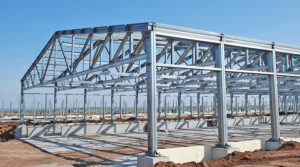
En Rauta señalan que, según estos criterios, las estructuras portantes y de cerramiento de acero pueden presentar una serie de ventajas gracias a su menor peso, a los menores costes de cimentación y transporte, así como a la posibilidad de reciclar el acero y reutilizar las estructuras metálicas, las chapas perfiladas, los paneles sándwich y los elementos de fachada.
Un factor especialmente importante para el mercado de la construcción ucraniano es el cambio en la normativa europea.
La Directiva de la UE sobre la eficiencia energética de los edificios (EPBD) (UE) 2024/1275 prevé la introducción gradual de la contabilización de la huella de carbono total de los nuevos edificios a lo largo de todo su ciclo de vida. A partir de 2028, el indicador de potencial de calentamiento global (GWP) deberá incluirse en los certificados de eficiencia energética de los nuevos edificios de gran tamaño con una superficie superior a 1 000 m², y a partir de 2030, en todos los edificios de nueva construcción.
En Ucrania aún no existe la obligación de realizar cálculos de LCA, por lo que esta metodología se utiliza principalmente en proyectos con clientes internacionales o con financiación internacional.
Al mismo tiempo, la Orden n.º 168 del Ministerio de Desarrollo de las Comunidades y los Territorios, de 6 de febrero de 2025, que establece los requisitos para los edificios con un nivel de consumo energético cercano a cero, sienta las bases para una transición gradual de la evaluación exclusiva de la eficiencia energética a una evaluación más amplia del ciclo de vida.
En Rauta consideran que la integración europea y la reconstrucción posguerra pueden suponer un estímulo adicional para la difusión del ACV en Ucrania, ya que las organizaciones financieras internacionales y los donantes se orientan cada vez más hacia proyectos que cumplen con los estándares europeos de eficiencia energética y construcción sostenible.
Las empresas que empiecen a utilizar el ACV antes incluso de que se introduzcan requisitos normativos obligatorios pueden obtener ventajas en forma de menores costes de explotación, una mayor capacidad para atraer financiación internacional y una adaptación más rápida a la futura normativa europea.
Un instrumento distinto es el Life Cycle Costing (LCC), que no evalúa el impacto medioambiental, sino el coste total de propiedad de un edificio a lo largo de su ciclo de vida. La combinación de la LCA y el LCC permite al inversor evaluar simultáneamente las consecuencias medioambientales y los costes financieros a largo plazo de las distintas soluciones de proyecto.
De este modo, el enfoque de la evaluación de un edificio está pasando gradualmente de minimizar el coste inicial de construcción a analizar el coste total y el impacto medioambiental a lo largo de décadas de explotación.
Fuente original: artículo de Rauta «Cómo la evaluación del ciclo de vida de los edificios está cambiando el enfoque del diseño y la selección de materiales», publicado el 20 de septiembre de 2026. Rauta: evaluación del ciclo de vida de los edificios



