
Die italienische Regierung hat vorgeschlagen, ab dem 1. Januar 2027 eine Steuer auf nicht realisierte Wertsteigerungen von Finanzanlagen für vermögende natürliche Personen einzuführen, die ihren steuerlichen Wohnsitz ins Ausland verlegen. Der Steuersatz der sogenannten „Exit-Steuer“ wird 26 % betragen, und die neuen Vorschriften gelten für Investoren mit entsprechenden Vermögenswerten im Wert von mindestens 800.000 Euro.
Die entsprechenden Bestimmungen sind in Artikel 17 des Gesetzentwurfs zum italienischen Staatshaushalt für das Jahr 2027 enthalten, der von der Regierung unter Ministerpräsidentin Giorgia Meloni verabschiedet wurde. Das Dokument erhielt am 30. Oktober die erforderliche Zustimmung des italienischen Präsidenten Sergio Mattarella und wurde zur parlamentarischen Beratung weitergeleitet.
Gemäß dem Gesetzentwurf gilt die neue Steuer für natürliche Personen, die in mindestens sechs der letzten zehn Steuerjahre in Italien ansässig waren und beschlossen haben, ihren steuerlichen Wohnsitz in einen anderen Staat zu verlegen.
Voraussetzung ist das Vorhandensein von Finanzvermögen und Vermögensrechten, die unter die entsprechende Regelung fallen, mit einem Gesamtwert von mindestens 800.000 Euro. Dabei entsteht eine Steuerpflicht nur in Fällen, in denen Italien nach dem Wechsel des Wohnsitzes das Recht verliert, die entsprechenden Kapitalerträge zu besteuern.
Die Steuer wird nicht auf den gesamten Wert der Vermögenswerte erhoben, sondern auf den kumulierten Gewinn, den der Anleger durch deren Verkauf noch nicht erzielt hat.
Insbesondere geht es dabei um den Anstieg des Marktwerts von Aktien, Unternehmensanteilen, Wertpapieren und anderen Finanzinstrumenten. Zur Ermittlung der Steuerbemessungsgrundlage wird die positive Differenz zwischen dem Marktwert der Vermögenswerte und ihrem steuerlichen Anschaffungswert berücksichtigt.
Wenn ein Anleger beispielsweise ein Wertpapierpaket für 700.000 Euro erworben hat und dessen Wert zum Zeitpunkt der Ermittlung der Steuerbemessungsgrundlage auf 1 Mio. Euro gestiegen ist, beträgt der nicht realisierte Gewinn 300.000 Euro. Bei einem Standardsatz von 26 % beläuft sich die Steuer auf 78.000 Euro, selbst wenn der Anleger die Vermögenswerte tatsächlich nicht verkauft hat.
Gleichzeitig ist für Erträge aus bestimmten Staatsanleihen eine Sonderregelung vorgesehen. In die Steuerbemessungsgrundlage fließen nur 48,08 % des entsprechenden Gewinns ein, was einen effektiven Steuersatz von etwa 12,5 % ergibt.
Die Standardfrist für die Zahlung der Exit-Steuer beträgt 180 Tage ab dem Zeitpunkt des Inkrafttretens der Änderung des steuerlichen Wohnsitzes.
Für Personen, die in Länder der Europäischen Union oder in Staaten umziehen, mit denen Italien entsprechende Abkommen über die Zusammenarbeit im Steuerbereich geschlossen hat, ist jedoch die Möglichkeit eines Zahlungsaufschubs vorgesehen.
Dazu muss der Investor eine Vorauszahlung in Höhe von 50 % der berechneten Steuer leisten und eine finanzielle Sicherheit hinterlegen.
Bei einem Umzug in ein anderes EU-Land kann der Zahlungsaufschub für fünf Steuerzeiträume gelten, bei anderen Staaten, die die festgelegten Bedingungen erfüllen, für bis zu zehn.
Werden die Vermögenswerte innerhalb dieser Frist nicht veräußert, erlischt die Steuerschuld, und zu viel gezahlte Beträge sind zurückzuerstatten. Ähnliche Bestimmungen gelten für bestimmte Fälle der Vererbung von Vermögenswerten oder der Rückkehr eines Investors nach Italien.
Das neue System gilt auch für bestimmte Arten von gemeinnützigen Vereinen und Organisationen, die ihren steuerlichen Sitz ins Ausland verlegen.
Nach Schätzungen des italienischen Ministeriums für Wirtschaft und Finanzen werden sich die Einnahmen aus der neuen Steuer im Jahr 2027 auf rund 3,37 Mio. EUR und in den Jahren 2028 bis 2031 auf jährlich 6,74 Mio. EUR belaufen. Ab 2032 wird die Nettoauswirkung auf den Haushalt unter Berücksichtigung der erwarteten Rückerstattung eines Teils der Zahlungen auf 3,37 Mio. Euro pro Jahr geschätzt.
Italien schlägt faktisch vor, den Mechanismus zur Besteuerung bei einem Wechsel des steuerlichen Wohnsitzes, der bisher für Unternehmen und Unternehmer galt, auf private Investoren auszuweiten.
Ein ähnlicher Mechanismus gilt bereits in Frankreich, wo die Besteuerung nicht realisierter Gewinne bei einem Wechsel des steuerlichen Wohnsitzes bei Vorhandensein entsprechender Finanzanlagen und Erfüllung der gesetzlich festgelegten Bedingungen zur Anwendung kommt.
Die vorgeschlagenen Änderungen könnten für internationale Investoren, Eigentümer von Unternehmensvermögen und vermögende Ausländer von Bedeutung sein, die Italien als Land ihres langfristigen steuerlichen Wohnsitzes nutzen.
In den letzten Jahren hat Italien vermögende Ausländer mit einer Sonderregelung zur pauschalen Besteuerung ausländischer Einkünfte angezogen. Für neue Teilnehmer dieser Regelung beträgt die jährliche Zahlung ab 2026 300.000 Euro statt wie bisher 200.000 Euro.
Die Einführung einer Exit-Steuer könnte sich auf die Steuerplanung solcher Investoren auswirken, insbesondere wenn sie einen späteren Umzug in ein anderes Land in Betracht ziehen. Gleichzeitig bedarf die Anwendung der neuen Bestimmungen auf Teilnehmer der Sonderregelung einer weiteren rechtlichen Klärung.
Dabei handelt es sich bei dem vorgeschlagenen Mechanismus nicht um eine allgemeine Ausreisesteuer aus Italien und er sieht keine automatische Erhebung von 26 % des Wertes von Wohnimmobilien oder des gesamten Vermögens einer natürlichen Person vor.
Der Gesetzentwurf muss bis Ende 2026 vom italienischen Parlament geprüft und verabschiedet werden. Im Zuge der Verabschiedung des Gesetzes können die Höhe der Steuer, die Anwendungsbedingungen und die Modalitäten für die Gewährung von Stundungen geändert werden.
Italien bleibt einer der größten europäischen Immobilienmärkte und ein beliebtes Ziel für internationale Investoren, insbesondere für diejenigen, die den Erwerb von Wohnimmobilien in Verbindung mit einer Verlagerung ihres steuerlichen Wohnsitzes in Betracht ziehen. Die vorgeschlagenen Änderungen könnten ein zusätzlicher Faktor bei der Wahl des Wohnsitzlandes und der langfristigen Investitionsplanung sein.
Quellen: Gesetzentwurf zum italienischen Haushalt für die Jahre 2027–2029, Artikel 17, von der Regierung am 28. Oktober 2026 verabschiedet; Präsident von Italien, offizielle Zustimmung zur Einbringung des Gesetzentwurfs vom 30. Oktober 2026; Investment Migration Insider, 31. Oktober 2026.
Aufenthaltsrecht, FINANZEN, INVESTITION, ITALIEN, STEUERN, КАПИТАЛ
Die Gesamtzahlungen für Betriebssteuern (ohne Verbrauchsteuern auf Kraftstoffe und Zollabgaben) beliefen sich im Zeitraum Januar bis Juni 2026 auf 8,727 Mrd. UAH, was einem Anstieg von 15,8 % gegenüber dem gleichen Zeitraum des Jahres 2025 und von 58 % gegenüber dem ersten Halbjahr 2024 entspricht.
Dies teilte der Direktor der „Beratungsgruppe A-95“, Serhij Kuyun, unter Berufung auf Daten der Vorläufigen Untersuchungskommission für wirtschaftliche Sicherheit der Werchowna Rada mit.
„Der wohl aussagekräftigste Indikator für den schrittweisen Austritt der Tankstellenketten aus dem ‚Schatten‘ ist die Entwicklung der Abführung von ‚Lohn‘-Steuern (Einkommensteuer und Sozialversicherungsbeitrag) und damit einhergehend der Anstieg der offiziellen Gehälter“, – schrieb er am 20. Oktober in „DT“.
Insgesamt stiegen nach Angaben des Experten bei den 40 führenden Tankstellenketten die Abgaben für „Lohnsteuern“ um 82 % – von 1,993 Mrd. auf 3,618 Mrd. UAH im ersten Halbjahr 2024 bzw. 2026. Und das durchschnittliche Bruttogehalt der Beschäftigten stieg in den Vergleichszeiträumen von 12,1 Tausend auf 22,7 Tausend UAH pro Monat, was einem Anstieg von 88 % entspricht.
„Diese Zahlen zeigen, dass diese Branche noch vor zwei Jahren überwiegend ‚unter der Hand‘ zahlte. Es gab solche, die offiziell sogar weniger als den staatlich festgelegten Mindestlohn zahlten. Doch es hat sich etwas getan“, merkte Kuyun an.
Seinen Angaben zufolge war der Markt gezwungen, die „Lohnpolitik“ im Jahr 2025 zu überdenken, als die „wirtschaftliche“ Bindung von Mitarbeitern einsetzte, insbesondere bei Unternehmen der Energiewirtschaft. Eines der Kriterien ist ein offizielles Gehalt pro juristischer Person von mindestens 20.000 UAH, das ab dem 1. September dieses Jahres von der Regierung auf das Dreifache des Mindestlohns – 25.941 UAH – angehoben wurde.
Wie der Experte erklärte, ist ein weiterer interessanter Indikator für den Kraftstoffmarkt die Körperschaftssteuer (KSt), die bis Dezember 2024 von der absoluten Mehrheit der Tankstellenketten entweder gar nicht oder nur symbolisch gezahlt wurde. Genau aus diesem Grund haben die Regierung und das Parlament eine feste Abgabe festgelegt – eine Vorauszahlung auf die Körperschaftsteuer, die unabhängig vom Ergebnis der wirtschaftlichen Tätigkeit nicht zurückerstattet wird. Die Grundzahlung beträgt 60.000 UAH pro Monat und gilt für viele Tankstellen.
„Das Ergebnis spricht mehr als tausend Worte: Im ersten Halbjahr 2026 zahlten die Top-40-Ketten 1,72 Mrd. UAH Körperschaftssteuer, was 70 % mehr ist als im gleichen Zeitraum des Jahres 2024, also vor der Einführung der Vorauszahlung der Körperschaftssteuer“, betonte der Direktor von „A-95“.
Seinen Angaben zufolge verschlechtert sich die Lage in der Branche derzeit aufgrund verstärkter Angriffe des Aggressors sowie der Beschädigung und Zerstörung von Vermögenswerten. Gleichzeitig wird der Druck der Regierung auf die Kraftstoffpreise immer spürbarer. Wie die Statistiken zeigen, bleibt der Aufschlag der Tankstellen auf Diesel und Benzin in den Jahren 2024–2026 trotz steigender Kosten stabil.
„All dies könnte zu einem Rückgang der Steuereinnahmen führen. Andererseits besteht, wie die genannten Zahlen zeigen, Potenzial für eine weitere Bekämpfung der Schattenwirtschaft“, meint Kuyun.
A-95, Bekämpfung der Schattenwirtschaft, gehalt, KRAFTSTOFF, STEUERN, TANKSTELLEN, КУЮН
Seit Anfang 2026 und bis zum 16. Oktober hat die AG „NAEK ‚Energoatom‘“ 47 Mrd. UAH an Steuern, Abgaben und Pflichtzahlungen an den Staatshaushalt und die kommunalen Haushalte gezahlt, darunter 7,1 Mrd. UAH an Dividenden, teilte das Unternehmen am Mittwoch mit.
„Energoatom“ ist einer der größten Steuerzahler des Landes und gewährleistet die vollständige und fristgerechte Begleichung seiner Steuerverbindlichkeiten“, hieß es bei der NAEK.
Bei „Energoatom“ wurde daran erinnert, dass das Unternehmen im Jahr 2025 über 44,6 Mrd. UAH an die Haushalte aller Ebenen gezahlt hat.
Das Ministerkabinett der Ukraine hat mit dem Erlass Nr. 399-r vom 29. April 2026 „Fragen der Jahreshauptversammlung der AG „NAEK „Energoatom““ den Nettogewinn in Höhe von 18.688.306.075 UAH bestätigt, gemäß dem konsolidierten Jahresabschluss des Unternehmens für das Jahr 2025. 50 % des Gewinns in Höhe von 9.344.153.037,5 UAH leitete die Regierung zur Ausschüttung von Dividenden an den Staatshaushalt weiter.
DIVIDENDEN, ENERGOATOM, Kernenergie, STAATSHAUSHALT, STEUERN
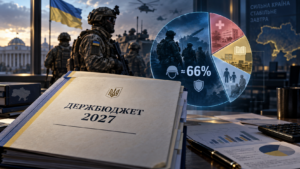
Die direkten Mittel für Sicherheit und Verteidigung im Entwurf des ukrainischen Staatshaushalts 2027 belaufen sich auf rund 4,855 Billionen UAH beziehungsweise 66,8 % aller geplanten Ausgaben, berichtet das Informations- und Analysezentrum Experts Club.
Unter Einbeziehung staatlicher Garantien von 30 Mrd. UAH beziffert die Regierung die gesamten Verteidigungsressourcen auf 4,885 Billionen UAH. Gegenüber dem Plan für 2026 entspricht dies einem Anstieg um rund 517,8 Mrd. UAH oder 11,9 %.
Der größte Teil des Zuwachses entfällt auf Sold, Gehälter und damit verbundene Abgaben. Dieser Posten steigt von 1,454 Billionen UAH auf 1,792 Billionen UAH. Die vergleichbaren Ausgaben für Waffen und militärische Ausrüstung bleiben laut Präsentation des Finanzministeriums dagegen nahezu unverändert: 2,299 Billionen UAH gegenüber 2,297 Billionen UAH im Jahr 2026.
Auch die zivilen Bereiche erhalten nominal mehr Mittel. Die Sozialausgaben steigen auf 540,3 Mrd. UAH, die Bildungsausgaben auf 328,5 Mrd. UAH und die Gesundheitsausgaben auf 292,5 Mrd. UAH. Ein Teil dieses Zuwachses wird jedoch durch die prognostizierte durchschnittliche Jahresinflation von 8,6 % aufgezehrt.
Der Haushaltsentwurf stützt sich zudem auf mehrere Steuermaßnahmen, die noch gesetzlich verabschiedet werden müssen. Dazu gehört die Erhöhung des regulären Mehrwertsteuersatzes von 20 % auf 21 %, die zusätzliche Einnahmen von 58,7 Mrd. UAH bringen soll. Insgesamt sollen vier vorgeschlagene Steuermaßnahmen 117,3 Mrd. UAH einbringen.
Der Makroausblick geht für 2027 von einem realen BIP-Wachstum von 1,3 %, einer durchschnittlichen Inflation von 8,6 % und einem durchschnittlichen Wechselkurs von 47,1 UAH je US-Dollar aus.

Das ukrainische Ingenieur- und Bauunternehmen „Rauta“ wurde in die Liste der Steuerzahler mit einem hohen Maß an freiwilliger Einhaltung der ukrainischen Steuergesetze aufgenommen, teilte das Unternehmen unter Verweis auf den Erlass Nr. 600 der Staatlichen Steuerbehörde vom 31. August 2026 mit.
Nach Angaben von Rauta erfüllt das Unternehmen seine steuerlichen Verpflichtungen fristgerecht und in vollem Umfang und hat keine Steuerschulden.
„Verantwortungsbewusstes Unternehmertum bedeutet nicht nur die Erfüllung von Verpflichtungen, sondern vor allem die Werte, von denen sich das Unternehmen täglich leiten lässt. Ehrlichkeit in allen Aspekten unserer Arbeit und die gewissenhafte Zahlung von Steuern sind unser Beitrag zur Stärkung der ukrainischen Wirtschaft“, erklärte Andrij Ozeichuk, Geschäftsführer von Rauta.
Der Staatliche Steuerdienst teilte am 7. September mit, dass bis August 2026 9.706 Unternehmen in die neue Liste der Steuerzahler mit einem hohen Maß an freiwilliger Einhaltung der Rechtsvorschriften aufgenommen wurden – die höchste Zahl seit Beginn der Erstellung dieser Liste. Im Vergleich zum August 2025 stieg ihre Zahl um fast 36 %.
Von der Gesamtzahl entfallen 9.132 auf juristische Personen, darunter 5.068 Unternehmen im allgemeinen Steuersystem, 484 „Dija.City“-Residenten, 1.707 juristische Personen, die die Einheitssteuer der Gruppe III entrichten, sowie 1.873 Steuerzahler der Gruppe IV. Weitere 574 Einträge auf der Liste sind Einzelunternehmer.
Die in der Liste aufgeführten Unternehmen haben von Januar bis Juni 2026 Steuern in Höhe von 192,7 Mrd. UAH an den Gesamthaushalt abgeführt, was 16,23 % aller Steuereinnahmen in diesem Zeitraum entspricht. Die offizielle Liste, die im August genehmigt wurde, will der Staatliche Steuerdienst am 18. September auf seinem Portal veröffentlichen. Informationsmitteilungen an die in der Liste aufgeführten Steuerzahler wurden am 1. September über die elektronischen Portale versandt.
Der Staatliche Steuerdienst erstellt eine solche Liste vierteljährlich. Zu den allgemeinen Anforderungen gehören das Fehlen von Steuerrückständen und Verstößen gegen die Fristen für die Abgabe von Steuererklärungen, das Fehlen des Status als risikobehafteter Umsatzsteuerzahler sowie das Fehlen von Sanktionen und Insolvenzverfahren. Bei juristischen Personen, die dem allgemeinen Steuersystem unterliegen, werden zudem die Höhe der gezahlten Körperschaftssteuer und Umsatzsteuer im Vergleich zu den Branchendurchschnittswerten sowie die Höhe der Mitarbeitergehälter berücksichtigt.
Rauta ist seit über 25 Jahren auf dem ukrainischen Baumarkt tätig und hat sich auf die Planung, Lieferung und Montage von Konstruktionen für Gewerbe- und Industriegebäude, die Sanierung von Objekten sowie die Generalunternehmerschaft spezialisiert. Das Unternehmen ist der exklusive Lieferant von gewerblichen Produkten des finnischen Ruukki-Konzerns in der Ukraine. Nach Angaben von Rauta hat das Unternehmen seit seiner Gründung über 1.000 Projekte realisiert und mehr als 2 Millionen Quadratmeter Sandwichpaneele geliefert.
Trotz Beschuss und Zerstörungen gelang es DTEK, die Steuerzahlungen im Zeitraum Januar bis März 2026 auf 14 Mrd. zu erhöhen, was einem Anstieg von 10 % im Vergleich zum Vorjahreszeitraum entspricht, teilte der Energiekonzern am Montag mit.
„An den zentralen Haushalt wurden fast 13 Mrd. UAH gezahlt, an die lokalen Haushalte über 1 Mrd. UAH“, hieß es seitens des Unternehmens.
Wie DTEK erklärte, bereitet sich der Konzern weiterhin intensiv auf den kommenden Winter vor und investiert daher in die Instandsetzung von Wärmekraftwerken und Stromnetzen nach feindlichen Angriffen sowie in den aktiven Bau neuer Anlagen für erneuerbare Energien.
In beide genannten Bereiche wurden seit Beginn der groß angelegten Invasion über 101 Mrd. UAH investiert.



