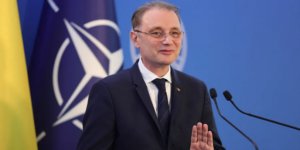
Según informa Experts.news, la falta de un mecanismo extrajudicial eficaz para la resolución de la deuda derivada de los créditos al consumo propicia un número considerable de litigios entre las entidades financieras y los prestatarios. Al mismo tiempo, es precisamente el procedimiento judicial el que permite verificar la justificación de los intereses aplicados y proteger a los consumidores frente a exigencias financieras excesivas, opina el juez del Tribunal Supremo de Ucrania, Vasyl Krat.
Tal y como se señala en el estudio del servicio analítico «OpenDataBot», publicado el 28 de octubre de 2026, las diez mayores entidades demandantes del país operan en el sector financiero.
La empresa «Ukr Credit Finance» encabeza la clasificación, con 80 421 causas judiciales iniciadas a raíz de sus demandas durante el año 2026 (aún no completado). En segundo lugar se sitúa «Centro del Consumidor», con 68 076 causas.
En total, de las cien personas jurídicas que más recurrieron a los tribunales en 2026, 39 operan en el sector de los créditos y otros servicios financieros.
Al comentar los resultados del estudio, Krat señaló que la normativa vigente sobre el cobro de deudas de créditos al consumo limita las posibilidades de recurrir a las escrituras ejecutivas notariales y al procedimiento de arbitraje.
Como consecuencia, los acreedores se ven obligados a recurrir a los tribunales estatales.
Según el juez, el problema se agrava por las consecuencias financieras de una guerra a gran escala. La pérdida del empleo, de los ingresos y de los bienes obliga a una parte de la población a recurrir a formas accesibles de crédito a corto plazo, en particular a los microcréditos.
Sin embargo, la posibilidad de obtener un crédito rápidamente no siempre se corresponde con la capacidad del prestatario para cumplir sus obligaciones a tiempo.
Las tasas de interés excesivas siguen siendo un problema aparte.
Krat informó de que, en uno de los casos judiciales, la tasa de interés anual real de un crédito ascendía al 1 139 966 %.
Dicha cifra, citada por el juez como ejemplo de la práctica judicial, no corresponde a la tasa permitida actualmente para los nuevos créditos al consumo.
En Ucrania, desde el 20 de agosto de 2024, está en vigor un límite máximo del 1 % para el tipo de interés diario de los créditos al consumo.
La norma correspondiente fue establecida por la Ley n.º 3498-IX, de 22 de noviembre de 2023, con una reducción gradual del tipo permitido durante el período transitorio.
Tal y como aclaró el Tribunal Supremo el 14 de septiembre de 2026, en el caso de los contratos celebrados tras la finalización del período transitorio, la cláusula relativa a un tipo de interés diario que supere el máximo establecido por ley no es aplicable en la parte en que se exceda dicho máximo.
Sin embargo, las nuevas restricciones no se aplican automáticamente a los contratos celebrados antes de la entrada en vigor de las modificaciones correspondientes.
En particular, al examinar los litigios relativos a antiguos contratos de crédito, es necesario tener en cuenta la fecha de su celebración, la posible prórroga del plazo del crédito y las disposiciones de la legislación vigente en el período correspondiente.
Estas cuestiones fueron examinadas por la Sala Unificada del Tribunal Civil de Casación, integrada en el Tribunal Supremo, en particular en la resolución de 7 de septiembre de 2026 en el asunto n.º 552/672/23.
El tribunal señaló que, en determinadas circunstancias, las condiciones excesivas o redactadas de forma ambigua de un contrato de crédito pueden ser objeto de control judicial en aplicación de la legislación sobre protección de los derechos de los consumidores.
No obstante, para determinados medios de defensa es necesario que el prestatario presente las reclamaciones correspondientes, mientras que el tribunal puede interpretar las disposiciones ambiguas del contrato a favor del consumidor directamente durante la resolución del litigio.
La cuestión reviste una gran importancia económica.
Según la información de «OpenDataBot», basada en las estadísticas del Banco Nacional de Ucrania, a 1 de julio de 2026 la deuda total de la población con las entidades de microfinanzas ascendía a 32 320 millones de UAH.
Desde principios de año, esta cifra ha aumentado un 17 %, es decir, 4.7 mil millones de hryvnias.
Durante el primer semestre, los ucranianos celebraron casi 4,2 millones de contratos con entidades de microfinanzas por un importe total de 37,5 mil millones de hryvnias.
El aumento de la deuda crediticia, junto con las restricciones a la ejecución extrajudicial, supone una carga adicional para el sistema judicial. No obstante, los datos disponibles no permiten determinar qué parte de los nuevos procedimientos judiciales está directamente relacionada con microcréditos vencidos ni cuántos de ellos se refieren a la impugnación de los intereses devengados.
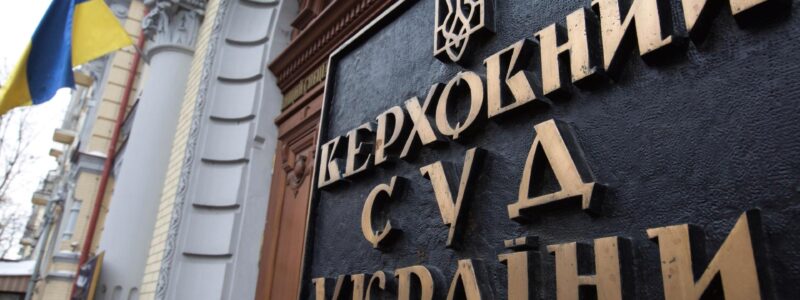
El Tribunal Supremo de Ucrania es el tribunal de mayor rango del sistema judicial del país. Forma parte de él el Tribunal Civil de Casación, que se ocupa, en particular, de los litigios relacionados con el cumplimiento de las obligaciones crediticias y la protección de los derechos de los consumidores de servicios financieros.
Fuentes: «OpenDataBot», estudio del 28 de octubre de 2026; Tribunal Supremo de Ucrania, aclaración de Vasyl Krat del 14 de septiembre de 2026; Tribunal Supremo, materiales del Foro Judicial Nacional del 20 de octubre de 2026; «OpenDataBot», deuda por microcréditos.
crédito, Deuda, porcentaje, Tribunal Supremo, UCRANIA
Related: