
Как сообщает Experts.news, Turkish Airlines заняла первое место среди авиакомпаний Европы в региональном рейтинге World Airline Awards 2026 международной организации Skytrax, опубликованном 18 сентября.
Второе место среди европейских перевозчиков заняла Air France, третье — Lufthansa. Далее в рейтинге расположились Iberia, Virgin Atlantic, Swiss International Air Lines, British Airways, KLM Royal Dutch Airlines, Austrian Airlines и Finnair.
Таким образом, рейтинг десяти лучших авиакомпаний Европы выглядит следующим образом: Turkish Airlines, Air France, Lufthansa, Iberia, Virgin Atlantic, Swiss, British Airways, KLM, Austrian Airlines и Finnair.
Skytrax также опубликовала отдельные рейтинги по регионам Европы.
В Западной Европе первое место заняла Air France, второе — Lufthansa, третье — Virgin Atlantic. В Северной Европе лидером стала Finnair, за которой расположились SAS Scandinavian и Icelandair.
В Южной Европе первое место также заняла Turkish Airlines, второе — Iberia, третье — Vueling Airlines.
В Центральной Европе рейтинг возглавила польская LOT Polish Airlines. Второе место заняла Wizz Air, третье — Croatia Airlines. Для украинских пассажиров эти перевозчики имеют особое практическое значение, поскольку после закрытия гражданского воздушного пространства Украины значительная часть международных авиаперелетов осуществляется через аэропорты соседних европейских стран.
В Восточной Европе лидером рейтинга 2026 года стала латвийская airBaltic. На втором месте расположилась Air Serbia, на третьем — Georgian Airways. В первую пятерку также вошли Bulgaria Air и румынская TAROM.
Рейтинг World Airline Awards формируется на основе международного опроса пассажиров. Исследование 2025/2026 годов проводилось с сентября 2025-го по август 2026 года и охватило более 300 авиакомпаний. Респонденты представляли более 100 национальностей.
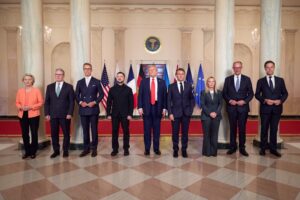
В ближайшее время должна состояться встреча с участием представителей Украины, США и Европы, сообщил президент Украины Владимир Зеленский по итогам встречи с представителями президента США Дональда Трампа Стивом Виткоффом и Джаредом Кушнером.
«Мы договорились, что в ближайшее время Украина, Европа и Америка встретятся. Не знаю, где состоится встреча. Возможно, снова в Украине», — сказал Зеленский на пресс-конференции в Киеве.
Президент отметил, что приезд американской делегации сработал для Киева «как Patriot», и подчеркнул потребности Украины в нём.
По его словам, во время встречи стороны обсудили вызовы, стоящие перед Украиной в преддверии зимы, и возможный зимний пакет мер.
Аналитический центр Experts Club проанализировал данные международной консалтинговой компании Savills о тенденциях на рынке недвижимости ведущих стран мира и определил ряд тенденций европейского рынка недвижимости в 2026 году.
Объем инвестиций в европейскую недвижимость во втором квартале 2026 года достиг 54 млрд евро, увеличившись на 7,7 % в годовом исчислении, свидетельствуют данные Savills.
Несмотря на общее увеличение объема сделок, Savills характеризует восстановление европейского рынка как неравномерное. Усиление макроэкономических и геополитических рисков заставило инвесторов повысить требования к качеству объектов.
Сегодня капитал преимущественно направляется в недвижимость, которая обеспечивает стабильный денежный поток, имеет прозрачную рыночную стоимость и находится в сегментах с долгосрочным структурным спросом.
Одним из главных бенефициаров новой инвестиционной стратегии стала так называемая «living real estate».
На многоквартирное арендное жилье, специализированные студенческие общежития, дома престарелых и жилье для пожилых людей в первом полугодии 2026 года пришлось уже 29% всех инвестиций в недвижимость Европы.
Таким образом, почти каждый третий евро институционального капитала, направленного в европейскую недвижимость, пришелся на объекты, непосредственно связанные с проживанием людей.
Рост интереса к этому сектору связан с дефицитом предложения жилья во многих крупных европейских городах, ростом арендной платы, демографическими изменениями и относительно высокой стабильностью доходов по сравнению с некоторыми традиционными видами коммерческой недвижимости.
В то же время меняется отношение инвесторов к офисам. Качественные современные офисные здания в центральных деловых районах продолжают пользоваться спросом, тогда как устаревшие и неудачно расположенные объекты значительно сложнее продать или профинансировать.
По оценке Savills, рынок фактически делится на активы двух типов. В первом случае инвесторы готовы конкурировать за качественные объекты с надежными арендаторами и прогнозируемым доходом. Во втором — недвижимость со слабой локацией, высокими будущими расходами или неопределенным спросом может длительное время оставаться вне инвестиционного интереса.
Savills отмечает, что Европа, как и прежде, остается важным направлением для глобального капитала, однако требования к инвестициям стали значительно жестче.
Наибольшие шансы привлечь средства имеют рынки, где уже произошла существенная коррекция стоимости и сформировалась более понятная точка входа для инвестора. Дополнительным преимуществом является ограниченное предложение новых объектов и стабильный спрос со стороны арендаторов.
«Восстановление происходит поэтапно и определяется уверенностью инвесторов в конкретных сделках, а не общим желанием идти на риск», — отмечают аналитики Savills.
Таким образом, европейский рынок недвижимости постепенно выходит из периода резкого повышения процентных ставок и переоценки активов, однако новый инвестиционный цикл существенно отличается от предыдущего. Капитал всё чаще направляется не просто в недвижимость как класс активов, а в конкретные сегменты с наиболее понятным долгосрочным спросом.
Первоисточник — Savills, Global Capital Markets Research Q2 2026 — Europe.
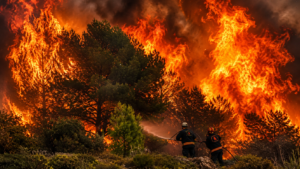
Пожарный сезон 2026 года в Европе стал одним из самых сложных по географии распространения огня и масштабам последствий, при этом Украина оказалась среди наиболее пострадавших стран континента, сообщает информационно-аналитический центр Experts Club со ссылкой на данные Global Wildfire Information System (GWIS), European Forest Fire Information System (EFFIS) и других европейских структур.
По состоянию на 31 августа площадь территорий, пройденных огнем в Украине, оценивалась GWIS в 413,1 тыс. га, или около 0,69% территории страны. Если не включать в прямое сравнение РФ, для которой система учитывает также огромные территории Сибири и Дальнего Востока, Украина занимает первое место среди государств географической Европы по абсолютной площади пожаров.
Далее следуют Испания — 242,1 тыс. га, Италия — 118,3 тыс. га, Франция — 105,1 тыс. га и Португалия — 60,5 тыс. га.
В Украине статистика пожаров имеет дополнительную специфику из-за войны. Спутниковые системы фиксируют территорию, пройденную огнем, но не определяют его причину. Поэтому наряду с жарой, засухой, неосторожным обращением с огнем и поджогами значительную роль могут играть обстрелы, взрывы и возгорания вдоль линии фронта.
Наибольшая нагрузка относительно размера территории фиксируется на Балканах. В Черногории огнем пройдено около 1,7% территории страны, в Боснии и Герцеговине — более 1%, в Северной Македонии — около 0,75%. В совокупности Черногория, Босния и Герцеговина, Северная Македония, Албания и Сербия имеют около 142 тыс. га выгоревших территорий.
Отдельной особенностью сезона стал резкий рост пожарной активности в странах, где крупные пожары традиционно менее распространены. В Бельгии площадь пожаров уже превысила средний показатель за 2012–2025 годы более чем в десять раз, в Нидерландах — примерно втрое, в Австрии — в 2,5 раза, во Франции — почти в 2,5 раза.
В самом ЕС к 30 августа было зафиксировано 636,1 тыс. га выгоревших территорий в рамках 1 861 крупного пожара. Это на 36% меньше, чем в рекордном 2025 году, однако более чем вдвое превышает средний многолетний уровень для аналогичного периода.
Офисная недвижимость в первом полугодии 2026 года вернулась на первое место среди направлений инвестиций в коммерческую недвижимость Центральной и Восточной Европы, свидетельствуют данные Colliers.
На офисы пришлось 29% общего объема инвестиций CEE-6 против 23% годом ранее. При общем объеме рынка EUR5,8 млрд это соответствует примерно EUR1,7 млрд вложений.
Вторым крупнейшим сегментом стала торговая недвижимость с долей 27% против 21% в первом полугодии 2025 года.
Еще быстрее рос интерес инвесторов к жилью и сегменту living. Его доля поднялась с 7% до 19%.
Одновременно промышленная и логистическая недвижимость, которая еще год назад была крупнейшим сегментом рынка, сократила свою долю с 31% до 17%. Это произошло не только из-за изменения активности непосредственно на рынке складов, но и вследствие быстрого роста сделок в других классах недвижимости.
Colliers отмечает, что в офисном сегменте инвесторы прежде всего ищут современные здания в сильных локациях с высокой энергоэффективностью и устойчивым потоком арендных платежей.
Для устаревших офисных зданий ситуация становится сложнее. Они либо должны проходить модернизацию, либо могут рассматриваться как объекты для изменения назначения.
Таким образом, структура рынка CEE постепенно меняется: после нескольких лет доминирования логистики капитал вновь активнее направляется в традиционные офисы и торговую недвижимость, а институциональное жилье превращается в самостоятельный крупный инвестиционный сегмент.
Чешский капитал стал одним из самых активных источников инвестиций на рынке недвижимости Центральной и Восточной Европы в первом полугодии 2026 года, свидетельствуют данные исследования Colliers.
Общий объём инвестиций чешских инвесторов в регионе оценивается примерно в 1,9 млрд евро. Особенно заметным было присутствие чешского капитала в Польше, крупнейшем инвестиционном рынке Центральной и Восточной Европы.
На долю инвесторов из Чехии пришлось 23,6 % всех вложений в польскую коммерческую недвижимость в январе–июне. На долю Германии пришлось около 19 %, польского капитала — 11,5 %, американского — 10,6 %, венгерского — 6,8 %.
Сама Чехия при этом осталась вторым по величине рынком CEE-6. В первом полугодии здесь было заключено сделок на сумму более 1,4 млрд евро. Это меньше рекордных 2,2 млрд евро за аналогичный период 2025 года, однако, по оценке Colliers, рынок остается одним из самых стабильных в регионе.
Доходность премиальных офисов в Праге оценивается примерно в 5,25%, первоклассных складских объектов — около 5%, торговых центров — около 6%. Это одни из самых низких ставок капитализации среди крупнейших рынков Центральной Европы, что отражает сравнительно высокую оценку чешских активов со стороны инвесторов.
Активность чешского капитала в соседних странах является частью более широкой тенденции. Colliers отмечает, что на рынках Центральной и Восточной Европы (CEE) растет значение не только глобальных фондов из США и Западной Европы, но и инвесторов из самой Центральной Европы.
Это постепенно формирует собственный региональный инвестиционный капитал, способный поддерживать сделки даже в периоды более осторожного отношения крупных международных фондов к региону.



