
Горнорудная компания Ferrexpo с активами в Украине завершила первое полугодие 2026 года с чистым убытком в размере $14,9 млн, что в 13,2 раза меньше показателя первого полугодия 2025 года, говорится в отчете компании, опубликованном в пятницу.
Согласно отчету, выручка снизилась в 2,3 раза — до $196 млн вследствие сокращения объемов продаж, а показатель EBITDA оказался отрицательным — $4 млн против положительного значения $4 млн в первом полугодии 2025 года, что отражает совокупное влияние снижения объемов продаж и цен реализации, а также роста производственных затрат.
После публикации утром финансовой отчетности акции подорожали с 28,9 пенсов до 32,88 пенсов, а завершили торги на отметке 32,48 пенсов, что означает рост на 13,33% по сравнению с ценой закрытия накануне. Последний раз они стоили так дорого более пяти месяцев назад.
Ferrexpo отметила, что сознательно сократила капитальные затраты (CapEx) до $10 млн с $28 млн в январе–июне 2025 года, направив 88% таких затрат на проекты, необходимые для поддержания деятельности, и лишь 12% — на проекты развития.
Из-за длительной задержки возмещения НДС и связанного с этим снижения финансовой ликвидности группа была вынуждена сократить объемы производства до одной линии по выпуску окатышей, говорится в отчете.
Общий объем товарной продукции за первое полугодие составил 1,556 млн тонн, что на 40% меньше по сравнению с предыдущим полугодием (завершившимся 31 декабря 2025 года) и на 54% меньше по сравнению с первым полугодием 2025 года.
Структура производства в первом полугодии 2026 года состояла из 89% окатышей и 11% товарного концентрата против 61% и 39% соответственно в первом полугодии 2025 года, когда более высокая доля производства концентрата обеспечивала дополнительные возможности на рынке в период пониженного спроса на окатыши и меньших рыночных премий, отметила Ferrexpo.
Временный председатель правления Лучио Дженовезе напомнил, что в начале сентября компания смогла привлечь $100 млн за счет дополнительной эмиссии акций, что существенно укрепило ликвидность и обеспечило дополнительную финансовую устойчивость и большую гибкость для управления постоянным операционным и финансовым давлением, с которым сталкивается бизнес.
«Однако дополнительный капитал не устраняет основных проблем, возникших в результате длительной задержки возмещения НДС, войны в Украине, ограничений на логистическую и энергетическую инфраструктуру, а также необходимости поддерживать дисциплинированное управление денежными средствами и оборотным капиталом», — отметил он.
В пятницу Ferrexpo уточнила, что денежные затраты на добычу по показателю C1 выросли до 81,3 доллара США за тонну с 77,1 доллара за первое полугодие 2025 года из-за увеличения объемов горных работ и технического обслуживания, влияния более высоких цен на электроэнергию и топливо, а также роста расходов на персонал.
Отмечается, что группа приложила значительные усилия для сокращения расходов с целью сохранения финансовой устойчивости. Эти меры включают сокращение продолжительности рабочего времени сотрудников, сокращение объемов закупок товаров и услуг, а также приостановку всех некритически важных капитальных вложений, накладных расходов и расходов на корпоративную социальную ответственность.
Кроме того, в первом полугодии 2026 года убытки от обесценения активов отсутствовали, тогда как в первом полугодии 2025 года они составили $154 млн.
В отчете Дженовезе подчеркнул, что дальнейшая приостановка возмещения НДС украинскими налоговыми органами остается существенной финансовой проблемой: по состоянию на 30 июня чистый остаток НДС к возмещению составлял $82,7 млн, а на 24 сентября Государственная налоговая служба приостановила возмещение НДС на общую сумму 3,885 млрд грн или $86,9 млн.
В отчете также отмечается, что в течение первых шести месяцев 2026 года Ferrexpo получила известия о гибели ещё 11 коллег, служивших в Вооружённых Силах Украины, и таким образом общее число погибших с начала полномасштабного вторжения России достигло 67 человек, тогда как в 2024 и 2025 годах число погибших составляло по 11 человек ежегодно.
Согласно отчету, по состоянию на конец июня 2026 года 804 сотрудника Ferrexpo проходили службу в ВСУ, а 218 человек были демобилизованы, тогда как на конец 2025 года таких было соответственно 771 и 194, а годом ранее — 706 и 160.
Ferrреxpo принадлежит 100%-ная доля ООО «Еристовский ГОК», 99,9% — ООО «Белановский ГОК» и 100% акций ЧАО «Полтавский ГОК».
Лондонская фондовая биржа (LSE) с начала мая приостановила торги акциями Ferrexpo из-за невозможности компании своевременно опубликовать годовую отчетность, которые возобновила 7 сентября.
В 2025 году компания сократила выручку на 16% — до $787 млн, её прибыль EBITDA упала в 2,5 раза — до $28 млн, а чистый убыток вырос почти в 4,5 раза — до $223,9 млн.
Metinvest B.V. (Нидерланды), материнская компания горно-металлургической группы «Метинвест», завершила январь-июнь текущего года с чистым убытком в $202 млн, тогда как в аналогичном периоде прошлого года чистый убыток составил $58 млн.
Согласно пресс-релизу Metinvest B.V. за I полугодие текущего года, опубликованному в понедельник, выручка за указанный период выросла на 3%, до $3,657 млрд с $3,555 млрд.
Компания за отчетный период снизила операционную прибыль на 64%, до $73 млн.
В первом полугодии 2026 года скорректированный показатель EBITDA снизился на 8,3% по сравнению с аналогичным периодом прошлого года — до $311 млн с $339 млн. При этом EBITDA сегмента горнодобывающей промышленности снизилась на 30%, до $119 млн с $169 млн, тогда как EBITDA сегмента металлургии выросла на 17%, до $249 млн с $213 млн.
Финансовые показатели отражают результаты деятельности группы до остановки портов и соответствующей остановки Южного ГОКа, а также до обстрелов «Запорожстали» и «Каметстали», из-за которых они также остановились.
При этом отмечается, что предприятия «Метинвеста» в Украине продолжали работать с разным уровнем загрузки мощностей, что обусловлено ограничениями, связанными с безопасностью, энергоснабжением, логистикой и экономическими факторами. Несмотря на все вызовы, группа продемонстрировала устойчивые финансовые результаты, что позволило в полном объеме и своевременно погасить облигации на сумму $428 млн в апреле. С начала войны «Метинвест» вместе со своими совместными предприятиями и ассоциированными компаниями направил $328 млн на поддержку Украины.
Генеральный директор «Метинвеста» Юрий Рыженков в своем комментарии отметил, что первое полугодие 2026 года в целом характеризовалось стабильной операционной и финансовой деятельностью. Важным достижением стало успешное погашение в апреле облигаций со сроком погашения в 2026 году. Это событие свидетельствует о финансовой дисциплине и стойкости, присущих «Метинвесту». Начиная с 2022 года, группа полностью погасила три отдельных выпуска облигаций, а совокупный объем выплат превысил $1 млрд. Важно, что все эти обязательства были выполнены без реструктуризации, несмотря на потерю контроля над определенными активами и беспрецедентные вызовы, с которыми сталкивается украинский бизнес.
После завершения отчетного периода условия деятельности в Украине стали все более сложными: усиление ракетных атак и ударов беспилотников повысило риски безопасности, нарушило коммерческое судоходство через порты Черного моря и дополнительно осложнило экспортно-импортную логистику.
На этом фоне совместное предприятие «Южный ГОК» временно приостановило производство. В августе и сентябре 2026 года ракетные удары по предприятиям группы — «Запорожстали» и «Каметстали» — привели к гибели и ранениям работников, а также нанесли значительный ущерб производственной и вспомогательной инфраструктуре, что вызвало временную остановку пострадавших объектов.
«Мы планируем поэтапно возобновить работу этих объектов и постепенно вернуть в эксплуатацию доменные печи. Это свидетельствует о нашей приверженности сохранению конкурентоспособной украинской металлургической отрасли, которая продолжает поддерживать экономику страны», — отметил генеральный директор.
В то же время осложняются и внешние условия деятельности. «Мы оказались в принципиально новых регуляторных реалиях, обусловленных введением ЕС Механизма трансграничной углеродной корректировки (CBAM) и изменениями торговых квот. Хотя группа остается приверженной курсу на декарбонизацию и интеграцию в экономическое пространство ЕС, эти меры создают дополнительное давление на украинскую промышленность в то время, когда страна продолжает защищаться от военной агрессии и сохранять свой промышленный потенциал», – подчеркнул Рыженков.
«Метинвест» — вертикально интегрированная группа, состоящая из добывающих и металлургических предприятий. Его предприятия расположены в Украине — в Донецкой, Луганской, Запорожской и Днепропетровской областях, а также в странах Европейского Союза, Великобритании и США.
Основными акционерами холдинга являются группа «СКМ» (71,24 %) и «Смарт-холдинг» (23,76 %). ООО «Метинвест Холдинг» — управляющая компания группы «Метинвест».
Страховая компания «Кворум» (Киев) в январе-июне 2026 года собрала валовых страховых премий на сумму 27,983 млн грн, что на 25,4% меньше, чем за аналогичный период 2025 года, чистых премий — на 27,978 млн грн (-18,9%).
Об этом сообщило рейтинговое агентство (РА) «Стандарт-Рейтинг» в информации об обновлении кредитного рейтинга/рейтинга финансовой устойчивости компании по национальной шкале на уровне «uaAA» за указанный период.
Поступления от физических лиц в СК снизились на 57,71% — до 9,572 млн грн, поступления от перестраховщиков отсутствовали. Доля физических лиц в брутто-премиях по итогам первого полугодия составила 34,21%.
РА также сообщает, что страховые премии, перечисленные перестраховщикам, за указанный период составили 5 тыс. грн, что на 99,83% меньше, чем за аналогичный период 2025 года. Таким образом, коэффициент участия перестраховщиков в страховых премиях снизился на 8,01 п.п. – до 0,02%.
Объем страховых выплат и возмещений, осуществленных компанией за шесть месяцев, вырос на 9,94% – до 5,487 млн грн. При этом уровень выплат увеличился на 6,30 п.п. — до 19,61%.
РА констатирует, что по итогам первых шести месяцев 2026 года компания работала убыточно. Чистый убыток составил 1,269 млн грн, тогда как за аналогичный период годом ранее была зафиксирована чистая прибыль в размере 3,144 млн грн.
Её активы на 1 июля 2026 года снизились на 0,98% — до 80,283 млн грн, собственный капитал — на 1,85%, до 67,150 млн грн, обязательства выросли на 3,73% — до 13,133 млн грн, денежные средства и их эквиваленты — на 3,36% — до 57,372 млн грн.
СК «Кворум» создана в марте 2014 года, специализируется на рисковом страховании.
Агрохолдинг «Астарта» в первой половине 2026 года получил 14,07 млн евро чистого убытка по сравнению с 42,27 млн евро чистой прибыли за аналогичный период прошлого года, говорится в отчете компании на Варшавской фондовой бирже в четверг.
Согласно отчету, если в январе–июне прошлого года все сегменты принесли чистую прибыль, то в этом году в каждом из них был зафиксирован убыток: в производстве сахара вместо прибыли в размере 8,35 млн евро — убыток в размере 3,83 млн евро, в растениеводстве прибыль в размере 20,07 млн евро сменилась убытком в 3,76 млн евро, в разведении крупного рогатого скота — вместо прибыли в 10,68 млн евро был зафиксирован убыток в 2,41 млн евро, в переработке сои прибыль в размере 5,84 млн евро сменилась убытком в 2,27 млн евро.
Операционную прибыль показали растениеводство и переработка сои, тогда как в производстве сахара и животноводстве был зафиксирован операционный убыток. Более того, животноводство продемонстрировало и валовый убыток.
Согласно отчету, консолидированная выручка «Астарты» за первое полугодие сократилась лишь на 0,1% — до 226,47 млн евро, экспортные продажи составили 62% против 61% в первом полугодии прошлого года.
Лидером стал сектор сельского хозяйства, продажи в котором выросли на 27% — до 78 млн евро, или 34% от общего объема. В производстве сахара они упали на 10% — до 72 млн евро, или 32% общей выручки, в переработке сои — на 7%, до 51 млн евро, в животноводстве — на 15%, до 25 млн евро.
Валовая прибыль в январе–июне этого года сократилась вдвое — до 46,01 млн евро, поскольку себестоимость реализации выросла на 10% по сравнению с аналогичным периодом прошлого года, а оценочная стоимость сельскохозяйственных культур и скота была снижена из-за падения цен на сельскохозяйственную продукцию и роста затрат.
Консолидированный показатель EBITDA снизился в 2,4 раза по сравнению с аналогичным периодом прошлого года – до 34,32 млн евро.
Отмечается, что чистые инвестиции сократились на 41% — до 27 млн евро после завершения инвестиций в завод по производству белковых концентратов и текущих плановых капитальных затрат в других сегментах.
Согласно отчету, в первом полугодии 2026 года чистый финансовый долг (без учета обязательств по лизингу) составил 81 млн евро против 28 млн евро в первом полугодии 2025 года. Общий чистый долг (с учетом лизинга) вырос на 44% — до 220 млн евро.
«Астарта» — вертикально интегрированный агропромышленный холдинг, осуществляющий деятельность в восьми областях Украины, крупнейший производитель сахара в Украине. В его состав входят шесть сахарных заводов, агрохозяйства с земельным банком в 220 тыс. га и молочные фермы с 22 тыс. голов КРС, маслоэкстракционный завод в
Глобино (Полтавская обл.), семь элеваторов и биогазовый комплекс.
Чистая прибыль «Астарты» за 2025 год упала в 4,2 раза — до $19,94 млн, а консолидированная выручка сократилась на 23% — до $472 млн.
Акционеры АО «Измаильский целлюлозно-картонный комбинат» (ИЦКК, Одесская обл.) созывают общее собрание по итогам работы общества в 2019–2025 годах, в частности планируют рассмотреть вопрос о распределении чистой прибыли или порядке погашения убытков за эти годы.
Согласно объявлению в системе раскрытия информации Национальной комиссии по ценным бумагам и фондовому рынку (НКЦБФР), собрание назначено на 30 сентября текущего года.
Проектом решений, в частности, предусматривается оставить нераспределенной чистую прибыль за 2019 год в размере 0,5 млн грн, за 2020 год — 2,54 млн грн, за 2022 год — 3 млн грн и за 2024 год — 2,74 млн грн.
Из чистой прибыли за 2023 год в размере 13,95 млн грн планируется 11,3 млн грн направить на покрытие убытков прошлых лет, а 2,67 млн грн оставить нераспределенными.
При этом отмечается, что деятельность комбината в 2021 году была убыточной (5,2 млн грн), а убыток в 2025 году (4 млн грн) планируется покрыть за счет нераспределенной прибыли прошлых периодов.
Нераспределенная прибыль ИЦКК на начало 2026 года составляла 1,64 млн грн.
Акционеры планируют также внести изменения в Устав общества, в частности связанные с приведением отдельных положений в соответствие с изменениями в действующем законодательстве, а также отменой положений о порядке формирования и использования средств резервного капитала.
Соответственно, в повестку дня внесен вопрос о росформировании резервного капитала и направлении его средств в нераспределенную прибыль.
Также планируется переизбрать наблюдательный совет предприятия.
Акционеры, среди прочего, рассмотрят вопрос об инициировании процедуры превентивной реструктуризации и поручении председателю правления подать в хозяйственный суд заявление об открытии соответствующей процедуры.
По данным НКЦБФР, по состоянию на второй квартал 2026 года Garelio Trading владеет 23,9974% акций АО «ИЦКК», Michele Participation Corp — 18,0037%, Valtino Continental — 14,39%, Vanair Limited — 16,2504 %, Melfort Trading — 18,0037 %, Flink Investments — 7,5 %.
Измаильский ЦКК производит гофрокартон, гофротару и картонную упаковку. Основное сырьё — макулатура.
Основные потребители тары — предприятия пищевой, молочной, ликёро-водочной, рыбной, лёгкой промышленности, машиностроения и металлообработки, а среди заказчиков в 2025 году были ПТК «Шабо», ООО «Ольвия», «Фрателли Вайнери», «Аквафрост», «Югфуд», «Промтехторг», ПАО «ОКЗ» (ТМ «Шустов»). Продукция комбината поставлялась также в Молдову.
По данным отчёта компании, в 2025 году компания сократила чистый доход от реализации на 5,7 % по сравнению с предыдущим годом — до 250,5 млн грн.
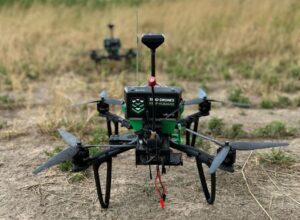
Украинский оборонный стартап Swarmer, который в марте этого года вышел на IPO на Nasdaq (тикер SWMR), во втором квартале 2026 года увеличил чистый убыток по сравнению с аналогичным периодом 2025 года с $1,6 млн до $7,3 млн, тогда как выручка выросла с $138,2 тыс. до $216 тыс., говорится в финансовом отчете компании.
«Второй квартал 2026 года стал для нас первым полным кварталом в статусе публичной компании и периодом значительного прогресса во всех направлениях деятельности. Мы успешно привлекли новых клиентов и продвинулись в реализации проектов по внедрению наших решений на различных беспилотных платформах, при этом продолжая инвестировать в команду и технологии, необходимые для обеспечения будущего роста», — цитируются в релизе слова соучредителя компании Алекса Финка.
Согласно отчету, валовая прибыль компании за второй квартал 2026 года составила $183,6 тыс. по сравнению с $82 тыс. в апреле–июне 2025 года. Соответствующий рост был обусловлен прежде всего доходами от лицензирования, признанными в рамках программы SkyKnight.
Отмечается, что операционные расходы Swarmer в этом отчетном периоде составили $7,5 млн по сравнению с $854,8 тыс. годом ранее.
«Этот рост обусловлен прежде всего инвестициями в персонал, инженерные разработки, создание продуктов и возможности интеграции платформы, а также увеличением расходов на консалтинговые, юридические и профессиональные услуги, связанные с деятельностью компании как публичной структуры», — отметили в компании.
Операционные расходы за второй квартал 2026 года включали, среди прочего, около $1,2 млн неденежных расходов на выплаты в форме акций и определенные разовые расходы на приобретение оборудования, которые, как ожидается, не будут повторяться на регулярной основе.
В отчете добавили, что в течение второго квартала этого года компания выставила счета на сумму $1,5 млн производителю дронов SkyKnight. В частности, $0,2 млн признаны в качестве дохода, $0,1 млн отражены как отложенный доход, а остальная сумма — как аванс в балансе.
В компании отметили, что по состоянию на конец июня 2026 года объем денежных средств и их эквивалентов увеличился до $25,3 млн с $9,3 млн на 31 декабря 2025 года.
В Swarmer объясняют, что такой рост обусловлен поступлением около $16 млн от первичного публичного размещения акций, привлечением $8,8 млн в рамках кредитной линии под выпуск акций и получением $3,5 млн от продажи конвертируемых привилегированных акций серии A-1.
В апреле-июне этого года Swarmer также подписал меморандум о взаимопонимании (MOU) с технологической компанией Autonomous Power Corporation (Powerus) для изучения возможности интеграции проверенного в бою программного обеспечения Swarmer с автономными авиационными и морскими платформами Powerus.
Основные сферы деятельности компании включают автономную координацию роя, интеграцию многодоменных беспилотных систем, совместную автономию на базе ИИ, программное обеспечение для командования и управления распределенными роботизированными операциями, говорится в пресс-релизе. Кроме того, среди клиентов компании — производители дронов, которые лицензируют программное обеспечение Swarmer для интеграции со своими аппаратными платформами.
Как сообщалось, за январь–март 2026 года Swarmer получил $4,5 млн чистого убытка по сравнению с $0,7 млн за аналогичный период 2025 года. Тогда выручка сократилась до $20,3 тыс. с $110,7 тыс., а операционные расходы выросли до $4,5 млн с $0,8 млн.
Компанию основали Сергей Куприенко и Алекс Финк в мае 2023 года. Заявленная штаб-квартира и офис маркетинга и продаж — Остин (Техас, США), тогда как инженерные подразделения распределены между офисами в Киеве (Украина) и Варшаве (Польша). В холдинговой структуре компании — «дочерние» предприятия в Украине, Польше и Эстонии.
До IPO Куприенко принадлежало 27,4%, Финку — 15,1%, тогда как среди других владельцев Theseus Capital Partners, где управляющим партнером является член совета директоров Филипп Вагенхайм, — 22%, D3 Fund Эвелин Бучацки — 10,1%, RG.AI Technologies Чарльза Эберли фон Секси — 14%, Green Flag Fund I — 5,3%, Radius Fund I — 6,9%
Выручка Swarmer в 2025 году сократилась до $0,31 млн с $0,33 млн годом ранее, а чистый убыток увеличился до $8,53 млн с $2,07 млн.



