
Wie Experts.news berichtet, wurde Rumänien im Zeitraum Januar bis Oktober 2026 zum größten Lieferanten von Straßenbitumen in die Ukraine, wobei sich die Exporte dieses Produkts auf den ukrainischen Markt um fast das 4,9-Fache erhöhten – auf 107.000 Tonnen im Vergleich zu 22.000 Tonnen im gleichen Zeitraum des Vorjahres, wie aus den am 11. November veröffentlichten Daten der Beratungsgruppe „A-95“ hervorgeht.
Der Anteil Rumäniens am Gesamtvolumen der ukrainischen Importe von Straßenbitumen erreichte 40,8 % gegenüber 13,8 % im Vorjahr. In physischer Menge stiegen die Lieferungen um 85.000 Tonnen bzw. um 386 %.
Den zweiten Platz unter den Lieferländern belegte Litauen, von wo aus in den ersten zehn Monaten 94.000 Tonnen Bitumen geliefert wurden, gegenüber 38.000 Tonnen im gleichen Zeitraum des Jahres 2025. Der Zuwachs betrug 147 %, und der Anteil litauischer Produkte an den Gesamtimporten stieg auf 35,9 %.
Polen hingegen, das im Jahr 2025 der größte Lieferant von Straßenbitumen in die Ukraine war, reduzierte seine Lieferungen um 51 % – von 94.000 auf 46.000 Tonnen. Sein Anteil am ukrainischen Markt sank von 59,1 % auf 17,6 %.
Aus Griechenland wurden im Zeitraum Januar bis Oktober 12.000 Tonnen Bitumen importiert, was einem Anstieg um 140 % gegenüber den 5.000 Tonnen des Vorjahres entspricht. Die Lieferungen aus anderen Ländern beliefen sich auf etwa 3.000 Tonnen.
Auf Rumänien, Litauen und Polen entfielen 247.000 Tonnen, was 94,3 % der gesamten Einfuhren von Straßenbitumen in die Ukraine entspricht.
Insgesamt importierten ukrainische Unternehmen in den ersten zehn Monaten des Jahres 2026 262.000 Tonnen Bitumen gegenüber 159.000 Tonnen im gleichen Zeitraum des Vorjahres. Der Anstieg betrug 103.000 Tonnen oder 65 %.
Auch die Lieferstruktur der wichtigsten Unternehmen hat sich verändert. Auf dem litauischen Markt bleibt ORLEN Lietuva, das zur polnischen ORLEN-Gruppe gehört, der führende Hersteller. Auf dem rumänischen Markt gehören Guven Asfalt, OMV Petrom und andere Anbieter zu den Lieferanten ukrainischer Unternehmen. Die Lieferungen aus Polen werden insbesondere von ORLEN und Unimot gewährleistet.
Im Oktober war Litauen die größte Importquelle; von dort kamen fast 10.000 Tonnen Bitumen im Vergleich zu 13.000 Tonnen im September.
Rumänische Unternehmen lieferten rund 9.000 Tonnen des Produkts und hielten damit das Volumen des Vormonats aufrecht. Die größten Lieferanten waren Guven Asfalt mit 4.000 Tonnen und OMV Petrom mit 3.000 Tonnen.
Die Lieferungen aus Polen gingen im Oktober um das Dreifache zurück – auf 1.700 Tonnen. Etwa 75 % dieses Volumens entfielen auf das Unternehmen ORLEN.
Die Gesamtimporte von Straßenbitumen beliefen sich im Oktober auf 20.000 Tonnen, was einem Rückgang von 28 % gegenüber September und von 9 % gegenüber Oktober 2025 entspricht.
Die Beratungsgruppe „A-95“ führt den Anstieg der Importe in den ersten zehn Monaten auf die Intensivierung der Straßenreparaturen zurück, deren Durchführung nach Beginn der groß angelegten russischen Invasion erheblich eingeschränkt war.
Nach Einschätzung der Analysten erhöhen die lange Unterbrechung der Reparaturarbeiten und die steigende Belastung des Straßenverkehrs aufgrund von Problemen bei der See- und Schienenlogistik den Bedarf an einer Sanierung der Straßeninfrastruktur.
Straßenbitumen ist der wichtigste Rohstoff für die Herstellung von Asphaltmischungen, die beim Bau, bei der Sanierung und bei der Instandsetzung von Straßen verwendet werden. Der ukrainische Markt ist in hohem Maße von Importen dieser Produkte abhängig.
Quelle: enkorr, Studie der Beratungsgruppe „A-95“ vom 11. November 2026.
Die Gesamtzahlungen für Betriebssteuern (ohne Verbrauchsteuern auf Kraftstoffe und Zollabgaben) beliefen sich im Zeitraum Januar bis Juni 2026 auf 8,727 Mrd. UAH, was einem Anstieg von 15,8 % gegenüber dem gleichen Zeitraum des Jahres 2025 und von 58 % gegenüber dem ersten Halbjahr 2024 entspricht.
Dies teilte der Direktor der „Beratungsgruppe A-95“, Serhij Kuyun, unter Berufung auf Daten der Vorläufigen Untersuchungskommission für wirtschaftliche Sicherheit der Werchowna Rada mit.
„Der wohl aussagekräftigste Indikator für den schrittweisen Austritt der Tankstellenketten aus dem ‚Schatten‘ ist die Entwicklung der Abführung von ‚Lohn‘-Steuern (Einkommensteuer und Sozialversicherungsbeitrag) und damit einhergehend der Anstieg der offiziellen Gehälter“, – schrieb er am 20. Oktober in „DT“.
Insgesamt stiegen nach Angaben des Experten bei den 40 führenden Tankstellenketten die Abgaben für „Lohnsteuern“ um 82 % – von 1,993 Mrd. auf 3,618 Mrd. UAH im ersten Halbjahr 2024 bzw. 2026. Und das durchschnittliche Bruttogehalt der Beschäftigten stieg in den Vergleichszeiträumen von 12,1 Tausend auf 22,7 Tausend UAH pro Monat, was einem Anstieg von 88 % entspricht.
„Diese Zahlen zeigen, dass diese Branche noch vor zwei Jahren überwiegend ‚unter der Hand‘ zahlte. Es gab solche, die offiziell sogar weniger als den staatlich festgelegten Mindestlohn zahlten. Doch es hat sich etwas getan“, merkte Kuyun an.
Seinen Angaben zufolge war der Markt gezwungen, die „Lohnpolitik“ im Jahr 2025 zu überdenken, als die „wirtschaftliche“ Bindung von Mitarbeitern einsetzte, insbesondere bei Unternehmen der Energiewirtschaft. Eines der Kriterien ist ein offizielles Gehalt pro juristischer Person von mindestens 20.000 UAH, das ab dem 1. September dieses Jahres von der Regierung auf das Dreifache des Mindestlohns – 25.941 UAH – angehoben wurde.
Wie der Experte erklärte, ist ein weiterer interessanter Indikator für den Kraftstoffmarkt die Körperschaftssteuer (KSt), die bis Dezember 2024 von der absoluten Mehrheit der Tankstellenketten entweder gar nicht oder nur symbolisch gezahlt wurde. Genau aus diesem Grund haben die Regierung und das Parlament eine feste Abgabe festgelegt – eine Vorauszahlung auf die Körperschaftsteuer, die unabhängig vom Ergebnis der wirtschaftlichen Tätigkeit nicht zurückerstattet wird. Die Grundzahlung beträgt 60.000 UAH pro Monat und gilt für viele Tankstellen.
„Das Ergebnis spricht mehr als tausend Worte: Im ersten Halbjahr 2026 zahlten die Top-40-Ketten 1,72 Mrd. UAH Körperschaftssteuer, was 70 % mehr ist als im gleichen Zeitraum des Jahres 2024, also vor der Einführung der Vorauszahlung der Körperschaftssteuer“, betonte der Direktor von „A-95“.
Seinen Angaben zufolge verschlechtert sich die Lage in der Branche derzeit aufgrund verstärkter Angriffe des Aggressors sowie der Beschädigung und Zerstörung von Vermögenswerten. Gleichzeitig wird der Druck der Regierung auf die Kraftstoffpreise immer spürbarer. Wie die Statistiken zeigen, bleibt der Aufschlag der Tankstellen auf Diesel und Benzin in den Jahren 2024–2026 trotz steigender Kosten stabil.
„All dies könnte zu einem Rückgang der Steuereinnahmen führen. Andererseits besteht, wie die genannten Zahlen zeigen, Potenzial für eine weitere Bekämpfung der Schattenwirtschaft“, meint Kuyun.
A-95, Bekämpfung der Schattenwirtschaft, gehalt, KRAFTSTOFF, STEUERN, TANKSTELLEN, КУЮН
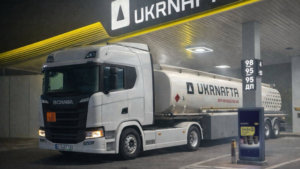
„Ukrnafta“ war im September 2026 erstmals der größte Importeur von Dieselkraftstoff in die Ukraine und lieferte 105,3 Tausend Tonnen des Rohstoffs, wie aus den Daten der Beratungsgruppe „A-95“ und deren Auswertung durch das Analysezentrum Experts Club hervorgeht.
Das Importvolumen des Unternehmens war 3,3-mal so hoch wie im September des Vorjahres.
Den zweiten Platz unter den größten Importeuren belegte OKKO mit einem Volumen von 57,5 Tausend Tonnen, den dritten Platz UPG mit 47 Tausend Tonnen.
Zu den Top 5 gehörten außerdem „AT Energo Trade“ mit 44 Tausend Tonnen und WOG mit 42,5 Tausend Tonnen.
Es folgen ZPEK mit 29,4 Tausend Tonnen, „Paid“ mit 28,9 Tausend Tonnen, D.Trading mit 26,5 Tausend Tonnen, „Martin Trade“ mit 18,1 Tausend Tonnen und „Gaztrim“ mit 12 Tausend Tonnen.
Unter den größten Akteuren verzeichnete die ZPEK-Gruppe im Vergleich zum Vorjahr das stärkste Wachstum. In den ersten neun Monaten des Jahres 2026 stiegen ihre Importe um 228 % und näherten sich 250.000 Tonnen.
Die Gesamtimporte von Dieselkraftstoff in die Ukraine beliefen sich im September auf 537.000 Tonnen, was einem Rückgang von 21 % gegenüber dem Vorjahr entspricht.
Nach Einschätzung des Direktors der Beratungsgruppe „A-95“, Serhij Kujun, finden die Veränderungen unter den größten Importeuren vor dem Hintergrund einer Umgestaltung der Logistik, hoher Schwankungen der Weltmarktpreise und der Notwendigkeit statt, dass Unternehmen stabilere Lieferkanäle aufbauen.
„Der Kraftstoffmarkt sieht sich weiterhin mit beispiellosen Schwierigkeiten konfrontiert, die durch die russischen Angriffe verursacht werden. Die Importeure arbeiten intensiv an neuen Logistikkanälen und erweitern ihre Fuhrparks“, heißt es bei „A-95“.
Die Beratungsgruppe „A-95“ untersucht seit mehr als zwei Jahrzehnten den ukrainischen Kraftstoffmarkt und beobachtet Preise, Lieferungen und die Marktinfrastruktur.
Die Ukraine importierte im September 2026 537.000 Tonnen Dieselkraftstoff, was einem Rückgang von 21 % gegenüber dem gleichen Monat des Jahres 2025 und einem Rückgang von 9 % gegenüber August entspricht, wie aus den Daten der Beratungsgruppe „A-95“ hervorgeht.
Seit Jahresbeginn beliefen sich die Dieselkraftstofflieferungen dabei auf 4,7 Mio. Tonnen, was 3 % über dem Wert von Januar bis September des Vorjahres liegt.
Das Hauptmerkmal des Septembers war eine ungewöhnlich schwache Nachfrage. Bei „A-95“ führt man dies insbesondere auf massive Angriffe auf Industriebetriebe sowie auf Probleme beim Export landwirtschaftlicher Erzeugnisse der neuen Ernte zurück, unter anderem aufgrund von Störungen in der Seelogistik.
„Wir verfügen noch nicht über genaue Daten, aber es gibt alle Anzeichen dafür, dass aufgrund der Rekordpreise, die durch beispiellose weltweite Notierungen bedingt sind, auch die Einzelhandelsverkäufe von Dieselkraftstoff zurückgegangen sind“, stellen die Analysten von „A-95“ fest.
Der Nachfragerückgang wird auch durch die Lieferentwicklung im dritten Quartal bestätigt. In diesem Zeitraum wurden rund 1,7 Millionen Tonnen Dieselkraftstoff in die Ukraine importiert, was etwa 10 % weniger ist als im Vorjahr.
Laut dem Direktor der Beratungsgruppe „A-95“, Sergej Kujun, sieht sich der ukrainische Kraftstoffmarkt weiterhin mit beispiellosen logistischen und preislichen Herausforderungen konfrontiert, die mit dem Krieg zusammenhängen.
„Der Kraftstoffmarkt sieht sich weiterhin mit beispiellosen Schwierigkeiten konfrontiert, die durch die russischen Angriffe verursacht werden. Die Importeure arbeiten intensiv an neuen Logistikkanälen und erweitern ihre Fahrzeugflotten, insbesondere die der Tankwagen“, heißt es seitens des Unternehmens.
Die Beratungsgruppe „A-95“ ist auf die Untersuchung des ukrainischen Marktes für Erdölprodukte, die Preisbeobachtung, die Logistik und die Ressourcenversorgung des Kraftstoffmarktes spezialisiert. Ihr Direktor ist Sergej Kujun.
Wie Experts.news berichtet, beliefen sich die Benzinimporte in die Ukraine im September 2026 auf 145.000 Tonnen, was einem Rückgang von 5 % gegenüber August entspricht, jedoch um 3 % über dem Wert vom September des Vorjahres liegt, wie die Beratungsgruppe „A-95“ auf Grundlage einer speziellen Studie mitteilte.
Von Januar bis September importierte die Ukraine 1,26 Mio. Tonnen Benzin – das sind 15 % mehr als im gleichen Zeitraum des Jahres 2025.
„Der Rückgang der Benzinlieferungen im September erfolgte vor dem Hintergrund eines saisonalen Rückgangs des Verbrauchs. Die Nachfrage wurde zudem durch die in diesem Jahr rekordhohen Einzelhandelspreise gedrückt, die Autobesitzer zum Sparen veranlassten“, teilte die Beratungsgruppe „A-95“ mit.
Litauen blieb im September die größte Bezugsquelle für Benzin; von dort wurden 46,4 Tausend Tonnen importiert, was 32 % des Gesamtvolumens entspricht. Im Vergleich zum August gingen die Lieferungen um 10,4 % zurück.
Den zweiten Platz belegte Polen mit 36,8 Tausend Tonnen, was 25 % der ukrainischen Importe entspricht. Im Vormonat wurden aus diesem Land 40,1 Tausend Tonnen geliefert.
Somit sank der Gesamtanteil von Litauen und Polen im September von 60 % auf 57 %. Die Lieferungen des größten Lieferanten – der ORLEN-Gruppe – aus diesen beiden Ländern gingen von 78,8 Tausend auf 67,8 Tausend Tonnen zurück. Trotz dieses Rückgangs entfielen auf ORLEN rund 47 % der gesamten ukrainischen Benzineinfuhren.
Gleichzeitig hat sich die geografische Verteilung der Lieferungen verändert. Die Importe aus Deutschland gingen im Vergleich zum August um 25 % auf 13,6 Tausend Tonnen zurück. Von dieser Menge wurden 8,3 Tausend Tonnen, also 61 %, vom UPG-Netzwerk importiert.
Gleichzeitig gewann die südliche Lieferrichtung an Bedeutung. Die Benzinlieferungen aus Rumänien stiegen um 29 % – von 23,4 Tausend auf 30,1 Tausend Tonnen. Damit belegte Rumänien den dritten Platz unter den Lieferländern und deckte mehr als 20 % der Importe im September ab.
Die Lieferungen aus Griechenland gingen hingegen um 28 % zurück – von 15.000 auf 10.800 Tonnen. Die Importe aus Moldawien haben sich mehr als verdoppelt – von 1.900 auf 4.100 Tonnen.
Somit liegen die Liefermengen trotz des Rückgangs der Gesamtimporte im September weiterhin über dem Vorjahresniveau, und in den ersten neun Monaten des Jahres 2026 importierte die Ukraine 15 % mehr Benzin als im Vorjahr.
Quelle: Beratungsgruppe „A-95“.
Wie Experts.news berichtet, importierte die Ukraine von Januar bis August 2026 4,2 Millionen Tonnen Dieselkraftstoff, was einem Anstieg von 7 % gegenüber dem gleichen Zeitraum des Jahres 2025 entspricht, wie die Beratungsgruppe „A-95“ mitteilte.
Dabei gingen die Lieferungen im August im Vergleich zum Vorjahr um 10 % zurück – auf 588.000 Tonnen.
Das Hauptmerkmal des Marktes im August war eine erhebliche Umstrukturierung der Logistik. Während ein Jahr zuvor noch rund 50 % des importierten Dieselkraftstoffs über die südliche Route gelangten, sank dieser Anteil im August 2026 auf 33 %. Gleichzeitig stieg der Anteil der Lieferungen über die westliche Grenze von 50 % auf 67 %.
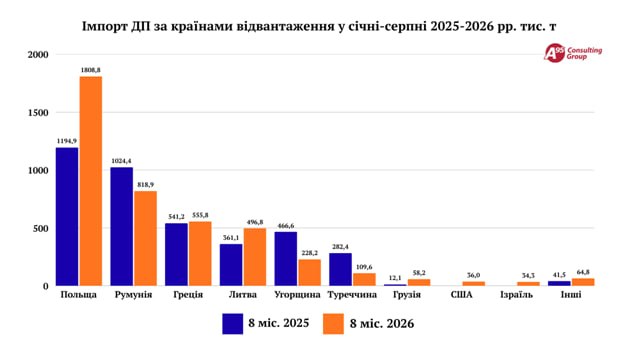
Laut Serhij Kuyun, dem Direktor von „A-95“, hängt die Änderung der Transportwege sowohl mit der Preissituation auf dem europäischen Markt vor dem Hintergrund des Krieges im Iran als auch mit den steigenden militärischen Risiken, den Frachtkosten und den sekundären Logistikkosten auf der südlichen Route zusammen.
Bei „A-95“ geht man davon aus, dass der Herbst aufgrund der verstärkten russischen Angriffe und der mit dem Krieg im Iran verbundenen Marktturbulenzen eine schwierige Zeit für den Kraftstoffmarkt bleiben wird.



