
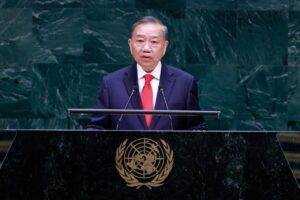
Der Generalsekretär des Zentralkomitees der Kommunistischen Partei Vietnams und Präsident Vietnams, To Lam, nahm während seines Arbeitsbesuchs in den USA aktiv an hochrangigen Veranstaltungen im Rahmen der 81. Sitzung der UN-Generalversammlung teil, deren allgemeine Debatten am 22. September 2026 begannen.
Dies ist sein zweiter hochrangiger Besuch in den USA und bei der UNO nach der Neubesetzung der Führungsspitze in Vietnam, die im Anschluss an den 14. Nationalkongress der Partei und die Wahlen zur Nationalversammlung für den Zeitraum 2026–2031 erfolgte.
Am Rande der UN-Generalversammlung führte To Lam eine Reihe bilateraler Treffen mit Staatschefs anderer Länder durch, darunter mit dem australischen Premierminister Anthony Albanese, dem thailändischen Premierminister Anutin Charnvirakul, dem türkischen Präsidenten Recep Tayyip Erdoğan, dem Präsidenten von Fidschi, Ratu
Naikama Lalabalavu, dem Präsidenten von Timor-Leste, José Ramos-Horta, dem Schweizer Bundespräsident Guy Parmelin, dem finnischen Präsidenten Alexander Stubb, dem ghanaischen Präsidenten John Mahama, dem Ministerpräsidenten von Bhutan, Tsering Tobgay, dem Präsidenten der Mongolei, Ukhnaagiin Khurelsukh, sowie mit Vertretern Tansanias und des Heiligen Stuhls.
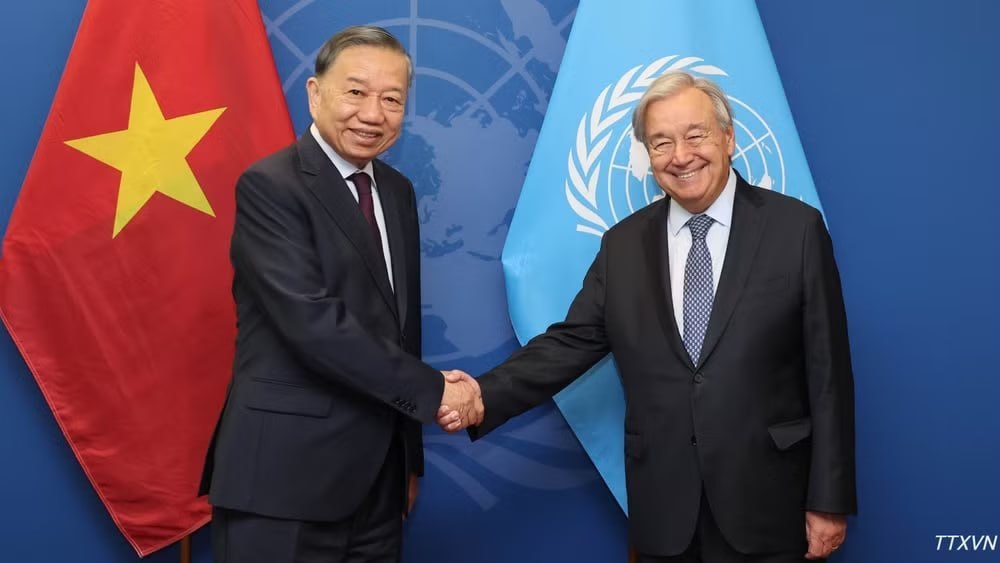
Der vietnamesische Staatschef traf zudem mit dem Generalsekretär der Vereinten Nationen, António Guterres, und dem Präsidenten der 81. Sitzung der Generalversammlung der Vereinten Nationen, Khalilur Rahman, zusammen.
Dieser Besuch war ein historischer Meilenstein für die vietnamesische Diplomatie.
Seit dem Beitritt zur UNO im Jahr 1977 hat Vietnam einen Wandel von einem Land, das internationale Hilfe für den Wiederaufbau nach dem Krieg benötigte, zu einem aktiven Akteur der multilateralen Diplomatie durchlaufen, der sich zunehmend an der Lösung globaler Fragen beteiligt.
Das Land wurde zweimal zum nichtständigen Mitglied des UN-Sicherheitsrats gewählt (2008–2009 und 2020–2021) und ist derzeit Mitglied des UN-Menschenrechtsrats (2026–2028).
Ein Meilenstein des Jahres 2026 war Vietnams erster Vorsitz in der Geschichte bei der Konferenz zur Überprüfung des Vertrags über die Nichtverbreitung von Kernwaffen sowie bei der 36. Tagung der Vertragsstaaten des Seerechtsübereinkommens der Vereinten Nationen.
Hanoi hat seinen Status als verlässlicher Partner bekräftigt, der einen wesentlichen Beitrag zu Friedensprozessen und zur regionalen Integration leistet, insbesondere durch die aktive Mitwirkung in der ASEAN und die Vorbereitungen auf den Vorsitz bei APEC im Jahr 2027.
Nach der Auffassung Vietnams muss die UNO weiterhin eine zentrale Rolle im internationalen System einnehmen, und internationale Probleme sollten durch Dialog, Zusammenarbeit und auf der Grundlage des Völkerrechts gelöst werden. Gerade die Unterstützung des Multilateralismus, gepaart mit dem Bestreben, sich aktiver an der Lösung globaler Fragen zu beteiligen, ist eine der Kernbotschaften der aktuellen Teilnahme von To Lam an der Generalversammlung.
Vietnam ist bestrebt, die internationale Zusammenarbeit auszubauen und möchte bei der Lösung globaler Probleme mehr Gewicht erhalten.
In seiner Rede während der Generaldebatte am 22. September legte To Lam die klare Position des Staates zur Bewältigung globaler Veränderungen und zur Stärkung der internationalen Ordnung dar.
Als oberste Priorität nannte der vietnamesische Staatschef die Stärkung des Vertrauens zwischen den Staaten auf der Grundlage der uneingeschränkten Achtung der Charta der Vereinten Nationen und des Völkerrechts.
Er betonte die Notwendigkeit, auf eine Politik der Stärke zu verzichten, und rief dazu auf, alle Streitigkeiten ausschließlich auf friedlichem Wege durch Dialog beizulegen.
Der Präsident merkte an, dass Veränderungen in der Weltordnung zwar ein objektiver historischer Prozess seien, Konflikte und Konfrontationen jedoch nicht unvermeidlich seien; gleichzeitig bestehe die Hauptaufgabe der Staats- und Regierungschefs darin, den Wettbewerb so zu lenken, dass er nicht in einen offenen Krieg ausarte.
To Lam unterstützte zudem die Bemühungen zur Modernisierung der Strukturen der Vereinten Nationen (insbesondere der Generalversammlung, des Sicherheitsrats und des Sekretariats). Er betonte, dass das reformierte System die Interessen der Entwicklungsländer besser berücksichtigen und ihnen eine echte Mitsprache bei der Gestaltung internationaler Regeln gewähren müsse.
Der vietnamesische Staatschef sprach sich eindeutig für den Grundsatz der friedlichen Beilegung von Streitigkeiten aus, insbesondere im Ostmeer (Südchinesischen Meer) auf der Grundlage des UNCLOS-Übereinkommens von 1982, und sprach sich zudem für den „Zwei-Staaten-Prinzip“ zur Beilegung des palästinensisch-israelischen Konflikts aus sowie forderte die USA auf, die Sanktionen gegen Kuba aufzuheben.
In der Rede des vietnamesischen Staatsoberhauptes wurde zudem der gerechte Zugang zu den Errungenschaften der Wissenschaft, der künstlichen Intelligenz und der digitalen Technologien hervorgehoben. Seinen Worten zufolge könne ein Monopol auf Daten und digitale Infrastruktur eine neue technologische Kluft zwischen reichen und armen Nationen schaffen, weshalb der technologische Fortschritt unbedingt mit einer Kultur der Sicherheit und der digitalen Ethik einhergehen müsse.
Er forderte die Schaffung inklusiver und transparenter Grundsätze für die Steuerung von Technologien, damit diese die Kluft zwischen den Ländern verringern und keine neuen Konflikte schaffen.
To Lam betonte, dass alle Strategien für die Zukunft den Menschen in den Mittelpunkt der Entwicklung stellen müssen. Vietnam erklärte sich bereit, seine eigenen erfolgreichen Erfahrungen in den Bereichen Armutsbekämpfung, nachhaltige Entwicklung der Landwirtschaft und Anpassung an den Klimawandel aktiv weiterzugeben.
Ein besonderer Schwerpunkt der Reise waren die Beziehungen zu den Vereinigten Staaten. Nach der Normalisierung der diplomatischen Beziehungen im Jahr 1995 haben die beiden Länder den Weg von ehemaligen Gegnern hin zu einer umfassenden strategischen Partnerschaft zurückgelegt, die im September 2023 begründet wurde. Die Zusammenarbeit umfasst heute den politischen Dialog, Handel und Investitionen, Wissenschaft und Technologie, Bildung, Verteidigung und Sicherheit, Energie sowie die Bewältigung der Kriegsfolgen und humanitäre Fragen.
Bei den Treffen in New York bekräftigte To Lam, dass Vietnam die USA als einen seiner strategisch wichtigen Partner betrachte und bestrebt sei, die umfassende strategische Partnerschaft stabiler, gehaltvoller und praxisorientierter zu gestalten. Die aktuellen Kontakte, insbesondere mit Vertretern des Kongresses, des Wirtschafts- und Handelssektors sowie der amerikanischen Wirtschaft, zeigen das Bestreben beider Seiten, dieses Format mit konkreten Projekten in den Bereichen Handel, Investitionen, Technologie und Infrastruktur zu füllen.
Somit verdeutlicht die Teilnahme von To Lam an der 81. Sitzung der UN-Generalversammlung eindrucksvoll die Verbindung von multilateralen und bilateralen Aspekten der vietnamesischen Diplomatie.
Einerseits strebt das Land eine aktive Beteiligung an der Lösung globaler Fragen auf der Bühne der Vereinten Nationen an, andererseits konzentriert es sich auf die Vertiefung der praktischen Zusammenarbeit mit strategischen Partnern, vor allem mit den Vereinigten Staaten.
Wie der Experts Club berichtet, verzeichnet Vietnam unter den zehn weltweit führenden Ländern die höchsten Wachstumsraten bei der Stahlproduktion, wie aus den am 24. September veröffentlichten Daten der World Steel Association hervorgeht.
Im August 2026 produzierte das Land rund 2,7 Millionen Tonnen Stahl und steigerte damit das Produktionsvolumen um 36,4 % im Vergleich zum August des Vorjahres.
Von Januar bis August erreichte die Produktion 20,6 Millionen Tonnen, was einem Anstieg von etwa 29 % im Jahresvergleich entspricht. Dies ist die stärkste Wachstumsdynamik unter den weltweit größten Produzenten.
Gemessen an den kumulierten Zahlen gehört Vietnam bereits zu den zehn größten Stahlproduzenten der Welt und nähert sich hinsichtlich des Produktionsvolumens Brasilien an, das in acht Monaten 21,8 Mio. Tonnen produzierte.
Zum Vergleich: Der weltweit größte Produzent – China – hat seine Produktion im gleichen Zeitraum um 3,1 % auf 651,9 Mio. Tonnen reduziert, während Indien sie um 6 % auf 115,9 Mio. Tonnen gesteigert hat. Die USA steigerten ihre Produktion um 5,5 %, die Türkei um 6,8 % und Deutschland um 6,3 %.
Infolgedessen wird der weltweite Stahlmarkt immer heterogener: Bei einem allgemeinen Produktionsrückgang von 0,7 % im Zeitraum Januar bis August bauen einzelne asiatische Märkte ihre Kapazitäten und Produktionsmengen weiterhin rasch aus.
Besonders auffällig ist der Unterschied innerhalb Asiens. Im August sank die Produktion in der gesamten Region Asien und Ozeanien um 1,4 % aufgrund eines Rückgangs der Produktion in China, während Indien und Vietnam ihr Wachstum fortsetzten.
Im August entfielen auf die Länder Asiens und Ozeaniens 106,7 Millionen Tonnen der weltweit 144,2 Millionen Tonnen Produktion, was etwa 74 % der globalen Stahlproduktion entspricht.
Der Wohnungsmarkt in Vietnam hat sich nach einer Phase rasant steigender Preise deutlich abgekühlt: Bauträger sehen sich mit einem Rückgang der Transaktionen, einer zurückhaltenden Käuferstimmung und der Notwendigkeit konfrontiert, den Absatz anzukurbeln.
Laut lokalen Medienberichten ist die Nachfrage nach Wohnungen vor dem Hintergrund hoher Zinssätze, Inflationsdruck und allgemeiner geopolitischer Instabilität deutlich zurückgegangen. Auch das vietnamesische Bauministerium verzeichnet einen Rückgang des Transaktionsvolumens im ganzen Land, was den Übergang des Marktes von einer Phase rasanten Wachstums zu einer selektiveren Nachfrage bestätigt.
Dabei beschränkt sich das Problem des Marktes nicht nur auf den Rückgang des Käuferinteresses. In Vietnam besteht weiterhin ein Ungleichgewicht auf der Angebotsseite: In den größten Städten, vor allem in Hanoi und Ho-Chi-Minh-Stadt, mangelt es nach wie vor an bezahlbarem Wohnraum, während ein Großteil der neuen Projekte zum teureren Segment gehört. Vietnam Investment Review stellt fest, dass Hanoi und Ho-Chi-Minh-Stadt im ersten Quartal 2026 aufgrund des Mangels an erschwinglichen Wohnungen weiterhin mit einer Kluft zwischen Angebot und Nachfrage zu kämpfen hatten.
Der schmerzhafteste Faktor bleibt der Wohnkostenfaktor. In Hanoi stiegen die Preise für neue Wohnungen im ersten Quartal 2026 weiter an und erreichten im Durchschnitt etwa 128 Millionen Dong pro Quadratmeter, während der Sekundärmarkt bereits Anzeichen einer Preiskorrektur zeigte. Die Entwickler begründen den Preisanstieg mit gestiegenen Kosten für Baumaterialien, Finanzierung und Grundstücke.
In Ho-Chi-Minh-Stadt verläuft die Entwicklung anders: Nach einem Preisanstieg im Jahr 2025 begann sich der Markt abzukühlen, und in einzelnen Stadtteilen sanken die Preise um 1–7 %, was die Nachfrage teilweise ankurbelte.
Die vietnamesische Regierung versucht, die Überhitzung des Marktes einzudämmen und das Angebot an erschwinglichem Wohnraum zu erweitern. Zuvor hatte Premierminister Pham Minh Chinh dazu aufgerufen, den Wohnungsbau zu beschleunigen, Verwaltungsabläufe zu vereinfachen und den sozialen Wohnungsbau voranzutreiben, da der Preisanstieg den Kauf von Immobilien für viele Familien unerschwinglich gemacht habe.
Zusätzlichen Druck auf den Markt üben die Pläne der Regierung aus, die spekulative Nachfrage einzudämmen. Im Januar 2026 berichtete Reuters, dass Vietnam steuerliche Maßnahmen gegen Spekulationen auf dem Immobilienmarkt vorbereitet, wo die Preise für Wohnungen im Jahr 2025 um 20–30 % und für Grundstücke um 20–25 % gestiegen sind.
Somit tritt der vietnamesische Wohnungsmarkt in eine komplexere Phase ein: Die Preise bleiben hoch, es mangelt an erschwinglichem Angebot, doch die Nachfrage ist nicht mehr bereit, neue Objekte automatisch zu jedem Preis zu absorbieren. Für Bauträger bedeutet dies, dass sie ihre Preispolitik überdenken, Ratenzahlungen, Rabatte und realistischere Kaufbedingungen anbieten müssen. Für Käufer ist dies eine Chance auf eine stärkere Verhandlungsposition, insbesondere auf dem Sekundärmarkt und in Gebieten, in denen das Angebot schneller wächst als die Nachfrage.
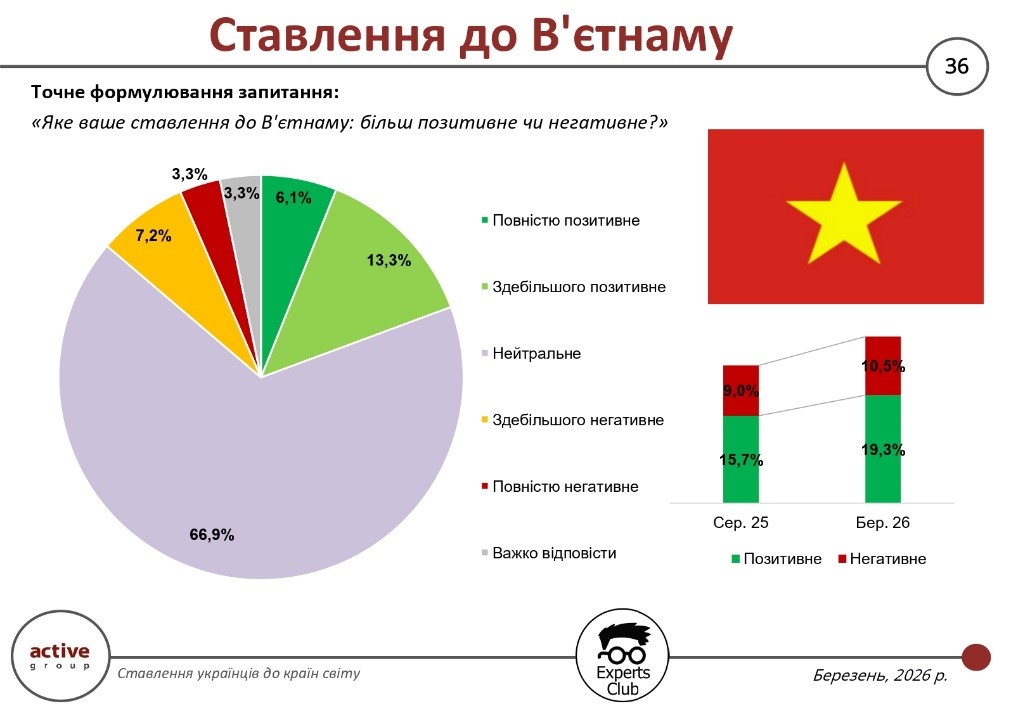
Die Ergebnisse einer im März 2026 vom Marktforschungsunternehmen Active Group gemeinsam mit dem Informations- und Analysezentrum Experts Club durchgeführten Umfrage zeigen, dass Vietnam für die Mehrheit der Ukrainer nach wie vor ein Land mit einem unbestimmten oder neutralen Image ist. Der größte Anteil der Befragten – 66,9 % – gab eine neutrale Einstellung an, was Vietnam deutlich von Ländern mit einer klar ausgeprägten positiven oder negativen Wahrnehmung unterscheidet.
Gleichzeitig stieg der Anteil der positiven Bewertungen auf 19,3 % im Vergleich zu 15,7 % im August 2025. Davon gaben 6,1 % der Befragten eine vollständig positive Einstellung an, weitere 13,3 % eine überwiegend positive. Dies deutet auf die allmähliche Herausbildung eines klareren positiven Bildes des Landes hin, auch wenn dieser Prozess nur langsam voranschreitet.
Auch die negative Einstellung hat leicht zugenommen – von 9,0 % auf 10,5 %. Insbesondere wählten 7,2 % der Befragten die Option „überwiegend negativ“ und 3,3 % „vollständig negativ“. Der Anteil derjenigen, die sich nicht entscheiden konnten, beträgt 3,3 %. Insgesamt zeigen diese Zahlen eine leichte Zunahme der Polarisierung der Bewertungen bei weiterhin hohem Anteil an Neutralität.
Die Dynamik der Veränderungen deutet auf eine allmähliche Abnahme der Unentschlossenheit hin: Ein Teil der Befragten, die zuvor keine gefestigte Meinung hatten, neigt nun entweder zu einer positiven oder zu einer negativen Bewertung. Gleichzeitig deutet das Fehlen drastischer Veränderungen in der Antwortstruktur darauf hin, dass Vietnam bislang keinen nennenswerten Platz im Fokus der öffentlichen Meinung in der Ukraine einnimmt.
„Wenn wir einen so hohen Anteil an neutralen Antworten sehen, bedeutet dies, dass das Land faktisch außerhalb des aktiven Informations- und öffentlichen Raums steht. Die Ukrainer haben einfach nicht genügend Kontakte, Erfahrungen oder Anhaltspunkte, um sich eine klare Meinung zu bilden. Genau deshalb kann jede systematische Präsenz – sei sie wirtschaftlicher, kultureller oder diplomatischer Natur – das Gleichgewicht der Bewertungen recht schnell in die eine oder andere Richtung verschieben“, erklärte Maksym Urakin, Gründer des Informations- und Analysezentrums Experts Club.
Somit zeichnet sich Vietnam derzeit als ein Land mit hohem Potenzial für die Bildung eines positiven Images in der Ukraine aus, doch dieses Potenzial hängt in hohem Maße von der Intensität der Interaktion und dem Grad der Präsenz im ukrainischen Informationsraum ab.
Laut einer Studie des Informations- und Analysezentrums Experts Club auf der Grundlage von Daten des Staatlichen Zolldienstes belegt Vietnam mit einem Handelsvolumen von 1,16 Mrd. US-Dollar den 23. Platz im Gesamthandelsvolumen mit der Ukraine. Gleichzeitig übersteigt der Import vietnamesischer Waren den Export aus der Ukraine um ein Vielfaches, was zu einem Handelsdefizit von über 706 Mio. $ führt.
Die Studie wurde im Pressezentrum von „Interfax-Ukraine“ vorgestellt; das Video kann auf dem Youtube-Kanal der Agentur angesehen werden. Die vollständige Version der Studie ist unter diesem Link auf der Website des Analysezentrums Experts Club zu finden.
ACTIVE GROUP, EXPERTS CLUB, Pozniy, SOZIOLOGIE, UKRAINE, UMFRAGE, URAKIN, VIETNAM
Die Immobilienmärkte in Vietnam, Thailand, Kambodscha und auf Bali befinden sich im Jahr 2026 in unterschiedlichen Phasen des Zyklus, doch eines haben sie gemeinsam: die bedeutende Rolle der ausländischen Nachfrage. Dabei unterscheiden sich der Grad der Abhängigkeit von ausländischen Käufern, die Angebotsstruktur und das Preisniveau zwischen diesen Märkten erheblich.
Am ausgewogensten erscheint derzeit unter diesen Märkten Vietnam. Hier stützt sich die Erholung in erster Linie auf die Binnennachfrage, während Ausländer eine wichtige, aber nicht dominierende Rolle spielen. In Hanoi hat der Durchschnittspreis für neue Wohnungen bereits rund 3.800 US-Dollar pro Quadratmeter erreicht, während der Erstmarkt im Küstenort Da Nang bei 2.200–2.300 US-Dollar pro Quadratmeter liegt. Ausländer dürfen Wohnraum nur in zugelassenen kommerziellen Projekten erwerben, können kein Land direkt besitzen, und ihr Anteil ist durch Quoten begrenzt, insbesondere auf 30 % der Wohnungen in einer Wohnanlage.
Genau deshalb bleibt Vietnam größtenteils ein Markt für einheimische Käufer, während sich die ausländische Nachfrage auf das Premium-Segment und die größten Städte konzentriert. Zu den wichtigsten ausländischen Gruppen auf dem Markt zählen üblicherweise Bürger aus Südkorea, China, Singapur, Japan sowie ein Teil der im Ausland lebenden Vietnamesen. Russische Käufer sind vor allem in Urlaubsorten vertreten, insbesondere in Nha Trang, und auch Ukrainer sind unter Mietern und einzelnen Käufern anzutreffen, doch ihr Anteil wird in den öffentlich zugänglichen Statistiken nicht ausgewiesen und bleibt eine Nische.
Thailand hingegen ist viel stärker von der Auslandsnachfrage abhängig, insbesondere im Segment der Eigentumswohnungen. Nach Angaben des REIC schlossen Ausländer im Jahr 2025 14.899 Kaufverträge für Eigentumswohnungen ab, was einem Anstieg von 2,2 % gegenüber dem Vorjahr entspricht. Auf sie entfielen 14,7 % aller Eigentumsübertragungen nach Anzahl und 25 % nach Wert. Chinesen behielten den ersten Platz unter den ausländischen Käufern, Myanmar rückte auf den zweiten Platz vor, und Russland blieb unter den größten Gruppen.
Was die Preise angeht, ist Thailand deutlich teurer als Vietnam, insbesondere in der Hauptstadt und in den führenden Ferienorten. In Bangkok lag der Durchschnittspreis für Eigentumswohnungen Anfang 2026 bei etwa 4.200–4.300 $ pro m², in den zentralen Stadtteilen war das Niveau sogar noch höher. Auf Phuket lag der Medianpreis für Eigentumswohnungen im Jahr 2025 bei etwa 144.000 Baht pro Quadratmeter, was nach dem aktuellen Wechselkurs etwa 4.000 US-Dollar pro Quadratmeter entspricht. Das Gesetz erlaubt Ausländern den Besitz von Wohnungen in Eigentumswohnungen, jedoch nicht von Grundstücken, wobei die Ausländerquote in einem Projekt auf 49 % der Fläche begrenzt ist.
Im Falle Thailands wirkt sich die Rolle der Ausländer bereits unmittelbar auf die Marktdynamik in Bangkok, Pattaya und insbesondere auf Phuket aus. Russische Käufer gehören weiterhin zu den auffälligsten Käufergruppen in den Urlaubsregionen, während Ukrainer, obwohl sie nicht in den offiziellen Top 10 vertreten sind, nach Markteinschätzungen zu den aktivsten Käufern der zweiten Reihe zählen und vor allem im Bereich der Ferienimmobilien präsent sind.
Kambodscha erscheint als riskanter, aber auch stärker von ausländischem Kapital abhängiger Markt. Nach einer Überhitzung und dem darauf folgenden Abschwung erholt sich der Markt in Phnom Penh und Sihanoukville langsamer als in Thailand oder Vietnam. In Phnom Penh liegen die Preise für Eigentumswohnungen im Geschäftszentrum bei etwa 2.746 $ pro m², und der Markt steht insgesamt aufgrund des hohen Angebots und der langsameren Absorption weiterhin unter Druck.
Der kambodschanische Markt war historisch stark mit chinesischem Kapital verbunden, insbesondere in Sihanoukville, und diese Abhängigkeit besteht weiterhin. Ausländer dürfen Wohnungen, aber kein Land erwerben, was Eigentumswohnungen zum Hauptinstrument für ausländische Investoren macht. Dabei gibt es in der Öffentlichkeit praktisch keine vollständige, aktuelle offizielle Aufschlüsselung der Käufer von Wohnimmobilien nach Nationalitäten. Marktanalysen zufolge sind Chinesen sowie Investoren aus Südkorea, Singapur und Malaysia nach wie vor die größten ausländischen Gruppen. Die Präsenz von Russen und Ukrainern auf diesem Markt ist nach wie vor begrenzt und hat keinen nennenswerten Einfluss auf die allgemeine Nachfragestruktur.
Bali nimmt in dieser Vierergruppe eine Sonderstellung ein, da es sich nicht um ein einzelnes Land handelt, sondern um den am stärksten internationalisierten Ferienmarkt Indonesiens. Hier ist nicht so sehr die lokale Nachfrage der Treiber, sondern vielmehr der Tourismus, Kurzzeitvermietungen, digitale Nomaden und Relocation. Im Jahr 2025 empfing Bali 6,33 Millionen ausländische Touristen, was einem Anstieg von 9,7 % gegenüber 2024 entspricht, wobei Australien nach wie vor der größte Auslandsmarkt nach der Anzahl der Ankünfte war.
Die Preise auf Bali hängen stark von der Art der Immobilie und der Lage ab. Marktübersichten zufolge lag der durchschnittliche Verkaufspreis im Jahr 2025 bei etwa 1.970 $ pro m², und Anfang 2026 stieg der Durchschnittspreis auf dem Villenmarkt auf etwa 2.210 $ pro m². Dabei lagen die Preise in den zentralen Bezirken von Badung häufig über 3.000 $ pro m², und der Durchschnittspreis für Villen stieg laut einzelnen Erhebungen innerhalb von 12 Monaten von etwa 321.000 $ auf 484.000 $ pro Objekt. Für Ausländer bleibt die langfristige Pacht (Leasehold) das Hauptmodell, da der direkte Grundbesitz eingeschränkt ist.
Ausländer spielen auf Bali eine Schlüsselrolle, doch die Statistiken zur Nationalität der Immobilienkäufer sind hier weniger transparent als in Thailand. Gemessen an der touristischen und marktwirtschaftlichen Struktur sind Australier, Briten, Amerikaner sowie Russen am stärksten vertreten. Seit 2022 verzeichnet der Markt zudem ein wachsendes Interesse seitens ukrainischer Staatsbürger, vor allem im Bereich der Vermietung, der Umsiedlung und eines Teils der Investitionskäufe. Allerdings gibt es, wie auch in Kambodscha, keine vollständige offizielle Aufschlüsselung nach Nationalitäten der Käufer, die öffentlich zugänglich ist.
Vergleicht man diese vier Märkte nach ihrem Marktmodell, so erscheint Vietnam derzeit als der intern stabilste und am wenigsten von Ausländern abhängige Markt. Thailand ist der transparenteste und institutionell am besten ausgestattete Markt für ausländische Käufer, wo der Einfluss ausländischen Kapitals bereits gut statistisch erfasst werden kann. Kambodscha bleibt ein eher spekulativer und von einzelnen externen Gruppen abhängiger Markt. Bali hingegen steht für globale Mobilität, Tourismus und Mietrendite, wobei die ausländische Nachfrage tatsächlich einen wesentlichen Teil der Preisentwicklung bestimmt.
Auch hinsichtlich des Preisniveaus ordnen sich die Hauptstädte und Ferienorte in eine unterschiedliche Hierarchie ein. Die teuersten in dieser Gruppe bleiben Bangkok und einzelne Projekte auf Phuket, gefolgt von Hanoi. Da Nang und Phnom Penh liegen im mittleren Preissegment, während die Preisspanne auf Bali besonders groß ist: von vergleichsweise erschwinglichen Objekten außerhalb der Premium-Lagen bis hin zu teuren Villen in Changu, Seminyak und Bukit.
Für einen Investor aus der Ukraine sieht dieses Quartett wie folgt aus: Thailand und Bali – die klarsten Märkte für eine Resort-Strategie und Mieteinnahmen, aber auch am stärksten von der externen Konjunktur abhängig; Vietnam – rechtlich komplexer, aber mit einer starken internen Basis; Kambodscha – ein potenziell rentablerer, aber auch riskanterer Markt. Dabei sind Ukrainer bereits auf den Märkten in Thailand und auf Bali präsent, während sie in Vietnam vor allem als Nischengruppe in Urlaubsorten auftreten.
Quelle: https://expertsclub.eu

Der vietnamesische Immobilienmarkt tritt 2026 nach einer Korrekturphase in eine Phase stabilerer Erholung ein, wobei das Wachstum nicht mehr in allen Segmenten gleichmäßig verläuft. Die wichtigsten Treiber bleiben das neue Rechtssystem für den Markt, die schrittweise Aufhebung eines Teils der administrativen und finanziellen Beschränkungen, die hohe Binnennachfrage nach Wohnraum sowie das anhaltende Interesse ausländischer Investoren an einzelnen Projekten. Dies belegen Daten des vietnamesischen Bauministeriums und Einschätzungen von Marktteilnehmern.
Nach Angaben des Bauministeriums stiegen die Preise für Wohnungen in Hanoi, Ho-Chi-Minh-Stadt und einer Reihe anderer Großstädte im Jahr 2025 im Vergleich zu 2024 um 20–30 %, wobei der Anstieg an einzelnen Standorten über 40 % lag. Der durchschnittliche Erstverkaufspreis für Wohnungen in Hanoi erreichte etwa 3.846 US-Dollar pro Quadratmeter, was die Hauptstadt zu einem der teuersten Märkte des Landes macht. Einzelne Marktübersichten Ende 2025 verzeichneten für Neubauprojekte in Hanoi zudem eine Spanne von etwa 2.880–3.400 US-Dollar pro Quadratmeter und für den Sekundärmarkt etwa 2.270–2.650 US-Dollar pro Quadratmeter.
An der Küste sieht das Preisbild uneinheitlicher aus. In Da Nang, das als einer der wichtigsten Küstenmärkte des Landes gilt, lag der durchschnittliche Erstverkaufspreis für Wohnungen in der ersten Hälfte des Jahres 2025 bei etwa 58 Millionen Dong pro Quadratmeter, was etwa 2.200–2.300 US-Dollar pro Quadratmeter entspricht, während der Sekundärmarkt etwas darunter lag – bei etwa 2.000–2.100 US-Dollar pro Quadratmeter. Gleichzeitig lagen die Preise in einzelnen Premium-Projekten am Meer deutlich höher: So erreichten sie beispielsweise in Da Nang im Projekt Sun Symphony Residence 115,6 Millionen Dong pro Quadratmeter, also etwa 4.400–4.500 US-Dollar pro Quadratmeter, und in Nha Trang im Projekt Grand Mark 38–47,2 Millionen Dong pro Quadratmeter, also etwa 1.450–1.820 US-Dollar pro Quadratmeter.
Das allgemeine Marktumfeld bleibt uneinheitlich. Einerseits erwarten das Bauministerium und Branchenexperten, dass der Markt im Jahr 2026 aktiver sein wird und die Nachfrage der Endverbraucher die Verkäufe weiterhin stützen wird. Andererseits verschärfen Behörden und Banken ihren Kurs gegen spekulative Kreditvergabe, und der Anstieg der Hypothekenzinsen sowie der Immobilienpreise schränkt die Kaufkraft ein, insbesondere im Massensegment.
Ein wichtiger Faktor bleibt die Gesetzesreform. Seit August 2024 sind in Vietnam neue Bestimmungen des Wohnungsrechts in Kraft getreten, und im Jahr 2026 funktioniert der Markt bereits nach den Vorgaben des neuen Rechtsrahmens. Für Ausländer bedeutet dies klarer formulierte, aber nach wie vor eingeschränkte Regeln für den Immobilienbesitz. Ausländische Staatsbürger dürfen Wohnraum nur in zugelassenen kommerziellen Projekten erwerben, können kein Land direkt besitzen, und die Besitzgrenze für Ausländer beträgt bis zu 30 % der Wohnungen in einem Gebäude oder Wohnblock sowie bis zu 250 Einfamilienhäuser innerhalb einer Verwaltungseinheit vergleichbarer Ebene.
Genau deshalb bleibt der Einfluss von Ausländern auf den vietnamesischen Markt spürbar, aber nicht dominierend. Die Hauptnachfrage wird von einheimischen Käufern bestimmt, während sich Ausländer vor allem auf das Premium-Segment, auf Projekte in Großstädten und auf Ferienimmobilien konzentrieren. Die attraktivsten Standorte für ausländische Käufer bleiben Ho-Chi-Minh-Stadt, Hanoi, Da Nang und Nha Trang, wo die internationale Nachfrage durch Geschäftstätigkeit, Tourismus und die Präsenz von Expats gestützt wird.
Laut Vietnam News ist die Nachfrage von Ausländern nach Wohnraum in Hanoi im Jahr 2025 vor dem Hintergrund des Inkrafttretens der neuen Fassung des Housing Law 2023 deutlich gestiegen, wobei die hohe Konzentration ausländischer Arbeitskräfte und Unternehmen ein entscheidender Faktor war. Zuvor hatten staatliche und branchenbezogene Quellen ebenfalls darauf hingewiesen, dass ein beträchtlicher Teil der ausländischen Nachfrage in Vietnam von Bürgern aus Südkorea, China, Singapur, Russland und den USA ausgeht.
Allerdings sind für die Jahre 2025–2026 keine offenen und vollständigen offiziellen Statistiken über Immobilienkäufer in Vietnam nach Nationalitäten in öffentlicher Zugänglichkeit zu finden. Aus diesem Grund ist es derzeit nicht möglich, eine durch staatliche Daten bestätigte Top-10 der ausländischen Nationalitäten von Immobilienkäufern zu erstellen. Die konkretesten öffentlichen Daten, auf die sich der Markt bezieht, betreffen einzelne Projekte und Städte. Insbesondere berichtete CBRE zuvor, dass in Ho-Chi-Minh-Stadt unter den ausländischen Käufern, die Transaktionen über das Unternehmen abwickelten, Chinesen mit einem Anteil von 31 % an der Spitze lagen, gefolgt von Südkoreanern mit 19 %; dies sind zwar keine landesweiten Statistiken, aber sie zeigen die Nachfragestruktur in den liquidesten Segmenten.
Unter Berücksichtigung aktuellerer Marktberichte und der Struktur der ausländischen Präsenz in Vietnam lässt sich sagen, dass zu den Hauptgruppen ausländischer Immobilienkäufer Bürger aus Südkorea, China, Singapur, Taiwan, Japan, Hongkong, den USA sowie ein Teil der im Ausland lebenden Vietnamesen gehören. Russische Staatsangehörige sind auf dem Markt vor allem in Urlaubsorten vertreten, insbesondere in Nha Trang, wo sich historisch eine bedeutende russischsprachige Gemeinschaft gebildet hat. Auch Ukrainer sind unter den Käufern und Mietern in den Urlaubsgebieten vertreten, doch ihr Anteil wird, ebenso wie der der Russen, in den landesweiten Statistiken offiziell nicht ausgewiesen und bleibt nach den verfügbaren Daten im Vergleich zu den größten asiatischen Gruppen eine Nische.
Somit erholt sich der vietnamesische Immobilienmarkt im Jahr 2026 in erster Linie dank der Binnennachfrage, doch spielen Ausländer weiterhin eine wichtige Rolle bei den teuersten und liquidesten Projekten. Ein weiteres Merkmal des aktuellen Zyklus ist die starke Kluft zwischen der Hauptstadt und der Küste: Während sich der Durchschnittspreis für neue Wohnungen in Hanoi bereits 3.850 $ pro m² nähert, liegt der Durchschnittspreis an Küstenmärkten wie Da Nang bislang bei 2.200–2.300 $ pro m², obwohl die besten Küstenprojekte bereits deutlich teurer sind.



