
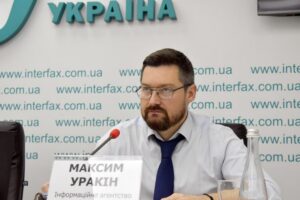
Wie Interfax-Ukraine berichtet, zeigte die ukrainische Wirtschaft nach den Ergebnissen des ersten Halbjahres 2026 erste Anzeichen für eine Überwindung der Rezession, jedoch bleiben das hohe Außenhandelsdefizit, der Inflationsdruck und die Abhängigkeit der Staatsfinanzen von internationaler Hilfe die wichtigsten makroökonomischen Risiken, heißt es in der aktuellen Ausgabe des „Wirtschaftsmonitors“.
Wie der Gründer des Informations- und Analysezentrums Experts Club, Maxim Urakin, Doktor der Wirtschaftswissenschaften, feststellt, kehrte die Wirtschaft nach einem Rückgang des realen BIP um 0,6 % im Jahresvergleich im ersten Quartal im Zeitraum April bis Juni wieder auf den Wachstumspfad zurück.
Im zweiten Quartal stieg das reale BIP der Ukraine um 0,4 % im Vergleich zum Vorjahreszeitraum und um 0,3 % im Vergleich zum Vorquartal. Gleichzeitig ging die Prognose der Nationalbank von einem Wachstum der ukrainischen Wirtschaft von lediglich 1,3 % für das gesamte Jahr 2026 aus.
„Positive Faktoren im ersten Halbjahr waren die Rückkehr zu zumindest minimalem BIP-Wachstum, die Erholung der Währungsreserven auf über 50 Mrd. US-Dollar, die Stabilität des Devisenmarktes, eine regelmäßigere internationale Finanzierung sowie die Anpassungsfähigkeit der ukrainischen Wirtschaft. Die Hauptrisiken bleiben der Krieg, die Lage im Energiesektor, hohe Produktionskosten, Arbeitskräftemangel, die Schwäche der Warenexporte und das zunehmende Handelsungleichgewicht. Die Ukraine verfügt über beträchtliche externe Liquiditätsreserven, doch diese können das inländische Wirtschaftswachstum nicht ersetzen“, erklärte Urakin.
Die Verbraucherpreisinflation verlangsamte sich im Juni auf 7,2 %, während sich die Kerninflation auf 8,1 % beschleunigte. Der Leitzins der NBU blieb bei 15 %.
Gleichzeitig stiegen die internationalen Reserven der Ukraine nach vier Monaten des Rückgangs im Juni um 12,1 % auf 51,27 Mrd. $. Die Devisenmarktinterventionen der NBU blieben dabei weiterhin umfangreich.
Eines der größten strukturellen Risiken für die ukrainische Wirtschaft bleibt der Außenhandel. Von Januar bis Juni 2026 beliefen sich die Wareneinfuhren auf rund 49,3 Mrd. US-Dollar, während die Ausfuhren etwa 21 Mrd. US-Dollar betrugen. Damit erreichte das Handelsdefizit rund 28,3 Mrd. US-Dollar.
Auch die öffentlichen Finanzen stehen weiterhin unter erheblicher Belastung. Die Einnahmen des Allgemeinen Fonds des Staatshaushalts beliefen sich im ersten Halbjahr auf fast 1,9 Billionen UAH, die Ausgaben auf rund 2,23 Billionen UAH.
Für den Sicherheits- und Verteidigungssektor wurden rund 1,4 Billionen UAH oder etwa 63 % aller Ausgaben des Allgemeinen Fonds bereitgestellt. Das Volumen der internationalen Zuschüsse belief sich auf 569,6 Mrd. UAH.
Nach Ansicht von Urakin sollte es eine der Hauptaufgaben der Wirtschaftspolitik sein, umfangreiche Importe von Ausrüstung, internationale Finanzmittel und Verteidigungsausgaben als Grundlage für den Aufbau neuer Produktionskapazitäten im Inland zu nutzen.
„Die nächste Phase der Wirtschaftspolitik sollte nicht nur in der Aufrechterhaltung der finanziellen Stabilität bestehen, sondern darin, importierte Ausrüstung, internationale Finanzmittel und Verteidigungsausgaben in neue Produktionsanlagen umzuwandeln. Die Grundlage für eine langfristige Entwicklung müssen Energieautonomie, der Rüstungs- und Industriekomplex, die Agrarverarbeitung, der Maschinenbau, die Lokalisierung der Produktion, die Logistik, digitale Technologien und der Export von Produkten mit hoher Wertschöpfung bilden“, meint der Gründer des Experts Club.
Dabei zeigte das erste Halbjahr erhebliche Unterschiede zwischen den größten Volkswirtschaften der Welt und den Schwellenmärkten.
Die chinesische Wirtschaft wuchs in den ersten sechs Monaten des Jahres 2026 um 4,7 %, während Indien von April bis Juni ein Wachstum von rund 7,8 % verzeichnete.
Die Türkei verband weiterhin Wirtschaftswachstum mit extrem hoher Inflation. Im zweiten Quartal stieg ihr BIP im Jahresvergleich um 2,3 % und gegenüber dem Vorquartal um 1,1 %, während die jährliche Inflationsrate im Juni bei rund 32 % lag.
Brasilien verzeichnete eine moderatere Entwicklung: Das BIP stieg im zweiten Quartal um 2 % im Jahresvergleich und um 0,5 % gegenüber dem Vorquartal. Im ersten Halbjahr wuchs die Wirtschaft des Landes um 1,9 %, während sich die jährliche Inflationsrate im Juni auf 4,64 % verlangsamte.
„Die wichtigsten Schwellenländer schlossen das erste Halbjahr mit sehr unterschiedlichen Wachstumsmustern ab. China wuchs um 4,7 %, doch das zweite Quartal fiel schwächer aus als das erste, und der Binnenkonsum hinkt deutlich hinter der Industrie und den Exporten hinterher. Indien wächst weiterhin um fast 8 % und stützt sich dabei auf die Größe des Binnenmarkts und auf Investitionen. Die Türkei bleibt ein Beispiel dafür, wie eine Inflation von über 30 % die Qualität des Wirtschaftswachstums einschränkt, während Brasilien eine gemäßigtere Dynamik mit einer allmählichen Eindämmung der Inflation aufweist. Für die Ukraine bleibt die wichtigste Schlussfolgerung unverändert: Langfristiges Wachstum erfordert eine eigene industrielle, technologische und exportorientierte Basis“, betonte Urakin.
Seiner Einschätzung nach hat das erste Halbjahr die Funktionsfähigkeit des ukrainischen Modells der makrofinanziellen Stabilisierung bestätigt, gleichzeitig aber auch dessen Grenzen aufgezeigt.
„Die Rückkehr des BIP zu einem schwachen Wachstum und die Wiederauffüllung der Reserven sind positive Signale, doch das Handelsdefizit von 28,3 Mrd. US-Dollar, der hohe grundlegende Inflationsdruck und die Abhängigkeit des Haushalts von ausländischer Finanzierung zeigen die Grenzen dieses Modells auf. Nur der Ausbau einer eigenen Produktions- und Exportbasis wird es der Ukraine ermöglichen, von einer Wirtschaft der Kriegsstabilisierung zu einem Modell des nachhaltigen Nachkriegswachstums überzugehen“, fasste Maxim Urakin zusammen.
„Wirtschaftsmonitoring“ ist ein monatliches analytisch-statistisches Produkt, dessen Projektleiter Maxim Urakin, Doktorand der Wirtschaftswissenschaften, ist. Der Monitor analysiert die wichtigsten makroökonomischen Indikatoren der Ukraine und der führenden Volkswirtschaften der Welt, die Entwicklung des BIP, der Inflation, der öffentlichen Finanzen, der Währungsreserven, des Außenhandels sowie die zentralen Risiken der wirtschaftlichen Entwicklung.
Der Eintritt ukrainischer Unternehmen in ausländische Märkte erhöht die Bedeutung einer vorherigen Überprüfung potenzieller Käufer und Vertriebspartner. Besonders hoch sind die Risiken bei der Zusammenarbeit mit einem neuen Geschäftspartner zu Bedingungen eines Zahlungsaufschubs, stellen die Analysten von Dun & Bradstreet fest.
Eines der Instrumente für eine solche Überprüfung sind die internationalen Wirtschaftsinformationsdatenbanken von Dun & Bradstreet (D&B), die es ermöglichen, ein Unternehmen zu identifizieren, seine Registrierungsdaten, Eigentümerstruktur, Finanzkennzahlen, Geschäftshistorie und die damit verbundenen Risiken zu überprüfen.
Ukrainische Unternehmen konzentrieren sich beim Eintritt in einen neuen Markt häufig vor allem auf die Suche nach einem Käufer und die Vereinbarung kommerzieller Bedingungen, während die Überprüfung seiner Zahlungsfähigkeit eine zweitrangige Aufgabe bleibt.
„Der Erhalt eines Auftrags bedeutet noch nicht den Erhalt des Geldes. Für einen Exporteur ist die Situation besonders gefährlich, wenn die erste große Lieferung an einen neuen Partner mit Zahlungsaufschub erfolgt. Vor der Unterzeichnung eines solchen Vertrags muss geklärt werden, ob das Unternehmen tatsächlich existiert, wie lange es bereits tätig ist, wie seine Finanzkennzahlen aussehen, wer der Eigentümer ist und wie hoch das mit diesem Geschäftspartner verbundene Kreditrisiko ist“, erklärte Maksym Urakin, Direktor für Entwicklung und Marketing von „Interfax-Ukraine“, Leiter der Geschäftseinheit D&B-„Interfax-Ukraine“ und Kandidat der Wirtschaftswissenschaften.
Dun & Bradstreet verfügt über eine globale Datenbank mit Informationen über Hunderte Millionen Unternehmen. Zur Identifizierung von Unternehmen wird die einzigartige neunstellige D-U-N-S-Nummer verwendet, die es ermöglicht, juristische Personen mit ähnlichen Namen voneinander zu unterscheiden und Unternehmen innerhalb von Unternehmensgruppen miteinander zu verknüpfen.
Für einen ukrainischen Exporteur ist eine solche Überprüfung besonders relevant bei der Zusammenarbeit mit Unternehmen, die erstmals einen großen Vertrag anbieten, einen erheblichen Zahlungsaufschub verlangen oder als Vermittler zwischen dem Hersteller und dem Endkäufer auftreten.
Ein D&B-Geschäftsbericht kann je nach Land und Verfügbarkeit von Informationen Registrierungsangaben, Daten zu Führungskräften und Eigentümern, Finanzberichte, Informationen über Unternehmensverbindungen, Kreditbewertungen und andere zur Risikobewertung verwendete Kennzahlen enthalten.
„Die Kosten einer Überprüfung stehen praktisch immer in keinem Verhältnis zum potenziellen Verlust aus einer einzigen unbezahlten Exportlieferung. Internationale Wirtschaftsinformationen sollten nicht als zusätzliche Auskunft betrachtet werden, sondern als eines der Elemente des Entscheidungsverfahrens über das Kreditlimit, die Höhe der Vorauszahlung und die Vertragsbedingungen“, ist Maksym Urakin überzeugt.
Negative Informationen über einen potenziellen Partner bedeuten dabei nicht zwangsläufig eine Ablehnung des Geschäfts. Sie können eine Grundlage dafür sein, dessen Bedingungen zu ändern — die Vorauszahlung zu erhöhen, die erste Lieferung zu verkleinern, eine Bankgarantie zu nutzen, eine Warenkreditversicherung abzuschließen oder die Dauer des Zahlungsaufschubs zu verkürzen.
Dun & Bradstreet ist ein internationaler Anbieter von Geschäftsdaten und analytischen Lösungen, dessen Geschichte im Jahr 1841 begann. Das Unternehmen bietet Instrumente zur Identifizierung von Unternehmen, Überprüfung von Geschäftspartnern, Bewertung von Kredit- und Geschäftsrisiken, Compliance, Lieferkettenmanagement und Arbeit mit Unternehmensdaten.
Offizieller Vertreter von Dun & Bradstreet in der Ukraine ist die Nachrichtenagentur „Interfax-Ukraine“. Die spezialisierte Einheit D&B-„Interfax-Ukraine“ unterstützt ukrainische Unternehmen bei der Arbeit mit internationalen Geschäftsdaten, bei der Überprüfung ausländischer Partner und beim Erhalt einer D-U-N-S-Nummer.
Fragen können über die spezialisierte D&B-Ressource dnb.ua, per E-Mail an Urakin@interfax.kyiv.ua oder telefonisch unter +38 (044) 270-65-74 gestellt werden.
D&B, DUN & BRADSTREET, EXPORT, Geschäftspartner, UKRAINE, URAKIN
Der US-Senat hat am Freitag den Gesetzentwurf Lindsey O. Graham Sanctioning Russia and Iran Act of 2026 gebilligt, der den Sanktionsdruck auf den russischen Energiesektor erheblich ausweitet und dem US-Präsidenten das Recht einräumt, Zölle von bis zu 500 % auf die Einfuhr russischer Waren zu erheben.
Für das Dokument stimmten 86 Senatoren, 11 dagegen, berichtet die New York Post. Nun muss der Gesetzentwurf das Repräsentantenhaus passieren, das am 31. August aus der Sommerpause zurückkehrt, anschließend muss er vom US-Präsidenten unterzeichnet werden. Bis zu diesem Zeitpunkt treten die neuen Sanktionen und Zölle nicht in Kraft.
Der Gesetzentwurf ist eine überarbeitete Version einer Sanktionsinitiative, über die der Kongress seit 2025 beraten hatte. Die ursprüngliche Fassung sah tatsächlich Zölle von 500 % für praktisch alle Länder vor, die russisches Öl, Gas und Uran kauften. In der endgültigen Senatsfassung wurde dieser Mechanismus erheblich eingeschränkt.
500 % – unmittelbar für russische Waren
Wenn das Gesetz in Kraft tritt, soll der US-Präsident innerhalb von 30 Tagen die Befugnis erhalten, die Zölle auf alle Waren russischen Ursprungs, die in die USA importiert werden, auf bis zu 500 % ihres Wertes anzuheben.
Im Text werden ausdrücklich Öl, Erdgas, LNG, Erdölprodukte, petrochemische Erzeugnisse, Kohle und andere russische Waren aufgeführt.
Dabei werden diese Zölle zusätzlich zu den bereits bestehenden amerikanischen Zöllen, Antidumpingabgaben und anderen Abgaben erhoben.
In der Praxis macht ein Zoll von 500 % den Großteil der direkten russischen Exporte in die USA faktisch wirtschaftlich sinnlos.
Bei einem Zollwert einer Ware von beispielsweise 1 Mio. US-Dollar könnte der zusätzliche Zoll theoretisch 5 Mio. US-Dollar erreichen.
Die Bedeutung dieses Mechanismus für die russischen Exporte ist jedoch dadurch begrenzt, dass der direkte Warenhandel zwischen Russland und den USA nach der Einführung früherer Sanktionen bereits erheblich zurückgegangen ist.
Deutlich empfindlicher für den Welthandel könnte sich der zweite Mechanismus erweisen – die sogenannten Sekundärzölle.
Der Präsident wird Zölle von bis zu 100 % auf alle Waren festlegen können, die aus Staaten in die USA importiert werden, die zu den fünf größten Käufern von russischem Öl oder Erdgas gehören.
Damit ein Land unter diesen Mechanismus fällt, muss es auch 30 Tage nach Inkrafttreten des Gesetzes weiterhin neue Käufe russischer Rohstoffe tätigen und gleichzeitig gemessen am Volumen der vorangegangenen zwölf Monate zu den fünf größten Importeuren gehören.
Unter potenziellem Risiko stehen vor allem China und Indien. Reuters weist darauf hin, dass abhängig von der Lieferstruktur auch einzelne europäische Staaten und Japan in die entsprechende Liste aufgenommen werden könnten. Das Gesetz selbst nennt im Voraus keine konkreten Länder.
Dies bedeutet, dass der Zoll nicht auf das russische Öl angewandt würde, das beispielsweise Indien gekauft hat, sondern potenziell auf sämtliche indischen Exporte in die USA.
Gerade deshalb stellt dieser Mechanismus ein wesentlich ernsthafteres Druckinstrument dar als gewöhnliche Sanktionen gegen russische Unternehmen.
Vereinfacht gesagt erhält ein Land die Wahl: weiterhin große Mengen russischer Energie zu kaufen und den Zugang seiner Waren zum amerikanischen Markt zu riskieren oder die Importe aus Russland zu reduzieren.
Gesondert erlaubt das Gesetz die Einführung von Zöllen von bis zu 100 % gegen die fünf größten Staaten, die nach Einschätzung der USA zur Umgehung der Sanktionen gegen russisches Öl beitragen.
Damit erstreckt sich der Sanktionsmechanismus nicht nur auf Käufer russischer Rohstoffe, sondern auch auf Länder, über die Systeme zu deren Weiterverkauf, Transport oder zur Verschleierung ihrer Herkunft abgewickelt werden könnten.
Darüber hinaus sieht der Gesetzentwurf zusätzliche Sanktionen gegen die russische „Schattenflotte“ vor – Tanker und mit ihnen verbundene Unternehmen, die für den Transport russischer Energieträger unter Umgehung westlicher Beschränkungen eingesetzt werden.
Die amerikanischen Behörden müssen die Liste der größten Käufer und potenziellen Verstöße alle 180 Tage überprüfen, sodass sich die Zusammensetzung der gefährdeten Länder zusammen mit den Handelsströmen verändern kann.
Der Gesetzentwurf enthält eine Ausnahmeregelung für Staaten, die russisches Erdgas importieren.
Die Zölle können entfallen, wenn auf das betreffende Land weniger als 15 % der gesamten russischen Erdgasexporte entfallen und es gleichzeitig wesentliche Schritte unternimmt, um seine Abhängigkeit von russischem Gas zu verringern.
Diese Regelung ist insbesondere für europäische Staaten von Bedeutung, die weiterhin einen Teil ihres Gases aus Russland beziehen, ihre Käufe jedoch schrittweise reduzieren.
Die verbreitete Behauptung über zusätzliche Zölle von 100 % auf die größten Käufer russischen Urans entspricht nicht der derzeitigen Fassung des Gesetzentwurfs. In der ursprünglichen Version war Uran tatsächlich Teil des Mechanismus der 500-prozentigen Sekundärzölle. Nach Verhandlungen mit dem Weißen Haus wurde dieser Mechanismus jedoch geändert.
Im aktuellen Dokument wird russisches Uran gesondert geregelt.
Das Gesetz verlangt die Umsetzung von Beschränkungen für die Einfuhr russischen Urans in die USA und sieht Sanktionen gegen die Führung, das Management und die kontrollierenden Aktionäre von Rosatom sowie mit dem Konzern verbundene Strukturen vor.
Zölle sind nur ein Teil des Pakets
Das Gesetz sieht verpflichtende Sanktionen gegen die höchste politische und militärische Führung der Russischen Föderation, eine Reihe großer russischer Finanzinstitute, staatlicher Unternehmen und ausländischer Personen vor, die den russischen militärisch-industriellen Komplex unterstützen.
In der offiziellen Übersicht des Gesetzentwurfs werden ausdrücklich die Zentralbank der Russischen Föderation, die Sberbank und die Gazprombank genannt.
Die Sanktionen erstrecken sich außerdem auf große Energieprojekte, darunter Yamal LNG, Arctic LNG 1, Arctic LNG 2 und Arctic LNG 3 sowie auf künftige russische Projekte in der Arktis.
Für US-Personen ist ein Verbot neuer Investitionen in die Russische Föderation und den russischen Energiesektor, des Kaufs russischer Staatsanleihen, bestimmter Finanztransfers an den russischen Staat sowie des Exports amerikanischer Energieprodukte nach Russland vorgesehen.
Eine weitere wichtige Besonderheit des Gesetzes besteht darin, dass der Präsident die Möglichkeit erhält, die Intensität der Sekundärzölle zu verändern.
Der Satz kann abhängig vom Verhalten eines konkreten Landes und vom Umfang seiner Käufe russischer Energie zwischen null und 100 % liegen.
Wenn ein Staat seine Käufe reduziert, kann der US-Handelsbeauftragte den Zoll senken. Wenn die Importe steigen, kann der Druck verstärkt werden.
Der Präsident erhält außerdem das Recht, vorübergehend auf die Anwendung einzelner Sanktionen oder Zölle zu verzichten, wenn er dem Kongress offiziell bestätigt, dass ein solcher Schritt den nationalen Interessen der USA entspricht.
Somit stellt das neue Gesetz keine automatische Handelsblockade gegen China, Indien oder andere Käufer russischen Öls dar, sondern ein Instrument, das das Weiße Haus für Verhandlungsdruck einsetzen kann.
Der Iran betreffende Teil des Gesetzentwurfs hat einen etwas anderen Charakter.
Das Paket wurde um eine Verlängerung der bestehenden amerikanischen Sanktionsbefugnisse gegen den Energie- und Waffensektor des Iran um fünf Jahre ergänzt, deren Geltungsdauer Ende 2026 auslaufen sollte.
Daher ist die Behauptung, Russland und Iran würden einem vollständig identischen Regime von „500-prozentigen Sanktionen“ unterliegen, nicht korrekt.
Der wichtigste neue Zollmechanismus richtet sich ausdrücklich gegen Russland und die größten Käufer russischer Energieressourcen, während der Iran betreffende Teil in erster Linie die bereits bestehenden Sanktionsbefugnisse der USA aufrechterhält.
Warum der neue Mechanismus als besonders hart gilt
Die zentrale Idee des Gesetzes besteht darin, nicht nur unmittelbar auf die russische Wirtschaft einzuwirken, sondern auch auf die Käufer russischer Rohstoffe.
Nach 2022 leitete Russland einen erheblichen Teil seiner Ölexporte von Europa nach Asien um. Daher verhindert eine Beschränkung ausschließlich des amerikanischen oder europäischen Marktes nicht, dass Öleinnahmen weiterhin in den russischen Staatshaushalt fließen.
Der neue Mechanismus versucht, diese Situation über den Zugang zum amerikanischen Markt zu verändern.
Für große Exporteure wie China und Indien könnte ein potenzieller Zoll von bis zu 100 % auf in die USA gelieferte Waren wirtschaftlich wesentlich schwerer wiegen als der Vorteil aus dem Kauf russischen Öls mit Preisnachlass.
Gerade deshalb rechnen die Autoren des Gesetzentwurfs damit, die größten Käufer vor die wirtschaftliche Wahl zwischen dem Handel mit Russland und der Aufrechterhaltung eines vollständigen Zugangs zum US-Markt zu stellen.
Dabei könnten die Folgen eines solchen Mechanismus auch für die amerikanische Wirtschaft selbst erheblich sein. Reuters berichtete, dass einige Demokraten und Republikaner einen Anstieg der Importkosten, handelspolitische Gegenmaßnahmen und eine übermäßige Ausweitung der Zollbefugnisse des Präsidenten befürchten.
EXPERTS CLUB, SANKTIONEN GEGEN RUSSLAND, SEKUNDÄRZÖLLE, URAKIN, US-SANKTIONEN
Wie man eine Sanktionsprüfung eines ausländischen Unternehmens, seiner Eigentümer und Führungskräfte durchführt und das Risiko der Blockierung von Zahlungen und Verträgen reduziert. Die Verschärfung internationaler Sanktionen hat die Überprüfung von Geschäftspartnern zu einem obligatorischen Bestandteil der Arbeit ukrainischer Exporteure, Importeure, Banken, Logistikunternehmen und Unternehmen gemacht, die ausländische Finanzierungen aufnehmen.
Die Suche nach dem Namen eines Geschäftspartners in einer öffentlich zugänglichen Sanktionsliste ist lediglich der erste Schritt. Ein Unternehmen kann selbst keinen Beschränkungen unterliegen, jedoch mit einem sanktionierten Eigentümer, Geschäftsführer, einer Muttergesellschaft oder einer anderen juristischen Person derselben Unternehmensgruppe verbunden sein.
Zusätzliche Schwierigkeiten entstehen durch unterschiedliche Schreibweisen von Unternehmensnamen und Nachnamen, Transliteration, Handelsnamen, Änderungen der Geschäftsanschriften und den Einsatz von Vermittlern. Deshalb kann eine einfache Prüfung anhand einer exakten Übereinstimmung des Namens ein erhebliches Risiko möglicherweise nicht erkennen.
Die Compliance-Lösungen von D&B werden zur Überprüfung juristischer Personen, wirtschaftlich Berechtigter und verbundener Personen anhand von Sanktionslisten, Listen politisch exponierter Personen, Informationen über rechtlich relevante Ereignisse und negativer Medienberichterstattung eingesetzt.
„Eine Sanktionsprüfung darf sich nicht darauf beschränken, den Namen eines Unternehmens in eine Suchzeile einzugeben. Es ist notwendig, seine Eigentümer, Führungskräfte sowie Mutter- und Tochtergesellschaften festzustellen. Angesichts der Verschärfung internationaler Beschränkungen kann ein Fehler zur Blockierung einer Zahlung, zur Kündigung eines Vertrags oder zu Reputationsverlusten führen“, erklärte Maksym Urakin, Direktor für Entwicklung und Marketing bei Interfax-Ukraine, Leiter des Geschäftsbereichs D&B-Interfax-Ukraine und promovierter Wirtschaftswissenschaftler.
Vor Abschluss eines Vertrags sollte ein ukrainisches Unternehmen die juristische Person identifizieren, ihre Registrierungsdaten überprüfen, die Eigentümerstruktur feststellen und die erhaltenen Informationen mit Sanktionslisten und anderen Risikolisten abgleichen.
Besondere Aufmerksamkeit erfordern Banken, Transportunternehmen, Versicherungsgesellschaften und andere Beteiligte an der künftigen Transaktion. Selbst wenn Verkäufer und Käufer keinen Sanktionsstatus haben, können eine Zahlung oder Lieferung aufgrund der Beteiligung eines risikobehafteten Vermittlers, Schiffes, Finanzinstituts oder verbundenen Unternehmens gestoppt werden.
Auf Grundlage der Ergebnisse der Überprüfung kann ein Unternehmen von einem Geschäft Abstand nehmen, zusätzliche Dokumente anfordern, den Zahlungsweg ändern, Sanktionsklauseln in den Vertrag aufnehmen oder das Recht vorsehen, die Zusammenarbeit im Falle einer Änderung des Status des Geschäftspartners zu beenden.
Die Sanktions-Compliance endet nicht mit der Unterzeichnung des Vertrags. Der Status eines Unternehmens oder seines Eigentümers kann sich bereits während der Erfüllung eines langfristigen Vertrags ändern. Gerade deshalb ist es sinnvoll, wichtige Geschäftspartner regelmäßig zu überwachen.
Dun & Bradstreet ist seit 1841 im Bereich der Geschäftsinformationen tätig. Das Unternehmen bietet Lösungen für die Überprüfung Dritter, die Analyse von Unternehmensverbindungen, die Feststellung wirtschaftlich Berechtigter, das Sanktionsscreening, das Kreditrisikomanagement und die Überwachung von Lieferketten.
In der Ukraine werden die Produkte und Daten von Dun & Bradstreet von der Nachrichtenagentur Interfax-Ukraine vertreten. Ihre spezialisierte Abteilung unterstützt ukrainische Unternehmen bei der Überprüfung ausländischer Geschäftspartner und bei der Arbeit mit internationalen Geschäftsinformationen. Interfax-Ukraine ist eine unabhängige ukrainische Nachrichtenagentur, die seit 1992 tätig ist und ihren Hauptsitz in Kyjiw hat.
Fragen können über die spezialisierte D&B-Ressource dnb.ua, per E-Mail an Urakin@interfax.kyiv.ua oder telefonisch unter +38 (044) 270-65-74 gestellt werden.
Wie Interfax-Ukraine berichtet, stellt der Artikel die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft zum Stand Ende April 2026 dar. Die Analyse basiert auf Daten des Staatlichen Statistikamtes der Ukraine, der Nationalbank der Ukraine, des Finanzministeriums, des Staatlichen Zolldienstes, des Internationalen Währungsfonds, von Eurostat, BEA, BLS, NBS, ONS, TurkStat, IBGE und anderer offizieller Institutionen. Für die Kennzahlen im April wurden monatliche und vierteljährliche statistische Daten herangezogen, die nach Abschluss des Berichtszeitraums veröffentlicht wurden.
Maksym Urakin, Doktor der Wirtschaftswissenschaften und Gründer des Informations- und Analysezentrums Experts Club, präsentierte einen Überblick über die wichtigsten Trends, die die Lage der ukrainischen und der Weltwirtschaft im April und Anfang Mai 2026 prägten.
Makroökonomische Kennzahlen der Ukraine
Ende April war die ukrainische Wirtschaft weiterhin makrofinanziell stabil, doch die Inflations-, Währungs- und Außenhandelsrisiken hatten zugenommen. Im Vergleich zum März beschleunigte sich die Verbraucherpreisinflation, die Währungsreserven gingen den dritten Monat in Folge zurück, und das Handelsdefizit weitete sich weiter aus. Gleichzeitig sicherte der Staat die Finanzierung der Verteidigung, der Sozialleistungen und kritischer Haushaltsbedürfnisse, während die NBU die Kontrolle über den Devisenmarkt behielt.
Nach einer vorläufigen Schätzung des Staatlichen Statistikamtes sank das reale BIP der Ukraine im ersten Quartal 2026 um 0,6 % im Vergleich zum ersten Quartal 2025. Im Vergleich zum Vorquartal betrug der Rückgang saisonbereinigt 0,7 %.
Das nominale BIP belief sich auf 2.047,2 Mrd. UAH. Die negative Entwicklung war auf Stromengpässe, die Zerstörung der Infrastruktur, Verzögerungen bei der Auslandsfinanzierung, eine schwache Investitionstätigkeit sowie ungünstige Wetterbedingungen zu Beginn des Jahres zurückzuführen. Gleichzeitig blieb der private Konsum relativ stabil, während die verarbeitende Industrie, der Handel und einzelne Dienstleistungssektoren ein Wachstum verzeichneten.
Die Nationalbank senkte in ihrer Prognose vom April ihre Einschätzung für das reale BIP-Wachstum der Ukraine im Jahr 2026 auf 1,3 %. Hauptgründe dafür waren die anhaltende Zerstörung der Energie- und Logistikinfrastruktur, ein größeres Stromdefizit, hohe Energiepreise sowie schwächere Ergebnisse im ersten Quartal. Die NBU ging davon aus, dass das Wirtschaftswachstum durch die Verbrauchernachfrage sowie durch Investitionen in den Wiederaufbau und den Rüstungskomplex gestützt werden würde, prognostizierte jedoch keinen raschen Übergang zu einer nachhaltigen Erholung.
„Die Ergebnisse des ersten Quartals haben bestätigt, dass die ukrainische Wirtschaft weiterhin äußerst anfällig für Energie-, Kriegs- und Haushaltsschocks ist. Die positive Binnennachfrage und die Anpassungsfähigkeit der Unternehmen können die Verluste durch die Zerstörung der Infrastruktur, den Strommangel und die schwachen Exporte nicht mehr vollständig ausgleichen. Die Wachstumsprognose von 1,3 % bedeutet eine faktische Stagnation pro Kopf. „Daher muss die Hauptaufgabe nicht nur in der Aufrechterhaltung der finanziellen Stabilität, sondern auch in der Wiederherstellung der Produktionskapazitäten bestehen“, erklärte Urakin.
Die Inflationslage hat sich im April verschlechtert. Die Verbraucherpreisinflation beschleunigte sich im Jahresvergleich auf 8,6 % gegenüber 7,9 % im März. Im Monatsvergleich stiegen die Preise um 1,4 %, seit Jahresbeginn um 4,9 %. Die Kerninflation stieg auf 7,6 % im Jahresvergleich, die Dienstleistungsinflation auf 13,3 %, und der Anstieg der Kraftstoffpreise erreichte 36,1 % im Jahresvergleich.
Die Hauptursache für den Inflationsdruck war der Preisanstieg bei Energieträgern und Kraftstoffen, der die Kosten der Unternehmen für Logistik, Strom und Produktion in die Höhe trieb. Einen zusätzlichen Einfluss hatten Lohnsteigerungen, die Weitergabe der vorangegangenen Abwertung der Hrywnja auf die Verbraucherpreise sowie der Preisanstieg bei bestimmten Lebensmitteln und Transportdienstleistungen. Besonders stark verteuerten sich Brot, Getreide, Sonnenblumenöl, Fisch sowie Restaurant- und Haushaltsdienstleistungen.
Die Prognose der NBU vom April sah eine Beschleunigung der Inflation auf 9,4 % bis Ende 2026 vor. Eine Rückkehr zu einem nachhaltigen Rückgang wurde für 2027 erwartet, wenn sich die Inflation auf 6,5 % verlangsamen sollte, und das Erreichen des Zielwerts von 5 % für 2028.
Am 30. April behielt der Vorstand der Nationalbank den Leitzins bei 15 % p. a. bei. Die Aufsichtsbehörde begründete die Entscheidung mit der Notwendigkeit, die Attraktivität von Hrywnja-Anlagen, die Kontrollierbarkeit der Inflationserwartungen und die Stabilität des Devisenmarktes aufrechtzuerhalten. Die Prognose der NBU sah vor, den Zinssatz mindestens bis zum zweiten Quartal 2027 bei 15 % zu belassen. Im Falle eines weiteren Anstiegs des Preisdrucks räumte die Aufsichtsbehörde die Anwendung zusätzlicher Maßnahmen ein, einschließlich einer Zinserhöhung.
„Der Anstieg der Inflation auf 8,6 % und der starke Preisanstieg bei Kraftstoffen ließen der Nationalbank keinen Spielraum für eine Fortsetzung des Zyklus der geldpolitischen Lockerung. Unter den gegenwärtigen Bedingungen ist der Zinssatz von 15 % weniger ein Instrument zur Eindämmung der Kreditvergabe als vielmehr ein Mechanismus zum Schutz des Vertrauens in die Hrywnja. Das Risiko einer verfrühten Zinssenkung übersteigt derzeit bei weitem den potenziellen kurzfristigen Effekt auf die Wirtschaftstätigkeit“, betonte Urakin.
Der Devisensektor blieb unter Kontrolle, benötigte jedoch erhebliche Unterstützung durch die Aufsichtsbehörde. Zum 1. Mai 2026 beliefen sich die internationalen Reserven der Ukraine auf 48,215 Mrd. US-Dollar, was einem Rückgang von 7,3 % im April entspricht. Dies war der dritte monatliche Rückgang der Reserven in Folge.
Im April verkaufte die NBU auf dem Devisenmarkt 3,577 Mrd. US-Dollar, während die Zuflüsse auf die Devisenkonten der Regierung lediglich 377,9 Mio. US-Dollar betrugen. 716,6 Mio. US-Dollar wurden für den Schuldendienst und die Tilgung der Staatsschulden in Fremdwährung verwendet, weitere 255,3 Mio. US-Dollar zahlte die Ukraine an den IWF. Die Verluste wurden teilweise durch eine positive Neubewertung von Finanzinstrumenten in Höhe von 378 Mio. US-Dollar ausgeglichen. Trotz des Rückgangs reichten die Reserven aus, um 4,9 Monate künftiger Importe zu finanzieren.
„Der Rückgang der Reserven von fast 52 Mrd. US-Dollar auf 48,2 Mrd. US-Dollar innerhalb eines Monats ist spürbar, aber bislang noch nicht kritisch. Wesentlich wichtiger ist der Grund: Der private Devisenmarkt bleibt strukturell defizitär, und internationale Zuflüsse fallen zeitlich nicht immer mit dem Bedarf an Interventionen und Schuldendienstzahlungen zusammen. Daher wird die Stabilität der Hrywnja auch weiterhin von der Regelmäßigkeit der Außenfinanzierung und der Fähigkeit der Ukraine abhängen, das Handelsdefizit zu verringern“, meint Urakin.
Nach Angaben des Staatlichen Zolldienstes belief sich der Warenumschlag der Ukraine im Zeitraum Januar bis April 2026 auf 46,1 Mrd. US-Dollar. Die Importe erreichten 32,2 Mrd. US-Dollar, die Exporte 13,9 Mrd. US-Dollar. Somit betrug das Handelsdefizit in diesen vier Monaten rund 18,3 Mrd. US-Dollar, wobei die Importe die Exporte um das 2,3-Fache überstiegen.
Die meisten Waren importierte die Ukraine aus China – im Wert von 8,7 Mrd. US-Dollar –, aus Polen – im Wert von 3,1 Mrd. US-Dollar – und aus der Türkei – im Wert von 2,2 Mrd. US-Dollar. Die wichtigsten Exportziele der Ukraine waren Polen – 1,5 Mrd. US-Dollar –, die Türkei – 1,2 Mrd. US-Dollar – und Italien – 857 Mio. US-Dollar.
In der Importstruktur entfielen 13,3 Mrd. US-Dollar auf Maschinen, Ausrüstung und Transportmittel, 5,3 Mrd. US-Dollar auf Brennstoffe und Energieträger sowie 4,6 Mrd. US-Dollar auf Erzeugnisse der chemischen Industrie. Den größten Anteil am Export hatten Nahrungsmittel mit 8,5 Mrd. $, Metalle und Metallprodukte mit 1,3 Mrd. $ sowie Maschinen, Ausrüstung und Transportmittel mit 1,2 Mrd. $.
„Der Anstieg des Handelsdefizits auf 18,3 Mrd. US-Dollar in nur vier Monaten stellt eine der größten makroökonomischen Herausforderungen dar. Ein erheblicher Teil der Importe ist objektiv notwendig – dazu gehören Energieträger, Ausrüstung, Transportmittel und Verteidigungsgüter. Die Exportbasis ist jedoch nach wie vor zu schmal und zu sehr auf Rohstoffe ausgerichtet. Ohne den Ausbau der verarbeitenden Industrie, des Maschinenbaus, der Rüstungsindustrie und des Dienstleistungsexports wird die Ukraine ihr Handelsdefizit auch weiterhin durch internationale Hilfe und Reserven ausgleichen müssen“, betonte Urakin.
Die Haushaltslage blieb angespannt, blieb aber unter Kontrolle. Von Januar bis April flossen 1,04 Billionen UAH in den Allgemeinen Fonds des Staatshaushalts. Die Gesamtsumme der Kassenausgaben des Allgemeinen Fonds belief sich auf 1,35 Billionen UAH, was einem Anstieg von 13,8 % gegenüber dem gleichen Zeitraum des Jahres 2025 entspricht. Allein im April beliefen sich die Einnahmen des Allgemeinen Fonds auf 302,6 Mrd. UAH und die Ausgaben auf 433,1 Mrd. UAH.
Die Ausgaben für Sicherheit und Verteidigung erreichten in den vier Monaten 854,1 Mrd. UAH, was 63,3 % aller Ausgaben des Allgemeinen Fonds entspricht. Im April wurden 283,1 Mrd. UAH für diese Zwecke bereitgestellt. Für die Löhne und Gehälter der Beschäftigten im öffentlichen Dienst einschließlich Sozialabgaben wurden 555,5 Mrd. UAH aufgewendet, für die Sozialversicherung 235 Mrd. UAH, für Subventionen und Transferzahlungen an Unternehmen 205,4 Mrd. UAH, für Waren und Dienstleistungen 151,4 Mrd. UAH sowie für den Schuldendienst 103,2 Mrd. UAH.
Die internationalen Zuschüsse beliefen sich im Zeitraum Januar bis April auf 228,2 Mrd. UAH, davon wurden 55,1 Mrd. UAH im April erhalten. Insgesamt flossen in den vier Monaten 1,43 Billionen UAH in den allgemeinen und den Sonderfonds des Staatshaushalts, während sich die Kassenausgaben des Staatshaushalts auf 1,7 Billionen UAH beliefen.
„Der Haushalt bleibt funktionsfähig, doch seine Struktur wird vollständig vom Krieg bestimmt. Wenn fast zwei Drittel der Ausgaben des Allgemeinen Fonds in Verteidigung und Sicherheit fließen, bleiben die Möglichkeiten zur Finanzierung der langfristigen Entwicklung begrenzt. Unter diesen Umständen ist es besonders wichtig, dass die internationale Hilfe den zivilen Bedarf des Staatshaushalts deckt und die inländischen Ressourcen so effizient wie möglich in die Bereiche Verteidigung, Energie und Wiederaufbau der Produktion fließen“, erklärte Urakin.
Die Weltwirtschaft
Die Weltwirtschaft blieb Ende April 2026 stabil, doch das geopolitische Umfeld und die Inflationslage hatten sich erheblich verschlechtert. Der Krieg im Nahen Osten führte zu einem Anstieg der Energiepreise, verstärkte die Inflationserwartungen und zwang die größten Zentralbanken dazu, eine weitere Lockerung der Geldpolitik aufzuschieben.
Im „World Economic Outlook“ vom April prognostizierte der Internationale Währungsfonds ein Wachstum der Weltwirtschaft von 3,1 % im Jahr 2026 und von 3,2 % im Jahr 2027, vorausgesetzt, der Konflikt sei zeitlich und räumlich begrenzt. Der IWF warnte, dass ein länger andauernder Krieg, eine zunehmende geopolitische Fragmentierung, neue Handelskonflikte und eine hohe Staatsverschuldung die Aussichten erheblich verschlechtern könnten.
Die US-Wirtschaft behielt ihre positive Dynamik bei. Nach einer aktualisierten Schätzung des BEA stieg das reale BIP im ersten Quartal 2026 im Vergleich zum Vorquartal um 2,1 % auf Jahresbasis. Das Wachstum wurde durch Investitionen, Exporte sowie Staats- und Konsumausgaben getragen.
Gleichzeitig beschleunigte sich die Inflation in den USA weiter. Im April stieg der Verbraucherpreisindex (CPI) im Jahresvergleich um 3,8 %, nach 3,3 % im März. Die Kerninflation lag bei 2,8 %, die Energieinflation bei 17,9 %. Allein innerhalb eines Monats verteuerten sich die Energieträger um 3,8 % und Benzin um 5,4 %.
Am 29. April behielt die US-Notenbank (Federal Reserve) den Zielkorridor für den Leitzins bei 3,5–3,75 % bei. Die Fed verwies auf die erhöhte Inflation, den Anstieg der globalen Energiepreise und die hohe Unsicherheit hinsichtlich der Ereignisse im Nahen Osten.
Die Eurozone verzeichnete eine deutlich schwächere wirtschaftliche Dynamik. Nach einer vorläufigen Schätzung von Eurostat vom 30. April stieg das BIP der Eurozone im ersten Quartal gegenüber dem Vorquartal nur um 0,1 % und im Jahresvergleich um 0,8 %. Dies deutete auf eine faktische Stagnation der regionalen Wirtschaft hin.
Die jährliche Inflationsrate in der Eurozone stieg im April auf 3,0 % gegenüber 2,6 % im März. In der Europäischen Union stieg sie auf 3,2 %. Den größten Beitrag zum Preisanstieg leisteten Dienstleistungen, Energieträger und Lebensmittel.
Die Europäische Zentralbank beließ am 30. April den Einlagensatz bei 2,0 %, den Zinssatz für Hauptrefinanzierungsgeschäfte bei 2,15 % und den Zinssatz für Spitzenrefinanzierungsfazilitäten bei 2,40 %. Die EZB betonte, dass sich die Risiken eines Inflationsanstiegs und einer Verschlechterung des Wirtschaftswachstums aufgrund des Energieschocks verstärkt hätten.
In Großbritannien verlangsamte sich die Inflation im April hingegen auf 2,8 % im Jahresvergleich, nach 3,3 % im März. Der Kern-VPI sank auf 2,5 %, die Inflation bei Dienstleistungen auf 3,2 %. Gleichzeitig verteuerten sich Kraftstoffe aufgrund des externen Energieschocks erheblich.
Die Bank of England beließ den Leitzins am 30. April bei 3,75 %. Acht Mitglieder des geldpolitischen Ausschusses unterstützten diese Entscheidung, während sich ein Mitglied für eine Anhebung des Zinssatzes auf 4 % aussprach.
„Der April hat gezeigt, dass der globale Zyklus der raschen Zinssenkungen faktisch auf Eis gelegt wurde. In den USA stieg die Inflation auf 3,8 %, in der Eurozone auf 3 %, und die Zentralbanken waren erneut gezwungen, sich auf die Risiken im Energiebereich zu konzentrieren. Für die Ukraine bedeutet dies teureres globales Kapital, schwierigere Bedingungen für den Export und zusätzlichen Druck durch die Kraftstoffpreise“, erklärte Urakin.
Die chinesische Wirtschaft wuchs im ersten Quartal 2026 um 5,0 % im Jahresvergleich. Das nominale BIP erreichte 33,419 Billionen Yuan. Die Industrieproduktion stieg um 6,1 %, der Dienstleistungssektor um 5,2 % und der Außenhandel mit Waren um 15 %. Gleichzeitig gingen die Investitionen in Immobilien um 11,2 % zurück, was auf anhaltende strukturelle Probleme hindeutete. Im April stieg der chinesische Verbraucherpreisindex (CPI) im Jahresvergleich um 1,2 % und im Monatsvergleich um 0,3 %. Die durchschnittliche Inflationsrate für Januar bis April lag bei 0,9 %. Gleichzeitig stiegen die Einzelhandelsumsätze im April im Jahresvergleich nur um 0,2 %, was auf eine schwache inländische Verbrauchernachfrage hindeutete.
Indien verzeichnete weiterhin die höchsten Wachstumsraten unter den großen Volkswirtschaften. Nach der Umstellung auf eine neue statistische Basis wurde die offizielle Schätzung für das reale BIP-Wachstum im Geschäftsjahr 2025/26 auf 7,6 % und für das nominale Wachstum auf 8,6 % angehoben. Die wichtigsten Wachstumstreiber blieben der Dienstleistungssektor, der Binnenkonsum, das Baugewerbe und die staatlichen Investitionen.
Die Türkei sah sich im April erneut mit einem starken Anstieg der Inflation konfrontiert. Die Verbraucherpreise stiegen um 4,18 % im Monatsvergleich und um 32,37 % im Jahresvergleich. Seit Jahresbeginn lag die Inflation bei 14,64 %. Der Wert übertraf das März-Niveau von 30,87 %, was die Instabilität des Desinflationsprozesses verdeutlichte. Gleichzeitig wuchs das türkische BIP im Jahr 2025 um etwa 3,6 % und bestätigte damit die Fähigkeit der Wirtschaft, die Konjunktur auch bei hohem Preisdruck aufrechtzuerhalten.
Brasilien zeigte eine ausgewogenere Entwicklung, obwohl sich die Inflation ebenfalls beschleunigte. Das BIP des Landes stieg im Jahr 2025 um 2,3 % auf 12,7 Billionen Real zu laufenden Preisen. Im April 2026 stieg der IPCA-Index im Monatsvergleich um 0,67 %, und die jährliche Inflationsrate erreichte 4,39 % gegenüber 4,14 % im März. Den größten Beitrag leisteten Lebensmittel sowie medizinische Güter und Dienstleistungen.
„China, Indien, die Türkei und Brasilien weisen vier unterschiedliche Entwicklungsmodelle auf. China hält dank Industrie und Exporten ein hohes Tempo aufrecht, hat aber nach wie vor Probleme mit der Binnennachfrage und dem Immobilienmarkt. Indien stützt sich auf Demografie, Dienstleistungen und Investitionen. Die Türkei sichert ihr Wachstum auf Kosten einer sehr hohen Inflation. Brasilien entwickelt sich langsamer, versucht jedoch, ein Gleichgewicht zwischen wirtschaftlicher Aktivität und Preisstabilität zu wahren. Für die Ukraine lautet die wichtigste Schlussfolgerung, dass langfristiges Wachstum ohne eine eigene Produktions-, Technologie- und Exportbasis nicht möglich ist“, meint Urakin.
Schlussfolgerungen
Ende April 2026 verfügte die Ukraine weiterhin über makrofinanzielle Kontrollierbarkeit, doch die wichtigsten Indikatoren deuteten auf eine Zunahme der Risiken hin. Das reale BIP ging im ersten Quartal um 0,6 % im Jahresvergleich zurück, die Inflation beschleunigte sich im April auf 8,6 %, die Kerninflation auf 7,6 %, während der Leitzins bei 15 % blieb.
Die Währungsreserven sanken auf 48,2 Mrd. US-Dollar, was einem Rückgang von 7,3 % im Monatsvergleich entspricht. Das Handelsdefizit belief sich im Zeitraum Januar bis April auf 18,3 Mrd. US-Dollar. Die Einnahmen des allgemeinen Staatshaushalts betrugen 1,04 Billionen UAH, während die Ausgaben bei 1,35 Billionen UAH lagen. Für Sicherheit und Verteidigung wurden 854,1 Mrd. UAH aufgewendet, was 63,3 % aller Ausgaben des allgemeinen Staatshaushalts entspricht.
Positive Faktoren waren weiterhin die beträchtlichen Reserven, eine kontrollierte Währungspolitik, internationale Finanzhilfen, eine stabile Verbrauchernachfrage, die Anpassungsfähigkeit der Unternehmen sowie der Ausbau der Rüstungsproduktion. Zu den Hauptrisiken zählten die Fortsetzung des Krieges, die Zerstörung der Energieinfrastruktur, steigende Kraftstoffpreise, Arbeitskräftemangel, schwache Exporte und die Abhängigkeit des Haushalts von ausländischer Hilfe.
Auch die Weltwirtschaft trat in eine schwierigere Phase ein. Der IWF prognostizierte für 2026 ein globales Wachstum von 3,1 %, warnte jedoch vor überwiegenenden negativen Risiken. Die Inflation stieg in den USA auf 3,8 % und in der Eurozone auf 3,0 %, während die Zentralbanken der USA, der Eurozone und Großbritanniens ihre Zinssätze unverändert ließen. China verzeichnete im ersten Quartal ein Wachstum von 5 %, Indien hielt ein Wachstumstempo von über 7 % aufrecht, während die Türkei erneut mit einer Inflation von über 32 % konfrontiert war.
„Der April 2026 hat gezeigt, dass das Stabilisierungsmodell der Ukraine weiterhin funktionsfähig ist, ihre finanzielle Sicherheitsreserve jedoch schrumpft. Die gleichzeitige Beschleunigung der Inflation, der Rückgang der Reserven und die Ausweitung des Handelsdefizits sind ein Signal dafür, dass externe Hilfe nicht die einzige Grundlage für wirtschaftliche Stabilität sein kann. Die Ukraine muss den Übergang von der Finanzierung des kurzfristigen Überlebens zur Schaffung eines neuen Produktionsmodells vollziehen. Dessen Grundlage sollen Energieautarkie, der Verteidigungs- und Industriekomplex, die Agrarverarbeitung, der Maschinenbau, die Logistik, digitale Technologien sowie der Export von Produkten mit hoher Wertschöpfung bilden. Nur ein solcher Wandel kann die makrofinanzielle Stabilität von einem vorübergehenden Sicherheitspolster in ein Fundament für langfristige Entwicklung verwandeln“, fasste Maxim Urakin zusammen.
EXPERTS CLUB, INFLATION, reserve, UKRAINE, URAKIN, WIRTSCHAFT
Wie Experts.news berichtet, hat das Analysezentrum Experts Club die Ergebnisse der internationalen Studie „Expat Insider 2026“ ausgewertet, die von der Community InterNations erstellt wurde. Als beste Länder für Ausländer wurden Panama, Mexiko und Thailand eingestuft, während Norwegen, Deutschland und die Türkei die letzten Plätze belegten.
Die Umfrage wurde vom 1. Februar bis zum 31. März 2026 durchgeführt. Daran nahmen 7.786 Expats aus 162 Nationen teil. In die endgültige Rangliste wurden 31 Länder aufgenommen, in denen jeweils mindestens 50 ausgefüllte Fragebögen eingegangen waren. Die Teilnehmer bewerteten bis zu 53 Aspekte des Lebens im Ausland, darunter Arbeit, persönliche Finanzen, Lebensqualität, Lebensbedingungen und die Leichtigkeit der sozialen Anpassung.
Panama belegte zum dritten Mal in Folge den ersten Platz. Rund 87 % der im Land lebenden Ausländer gaben an, mit ihrem Leben im Ausland zufrieden zu sein, während der weltweite Durchschnittswert bei 70 % lag.
Das Land war führend in den Bereichen Arbeitsbedingungen und persönliche Finanzen, belegte den zweiten Platz bei der Leichtigkeit der Anpassung und der Verfügbarkeit grundlegender Dienstleistungen sowie den sechsten Platz bei der Lebensqualität. Rund 90 % der Befragten sind der Meinung, dass ihr derzeitiges Einkommen für ein komfortables Leben ausreicht, und 76 % sind mit ihrer finanziellen Situation zufrieden.
Panama erhielt zudem Bestnoten für die Verfügbarkeit von Wohnraum. Neun von zehn Expats gaben an, dass es einfach sei, im Land eine Wohnung zu finden. 82 % der Befragten bezeichneten die Visumbeschaffung als unkompliziert. Ein bedeutender Teil der ausländischen Gemeinschaft besteht aus Rentnern – ihr Anteil liegt bei 37 %, und 34 % der Befragten beabsichtigen, dauerhaft im Land zu bleiben.
Den zweiten Platz belegte Mexiko, das erneut weltweit führend bei der Leichtigkeit der sozialen Anpassung ist. Rund 73 % der Ausländer gaben an, dass es ihnen leicht fällt, unter den Einheimischen Freunde zu finden, während der weltweite Durchschnitt bei 39 % liegt.
Dabei bleibt die Sicherheit eine Schwachstelle Mexikos. 68 % der Befragten bewerteten ihre persönliche Sicherheit positiv, gegenüber 81 % im weltweiten Durchschnitt. Trotzdem sind 73 % der Expats mit ihrer finanziellen Situation zufrieden, und 38 % planen, dauerhaft im Land zu bleiben.
Thailand belegte den dritten Platz und ist das Land mit den Ausländern, die am zufriedensten mit ihrem Leben sind. 86 % der Befragten gaben an, sich wohlzufühlen, und 42 % rechnen damit, dauerhaft im Land zu bleiben.
Die Expats bewerteten insbesondere die Lebenshaltungskosten, die Verfügbarkeit von Mietwohnungen und die Qualität der medizinischen Versorgung sehr positiv. Gleichzeitig erhielt Thailand schlechte Bewertungen hinsichtlich der Umweltsituation, der digitalen Verwaltungsdienste und der Eröffnung von Bankkonten. Nur 33 % der Befragten bewerteten die Luftqualität positiv, und 80 % halten die thailändische Sprache für schwer zu erlernen.
Zu den Top Ten des Rankings gehören außerdem die Vereinigten Arabischen Emirate, Brasilien, Spanien, Singapur, Portugal, Malaysia und Luxemburg. Die fünf führenden Länder im Index für persönliche Finanzen sind Panama, Thailand, Mexiko, Portugal und Malaysia. In den meisten der führenden Länder bewerten Expats sowohl die Erschwinglichkeit von Wohnraum als auch die Einstellung der Einheimischen positiv.
Den letzten, 31. Platz belegte Norwegen. Nur 46 % der dort lebenden Ausländer sind mit ihrem Leben zufrieden, und 72 % halten es für schwierig, unter den Einheimischen Freunde zu finden. Nur 39 % der Befragten bewerteten ihre finanzielle Situation positiv.
Dabei bleibt Norwegen eines der Länder, die in Bezug auf den Zustand der Umwelt, die Luftqualität, die Arbeitsplatzsicherheit und die wirtschaftliche Stabilität die höchsten Bewertungen erhielten. Zu den Hauptproblemen für Ausländer zählten die hohen Lebenshaltungskosten, soziale Isolation, das Klima und begrenzte Freizeitmöglichkeiten.
Deutschland belegte Platz 30. Rund 61 % der Expats bezeichneten den Umgang mit der Bürokratie als schwierig. Nur 19 % bewerteten die Verfügbarkeit von Wohnraum positiv, ebenso viele die Leichtigkeit bei der Wohnungssuche.
Deutschland belegte zudem den letzten Platz beim Index der grundlegenden Lebensbedingungen für Expats. Die Befragten kritisierten die unzureichende Verfügbarkeit staatlicher Online-Dienste, Probleme mit dem Internet zu Hause sowie die begrenzte Verbreitung bargeldloser Zahlungsmethoden. Darüber hinaus gaben 57 % der Ausländer an, dass es ihnen schwerfällt, Freundschaften mit Deutschen zu schließen.
Auf Platz 29 landete die Türkei, die in den Bereichen Arbeitsbedingungen, Löhne und wirtschaftliche Stabilität die letzten Plätze belegte. Rund 61 % der Befragten bewerteten die Lage der türkischen Wirtschaft negativ, und 34 % gaben ein Jahreseinkommen von weniger als 12.000 Dollar vor Steuern an.
58 % der Expats sind mit dem Leben in der Türkei zufrieden, 14 % beabsichtigen, das Land im Laufe des nächsten Jahres zu verlassen, und nur 13 % planen, für immer zu bleiben.
Zu den zehn Schlusslichtern gehören außerdem die Schweiz, Österreich, Italien, Tschechien, Schweden, Kanada und Großbritannien. Acht der zehn Länder am unteren Ende der Rangliste liegen in Europa. Allerdings belegte Österreich den fünften Platz in Bezug auf die Lebensqualität, die Schweiz den achten, Tschechien den 13. und Schweden den 15. Dies zeigt, dass eine niedrige Gesamtplatzierung oft nicht mit der Infrastruktur oder der Sicherheit zusammenhängt, sondern mit hohen Lebenshaltungskosten, Bürokratie und Schwierigkeiten bei der sozialen Integration.
Laut Maxim Urakin, dem Gründer des Analysezentrums Experts Club, dürfen die Ergebnisse der Studie nicht als allgemeingültiges Ranking des Entwicklungsstands von Staaten verstanden werden.
„Das Ranking zeigt nicht, welches Land objektiv gesehen reicher ist oder besser regiert wird, sondern wie leicht es einem bestimmten Ausländer fällt, sich in den lokalen Alltag zu integrieren. Eine gut ausgebaute Infrastruktur und hohe Gehälter können mit teuren Wohnkosten, komplizierter Bürokratie und sozialer Abschottung einhergehen.
Gleichzeitig können weniger wohlhabende Staaten durch erschwingliche Lebenshaltungskosten, unkomplizierte Verwaltungsabläufe und eine freundliche Haltung gegenüber Zugezogenen punkten“, erklärte Urakin.
Er fügte hinzu, dass bei der Wahl eines Landes für den Umzug die Einwanderungsgesetze, das Steuersystem, der Arbeitsmarkt, das Gesundheitswesen, das Bildungswesen und die Immobilienpreise separat analysiert werden müssen.
InterNations betont, dass das Ranking auf der subjektiven Zufriedenheit der Befragten basiert und nicht auf einem Vergleich offizieller Statistiken. Es berücksichtigt eine Reihe wichtiger Faktoren nicht, darunter die internationale Besteuerung und Kinderbetreuungsangebote, und die Bewertung der Sicherheit spiegelt die persönliche Wahrnehmung der Befragten wider, nicht die tatsächliche Kriminalitätsrate.



