
Wie Experts.news berichtet, zeigt die ukrainische Baubranche nach vorläufigen Ergebnissen des ersten Halbjahres 2026 eine gemischte Entwicklung: Nach einem Wachstum in den Jahren 2023–2025 sah sich der Sektor mit einem Rückgang des Arbeitsvolumens, steigenden Baukosten, Fachkräftemangel und einer Verlagerung der Nachfrage hin zur Sanierung von Wohnraum und Infrastruktur konfrontiert.
Da das Staatliche Statistikamt die endgültigen Daten für Januar bis Juni noch nicht veröffentlicht hat, lässt sich eine aktuelle Einschätzung auf der Grundlage der Statistiken für die ersten vier Monate, der Daten zur Inbetriebnahme von Wohnraum im ersten Quartal, der Programme „jeOselya“ und „jeVidnovlennia“ sowie der Erwartungen der Bauunternehmen für das zweite Quartal vornehmen.
Nach Angaben des Staatlichen Statistikamtes ging das Volumen der ausgeführten Bauarbeiten in der Ukraine im Zeitraum Januar bis April 2026 im Vergleich zum entsprechenden Zeitraum des Jahres 2025 um 2 % zurück und belief sich auf 59,3 Mrd. UAH. Gleichzeitig verzeichnete der Bausektor im April gegenüber April 2025 bereits ein Wachstum von 2,8 %; dabei stieg der Wohnungsbau um 5,8 % und der Ingenieurbau um 9,7 %, während der Nichtwohnungsbau um 7,4 % zurückging. Der Anteil des Neubaus betrug im April 47,8 %, der der Instandsetzungsarbeiten 29 % und der der Sanierungs- und sonstigen Arbeiten 23,2 %.
Zum Vergleich: Im Jahr 2025 stieg das Volumen der ausgeführten Bauarbeiten in der Ukraine um 11,3 % auf 258,2 Mrd. UAH, doch das Wachstumstempo verlangsamte sich bereits damals nach 17,8 % im Jahr 2024 und 31,8 % im Jahr 2023. Im Jahr 2025 stieg der Wohnungsbau um 13,5 %, der Nichtwohnungsbau um 25,4 % und der Ingenieurbau nur um 3,1 %.
„Der Bausektor ist im ersten Halbjahr 2026 faktisch von einer Phase der schnellen Erholung nach der Krise in eine Phase des selektiven Wachstums übergegangen. Am stabilsten sind nach wie vor der Wohnungsbau, Renovierungen, die technische Infrastruktur sowie Projekte im Zusammenhang mit dem Wiederaufbau. Gleichzeitig bleibt der gewerbliche Nichtwohnungsbau Bau aufgrund von Kriegsrisiken, teurerer Finanzierung und Unsicherheiten für Investoren schwächer“, erklärte der Gründer des Analysezentrums Experts Club, Maxim Urakin, Kandidat der Wirtschaftswissenschaften.
Der Wohnungsbausektor entwickelt sich stabiler als die allgemeine Dynamik der Branche. Im ersten Quartal 2026 ging die Zahl der in der Ukraine fertiggestellten Wohnflächen im Vergleich zum Vorjahreszeitraum nur um 0,1 % zurück – auf 2,289 Mio. m². In diesem Zeitraum wurden 29,6 Tausend Wohnungen fertiggestellt, was einem Anstieg von 4,3 % gegenüber dem ersten Quartal 2025 entspricht. Die größten Volumina an fertiggestellten Wohnungen wurden in den Oblasten Lemberg, Odessa, Iwano-Frankiwsk, Transkarpatien und Ternopil verzeichnet, während in Kiew 289.000 Quadratmeter Wohnraum bzw. 4.900 Wohnungen fertiggestellt wurden.
Eine der wichtigsten Quellen für die Nachfrage nach Wohnraum sind nach wie vor staatliche Programme. Nach Angaben des Wirtschaftsministeriums haben bis zum 22. Juni 2026 seit Jahresbeginn 4.104 ukrainische Familien das Programm „jeOselya“ in Anspruch genommen und vergünstigte Hypothekendarlehen in Höhe von fast 7,7 Mrd. UAH erhalten. Allein in einer der Juni-Wochen wurden 157 Kredite in Höhe von 313 Mio. UAH vergeben, wobei der Großteil der neuen Kredite auf Erstwohnungen entfiel.
Eine noch wichtigere Rolle für den Baumarkt spielt das Programm „єВідновлення“. Bis Juni 2026 erhielten 206.447 ukrainische Familien Unterstützung für die Instandsetzung oder den Kauf einer neuen Wohnung in Höhe von insgesamt 103,9 Mrd. UAH. Über 138.000 Familien erhielten Zahlungen für die Instandsetzung beschädigter Wohnungen, fast 65.000 Familien erhielten Wohnzertifikate für zerstörtes Eigentum, und ein separater Bereich des Wiederaufbaus auf eigenem Grundstück wird bereits über Tranchen finanziert.
Gleichzeitig sieht sich die Branche einem erheblichen Preisdruck ausgesetzt. Laut der Übersichtstabelle der Preisindizes für Bau- und Montagearbeiten lag der Preisindex im Baugewerbe im April 2026 bei 103,1 % gegenüber März, nach 109,4 % im März, 101,8 % im Februar und 101,1 % im Januar. Der kumulierte Wert für die ersten vier Monate des Jahres 2026 betrug 116,1 %, was auf einen erheblichen Preisanstieg bei Bauleistungen und Baumaterialien hindeutet.
Die Geschäftserwartungen der Bauunternehmen bleiben verhalten. Laut einer Umfrage des Staatlichen Statistikamtes für das zweite Quartal 2026 verbesserte sich der Indikator für das Geschäftsklima im Baugewerbe im Vergleich zum ersten Quartal um 1,9 Prozentpunkte, blieb jedoch mit minus 25,7 % deutlich im negativen Bereich. Der aktuelle Auftragsbestand wurde auf minus 41,5 % geschätzt, die Erwartungen hinsichtlich der Beschäftigtenzahl auf minus 9,9 %. Als wichtigste hemmende Faktoren nannten die Unternehmen den Arbeitskräftemangel, finanzielle Einschränkungen und andere Faktoren, wobei die Auftragslage im Durchschnitt auf sechs Monate Arbeit geschätzt wurde.
Auf Makroebene bleibt der Wiederaufbau des Landes der wichtigste langfristige Treiber der Branche. Nach Schätzungen der Weltbank, der ukrainischen Regierung, der Europäischen Kommission und der UNO belaufen sich die Bedürfnisse der Ukraine im Bereich Wiederaufbau und Sanierung für die nächsten zehn Jahre bereits auf fast 588 Mrd. US-Dollar. Die direkten Schäden erreichten 195 Mrd. US-Dollar, wobei die Bereiche Wohnungsbau, Verkehr und Energie am stärksten betroffen waren. Allein die Schäden im Wohnungssektor werden auf etwa 61 Mrd. US-Dollar geschätzt, und rund 14 % des Wohnungsbestands wurden beschädigt oder zerstört.
Nach Einschätzung des Experts Club wird die ukrainische Bauindustrie im zweiten Halbjahr 2026 weiterhin von drei Schlüsselfaktoren abhängig sein: der Sicherheitslage, dem Zugang zu Finanzmitteln und der Stabilität staatlicher Wiederaufbauprogramme. Das größte Potenzial werden Wohnbauprojekte in den hinteren Regionen, der Wiederaufbau beschädigter Wohnungen, die technische Infrastruktur, die Energiesicherheit der Gemeinden, der soziale Wohnungsbau sowie Objekte der kritischen Infrastruktur haben.
„Die ukrainische Bauwirtschaft darf nicht nur anhand des aktuellen Index der ausgeführten Arbeiten bewertet werden. Es handelt sich nicht mehr nur um einen Wirtschaftssektor, sondern um eines der wichtigsten Instrumente für das Überleben, die Rückkehr der Menschen, den Wiederaufbau der Gemeinden und die künftige Investitionsattraktivität des Landes. Doch für den Übergang von Reparaturen zu einer groß angelegten Modernisierung sind langfristige Finanzmittel, eine Versicherung gegen Kriegsrisiken, transparente Projektpipelines und Fachkräfte erforderlich“, betonte Maxim Urakin.
Somit lässt sich das erste Halbjahr 2026 für die ukrainische Bauindustrie vorläufig als Phase der Stabilisierung nach dem rasanten Wachstum der Vorjahre einschätzen. Der Markt zeigt keinen gleichmäßigen Aufschwung, weist jedoch eine erhebliche strukturelle Nachfrage auf, die mit Wohnraum, Wiederaufbau, Infrastruktur und dem künftigen Wiederaufbau nach dem Krieg zusammenhängt. Für die Wirtschaft bedeutet dies einen Übergang zu einem selektiveren Wettbewerb – es werden diejenigen Unternehmen die Nase vorn haben, die über Zugang zu Finanzmitteln, qualifiziertes Personal, eine transparente Kostenbasis sowie die Fähigkeit verfügen, im Rahmen staatlicher und internationaler Wiederaufbauprogramme zu arbeiten.
Bauwesen, EXPERTS CLUB, INFRASTRUKTUR, URAKIN, WIEDERAUFBAU, Wohnraum
Der Artikel stellt die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft zum Stand Ende März 2026 dar. Die Analyse wurde auf Grundlage aktueller Daten des Staatlichen Statistikdienstes der Ukraine (SSSU), der Nationalbank der Ukraine (NBU), des Internationalen Währungsfonds (IWF), der Weltbank sowie führender nationaler Statistikbehörden (Eurostat, BEA, NBS, ONS, TurkStat, IBGE) erstellt. Maksym Urakin, Kandidat der Wirtschaftswissenschaften und Gründer des Informations- und Analysezentrums Experts Club, präsentierte einen Überblick über die aktuellen makroökonomischen Trends, die die Lage in der Ukraine und in der Welt zu Beginn des Jahres 2026 bestimmten.
Makroökonomische Kennzahlen der Ukraine
Zum Stand Ende März 2026 blieb die ukrainische Wirtschaft im Modus einer gesteuerten makrofinanziellen Stabilisierung, doch das erste Quartal zeigte eine deutliche Verschlechterung der Risikobilanz im Vergleich zum Jahresbeginn. Nach einem relativ günstigen Januar, als die Inflation zurückging, die Reserven auf einem historisch hohen Niveau lagen und die NBU mit einer vorsichtigen Lockerung der Zinspolitik begann, wurde die Lage im Februar-März schwieriger. Die Inflation beschleunigte sich erneut, die internationalen Reserven gingen den zweiten Monat in Folge zurück, der Devisenmarkt erforderte erhebliche Interventionen des Regulators, und die erste Quartalsschätzung des BIP zeigte einen Rückgang.
Nach der vorläufigen Schätzung des Staatlichen Statistikdienstes sank das reale BIP der Ukraine im I. Quartal 2026 um 0,6% im Vergleich zum I. Quartal 2025 und um 0,7% im Vergleich zum Vorquartal unter Berücksichtigung des saisonalen Faktors. Das nominale BIP belief sich auf 2.047,2 Mrd. UAH. Dies wurde zu einem wichtigen Signal dafür, dass die wirtschaftliche Erholung instabil bleibt und sehr empfindlich auf Energie-, Kriegs- und außenwirtschaftliche Schocks reagiert.
Die Nationalbank verschlechterte in ihrem Inflationsbericht vom April die Prognose für das Wachstum des realen BIP der Ukraine im Jahr 2026 auf 1,3%, angesichts weiterer Zerstörungen der Infrastruktur, größerer Stromdefizite und der Auswirkungen einer deutlichen Verteuerung der Energieressourcen. Dies bedeutet, dass die Wirtschaft selbst bei fortgesetzter internationaler Unterstützung und einer kontrollierten Lage am Devisenmarkt mit einer niedrigeren Wachstumstrajektorie in das Jahr 2026 geht, als zuvor erwartet wurde.
„Das erste Quartal 2026 hat gezeigt, dass die ukrainische Wirtschaft noch immer nicht in eine klassische Phase der Erholung übergegangen ist. Wir haben ein Stabilisierungsmodell, das dank internationaler finanzieller Unterstützung, Haushaltsausgaben, der Anpassung der Unternehmen und der Politik der NBU funktioniert. Doch der Rückgang des BIP im I. Quartal zeigt, dass die Sicherheitsmarge begrenzt bleibt. Zerstörungen im Energiesektor, Arbeitskräftemangel, schwache Exporte und Kriegsrisiken wirken sich schnell auf den realen Sektor aus. Deshalb besteht die Hauptaufgabe des Jahres 2026 darin, die Produktionsbasis der Wirtschaft schrittweise wiederherzustellen“, sagte Urakin.
Auch die Inflationsdynamik im März wurde weniger günstig. Nach Angaben des Staatlichen Statistikdienstes, die von der NBU kommentiert wurden, beschleunigte sich die Verbraucherpreisinflation im März 2026 auf 7,9% im Jahresvergleich. Im Monatsvergleich stiegen die Preise um 1,7%. Nach der Verlangsamung im Januar auf 7,4% und der Beschleunigung im Februar auf 7,6% bestätigte der März-Wert, dass der disinflationäre Trend weniger stabil geworden ist.
Die NBU erklärte die Beschleunigung im März vor allem mit der Verteuerung unverarbeiteter Lebensmittel, von Treibstoff und einzelner Dienstleistungen. Zusätzlichen Druck erzeugten Energierisiken, steigende Kosten der Unternehmen, der Einfluss externer Energiepreise und die Zunahme geopolitischer Spannungen. Gleichzeitig blieb die Kerninflation näher an der prognostizierten Trajektorie, was dem Regulator die Möglichkeit gab, nicht zu einer scharfen Straffung der Politik überzugehen, gleichzeitig aber den Spielraum für eine weitere schnelle Senkung des Zinssatzes begrenzte.
Zum Ende März blieb der Leitzins der NBU bei 15,0%. Am 20. März beschloss der Vorstand der Nationalbank, ihn nach der Senkung im Januar von 15,5% auf 15,0% unverändert zu lassen. Der Regulator erklärte dies mit der Notwendigkeit, die Attraktivität von Hrywnja-Anlagen zu erhalten, die Stabilität des Devisenmarktes zu sichern und die Inflationserwartungen zu kontrollieren.
„Der März hat die Diskussion über eine schnelle Lockerung der Geldpolitik faktisch auf Pause gestellt. Die Inflation beschleunigte sich, der Devisenmarkt blieb angespannt, und die externen Risiken nahmen zu. Unter solchen Bedingungen war die Beibehaltung des Zinssatzes bei 15% eine logische Entscheidung. Die Ukraine kann es sich nicht leisten, die Wirtschaft um den Preis eines Vertrauensverlustes in die Hrywnja zu stimulieren. In einer Kriegswirtschaft ist die Stabilität der Erwartungen oft wichtiger als eine kurzfristige Verbilligung von Krediten“, betonte Urakin.
Der Devisensektor blieb kontrolliert, erforderte jedoch erhebliche Unterstützung durch die NBU. Zum 1. April 2026 beliefen sich die internationalen Reserven der Ukraine auf fast $52,0 Mrd. Im März gingen sie um 5,0% zurück. Diese Dynamik war auf Deviseninterventionen der Nationalbank und Schuldendienstzahlungen des Landes in Fremdwährung zurückzuführen, die nur teilweise durch Zuflüsse von internationalen Partnern und die Platzierung von Fremdwährungs-OVDP kompensiert wurden.
Trotz des Rückgangs blieben die Reserven nach historischen Maßstäben hoch und erfüllten weiterhin die Rolle des wichtigsten finanziellen Sicherheitspuffers. Gleichzeitig zeigte schon der Bedarf an großen Interventionen, dass der private Devisenmarkt weiterhin ein strukturelles Devisendefizit aufweist. Die Ukraine importiert deutlich mehr, als sie exportiert, und damit wird die Wechselkursstabilität in hohem Maße durch externe Finanzierung und die Reserven der NBU unterstützt.
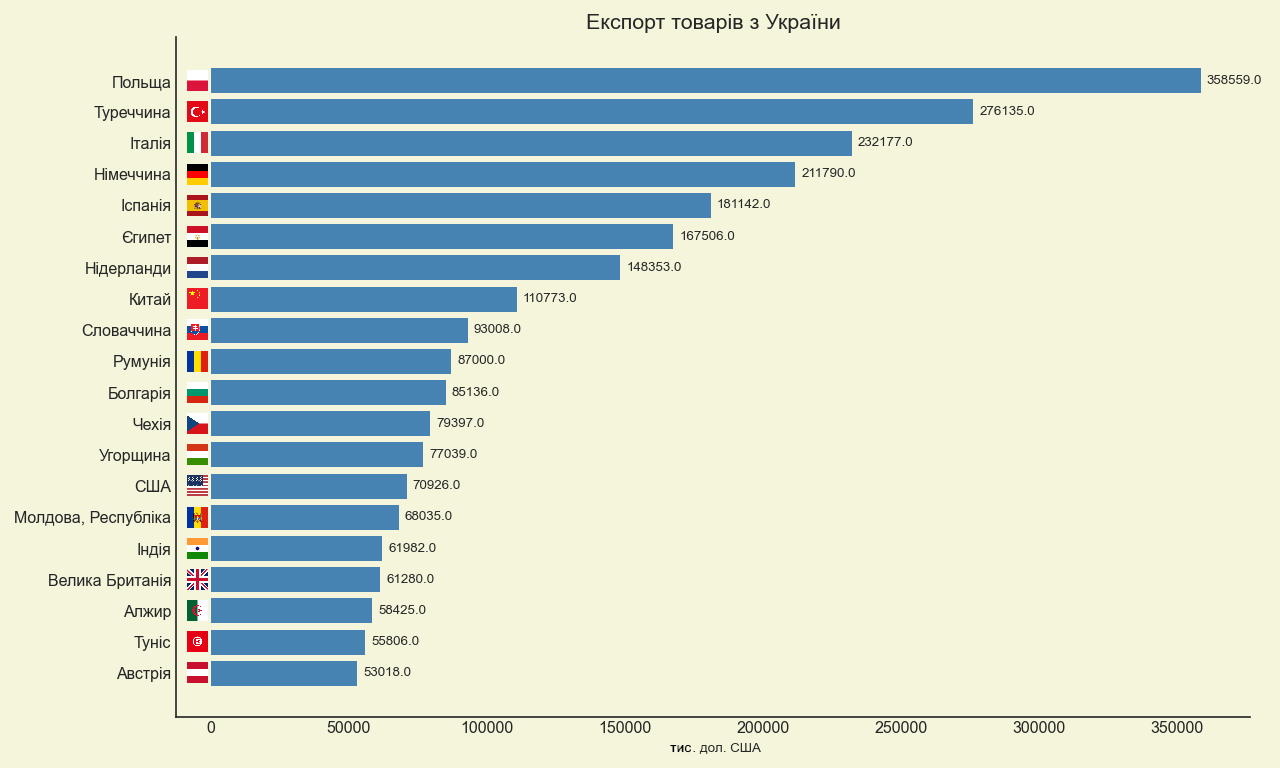
Der Außenhandel bestätigte im ersten Quartal dieses Problem. Nach Angaben des Staatlichen Zolldienstes belief sich der Warenumsatz der Ukraine im Januar-März 2026 auf $33,5 Mrd. Die Importe erreichten $23,4 Mrd., während die Exporte $10,1 Mrd. betrugen. Somit belief sich das Warendefizit in drei Monaten auf etwa $13,3 Mrd., und die Importe überstiegen die Exporte um mehr als das Doppelte.
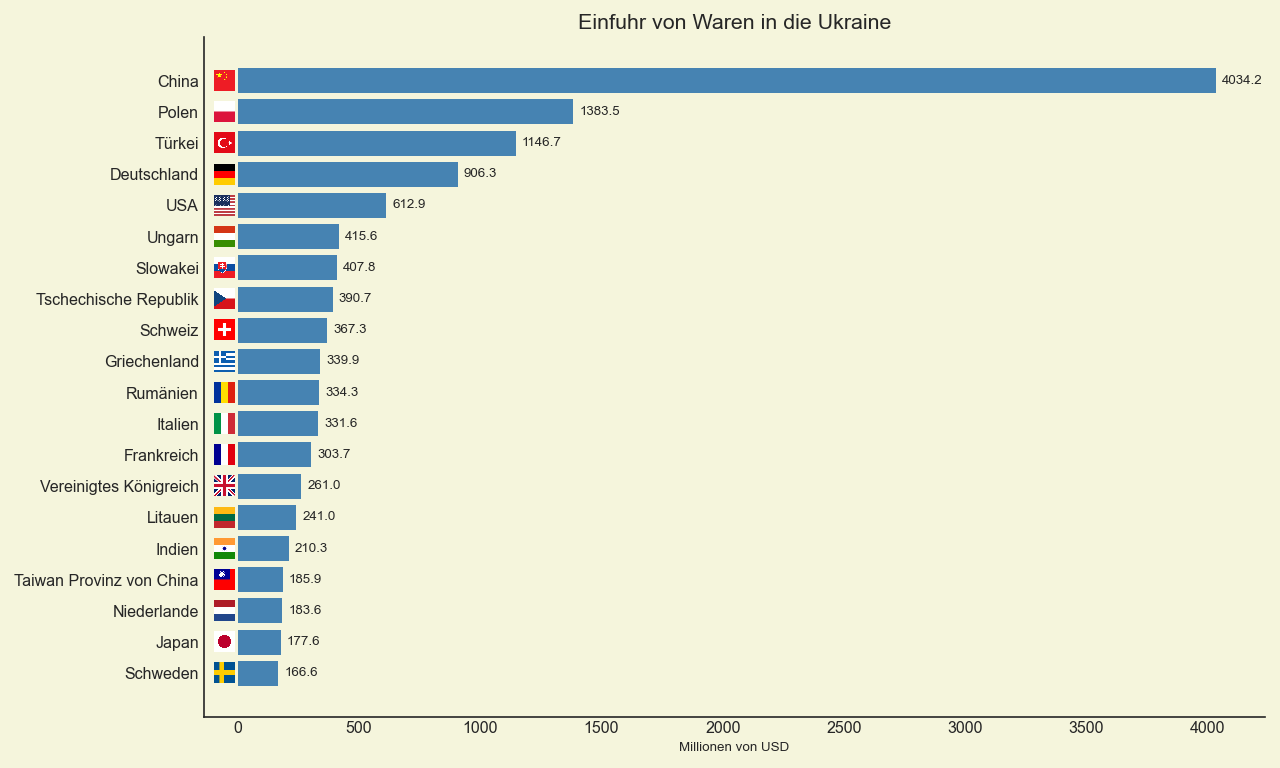
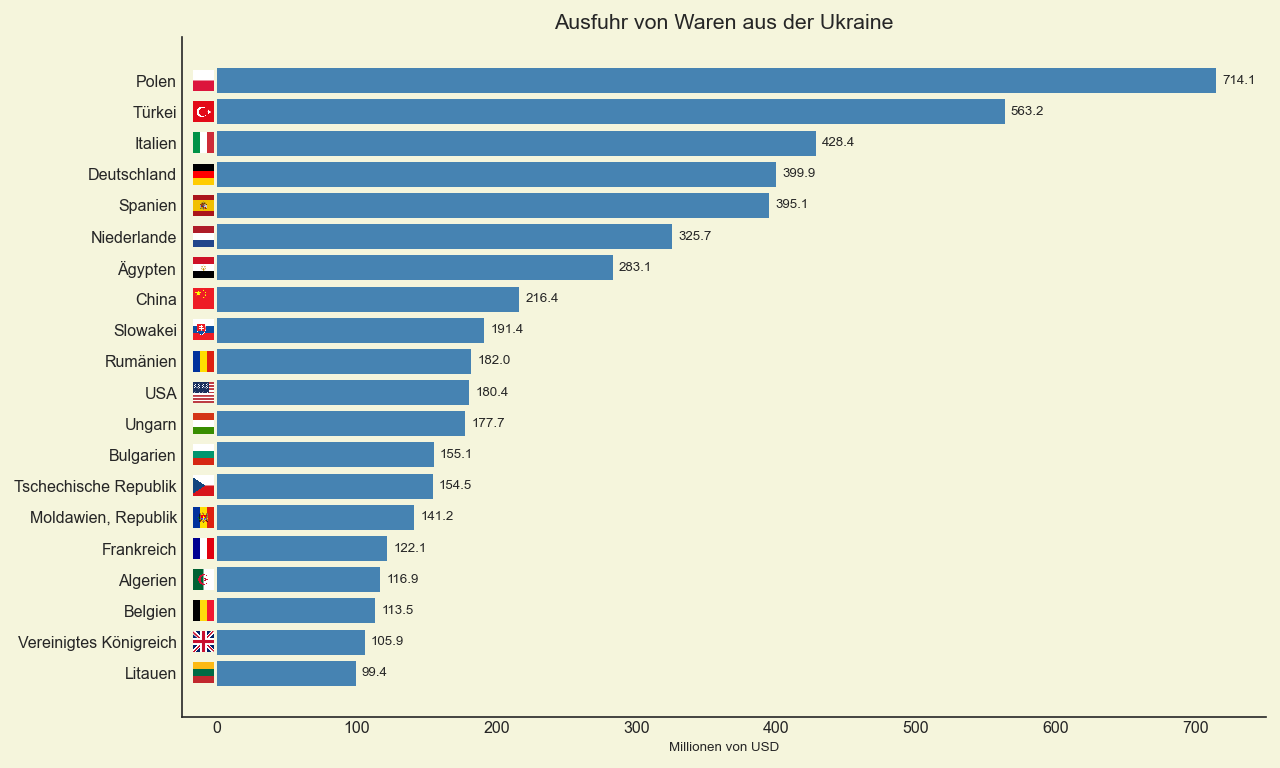
In der Importstruktur spielten Maschinen, Ausrüstungen, Transportmittel, Brennstoff- und Energiewaren sowie Produkte der chemischen Industrie eine Schlüsselrolle. Die größten Handelspartner bei den Importen blieben China, Polen und die Türkei. Die Exportbasis blieb deutlich enger: Die wichtigsten Positionen waren Lebensmittel, Agrarprodukte, Metalle und einzelne Maschinenbauprodukte. Die wichtigsten Exportziele blieben die EU-Länder und die Türkei.
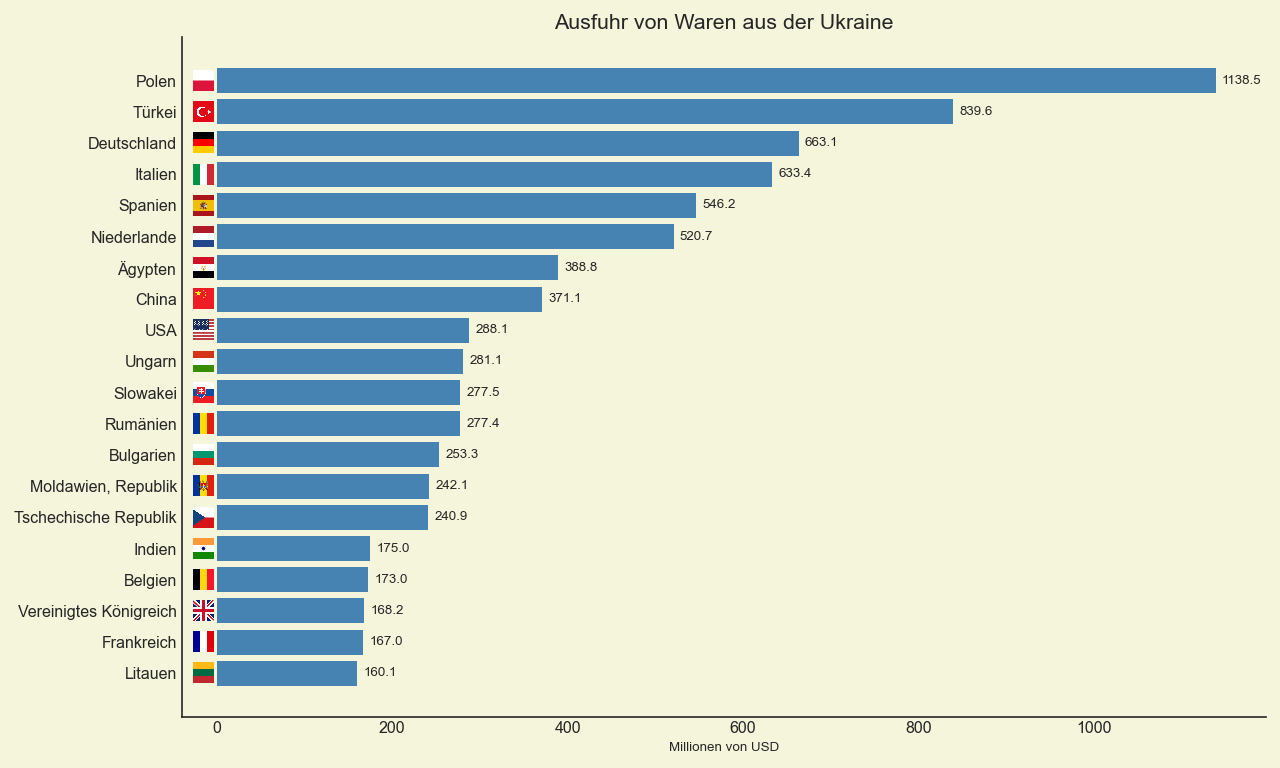
„Das Handelsdefizit des ersten Quartals ist einer der wichtigsten Indikatoren für die Verwundbarkeit der ukrainischen Wirtschaft. Reserven und externe Hilfe ermöglichen es, diese Periode ohne Währungskrise zu überstehen, ersetzen aber nicht die eigene Exportfähigkeit. Wenn die Importe mehr als doppelt so hoch sind wie die Exporte, bedeutet dies, dass das Land einen erheblichen Teil seines Bedarfs durch externe Ressourcen finanziert. Unter Kriegsbedingungen ist das unvermeidlich, aber strategisch kann ein solches Modell nicht dauerhaft sein. Die Ukraine muss den Export von Produkten mit höherer Wertschöpfung steigern, Verarbeitung, Logistik, Energieautonomie und den Verteidigungsindustriekomplex entwickeln“, betonte Urakin.
Auch die Haushaltslage blieb nach den Ergebnissen des ersten Quartals angespannt. Nach Angaben des Finanzministeriums gingen im Januar-März 2026 734,6 Mrd. UAH in den allgemeinen Fonds des Staatshaushalts ein. Gleichzeitig beliefen sich die Kassenausgaben des allgemeinen Fonds in diesem Zeitraum auf 916,4 Mrd. UAH, was um 7,1% mehr ist als im entsprechenden Zeitraum des Vorjahres. Im März betrugen die Ausgaben 369,1 Mrd. UAH.
Die Ausgaben für Sicherheit und Verteidigung beliefen sich im Januar-März auf 570,9 Mrd. UAH oder 62,3% aller Ausgaben des allgemeinen Fonds. Dies bestätigt, dass der Staatshaushalt im Jahr 2026 in erster Linie ein Kriegshaushalt bleibt. Zu den größten Ausgabenbereichen gehörten die Vergütung im Haushaltssektor einschließlich Abgaben, soziale Sicherung, Subventionen und Transfers an Unternehmen, die Bezahlung von Waren und Dienstleistungen, die Bedienung der Staatsschuld sowie Transfers an lokale Haushalte.

„Der Haushalt des ersten Quartals 2026 zeigt, dass der Staat die finanzielle Steuerbarkeit bewahrt, der Preis dieser Steuerbarkeit jedoch sehr hoch ist. Mehr als 60% der Ausgaben des allgemeinen Fonds werden für Sicherheit und Verteidigung verwendet, und das ist unter Kriegsbedingungen vollkommen verständlich. Doch eine solche Struktur bedeutet, dass der Spielraum für klassische Investitionen in Entwicklung begrenzt ist. Deshalb bleiben internationale Unterstützung, der Binnenmarkt für OVDP und die Fähigkeit der Regierung, die eigene Steuerbasis durch die Wiederherstellung wirtschaftlicher Aktivität zu erweitern, kritisch wichtig“, sagte Urakin.
Globale Wirtschaft
Die Weltwirtschaft blieb zum Stand Ende März 2026 widerstandsfähig, aber weniger vorhersehbar als zu Jahresbeginn. Wenn das Basisszenario des IWF im Januar ein Wachstum der Weltwirtschaft von 3,3% im Jahr 2026 vorsah, so revidierte der Fonds im World Economic Outlook vom April seine Einschätzungen unter den Bedingungen neuer geopolitischer Spannungen im Nahen Osten. Unter der Grundannahme eines begrenzten Konflikts prognostizierte der IWF ein globales Wachstum von 3,1% im Jahr 2026 und 3,2% im Jahr 2027.
Der IWF stellte fest, dass die Weltwirtschaft erneut mit einem Schock konfrontiert war, der mit Krieg, steigenden Rohstoffpreisen, stärkeren Inflationserwartungen und strengeren Finanzierungsbedingungen verbunden ist. Dies bedeutete, dass das globale Umfeld für die Ukraine weniger günstig wurde: Energiepreise, Risiken für den Handel und die Kapitalkosten begannen erneut eine größere Rolle zu spielen.
Die USA blieben eines der wichtigsten Zentren globaler Widerstandsfähigkeit. Im ersten Quartal 2026 wuchs das reale BIP der USA nach Schätzung des BEA im Jahresvergleich um 2,1%. Das Wachstum wurde durch Investitionen, Exporte, Staatsausgaben und Konsumausgaben gestützt. Gleichzeitig beschleunigte sich die Inflation in den USA im März deutlich: Der Verbraucherpreisindex stieg im Jahresvergleich um 3,3% nach 2,4% im Februar, während der Kern-CPI bei 2,6% lag.
Die Federal Reserve beließ im März die Zielspanne für den Federal-Funds-Satz bei 3,5–3,75%. Dies bedeutete, dass die amerikanische Geldpolitik restriktiv blieb und Erwartungen an schnelle Zinssenkungen verschoben wurden. Für Länder mit erhöhtem Risiko, insbesondere die Ukraine, bedeutete dies die Beibehaltung relativ hoher Kosten des globalen Kapitals.
Die Eurozone befand sich in einer schwierigeren Lage. Ihr Wirtschaftswachstum blieb schwach, während die Inflation wieder über das Ziel der EZB stieg. Nach der vorläufigen Schätzung von Eurostat betrug die jährliche Inflation in der Eurozone im März 2026 2,5%, während die endgültige Schätzung später 2,6% zeigte. Im Februar hatte der Wert 1,9% betragen, das heißt, der März brachte eine spürbare Beschleunigung des Preisdrucks. Hauptfaktor war die Energie, während die Kerninflation moderater blieb.
Die Europäische Zentralbank beließ im März die Leitzinsen unverändert: den Einlagensatz bei 2,0%, den Satz für Hauptrefinanzierungsgeschäfte bei 2,15% und den Spitzenrefinanzierungssatz bei 2,40%. Für die Ukraine bleibt die Eurozone wegen Handel, finanzieller Hilfe, EU-Integration, Migrationsströmen und Logistikkorridoren das wichtigste außenwirtschaftliche Umfeld. Das schwache Wachstumstempo in Europa begrenzt jedoch das Potenzial für einen schnellen Anstieg der ukrainischen Exporte.
Auch Großbritannien trat in das Jahr 2026 mit einer Kombination aus moderatem Wachstum und erhöhtem Inflationshintergrund ein. Im März stieg der britische CPI im Jahresvergleich auf 3,3% nach 3,0% im Februar. Die Bank of England beließ den Basiszinssatz bei 3,75%, was die Vorsicht des Regulators angesichts des Risikos einer erneuten Inflationsbeschleunigung widerspiegelte. Für die europäische Region insgesamt bedeutete dies, dass der Zyklus einer schnellen geldpolitischen Lockerung nicht begonnen hatte.
„Die Weltwirtschaft ist im ersten Quartal 2026 nicht in eine Rezession eingetreten, ist aber deutlich nervöser geworden. Die USA behalten ein stabiles Wachstum bei, sehen sich jedoch mit einer neuen Inflationsbeschleunigung konfrontiert. Die Eurozone hat einen schwächeren wirtschaftlichen Impuls und sieht erneut Inflation über dem Ziel. Auch Großbritannien bleibt im Modus vorsichtiger Geldpolitik. Für die Ukraine bedeutet dies, dass die Außenwelt keinen katastrophalen Hintergrund schafft, aber auch keinen leichten Impuls für die Erholung gibt. Unter solchen Bedingungen kann man sich nicht nur auf die externe Nachfrage verlassen“, sagte Urakin.
Die chinesische Wirtschaft behielt im ersten Quartal 2026 eine relativ starke Dynamik bei. Nach Angaben des Nationalen Statistikbüros der VR China wuchs das BIP Chinas im I. Quartal im Jahresvergleich um 5,0% und im Quartalsvergleich um 1,3%. Das nominale BIP belief sich auf etwa 33,4 Billionen Yuan. Gleichzeitig blieb die Inflation moderat: Im März stieg der CPI im Jahresvergleich um 1,0%, und im Januar-März im Durchschnitt um 0,9%.
China zeigte weiterhin eine starke Produktionsbasis und Exportpotenzial, jedoch blieben strukturelle Probleme — schwächere Binnennachfrage, Immobilienmarkt, Schuldenlast und Abhängigkeit von externen Märkten — wichtige Einschränkungen. Für die Ukraine blieb China eine zentrale Importquelle, vor allem für Maschinen, Ausrüstungen, Elektronik und Industriewaren.
Indien behielt den Status eines der wichtigsten Treiber des globalen Wachstums. Nach der ersten Vorausberechnung der Regierung sollte das reale BIP Indiens im Finanzjahr 2025/26 um 7,4% wachsen, während das nominale BIP um 8,0% steigen sollte. Der wichtigste Treiber blieb der Dienstleistungssektor sowie die Binnennachfrage und staatliche Investitionen. Die indische Wirtschaft blieb eines der überzeugendsten Beispiele für die Kombination von hohem Wachstum und relativ kontrollierter Inflation.
Die Türkei blieb ein Beispiel für eine Wirtschaft mit relativ hoher Geschäftsaktivität, aber einem sehr schwierigen inflationären Erbe. Nach offiziellen Angaben von TurkStat stiegen die Verbraucherpreise im März 2026 um 1,94% im Monatsvergleich und um 30,87% im Jahresvergleich. Das war niedriger als im Februar, als die jährliche Inflation 31,53% betrug, blieb aber weiterhin ein äußerst hohes Niveau. Gleichzeitig wuchs die türkische Wirtschaft im Jahr 2025 um 3,6%, was auf den Erhalt der Binnennachfrage trotz Inflationsrisiken hinwies.
Brasilien wirkte unter den großen Schwellenländern ausgewogener. Nach Angaben des IBGE wuchs das BIP Brasiliens im Jahr 2025 um 2,3% auf 12,7 Billionen Reais zu laufenden Preisen. Wachstum war im Agrarsektor, in der Industrie und im Dienstleistungssektor zu beobachten. Nach dem vorläufigen Indikator IPCA-15 betrug die Inflation im März 2026 0,44% im Monatsvergleich und 3,90% in den letzten zwölf Monaten. Dies bestätigte, dass Brasilien ein relativ kontrolliertes Inflationsumfeld bewahrte, obwohl seine Wirtschaft ebenfalls die Auswirkungen hoher Zinsen und äußerer Unsicherheit spürte.
„China, Indien, die Türkei und Brasilien zeigen unterschiedliche Entwicklungsmodelle großer Schwellenländer. China bewahrt Maßstab und Produktionskraft, hat aber strukturelle Ungleichgewichte. Indien zeigt unter den großen Volkswirtschaften die höchste Dynamik und stützt sich auf die Binnennachfrage und den Dienstleistungssektor. Die Türkei wächst, zahlt dafür aber mit hoher Inflation. Brasilien bewegt sich langsamer, dafür ausgewogener. Für die Ukraine ist es wichtig, diese Beispiele praktisch zu betrachten: Im globalen Wettbewerb gewinnen jene Länder, die gleichzeitig Makrostabilität, Produktion, Export und inländische Investitionsnachfrage aufrechterhalten können“, meint Urakin.
Schlussfolgerungen
Zum Stand Ende März 2026 bewahrte die Ukraine die makrofinanzielle Steuerbarkeit, doch das erste Quartal zeigte die Fragilität der wirtschaftlichen Stabilisierung. Das reale BIP sank im I. Quartal um 0,6% im Jahresvergleich, die Inflation beschleunigte sich im März auf 7,9%, der Leitzins blieb bei 15,0%, die internationalen Reserven gingen auf rund $52,0 Mrd. zurück, und das Warendefizit im Januar-März überstieg $13 Mrd. Der Haushalt blieb funktionsfähig, doch seine Struktur war vollständig den Kriegsbedürfnissen untergeordnet: Mehr als 60% der Ausgaben des allgemeinen Fonds wurden für Sicherheit und Verteidigung verwendet.
Die wichtigsten Risiken für die Ukraine blieben Kriegsverluste, die Zerstörung der Energieinfrastruktur, schwache Exporte, Arbeitskräftemangel, die hohe Abhängigkeit des Haushalts von externer Finanzierung und das strukturelle Devisendefizit des privaten Sektors. Positive Faktoren waren das erhebliche Niveau der internationalen Reserven, die kontrollierte Politik der NBU, die Fortsetzung internationaler Unterstützung, die Anpassungsfähigkeit der Unternehmen und die Fähigkeit des Staates, zentrale Haushaltsverpflichtungen zu erfüllen.
Die Weltwirtschaft blieb im ersten Quartal 2026 relativ widerstandsfähig, aber weniger stabil als zu Jahresbeginn. Der IWF prognostizierte ein globales Wachstum von 3,1% im Jahr 2026 unter der Voraussetzung eines begrenzten Charakters des Konflikts im Nahen Osten. Die USA behielten eine positive Dynamik bei, sahen sich aber mit einem neuen Inflationsimpuls konfrontiert; die Eurozone blieb beim Wachstumstempo schwach und sah erneut Inflation über dem Ziel; China zeigte ein Wachstum von 5%; Indien blieb der wichtigste Treiber unter den großen Volkswirtschaften; die Türkei kämpfte mit hoher Inflation; Brasilien bewahrte eine moderate, ausgewogenere Dynamik.
„Der März 2026 wurde für die Ukraine zu einem Moment der Prüfung der tatsächlichen Stärke des Stabilisierungsmodells. Hohe Reserven, internationale Hilfe und die kontrollierte Politik der NBU ermöglichen es, das System funktionsfähig zu halten. Doch der Rückgang des BIP im ersten Quartal, die Beschleunigung der Inflation und das große Handelsdefizit zeigen, dass finanzielle Stabilität allein nicht ausreicht. Die nächste Etappe muss im Übergang von einem Überlebensmodell zu einem Modell produktiver Erholung bestehen. Das bedeutet Investitionen in Energie, den Verteidigungsindustriekomplex, Verarbeitung, Logistik, Exportproduktionen, Technologien und Humankapital. Ohne dies werden selbst erhebliche Reserven und externe Hilfe lediglich ein Sicherheitspuffer bleiben und keine Quelle langfristiger Entwicklung“, fasste Maksym Urakin zusammen.
Das monatliche analytisch-statistische Produkt „Economic Monitoring“ ist für Kunden von Interfax-Ukraine verfügbar.
Leiter des Projekts „Economic Monitoring“, Kandidat der Wirtschaftswissenschaften Maksym Urakin
Der Artikel stellt die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft mit Stand Ende Februar 2026 vor. Die Analyse wurde auf Grundlage aktueller Daten des Staatlichen Statistikdienstes der Ukraine (SSSU), der Nationalbank der Ukraine (NBU), des Internationalen Währungsfonds (IWF), der Weltbank sowie führender nationaler Statistikbehörden (Eurostat, BEA, NBS, ONS, TurkStat, IBGE) erstellt. Maksym Urakin, Kandidat der Wirtschaftswissenschaften und Gründer des Informations- und Analysezentrums Experts Club, stellte einen Überblick über die aktuellen makroökonomischen Trends vor, die die Lage in der Ukraine und in der Welt zu Beginn des Jahres 2026 bestimmten.
Makroökonomische Kennzahlen der Ukraine
Mit Stand Ende Februar 2026 bewahrte die ukrainische Wirtschaft den Modus einer gesteuerten makrofinanziellen Stabilisierung, jedoch wurde die Risikobalance im Vergleich zum Januar weniger komfortabel. Nach Beginn eines Zyklus vorsichtiger Lockerung der Geldpolitik der NBU beschleunigte sich die Inflation erneut leicht, die internationalen Reserven gingen von historisch hohen Niveaus zurück, und der Devisenmarkt erforderte erhebliche Interventionen der Regulierungsbehörde. Gleichzeitig blieb die allgemeine makrofinanzielle Lage dank des hohen Reserveniveaus, externer Unterstützung, der anhaltenden Nachfrage nach Hrywnja-Instrumenten und der Anpassungsfähigkeit der Unternehmen kontrolliert.
Die ukrainische Wirtschaft beendete das Jahr 2025 mit einer positiven, aber moderaten Dynamik. Nach Schätzungen der Nationalbank der Ukraine stieg das reale BIP im Jahr 2025 um 1,8%. Dies bedeutete die Fortsetzung des Erholungstrends, doch die Wachstumsraten lagen deutlich unter den Anforderungen des Wiederaufbaus nach dem Krieg. Die wichtigsten Einschränkungen blieben die Folgen des Krieges, der Arbeitskräftemangel, Schäden an der Energieinfrastruktur, die Schwäche der Auslandsnachfrage nach einem Teil der ukrainischen Exporte sowie ein hohes Maß an Investitionsunsicherheit.
Für 2026 prognostizierte die NBU ebenfalls ein Wirtschaftswachstum von 1,8%. Diese Einschätzung spiegelte ein vorsichtiges Szenario wider: Die Binnennachfrage und die Haushaltsausgaben stützten die wirtschaftliche Aktivität, doch Energierisiken, Kriegsverluste und begrenzte Exportmöglichkeiten gaben keinen Anlass, von einer schnellen Beschleunigung zu sprechen.
„Der Februar 2026 hat gezeigt, dass sich die Ukraine derzeit noch nicht in einer Phase vollständiger Erholung befindet, sondern in einer Phase der Aufrechterhaltung makroökonomischer Steuerbarkeit. Die positiven Kennzahlen stützen sich in hohem Maße auf externe Finanzierung, Haushaltsnachfrage, die Politik der NBU und die Anpassung der Unternehmen. Dies schafft einen Stabilisierungseffekt, bildet aber noch keine ausreichende innere Grundlage für langfristiges Wachstum. Für den Übergang zu einer neuen Qualität der Erholung benötigt die Ukraine nicht nur Reserven und die Hilfe der Partner, sondern auch den Ausbau von Produktion, Exporten, energetischer Autonomie und Investitionen in Humankapital“, erklärte Urakin.
Das Inflationsbild im Februar wurde zu einem der wichtigsten Signale für die makroökonomische Politik. Nach Angaben des Staatlichen Statistikdienstes, die von der NBU kommentiert wurden, beschleunigte sich die Verbraucherpreisinflation im Februar 2026 auf 7,6% im Jahresvergleich, während die Preise im Monatsvergleich um 1,0% stiegen. Die Kerninflation blieb bei 7,0% gegenüber dem Vorjahr. Dies bedeutete, dass der Inflationsdruck nach der Verlangsamung im Januar nicht vollständig verschwunden war und einzelne seiner Komponenten wieder stärker wurden.
Die NBU erklärte die Dynamik im Februar unter anderem mit der Verteuerung unverarbeiteter Lebensmittel, dem Anstieg der Kosten einzelner Dienstleistungen, dem Einfluss der Energiesituation auf die Geschäftskosten sowie einer gewissen Beschleunigung der Kraftstoffpreise. Gleichzeitig stellte die Regulierungsbehörde fest, dass die allgemeine Inflationsentwicklung nahe an der Prognose blieb. Dies ermöglichte es, die geldpolitische Strategie nicht abrupt zu ändern, zwang jedoch zu Vorsicht bei weiteren Zinssenkungen.
Ende Februar lag der Leitzins der NBU bei 15,0%. Nach der Senkung Ende Januar legte die Regulierungsbehörde faktisch eine Pause ein und bewertete, wie stabil der disinflationäre Trend ist. Ein solcher Ansatz erschien logisch: Die reale Rendite von Hrywnja-Instrumenten blieb ein wichtiger Faktor zur Eindämmung der Nachfrage nach Devisen, und der Devisenmarkt benötigte weiterhin eine aktive Beteiligung der Nationalbank.
„Die Inflationsbeschleunigung im Februar war nicht kritisch, aber sie zeigte klar die Grenzen einer schnellen geldpolitischen Lockerung. Die Ukraine kann es sich nicht leisten, Geld nur zugunsten einer kurzfristigen wirtschaftlichen Stimulierung abrupt zu verbilligen, da dies die Devisennachfrage verstärken und die Inflationserwartungen destabilisieren könnte. Unter den derzeitigen Bedingungen ist die NBU gezwungen, zwischen der Unterstützung der wirtschaftlichen Aktivität und der Bewahrung des Vertrauens in die Hrywnja abzuwägen. Deshalb muss jeder weitere Schritt zur Senkung des Leitzinses sehr vorsichtig sein und an eine tatsächliche Abschwächung der Risiken gebunden werden“, betonte Urakin.
Der Devisensektor blieb im Februar kontrolliert, aber angespannt. Mit Stand vom 1. März 2026 beliefen sich die internationalen Reserven der Ukraine auf rund 54,8 Mrd. US-Dollar. Das waren 5% weniger als zu Beginn des Februars, jedoch blieb das Reserveniveau historisch hoch und entsprach etwa 5,7 Monaten künftiger Importe. Der Rückgang der Reserven war vor allem auf Interventionen der NBU am Devisenmarkt und staatliche Schuldendienstzahlungen in Fremdwährung zurückzuführen.
Im Februar betrug der Nettoverkauf von Devisen durch die Nationalbank fast 3 Mrd. US-Dollar. Dies deutete auf das Fortbestehen eines strukturellen Devisendefizits im privaten Sektor hin. Zuflüsse externer Finanzierung kompensierten diesen Druck teilweise, beseitigten aber nicht das Problem selbst: Die ukrainische Wirtschaft importiert deutlich mehr Waren, als sie exportiert, weshalb die Währungsstabilität weiterhin erheblich von internationaler Hilfe und den Reserven der NBU abhängt.
Der Außenhandel blieb eines der schwächsten Elemente der makroökonomischen Konstruktion. Nach Angaben des Staatlichen Zolldienstes betrug der Warenumsatz der Ukraine im Januar-Februar 2026 21,3 Mrd. US-Dollar. Die Importe erreichten 14,8 Mrd. US-Dollar, während die Exporte nur 6,5 Mrd. US-Dollar ausmachten. Somit überstieg das Warenhandelsdefizit in zwei Monaten 8 Mrd. US-Dollar. Dies bedeutete, dass die Importe mehr als doppelt so hoch waren wie die Exporte, während die Inlandsnachfrage nach ausländischen Waren, Energieträgern, Ausrüstung und Konsumgütern deutlich höher blieb als die Devisenerlöse aus dem Verkauf ukrainischer Produkte ins Ausland.
Die größten Importquellen blieben China, Polen und die Türkei. In der Importstruktur spielten Maschinen, Ausrüstung, Fahrzeuge sowie Brennstoff- und Energiewaren eine wichtige Rolle. Die wichtigsten Zielmärkte für ukrainische Exporte waren Polen, die Türkei und Italien, während Lebensmittel, Metalle und einzelne Positionen des Maschinenbaus die Grundlage der Exporte bildeten. Diese Struktur bestätigt, dass die Ukraine bislang nicht über eine ausreichend diversifizierte Exportbasis verfügt, um das Handelsdefizit schnell zu verringern.
„Gerade der Außenhandel ist ein Schlüsselindikator langfristiger Stabilität. Rekordreserven und internationale Hilfe können die Situation stabilisieren, ersetzen aber nicht die eigene Exportfähigkeit der Wirtschaft. Wenn die Importe mehr als doppelt so hoch sind wie die Exporte, bedeutet dies, dass das Land einen erheblichen Teil des Konsums, des Investitionsbedarfs und der Kriegswirtschaft aus externen Quellen finanziert. Ein solches Modell ist unter Kriegsbedingungen gerechtfertigt, strategisch kann es jedoch nicht dauerhaft sein. Wenn die Ukraine vom Überlebensmodell zu einem Entwicklungsmodell übergehen will, muss sie den Anteil von Produkten mit höherer Wertschöpfung erhöhen, Verarbeitung, Logistik, energetische Resilienz, den Verteidigungsindustriekomplex und technologische Produktionen entwickeln“, betonte Urakin.
Auch die Haushaltssituation blieb in den ersten beiden Monaten des Jahres angespannt. Nach Angaben des Finanzministeriums beliefen sich die Einnahmen des allgemeinen Fonds des Staatshaushalts im Januar-Februar 2026 auf rund 466,8 Mrd. UAH, während die Kassenausgaben des allgemeinen Fonds rund 546,5 Mrd. UAH betrugen. Eine bedeutende Rolle bei den Einnahmen spielten Steuereinnahmen, Zollzahlungen und internationale Zuschüsse, deren Umfang in zwei Monaten mehr als 160 Mrd. UAH betrug.
Dies bestätigt, dass die Staatsfinanzen der Ukraine funktionsfähig bleiben, aber strukturell von externer Unterstützung abhängen. Ausgaben für Verteidigung, Sicherheit, Sozialleistungen und die Bedienung staatlicher Verpflichtungen erzeugen ein sehr hohes Maß an Haushaltsbelastung. Unter solchen Bedingungen bleiben die Regelmäßigkeit internationaler Finanzierung, die Fähigkeit der Regierung, Mittel auf dem Binnenmarkt aufzunehmen, und die Aufrechterhaltung des Vertrauens in Hrywnja-Instrumente von entscheidender Bedeutung.
„Der Haushalt der Ukraine im Jahr 2026 bleibt ein Haushalt der Kriegsresilienz. Seine Aufgabe besteht nicht nur darin, Verteidigung und soziale Verpflichtungen zu finanzieren, sondern auch das Vertrauen in die Staatsfinanzen aufrechtzuerhalten. Wenn jedoch ein erheblicher Teil der Einnahmen direkt oder indirekt mit internationaler Unterstützung verbunden ist, kann sich das Land keinen Verlust der Finanzierungsrhythmik leisten. Die Regierung muss gleichzeitig an drei Aufgaben arbeiten: externe Zuflüsse sicherstellen, den Binnenmarkt für Kreditaufnahmen entwickeln und die eigene Steuerbasis durch die Wiederherstellung wirtschaftlicher Aktivität schrittweise erweitern“, erklärte Urakin.
Globale Wirtschaft
Die Weltwirtschaft wirkte mit Stand Ende Februar 2026 widerstandsfähiger, als man angesichts hoher geopolitischer Spannungen, Schuldenrisiken und der Umgestaltung globaler Lieferketten hätte erwarten können. Der Internationale Währungsfonds prognostizierte in seiner Januar-Aktualisierung des World Economic Outlook ein Wachstum der Weltwirtschaft von 3,3% im Jahr 2026 und 3,2% im Jahr 2027. Dies bedeutete das Ausbleiben eines Szenarios einer globalen Rezession, deutete aber auch nicht auf eine Rückkehr zu schnellem und synchronem Wachstum hin.
Die USA blieben einer der wichtigsten Stabilisatoren der Weltwirtschaft. Das reale BIP der USA stieg im IV. Quartal 2025 nach einem deutlich stärkeren dritten Quartal um 1,4% im Jahresvergleich, und im Gesamtjahr 2025 wuchs die Wirtschaft um 2,2%. Die wichtigsten Treiber waren Konsumausgaben und private Investitionen. Gleichzeitig ging die Inflation allmählich zurück: Im Januar 2026 lag der CPI bei 2,4% im Jahresvergleich nach 2,7% im Dezember 2025. Die Federal Reserve beließ Ende Januar die Spanne des Federal Funds Rate bei 3,5–3,75%.
Für die Ukraine hatte die amerikanische Wirtschaftsdynamik eine doppelte Bedeutung. Einerseits stützte die Widerstandsfähigkeit der USA die globale Nachfrage und die Finanzmärkte. Andererseits bedeutete die Beibehaltung relativ hoher Zinssätze, dass die globale Liquidität nicht allzu billig blieb und Länder mit erhöhtem Risiko kaum mit einer abrupten Verbilligung von Kapital rechnen konnten.
Die Eurozone befand sich in einer anderen Phase des Zyklus. Ihre Wirtschaft zeigte ein schwächeres Wachstum, aber die Inflation lag näher am Ziel. Nach Schätzungen von Eurostat stieg das BIP der Eurozone im IV. Quartal 2025 um 0,3% gegenüber dem Vorquartal und im Gesamtjahr 2025 um etwa 1,5%. Die Europäische Zentralbank hielt Anfang 2026 den Einlagenzinssatz bei 2,0%, den Hauptrefinanzierungssatz bei 2,15% und den Spitzenrefinanzierungssatz bei 2,40%. Das Inflationsumfeld in der Eurozone im Februar blieb nahe am Zielniveau.
Für die Ukraine ist die europäische Wirtschaft aufgrund von Handel, Finanzierung, Migration, Logistik und des Integrationsprozesses in die EU ein zentrales äußeres Umfeld. Das schwache Wachstum der Eurozone bedeutet jedoch, dass die Auslandsnachfrage seitens europäischer Partner im Jahr 2026 kaum zu einem eigenständigen starken Treiber der ukrainischen Exporte werden dürfte. Die Ukraine muss sich nicht nur auf Rohstoffliefermengen konzentrieren, sondern auch auf die produktive Integration in europäische Wertschöpfungsketten.
Großbritannien blieb ein Beispiel für eine Wirtschaft mit moderatem Wachstum und weiterhin erhöhtem Inflationsumfeld. Nach einer schwachen Dynamik Ende 2025 ging die britische Wirtschaft vorsichtig in das Jahr 2026: Der Dienstleistungssektor blieb die wichtigste Stütze, während Industrie und Bauwesen keinen starken Impuls lieferten. Die Inflation verlangsamte sich im Januar 2026 auf 3,0% im Jahresvergleich, lag aber weiterhin über dem Ziel der Bank of England. Dies begrenzte den Spielraum für eine schnelle geldpolitische Lockerung.
„Die Weltwirtschaft zu Beginn des Jahres 2026 wirkte nicht krisenhaft, kann aber auch nicht als einheitlich stark bezeichnet werden. Die USA behielten eine positive Dynamik bei, wenn auch bereits ohne überhitztes Tempo; die Eurozone balancierte faktisch zwischen niedriger Inflation und schwachem Wachstum; Großbritannien verzeichnete langsames Wachstum, aber weiterhin ein erhöhtes Inflationsumfeld. Für die Ukraine bedeutet dies, dass die Auslandsnachfrage kaum zu einem starken eigenständigen Treiber der Erholung werden dürfte. Das globale Umfeld schafft eher moderat günstige finanzielle Bedingungen, garantiert aber kein automatisches Wachstum der ukrainischen Exporte“, erklärte Urakin.
China schloss das Jahr 2025 mit einem formal starken Ergebnis ab: Das BIP des Landes wuchs um 5,0% auf mehr als 140 Billionen Yuan. Im Februar 2026 betrug die Verbraucherpreisinflation in der VR China 1,3% im Jahresvergleich, was über den zuvor schwachen Werten lag, aber weiterhin auf einen moderaten inneren Preisdruck hindeutete. China bewahrte eine starke Produktions- und Exportbasis, doch Fragen der Inlandsnachfrage, des Immobilienmarktes und der Schuldenlast blieben wichtige Einschränkungen.
Indien hingegen blieb einer der dynamischsten großen Märkte der Welt. Nach der ersten Vorausberechnung der Regierung sollte das reale BIP Indiens im Finanzjahr 2025/26 um 7,4% wachsen, und im dritten Quartal des Finanzjahres wurde die Wachstumsrate auf 7,8% geschätzt. Der wichtigste Treiber blieb der Dienstleistungssektor sowie die Binnennachfrage. Die Inflation in Indien blieb zu Beginn des Jahres 2026 moderat, was günstige Bedingungen für die Beibehaltung einer hohen wirtschaftlichen Dynamik schuf.
Die Türkei zeigte Anfang 2026 weiterhin eine Kombination aus Wirtschaftswachstum und hoher Inflation. Nach offiziellen Schätzungen stieg das BIP der Türkei im Jahr 2025 um 3,6%, jedoch lag die Inflation im Februar 2026 bei über 31% im Jahresvergleich. Dies bedeutete, dass das Land Geschäftsaktivität und Binnennachfrage aufrechterhielt, allerdings zum Preis eines hohen Preisdrucks und der Notwendigkeit einer straffen makroökonomischen Politik.
Brasilien wirkte ausgewogener. Sein BIP stieg im Jahr 2025 um 2,3% auf 12,7 Billionen Real zu laufenden Preisen, und die IPCA-Inflation lag zum Jahresende 2025 bei 4,26%. Das Wachstum wurde vom Agrarsektor, den Dienstleistungen und der Industrie getragen. Für die Weltwirtschaft blieb Brasilien ein wichtiges Beispiel für einen großen Markt, der Rohstoffpotenzial, Binnennachfrage und ein relativ kontrolliertes Inflationsumfeld verbindet.
„China, Indien, die Türkei und Brasilien zeigen sehr gut, wie unterschiedlich die Dynamik großer Schwellenländer geworden ist. China verfügt über große Dimensionen und eine starke Produktionsbasis, steht aber weiterhin vor strukturellen Ungleichgewichten und einer nicht ausreichend starken Binnennachfrage. Indien zeigt die überzeugendste Kombination aus hohem Wachstum und moderater Inflation. Die Türkei behält ihre Dynamik bei, aber der Preis dieses Wachstums ist ein sehr hohes Inflationsumfeld. Brasilien bewegt sich moderater, aber ausgewogener. Für die Ukraine ist es wichtig, diese Beispiele praktisch zu betrachten: Im globalen Wettbewerb gewinnen jene Volkswirtschaften, die gleichzeitig Makrostabilität, Produktionsbasis, Export und innere Investitionsnachfrage aufrechterhalten können“, meint Urakin.
Schlussfolgerungen
Mit Stand Ende Februar 2026 bewahrte die Ukraine ihre makrofinanzielle Steuerbarkeit, doch der Februar zeigte, dass die Stabilisierung fragil bleibt. Die Inflation beschleunigte sich auf 7,6% im Jahresvergleich, der Leitzins blieb bei 15,0%, die internationalen Reserven gingen auf rund 54,8 Mrd. US-Dollar zurück, und der Devisenmarkt benötigte innerhalb eines Monats fast 3 Mrd. US-Dollar an Nettointerventionen der NBU. Gleichzeitig blieben die Reserven ausreichend, der Haushalt wurde mit Unterstützung interner Einnahmen und internationaler Zuschüsse erfüllt, und die Wirtschaft behielt eine positive Dynamik bei.
Die wichtigsten Schwachstellen der ukrainischen Wirtschaft blieben das hohe Handelsdefizit, die Abhängigkeit des Haushalts von externer Finanzierung, Kriegsrisiken, Arbeitskräftemangel, energetische Verwundbarkeit und unzureichende Exportdiversifizierung. Positive Faktoren waren die hohen internationalen Reserven, eine kontrollierte Geldpolitik, die Anpassungsfähigkeit der Unternehmen, die Fortsetzung internationaler Unterstützung und die Aufrechterhaltung der Funktionsfähigkeit der Staatsfinanzen.
Die Weltwirtschaft zeigte zum selben Zeitpunkt eine moderate Widerstandsfähigkeit. Der IWF prognostizierte ein globales Wachstum von 3,3% im Jahr 2026. Die USA blieben stark, jedoch bereits ohne übermäßige Überhitzung; die Eurozone balancierte zwischen schwachem Wachstum und nahezu zielgerechter Inflation; China behielt seine Größe bei, hatte aber strukturelle Herausforderungen; Indien blieb der wichtigste Wachstumstreiber unter den großen Volkswirtschaften; die Türkei kämpfte mit hoher Inflation; Brasilien zeigte eine moderat positive Dynamik.
„Der Februar 2026 wurde für die Ukraine zu einer Erinnerung daran, dass makrofinanzielle Stabilität unter Kriegsbedingungen kein endgültiges Ergebnis ist, sondern ein Prozess ständigen Ausbalancierens. Das Land verfügt über ein finanzielles Polster in Form von Reserven und Unterstützung der Partner, doch die langfristige Widerstandsfähigkeit wird von der Fähigkeit abhängen, eine eigene wirtschaftliche Wachstumsbasis zu schaffen. Dafür bleiben im Jahr 2026 Investitionen in Energie, Verarbeitung, Logistik, exportorientierte Produktionen, Technologien und Humankapital von entscheidender Bedeutung. Ohne dies werden selbst hohe Reserven und externe Hilfe lediglich ein finanzielles Polster bleiben, aber keine Quelle langfristiger Entwicklung“, resümierte Urakin.
Das monatliche analytisch-statistische Produkt „Economic Monitoring“ ist für Kunden von Interfax-Ukraine verfügbar.
Projektleiter „Economic Monitoring“, Direktor für Entwicklung und Marketing von Interfax-Ukraine, Maksym Urakin
Der Markt für Büroimmobilien in Kiew und den größten Städten der Ukraine zeigt bis Mai 2026 eine vorsichtige Stabilisierung nach mehreren Jahren von Schocks, die durch die Pandemie, den umfassenden Krieg, die Verlagerung von Unternehmen und den Übergang eines Teils der Unternehmen zu einem hybriden Arbeitsformat verursacht wurden. Die wichtigsten Nachfragefaktoren bleiben die Sicherheit der Gebäude, fertige Renovierung, autonome Infrastruktur, das Vorhandensein von Schutzräumen und die Möglichkeit, schnell einzuziehen, ohne erhebliche Kapitalaufwendungen zu tätigen.
Kiew bleibt nach wie vor der größte Büromarkt des Landes. Nach Einschätzungen von InVenture verringerte sich das gesamte wettbewerbsfähige Angebot an Büroimmobilien in Kiew im Jahr 2025 auf 2,10 Mio. Quadratmeter, während die Leerstandsquote auf 18,5% sank. Das jährliche Volumen der Bruttoabsorption belief sich auf etwa 160.000 Quadratmeter, was 26% mehr ist als ein Jahr zuvor. Gleichzeitig standen etwa 40% der Absorption nicht im Zusammenhang mit einer organischen Geschäftsausweitung, sondern mit erzwungenen Umzügen von Unternehmen aus beschädigten Objekten.
Nach Angaben der Konföderation der Bauherren der Ukraine unter Verweis auf eine Präsentation von CBRE Ukraine stieg die Nachfrage nach Büros in Kiew im ersten Halbjahr 2025 um 16% auf 82.000 Quadratmeter, während das Angebot aufgrund der Beschädigung von Bürogebäuden um 3% auf 2,1 Mio. Quadratmeter zurückging. Die Leerstandsquote auf dem Markt lag bei etwa 21%, und 20% der Nachfrage wurden von Mietern gebildet, die gezwungen waren, aus von Angriffen betroffenen Objekten umzuziehen.

„Der Büromarkt in Kiew kann nicht mehr nach der Vorkriegslogik bewertet werden. Heute wählt ein Mieter nicht einfach eine Adresse oder die Klasse eines Gebäudes, sondern die Fähigkeit eines Objekts, die Kontinuität der Arbeit zu gewährleisten. Schutzraum, Generatoren, technische Anlagen, die Sicherheit des Bezirks und die Bereitschaft der Räumlichkeiten für einen schnellen Einzug sind ebenso wichtige Parameter geworden wie der Mietpreis“, meint der Gründer des Analysezentrums Experts Club, Kandidat der Wirtschaftswissenschaften Maksym Urakin.
Die Mietpreise in Kiew bleiben relativ stabil, der Markt weist jedoch weiterhin eine ausgeprägte Differenzierung auf. Nach Angaben von InVenture lagen die effektiven Preise für Büros der Klasse A ohne Renovierung Ende 2025 bei $14-18 pro Quadratmeter und Monat ohne Mehrwertsteuer und Betriebskosten, für Büros mit Renovierung bei $19-25 pro Quadratmeter. Die Angebotspreise für Klasse A lagen im Bereich von $16-27 pro Quadratmeter, für Klasse B bei $8-18 pro Quadratmeter.
Im Jahr 2026 bleibt der Büromarkt Kiews ein Mietermarkt: Eigentümer von Objekten sind gezwungen, flexible Bedingungen anzubieten, große Flächen in kleinere Blöcke aufzuteilen, in fertige Ausstattung zu investieren und die Autonomie der Gebäude zu erhöhen. Gleichzeitig halten die besten Objekte der Klassen A und B+ mit Schutzräumen, stabiler Stromversorgung und qualitativ hochwertigem Betrieb die Nachfrage besser als veraltete Gebäude und Räumlichkeiten ohne Renovierung.
Die Senior-Beraterin für Büroimmobilien bei CBRE Ukraine Anastasiia Kachan stellte fest, dass sich in Kiew die Verbindung zwischen dem Mietpreis und der konkreten Lage eines Geschäftszentrums verstärkt hat: Jetzt ist nicht nur die Nähe zur U-Bahn wichtig, sondern auch die Lage in Bezug auf Infrastruktur- oder Militärobjekte. Ihren Worten zufolge kann jedes Geschäftszentrum faktisch außerhalb der typischen Regeln seines Teilmarktes oder Bezirks arbeiten.
Die wichtigsten Mieter in Kiew bleiben IT-Unternehmen, doch die Struktur der Nachfrage ist breiter geworden. Aktivität wird auch durch den Verteidigungssektor, medizinische Unternehmen, professionelle Dienstleistungen, Consulting, Logistik, Vertretungen internationaler Organisationen und einen Teil der mit dem Wiederaufbau verbundenen Unternehmen gebildet. Nach Angaben der KBU/CBRE Ukraine stieg die Nachfrage seitens des Militärsektors im Jahr 2025 deutlich, und der Markt begann, Angebote an solche Bedürfnisse anzupassen.
„Das Büro hat aufgehört, ein Ort der täglichen Anwesenheit aller Mitarbeiter zu sein, hat aber seine Bedeutung für Management, Kommunikation und Unternehmenskultur nicht verloren. Unternehmen optimieren Flächen, verzichten aber nicht auf ein qualitativ hochwertiges Büro. Daher verschiebt sich die Nachfrage von großen monofunktionalen Räumen hin zu flexibleren, sichereren und technologischeren Formaten“, stellt Experts Club fest.
Die Entwicklungstätigkeit bleibt minimal. Im Jahr 2025 wurde in Kiew kein einziges neues Geschäftszentrum in Betrieb genommen, und bis Ende 2026 könnten nach Einschätzung von InVenture etwa 27.000 Quadratmeter auf den Markt kommen, doch die Inbetriebnahmetermine können sich wegen Sicherheitsrisiken, begrenzter Finanzierung und eines schwachen Niveaus der Vorvermietung verschieben.
In den großen Städten der Ukraine ist die Situation uneinheitlich. Lwiw bleibt einer der aktivsten regionalen Büromärkte dank der Verlagerung von Unternehmen, der Präsenz des IT-Sektors, der Nähe zur EU-Grenze und eines relativ höheren Sicherheitsniveaus im Vergleich zu den östlichen und südlichen Regionen. Nach Angaben von Forbes Ukraine sank die Leerstandsquote in den Geschäftszentren von Lwiw bis Ende 2025 auf 25%, während die Mietpreise auf dem Niveau von $7-15 pro Quadratmeter blieben.
Der Markt von Lwiw kann im Jahr 2026 aus Sicht der Büronachfrage als zweitwichtigster nach Kiew gelten, sein Umfang ist jedoch begrenzt. Für Mieter sind fertige Räumlichkeiten, Verkehrsanbindung, Energiebeständigkeit und die Möglichkeit der Unterbringung kleiner oder mittlerer Teams wichtig. Große Abschlüsse bleiben selten, und ein Teil der Unternehmen bevorzugt hybride Formate oder Coworkings.
Dnipro behält die Rolle eines Industrie-, Logistik- und Dienstleistungszentrums, doch der Büromarkt der Stadt bleibt lokaler und weniger institutionalisiert als in Kiew oder Lwiw. Die Nachfrage wird von regionalen Unternehmen, Dienstleistungsbetrieben, Handelsbetreibern, Logistik, medizinischen Dienstleistungen und einem Teil der Produktionsstrukturen gebildet. Wegen der Nähe zu einer Zone erhöhter Risiken sind Mieter besonders empfindlich gegenüber Sicherheit, Kosten und Autonomie der Räumlichkeiten.
Odessa bleibt ein wichtiges südliches Geschäftszentrum, doch der Büromarkt der Stadt hängt stark von der allgemeinen Sicherheit, der Hafen- und Logistikaktivität, dem Tourismus, dem Handel und dem Dienstleistungsgeschäft ab. Auf dem Markt gibt es sowohl klassische Büros in zentralen Bezirken als auch Räumlichkeiten in neuen multifunktionalen Komplexen. Die Nachfrage bleibt im Jahr 2026 punktuell: Mieter wählen fertige kleine Räumlichkeiten, während große Unternehmensabschlüsse begrenzt sind.
Charkiw bleibt wegen des hohen Niveaus der Sicherheitsrisiken und der Nähe zur Frontzone der schwierigste unter den großen Büromärkten. Ein erheblicher Teil des Geschäfts arbeitet in einem reduzierten, verteilten oder entfernten Format. Dennoch ist der Markt nicht vollständig zum Stillstand gekommen: Die Nachfrage nach kleinen Büros, Diensträumen, Flächen für lokales Geschäft und Objekten mit minimalen Betriebskosten bleibt bestehen.
„In regionalen Städten hat Büroimmobilie aufgehört, ein einheitliches Segment zu sein. Lwiw funktioniert als Markt der Verlagerung und IT, Dnipro als Markt des Industrie- und Dienstleistungsgeschäfts, Odessa als südlicher Handels- und Logistikknoten, Charkiw als Markt des Überlebens und der Anpassung. Daher ist es bereits nicht mehr korrekt, sie nur nach dem Mietpreis zu vergleichen: Wichtiger ist es, auf Sicherheit, das Profil der Mieter und die Widerstandsfähigkeit der lokalen Wirtschaft zu schauen“, meint Maksym Urakin.
Ein gemeinsamer Trend für alle großen Städte ist die Neubewertung der Bürofläche geworden. Unternehmen wählen häufiger kleinere Flächen, fertige Renovierung, flexible Mietfristen und Gebäude, in denen der Eigentümer einen Teil der Kapitalaufwendungen übernimmt. Räumlichkeiten ohne Renovierung und große Blöcke in veralteten Objekten bleiben weniger liquide, da Mieter unter Bedingungen hoher Unsicherheit nicht bereit sind, in teuren Fit-out zu investieren.
Ein weiterer Faktor ist Autonomie. Nach Energiekrisen und Angriffen auf die Infrastruktur erhielten Büros mit Generatoren, stabilem Internet, Reservesystemen, Schutzräumen und qualitativ hochwertigem Management einen Wettbewerbsvorteil. In einer Reihe von Fällen ermöglichen solche Eigenschaften den Objekten, den Mietpreis selbst bei insgesamt hoher Leerstandsquote des Marktes zu halten.
Nach Einschätzung von InVenture ist die Investitionslogik von Büroimmobilien im Jahr 2026 vorsichtiger geworden: Vor der Pandemie und dem Krieg wurde die typische Amortisationszeit eines Büroraums auf etwa 7-8 Jahre geschätzt, während im Jahr 2026 für die meisten Vermögenswerte bereits 10-12 Jahre zur Norm werden. Gleichzeitig können die besten Objekte mit einem starken Mieter und einer günstigen Lage attraktivere Ergebnisse zeigen, doch dies ist eher eine Ausnahme.
Nach der Prognose von Experts Club wird sich der Büromarkt der Ukraine bis Ende 2026 nach dem Szenario einer langsamen Erholung ohne starken Anstieg der Mietpreise bewegen. Kiew wird den Status des Hauptmarktes behalten, Lwiw den Status des wichtigsten regionalen Nachfragezentrums, während Dnipro, Odessa und Charkiw sich überwiegend auf Kosten lokaler Mieter und punktueller Abschlüsse entwickeln werden.
„Das Hauptrisiko für den Markt ist nicht das Fehlen von Nachfrage, sondern ihre Qualität. Nachfrage gibt es, aber sie ist vorsichtig, rational und anspruchsvoll geworden. Mieter wollen nicht für Quadratmeter zahlen, sondern für die garantierte Möglichkeit zu arbeiten. Das bedeutet, dass Büroimmobilien in der Ukraine allmählich vom Flächenmodell zum Modell von Service und Widerstandsfähigkeit übergehen“, resümiert Experts Club.
Somit bleibt der Markt für Büroimmobilien in Kiew und den großen ukrainischen Städten bis Mai 2026 in einer Übergangsphase. Er hat die Phase des schockartigen Rückgangs bereits durchlaufen, ist aber noch nicht zu einem vollwertigen Investitionszyklus zurückgekehrt. Am stärksten nachgefragt werden sichere, nutzungsbereite, energiebeständige und flexible Büros. Veraltete Objekte ohne Renovierung, Autonomie und ein verständliches Betriebsmodell werden auch weiterhin an Wettbewerbsfähigkeit verlieren.
Der Artikel stellt die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft zum Stand Ende Dezember 2025 vor. Die Analyse basiert auf aktuellen Daten des Staatlichen Statistikdienstes der Ukraine (SSDU), der Nationalbank der Ukraine (NBU), des Internationalen Währungsfonds (IWF), der Weltbank sowie führender nationaler Statistikämter (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, Direktor für Entwicklung und Marketing bei Interfax-Ukraine, Kandidat der Wirtschaftswissenschaften, Doktor der Philosophie im Bereich Geschichte und Gründer des Informations- und Analysezentrums Experts Club, präsentierte einen Überblick über die aktuellen makroökonomischen Trends, die die Lage in der Ukraine und weltweit zu Beginn des Jahres 2026 prägten.
Makroökonomische Indikatoren der Ukraine
Ende Januar 2026 startete die ukrainische Wirtschaft mit einer Kombination aus zwei gegensätzlichen Trends ins neue Jahr: einerseits ein allmählicher Rückgang des Inflationsdrucks, ein Rekordniveau der internationalen Reserven und die Aufrechterhaltung einer kontrollierten Situation auf dem Devisenmarkt; andererseits – Kriegsrisiken, eine hohe Abhängigkeit des Haushalts von ausländischer Finanzierung, schwache Exporte und ein strukturelles Devisendefizit im privaten Sektor.
Nach Schätzungen der NBU wuchs das reale BIP der Ukraine im Jahr 2025 um 1,8 %. Dies bedeutete, dass die Wirtschaft das dritte Jahr in Folge eine positive Dynamik beibehielt, das Tempo der Erholung jedoch moderat blieb. Die NBU begründete diese Entwicklung mit einer stabilen Binnennachfrage, einer expansiven Fiskalpolitik, der Anpassungsfähigkeit der Unternehmen sowie Maßnahmen zur Aufrechterhaltung der makrofinanziellen Stabilität. Gleichzeitig gingen die physischen Exportmengen aufgrund geringer Lagerbestände an Agrarprodukten, einer schwachen Auslandsnachfrage nach Produkten der Bergbau- und Metallindustrie sowie Einschränkungen im Zusammenhang mit dem Stromdefizit zum Jahresende zurück.
Im Januar 2026 setzte sich der disinflationäre Trend fort. Nach Angaben des Staatlichen Statistikamtes (SSU), die von der NBU kommentiert wurden, verlangsamte sich die Verbraucherpreisinflation auf 7,4 % im Jahresvergleich, während die Preise im Monatsvergleich um 0,7 % stiegen. Auch die Kerninflation ging zurück – auf 7,0 % im Jahresvergleich. Die NBU führte diese Entwicklung auf den Abbau von Ungleichgewichten auf dem Arbeitsmarkt, die Nachwirkungen der hohen Ernten im Jahr 2025, den Wettbewerb durch bestimmte Importprodukte und die kontrollierte Lage auf dem Devisenmarkt zurück. Gleichzeitig stellte die Regulierungsbehörde erste Anzeichen für einen zunehmenden Druck durch Rohkostprodukte fest.
Nach Ansicht von Maksym Urakin war der Januar 2026 nach dem Abschluss des schwierigen Jahres 2025 ein wichtiger Test für die ukrainische Wirtschaft.
Der Rückgang der Inflation auf 7,4 % zeigte, dass die straffen geldpolitischen Bedingungen, die Stabilisierung des Devisenmarktes und die Verbesserung des Angebots an Lebensmitteln Wirkung zeigten. Seiner Einschätzung nach sollte dieses Ergebnis jedoch nicht als vollständige Normalisierung gewertet werden.
„Anfang 2026 erlebte die Ukraine eine für eine Kriegswirtschaft seltene Konstellation: Die Inflation ging zurück, der Devisenmarkt blieb unter Kontrolle, die Reserven erreichten ein historisches Hoch, und die Wirtschaft verlor ihre positive Dynamik nicht. Dies bedeutet jedoch nicht, dass das Land in eine klassische Erholungsphase übergegangen ist. Wir haben es vielmehr mit einem Stabilisierungsregime zu tun, in dem viele Indikatoren dank externer Finanzierung, Haushaltsausgaben, der Anpassung der Wirtschaft und der Politik der NBU besser aussehen. Wenn man aus diesem Konstrukt die internationale Hilfe entfernt oder einen neuen starken Energie- oder Währungsschock zulässt, wird die Stabilität des Systems erneut stark in Frage gestellt“, merkte Urakin an.
Die Entscheidung der NBU vom Januar bezüglich des Leitzinses war eines der wichtigsten Signale zu Jahresbeginn. Am 29. Januar 2026 kündigte die Nationalbank den Beginn eines Zyklus der Lockerung der Geldpolitik und eine Senkung des Leitzinses von 15,5 % auf 15,0 % ab dem 30. Januar an. Die Regulierungsbehörde begründete dies mit einem anhaltenden Rückgang des Inflationsdrucks und einer Verringerung der Risiken im Zusammenhang mit der Auslandsfinanzierung. Gleichzeitig betonte die NBU, dass die Inflationserwartungen relativ hoch blieben und eine Rückkehr der Inflation zum Zielwert von 5 % erst am Ende des geldpolitischen Horizonts erwartet werde.
Diese Entscheidung bedeutete keinen Übergang zu einer expansiven Geldpolitik im eigentlichen Sinne. Die Realrendite von Hrywnja-Instrumenten blieb positiv, und das anhaltende Interesse an Hrywnja-Anlagen war einer der wichtigen Faktoren, die die Nachfrage nach Devisen dämpften. Die NBU stellte in ihrem Inflationsbericht vom Januar fest, dass die Beibehaltung des hohen Zinssatzes in den Vormonaten die Nachfrage nach Hrywnja-Anlagen gestützt habe und die Investitionen von Privatpersonen in Staatsanleihen sowie Einlagen in Landeswährung weiter gestiegen seien.
„Die Senkung des Leitzinses auf 15 % war ein vorsichtiger und logischer Schritt, darf jedoch nicht als Signal für eine rasche Verbilligung des Geldes verstanden werden. Die Ukraine befindet sich weiterhin im Kriegszustand, hat hohe Haushaltsbedürfnisse und ein erhebliches Währungsdefizit im privaten Sektor. Daher versucht die NBU faktisch, einen sehr schmalen Grat zu beschreiten: Einerseits soll die Wirtschaftstätigkeit nicht durch zu teures Geld erstickt werden, andererseits darf die Kontrolle über die Inflationserwartungen und den Devisenmarkt nicht verloren gehen. In einer solchen Situation darf jede Zinssenkung kein politischer Akt sein, sondern muss das Ergebnis einer tatsächlichen Verringerung der Risiken sein“, betonte Urakin.
Der Außensektor blieb die wichtigste Stütze der makrofinanziellen Stabilität der Ukraine. Nach den Ergebnissen vom Januar 2026 stiegen die internationalen Reserven der Ukraine auf 57,7 Mrd. US-Dollar und erreichten damit ein neues Allzeithoch. Die NBU begründete den Anstieg der Reserven mit dem Zufluss ausländischer Finanzmittel, der die Nettoveräußerung von Devisen durch die Nationalbank sowie die Schuldenzahlungen des Landes in Fremdwährung weitgehend ausglich.
Im Inflationsbericht vom Januar stellte die NBU zudem fest, dass die Ukraine im Jahr 2025 internationale Finanzhilfen in Höhe von 52,4 Mrd. US-Dollar erhalten habe, darunter 32,7 Mrd. US-Dollar von der EU, 12,0 Mrd. US-Dollar von den USA und 3,4 Mrd. US-Dollar von Kanada. Anfang 2026 beliefen sich die Reserven auf 57,3 Mrd. US-Dollar, was 5,8 Monaten künftiger Importe entsprach, und die Prognose der NBU sah einen Anstieg der internationalen Reserven auf 65 Mrd. US-Dollar bis Ende 2026 und auf 71 Mrd. US-Dollar bis Ende 2028 vor.
Gleichzeitig blieb der Außenhandel eine Schwachstelle. Nach Zollangaben belief sich der Warenumsatz der Ukraine im Januar 2026 auf 9,9 Mrd. $: Importe – 6,7 Mrd. $, Exporte – 3,2 Mrd. $. Dies bedeutete, dass das Handelsdefizit auf einem hohen Niveau blieb und die Binnennachfrage nach Importen weiterhin die Deviseneinnahmen aus Exporten deutlich überstieg.
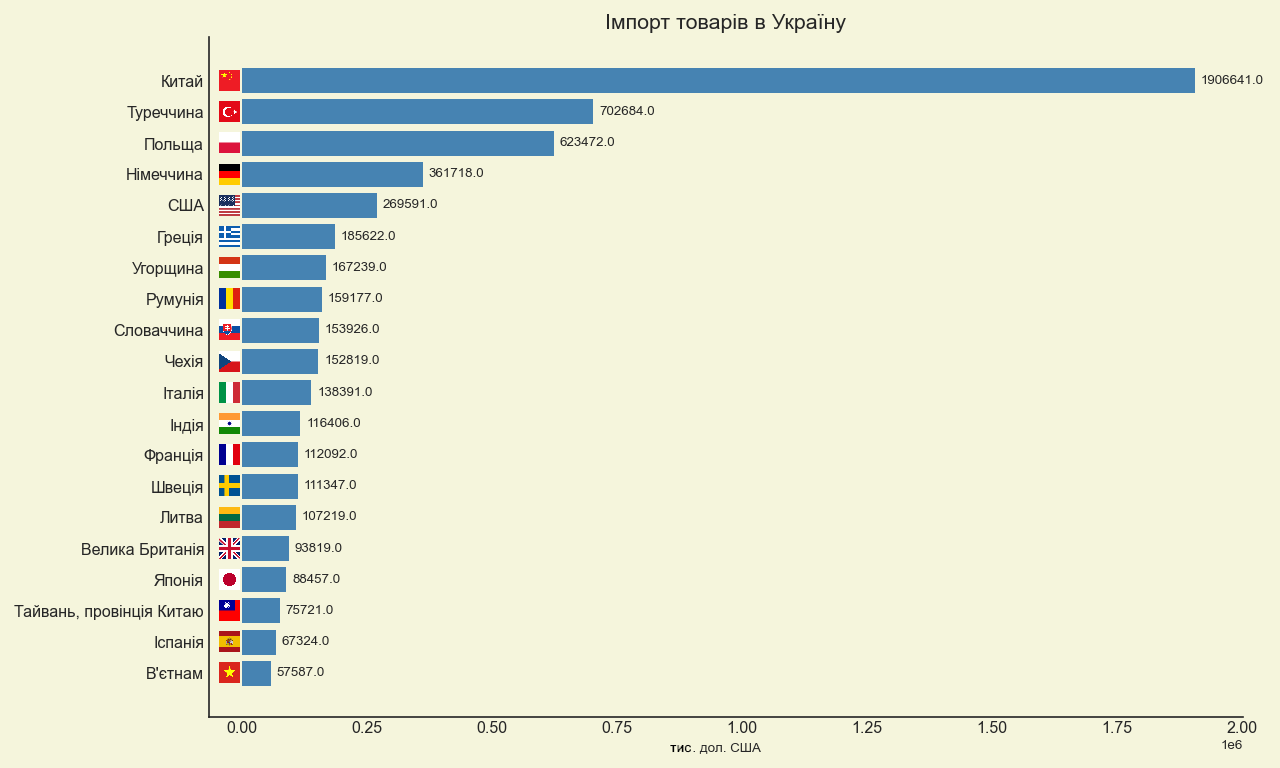
„Rekordreserven sind ein starker Stabilisierungsfaktor, aber sie dürfen keine Illusion von Selbstversorgung schaffen. Die ukrainische Zahlungsbilanz stützt sich weiterhin in hohem Maße auf ausländische Hilfe und nicht auf die Exportkapazität der Wirtschaft. Wenn die Importe die Exporte im Warenhandel um mehr als das Doppelte übersteigen, bedeutet dies, dass das Land einen erheblichen Teil des laufenden Verbrauchs und der Kriegsbedürfnisse mit externen Mitteln finanziert. Dies ist unter Kriegsbedingungen gerechtfertigt, aber strategisch kann ein solches Modell nicht von Dauer sein. Im Jahr 2026 muss die Erweiterung der eigenen Währungsbasis durch Exporte, Verarbeitung, Energiesicherheit und Investitionen in die Produktion eine zentrale Aufgabe sein“, betonte Urakin.
Die Haushaltslage zu Beginn des Jahres 2026 blieb ebenfalls relativ unter Kontrolle, war jedoch strukturell angespannt. Nach den aggregierten Daten zur Haushaltsausführung beliefen sich die Einnahmen des Staatshaushalts im Januar 2026 auf rund 303,8 Mrd. UAH und die Ausgaben auf rund 286,2 Mrd. UAH. Dieses monatliche Bild änderte jedoch nichts am allgemeinen Problem des Jahres: Die Staatsfinanzen blieben abhängig von der Regelmäßigkeit der Außenfinanzierung, der inländischen Kreditaufnahme und der Fähigkeit der Regierung, das Vertrauen in Hrywnja-Instrumente aufrechtzuerhalten.
Die Weltwirtschaft
Die Weltwirtschaft präsentierte sich Ende Januar 2026 stabiler als Ende 2025 erwartet, doch diese Stabilität war ungleichmäßig verteilt. In der Januar-Aktualisierung des World Economic Outlook prognostizierte der IWF ein Wachstum der Weltwirtschaft von 3,3 % im Jahr 2026 und von 3,2 % im Jahr 2027. Der Fonds begründete dies mit Investitionen in Technologien, fiskalischer und monetärer Unterstützung, günstigeren finanziellen Rahmenbedingungen und der Anpassungsfähigkeit des privaten Sektors. Gleichzeitig warnte der IWF vor Risiken im Zusammenhang mit überhöhten Erwartungen an den Technologiesektor und einer möglichen Eskalation geopolitischer Spannungen.
In den USA behielt die Wirtschaft ihre positive Dynamik bei, doch das Wachstumstempo verlangsamte sich Ende 2025. Nach einer vorläufigen Schätzung des BEA stieg das reale BIP der USA im vierten Quartal 2025 um 1,4 % im Jahresvergleich nach einem stärkeren dritten Quartal und im Gesamtjahr 2025 um 2,2 %. Das Wachstum wurde durch Konsumausgaben und Investitionen getragen, während Exporte und Staatsausgaben das Ergebnis dämpften. Die Inflation in den USA blieb moderat über dem Ziel: Der Verbraucherpreisindex stieg von Dezember 2024 bis Dezember 2025 um 2,7 %, der Kern-VPI um 2,6 %. Die US-Notenbank behielt am 28. Januar 2026 den Zielkorridor für den Leitzins bei 3,5–3,75 % bei.
Die Eurozone ging mit einer Inflation nahe am Zielwert, aber mit schwacher wirtschaftlicher Dynamik in das Jahr 2026. Nach Schätzungen von Eurostat lag die jährliche Inflationsrate in der Eurozone im Dezember 2025 bei 2,0 % und war damit gegenüber 2,1 % im November gesunken. Der größte Inflationsfaktor war weiterhin der Dienstleistungssektor mit 3,4 %, während der Energiesektor einen Rückgang verzeichnete. Die EZB-Zinsen blieben Anfang 2026 auf dem 2025 festgelegten Niveau: Einlagensatz – 2,0 %, Zinssatz für Hauptrefinanzierungsgeschäfte – 2,15 %, Spitzenrefinanzierungssatz – 2,40 %.
Großbritannien blieb eine der umstrittensten großen Volkswirtschaften Europas. Nach Angaben des ONS wuchs das britische BIP im Jahr 2025 um 1,3 %, insbesondere dank des Dienstleistungssektors. Die Inflation beschleunigte sich jedoch im Dezember 2025 auf 3,4 % im Jahresvergleich, was deutlich über dem Ziel der Bank of England lag. Im Dezember 2025 senkte die Bank of England den Leitzins auf 3,75 %, doch die Entscheidung wurde mit einer knappen Mehrheit von 5 zu 4 getroffen, was darauf hindeutete, dass innerhalb der Zentralbank weiterhin Meinungsverschiedenheiten über das Tempo der weiteren Lockerung bestanden.
„Die Weltwirtschaft sah Anfang 2026 nicht krisenhaft aus, aber man kann sie auch nicht als durchweg stark bezeichnen. Die USA behielten ihre positive Dynamik bei, wenn auch ohne überhitzte Wachstumsraten; die Eurozone balancierte faktisch zwischen niedriger Inflation und schwachem Wachstum; Großbritannien verzeichnete ein langsames Wachstum, aber immer noch einen erhöhten Inflationsdruck. Für die Ukraine bedeutet dies, dass die Auslandsnachfrage kaum ein starker eigenständiger Motor für die Erholung sein wird. Das globale Umfeld schafft eher mäßig günstige finanzielle Bedingungen, garantiert jedoch kein automatisches Wachstum der ukrainischen Exporte“, merkte Maxim Urakin an.
China schloss das Jahr 2025 mit einem formal starken Ergebnis ab. Nach Angaben des Nationalen Statistikamtes der VR China stieg das BIP des Landes im Jahr 2025 um 5,0 % auf 140,1879 Billionen Yuan. Der Primärsektor wuchs um 3,9 %, der Sekundärsektor um 4,5 % und der Tertiärsektor um 5,4 %. Gleichzeitig blieb das Inflationsbild schwach: Im Dezember 2025 stieg der Verbraucherpreisindex (CPI) im Jahresvergleich nur um 0,8 %, die Kerninflation um 1,2 %. Dies deutete darauf hin, dass die chinesische Wirtschaft ihre Produktions- und Exportkraft bewahrte, die inländische Verbrauchernachfrage jedoch nicht stark genug war.
Indien hingegen blieb der wichtigste Wachstumsmotor unter den großen Volkswirtschaften. Nach einer ersten vorläufigen Schätzung der Regierung sollte das reale BIP Indiens im Geschäftsjahr 2025/26 um 7,4 % wachsen, nach 6,5 % im Geschäftsjahr 2024/25. Das nominale BIP wurde auf ein Wachstum von 8,0 % geschätzt, wobei der Dienstleistungssektor der Haupttreiber der realen Bruttowertschöpfung war. Gleichzeitig blieb die Inflation sehr niedrig: Im Dezember 2025 lag der Verbraucherpreisindex (CPI) bei 1,33 % im Jahresvergleich, und die Lebensmittelinflation war negativ.
Die Türkei war zu Beginn des Jahres 2026 nach wie vor ein Beispiel für eine Wirtschaft mit relativ hohem Wachstum, aber einem schwierigen inflatorischen Erbe. Nach Angaben von TurkStat lag die Inflation im Dezember 2025 bei 30,89 % im Jahresvergleich und im Januar 2026 bei 30,65 %. Spätere offizielle Angaben des türkischen Handelsministeriums belegten, dass die Wirtschaft des Landes im Jahr 2025 um 3,6 % und im vierten Quartal um 3,4 % im Jahresvergleich gewachsen war.
Brasilien schloss das Jahr 2025 verhalten positiv ab. Nach Angaben des IBGE lag die IPCA-Inflation im Jahr 2025 bei 4,26 % und der monatliche Wert im Dezember bei 0,33 %. Das BIP Brasiliens stieg im Jahr 2025 um 2,3 % auf 12,7 Billionen Real zu laufenden Preisen. In allen drei Hauptsektoren – Landwirtschaft, Industrie und Dienstleistungen – war ein Wachstum zu verzeichnen.
„China, Indien, die Türkei und Brasilien zeigen sehr gut, wie unterschiedlich die Dynamik der großen Schwellenländer geworden ist. China verfügt über eine große Größe und eine starke Produktionsbasis, aber nach wie vor eine schwache Preisdynamik. Indien zeigt die überzeugendste Kombination aus hohem Wachstum und niedriger Inflation. Die Türkei behält ihre Dynamik bei, doch der Preis für dieses Wachstum ist ein sehr hoher Inflationsdruck. Brasilien entwickelt sich gemächlicher, aber ausgewogener.
Für die Ukraine ist es wichtig, diese Beispiele nicht abstrakt, sondern praktisch zu betrachten: Im globalen Wettbewerb gewinnen jene Volkswirtschaften, die in der Lage sind, gleichzeitig Makrostabilität, Produktionsbasis, Exporte und die inländische Investitionsnachfrage aufrechtzuerhalten“, meint Urakin.
Schlussfolgerungen
Ende Januar 2026 befand sich die Ukraine in einem Modus der kontrollierten makrofinanziellen Stabilisierung. Die Inflation ging zurück, der Leitzins wurde vorsichtig auf 15 % gesenkt, die internationalen Reserven erreichten ein neues Allzeithoch, und die Wirtschaft verzeichnete nach Ende des Jahres 2025 weiterhin ein positives Wachstum. Gleichzeitig hing diese Stabilität weiterhin von drei Schlüsselbedingungen ab: regelmäßiger Außenfinanzierung, einer kontrollierten Situation auf dem Devisenmarkt und der Fähigkeit des Staates, die Binnennachfrage aufrechtzuerhalten, ohne eine neue Inflationswelle auszulösen.
Die Hauptrisiken für die Ukraine zu Beginn des Jahres 2026 blieben Kriegsverluste, Defizite in der Energieinfrastruktur, schwache Exporte, hoher Haushaltsbedarf, Abhängigkeit von internationaler Hilfe und ein struktureller Arbeitskräftemangel. Positiv zu vermerken war, dass die NBU über Rekordreserven verfügte und Spielraum für eine vorsichtige Lockerung der Geldpolitik hatte. Negativ war, dass die reale Produktions- und Exportbasis noch keine ausreichenden inländischen Ressourcen für eine eigenständige Erholung schuf.
Die Weltwirtschaft befand sich zu diesem Zeitpunkt nicht in einer tiefen Krise. Der IWF prognostizierte für 2026 ein globales Wachstum von 3,3 %, die USA blieben stabil, die Eurozone hielt sich nahe am Inflationsziel, Indien verzeichnete hohe Wachstumsraten, und China blieb eine große, aber strukturell uneinheitliche Quelle der globalen Nachfrage. Gleichzeitig garantierte keiner dieser externen Faktoren der Ukraine eine schnelle Erholung ohne interne Entscheidungen.
„Der Januar 2026 zeigte, dass die Ukraine nicht aus einer Position des wirtschaftlichen Durchbruchs, sondern aus einer Position der gewahrten Steuerbarkeit ins neue Jahr startet. Das ist wichtig, denn unter Kriegsbedingungen ist allein die Fähigkeit, Inflation, Wechselkurs, Haushaltsbedarf und Reserven zu kontrollieren, bereits ein beachtliches Ergebnis. Die nächste Phase wird jedoch schwieriger: Das Land muss von einem Modell des Überlebens und der Stabilisierung zu einem Modell des produktiven Wiederaufbaus übergehen. Das bedeutet Investitionen in die Energiewirtschaft, den Verteidigungs- und Industriekomplex, die Verarbeitung, die Logistik, die Exportproduktion, das Humankapital und Technologien. Ohne dies bleiben selbst Rekordreserven und ausländische Hilfe nur ein finanzielles Polster und keine Quelle für langfristiges Wachstum“, fasste Maxim Urakin zusammen.
Das monatliche analytisch-statistische Produkt „Wirtschaftsmonitoring“ steht Kunden von Interfax-Ukraine zur Verfügung.
Projektleiter von „Wirtschaftsmonitoring“, Direktor für Entwicklung und Marketing bei Interfax-Ukraine, Kandidat der Wirtschaftswissenschaften, Doktor der Philosophie im Bereich Geschichte und Gründer des Informations- und Analysezentrums Experts Club Maxim Urakin
EXPERTS_CLUB, MAKROÖKONOMIE, MONITORING, URAKIN, WIRTSCHAFT, Wirtschaft_der_Ukraine
Kanada gehört zu den Staaten, die in der ukrainischen Gesellschaft eine konstant hohe positive Wahrnehmung genießen. Laut den Umfrageergebnissen bewerten 76,2 % der Befragten ihre Einstellung gegenüber Kanada als positiv. Insbesondere gaben 39,4 % der Ukrainer eine „vollkommen positive“ Einstellung an, weitere 36,8 % eine „überwiegend positive“. Diese Verteilung der Antworten zeugt nicht nur von breiter Unterstützung, sondern auch von einem tief verwurzelten positiven Image des Landes.
Gleichzeitig ist der Anteil der negativen Wahrnehmung Kanadas minimal – nur 2,3 % (1,4 % „überwiegend negativ“ und 0,9 % „vollkommen negativ“). Dies ist einer der niedrigsten Werte unter allen in der Studie erfassten Ländern. Dieses Ergebnis bestätigt, dass negative Bewertungen vereinzelt auftreten und keinen wesentlichen Einfluss auf die allgemeine Wahrnehmung haben.
Der Anteil neutraler Antworten beträgt 20,3 %, was ein moderater Wert ist. Das bedeutet, dass zwar die Mehrheit der Ukrainer bereits eine positive Einstellung zu Kanada entwickelt hat, ein gewisser Teil der Befragten jedoch nicht über ausreichende persönliche Erfahrungen oder Informationen verfügt, um eine klare Einschätzung abzugeben. Gleichzeitig konnten sich nur 1,2 % der Befragten nicht entscheiden, was die hohe Sicherheit der öffentlichen Meinung in Bezug auf dieses Land zusätzlich unterstreicht.
Insgesamt weist Kanada eines der ausgewogensten und positivsten Wahrnehmungsprofile auf: Die Kombination aus einem hohen Anteil „vollständig positiver“ Bewertungen und praktisch nicht vorhandenen negativen Einschätzungen bildet ein solides Reputationskapital. Dies zeigt, dass das Image des Landes in der Ukraine nicht nur auf allgemeinen Vorstellungen beruht, sondern auch auf einer systematischen Wahrnehmung Kanadas als zuverlässiger Partner.
„Kanada gehört zu den Ländern, gegenüber denen die Ukrainer nicht nur eine positive, sondern eine beständig positive Einstellung entwickelt haben. Dies ist das Ergebnis langjähriger Zusammenarbeit, Unterstützung und Präsenz im ukrainischen Informationsraum. In solchen Fällen verwässern selbst neutrale Antworten das Gesamtbild nicht, sondern unterstreichen lediglich dessen Beständigkeit“, erklärte Oleksandr Pozniy, Direktor des Forschungsunternehmens Active Group.
Somit nimmt Kanada eine führende Position unter den Ländern mit dem höchsten Vertrauensniveau in der ukrainischen Gesellschaft ein. Die Kombination aus hoher positiver Wahrnehmung und minimaler Negativität schafft die Grundlage für eine weitere Stärkung der bilateralen Beziehungen, insbesondere in den Bereichen Politik, Wirtschaft und humanitäre Zusammenarbeit.
Laut einer Studie des Informations- und Analysezentrums Experts Club auf der Grundlage von Daten des staatlichen Zolldienstes belegt Kanada mit einem Handelsvolumen von 416,2 Mio. US-Dollar den 41. Platz im Gesamthandel mit der Ukraine.
Die Einfuhren kanadischer Waren übersteigen die ukrainischen Ausfuhren um das Doppelte, was zu einem Handelsdefizit in Höhe von 139,9 Mio. $ führt.
Die Studie wurde im Pressezentrum von „Interfax-Ukraine“ vorgestellt; das Video kann auf dem Youtube-Kanal der Agentur angesehen werden. Die vollständige Fassung der Studie ist unter diesem Link auf der Website des Analysezentrums Experts Club zu finden.
ACTIVE GROUP, EXPERTS CLUB, KANADA, Pozniy, SOZIOLOGIE, UKRAINE, UMFRAGE, URAKIN



