
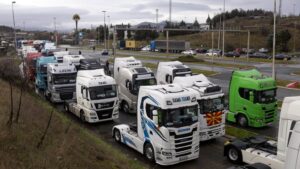
Según informa la publicación empresarial serbia Parametar, los transportistas serbios han confirmado oficialmente que están preparando un nuevo bloqueo regional del transporte de mercancías con la Unión Europea. Si en el transcurso de la semana que queda no se encuentra una solución al problema de los conductores profesionales, está previsto detener el tráfico de mercancías a partir de las 00:00 horas del 14 de septiembre en las fronteras de Serbia, Bosnia y Herzegovina, Montenegro y Macedonia del Norte con la UE. La acción se ha anunciado como indefinida, hasta que Bruselas ofrezca una solución aceptable.
En Serbia, la Asociación de Transportistas Internacionales por Carretera PUMEDTRANS tiene previsto llevar a cabo la acción simultáneamente en 21 pasos fronterizos y puntos de transporte. En la lista figuran, entre otros, Batrovci en la frontera con Croacia, Horgos y Kelebija con Hungría, Vatín con Rumanía y Gradina con Bulgaria. En los pasos fronterizos grandes está previsto interrumpir el funcionamiento de las terminales de mercancías de entrada y salida; en los pequeños, se detendrá el tráfico de mercancías en las vías de acceso. En la terminal intermodal del puerto de Novi Sad se prevé un paso controlado del transporte.
Y esto ya no es solo una amenaza, como se planteó en verano. Tras las negociaciones a principios de septiembre, los transportistas tomaron la decisión de llevar a cabo la acción. La Comisión Europea dejó claro el 1 de septiembre que no tiene intención de modificar la norma básica del espacio Schengen de 90 días de estancia en cualquier periodo de 180 días. Bruselas reconoce el problema de los conductores, deportistas y otros profesionales que requieren una gran movilidad, pero propone buscar soluciones dentro del marco de la normativa vigente: mediante visados de larga duración, permisos de residencia, acuerdos bilaterales o, en casos concretos, la condición de trabajador transfronterizo.
A un conductor de camión internacional se le cuenta cada día de estancia en el espacio Schengen de la misma manera que a un turista, incluso si cruza Eslovenia o Hungría en tránsito durante unas horas. El sistema EES no ha creado esta restricción, pero el registro electrónico de entradas y salidas ha facilitado y endurecido considerablemente su control. Así lo confirma la Comisión Europea.
Según las estimaciones de los transportistas serbios, para poder trabajar con normalidad, un conductor internacional necesita entre 120 y 130 días de estancia en el espacio Schengen cada semestre. PUMEDTRANS afirma que decenas de conductores serbios ya se ven obligados a dar media vuelta en las fronteras cada día, y que la ocupación de las flotas de la región podría haber descendido aproximadamente un 50 % debido a la escasez de conductores disponibles. Se trata de estimaciones de la propia asociación sectorial, no de estadísticas oficiales de la UE.
Para Serbia, el riesgo es especialmente elevado debido a la estructura de su comercio. Entre enero y julio de 2026, el volumen de comercio exterior del país alcanzó los 46 600 millones de euros, lo que supone un aumento del 6,3 % respecto al año anterior. A los países de la UE correspondió el 58,6 %, es decir, aproximadamente 27 300 millones de euros en comercio solo en siete meses. De media, esto equivale a casi 129 millones de euros de volumen de comercio con la UE al día.
También hay una referencia real sobre las posibles pérdidas. Durante el bloqueo anterior, en enero, el presidente de la Cámara de Comercio e Industria de Serbia, Marko Čadež, estimó que las pérdidas directas para las economías de los Balcanes Occidentales, solo por la paralización de las exportaciones, ascendían a unos 100 millones de euros al día. Reuters ofreció entonces una estimación similar: unos 92 millones de euros al día. La Cámara de Comercio e Industria también advirtió de multas por retrasos en la entrega de componentes y productos, que oscilarían entre 10 y 50 euros
. El riesgo también existe en sentido contrario. Un bloqueo prolongado retrasará la importación a Serbia de equipos, componentes, productos químicos, alimentos y bienes de consumo. Sin embargo, no cabe esperar que se produzca una escasez de productos en las tiendas o de combustible tras uno o dos días de bloqueo. Mucho más peligroso es el escenario en el que la acción se prolongue durante una semana o más.
Formalmente, no se prevé bloquear la frontera a los conductores particulares. Pero no se pueden descartar por completo los problemas para los viajeros. La Cámara de Comercio Germano-Serbia (AHK) ya ha advertido de posibles interrupciones tanto en el tráfico fronterizo de mercancías como en el de pasajeros.
El bloqueo del tráfico de mercancías entre Serbia, Bosnia y Herzegovina, Montenegro y Macedonia del Norte con la Unión Europea, previsto para el 14 de septiembre, podría afectar parcialmente también a los transportistas ucranianos. Al mismo tiempo, el motivo mismo de la protesta —la limitación de la estancia de los conductores profesionales en el espacio Schengen a 90 días en un periodo de 180 días— afecta también a los ciudadanos de Ucrania, si realizan sus viajes al amparo del régimen sin visado y no tienen otro estatus que les permita una estancia prolongada.
Para la mayor parte del comercio ucraniano con la UE, el efecto directo debería ser limitado. Los principales corredores de transporte por carretera desde Ucrania pasan directamente por Polonia, Eslovaquia, Hungría y Rumanía, y los transportistas balcánicos no bloquean estos pasos fronterizos entre Ucrania y Europa. La protesta tampoco afecta directamente a la ruta principal Ucrania-Rumanía-Bulgaria-Turquía, ni a la ruta hacia Grecia a través de Rumanía y Bulgaria.
La situación es diferente en el caso de las mercancías ucranianas cuyo destino final sea Serbia, Bosnia y Herzegovina, Montenegro, Macedonia del Norte, Albania o parte de la región adriática. Por ejemplo, un camión que vaya de Ucrania a Serbia pasando por Hungría deberá cruzar la frontera entre Serbia y Hungría, donde los manifestantes tienen previsto paralizar el funcionamiento de las terminales de mercancías. Un problema similar podría surgir en las rutas que pasan por Rumanía hacia Serbia, por Croacia hacia Bosnia y Herzegovina y Montenegro, así como en la frontera entre Bulgaria y Macedonia.
En este contexto, el hecho de que un vehículo esté matriculado en Ucrania no garantizará que pueda pasar. Si la protesta se lleva a cabo tal y como se ha anunciado y se paraliza físicamente el funcionamiento de una terminal de mercancías o de una vía de acceso, el retraso afectará al flujo de mercancías en su conjunto, y no solo a los vehículos serbios o bosnios.
Para Ucrania, la causa de este bloqueo balcánico podría resultar mucho más importante que el bloqueo en sí mismo. Los transportistas internacionales ucranianos se encuentran, de hecho, en la misma categoría jurídica que los transportistas de Serbia, Montenegro o Bosnia y Herzegovina.
Los ciudadanos de Ucrania con pasaportes biométricos tienen acceso sin visado al espacio Schengen, pero el régimen estándar prevé una estancia máxima de 90 días en cualquier periodo de 180 días. Ucrania figura expresamente en la lista de terceros países exentos de visado del correspondiente reglamento de la UE.
Es más, la Asociación de Transportistas Internacionales por Carretera de Ucrania (AsMAP) recordó por separado a los transportistas ucranianos, el 13 de febrero de 2026, la regla 90/180. La asociación recomendó controlar las fechas de entrada y salida para evitar multas o la prohibición de volver a entrar en el espacio Schengen.
Es decir, un conductor de una empresa de transporte ucraniana que realice viajes regulares, por ejemplo, desde Ucrania a Alemania, Francia, Italia o España, podría, en teoría, enfrentarse al mismo problema por el que ahora protestan los transportistas balcánicos. Una jornada laboral pasada al volante de un camión en el espacio Schengen, desde el punto de vista de la legislación en materia de migración, sigue contando como un día de estancia en el espacio Schengen.
El problema se ha hecho especialmente patente tras la puesta en marcha completa del sistema europeo Entry/Exit System (EES). Este sistema no ha introducido la restricción de 90/180 —que ya existía anteriormente—, sino que ha automatizado el registro de entradas y salidas y el cálculo de la duración de la estancia. Así es precisamente como la Comisión Europea explicó, el 1 de septiembre, la situación en torno a los conductores de los Balcanes.
No obstante, Ucrania cuenta con una ventaja muy importante en materia de transporte frente a la mayoría de los países de los Balcanes Occidentales. El acuerdo sobre el transporte de mercancías por carretera entre Ucrania y la UE, el denominado «visado de transporte», se ha prorrogado hasta el 31 de marzo de 2027. Este acuerdo permite a los transportistas ucranianos y europeos realizar transportes bilaterales y de tránsito sin el sistema tradicional de permisos y se ha convertido en una parte importante de las «Rutas de la Solidaridad».
La situación es algo diferente para los ucranianos que residen legalmente en uno de los países de la UE. Por ejemplo, la protección temporal o un permiso de residencia permiten permanecer en el país que ha expedido el documento correspondiente más allá de los 90 días habituales. Pero esto tampoco significa una libertad de circulación ilimitada por toda la UE. La Comisión Europea señala expresamente que, tras obtener la protección temporal en un Estado miembro, un ciudadano ucraniano puede permanecer en otros países de la UE hasta 90 días en un periodo de 180.
Así pues, un conductor ucraniano que cuente con protección temporal, por ejemplo, en Polonia, no tiene problemas para residir de forma prolongada en Polonia, pero los viajes regulares de varias semanas a través de Alemania, Francia, Bélgica, los Países Bajos y otros países pueden, no obstante, plantear dudas sobre la duración permitida de la estancia fuera del país de residencia.
De hecho, Bruselas ya ha reconocido este problema. En la primera Estrategia de Política de Visados de la UE, publicada por la Comisión Europea el 29 de enero de 2026, se menciona expresamente a los conductores internacionales de camiones entre las profesiones que pueden necesitar permanecer en diferentes países del espacio Schengen más de 90 días en un periodo de 180. La Comisión Europea ha declarado que estudiará la posibilidad de crear un nuevo régimen paneuropeo de «estancia corta prolongada» (extended short stay) para estas profesiones. Sin embargo, a principios de septiembre esto no era más que una línea de actuación para una futura reforma, y no una excepción vigente.
Por lo tanto, el conflicto de los Balcanes tiene para Ucrania una importancia que va mucho más allá del transporte a través de Serbia. Si los transportistas de los Balcanes Occidentales logran conseguir un régimen especial para los conductores profesionales a nivel de toda la UE, los transportistas internacionales ucranianos tendrán motivos evidentes para exigir que se les aplique un mecanismo análogo.
Por el contrario, si la UE mantiene la aplicación estricta de la norma 90/180 sin una excepción profesional a escala paneuropea, el problema podría agravarse progresivamente también para el sector del transporte por carretera ucraniano. Esto es especialmente importante, ya que el transporte por carretera se ha convertido, desde 2022, en uno de los canales clave del comercio exterior de Ucrania: la Comisión Europea estimó que, tras la entrada en vigor del acuerdo de transporte, el volumen de las exportaciones ucranianas por carretera a la UE aumentó en aproximadamente dos tercios, mientras que las importaciones lo hicieron en unas 300 000 toneladas al mes.
En cuanto al bloqueo del 14 de septiembre, el escenario más realista para Ucrania parece ser el siguiente: uno o dos días de protesta provocarán retrasos principalmente locales en las mercancías relacionadas con los Balcanes; un bloqueo que se prolongue durante una semana ya podría provocar un aumento de las tarifas de flete por carretera en el sudeste de Europa, dar lugar a desvíos de vehículos y aumentar las colas en las rutas alternativas a través de Hungría, Rumanía y Bulgaria. Si la protesta se prolonga, las consecuencias podrían extenderse a las cadenas de suministro industriales entre Europa Central, los Balcanes y Ucrania.
A 1 de julio de 2026, 218 700 empresas ucranianas tenían una deuda tributaria por un importe total de 263 320 millones de UAH, según datos del Servicio Estatal de Impuestos analizados por Opendatabot.
De media, cada empresa deudora tiene una deuda tributaria de unos 1,2 millones de hryvnias.
Desde principios de 2026, el número de empresas con deuda tributaria ha aumentado aproximadamente un 3 %, mientras que el importe total de la deuda ha crecido un 4 %.
Sin embargo, la deuda tributaria creció de forma mucho más acusada en 2025. Durante el año pasado, el número de empresas deudoras solo aumentó un 4 %, pero el importe de la deuda se multiplicó aproximadamente por 1,6, es decir, casi 100 000 millones de hryvnias.
En total, desde el inicio de la guerra a gran escala, la deuda tributaria acumulada de las empresas ucranianas se ha multiplicado por 2,5. Según los datos actuales, al inicio de la invasión a gran escala ascendía a unos 105 000 millones de hryvnias, lo que significa que durante este periodo ha aumentado en aproximadamente 158 000 millones de hryvnias.
Por el momento, no se dispone de información sobre las empresas concretas con mayores deudas tributarias. Tras el inicio de la guerra a gran escala, el Servicio Estatal de Impuestos (DPS) restringió parte de los datos abiertos y publica principalmente estadísticas agregadas.
El volumen de compra de divisas por parte de la población de Ucrania en agosto de 2026 superó el volumen de venta en 0,45 mil millones de dólares en su equivalente en dólares, en comparación con los 0,5 mil millones de dólares de julio de este año y los 0,36 mil millones de dólares de agosto de 2025.
Según datos del Banco Nacional, en agosto, en comparación con julio, la compra de divisas en efectivo se redujo en 68,8 millones de dólares, hasta los 1.000 millones 932,7 millones de dólares, mientras que la venta disminuyó en 17,0 millones de dólares, hasta los 1.000 millones 484,6 millones de dólares.
El volumen de compra de dólares en efectivo por parte de la población en agosto aumentó en 28,9 millones de dólares, hasta alcanzar los 1 352,1 millones de dólares, mientras que las ventas se redujeron en 56,1 millones de dólares, hasta situarse en 1 34,6 millones de dólares.
En el mercado de euros en efectivo, en agosto las compras por parte de la población, en equivalente en dólares, se redujeron en 108,1 millones de dólares, hasta los 499,8 millones de dólares, mientras que las ventas aumentaron en 26 millones de dólares, hasta los 367,6 millones de dólares.
En cuanto a las operaciones de los clientes bancarios con divisas no en efectivo, en agosto, en comparación con julio, aumentaron tanto las compras como las ventas: las compras, en 164,9 millones de dólares, hasta alcanzar los 11 192,5 millones de dólares; las ventas, en 144,6 millones de dólares, hasta alcanzar los 7 657,9 millones de dólares. Al mismo tiempo, el volumen de operaciones entre bancos se redujo en 409,9 millones de dólares, hasta los 8 183 millones de dólares.
En términos anuales, el volumen de compras de divisas no en efectivo por parte de los clientes de los bancos aumentó en 2 904,0 millones de dólares, el de ventas —en 998,2 millones de dólares— y el de operaciones interbancarias —en 2 000 millones de dólares—.
En agosto, el tipo de cambio oficial de la hryvnia frente al dólar se fortaleció casi 14 kopecks en comparación con julio, hasta situarse en 44,55 UAH/1 USD, mientras que frente al euro la hryvnia se debilitó casi 61 kopecks, hasta alcanzar los 51,88 UAH/1 EUR.
Las intervenciones netas en el mercado de divisas del Banco Nacional de Ucrania aumentaron en agosto hasta los 4 000 millones 815,7 millones de dólares, lo que supone un incremento de 24,7 millones de dólares respecto a julio y de 2 000 millones 119,8 millones de dólares respecto a agosto de 2025.
Los arrendadores privados del Reino Unido venden cada vez más viviendas o planean abandonar el mercado ante el aumento del coste de la financiación y la carga fiscal y normativa. La reducción de la oferta ya va acompañada de un nuevo aumento de los precios de los alquileres y se produce en un momento en el que el país atraviesa un cambio de gobierno y un periodo de mayor incertidumbre económica.
Según datos oficiales de la Oficina Nacional de Estadística del Reino Unido (ONS), en julio de 2026 el alquiler medio en el sector privado alcanzó las 1 393 libras al mes, lo que supone un aumento del 3,7 % en un año. En Inglaterra, la cifra ascendió a 1 451 libras, mientras que en Londres fue de 2 317 libras al mes.
Un estudio de la red de agencias Lomond ofrece un panorama similar y muestra que los inquilinos británicos destinan, de media, ya el 32,7 % de sus ingresos anuales a la vivienda. Según la metodología de la empresa, el alquiler medio ascendió a 1 369 libras al mes, un 4,3 % más que el año anterior. La diferencia con respecto a los datos de la ONS se explica por las distintas muestras y metodologías de cálculo.
Al mismo tiempo, se está reduciendo la oferta por parte de los propietarios. La encuesta de julio del Real Instituto de Tasadores Certificados (RICS) reveló que el indicador de nuevas ofertas por parte de los arrendadores se situaba en el -27 %. Los participantes en el mercado informan de que los propietarios están reduciendo sus carteras o abandonando por completo el sector. A pesar de que la demanda de los inquilinos se ha moderado, el saldo de las expectativas de nuevas subidas de los alquileres ha subido hasta el +28 %.
La encuesta realizada en el segundo trimestre por Property118 a más de 2 000 arrendadores ofrece un panorama aún más sombrío: el 40,2 % ya había reducido sus carteras en los dos años anteriores, mientras que solo el 6 % las había ampliado. De cara a los próximos tres años, el 67,7 % de los encuestados se plantea vender al menos parte de sus inmuebles, mientras que el 27,1 % tiene la intención de retirarse por completo del mercado.
Una de las principales razones sigue siendo el elevado coste de los créditos. El tipo básico del Banco de Inglaterra se sitúa en el 3,75 %, lo que supera considerablemente los niveles del periodo de dinero barato anterior a 2022. Más de un tercio de los arrendadores encuestados deberá refinanciar su hipoteca durante el próximo año, lo que para muchos supone pasar de los antiguos tipos fijos baratos a condiciones considerablemente más caras.
Otro factor adicional ha sido la mayor reforma del mercado del alquiler privado en muchos años. Desde el 1 de mayo de 2026, entró en vigor en Inglaterra la parte principal de la Ley de Derechos de los Inquilinos (Renters’ Rights Act): se han suprimido los desahucios sin causa justificada en virtud de la Sección 21, los contratos fijos se sustituyen por un sistema de alquiler periódico y se ha reforzado la responsabilidad de los propietarios. A partir de finales de 2026, las autoridades comenzarán a implantar un registro obligatorio de viviendas de alquiler privado, cuya inscripción será de pago. Posteriormente, se introducirán normas de calidad adicionales y se establecerá la figura obligatoria del defensor del inquilino.
No obstante, sería erróneo atribuir los planes masivos de venta de viviendas únicamente a la nueva ley. La presión sobre el sector se ha ido acumulando a lo largo de los años debido a los cambios fiscales, la limitación de la deducción de los intereses hipotecarios y el encarecimiento de los seguros, las reformas y el mantenimiento de los inmuebles. Las nuevas normas se han convertido más bien en un factor más que obliga a los propietarios a replantearse la rentabilidad del modelo «buy-to-let».
La situación del mercado inmobiliario se desarrolla en un contexto de grave inestabilidad política en el Reino Unido. Kir Starmer dimitió del cargo de primer ministro en el verano de 2026 tras perder el apoyo dentro del Partido Laborista, y en septiembre decidió abandonar también el Parlamento. Le sustituyó Andy Burnham, que se convirtió en el séptimo primer ministro del Reino Unido en una década.
El nuevo Gobierno se ve obligado a abordar simultáneamente el problema del coste de la vida, la financiación de los programas sociales y la presión sobre las finanzas públicas. El rendimiento de los bonos del Estado británicos a largo plazo subió a principios de septiembre hasta aproximadamente el 5,26 %, su máximo desde 2008, lo que encarece el coste de la financiación no solo para el Gobierno, sino también, de forma indirecta, para toda la economía. Los inversores esperan el presupuesto de octubre del nuevo gabinete e intentan comprender cómo pretende Bernham financiar sus iniciativas sociales y de infraestructuras.
Por el momento, no es correcto hablar de una crisis económica en toda regla ni de una recesión en el Reino Unido. El PIB creció un 0,4 % en el segundo trimestre de 2026, tras el 0,6 % registrado en el primero; sin embargo, el ritmo de crecimiento se está ralentizando. La inflación volvió a acelerarse en julio hasta el 2,9 %, el desempleo alcanzó el 4,9 % y las empresas británicas se mantienen cautelosas respecto a nuevas inversiones.
Es precisamente la combinación de un crecimiento económico débil, el encarecimiento del dinero y la incertidumbre política lo que agrava los problemas del mercado del alquiler. El nuevo Gobierno se propone reforzar la protección de los inquilinos, pero la retirada simultánea de los propietarios privados provoca un efecto contrario: cuantas menos viviendas quedan en el mercado, mayor es la presión sobre los alquileres.
Para el Gobierno británico, esto se convierte en un complejo dilema. Si la regulación y los impuestos siguen reduciendo la rentabilidad del alquiler privado más rápido de lo que el Estado y los inversores institucionales pueden crear nuevas viviendas, parte de los gastos destinados a la protección de los inquilinos podría, de hecho, recaer sobre ellos en forma de alquileres más elevados y una menor oferta de viviendas.
A medio plazo, esto podría acelerar el cambio estructural del mercado británico: el lugar de los pequeños arrendadores privados lo ocuparán gradualmente operadores profesionales de «build-to-rent», fondos de pensiones y de inversión, capaces de operar con una rentabilidad más baja y de soportar una regulación mucho más estricta.
Así pues, la retirada de los arrendadores británicos no es un problema aislado del sector inmobiliario, sino parte de un panorama más amplio: el encarecimiento del capital, la desaceleración económica, la crisis de estabilidad política y, al mismo tiempo, el intento del Estado de reforzar considerablemente la regulación del mercado de la vivienda. Para los inquilinos, el principal riesgo no es la desaparición masiva de la vivienda de alquiler como tal, sino su encarecimiento progresivo y su redistribución de los pequeños propietarios hacia el gran capital institucional.
El volumen de la producción industrial en Alemania se redujo un 1,1 % en julio con respecto al mes anterior, según informó la oficina de estadística del país. Se trata de la mayor caída desde agosto del año pasado.
Los analistas esperaban, de media, un aumento del 0,3 %, según datos de Trading Economics.
Según los datos revisados, en junio el indicador se mantuvo sin cambios, mientras que anteriormente se había informado de un crecimiento del 0,2 %.
La producción de bienes de consumo disminuyó en julio un 2,2 %, la de bienes de equipo, un 3,4 %, y la de bienes intermedios, un 0,2 %.
El volumen de producción en la industria automovilística cayó un 9,2 %. La producción de energía aumentó un 4,7 % y el volumen de la construcción, un 0,9 %.
En términos interanuales, el volumen de la producción industrial en Alemania se redujo un 1,6 % el mes anterior, tras un descenso del 0,5 % en junio.
El precio de compra del girasol destinado a la transformación nacional en Ucrania ha subido 23 dólares en una semana, hasta alcanzar los 483 dólares por tonelada en condiciones CPT en fábrica, mientras que el del colza ha subido 5 dólares, hasta los 485 dólares por tonelada, según ha informado la empresa de corretaje Spike Brokers en su informe semanal sobre el mercado.
Según los datos de los corredores, el aumento del precio de compra del girasol ha sido la variación más acusada en el mercado ucraniano de semillas oleaginosas. En una semana, el precio del girasol en condiciones CPT en fábrica ha subido un 5 %. El informe no incluye datos sobre la evolución del precio de exportación de las semillas de girasol.
Los precios de exportación de la colza no variaron durante la semana. En condiciones CPT puerto, se situaron en 520 dólares por tonelada, y en condiciones FCA Chop, en 555 dólares por tonelada. El informe no recoge datos sobre la evolución del precio de exportación de las semillas de girasol.
Los precios de la soja en las principales bases ucranianas se mantuvieron sin cambios. La soja transgénica costaba 410 dólares por tonelada CPT puerto, 450 dólares FCA Chop y 400 dólares CPT fábrica; la no transgénica, 430 dólares CPT puerto y 475 dólares FCA Chop.
En agosto, Ucrania exportó 147,1 mil toneladas de aceite de girasol, 110 mil toneladas de torta de girasol y 0,7 mil toneladas de semillas de girasol.
Las exportaciones de semillas de colza en agosto ascendieron a 292,6 mil toneladas, y las de aceite de colza, a 95,4 mil toneladas. Las semillas de colza representaron alrededor del 75 % del tonelaje total de estas dos partidas.
Durante el mes, Ucrania también exportó 29,1 mil toneladas de habas de soja, 36,6 mil toneladas de aceite de soja y 77,2 mil toneladas de torta de soja. El aceite y el tortillo representaron casi el 80 % del volumen total de exportación de estos tres productos derivados de la soja.



