
El valor total de los activos del mundo real tokenizados (Real World Assets, RWA) distribuidos en redes blockchain superó los 39.000 millones de dólares a principios de noviembre de 2026, según los datos de la plataforma de análisis RWA.xyz al 4 de noviembre.
Según la plataforma, durante los últimos 30 días el valor de estos activos aumentó aproximadamente un 1%, mientras que el número de direcciones de titulares de instrumentos tokenizados superó los 5,5 millones.
Esta categoría incluye bonos gubernamentales tokenizados, fondos de inversión, instrumentos de deuda corporativa, oro, determinados tipos de bienes inmuebles y otros activos financieros tradicionales cuyos derechos están representados mediante tokens digitales.
Uno de los mayores segmentos del mercado sigue siendo el de los bonos del Tesoro de Estados Unidos tokenizados y los fondos que invierten en deuda pública estadounidense.
Al 3-4 de noviembre, el valor de los instrumentos del Tesoro tokenizados y distribuidos ascendía aproximadamente a 14.200 millones de dólares.
Según RWA.xyz, este segmento incluye alrededor de 120 instrumentos financieros con un total de más de 85.000 direcciones de titulares.
Entre las mayores plataformas por volumen de los activos correspondientes figuran Ondo, con aproximadamente 3.100 millones de dólares; Franklin Templeton Benji Investments, con entre 2.900 y 3.000 millones; Circle, con 2.200 millones; y Securitize, con 2.100 millones de dólares.
El interés por los bonos gubernamentales tokenizados se explica por la posibilidad de combinar los instrumentos tradicionales que generan ingresos por intereses con las ventajas tecnológicas de blockchain.
En particular, la tokenización permite automatizar parte de las operaciones, simplificar el registro de los derechos sobre los activos y utilizar instrumentos digitales en las liquidaciones entre los participantes del mercado financiero.
Al mismo tiempo, los bonos tokenizados no son equivalentes a las criptomonedas convencionales, ya que su valor está respaldado por obligaciones y activos financieros tradicionales, mientras que los derechos de los inversores dependen de las condiciones del producto concreto.
La posesión de un token tampoco garantiza la posibilidad de venderlo libremente en cualquier momento. La liquidez depende de la infraestructura de negociación, del número de participantes en el mercado, de las normas de reembolso y de las restricciones regulatorias.
Los indicadores de RWA.xyz distinguen entre los activos distribuidos directamente entre los titulares en redes blockchain y los activos que únicamente están representados mediante registros digitales. Estas categorías no deben sumarse mecánicamente, ya que reflejan diferentes métodos de tokenización.
La plataforma contabiliza por separado las monedas estables (stablecoins), cuyo volumen total se estimaba en aproximadamente 285.000 millones de dólares a principios de noviembre.
La tokenización de activos del mundo real se está convirtiendo gradualmente en un sector independiente de la industria financiera, en el que interactúan bancos, sociedades gestoras de activos, plataformas de tecnología financiera y desarrolladores de blockchain.
Etiquetas: TOKENIZACIÓN, BLOCKCHAIN, BONOS, INVERSIONES, FINANZAS
El Servicio Estatal de Impuestos de Ucrania (STS) recordó la necesidad de gravar las propinas que reciben los empleados de restaurantes, cafeterías, bares y otros establecimientos del sector servicios. Independientemente de la forma en que se reciba el dinero, estos ingresos están sujetos a un impuesto sobre la renta de las personas físicas del 18% y a una contribución militar del 5%, informó el servicio de prensa del organismo el 4 de noviembre de 2026.
Por lo tanto, la carga tributaria total sobre las propinas asciende al 23%, y por cada 1.000 grivnas recibidas, el trabajador debe pagar 230 grivnas al Estado.
El Servicio Estatal de Impuestos explicó que el procedimiento de tributación depende de a quién transfiera el dinero el cliente: directamente al trabajador o al establecimiento, que posteriormente lo distribuye entre el personal.
Si un cliente de un restaurante o cafetería deja una propina mediante un código QR vinculado a la tarjeta bancaria personal de un camarero u otro empleado, ese dinero se considera un ingreso personal del trabajador.
En este caso, el establecimiento no actúa como agente de retención fiscal, y la responsabilidad de declarar y pagar los impuestos recae directamente en el destinatario de los fondos.
En particular, el trabajador debe calcular por su cuenta el importe total de las propinas recibidas durante el año, reflejarlo en su declaración anual y pagar los impuestos correspondientes.
Según la aclaración del Servicio Estatal de Impuestos, los ingresos procedentes de propinas correspondientes a 2026 deben declararse antes del 1 de mayo de 2027, mientras que el impuesto sobre la renta de las personas físicas y la contribución militar deben pagarse antes del 1 de agosto de 2027.
Por ejemplo, si un empleado de un restaurante recibió durante el año 100.000 grivnas en propinas directamente en su tarjeta bancaria personal, el importe de sus obligaciones tributarias ascenderá a 23.000 grivnas, incluidas 18.000 grivnas del impuesto sobre la renta de las personas físicas y 5.000 grivnas de la contribución militar. Después de pagar los impuestos, le quedarán 77.000 grivnas.
Se aplica un procedimiento diferente cuando un cliente paga la propina mediante el terminal de pago del restaurante junto con la cuenta principal, o la transfiere a la cuenta bancaria de una empresa o de una persona física empresaria.
En este caso, el establecimiento debe registrar los fondos recibidos en su contabilidad y, al pagarlos a los trabajadores, retener y transferir al presupuesto estatal el 18% del impuesto sobre la renta de las personas físicas y el 5% de la contribución militar.
El trabajador que recibe estos pagos después de que se hayan retenido los impuestos no necesita declararlos adicionalmente por el mero hecho de haber recibido propinas.
El servicio tributario también señaló que las propinas periódicas por servicios prestados no pueden considerarse regalos exentos de impuestos.
Esta norma se aplica incluso cuando el cliente indica en el concepto de una transferencia bancaria «agradecimiento», «para un café» u otra expresión similar.
Por lo tanto, la denominación del pago por sí sola no modifica su tratamiento fiscal si los fondos constituyen en realidad una remuneración por el servicio.
El Servicio Estatal de Impuestos recomienda a los trabajadores del sector servicios conservar los extractos bancarios y llevar un registro de las propinas recibidas para determinar correctamente, al final del año, el importe de los ingresos sujetos a declaración.
Al mismo tiempo, la legislación no exige llevar un registro especial separado de las propinas. El trabajador puede registrar por su cuenta los ingresos correspondientes, indicando la fecha y el importe de cada pago.
Este registro también permitirá distinguir las propinas de otras transferencias a una tarjeta bancaria personal, como devoluciones de préstamos, transferencias de familiares y otros ingresos que pueden estar sujetos a un tratamiento fiscal diferente.
Al mismo tiempo, la autoridad tributaria subraya que la forma de entregar las propinas no afecta a la obligación de tributar por ellas. Las mismas normas se aplican tanto a las transferencias sin efectivo mediante códigos QR y terminales de pago como a las propinas recibidas en efectivo.
Para el sector de la restauración, la cuestión principal sigue siendo la organización de la contabilidad de las propinas y la determinación de la parte responsable del pago de los impuestos, mientras que para los trabajadores es necesario disponer de documentación que acredite los ingresos recibidos.
Al mismo tiempo, el comunicado del Servicio Estatal de Impuestos del 4 de noviembre constituye una aclaración del régimen tributario vigente y no la introducción de un nuevo impuesto específico sobre las propinas.
DECLARACIÓN FISCAL, IMPUESTOS, PROPINAS, restaurante, UCRANIA
La comisaria europea de Ampliación, Marta Kos, señala que el informe anual sobre la ampliación no contiene una fecha concreta para la adhesión de Ucrania a la Unión Europea.
«En la etapa actual del proceso de adhesión de Ucrania, no podemos decir con exactitud cuándo podrá incorporarse a la UE. Las hojas de ruta presentadas en nuestro informe sobre la ampliación establecen planes para el período hasta finales de 2027. Después veremos con qué rapidez podrá avanzar el país», declaró el miércoles en Bruselas durante una rueda de prensa, respondiendo a las preguntas de los periodistas.
Según Kos, la hoja de ruta contempla la conclusión de las negociaciones sobre algunos grupos de capítulos y la apertura de otros nuevos. «Si Ucrania cumple los requisitos del IBAR (informe de evaluación de preparación), y las posibilidades de que esto ocurra son altas, podrá cerrar hasta siete capítulos de negociación ya el próximo año», reiteró la comisaria europea el pronóstico que había expresado el día anterior durante la presentación del informe ante la Comisión de Asuntos Exteriores del Parlamento Europeo.
Por su parte, la alta representante para Asuntos Exteriores y Política de Seguridad, Kaja Kallas, añadió que Ucrania «sin duda todavía tiene muchos pasos por delante». «También es importante trabajar con la opinión pública. Porque cuando hablamos de seguridad, queda claro que la integración de Ucrania en el espacio europeo reforzará considerablemente nuestra seguridad común. La experiencia adquirida por Ucrania en el campo de batalla, las capacidades que ha desarrollado y los conocimientos especializados de los que dispone: todo ello demuestra que, para nuestra seguridad, es sumamente importante avanzar en la cuestión de Ucrania lo más rápidamente posible», explicó.
integración europea, KAJA KALLAS, UCRANIA, Unión Europea, МАРТА КОС
Al 3 de noviembre de 2026, los agricultores ucranianos habían cosechado 10,78 millones de toneladas de maíz en una superficie de 1,72 millones de hectáreas, lo que representa el 37,5% de la superficie prevista, informó el Ministerio de Política Agraria y Alimentación de Ucrania.
Según el ministerio, el rendimiento medio del maíz alcanzó los 62,8 quintales métricos por hectárea. En una etapa comparable de la campaña de recolección del año pasado, según los datos provisionales del 31 de octubre de 2025, se situaba en 61,5 quintales métricos por hectárea.
Por lo tanto, el rendimiento del maíz aumentó aproximadamente un 2,1%.
Al mismo tiempo, el ritmo de recolección del cultivo sigue siendo inferior al del año pasado. A finales de octubre de 2025, el maíz se había cosechado en el 40% de la superficie, mientras que al 3 de noviembre del año en curso solo se había cosechado en el 37,5%.
Durante la última semana, los agricultores incrementaron la cosecha bruta de maíz en aproximadamente 2,9 millones de toneladas. Al 27 de octubre se habían cosechado 7,89 millones de toneladas, mientras que a principios de noviembre esta cifra aumentó hasta los 10,78 millones de toneladas.
El incremento semanal de la cosecha bruta fue de aproximadamente el 36,6%.
Mientras tanto, más de 2,86 millones de hectáreas de maíz, equivalentes al 62,5% de la superficie prevista, siguen sin cosecharse.
Los resultados posteriores de la recolección de este cultivo tendrán una influencia decisiva en la cosecha total de cereales de Ucrania en 2026, ya que la recolección de trigo, cebada y guisantes ya ha finalizado.
El maíz sigue siendo uno de los principales cultivos de cereales de exportación de Ucrania. Se utiliza en la producción de piensos compuestos, en la industria alimentaria y como materia prima para el procesamiento industrial.
La cosecha bruta de cereales y leguminosas en Ucrania al 3 de noviembre ascendía a 44,62 millones de toneladas, con la recolección completada en el 75,1% de la superficie prevista.
Fuentes: Ministerio de Política Agraria y Alimentación, comunicado del 3 de noviembre de 2026; Ministerio de Economía, resultados de la cosecha al 31 de octubre de 2025.
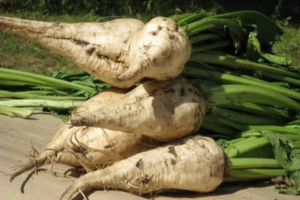
Al 3 de noviembre de 2026, los agricultores ucranianos habían cosechado 5,07 millones de toneladas de remolacha azucarera en una superficie de 102.200 hectáreas, lo que representa un 25,4% menos que la cifra provisional registrada el 31 de octubre de 2025, informó el Ministerio de Política Agraria y Alimentación de Ucrania.
Según el ministerio, a principios de noviembre la cosecha de remolacha azucarera se había realizado en el 59,8% de las superficies previstas.
A modo de comparación, al 31 de octubre de 2025 se habían cosechado 6,79 millones de toneladas de raíces en 130.000 hectáreas, equivalentes al 66% de las superficies previstas en aquel momento.
Por lo tanto, la cosecha bruta actual de remolacha azucarera es aproximadamente 1,73 millones de toneladas inferior a la del año pasado.
Una de las razones de los menores volúmenes de producción es la reducción de la superficie cosechada. A principios de noviembre de este año, esta ascendía a 102.200 hectáreas frente a las 130.000 hectáreas del año anterior, lo que supone una disminución del 21,4%.
Al mismo tiempo, el rendimiento medio de la remolacha azucarera en 2026 se sitúa en 496,1 quintales métricos por hectárea, frente a los 522,6 quintales métricos por hectárea según datos provisionales comparables de 2025.
La disminución del rendimiento es de aproximadamente el 5,1%.
Según los indicadores actuales, quedan por cosechar unas 68.700 hectáreas, equivalentes al 40,2% de la superficie prevista, antes de que finalice la campaña de recolección de remolacha azucarera.
La remolacha azucarera es la principal materia prima de la industria azucarera ucraniana. Sus volúmenes de producción influyen directamente en la utilización de la capacidad de las fábricas de azúcar, los costes de procesamiento y la formación de la oferta de azúcar en el mercado interno.
Al mismo tiempo, la reducción actual de la cosecha bruta no significa una disminución equivalente de la producción de azúcar terminado, ya que sus volúmenes también dependen del contenido de azúcar de las raíces, de la eficiencia del procesamiento y de la finalización de la temporada.
Los resultados definitivos de la producción de remolacha azucarera en 2026 se conocerán una vez concluida la campaña de recolección.
Fuentes: Ministerio de Política Agraria y Alimentación de Ucrania.
azúcar, cosecha, remolacha azucarera, sector agrícola, UCRANIA
Países Bajos, Dinamarca e Islandia ocuparon los tres primeros puestos del Marsh CFA Institute Global Pension Index 2026. El estudio abarcó 55 sistemas de pensiones que representan aproximadamente el 66% de la población mundial. Ucrania y Serbia no fueron incluidas entre los países evaluados, informa el centro de información y análisis Experts Club, citando el informe oficial publicado el 20 de octubre.
Países Bajos mantuvo el liderazgo con 85,8 puntos sobre 100 posibles. Dinamarca obtuvo 84,1 puntos, ascendiendo del tercer al segundo puesto, mientras que Islandia ocupó la tercera posición con 84,0 puntos.
Singapur (82,0 puntos), Israel (81,9 puntos) y Australia (80,6 puntos) también se situaron entre los seis países que recibieron la máxima calificación A. Australia alcanzó por primera vez la categoría más alta, mejorando su resultado respecto a los 77,6 puntos de 2025.
Las siguientes posiciones fueron ocupadas por Chile (79,2 puntos), Suecia (78,8), Finlandia (77,6) y Noruega (77,0). Suiza se situó en el undécimo puesto con 73,6 puntos.
El índice, publicado por decimoctava vez, evalúa no solo la cuantía de las pensiones, sino también la capacidad de los sistemas para proporcionar ingresos estables a los ciudadanos a largo plazo. Su metodología incluye más de 50 indicadores agrupados en tres categorías: adecuación de las pensiones (40% de la puntuación total), sostenibilidad a largo plazo (35%) e integridad de la gestión y la regulación (25%).
Países Bajos recibió 87,7 puntos en adecuación, 82,6 puntos en sostenibilidad y 87,2 puntos en calidad de la gestión. Sus elevados resultados se deben a la combinación de pensiones públicas con planes profesionales de ahorro para la jubilación y un importante volumen de activos de los fondos de pensiones.
Dinamarca registró la mayor puntuación mundial en sostenibilidad a largo plazo, con 84,8 puntos. Islandia obtuvo 84,3 puntos según este criterio. Mientras tanto, la puntuación media del índice mundial de pensiones aumentó 1,1 puntos respecto al año anterior.
El estudio identificó diferencias importantes entre el nivel actual de las pensiones y la capacidad financiera para mantenerlo en el futuro. Francia obtuvo 85,0 puntos en adecuación, pero solo 49,3 puntos en sostenibilidad. En España, los indicadores correspondientes fueron de 83,0 y 33,0 puntos. Italia (27,0) y Austria (23,9) registraron resultados aún más bajos en sostenibilidad.
Entre los países de Europa Central y Oriental, Croacia obtuvo 66,1 puntos y Polonia 58,4 puntos. Alemania ocupó el puesto 25 con 67,9 puntos. Estados Unidos recibió 61,6 puntos, China 60,6 y Japón 58,0. Argentina obtuvo la puntuación global más baja, con 43,7 puntos.
La ausencia de Ucrania en el estudio impide determinar su posición en la clasificación mundial o comparar directamente la fiabilidad de su sistema de pensiones con la de los países evaluados. No obstante, los resultados destacan la importancia de diversificar las fuentes de ingresos para la jubilación, desarrollar mecanismos de pensiones de capitalización y garantizar una gestión eficaz de los activos.
Los autores prestaron especial atención al envejecimiento de la población, la disminución de la natalidad y el aumento de la esperanza de vida. En 2026, la metodología se amplió para incluir una evaluación de la suficiencia de los ingresos por pensiones para las personas de 80 años.
Para Ucrania, estos desafíos se ven agravados por las consecuencias de la guerra, la migración laboral y los cambios demográficos. La experiencia de los países líderes demuestra que la reforma de las pensiones debe considerar no solo el aumento de las prestaciones actuales, sino también la estabilidad financiera del sistema durante las próximas décadas.
CLASIFICACIÓN DE PENSIONES, EXPERTS CLUB, Países Bajos, pensiones



