
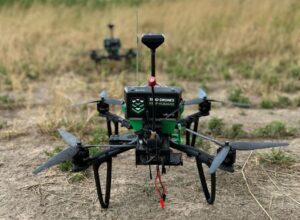
La startup ucraniana del sector de la defensa Swarmer, que en marzo de este año salió a bolsa en el Nasdaq (ticker SWMR), en el segundo trimestre de 2026 aumentó sus pérdidas netas en comparación con el mismo periodo de 2025, pasando de 1,6 millones de dólares a 7,3 millones, mientras que los ingresos crecieron de 138 200 dólares a 216 000 dólares, según se indica en el informe financiero de la empresa.
«El segundo trimestre de 2026 ha sido para nosotros el primer trimestre completo como empresa que cotiza en bolsa y un periodo de avances significativos en todas nuestras áreas de actividad. Hemos captado con éxito nuevos clientes y hemos avanzado en la ejecución de proyectos para la implementación de nuestras soluciones en diversas plataformas no tripuladas, al tiempo que seguimos invirtiendo en el equipo y en las tecnologías necesarias para garantizar el crecimiento futuro», afirma en el comunicado el cofundador de la empresa, Alex Fink.
Según el informe, el beneficio bruto de la empresa durante el segundo trimestre de 2026 ascendió a 183 600 dólares, frente a los 82 000 dólares registrados entre abril y junio de 2025. Este crecimiento se debió principalmente a los ingresos por licencias, contabilizados en el marco del programa SkyKnight.
Se señala que los gastos operativos de Swarmer durante este periodo de referencia ascendieron a 7,5 millones de dólares, frente a los 854 800 dólares del año anterior.
«Este aumento se debe, principalmente, a las inversiones en personal, desarrollo de ingeniería, creación de productos y capacidades de integración de la plataforma, así como al incremento de los gastos en servicios de consultoría, jurídicos y profesionales relacionados con la actividad de la empresa como entidad cotizada», señalaron desde la empresa.
Los gastos operativos del segundo trimestre de 2026 incluyeron, entre otros, unos 1,2 millones de dólares en gastos no monetarios por pagos en forma de acciones y ciertos gastos puntuales por la adquisición de equipos, que no se espera que se repitan de forma habitual.
En el informe se añadió que, durante el segundo trimestre de este año, la empresa facturó 1,5 millones de dólares al fabricante de drones SkyKnight. En concreto, 0,2 millones de dólares se han contabilizado como ingresos, 0,1 millones de dólares se han registrado como ingresos diferidos y el importe restante, como anticipo en el balance.
La empresa señaló que, a finales de junio de 2026, el volumen de efectivo y sus equivalentes había aumentado hasta los 25,3 millones de dólares, frente a los 9,3 millones de dólares registrados a 31 de diciembre de 2025.
En Swarmer explican que este crecimiento se debe a la entrada de unos 16 millones de dólares procedentes de la oferta pública inicial (OPI), a la captación de 8,8 millones de dólares en el marco de una línea de financiación mediante emisión de acciones y a la obtención de 3,5 millones de dólares por la venta de acciones preferentes convertibles de la serie A-1.
Entre abril y junio de este año, Swarmer también firmó un memorando de entendimiento (MOU) con la empresa tecnológica Autonomous Power Corporation (Powerus) para estudiar la posible integración del software de Swarmer, probado en combate, con las plataformas aéreas y marítimas autónomas de Powerus.
Las principales áreas de actividad de la empresa incluyen la coordinación autónoma de enjambres, la integración de sistemas no tripulados multidominio, la autonomía colaborativa basada en IA y el software para el mando y control de operaciones robotizadas distribuidas, según se indica en el comunicado. Además, entre los clientes de la empresa se encuentran fabricantes de drones que obtienen licencias del software Swarmer para integrarlo en sus plataformas de hardware.
Según se informó, Swarmer registró unas pérdidas netas de 4,5 millones de dólares entre enero y marzo de 2026, frente a los 0,7 millones de dólares del mismo periodo de 2025. En ese periodo, los ingresos se redujeron a 20,3 mil dólares desde los 110,7 mil dólares, mientras que los gastos operativos aumentaron a 4,5 millones de dólares desde los 0,8 millones de dólares.
La empresa fue fundada por Serhii Kuprienko y Alex Fink en mayo de 2023. La sede central y la oficina de marketing y ventas se encuentran en Austin (Texas, EE. UU.), mientras que los departamentos de ingeniería están repartidos entre las oficinas de Kiev (Ucrania) y Varsovia (Polonia). La estructura del holding de la empresa incluye filiales en Ucrania, Polonia y Estonia.
Antes de la salida a bolsa, Kuprienko poseía el 27,4 % y Fink, el 15,1 %, mientras que entre los demás accionistas se encontraban Theseus Capital Partners —cuyo socio director es Philip Wagenheim, miembro del consejo de administración—, con un 22 %; D3 Fund, de Evelyn Buchacki, con un 10,1 %; RG.AI Technologies, de Charles Eberle von Sexi, el 14 %; Green Flag Fund I, el 5,3 %; y Radius Fund I, el 6,9 %
Los ingresos de Swarmer en 2025 se redujeron a 0,31 millones de dólares, frente a los 0,33 millones del año anterior, mientras que las pérdidas netas aumentaron hasta los 8,53 millones de dólares, frente a los 2,07 millones.
OpenAI está barajando la posibilidad de aplazar su salida a bolsa hasta 2027, según informa Reuters citando a The New York Times.
Según el NYT, los asesores de la empresa han presentado a la dirección dos posibles escenarios: salir a bolsa antes, pero aceptar una valoración más baja, o esperar hasta 2027 para intentar mantener la valoración objetivo de hasta 1 billón de dólares.
Las fuentes consultadas por el diario afirman que OpenAI ya ha contratado a financieros y abogados para preparar la salida a bolsa y que, anteriormente, tenía previsto realizarla en el tercer o cuarto trimestre de 2026. Sin embargo, los asesores han advertido a la dirección de que, ante la inestabilidad del mercado tecnológico, los inversores podrían estar menos dispuestos a respaldar la salida a bolsa con la valoración más alta posible.
Según el NYT, el director de OpenAI, Sam Altman, se opuso a reducir la valoración objetivo e insistió en que los asesores buscaran la posibilidad de sacar a bolsa a la empresa con una valoración cercana al billón de dólares. La última valoración privada de OpenAI, según los medios de comunicación, rondaba los 730 000 millones de dólares.
Reuters también señala que, anteriormente, OpenAI ya había barajado la posibilidad de presentar la documentación ante los reguladores en la segunda mitad de 2026. Inicialmente se había hablado de recaudar al menos 60 000 millones de dólares, aunque los plazos, el volumen de la salida a bolsa y la valoración podrían variar en función de la situación del mercado y del ritmo de crecimiento del negocio.
La posible salida a bolsa de OpenAI podría convertirse en una de las mayores ofertas de la historia del sector tecnológico y en una prueba importante para todo el mercado de la inteligencia artificial. Los inversores evaluarán no solo el ritmo de crecimiento de los ingresos, sino también los gastos en infraestructura informática, la dependencia de socios importantes, la competencia con Google, Anthropic, Meta y otros actores, así como la capacidad de la empresa para monetizar la demanda de servicios de IA.
El aplazamiento de la salida a bolsa también puede ser una señal para el mercado en general: a pesar del gran interés por la inteligencia artificial, los inversores se están mostrando más cautelosos a la hora de valorar a las empresas de IA de rápido crecimiento. Tras el fuerte crecimiento del sector tecnológico, el mercado exige cada vez más no solo una amplia base de usuarios y liderazgo tecnológico, sino también un modelo financiero claro.
OpenAI se fundó en 2015 y se convirtió en uno de los actores clave del mercado mundial de la inteligencia artificial tras el lanzamiento de ChatGPT. La empresa desarrolla la familia de modelos GPT, productos de IA para empresas, herramientas para desarrolladores y alianzas de infraestructura para ampliar la capacidad de cálculo.
La empresa estadounidense OpenAI, desarrolladora de ChatGPT, ha presentado de forma confidencial una solicitud de salida a bolsa en Estados Unidos, según informa Reuters citando fuentes.
Según la agencia, la empresa podría aspirar a una valoración de hasta 1 billón de dólares, y la salida a bolsa podría tener lugar ya en septiembre de 2026. No obstante, los detalles concretos de la OPI, el volumen de la oferta y las fechas de salida a bolsa aún no se han revelado oficialmente.
La posible salida a bolsa de OpenAI podría convertirse en una de las mayores colocaciones de la historia del sector tecnológico y en una prueba importante para el mercado de la inteligencia artificial. El interés de los inversores por las empresas de IA sigue siendo alto ante el aumento de la demanda de inteligencia artificial generativa, infraestructura en la nube, centros de datos y potencia de cálculo.
OpenAI se ha convertido en una de las empresas más conocidas del sector de la inteligencia artificial tras el lanzamiento de ChatGPT en 2022. El servicio se popularizó rápidamente y agudizó la competencia entre las mayores empresas tecnológicas por el liderazgo en IA generativa.
La salida a bolsa de OpenAI podría proporcionar a la empresa capital adicional para desarrollar su infraestructura, entrenar nuevos modelos y competir con otros actores del mercado. Al mismo tiempo, su condición de empresa cotizada exigirá a la empresa una mayor transparencia financiera y la divulgación periódica de sus resultados ante los inversores.
OpenAI se fundó en 2015 como una organización de investigación en el ámbito de la inteligencia artificial. La empresa es conocida por sus productos ChatGPT, API para desarrolladores, modelos de la familia GPT, herramientas de generación de imágenes y vídeo, así como soluciones corporativas de IA. Entre los principales inversores y socios de OpenAI se encuentra Microsoft, que integra activamente las tecnologías de la empresa en sus propios productos y en la plataforma en la nube Azure.
Los principales competidores de OpenAI en el mercado de la inteligencia artificial son Anthropic, desarrollador de Claude; Google DeepMind, con los modelos Gemini; Meta, con la familia Llama; xAI de Elon Musk, con Grok; la francesa Mistral AI; así como Perplexity, Cohere y una serie de otras empresas que desarrollan IA generativa, modelos de lenguaje corporativos y búsqueda con IA.
La competencia en el sector se intensifica no solo por la calidad de los modelos, sino también por el acceso a chips, centros de datos, clientes corporativos y distribución. En este contexto, la salida a bolsa de OpenAI puede convertirse no solo en un acontecimiento financiero, sino en una nueva etapa en la lucha por el liderazgo en el mercado mundial de la inteligencia artificial.



