
Страховий запас — це резерв товару, який захищає бізнес від дефіциту, коли попит раптово зростає або постачання затримується. Замалий резерв означає порожні полиці й втрачені продажі, завеликий — заморожені гроші та зайві витрати на зберігання. Завдання в тому, щоб знайти точку рівноваги і регулярно її перевіряти.
Жоден прогноз не буває ідеально точним. Покупці можуть купити більше, ніж очікувалося, постачальник може привезти партію на тиждень пізніше, а вантажівка застрягнути в дорозі.
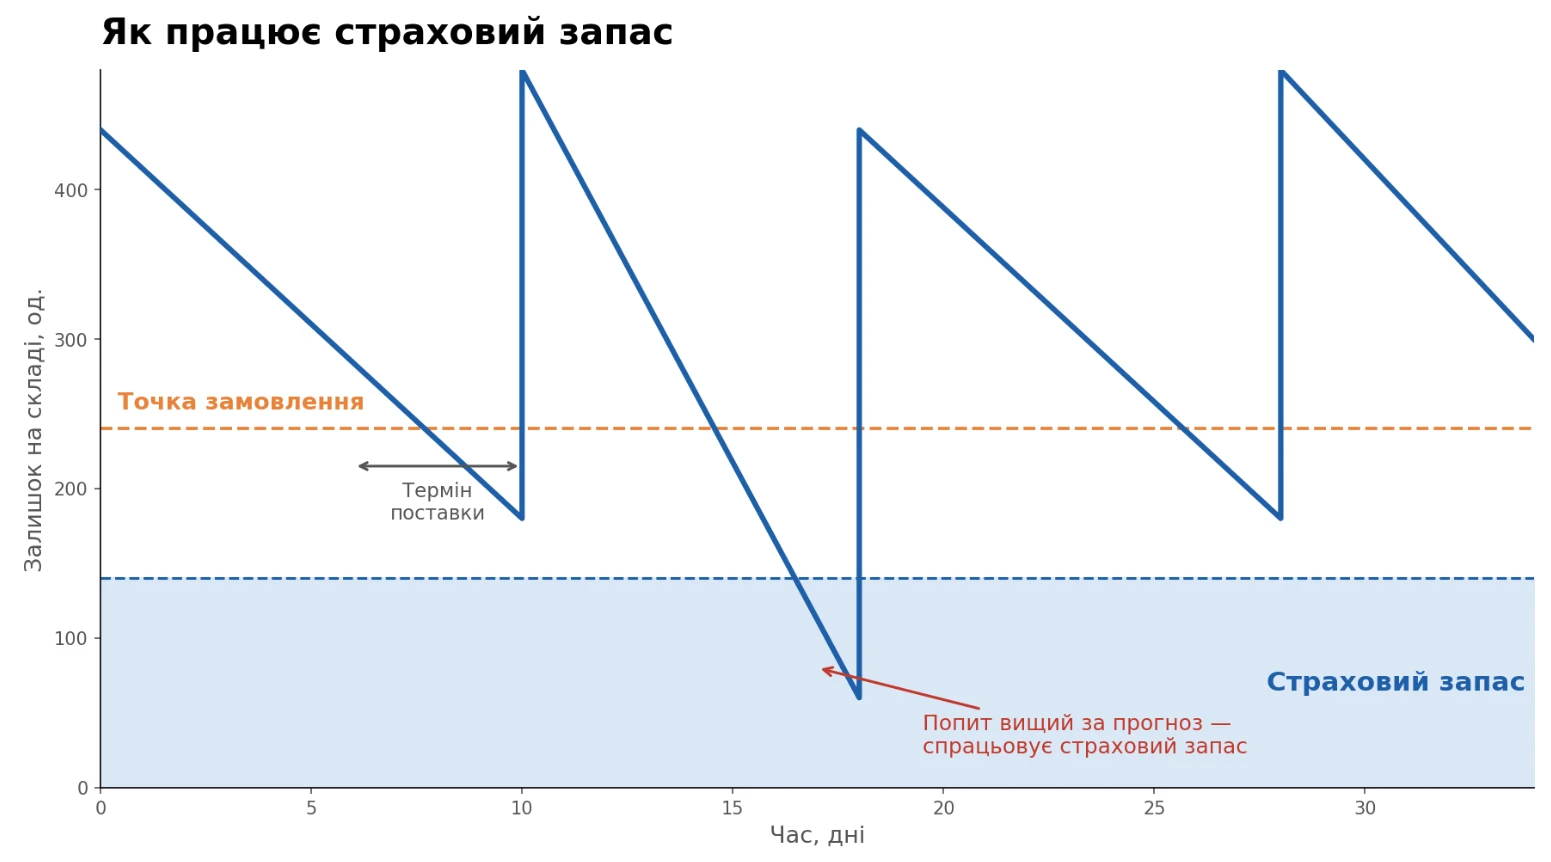
Страховий запас покриває саме ці відхилення. Він не призначений для щоденних продажів, а працює як подушка безпеки на випадок непередбачуваних ситуацій.
Простий метод підходить для невеликого асортименту та стабільного попиту:
Страховий запас = (максимальні денні продажі × максимальний термін поставки) − (середні денні продажі × середній термін поставки)
Наприклад, магазин продає в середньому 20 одиниць товару на день, а в пікові дні до 30. Постачання зазвичай займає 5 днів, але іноді до 8. Тоді страховий запас дорівнює (30 × 8) − (20 × 5) = 140 одиниць.
Статистичний метод точніший і враховує мінливість попиту:
Страховий запас = Z × σ × √LT
Тут Z — коефіцієнт рівня сервісу (для 95% це 1,65, для 99% — 2,33), σ — стандартне відхилення денного попиту, LT — термін поставки в днях. Цей метод дозволяє свідомо обрати, з якою ймовірністю товар має бути в наявності, і не тримати однаковий резерв для всіх позицій.
Тримати 99% доступності для всього асортименту дорого. Практичніше поділити товари на групи за ABC-аналізом. Для позицій групи A, які дають основну виручку, варто закладати високий рівень сервісу. Для групи C, що продається рідко, достатньо нижчого, адже дефіцит там коштує менше, ніж зайвий запас.
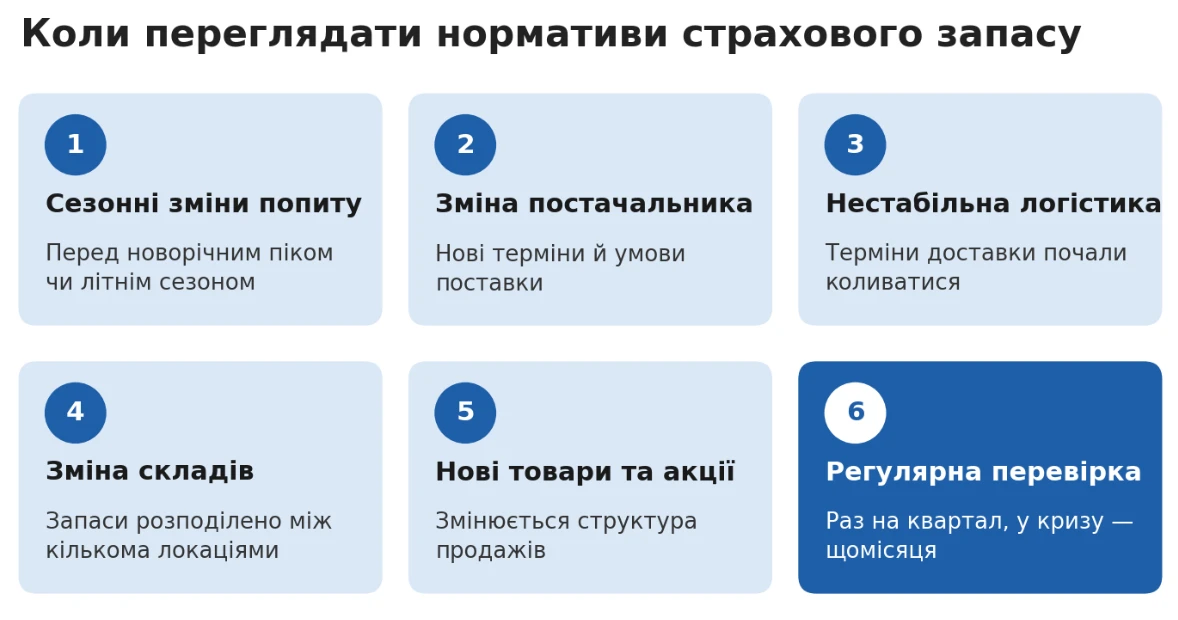
Розрахований один раз страховий запас швидко втрачає актуальність. Переглядати нормативи варто в таких випадках:
У стабільних умовах достатньо перевіряти нормативи раз на квартал. У періоди нестабільності краще робити це щомісяця або частіше.
Для кількох десятків позицій розрахунок у таблицях цілком робочий. Але коли асортимент налічує тисячі товарів, а склади розташовані в різних регіонах, ручний перерахунок стає повільним і дає помилки. Дані застарівають, поки їх зводять, а рішення приймаються із запізненням.
Тому компанії з великим асортиментом переходять на спеціалізовані системи. Сучасна програма для управління запасами автоматично аналізує історію продажів, враховує сезонність, акції та терміни поставки і щодня перераховує страховий запас для кожного товару на кожній локації.
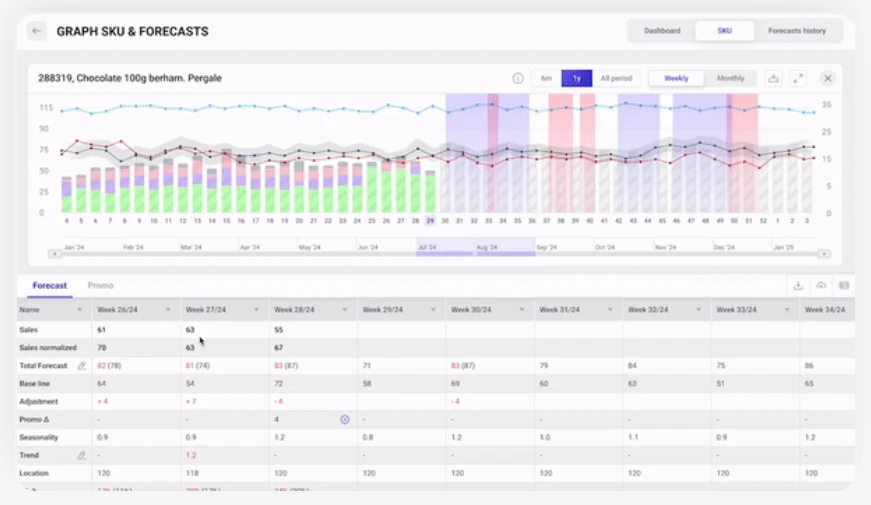
Такий підхід зменшує кількість дефіцитів і одночасно вивільняє гроші, які раніше лежали в надлишкових запасах.
Страховий запас — це не фіксована цифра, а параметр, який має змінюватися разом із ринком. Правильно обраний метод розрахунку, диференційований рівень сервісу та регулярний перегляд нормативів допомагають бізнесу тримати баланс між наявністю товару і фінансовою ефективністю.



