
一名36岁的利沃夫居民因涉嫌组织付费互联网资源网络,传播儿童性虐待材料,从罗马尼亚被引渡至乌克兰。据调查,这名男子管理着约1000个网络资源,其非法活动的总收入达到93.87万美元。乌克兰国家警察和总检察长办公室于11月17日通报了这一消息。
执法部门查明,2025年初,嫌疑人通过一个专门网站网络组织销售违禁材料。用户需要付费才能访问相关内容,费用以加密货币支付。
为了确保这些网络资源正常运行,该男子租用了服务器设备。在搜查过程中,执法人员在他的电脑上发现了管理网站和销售相关材料的证据。
据检察机关介绍,收到的资金总额为93.87万美元,按照乌克兰国家银行2025年10月14日的汇率计算,相当于超过3900万格里夫纳。
此次调查由乌克兰网络警察局的工作人员与国家警察总侦查局的调查人员共同开展,并由总检察长办公室进行诉讼程序指导。英国国家犯罪调查局(National Crime Agency,NCA)也参与了对这一犯罪活动的调查和揭露。
在确认这名利沃夫居民参与该网络的活动后,执法机关依据《乌克兰刑法》第301-1条第3款,在其缺席的情况下向其发出了犯罪嫌疑通知。该条款规定了对制作、销售和传播儿童色情制品行为的刑事责任。
由于嫌疑人一直在国外躲避调查,他被列入国际通缉名单。2026年8月,该男子在罗马尼亚蒂米什瓦拉市被拘留。
完成引渡程序后,2026年11月11日,他在切尔诺夫策州境内的一个边境检查站被移交给乌克兰执法人员。
次日,即11月12日,基辅佩切尔斯基区法院决定对嫌疑人采取羁押的预防措施,同时允许其缴纳515万格里夫纳的保释金。
在这起刑事案件的调查过程中,执法部门还确定了另一名涉嫌参与该犯罪活动的人员。据调查,此人通过传播儿童性虐待材料收取加密货币。
据乌克兰国家警察介绍,该人员的加密货币账户至少收到了5.73万枚USDC和73.8万枚USDT,相当于近3600万格里夫纳。调查人员认为,该男子通过购买登记在其母亲名下的昂贵汽车,将其中部分资金合法化。
执法机关已依据《乌克兰刑法》第301-1条的多个款项以及第209条第1款,向这名涉案人员发出犯罪嫌疑通知,相关指控涉及将通过犯罪途径获得的财产合法化。
如果罪名成立,根据被指控的法律条款,这名被引渡的利沃夫居民将面临8至12年的监禁,并可能受到额外处罚,即在最长三年内禁止担任某些职务或从事某些活动。
审前调查仍在进行中。根据乌克兰宪法,在法院作出有罪判决并证明其罪行之前,所有嫌疑人均被视为无罪。
加密金融平台LemoCard正在开发一项多卡服务,使用户能够使用加密货币和传统货币进行支付、发行Mastercard虚拟卡、获取个人欧元IBAN账户,并通过SEPA系统进行国际转账。
据项目代表介绍,LemoCard的主要特点是将多个银行卡服务提供商和支付工具整合到同一个平台上。用户可以选择银行卡产品、管理加密货币资产,并通过统一界面进行支付。
该服务支持用户通过Telegram、平台网页版或适用于iOS和Android的移动应用程序,在几分钟内发行Mastercard虚拟卡。
这些卡可用于在线支付商品和服务费用、订阅服务、在零售连锁商店购物以及出国旅行期间进行支付。该服务还支持与Apple Pay和Google Pay集成,使用户能够通过智能手机进行非接触式支付。
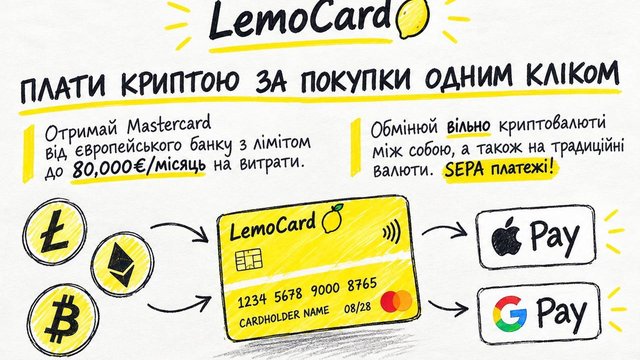
LemoCard的业务方向之一是将加密货币用于日常金融交易。用户可以使用数字资产为银行卡账户充值,随后将其兑换为法定货币,从而无需通过第三方服务单独出售加密货币,即可进行普通支付。
此外,该平台还提供加密货币之间以及加密货币与传统货币之间的兑换工具。
LemoCard的一项独立产品是个人欧洲欧元IBAN账户。据开发人员介绍,用户可以通过自己的账户接收资金,并进行SEPA转账,包括向第三方个人和公司的账户转账。
这一功能主要面向进行国际结算、接收外国交易对手付款或定期在欧洲账户之间转移资金的用户。
与仅提供一张加密货币卡的服务不同,LemoCard采用多服务提供商模式。该模式允许用户通过一个平台使用不同支付服务提供商的银行卡产品。
除虚拟卡外,用户还可以订购实体支付卡,并享受配送服务。
银行卡的发行和维护条件、特定产品的可用性、手续费以及限额,均取决于所选择的服务提供商和用户所在的国家。
此类服务的发展反映了加密货币资产融入传统支付基础设施的趋势。加密金融平台正越来越多地将数字钱包、支付卡、货币兑换和国际银行转账等功能结合在一起。
对于用户而言,这种模式的主要优势在于,无需在多个服务平台分别开设账户,即可进行各种金融交易。
与此同时,使用银行卡和支付服务可能需要完成客户身份识别程序(KYC),并遵守金融监控要求。
LemoCard是一项多卡加密金融服务,将数字资产交易、支付卡和欧元国际转账整合在一起。用户可以通过网页界面、Telegram以及适用于iOS和Android的移动应用程序使用该平台。
有关该服务功能的更多详细信息,请访问平台官方网站。
2026年11月9日,稳定币的总市值约为2908亿美元,较过去七天下降1.6%,较上月下降4.2%。分析平台DefiLlama的数据显示了这一点。据信息分析中心Experts Club报道,Tether公司发行的USDT仍是最主要的稳定币,其市值约为1768亿美元。
USDT在该行业总市值中的占比达到60.8%,这使Tether在与传统货币价值挂钩的数字资产市场上占据主导地位。
USD Coin(USDC)位居第二,市值约为705亿美元。
因此,两大稳定币的市值合计约为2473亿美元,占整个市场的85%以上。
过去七天,USDT的市值下降了约1.3%,而USDC的市值下降了1.5%。
Sky Dollar(USDS)的跌幅更为明显,其市值在一周内下降了近15%,降至54.3亿美元。
与此同时,部分数字资产表现出了相反的趋势。
例如,Ethena USDe的市值在七天内增长了约9.7%,达到49.7亿美元。
Ripple USD(RLUSD)也出现增长,其市值达到约26.9亿美元,一周内增长超过11%。
这种变化表明,在整体市场收缩的背景下,不同稳定币之间正在发生流动性重新分配。
稳定币被加密货币交易所和投资者用于结算、储存流动性、支持交易活动以及跨境转账。
与美元挂钩的数字资产最为普遍。根据发行模式的不同,这些资产可以由现金、短期政府债券和其他储备资产提供支持。
稳定币总市值的下降可能表明流通中的数字美元数量减少,以及加密货币市场某些领域的可用流动性下降。
然而,市值变化并不一定意味着投资者撤出了等额资金。相关指标还受到代币发行与赎回、抵押资产价值波动以及市场结构变化的影响。
最近几周,稳定币市场的收缩与加密货币ETF的资金流出以及比特币和以太坊价格的下跌同时发生。
与此同时,稳定币继续在数字金融基础设施中发挥重要作用,为加密货币交易平台与传统金融体系之间的结算提供支持。
据Fixygen报道,美国金融科技公司Circle Internet Group(USDC稳定币的发行方)计划将其业务扩展至约40个新兴市场,以期把握数字支付及美元稳定币需求增长的机遇。
据路透社2026年10月16日报道,Circle董事会主席兼首席执行官杰里米·阿莱尔(Jeremy Allaire)表示,该公司将东南亚、拉丁美洲、非洲和中东视为国际扩张的优先方向。
他表示,区块链行业正从技术的初步探索阶段转向大规模商业应用。跨境支付、国际贸易、企业结算以及面向个人用户的金融服务正成为需求的主要来源。
为巩固在新市场的地位,Circle此前已达成协议,以约4亿美元收购新加坡支付公司Tazapay。这项于9月8日宣布的交易将使Circle获得覆盖100多个市场、拥有60多家银行及金融科技合作伙伴的国际结算基础设施。
据Circle称,按当前增速换算,Tazapay的年支付交易量超过250亿美元,其中约60%的交易已涉及稳定币的使用。
该收购预计将在获得必要的监管许可后,于2027年完成。
此外,9月22日,Circle宣布与加密货币交易所币安(Binance)扩大合作,币安已向该公司投资1亿美元。双方签署了一份为期五年的新协议,旨在扩大USDC的普及范围,重点面向发展中国家。
据路透社数据显示,截至2026年第二季度,USDC的流通量同比增长19%,达到733亿美元。
Circle占据全球稳定币市场约四分之一份额,仅次于其主要竞争对手Tether,后者市场份额约为60%。
该公司还正在开发自己的区块链基础设施Arc,该平台旨在支持企业结算、金融资产代币化及国际支付。
参与Arc基础设施开发和应用的金融机构包括贝莱德(BlackRock)、Visa和渣打银行(Standard Chartered)。
稳定币市场的扩张得益于监管框架的逐步形成。美国已通过《GENIUS法案》,该法案对支付型稳定币的发行进行规范。其主要条款预计将于2027年开始实施。
与此同时,来自传统银行的竞争日益加剧,这些银行正在开发自己的数字支付工具和代币化存款基础设施。
据市场参与者评估,稳定币应用范围的扩大有望通过缩短交易处理时间并降低对传统代理银行网络的依赖,从而显著改变国际结算的结构。
Circle Internet Group——一家成立于2013年的美国上市金融科技公司。该公司专注于开发基于区块链的支付基础设施,并发行USDC和EURC两种数字货币。其股票在纽约证券交易所上市,股票代码为CRCL。
据Experts.news报道,大型银行正开始将传统银行货币转移到区块链上,从而为USDT和USDC等稳定币创造潜在的竞争对手。在英国,巴克莱银行(Barclays)、汇丰英国(HSBC UK)、劳埃德银行集团(Lloyds Banking Group)、Monzo、Nationwide、NatWest和桑坦德银行(Santander)已经在测试代币化存款;与此同时,美国花旗银行(Citi)正在构建相关基础设施,允许企业客户通过Coinbase操作稳定币。
实际上,未来数字货币正形成两种模式。第一种模式涉及使用由Tether和Circle等公司发行的独立稳定币;第二种模式则是将银行账户中现有的资金转移到区块链上。
2026年9月24日,英国银行在这方面迈出了重要一步。行业协会UK Finance宣布,在“大不列颠代币化存款”(Great British Tokenised Deposit,简称GBTD)项目框架下,完成了首批以英镑计价的代币化存款真实客户交易。
参与该项目的机构包括巴克莱银行(Barclays)、汇丰英国(HSBC UK)、劳埃德银行集团(Lloyds Banking Group)、Monzo、Nationwide、NatWest和桑坦德银行(Santander)。
各银行完成了两笔真实的抵押贷款再融资交易。代币化资金在满足协议条件前会被自动冻结,随后无需额外人工操作即可完成支付。
另一项测试涉及在消费类电商平台上的购物。该测试展示了通过共享基础设施,在不同银行的客户之间转移代币化银行资金的可能性。
该模式与USDT或USDC的主要区别在于货币的法律性质。
代币化存款并非一种独立的加密货币,而是客户已存入银行账户的普通货币的数字化表现形式。
如果银行账户中有1,000英镑,银行理论上可以在数字基础设施中将该金额表示为相应数量的代币化英镑。在此情况下,银行仍对客户承担义务,而资金本身仍保持银行存款的法律地位。
稳定币的运作方式则不同。
USDT由Tether发行,USDC由Circle发行。用户实际上是将普通货币兑换成数字代币,发行方承诺通过储备资产将该代币的价值维持在相应法币的水平。
因此,代币化的银行存款和稳定币在区块链上可能看起来相同,但在经济上却是不同的工具。
银行拥有显著优势——现有的信任体系、监管机制以及客户关系。
UK Finance明确指出,代币化存款应保留传统银行存款的监管保障,同时具备数字货币的特性——可编程性、更快的结算速度,以及在满足预设条件后自动执行支付的能力。
正是可编程性,可能成为该技术的主要优势之一。
例如,在购买房地产时,只有在交易登记完成后,资金才会自动转给卖方。向供应商的付款可在确认货物交付后进行。在金融交易中,证券的转让及其支付几乎可以同时发生。
由此,中间操作的数量得以减少,一方履行义务而另一方未履行的风险也随之降低。
英国该项目的下一阶段将是利用代币化存款进行数字资产结算。GBTD的参与者计划将客户的代币化资金与数字证券挂钩。
通过这种方式,银行正试图在受监管的金融体系内部,创造那些区块链和稳定币最初在体系之外所提供的可能性。
不过,现在就将USDT和USDC排除在外还为时过早。
现有稳定币市场的规模远非银行的这些尝试所能比拟。据CoinGecko 10月3日的数据,仅USDT的市值就约为1840亿美元,而USDC约为740亿美元。
稳定币市场的总市值已超过3000亿美元。
稳定币在国际汇款领域表现尤为突出。它们全天候运行,可在不同的区块链和平台之间自由转移,且无需发件人和收件人由同一家银行提供服务。
这正是传统银行体系面临的根本性问题。
如果大部分国际支付转向USDT、USDC或其他稳定币,银行将不得不争夺那些此前几乎完全通过银行基础设施流转的支付流量。
此外,资金从银行存款大规模流向稳定币,可能会削弱银行用于向经济体系提供贷款的存款基础。
英格兰银行在制定新的数字货币监管框架时,已明确将这一风险纳入考量。
2026年6月,英国央行发布了针对系统性稳定币的规则草案。监管机构提出了一种模式,即系统性稳定币至少40%的储备必须直接存放在英格兰银行,其余最多60%可投资于短期英国国债。
在过渡期内,还考虑对个人用户和公司可持有的稳定币数量设定限制。
不过,英格兰银行并未提议禁止稳定币。相反,其战略设想允许多种数字货币并存。
未来,传统银行存款、其代币化版本、受监管的稳定币以及潜在的央行数字货币(如数字英镑)可能会同时并存。
因此,真正的竞争并非主要发生在银行与加密货币之间,而是发生在不同的数字货币模式之间。
花旗银行的战略在这方面具有代表性。
9月28日,花旗集团与Coinbase宣布扩大合作,该合作实际上将传统银行基础设施与稳定币相结合。
Coinbase选择了花旗集团的Virtual Account Wallet来支持Coinbase虚拟账户的运营。流入的传统货币可自动转换为稳定币。
反向操作方面,花旗的企业客户将能够通过“Spring by Citi”支付平台和Coinbase Payments的基础设施,接收以稳定币形式的支付。
Coinbase接收数字支付并完成转换,随后花旗作为银行以传统货币进行结算。
这对企业客户尤为重要:公司无需自行构建加密资产的存储和管理基础设施,即可接收稳定币。
据花旗银行称,该解决方案有望为其企业客户打开通往全球超过1.5亿稳定币持有者的市场。
由此可见,各大银行正采取不同的战略。
英国的巴克莱、汇丰、劳埃德、国民西敏寺等银行正在创建其自有存款的代币化版本。
花旗银行则在同步发展银行级区块链基础设施,并在传统货币与现有稳定币之间架起桥梁。
从长远来看,这些模式可能不会相互取代,而是共同瓜分市场。
代币化存款在银行体系内部具有天然优势——适用于工资发放、企业结算、抵押贷款、信贷以及证券交易。
而在需要全天候跨境汇款、跨平台交互以及数字货币在不同区块链间自由流动的场景中,稳定币则更具优势。
但这对银行而言已成为一个战略性问题。如果银行不将存款和支付业务迁移到可编程的数字基础设施中,新市场的大部分份额可能会被Tether、Circle、Coinbase等加密行业公司所占据。
正因如此,USDT、USDC与代币化银行存款之间的竞争,可能会成为未来几年全球金融体系发展的关键方向之一。
来源:UK Finance、英格兰银行、花旗集团、Coinbase、CoinGecko。
据Fixygen报道,根据Chainalysis于9月23日发布的《2026年加密货币地理分布报告》数据显示,在最近的研究期间,可追踪的稳定币跨境转账总额增长了77.5%——从1242亿美元增至2203亿美元。
跨境交易的月均交易额翻了一番多——从2025年1月的约110亿美元增至2026年6月的240亿美元。
与此同时,Chainalysis强调,稳定币跨境汇款的实际规模可能远高于此。该统计数据仅包含公司能够确定发件国和收件国两者的交易。
交易规模相对较小已成为该市场的特点。跨境汇款的平均金额约为3,000美元,分析师认为这与典型的机构交易不符。
这种结构表明稳定币的实际应用正在扩大——用于向供应商付款、跨国汇款以及将储蓄从不稳定的本国货币中转移出来。
与此同时,资金流动的地理分布也在发生变化。前四分之一的跨境路径占据了汇款总额的96.1%,但Chainalysis观察到新的支付通道正在迅速涌现。
在所考察期间,新增了4,708条跨境支付通道,通过这些通道共转出了26.4亿美元。全球最大的稳定币USDT在这些交易中发挥了重要作用。
即使在加密货币市场行情疲软的背景下,这一增长趋势仍在持续。流入加密货币平台的资金总量下降了4.3%——从9.3万亿美元降至8.9万亿美元,而流入这些平台的稳定币资金却增长了5.3%。
用户之间的点对点交易发展更为迅猛。单个国家内部个人钱包之间的转账额增长了四倍多——从568亿美元增至2287亿美元。
据Chainalysis评估,稳定币对加密货币市场投机周期的依赖程度日益降低,并正逐步形成独立的国际支付基础设施。
Chainalysis, USDT, 加密货币, 支付, 稳定币



