
Wie Fixygen berichtet, verändert sich die Konfrontation zwischen traditionellen Banken und Kryptowährungen allmählich: Die größten Finanzinstitute versuchen nicht mehr zu beweisen, dass sie die Blockchain nicht brauchen, sondern beginnen damit, Bankeinlagen und Zahlungen auf dieselbe technologische Infrastruktur zu verlagern, auf der auch Stablecoins basieren.
Eines der bezeichnendsten Ereignisse im August war die Gründung der BankChain Alliance in den USA, in der sich Bankenverbände aus 39 Bundesstaaten zusammengeschlossen haben. Das Projekt sieht vor, bis 2027 ein Blockchain-Netzwerk für Banken aufzubauen, das tokenisierte Einlagen, Stablecoins, automatisierte Abrechnungen und programmierbare Zahlungen unterstützen kann.
Tatsächlich versuchen kleine und regionale Banken in den USA, eine eigene Alternative zur Kryptowährungs-Zahlungsinfrastruktur zu schaffen, ohne diesen Markt an Circle, Coinbase und Technologieunternehmen abzugeben.
Große Banken bewegen sich in die gleiche Richtung.
Am 4. August kündigte Wells Fargo die Einführung tokenisierter Einlagen für Firmenkunden an. Bei diesen Geldern handelt es sich um Bankgeld, das in der Blockchain verbucht ist und rund um die Uhr, auch an Wochenenden, Abrechnungen ermöglicht. In der ersten Phase sind Transaktionen zwischen dem US-Dollar und dem britischen Pfund vorgesehen, und bis 2027 beabsichtigt die Bank, den geografischen Umfang und die Liste der Währungen zu erweitern.
Der grundlegende Unterschied zwischen einem tokenisierten Einlagenprodukt und USDC oder USDT liegt darin, wer der Emittent ist.
Bei einem klassischen Stablecoin besitzt der Kunde eine digitale Schuldverschreibung eines spezialisierten Emittenten. Bei einem tokenisierten Einlagenprodukt verfügt er nach wie vor über eine Bankeinlage, nur dass die Infrastruktur für deren Verwaltung nun blockchainbasiert ist.
Daher sagen die Banken der Kryptoindustrie im Grunde genommen: Wir akzeptieren die Technologie, wollen das Geld aber innerhalb des Bankensystems belassen.
Noch weiter sind die Zahlungssysteme vorangekommen.
Visa gab bekannt, dass ihr jährliches Transaktionsvolumen in Stablecoins etwa 7 Mrd. US-Dollar erreicht hat, und in der Region Mittel- und Osteuropa, dem Nahen Osten und Afrika hat sich das Volumen solcher Transaktionen im Laufe eines Jahres fast um das 60-Fache erhöht. Das Unternehmen entwickelt bereits über 160 Kartenprogramme im Zusammenhang mit Stablecoins.
Im Juli stellte Visa die eigenständige „Visa Stablecoin Platform“ vor, über die Banken, Fintech-Unternehmen und Zahlungsanbieter innerhalb einer einheitlichen Infrastruktur mit Stablecoins arbeiten können. Im August erweiterte das Unternehmen zudem „Visa Direct“ um die Möglichkeit, Auszahlungen und Vorfinanzierungen unter Verwendung von Stablecoins durchzuführen.
Gleichzeitig entwickelt sich die Nutzung von Stablecoins durch die Verbraucher rasant.
Nach einer Einschätzung des Zahlungsdienstleisters RedotPay, die von Reuters zitiert wird, könnten die Ausgaben mit Karten, die an Stablecoins gebunden sind, bis 2028 auf etwa 50 Mrd. US-Dollar pro Jahr ansteigen. Bereits im Juli 2026 überstieg das monatliche Volumen solcher Kartenzahlungen erstmals 1 Mrd. US-Dollar.
Der wichtigste Faktor für die Veränderungen auf dem Markt ist die Regulierung in den USA.
Am 17. August veröffentlichte das US-Finanzministerium einen neuen Entwurf für die Durchführungsbestimmungen des GENIUS Act. Ab dem 18. Januar 2027 wird die Ausgabe von Zahlungs-Stablecoins in den USA grundsätzlich nur noch lizenzierten Emittenten gestattet sein. Ab Juli 2028 gelten für US-amerikanische Dienstleister zudem Beschränkungen hinsichtlich des Angebots von Stablecoins an Nutzer, die ohne entsprechende Lizenz ausgegeben wurden.
Infolgedessen tritt der Markt in eine völlig neue Phase ein.
Noch vor einigen Jahren lautete die Frage in etwa so: Werden Kryptowährungen die Banken ersetzen?
Jetzt stellt sich die Frage anders dar: Wer wird den digitalen Dollar kontrollieren – Krypto-Unternehmen, Banken oder Zahlungssysteme?
Genau hier könnte sich einer der wichtigsten finanziellen Wettbewerbskämpfe der nächsten Jahre entfalten.
Circle und Tether haben ein Modell für Dollar-Geld geschaffen, das rund um die Uhr und praktisch sofort transferiert werden kann. Die Banken haben erkannt, dass ihre Kunden diese Funktionalität tatsächlich wünschen, jedoch nicht bereit sind, die Einlagen, auf denen das traditionelle Bankmodell basiert, an Technologieunternehmen abzugeben.
Daher entwickelt sich der Markt allmählich hin zu einer Koexistenz von drei Formen des digitalen Dollars.
Die erste Form ist das klassische Bankgeld.
Die zweite Form sind tokenisierte Bankeinlagen, die Wells Fargo und andere Banken in die Blockchain übertragen.
Die dritte Form sind Stablecoins, die außerhalb des traditionellen Einlagenkontos existieren, sich aber unter den neuen regulatorischen Bedingungen immer stärker in das Finanzsystem integrieren.
Ein Sieger steht hier bislang noch nicht fest. Doch eine Schlussfolgerung ist bereits offensichtlich: Die Blockchain-Infrastruktur selbst ist kein Experiment des Kryptowährungssektors mehr.
Wenn die größten Banken und Visa beginnen, rund um die Uhr Geld über die Blockchain zu transferieren, ist die wichtigste technologische Debatte der letzten zehn Jahre faktisch beendet.
Die Blockchain hat die Banken nicht zerstört – die Banken haben begonnen, die Blockchain zu nutzen.
Quellen: US-Finanzministerium, Wells Fargo, Visa, Reuters, Veröffentlichungen vom 4. bis 26. August 2026.
Wie Fixygen berichtet, prüft die Zentralbank von Usbekistan die Möglichkeit der Einführung einer digitalen Großhandelswährung der Zentralbank (Wholesale-CBDC), testet parallel dazu Stablecoins und beabsichtigt, den staatlichen Anteil im Bankensektor weiter zu reduzieren.
Dies erklärten Vertreter der Aufsichtsbehörde auf dem Silk Road Finance & Technology Forum 2026, das vom 24. bis 26. August in Taschkent stattfindet. Das Forum wurde von der Zentralbank von Usbekistan und dem Global Finance & Technology Network (GFTN) organisiert. Daran nehmen über 6.000 Vertreter aus 74 Ländern teil.
Der stellvertretende Vorsitzende und Vorstandsmitglied der Zentralbank, Nodirbek Achilov, teilte mit, dass die Aufsichtsbehörde internationale Erfahrungen mit der Nutzung von CBDCs im Großhandel analysiere, darunter sowohl erfolgreiche als auch gescheiterte Projekte.
Im Gegensatz zur digitalen Währung für Privatkunden, die potenziell von der Bevölkerung für alltägliche Zahlungen genutzt werden kann, ist die CBDC für den Großhandel in erster Linie für Abrechnungen zwischen Banken und anderen Finanzinstituten vorgesehen. Als potenzielle Vorteile eines solchen Instruments nannte Achilow die Erhöhung der Sicherheit und Effizienz von Interbankenzahlungen.
Die Zentralbank testet zudem gemeinsam mit der Nationalen Agentur für Zukunftsprojekte Usbekistans ein Stablecoin-System unter einem speziellen Regulierungsrahmen. Eine Entscheidung über die weitere Ausweitung des Projekts soll nach Abschluss der Untersuchungen und der Bewertung der Reaktionen des Finanzmarktes getroffen werden. Das Thema Stablecoins, digitale Zentralbankwährungen und die Tokenisierung realer Vermögenswerte ist einer der Schwerpunkte des Forumsprogramms.
Gleichzeitig plant die Zentralbank, die Privatisierung fortzusetzen und die staatliche Präsenz im Bankensystem weiter zu reduzieren. Der Vorsitzende der Zentralbank, Timur Ishmetov, erklärte, dass der staatliche Anteil in diesem Sektor in den letzten Jahren von etwa 85 % auf 60 % gesunken sei. „Wir werden diesen Trend fortsetzen“, erklärte Ishmetov.
Offizielle Statistiken der Zentralbank zeigen, dass zum 1. Juni 2026 auf Banken mit staatlicher Beteiligung etwa 63 % der Vermögenswerte des Bankensystems, 66 % des Kreditportfolios und 59 % des Kapitals entfielen. Die Gesamtvermögenswerte der Geschäftsbanken beliefen sich auf 984,4 Billionen Sum.
Die Aufsichtsbehörde bereitet zudem die Veröffentlichung einer Strategie für Devisenmarktinterventionen vor. Laut Ishmetov zielen die Operationen der Zentralbank am Devisenmarkt nicht darauf ab, den Sum-Kurs auf einem bestimmten festen Niveau zu halten. Die Interventionen stehen insbesondere im Zusammenhang mit dem Kauf von Gold und der Regulierung der Geldmenge.
Die Zentralbank beabsichtigt, auch weiterhin einen flexiblen, marktorientierten Wechselkurs beizubehalten und Pläne für eine weitere Liberalisierung der Kapitalverkehrskontooperationen vorzulegen. „Wir sind bereit, offener und transparenter zu sein“, erklärte Ishmetov.
Darüber hinaus hat die Zentralbank nach der vom IWF und der Weltbank durchgeführten FSAP-Bewertung des Finanzsektors einen dreijährigen Fahrplan für die Reform der Bankenaufsicht erstellt. Die Aufsichtsbehörde plant, die Anforderungen an die internationalen Standards von Basel III anzupassen und die Banken auf die Rechnungslegung nach den internationalen Rechnungslegungsstandards umzustellen. Das „Silk Road Finance & Technology Forum“ findet zum ersten Mal in Usbekistan statt. Als eines der Ziele nennen die Organisatoren die Positionierung des Landes als regionales Zentrum für Finanztechnologien in Zentralasien. Einzelne Sektionen des Forums sind den digitalen Vermögenswerten, der Zahlungsinfrastruktur, der künstlichen Intelligenz, grenzüberschreitenden Zahlungen, der Tokenisierung und der CBDC gewidmet.
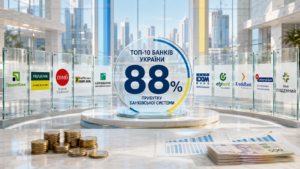
Auf die zehn umsatzstärksten Banken der Ukraine entfielen nach den Ergebnissen des ersten Halbjahres 2026 47,68 Mrd. UAH bzw. 88 % des Nettogewinns des gesamten Bankensektors, wie das Informations- und Analysezentrum „Experts Club“ auf der Grundlage der am 19. August veröffentlichten Daten von Opendatabot und der Statistik der Nationalbank der Ukraine mitteilt.
Der gesamte Nettogewinn der 59 ukrainischen Banken betrug 54,07 Mrd. UAH. Zu den Top 10 gehörten drei staatliche Banken, fünf Banken mit ausländischem Kapital und zwei Banken mit ukrainischem Privatkapital.
Angeführt wurde das Ranking von der PrivatBank mit einem Nettogewinn von 24,56 Mrd. UAH. Den zweiten Platz belegte die Universal Bank, auf deren Basis monobank tätig ist, mit 3,85 Mrd. UAH, den dritten Platz die Raiffeisen Bank mit 3,57 Mrd. UAH. Danach folgten die Oschadbank mit 3,38 Mrd. UAH, FUIB mit 3,12 Mrd. UAH, die Ukreximbank mit 2,24 Mrd. UAH, die OTP Bank mit 1,91 Mrd. UAH, die Ukrsibbank mit 1,85 Mrd. UAH, die Citibank mit 1,68 Mrd. UAH und die Credit Agricole Bank mit 1,53 Mrd. UAH.
Dabei wurde die Universal Bank zu einem der wenigen Spitzenreiter, die ihr Ergebnis deutlich verbessern konnten: Ihr Gewinn stieg von 2,41 Mrd. UAH im ersten Halbjahr 2025 auf 3,85 Mrd. UAH im Jahr 2026. Die PrivatBank, die Oschadbank, die Raiffeisen Bank, FUIB, die Ukreximbank und die meisten anderen Banken der Top 10 verzeichneten ein niedrigeres Nettoergebnis, was in erheblichem Maße mit der gestiegenen Steuerbelastung zusammenhängt.
Somit bleibt der ukrainische Bankenmarkt hinsichtlich der Gewinne stark konzentriert: Fast neun von zehn Hrywnja des Nettofinanzergebnisses des Sektors wurden von lediglich zehn Instituten erwirtschaftet.
Originalquelle — Opendatabot vom 19. August 2026, Berechnungen auf Grundlage von Daten der Nationalbank der Ukraine.
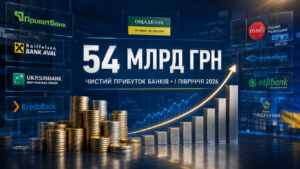
Die ukrainischen Banken erzielten nach den Ergebnissen des ersten Halbjahres 2026 einen Nettogewinn von 54,07 Mrd. UAH, während ihr Gewinn vor Steuern 108,57 Mrd. UAH erreichte, berichtet das Informations- und Analysezentrum Experts Club auf Grundlage von Berechnungen von Opendatabot und Daten der Nationalbank der Ukraine. Das Material wurde am 19. August 2026 veröffentlicht.
Die Aufwendungen der Banken für die Körperschaftsteuer beliefen sich auf 54,5 Mrd. UAH und überstiegen damit die Hälfte des vor Steuern erzielten Finanzergebnisses. Im entsprechenden Vorjahreszeitraum hatten die Banken 21,99 Mrd. UAH an Steuern verbucht.
Die Nationalbank teilte in ihrer Übersicht über die Ergebnisse der solventen Banken ebenfalls mit, dass der Nettogewinn des Sektors im ersten Halbjahr rund 54 Mrd. UAH betrug und im Jahresvergleich um 32 % niedriger ausfiel. Einer der Hauptgründe war die Anwendung eines erhöhten Körperschaftsteuersatzes für Banken von 50 % im Jahr 2026.
Zugleich bleibt die operative Profitabilität des Bankensektors hoch. Nach Angaben der NBU stieg der Gewinn der solventen Banken vor Steuern im ersten Halbjahr gegenüber dem entsprechenden Zeitraum des Jahres 2025 um 6,5 %.
Im Jahr 2025 entrichteten die Banken die Körperschaftsteuer zu dem für den Sektor geltenden Basissatz von 25 %, 2026 wurde der Satz jedoch erneut auf 50 % angehoben. Die NBU hat wiederholt davor gewarnt, dass die erhöhte Besteuerung die Möglichkeiten der Banken einschränkt, ihr Kapital auszubauen und die Kreditvergabe an die Wirtschaft zu steigern.
Die Originalquellen sind Daten der NBU und die Untersuchung von Opendatabot vom 19. August 2026.
Banken mit ukrainischem Privatkapital erzielten im ersten Halbjahr 2026 einen Nettogewinn von 9,7 Mrd. UAH, wobei allein zwei Banken – die Universal Bank und die PUMB – rund 72 % des Ergebnisses dieser Gruppe ausmachten, wie aus den am 19. August veröffentlichten Daten von Opendatabot hervorgeht.
Die Universal Bank, unter deren Banklizenz die monobank tätig ist, erzielte einen Gewinn von 3,85 Mrd. UAH, die PUMB 3,12 Mrd. UAH. Beide Institute gehörten nach den Ergebnissen der ersten sechs Monate zu den fünf profitabelsten Banken der Ukraine.
Die Universal Bank hat dabei ihr Ergebnis im Vergleich zum entsprechenden Zeitraum des Jahres 2025, als ihr Nettogewinn bei 2,41 Mrd. UAH lag, deutlich verbessert. Die Bank stieg im landesweiten Rentabilitätsranking vom neunten auf den zweiten Platz auf.
Insgesamt erzielten 30 gewinnbringende Banken mit privatem Kapital einen Gewinn von 9,86 Mrd. UAH, während neun defizitäre Institute dieser Gruppe einen kumulierten Verlust von 161,78 Mio. UAH verzeichneten. Die Aufwendungen der Privatbanken für die Körperschaftsteuer beliefen sich auf 9,87 Mrd. UAH.
Zum Vergleich: 15 Banken mit ausländischem Kapital erzielten einen Nettogewinn von 11,91 Mrd. UAH, was 22 % des Ergebnisses des gesamten Bankensystems entspricht. Unter ihnen erzielte die Raiffeisen Bank im ersten Halbjahr den höchsten Gewinn – 3,57 Mrd. UAH, gefolgt von der OTP Bank mit 1,91 Mrd. UAH, der UkrSibbank mit 1,85 Mrd. UAH, der Citibank mit 1,68 Mrd. UAH und der Crédit Agricole Bank mit 1,53 Mrd. UAH. Alle fünf schafften es in die Top 10.
Von den 15 Banken mit ausländischem Kapital schlossen 13 das Halbjahr mit einem Gewinn ab. Die Pravex Bank und die Übergangsbank UTE Bank verzeichneten einen Gesamtverlust von rund 43 Mio. UAH.
Das Volumen der Bareinnahmen an den Bankschaltern stieg im ersten Halbjahr 2026 im Vergleich zum entsprechenden Zeitraum des Jahres 2025 um 8,9 % auf 1 Billion 554,8 Milliarden Griwna, während das Volumen der Bargeldauszahlungen um 8,7 % auf 1 Billion 602,4 Mrd. UAH stieg, wie aus den Statistiken der Nationalbank der Ukraine (NBU) hervorgeht.
„Der Anstieg der Bargeldeingänge an den Bankkassen war auf die Belebung der Wirtschaftstätigkeit ab dem zweiten Quartal dieses Jahres sowie auf eine stabile Verbrauchernachfrage vor dem Hintergrund steigender Einkommen der Bevölkerung, insbesondere von Löhnen und Renten, zurückzuführen“, teilte die Nationalbank am Montag auf ihrem Telegram-Kanal mit.
Die Aufsichtsbehörde führt den Anstieg der Bargeldauszahlungen in Hrywnja an den Bankschaltern auf die zunehmenden Sicherheitsrisiken durch Luftangriffe und die Zerstörung der Produktions-, Energie- und Wohninfrastruktur zurück, was die Nachfrage der Bevölkerung nach Bargeld stützte.
Im ersten Halbjahr 2026 entfiel der größte Anteil der Bargeldausgaben an den Bankschaltern wie bisher auf Transaktionen von Kunden mit Zahlungskarten – 85,5 % bzw. 1 Billion 369,7 Milliarden Hrywnja.
Auf den Ankauf von Fremdwährungen von Kunden durch die Banken entfielen 4,9 % bzw. 78,9 Mrd. UAH, auf die Unterstützung der Postbetreiber 3,4 % bzw. 54,9 Mrd. UAH und auf die Auszahlung von Löhnen und Stipendien 2,2 % bzw. 34,6 Mrd. UAH.
Die wichtigsten Quellen für Bareinnahmen an den Bankkassen blieben die Handelsumsätze – 31,4 % bzw. 488 Mrd. UAH – sowie Kundentransaktionen mit Zahlungskarten – 28,0 % bzw. 435,7 Mrd. UAH.
Auf den Verkauf von Fremdwährungen entfielen weitere 15,3 % bzw. 238,1 Mrd. UAH, auf die Einnahmen aus allen Arten von Dienstleistungen 12,2 % bzw. 188,9 Mrd. UAH.



