
Die ukrainischen Banken haben im September 2026 im Vergleich zum August ihr Netto-Kreditportfolio um 1,9 % bzw. um 25,1 Mrd. UAH auf 1.329,4 Mrd. UAH erhöht, während die Einlagenbasis um 0,7 % bzw. 23,1 Mrd. UAH auf 3.254,7 Mrd. UAH stieg, wie aus den aktuellen Daten der Nationalbank der Ukraine (NBU) hervorgeht.
Der größte Zuwachs entfiel auf das Unternehmenssegment: Das Kreditportfolio für Unternehmen stieg im Monatsvergleich um 15,3 Mrd. UAH bzw. um 1,6 % auf 946,3 Mrd. UAH.
Das Volumen der Kredite an Privatkunden belief sich zum Monatsende auf 383,1 Mrd. UAH, was einem Anstieg um 9,8 Mrd. UAH bzw. 2,6 % gegenüber dem Vormonat entspricht.
Im Firmenkundenportfolio stiegen die Kredite in Hrywnja um fast 0,7 % bzw. 4,3 Mrd. UAH auf 654,9 Mrd. UAH, während die Fremdwährungskredite (umgerechnet in Hrywnja) um 3,9 % bzw. 11,1 Mrd. UAH auf 291,4 Mrd. UAH zunahmen.
Im Jahresvergleich stiegen die Hrywnja-Kredite an juristische Personen um 32,3 %, die Fremdwährungskredite (umgerechnet in Hrywnja) um 29,7 % und das Kreditportfolio der Privatpersonen um 38,4 %.
Auf dem Einlagenmarkt verlief die Entwicklung entgegengesetzt zum Kreditmarkt: Der größte Zuwachs entfiel auf die Einlagen der Privatkunden, die um 21,4 Mrd. UAH bzw. 1,4 % auf 1.556,0 Mrd. UAH stiegen, während die Einlagen von Unternehmen um 1,8 Mrd. UAH bzw. 0,1 % auf 1.698,7 Mrd. UAH zunahmen.
Im Jahresvergleich stiegen die Einlagen der Privatkunden um fast 17,0 % und die der Unternehmen um 14,9 %.
Die Cyberpolizei der Ukraine hat vor einer neuen Betrugsmasche gewarnt, bei der Täter unter dem Deckmantel kostenloser Offline-Navigationsapps schädliche Anwendungen verbreiten, die Zugriff auf personenbezogene Daten und Bankdienste der Nutzer erlangen können.
Wie die Cyberpolizei mitteilte, wird potenziellen Opfern angeboten, eine Navigationsapp zu installieren, die angeblich ohne Internetverbindung funktioniert, keine Werbung enthält und kostenlos verfügbar ist. Werbung für solche Anwendungen wird überwiegend über soziale Netzwerke verbreitet.
Nach dem Anklicken einer Anzeige werden Nutzer auf eine externe Website weitergeleitet, auf der ihnen angeboten wird, ein Programm herunterzuladen, unter anderem über einen Telegram-Bot. Anstelle der angekündigten Navigationsapp kann eine schädliche Datei auf dem Smartphone installiert werden.
Während der Installation fordert das Programm die Berechtigung zum Herunterladen von Anwendungen aus unbekannten Quellen sowie Zugriff auf bestimmte Funktionen des Smartphones an. Nach Erteilung dieser Berechtigungen können die Täter die Aktivitäten des Gerätebesitzers verfolgen, Nachrichten und Benachrichtigungen abfangen sowie vertrauliche Informationen erlangen.
Eine besondere Gefahr stellt der Zugriff des Schadprogramms auf SMS und Systembenachrichtigungen dar. Die gewonnenen Informationen können dazu verwendet werden, Bestätigungscodes abzufangen und auf Konten und Finanzdienste des Nutzers zuzugreifen.
Die Cyberpolizei empfiehlt, mobile Anwendungen ausschließlich aus den offiziellen Stores Google Play und App Store zu installieren und keine APK-Dateien über Telegram-Bots, unbekannte Websites oder Werbelinks herunterzuladen.
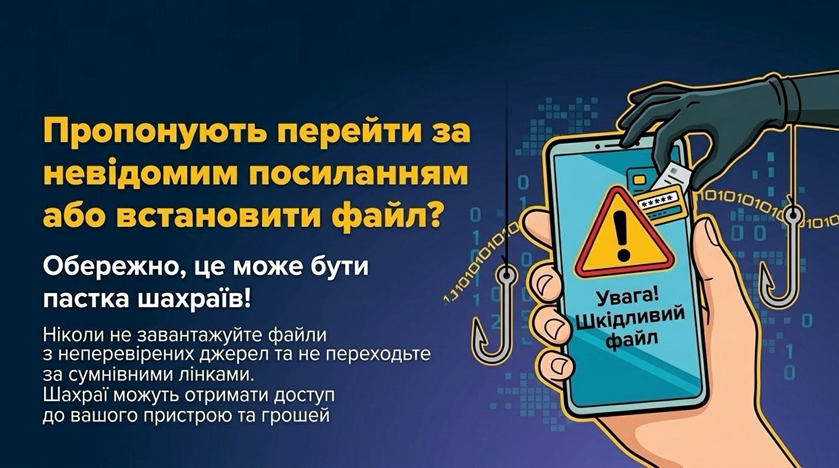
Nutzern wird außerdem geraten, die von einer Anwendung angeforderten Berechtigungen sorgfältig zu prüfen. Insbesondere sollte ein Navigationsprogramm ohne sachliche Notwendigkeit keinen Zugriff auf SMS, Benachrichtigungen oder Funktionen zur Gerätesteuerung erhalten.
Falls eine verdächtige Anwendung bereits installiert wurde, empfehlen Fachleute, auf diesem Smartphone vorübergehend auf die Nutzung von Bankdiensten und anderen besonders wichtigen Diensten zu verzichten, das Gerät vom Internet zu trennen und die Passwörter der wichtigsten Konten von einem anderen sicheren Gerät aus zu ändern.
Das verdächtige Programm sollte entfernt und die ihm erteilten Berechtigungen sollten überprüft werden. Wenn sich die Anwendung nicht entfernen lässt oder weiterhin im Hintergrund läuft, wird empfohlen, technische Hilfe in Anspruch zu nehmen.
Falls Bankdaten weitergegeben wurden oder unbekannte Transaktionen auftreten, muss unverzüglich die Bank kontaktiert werden, um einen möglichen unbefugten Zugriff auf die Konten zu sperren. Betrugsfälle können der Cyberpolizei über ihr offizielles Onlineformular gemeldet werden.
Die Cyberpolizei empfiehlt außerdem, Informationen über aktuelle Betrugsmaschen auf der staatlichen Plattform StopFraud zu prüfen.
Quelle: Cyberpolizei der Ukraine
Anwendung, BANK, Betrug, Cyberpolizei, Cybersicherheit, smartphone
Die Sense Bank hat als erste auf dem ukrainischen Bankenmarkt einen Service für Abonnementpakete eingeführt, der es Kunden ermöglicht, mehrere digitale Dienste in einem Paket zu bündeln und zu einem Pauschalpreis zu bezahlen.
Inna Tyutyun, Vorstandsmitglied und Leiterin der Bereiche IT, Privatkunden- und Zahlungsverkehrsgeschäft sowie Digitalisierung bei Sense Bank, berichtete während der FinRetail-Konferenz in Kiew über die Ergebnisse der Einführung dieses neuen Geschäftsbereichs.
Ihren Worten zufolge verändert das Abonnementmodell die Rolle der Bank: Anstelle eines gewöhnlichen Zahlungsvermittlers wird sie Teil eines Ökosystems, das Kunden und Partnerdienste miteinander verbindet. Für die Bank bedeutet dies die Möglichkeit, regelmäßige wiederkehrende Einnahmen zu erzielen; für Einzelhändler, die Kosten für die Kundenakquise zu senken und die Dauer der Kundenbindung zu verlängern; für Nutzer, bei den von ihnen regelmäßig genutzten Diensten Geld zu sparen.
„Der moderne Verbraucher strebt nach Komfort und vorhersehbarem Nutzen. Das Abonnement ist ein Instrument, das die psychologische Barriere vor Wiederholungskäufen abbaut und es ermöglicht, einmalig in die Kundenbeziehung zu investieren und dem Kunden über Jahre hinweg einen Nutzen zu bieten“, betonte Tyutyun.
Bei der Sense Bank ist man der Ansicht, dass ein solches Modell ein geschlossenes Loyalitäts-Ökosystem bildet: Die Bank generiert Kundenverkehr, die Partner bieten Sonderkonditionen an, und der Nutzer profitiert langfristig innerhalb eines einzigen digitalen Raums.
Der Dienst wurde in der Sense SuperApp umgesetzt. Die Bank bietet drei Paketstufen an: „Small“, „Medium“ und „Full“. Kunden können ihr Dienstleistungsangebot selbst zusammenstellen und nur diejenigen Dienste auswählen, die sie tatsächlich nutzen.
In den Paketen können Transport-, Streaming-, Unterhaltungs- und andere digitale Dienste sowie Lösungen im Bereich Sicherheit kombiniert werden.
Der Hauptvorteil des Modells liegt in den Kosten des Pakets. Nach Angaben der Bank ist ein Gesamtpaket für den Kunden günstiger als der separate Kauf jedes einzelnen Abonnements.
In Zukunft plant die Sense Bank, ihr Partnernetzwerk zu erweitern, die Personalisierung der Angebote zu verstärken und das Modell des Abonnement-Bankings auszuweiten.
Die Bank geht davon aus, dass dieses Format angesichts steigender Kosten für digitale Dienste und des Bestrebens der Nutzer, ihre regelmäßigen Ausgaben besser zu kontrollieren, besonders gefragt sein wird.
Die Sense Bank ist seit Juli 2023 eine staatliche Bank der Ukraine. 100 % ihrer Anteile gehören dem ukrainischen Staat, vertreten durch das Ministerkabinett. Die Bank ist in der Liste der systemrelevanten Banken der NBU aufgeführt. Zuvor firmierte die Bank unter dem Namen Alfa-Bank Ukraine.
Weitere Informationen zu den Abonnementpaketen der Sense Bank.
Abonnement, BANK, digitaler Dienst, FINTECH, Sense Bank, SuperApp
Wie Fixygen berichtet, könnte die massive Verbreitung von Stablecoins nicht nur den Zahlungsverkehrsmarkt verändern, sondern auch die Funktionsweise der Geld- und Kreditpolitik der Zentralbanken, warnte Petra Chudin, Vorstandsmitglied der Schweizerischen Nationalbank (SNB).
Die SNB-Vertreterin legte ihre Position zu neuen Geldformen am 30. September an der KOF-Prognosetagung 2026 in Zürich dar.
Eines der Hauptrisiken hängt mit einer möglichen Abwanderung von Geldern aus traditionellen Bankeinlagen hin zu Stablecoins zusammen.
Sollten Privatpersonen und Unternehmen beginnen, in großem Umfang Geld von Bankkonten in digitale Token umzuschichten, könnten Geschäftsbanken einen Teil ihrer relativ kostengünstigen Finanzierungsquelle verlieren.
Infolgedessen würden die Ressourcen für die Kreditvergabe an die Wirtschaft sinken, und die Banken müssten sich teurere Marktfinanzierungen suchen.
Für die Zentralbanken ist das Problem jedoch noch tiefgreifender. Durch die Änderung des Leitzinses beeinflusst die Zentralbank den Geldwert im Bankensystem. Die Banken passen daraufhin ihre Einlagen- und Kreditzinsen an, was sich auf die Ausgaben der Bevölkerung, die Investitionen der Unternehmen und letztlich auf die Inflation auswirkt.
Je mehr Geld aus dem traditionellen Bankensystem in Stablecoins fließt, desto schwächer könnte dieser Übertragungskanal der Geldpolitik potenziell werden.
Chudin wies zudem auf die grundlegende Frage der Einheit des Geldes hin. Derzeit entspricht unter normalen Umständen ein Schweizer Franken auf einem Bankkonto einem Franken in bar oder Zentralbankgeld.
Ein Stablecoin ist eine Verbindlichkeit eines privaten Emittenten und weist nicht zwangsläufig dieselben Eigenschaften auf wie Zentralbankgeld.
Genau deshalb könnte die massive Verbreitung verschiedener privater digitaler Währungen potenziell zu einem stärker fragmentierten Geldsystem führen. Dabei lehnt die SNB die Technologie des digitalen Geldes an sich nicht ab.
Die Schweiz ist einer der aktivsten europäischen Märkte für die institutionelle Tokenisierung. Die Zentralbank experimentiert bereits mit Abrechnungen in digitalem Zentralbankgeld für Transaktionen mit tokenisierten Vermögenswerten.
Somit stellt sich für die Regulierungsbehörden nicht mehr die Frage, ob neue Geldformen entstehen werden, sondern welche digitale Geldform zur wichtigsten Rechnungseinheit werden wird – Stablecoins privater Unternehmen, tokenisierte Bankeinlagen oder digitales Zentralbankgeld.
Dieser Wettstreit entwickelt sich zu einem der auffälligsten strukturellen Trends des Finanzmarktes im Jahr 2026.
Allein in Großbritannien führten Barclays, HSBC, die Lloyds Banking Group und NatWest im September die ersten Interbank-Transaktionen mit tokenisierten Einlagen durch.
Gleichzeitig entwickeln europäische Banken eigene Stablecoin-Projekte, während globale Finanzkonzerne mit rund um die Uhr verfügbaren Abrechnungen auf der Blockchain experimentieren.
Daher wächst der Markt allmählich über die Grenzen der früheren Gegenüberstellung „Kryptowährung gegen Banken“ hinaus. Banken und Zentralbanken beginnen damit, eine eigene digitale Infrastruktur aufzubauen, die mit den Funktionen konkurriert, die heute von USDT, USDC und anderen Stablecoins erfüllt werden.
Wie Fixygen berichtet, haben US-Banken eine neue Front im Konflikt mit der Kryptoindustrie eröffnet – die Independent Community Bankers of America (ICBA) hat Klage gegen das US-Amt des Währungsaufsichtsbeamten (OCC) eingereicht und ficht damit die Möglichkeit an, Krypto-Unternehmen vereinfachte nationale Banklizenzen zu erteilen.
Die Klage wurde am 2. Oktober beim Bundesbezirksgericht des District of Columbia eingereicht, teilte die ICBA mit. Der Verband vertritt amerikanische Community-Banken, also kleine und mittelgroße Banken, deren Geschäftstätigkeit zu einem großen Teil aus der Kreditvergabe an Privatpersonen und Unternehmen auf lokalen Märkten besteht.
Gegenstand des Rechtsstreits sind die sogenannten „National Trust Bank Charters“. Diese ermöglichen es Unternehmen, auf Bundesebene mit digitalen Vermögenswerten zu arbeiten, deren Verwahrung sicherzustellen und am Zahlungsverkehr teilzunehmen, sehen jedoch kein klassisches Bankgeschäft mit der Entgegennahme von Einlagen und der Vergabe von Krediten vor.
Die ICBA ist der Ansicht, dass die OCC den Krypto-Unternehmen faktisch einen vereinfachten Zugang zum regulierten Bankensystem geschaffen hat.
„Der Kongress hat die nationale Trust-Lizenz nicht als Hintertür ins Bankensystem für Krypto-Unternehmen geschaffen“, erklärte Rebecca Romero Reyni, Präsidentin und Geschäftsführerin der ICBA.
Die Banken verweisen auf einen grundsätzlichen Unterschied in der Regulierung.
Herkömmliche Einlagenbanken müssen Kapital- und Liquiditätsanforderungen erfüllen, unterliegen einer konsolidierten Aufsicht und sind am Einlagensicherungssystem der FDIC beteiligt. Unternehmen mit einer „National Trust Charter“, die keine Einlagen entgegennehmen, fallen unter einen Großteil dieser Anforderungen nicht.
Gleichzeitig könne die Bundeslizenz beim Kunden den Eindruck erwecken, dass die Vermögenswerte eines Krypto-Unternehmens denselben staatlichen Garantien unterliegen wie Einlagen bei einer herkömmlichen Bank, so die ICBA.
Der Verband fordert, die am 2. März 2026 von der OCC verabschiedete endgültige Regelung sowie den damit verbundenen Interpretive Letter Nr. 1176 für rechtswidrig zu erklären.
Darüber hinaus fordert die ICBA, die bedingte Genehmigung einer nationalen Treuhandbanklizenz für Protego Holdings aufzuheben. Das Unternehmen ist auf die Verwahrung, den Handel, die Kreditvergabe und die Emission digitaler Vermögenswerte spezialisiert.
Der Streit reicht weit über den Rahmen einer einzelnen Lizenz hinaus.
Sollte die OCC an ihrem Ansatz festhalten, könnten Krypto-Unternehmen den Status einer Bundesbank erhalten, ohne sich in traditionelle Geschäftsbanken umwandeln zu müssen. Dies könnte die institutionelle Verwahrung von Kryptowährungen, Abrechnungen mit digitalen Vermögenswerten und die Integration der Krypto-Infrastruktur in das US-Finanzsystem vereinfachen.
Gleichzeitig verstärken traditionelle Banken den Druck auch auf den Stablecoin-Markt. Die ICBA spricht sich gegen die Zahlung von Zinsen und Vergütungen an Stablecoin-Inhaber aus, da sie einen Geldabfluss von Bankkonten hin zu digitalen Dollar befürchtet. Nach Ansicht des Verbandes könnte eine Verringerung der Einlagenbasis die Ressourcen kleiner Banken für die Kreditvergabe an Unternehmen und die Landwirtschaft schmälern.
BANK, digitaler Vermögenswert, KRYPTOWÄHRUNG, Regulierung, USA
Wie Experts.news berichtet, beginnen die größten Banken damit, herkömmliches Bankgeld in die Blockchain zu übertragen und schaffen damit einen potenziellen Konkurrenten für die Stablecoins USDT und USDC. In Großbritannien testen Barclays, HSBC UK, die Lloyds Banking Group, Monzo, Nationwide, NatWest und Santander bereits tokenisierte Einlagen, während die US-amerikanische Citi gleichzeitig eine Infrastruktur aufbaut, die es Firmenkunden ermöglicht, über Coinbase mit Stablecoins zu arbeiten.
Tatsächlich zeichnen sich zwei Modelle für das digitale Geld der Zukunft ab. Das erste sieht die Verwendung unabhängiger Stablecoins vor, die von Unternehmen wie Tether und Circle ausgegeben werden. Das zweite überträgt bereits vorhandenes Geld auf Bankkonten in die Blockchain.
Britische Banken haben am 24. September 2026 einen wichtigen Schritt in diese Richtung unternommen. Der Branchenverband UK Finance gab den Abschluss der ersten realen Kundentransaktionen mit tokenisierten Einlagen in Pfund Sterling im Rahmen des Projekts „Great British Tokenised Deposit“ (GBTD) bekannt.
An dem Projekt beteiligen sich Barclays, HSBC UK, die Lloyds Banking Group, Monzo, Nationwide, NatWest und Santander.
Die Banken führten zwei reale Transaktionen zur Refinanzierung von Hypothekarkrediten durch. Die tokenisierten Gelder wurden automatisch gesperrt, bis die Vertragsbedingungen erfüllt waren; anschließend erfolgte die Zahlung ohne zusätzliche manuelle Vorgänge.
Ein weiterer Test bezog sich auf einen Kauf auf einem Verbraucher-Marktplatz. Er demonstrierte die Möglichkeit, tokenisierte Bankguthaben über eine gemeinsame Infrastruktur zwischen Kunden verschiedener Banken zu übertragen.
Der Hauptunterschied dieses Modells zu USDT oder USDC liegt in der rechtlichen Natur des Geldes.
Eine tokenisierte Einlage ist keine eigenständige Kryptowährung. Es handelt sich um eine digitale Darstellung von gewöhnlichem Geld, das der Kunde bereits auf einem Bankkonto hält.
Befinden sich 1.000 GBP auf einem Bankkonto, kann die Bank diesen Betrag theoretisch in der digitalen Infrastruktur als entsprechende Menge tokenisierter Pfund darstellen. Dabei bleibt die Bank gegenüber dem Kunden weiterhin verpflichtet, und die Gelder behalten den rechtlichen Status einer Bankeinlage.
Ein Stablecoin funktioniert anders.
USDT wird von Tether ausgegeben, USDC von Circle. Der Nutzer tauscht faktisch herkömmliches Geld gegen einen digitalen Token ein, dessen Wert der Emittent sich verpflichtet, durch Reservevermögen auf dem Niveau der entsprechenden Fiat-Währung zu halten.
Daher mögen eine tokenisierte Bankeinlage und ein Stablecoin in der Blockchain gleich aussehen, sind aber wirtschaftlich gesehen unterschiedliche Instrumente.
Banken verfügen über einen erheblichen Vorteil: das bestehende System aus Vertrauen, Regulierung und Kundenbeziehungen.
UK Finance weist ausdrücklich darauf hin, dass tokenisierte Einlagen die regulatorischen Garantien herkömmlicher Bankeinlagen beibehalten und gleichzeitig die Eigenschaften von digitalem Geld annehmen sollten – Programmierbarkeit, schnellere Abrechnungen und die Möglichkeit der automatischen Ausführung von Zahlungen nach Erfüllung festgelegter Bedingungen.
Gerade die Programmierbarkeit könnte zu einem der Hauptvorteile dieser Technologie werden.
So könnte beispielsweise beim Kauf einer Immobilie das Geld erst dann automatisch an den Verkäufer überwiesen werden, wenn die Registrierung des Geschäfts abgeschlossen ist. Die Zahlung an einen Lieferanten könnte nach Bestätigung der Warenlieferung erfolgen. Bei Finanztransaktionen können die Übertragung eines Wertpapiers und die Zahlung dafür praktisch gleichzeitig stattfinden.
Dadurch verringert sich die Anzahl der Zwischenschritte und das Risiko, dass eine Partei ihre Verpflichtungen erfüllt, die andere jedoch nicht.
Der nächste Schritt des britischen Projekts wird die Verwendung tokenisierter Einlagen für die Abrechnung digitaler Vermögenswerte sein. Die Teilnehmer des GBTD-Projekts planen, das tokenisierte Geld der Kunden mit digitalen Wertpapieren zu verknüpfen.
Auf diese Weise versuchen die Banken, innerhalb des regulierten Finanzsystems jene Möglichkeiten zu schaffen, die Blockchain und Stablecoins ursprünglich außerhalb dieses Systems geboten haben.
Es ist jedoch noch zu früh, USDT und USDC bereits abzuschreiben.
Die Größe des bereits bestehenden Stablecoin-Marktes ist mit den Experimenten der Banken nicht zu vergleichen. Nach Angaben von CoinGecko vom 3. Oktober beträgt die Marktkapitalisierung allein von USDT etwa 184 Mrd. US-Dollar und die von USDC etwa 74 Mrd. US-Dollar.
Der gesamte Stablecoin-Markt übersteigt bereits 300 Mrd. US-Dollar.
Stablecoins sind besonders stark im internationalen Zahlungsverkehr. Sie funktionieren rund um die Uhr, können zwischen verschiedenen Blockchains und Plattformen übertragen werden und erfordern nicht, dass Absender und Empfänger bei derselben Bank geführt werden.
Genau hier entsteht ein grundlegendes Problem für das traditionelle Bankensystem.
Sollte ein erheblicher Teil der internationalen Zahlungen auf USDT, USDC oder andere Stablecoins verlagert werden, müssten die Banken um Zahlungsströme konkurrieren, die zuvor fast vollständig über die Bankinfrastruktur liefen.
Darüber hinaus könnte eine massive Verlagerung von Geldern aus Bankeinlagen in Stablecoins potenziell die Einlagenbasis der Banken verringern, die für die Kreditvergabe an die Wirtschaft genutzt wird.
Die Bank of England berücksichtigt dieses Risiko ausdrücklich bei der Ausarbeitung neuer Vorschriften für digitales Geld.
Im Juni 2026 veröffentlichte die britische Zentralbank einen Regelungsentwurf für systemrelevante Stablecoins. Die Aufsichtsbehörde schlug ein Modell vor, nach dem mindestens 40 % der Reserven eines systemrelevanten Stablecoins direkt bei der Bank of England hinterlegt werden müssen, während bis zu 60 % in kurzfristigen britischen Staatsanleihen angelegt werden können.
Für die Übergangsphase werden zudem Beschränkungen hinsichtlich des Volumens an Stablecoins in Betracht gezogen, die einzelne Nutzer und Unternehmen halten dürfen.
Die Bank of England schlägt jedoch kein Verbot von Stablecoins vor. Im Gegenteil: Ihre Strategie sieht die Koexistenz mehrerer Arten von digitalem Geld vor.
In Zukunft könnten herkömmliche Bankeinlagen, deren tokenisierte Versionen, regulierte Stablecoins und ein potenzielles digitales Pfund der Zentralbank gleichzeitig genutzt werden.
Daher entwickelt sich ein echter Wettbewerb weniger zwischen Banken und Kryptowährungen als vielmehr zwischen verschiedenen Modellen digitaler Währungen.
Bezeichnend in dieser Hinsicht ist die Strategie von Citi.
Am 28. September gaben Citi und Coinbase eine Ausweitung ihrer Zusammenarbeit bekannt, die faktisch die traditionelle Bankinfrastruktur mit Stablecoins verbindet.
Coinbase hat sich für das „Virtual Account Wallet“ von Citi für den Betrieb der „Coinbase Virtual Accounts“ entschieden. Eingehende traditionelle Gelder können automatisch in Stablecoins umgewandelt werden.
Umgekehrt können Firmenkunden von Citi über die Zahlungsplattform „Spring by Citi“ und die Infrastruktur von „Coinbase Payments“ Zahlungen in Stablecoins entgegennehmen.
Coinbase nimmt die digitale Zahlung entgegen und sorgt für deren Umwandlung, woraufhin Citi als Bank die Abrechnung in traditioneller Währung vornimmt.
Für Firmenkunden ist dies besonders wichtig: Das Unternehmen erhält die Möglichkeit, Stablecoins anzunehmen, ohne selbst eine Infrastruktur für die Verwahrung und Verwaltung von Krypto-Vermögenswerten aufbauen zu müssen.
Nach Angaben von Citi eröffnet diese Lösung seinen Firmenkunden potenziell den Zugang zu über 150 Millionen Stablecoin-Inhabern weltweit.
Auf diese Weise verfolgen große Banken unterschiedliche Strategien.
Die britischen Banken Barclays, HSBC, Lloyds, NatWest und andere schaffen eine tokenisierte Version ihrer eigenen Einlagen.
Citi entwickelt gleichzeitig eine Blockchain-Infrastruktur für Banken und schlägt eine Brücke zwischen traditionellem Geld und bereits existierenden Stablecoins.
Langfristig werden sich diese Modelle möglicherweise nicht gegenseitig verdrängen, sondern den Markt aufteilen.
Tokenisierte Einlagen haben innerhalb des Bankensystems einen natürlichen Vorteil – bei der Auszahlung von Gehältern, bei Unternehmenszahlungen, bei Hypotheken, bei der Kreditvergabe und bei Wertpapiergeschäften.
Stablecoins sind dort stärker, wo rund um die Uhr verfügbare grenzüberschreitende Überweisungen, die Interaktion zwischen verschiedenen Plattformen und die Möglichkeit des freien Transfers von digitalem Geld zwischen Blockchains besonders wichtig sind.
Für Banken wird diese Frage jedoch zu einer strategischen Herausforderung. Wenn sie Einlagen und Zahlungen nicht in eine programmierbare digitale Infrastruktur verlagern, könnte ein erheblicher Teil des neuen Marktes an Tether, Circle, Coinbase und andere Unternehmen der Kryptoindustrie fallen.
Genau deshalb könnte der Wettbewerb zwischen USDT, USDC und tokenisierten Bankeinlagen in den kommenden Jahren zu einem der wichtigsten Entwicklungsschwerpunkte des globalen Finanzsystems werden.
Quellen: UK Finance, Bank of England, Citi, Coinbase, CoinGecko.



