
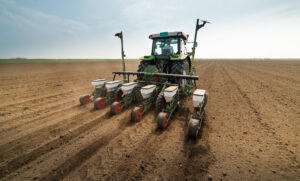
Die Ukraine importierte von Januar bis Juli 2026 Traktoren im Wert von 507,5 Mio. US-Dollar, was einem Anstieg von 2 % gegenüber dem gleichen Zeitraum des Vorjahres entspricht, als das Liefervolumen 497,8 Mio. US-Dollar betrug, wie aus Daten des Staatlichen Zolldienstes hervorgeht.
Dabei ging der Traktorenimport im Juli selbst im Vergleich zum Juli 2025 um 5 % und im Vergleich zum Juni dieses Jahres um 3 % zurück – auf 70,6 Mio. US-Dollar.
Größter Lieferant von Traktoren in die Ukraine war nach den Ergebnissen der ersten sieben Monate Deutschland, auf das 19,4 % der Importe entfielen, was 98,3 Mio. US-Dollar entspricht.
China lieferte ein nahezu gleich großes Volumen – 98 Mio. US-Dollar oder 19,3 % der Gesamtimporte. Die USA belegten mit Lieferungen im Wert von 89,6 Mio. US-Dollar den dritten Platz, was einem Anteil von fast 17,7 % entspricht.
Somit entfielen auf die drei größten Länder rund 56,4 % der gesamten Traktorimporte in die Ukraine im Zeitraum Januar bis Juli.
Im Vergleich zum Vorjahr hat sich die Struktur der Lieferanten verändert. Im Zeitraum Januar bis Juli 2025 waren die USA mit einem Volumen von 94,1 Mio. US-Dollar der größte Lieferant, gefolgt von China mit 87,3 Mio. US-Dollar und Deutschland mit 83,9 Mio. US-Dollar.
Im Jahresverlauf stiegen die Lieferungen aus Deutschland um etwa 17 %, aus China um mehr als 12 %, während die Importe aus den USA um etwa 5 % zurückgingen.
Im Gesamtjahr 2025 importierte die Ukraine Traktoren im Wert von 845,7 Mio. $, was um 7,9 % über dem Wert von 2024 lag. Die wichtigsten Lieferanten waren damals ebenfalls die USA mit 179,7 Mio. $, Deutschland mit 145 Mio. $ und China mit 142,8 Mio. $.
Somit hält das Wachstum der Traktorimporte im Jahr 2026 zwar an, doch hat sich das Tempo deutlich verlangsamt: Nach den Ergebnissen der ersten sieben Monate stieg der Wert nur um 2 %, und im Juli wurde bereits eine negative Jahresdynamik verzeichnet.
Wie Experts.news berichtet, stieg der Aluminiumpreis am letzten Handelstag der Woche nach mehreren Tagen erhöhter Volatilität vor dem Hintergrund von Risiken für Lieferungen aus dem Nahen Osten, Veränderungen bei den chinesischen Exporten und Erwartungen einer möglichen Lockerung der US-Zölle auf kanadisches Metall.
An der Londoner Metallbörse stieg der Aluminiumpreis am 21. August um etwa 1,2 % auf 3.242 Dollar pro Tonne. Andere Marktindikatoren zeigten im Laufe des Tages Werte zwischen 3.230 und 3.250 Dollar pro Tonne an.
Im letzten Monat verteuerte sich das Metall um etwa 1,8 %, und im Vergleich zum Vorjahresniveau ist Aluminium weiterhin um fast 24 % teurer.
Trotz des Anstiegs während der letzten Handelssitzungen ist der Preis deutlich von seinem Höchststand Anfang Juni zurückgegangen. Damals stieg der Preis für dreimonatiges Aluminium an der LME auf 3.787,5 Dollar pro Tonne – den höchsten Stand seit etwa vier Jahren. Bis Mitte August fiel der Preis auf etwa 3.270 Dollar pro Tonne.
Hauptgrund für den Preisanstieg im Juni waren Lieferengpässe aus dem Nahen Osten vor dem Hintergrund des Konflikts mit dem Iran. Vor der Verschärfung der Lage deckten die Staaten am Persischen Golf etwa 10 % der weltweiten Primäraluminiumproduktion ab. Zusätzliche Probleme traten in Betrieben auf, die auf Gaslieferungen angewiesen waren.
Ein Großteil des Defizits wurde jedoch von China ausgeglichen. Im ersten Halbjahr haben sich die chinesischen Exporte von Aluminiumlegierungen fast verdoppelt – auf 238.500 Tonnen –, während die Lieferungen von Halbzeugen um 18 % auf 3,2 Millionen Tonnen stiegen. Gleichzeitig blieb die Binnennachfrage in China relativ schwach, während die Produktion von Primäraluminium auf einem Niveau lag, das nahe an historischen Höchstständen lag.
Chinesische Unternehmen arbeiten derzeit an der Grenze der von Peking festgelegten nationalen Obergrenze für Produktionskapazitäten von 45 Mio. Tonnen pro Jahr, was die Möglichkeiten für eine weitere rasche Ausweitung der Produktion einschränkt.
Ein weiterer Faktor für den Markt waren die Handelsverhandlungen zwischen den USA und Kanada. Laut Reuters nähern sich die Parteien einer Einigung, die möglicherweise die US-Zölle auf kanadisches Aluminium von 50 % auf 25 % senken könnte. Eine solche Entscheidung könnte die Attraktivität von Lieferungen kanadischen Aluminiums in die USA wieder steigern und die nach Europa fließenden Mengen verringern.
Infolgedessen befindet sich der Aluminiummarkt zwischen zwei gegensätzlichen Trends: Die Erholung und das Wachstum der chinesischen Lieferungen dämpfen die Preise, während geopolitische Risiken, Produktionsbeschränkungen und Handelsbarrieren diese deutlich über dem Vorjahresniveau halten.
Zuvor hatte das Analysezentrum Experts Club ein kurzes Video über die weltweite Aluminiumproduktion in den Jahren 1970–2024 veröffentlicht. Der Analyse des Zentrums zufolge produzierte China im Jahr 2024 rund 43 Millionen Tonnen Primäraluminium, was etwa 60 % des weltweiten Volumens entspricht. Es folgten Indien mit rund 4,2 Mio. Tonnen, Russland mit 3,8 Mio. Tonnen, Kanada mit 3,3 Mio. Tonnen und die Vereinigten Arabischen Emirate mit 2,7 Mio. Tonnen.
Sehen Sie sich den kurzen Videoclip des Experts Club zur weltweiten Aluminiumproduktion an – https://youtube.com/shorts/cVVIjdMZL-w?si=dAUR8Purot4TxLsm
Aluminium, CHINA, LME, PRODUKTION, ZÖLLE
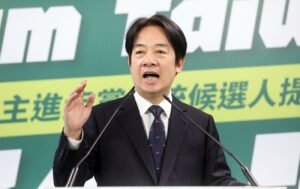
Wie Experts Club berichtet, plant die taiwanesische Regierung, 235,7 Milliarden neue Taiwan-Dollar – umgerechnet etwa 7,4 Milliarden US-Dollar – für einmalige Zahlungen an die Bevölkerung in den Haushalt für das Jahr 2027 aufzunehmen. Jeder Empfänger soll 10.000 Taiwan-Dollar, also etwa 314 Dollar, erhalten, teilte der Regierungschef der Insel, Lai Ching-te, mit.
Lai bezeichnete diese Zahlungen als eine Möglichkeit, die „Dividenden der künstlichen Intelligenz“ mit der Bevölkerung zu teilen. Dabei handelt es sich nicht um Dividenden von Unternehmen oder eine spezielle KI-Steuer, sondern um eine aus dem Haushalt finanzierte Zahlung, die die Regierung mit dem rasanten Wirtschaftsaufschwung in Verbindung bringt, der durch die Nachfrage nach Halbleitern, Rechenausrüstung und anderen Produkten für künstliche Intelligenz angetrieben wird.
Wichtig ist, dass es sich bislang um einen Vorschlag im Entwurf des Staatshaushalts für das Jahr 2027 handelt und nicht um eine vom Parlament endgültig verabschiedete Zahlung. Lai gab dies am 17. August nach der Prüfung des Haushaltsentwurfs durch die Exekutive bekannt. Der Plan sieht eine Ausgabenerhöhung um 235,7 Mrd. NT$ vor, wobei ein ausgeglichener Haushalt beibehalten werden soll und laut dem Regierungschef praktisch keine neuen Nettokredite aufgenommen werden.
Die starken Finanzkennzahlen Taiwans ermöglichen es der Regierung, diesen Schritt zu gehen. Die Einnahmenprognose für den Staatshaushalt 2027 wurde auf NT$3,9266 Billionen angehoben.
Der Hauptgrund für die gestiegenen Haushaltsmöglichkeiten ist der Technologieboom. Nach Angaben der Hauptverwaltung für Haushalt, Rechnungswesen und Statistik Taiwans (DGBAS), die am 14. August 2026 veröffentlicht wurden, stieg das BIP der Insel im ersten Quartal um 15,43 % im Jahresvergleich und im zweiten Quartal um 12,93 %. Im ersten Halbjahr wuchs die Wirtschaft um etwa 14,15 %.
Die Behörde hob ihre Prognose für das BIP-Wachstum Taiwans für das gesamte Jahr 2026 von 9,64 % auf 11,05 % an. Sollte sich die Prognose bewahrheiten, wäre dies die höchste jährliche Wachstumsrate seit 1987, als die Wirtschaft um 12,75 % wuchs. Für das Jahr 2027 erwartet das DGBAS eine Verlangsamung des Wachstums auf 6,04 %.
Die weltweite Nachfrage nach Infrastruktur für künstliche Intelligenz bleibt der wichtigste Motor der Wirtschaft. Das DGBAS geht davon aus, dass die realen Exporte Taiwans an Waren und Dienstleistungen im Jahr 2026 um 21,28 % und die privaten Investitionen in das Anlagevermögen um 11,58 % steigen werden.
Die Produktion im verarbeitenden Gewerbe stieg im zweiten Quartal um 18,27 %, vor allem dank Halbleitern, Computern, Elektronik und optischen Produkten.
Taiwan nimmt eine Schlüsselposition in der globalen Produktionskette für modernste Halbleiter ein. Die hohe Nachfrage nach Ausrüstung für künstliche Intelligenz sowie Investitionen der weltweit größten Technologieunternehmen haben zu einem starken Anstieg der Produktion und der Exporte der taiwanesischen Elektronikindustrie geführt.
Die Regierung rechnet damit, dass die Direktzahlungen es ermöglichen werden, die Auswirkungen des Technologiebooms auf Haushalte und Branchen auszuweiten, die nicht direkt mit der Halbleiter- und KI-Produktion verbunden sind. Die Empfänger können das Geld nach eigenem Ermessen verwenden – für alltägliche Ausgaben, Bildung, die Pflege älterer Angehöriger oder andere Zwecke.
Taiwan verfügt de facto über eine eigene Verwaltung, Streitkräfte und Währung und gestaltet seine Innen- und Wirtschaftspolitik eigenständig, doch sein völkerrechtlicher Status bleibt umstritten.
Die Volksrepublik China erkennt Taiwan nicht als eigenständigen Staat an und betrachtet die Insel als Teil des chinesischen Staatsgebiets. Peking hält am „Ein-China-Prinzip“ fest und verlangt von Staaten, die diplomatische Beziehungen zur VR China aufnehmen, keine offiziellen diplomatischen Beziehungen zu den taiwanesischen Behörden zu unterhalten. Nach Angaben des Außenministeriums der VR China haben 183 Staaten diplomatische Beziehungen zu Peking aufgenommen.
Daher unterhalten die meisten Staaten der Welt keine offiziellen diplomatischen Beziehungen zu Taiwan, obwohl viele über Vertretungen enge inoffizielle wirtschaftliche, handelspolitische, kulturelle und politische Beziehungen zu Taiwan pflegen.
Stand August 2026 unterhält Taiwan offizielle diplomatische Beziehungen lediglich zu 12 Staaten und dem Heiligen Stuhl, darunter: Belize, Guatemala, Haiti, Paraguay, St. Kitts und Nevis, St. Lucia, St. Vincent und die Grenadinen, die Marshallinseln, Palau, Tuvalu, Eswatini und der Heilige Stuhl. Diese Auflistung stammt vom taiwanesischen Außenministerium.
Dabei hindert das Fehlen einer offiziellen diplomatischen Anerkennung Taiwan nicht daran, eine der wichtigsten Technologie-Volkswirtschaften der Welt und ein Schlüsselakteur der globalen Halbleiterindustrie zu bleiben.
CHINA, Halbleiter, künstliche Intelligenz, TAIWAN, WIRTSCHAFT
Chinas Leistungsbilanzüberschuss belief sich im zweiten Quartal 2026 nach vorläufigen Angaben der Staatlichen Devisenkontrollbehörde (SAFE) auf 195,1 Mrd. US-Dollar (1,33 Billionen Yuan).
Dies ist ein Rekordwert für diesen Zeitraum. Im April bis Juni des Vorjahres betrug der Überschuss 128,7 Mrd. US-Dollar.
Der Überschuss im Warenhandel stieg um 27,3 % auf 278,9 Mrd. US-Dollar, während sich das Defizit im Dienstleistungssektor um 11,3 % auf 52,4 Mrd. US-Dollar erhöhte. Das Defizit bei den Primäreinkünften verringerte sich um 20,7 % auf 37,6 Mrd. US-Dollar, während der Überschuss bei den Sekundäreinkünften um 53,7 % auf 6,3 Mrd. US-Dollar stieg.
Im ersten Halbjahr belief sich der Überschuss der Leistungsbilanz der VR China auf 2,62 Billionen Yuan.
Das Gesamtvolumen der chinesischen Direktinvestitionen im Ausland (ODI) stieg im ersten Halbjahr gegenüber dem Vorjahreszeitraum um 3,8 % und belief sich laut Angaben des Handelsministeriums und der Staatlichen Devisenkontrollbehörde auf 596,42 Mrd. Yuan (86,5 Mrd. US-Dollar).
Chinesische Investoren tätigten nichtfinanzielle ODI in Höhe von 453,06 Mrd. Yuan in rund 6.870 Unternehmen in 144 Ländern und Regionen, wie die „China Daily“ unter Berufung auf die Behörden berichtet. Davon entfielen 120,77 Mrd. Yuan auf Investitionen in Länder entlang der „Belt and Road“-Initiative, was einem Rückgang von 11,1 % gegenüber dem Zeitraum Januar bis Juni 2025 entspricht.
Das Volumen der von chinesischen Unternehmen im Ausland ausgeführten Bauaufträge stieg im ersten Halbjahr um 8 % und erreichte 606,26 Mrd. Yuan. In den Teilnehmerländern der „Belt and Road“-Initiative stieg dieser Wert um 11,8 % auf 520,71 Mrd. Yuan.
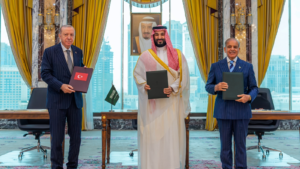
Die Unterzeichnung des „Gemeinsamen Verteidigungsabkommens von Mekka“ durch Saudi-Arabien, die Türkei und Pakistan könnte nach Ansicht der Analysten von Experts Club zu einer der bedeutendsten Veränderungen der Sicherheitsarchitektur des Nahen Ostens und Südasiens in den vergangenen Jahren werden.
Das Abkommen wurde am 7. August 2026 nach fast einjährigen Verhandlungen vom saudischen Kronprinzen Mohammed bin Salman, dem türkischen Präsidenten Recep Tayyip Erdoğan und dem pakistanischen Premierminister Shehbaz Sharif unterzeichnet.
Das zentrale Prinzip des Dokuments entspricht faktisch der grundlegenden Logik der kollektiven Verteidigung der NATO: Ein bewaffneter Angriff auf einen Teilnehmer soll als Angriff auf alle drei betrachtet werden.
Der türkische Außenminister Hakan Fidan verglich diesen Mechanismus am 8. August ausdrücklich mit Artikel 5 des Nordatlantikvertrags. Gleichzeitig betonte er, dass sich das Abkommen weder gegen den Iran noch gegen ein anderes bestimmtes Land richte.
Die politische Geografie der drei Teilnehmer ermöglicht es jedoch, gleich mehrere Richtungen zu erkennen, die die Schaffung des neuen Sicherheitsmechanismus beeinflusst haben könnten.
Der unmittelbarste Faktor für die Bildung des Bündnisses ist der Iran.
Saudi-Arabien und der Iran konkurrieren trotz der unter chinesischer Vermittlung erfolgten Wiederaufnahme ihrer diplomatischen Beziehungen seit Jahrzehnten um Einfluss im Nahen Osten. Nach einer erneuten Verschärfung des regionalen Konflikts im Jahr 2026 wurden die Sicherheit Saudi-Arabiens, der Ölinfrastruktur am Persischen Golf und der Seewege erneut zu einem zentralen Problem für Riad.
Reuters bringt die Unterzeichnung des Abkommens insbesondere mit der wachsenden regionalen Instabilität und den Bedrohungen für die Staaten am Persischen Golf in Verbindung. Gleichzeitig hat der Iran bereits recht kritisch auf die Schaffung des neuen Mechanismus reagiert.
Nach Einschätzung von Experts Club sollte gerade die Eindämmung einer möglichen Ausweitung des regionalen Konflikts um den Iran als erste Funktion des neuen Abkommens betrachtet werden.
Dies bedeutet jedoch nicht die Schaffung einer klassischen „Anti-Iran-NATO“. Pakistan unterhält eigene Beziehungen zu Teheran und hat eine gemeinsame Grenze mit dem Iran, während die Türkei daran interessiert ist, die wirtschaftlichen und politischen Kanäle der Zusammenarbeit mit dem Land aufrechtzuerhalten.
Daher ist es für alle drei Staaten vorteilhafter, das Abkommen als ein universelles System des kollektiven Schutzes zu formulieren, ohne einen Gegner zu benennen.
Die zweite Richtung steht im Zusammenhang mit Israel.
Die zunehmende militärische Eigenständigkeit Israels und die Ausweitung seiner Operationen in der Region sorgen nicht nur im Iran, sondern auch in einer Reihe arabischer und muslimischer Staaten für Besorgnis.
Reuters weist darauf hin, dass die Teilnehmerstaaten des Abkommens sowohl über das Vorgehen des Iran als auch über die Militärpolitik Israels besorgt sind.
Dabei unterscheiden sich die Beziehungen der Bündnisteilnehmer zu Israel erheblich.
Pakistan unterhält offiziell keine diplomatischen Beziehungen zu Israel. Die türkisch-israelischen Beziehungen durchliefen in den vergangenen Jahren wiederholt Phasen einer starken Verschärfung. Saudi-Arabien hingegen erwog lange Zeit die Möglichkeit einer Normalisierung seiner Beziehungen zu Israel, obwohl die regionalen Kriege diesen Prozess erheblich erschwert haben.
Daher geht es weniger um die Vorbereitung eines gegen Israel gerichteten Militärbündnisses als vielmehr um den Versuch, ein eigenes Machtzentrum zu schaffen, das in der Lage ist, die einseitige Dominanz jedes beliebigen regionalen Akteurs einzuschränken.
Die dritte Richtung ist deutlich komplizierter – Indien.
Für Pakistan bleibt Indien der wichtigste langfristige strategische Gegner. Beide Länder verfügen über Atomwaffen, und im Jahr 2025 kam es zu einer weiteren schweren bewaffneten Auseinandersetzung zwischen ihnen. SIPRI weist gesondert darauf hin, dass die indisch-pakistanische Konfrontation weiterhin zu den Faktoren des globalen nuklearen Risikos gehört.
Die Türkei unterhält traditionell enge politische und verteidigungspolitische Beziehungen zu Pakistan, während sich die Meinungsverschiedenheiten zwischen Ankara und Neu-Delhi aufgrund der türkischen Position zu Kaschmir wiederholt verschärft haben.
Es wäre jedoch übertrieben, den neuen dreiseitigen Vertrag als unmittelbar gegen Indien gerichtet zu betrachten.
Saudi-Arabien baut gleichzeitig seine strategische Partnerschaft mit Neu-Delhi aus. Indien ist ein bedeutender Abnehmer saudischen Erdöls, und die Zusammenarbeit beider Staaten umfasst Investitionen, Energie, Sicherheit und Verteidigungskontakte.
Daher dürfte Riad kaum daran interessiert sein, das Abkommen in ein automatisches Instrument Pakistans gegen Indien zu verwandeln. Wahrscheinlicher ist, dass der Vertrag Islamabad zusätzliches politisches Gewicht und potenzielle Unterstützung durch seine Partner verleiht. Die Anwendung des Prinzips der kollektiven Verteidigung im Falle einer neuen indisch-pakistanischen Krise wird jedoch zu einer der wichtigsten Prüfungen für den tatsächlichen Inhalt des Abkommens werden.
Das entscheidende Hauptmerkmal des neuen Dreiecks besteht darin, dass eines seiner Länder eine Atommacht ist.
Pakistan verfügt über Atomwaffen. Nach Schätzungen westlicher Forschungszentren umfasst sein Arsenal etwa 170 Atomsprengköpfe. SIPRI zählt Pakistan zu den neun Staaten der Welt, die über Atomwaffen verfügen, und verweist auf die fortgesetzte Modernisierung seines nuklearen Potenzials.
Aus dem Wortlaut des Abkommens geht jedoch nicht hervor, dass Pakistan Saudi-Arabien oder der Türkei einen sogenannten nuklearen Schutzschirm gewährt. Dies ist von grundlegender Bedeutung.
Allein die Beteiligung einer Atommacht erhöht den politischen Wert des Abschreckungsmechanismus. Automatische Verpflichtungen, das nukleare Potenzial im Interesse der Partner einzusetzen, wurden jedoch nicht öffentlich bekannt gegeben.
In diesem Sinne schafft das Abkommen eher strategische Ungewissheit als ein formelles System der erweiterten nuklearen Abschreckung.
Die Situation ist auch deshalb von zusätzlichem Interesse, weil Indien ebenfalls über Atomwaffen verfügt und Israel nach Einschätzung von SIPRI zu den Atommächten gehört, obwohl es den Besitz eines Atomwaffenarsenals offiziell nicht bestätigt. Der Iran gehört laut SIPRI nicht zu dieser Gruppe.
Ein weiterer Hinweis auf die langfristigen Ambitionen des neuen Formats ist die Möglichkeit seiner Erweiterung.
Fidan teilte mit, dass dem Abkommen künftig weitere Staaten beitreten könnten. Unter den potenziellen Teilnehmern wird in erster Linie Ägypten genannt. Zur Umsetzung des Vertrags ist die Einrichtung eines ständigen Sekretariats in Saudi-Arabien sowie eines Mechanismus für regelmäßige Treffen der Außen- und Verteidigungsminister vorgesehen.
Der pakistanische Verteidigungsminister Khawaja Asif erklärte bereits, dass ein solches Bündnis nicht zu einem „geschlossenen Klub“ werden dürfe, und stellte damit faktisch die Bildung eines umfassenderen Systems der kollektiven Sicherheit muslimischer Staaten in Aussicht.
Sollten Ägypten und andere große Staaten dem Abkommen tatsächlich beitreten, könnte es allmählich nicht mehr nur um einen dreiseitigen Vertrag, sondern um eine neue regionale Sicherheitsarchitektur gehen.
Die Schaffung des neuen Formats bedeutet keinen Bruch der Teilnehmer mit Washington. Saudi-Arabien unterhält weiterhin eine äußerst enge militärische Zusammenarbeit mit den USA, die Türkei ist Mitglied der NATO, und Pakistan blickt auf eine lange Geschichte der Zusammenarbeit sowohl mit den USA als auch mit China zurück.
Der neue Vertrag verdeutlicht jedoch eine andere Tendenz: Die führenden Staaten der Region sind bestrebt, eigene Sicherheitsgarantien zu schaffen, die nicht vollständig von Entscheidungen Washingtons abhängen. Dies wird vor dem Hintergrund gleichzeitig steigender Militärausgaben, der Krise um den Iran, der Bedrohungen für die Energieinfrastruktur am Persischen Golf und der Instabilität der Seerouten besonders deutlich.
Die drei Länder vereinen sehr unterschiedliche Ressourcen.
Saudi-Arabien stellt in erster Linie die finanzielle und wirtschaftliche Komponente bereit. Nach Angaben von SIPRI erreichten seine Militärausgaben im Jahr 2025 rund 83,2 Mrd. US-Dollar, womit das Königreich bei den größten Militärbudgets der Welt den achten Platz belegte. Die Stärke der Streitkräfte und der Nationalgarde wird auf etwa 250.000 Personen geschätzt. Die saudische Armee ist zu einem erheblichen Teil mit importierter Technik ausgerüstet und eng in das System der militärischen Zusammenarbeit mit den USA und anderen westlichen Staaten integriert.
Die Türkei verfügt unter Berücksichtigung der regulären Streitkräfte über die zahlenmäßig größte Armee der drei Teilnehmer – nach Angaben des World Factbook etwa 495.000 Militärangehörige. Ihre Militärausgaben beliefen sich 2025 auf rund 30 Mrd. US-Dollar. Das wichtigste Unterscheidungsmerkmal der Türkei sind ihre umfangreiche eigene Verteidigungsindustrie und die Mitgliedschaft in der NATO, die Ankara bedeutende institutionelle und technologische Ressourcen verschaffen.
Pakistan verfügt innerhalb des neuen Bündnisses über die größten Streitkräfte – etwa 660.000 aktive Militärangehörige. SIPRI schätzte seine Militärausgaben im Jahr 2025 auf rund 11,9 Mrd. US-Dollar. Finanziell liegt Pakistan deutlich hinter Saudi-Arabien und der Türkei, gleicht dies jedoch durch den Umfang seiner Streitkräfte und den Besitz von Atomwaffen aus.
Zusammen verfügen die drei Staaten über etwa 1,4 Millionen aktive Militärangehörige, während ihre Militärausgaben nach den Daten für 2025 mehr als 125 Mrd. US-Dollar betragen. Die rechnerische Addition dieser Kennzahlen macht das Abkommen jedoch noch nicht zu einer einheitlichen militärischen Organisation. Die Seiten verfügen weder über ein gemeinsames Kommando nach dem Vorbild der NATO noch über einheitliche Streitkräfte oder einen öffentlich festgelegten Mechanismus für einen automatischen Kriegseintritt.
Die entscheidende Frage besteht daher nicht in der Menge der Ressourcen der drei Staaten, sondern darin, wie weit sie in einer realen Krise tatsächlich bereit sind, zum Schutz der jeweils anderen zu gehen.
Nach Ansicht des Gründers des Analysezentrums Experts Club, Maksym Urakin: „Die Entstehung des Dreiecks Saudi-Arabien – Türkei – Pakistan zeugt in erster Linie von der Herausbildung eines stärker multipolaren Sicherheitssystems vom östlichen Mittelmeer und dem Persischen Golf bis nach Südasien. Der Iran und Israel sind die offensichtlichsten regionalen Faktoren für seine Entstehung, während Indien aufgrund der Beteiligung Pakistans zu einem wichtigen indirekten Faktor wird.“
Gleichzeitig ermöglicht das offizielle Fehlen eines benannten Gegners den drei Ländern, sowohl die Abschreckung zu stärken als auch die wirtschaftlichen Beziehungen zu Staaten aufrechtzuerhalten, die das Abkommen möglicherweise als gegen sie gerichtet wahrnehmen könnten.



