
Der ukrainische Warenaußenhandel war im Zeitraum Januar bis August 2026 durch einen erheblichen Überschuss der Importe gegenüber den Exporten und eine Konzentration des negativen Handelssaldos auf die Beziehungen zu mehreren der größten Handelspartner gekennzeichnet. Berechnungen auf Grundlage der Tabelle „Außenhandel der Ukraine mit ausgewählten Ländern“ zum Stand vom 31. August zufolge belief sich das Handelsvolumen auf 92,95 Mrd. US-Dollar, die Importe auf 66,25 Mrd. US-Dollar und die Exporte auf 26,70 Mrd. US-Dollar. Der negative Saldo erreichte 39,55 Mrd. US-Dollar, wobei die Importe die Exporte um das 2,48-Fache überstiegen.
Die Exporte deckten lediglich 40,3 % des Wertes der importierten Waren. China war der größte einzelne Handelspartner und Lieferant, Polen der wichtigste Absatzmarkt für ukrainische Produkte, während die Europäische Union insgesamt 59,1 % der ukrainischen Warenexporte auf sich vereinte. Die größten positiven Handelssalden wurden unterdessen im Handel mit Moldau, Spanien und Ägypten erzielt.
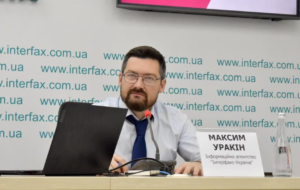
„Auf jeweils hundert Dollar Warenimporte entfielen ungefähr vierzig Dollar Warenexporte. Dieses Verhältnis zeigt die begrenzten Möglichkeiten des Exportsektors, den Bedarf der Wirtschaft an ausländischen Produkten auszugleichen. Ein Teil der Importe unterstützt die Produktion und den Wiederaufbau, weshalb sie unter Berücksichtigung des Verwendungszwecks der Waren bewertet werden müssen. Für eine langfristige Verbesserung der Handelsbilanz ist es notwendig, dass die angeschafften Ausrüstungen dazu beitragen, die Herstellung wettbewerbsfähiger Produkte in der Ukraine zu steigern“, erklärte Maksym Urakin, promovierter Wirtschaftswissenschaftler und Gründer des Informations- und Analysezentrums Experts Club.
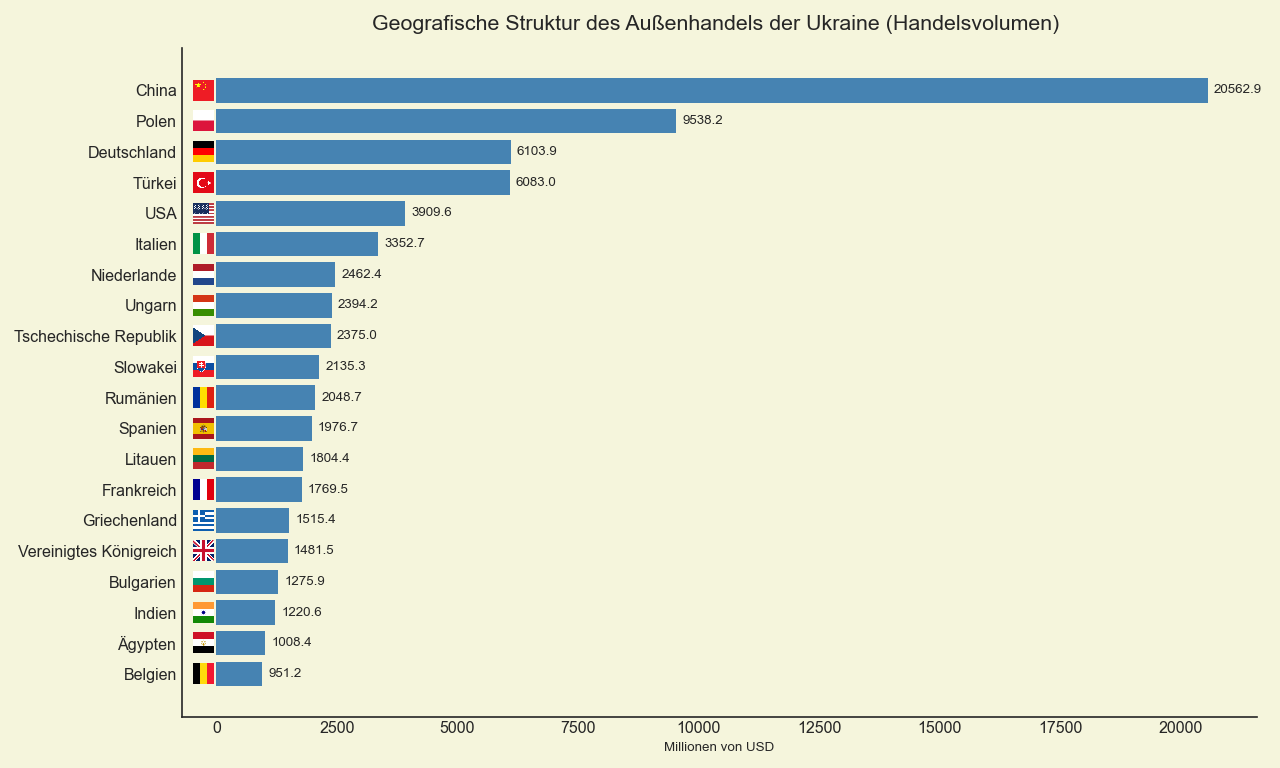
Das größte Handelsvolumen verzeichnete die Ukraine mit China – 20,56 Mrd. US-Dollar beziehungsweise 22,1 % des Gesamtvolumens. An zweiter Stelle lag Polen mit 9,54 Mrd. US-Dollar, an dritter Stelle Deutschland mit 6,10 Mrd. US-Dollar. Ein nahezu gleich hohes Handelsvolumen hatte die Ukraine mit der Türkei – 6,08 Mrd. US-Dollar, wobei der Abstand zu Deutschland lediglich 20,9 Mio. US-Dollar betrug. Die fünf größten Handelspartner wurden durch die USA mit 3,91 Mrd. US-Dollar komplettiert.
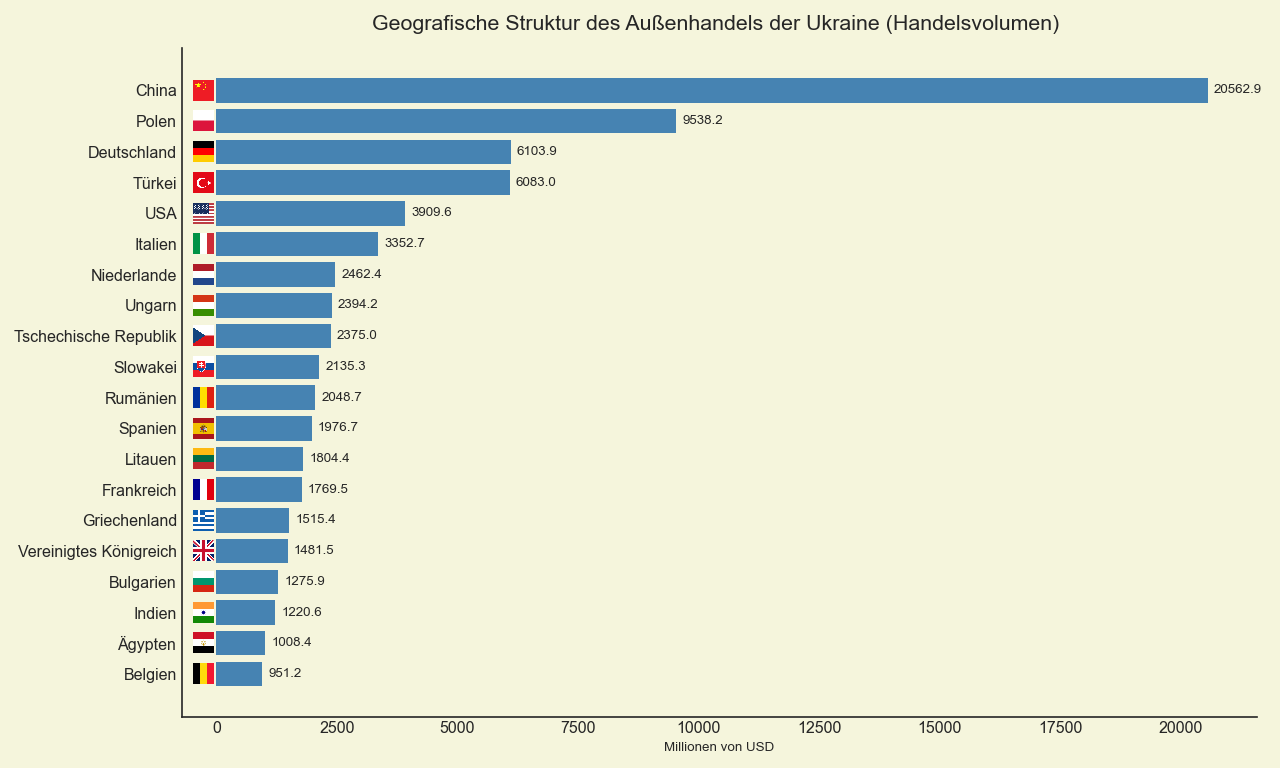
Auf diese fünf Länder entfielen 49,7 % des Handelsvolumens, auf die zehn größten Handelspartner 63,4 %. Somit bestimmten die Handelsergebnisse mit einer vergleichsweise kleinen Gruppe von Staaten in erheblichem Maße die gesamte Außenhandelsbilanz der Ukraine.
Die zehn größten Handelspartner der Ukraine nach Handelsvolumen im Januar–August 2026, in Mrd. US-Dollar
| Land | Importe | Exporte | Saldo | Handelsvolumen |
|---|---|---|---|---|
| China | 19,639 | 0,924 | −18,715 | 20,563 |
| Polen | 6,277 | 3,261 | −3,016 | 9,538 |
| Deutschland | 4,377 | 1,726 | −2,651 | 6,104 |
| Türkei | 3,991 | 2,092 | −1,899 | 6,083 |
| USA | 3,210 | 0,700 | −2,510 | 3,910 |
| Italien | 1,834 | 1,519 | −0,315 | 3,353 |
| Niederlande | 1,151 | 1,311 | +0,160 | 2,462 |
| Ungarn | 1,549 | 0,846 | −0,703 | 2,394 |
| Tschechien | 1,670 | 0,705 | −0,965 | 2,375 |
| Slowakei | 1,343 | 0,792 | −0,551 | 2,135 |
Quelle: Staatlicher Zolldienst der Ukraine
Zu den nächstgrößeren Handelspartnern gehörten Rumänien mit einem Handelsvolumen von 2,05 Mrd. US-Dollar, Spanien mit 1,98 Mrd. US-Dollar, Litauen mit 1,80 Mrd. US-Dollar, Frankreich mit 1,77 Mrd. US-Dollar und Griechenland mit 1,52 Mrd. US-Dollar. Das gesamte Handelsvolumen mit den 27 EU-Mitgliedstaaten belief sich auf 43,60 Mrd. US-Dollar beziehungsweise 46,9 % des Gesamtwertes. Die ukrainischen Exporte in die EU betrugen 15,78 Mrd. US-Dollar, die Importe 27,81 Mrd. US-Dollar und das Defizit 12,03 Mrd. US-Dollar.
Der hohe Anteil der EU an den Exporten bedeutet, dass der Zugang zum europäischen Markt für ukrainische Hersteller von entscheidender Bedeutung ist. Gleichzeitig bilden die umfangreichen Einkäufe in den Mitgliedstaaten der Union eine eigenständige Quelle des Handelsdefizits. Innerhalb dieses Handelsbereichs ist die Situation uneinheitlich: Die größten Differenzen entfallen auf Polen und Deutschland, während die Ukraine gegenüber Spanien und den Niederlanden einen positiven Handelssaldo aufweist.
China lieferte Waren im Wert von 19,64 Mrd. US-Dollar beziehungsweise 29,6 % der gesamten Wareneinfuhren. Die Lieferungen aus Polen beliefen sich auf 6,28 Mrd. US-Dollar beziehungsweise 9,5 %, die aus Deutschland auf 4,38 Mrd. US-Dollar beziehungsweise 6,6 %. Zusammen machten diese drei Länder 45,7 % der ukrainischen Warenimporte aus.
Zu den fünf größten Lieferanten gehörten außerdem die Türkei mit 3,99 Mrd. US-Dollar und die USA mit 3,21 Mrd. US-Dollar. Der gemeinsame Anteil der fünf größten Lieferanten erreichte 56,6 %, derjenige der zehn größten Lieferanten 68,3 %. Zu den weiteren wichtigen Importquellen gehörten Italien mit 1,83 Mrd. US-Dollar, Tschechien mit 1,67 Mrd. US-Dollar, Ungarn mit 1,55 Mrd. US-Dollar sowie die Slowakei und Litauen mit jeweils rund 1,34 Mrd. US-Dollar.
Die allgemeine Warenstruktur für denselben Zeitraum wird vom Staatlichen Zolldienst dargestellt. Im Januar–August 2026 importierte die Ukraine Maschinen, Ausrüstungen und Fahrzeuge im Wert von mehr als 29,9 Mrd. US-Dollar, Brennstoff- und Energieerzeugnisse für mehr als 9,5 Mrd. US-Dollar sowie Produkte der chemischen Industrie für mehr als 9 Mrd. US-Dollar. Auf diese Kategorien entfielen mehr als 73 % der Importe; der Anteil von Maschinen, Ausrüstungen und Fahrzeugen betrug rund 45 %.
Dieses Verhältnis weist auf die große Bedeutung von Industrie- und Energieerzeugnissen bei den Importen hin. Allerdings umfasst die weit gefasste Kategorie der Maschinen und Fahrzeuge Waren mit unterschiedlichen Verwendungszwecken. Ihr Gesamtwert darf nicht vollständig als Investition in die Produktion interpretiert werden: Dafür müssten Betriebsausrüstungen, Komponenten, Fahrzeuge und Endverbrauchsgüter gesondert analysiert werden.
„Die Konzentration von fast einem Drittel der Importe auf einen einzigen Lieferanten macht ukrainische Unternehmen empfindlich gegenüber den Lieferbedingungen aus China. Störungen in der Logistik oder Preisänderungen bei Komponenten können zahlreiche Unternehmen gleichzeitig beeinträchtigen. Gleichzeitig kann eine Verringerung der Einkäufe ohne verfügbare Alternativen die ukrainische Produktion selbst einschränken. Die praktische Aufgabe besteht darin, den Kreis der Lieferanten zu erweitern und die heimische Herstellung jener Waren zu entwickeln, für die in der Ukraine wirtschaftliche und technologische Voraussetzungen bestehen“, kommentierte Urakin.
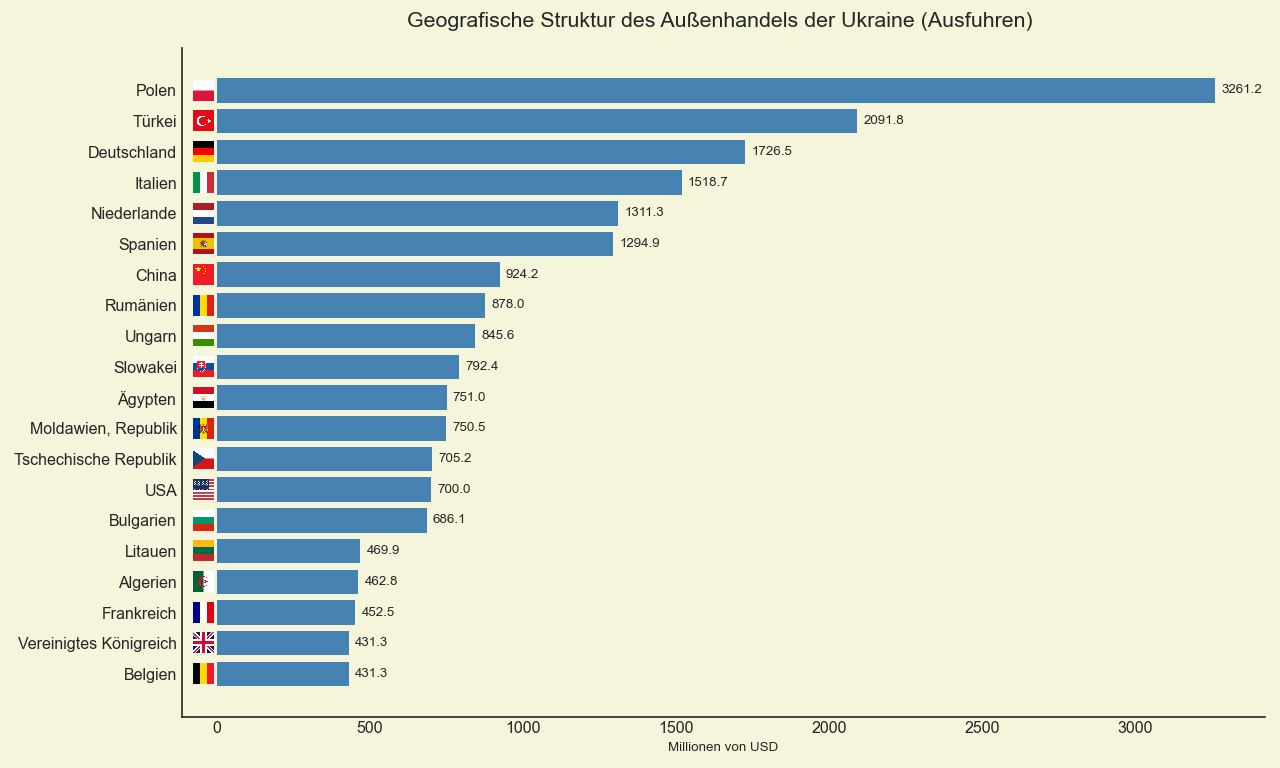
Polen blieb der größte Absatzmarkt, in den Waren im Wert von 3,26 Mrd. US-Dollar beziehungsweise 12,2 % der gesamten ukrainischen Exporte geliefert wurden. Den zweiten Platz belegte die Türkei mit 2,09 Mrd. US-Dollar und einem Anteil von 7,8 %, den dritten Deutschland mit 1,73 Mrd. US-Dollar und 6,5 %. Es folgten Italien mit 1,52 Mrd. US-Dollar, die Niederlande mit 1,31 Mrd. US-Dollar und Spanien mit 1,29 Mrd. US-Dollar.
Die Exporte nach China beliefen sich auf 924,2 Mio. US-Dollar, nach Rumänien auf 878,0 Mio. US-Dollar, nach Ungarn auf 845,6 Mio. US-Dollar und in die Slowakei auf 792,4 Mio. US-Dollar. Ägypten und Moldau kauften ukrainische Waren im Wert von 751,0 Mio. beziehungsweise 750,5 Mio. US-Dollar. Die Lieferungen nach Tschechien betrugen 705,2 Mio. US-Dollar, in die USA 700,0 Mio. US-Dollar.
Die Exporte waren nach einzelnen Ländern weniger stark konzentriert als die Importe: Auf die drei größten Absatzmärkte entfielen 26,5 % der Lieferungen, auf die fünf größten 37,1 % und auf die zehn größten 54,8 %. Gleichzeitig bedeutet die dominierende Stellung der EU als gemeinsamer Markt, dass die Vielfalt der Zielländer die Abhängigkeit von den gemeinsamen wirtschaftlichen und regulatorischen Rahmenbedingungen nur teilweise verringert.
Nach Angaben des Staatlichen Zolldienstes überstiegen die Lebensmittelexporte in den acht Monaten 15,4 Mrd. US-Dollar, die Ausfuhren von Metallen und daraus hergestellten Erzeugnissen näherten sich 2,7 Mrd. US-Dollar und die Exporte von Maschinen, Ausrüstungen und Fahrzeugen 2,4 Mrd. US-Dollar. Die geschätzten Anteile dieser Warengruppen an den gesamten Exporten betrugen 58 %, 10 % beziehungsweise 9 %. Lebensmittel blieben die wichtigste Quelle der Einnahmen aus Warenexporten.
„Die geografische Verteilung der Exporte ermöglicht es der Ukraine, auf unterschiedlichen Märkten tätig zu sein, doch die Warenstruktur bleibt in erheblichem Maße von Lebensmitteln abhängig. Für solche Lieferungen sind die Erntemengen, die Weltmarktpreise und die Transportkosten von wesentlicher Bedeutung. Der Ausbau der Verarbeitung kann die Einnahmen je Einheit Rohmaterial erhöhen, erfordert allerdings Investitionen und eine stabile Energieversorgung. Parallel dazu müssen die Industrieexporte ausgeweitet werden, damit die Ergebnisse einiger landwirtschaftlicher Warengruppen das Gesamtbild weniger stark bestimmen“, erklärte Maksym Urakin.
Das größte bilaterale Defizit entstand im Handel mit China und belief sich auf 18,71 Mrd. US-Dollar. Seine Höhe entsprach 47,3 % des Netto-Warenhandelsdefizits der Ukraine. Die Exporte nach China deckten lediglich 4,7 % der Importe aus diesem Land, während chinesische Waren 95,5 % des bilateralen Handelsvolumens ausmachten.
Das zweitgrößte Defizit wurde im Handel mit Polen verzeichnet und betrug 3,02 Mrd. US-Dollar. Es folgten Deutschland mit 2,65 Mrd. US-Dollar, die USA mit 2,51 Mrd. US-Dollar und die Türkei mit 1,90 Mrd. US-Dollar. Insgesamt belief sich der negative Handelssaldo mit diesen fünf Staaten auf 28,79 Mrd. US-Dollar.
Deutliche Defizite wurden auch im Handel mit Griechenland mit 1,07 Mrd. US-Dollar, Tschechien mit 964,7 Mio. US-Dollar, Litauen mit 864,6 Mio. US-Dollar, Frankreich mit 864,5 Mio. US-Dollar und Taiwan mit 844,5 Mio. US-Dollar registriert. Das Ungleichgewicht ging somit weit über die Handelsbeziehungen mit dem größten einzelnen Lieferanten hinaus.
Die Summe der negativen Handelssalden aller defizitären Handelsbeziehungen erreichte 43,90 Mrd. US-Dollar. Die positiven Salden anderer Positionen der Tabelle in Höhe von 4,35 Mrd. US-Dollar reduzierten diesen Betrag auf ein Gesamtdefizit von 39,55 Mrd. US-Dollar. Dementsprechend entfielen 42,6 % der Summe der bilateralen Defizite auf China und 65,6 % auf die fünf größten defizitären Handelsbeziehungen. Dies bildet ihre Konzentration genauer ab als ein Vergleich ausschließlich mit dem Nettoergebnis nach Berücksichtigung der Überschüsse.
„Das Defizit mit China übersteigt das negative Handelssaldo mit allen EU-Ländern zusammen. Dies zeigt, wie ungleichmäßig die Importabhängigkeit der Ukraine verteilt ist. Gleichzeitig entscheidet ein bilaterales Defizit für sich genommen nicht darüber, ob der Handel mit einem bestimmten Land wirtschaftlich vorteilhaft ist. Es muss bewertet werden, wie importierte Waren im Inland verwendet werden und welchen Beitrag sie zur Beschäftigung, zur Produktion und zu künftigen Exporten leisten“, betonte Urakin.
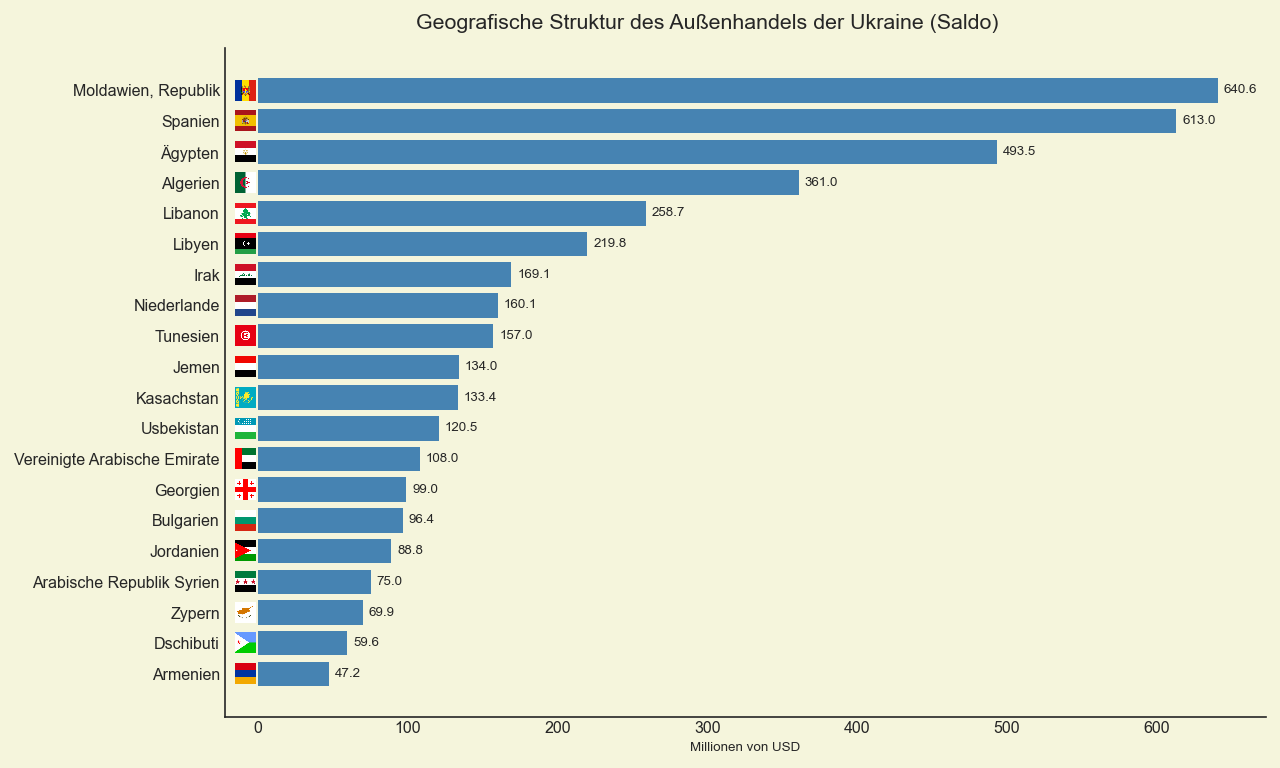
Den größten positiven Handelssaldo erzielte die Ukraine im Handel mit Moldau – 640,6 Mio. US-Dollar. Bei Exporten von 750,5 Mio. US-Dollar beliefen sich die Importe aus diesem Land auf 109,9 Mio. US-Dollar, sodass die ukrainischen Lieferungen die Einfuhren um fast das 6,8-Fache überstiegen. Den zweiten Platz beim Handelsüberschuss belegte Spanien mit 613,0 Mio. US-Dollar: Die Exporte dorthin erreichten 1,29 Mrd. US-Dollar, die Importe 681,8 Mio. US-Dollar.
Der drittgrößte Überschuss wurde mit Ägypten erzielt – 493,5 Mio. US-Dollar. Es folgten Algerien mit 361,0 Mio. US-Dollar, der Libanon mit 258,7 Mio. US-Dollar und Libyen mit 219,8 Mio. US-Dollar. Der positive Saldo mit dem Irak belief sich auf 169,1 Mio. US-Dollar, mit den Niederlanden auf 160,1 Mio. US-Dollar, mit Tunesien auf 157,0 Mio. US-Dollar und mit dem Jemen auf 134,0 Mio. US-Dollar.
Die fünf größten Überschüsse – mit Moldau, Spanien, Ägypten, Algerien und dem Libanon – erreichten insgesamt 2,37 Mrd. US-Dollar beziehungsweise 54,4 % aller positiven Handelssalden. Insgesamt glichen die Handelsbeziehungen mit Überschüssen jedoch nur 9,9 % der Summe der bilateralen Defizite aus. Selbst erfolgreiche Exportmärkte erzielten bislang keine ausreichend hohen Einnahmen, um die Einkäufe bei den größten Lieferanten auszugleichen.
„Moldau, Spanien und Ägypten zeigen, dass die Ukraine über Märkte verfügt, auf denen ihre eigenen Lieferungen die Importe deutlich übersteigen. Sie sollten als Grundlage für eine Erweiterung des Sortiments und eine Stärkung langfristiger Beziehungen zu den Abnehmern betrachtet werden. Allerdings bedeutet ein hoher Überschuss in einer einzelnen Handelsbeziehung noch nicht, dass er ohne Nachfragebeschränkungen rasch gesteigert werden kann. Um die gesamte Handelsbilanz spürbar zu beeinflussen, müssen die Exporte auf vielen Märkten gleichzeitig wachsen“, ist Maksym Urakin überzeugt.
Eine detaillierte Aufschlüsselung nach Waren ermöglicht es, die Unterschiede zwischen den einzelnen Handelsbeziehungen besser zu erklären. Im Folgenden werden die Kennzahlen für Januar–August 2026 durch Referenzdaten für 2025 sowie für andere ausdrücklich genannte Zeiträume ergänzt. Historische Anteile beschreiben jeweils den betreffenden Zeitraum und werden nicht automatisch auf die ersten acht Monate des Jahres 2026 übertragen.
Nach Berechnungen des GMK Center auf Grundlage der Daten des Staatlichen Zolldienstes lieferte die Ukraine im Januar–August 2026 insgesamt 7 Mio. Tonnen Eisenerz nach China – 38 % weniger als ein Jahr zuvor. Dies entsprach rund 44 % der gesamten ukrainischen Eisenerzausfuhren nach physischer Menge in diesem Zeitraum, die sich auf 15,8 Mio. Tonnen beliefen. Der chinesische Markt blieb somit für die Bergbauindustrie außerordentlich wichtig, obwohl die gesamten ukrainischen Exporte nach China deutlich geringer waren als die Importe.
Das Nationale Institut für Strategische Studien stellte seinerseits in seiner Bilanz für 2025 fest, dass Maschinen, Ausrüstungen und Fahrzeuge 69,8 % der ukrainischen Importe aus China ausmachten. Der Vergleich dieser Daten aus unterschiedlichen Zeiträumen verdeutlicht die verschiedenen Warenprofile des bilateralen Handels: Der großen Bedeutung industriell hergestellter Erzeugnisse bei den chinesischen Lieferungen steht die Bedeutung von Rohstoffen bei den ukrainischen Exporten gegenüber. Die genaue Struktur dieses Handels in den ersten acht Monaten des Jahres 2026 lässt sich nur anhand einer vollständigen Aufschlüsselung der Warenpositionen bestimmen.
Im Zeitraum Januar–August 2026 wurden 2,1 Mio. Tonnen ukrainisches Eisenerz nach Polen geliefert. Zum Vergleich: Die Slowakei erhielt im selben Zeitraum 2,9 Mio. Tonnen. Diese Kennzahlen veranschaulichen die Bedeutung beider Märkte für den Absatz von Erzeugnissen der ukrainischen Bergbauindustrie.
Ein umfassenderes Bild der polnischen Warenstruktur findet sich in der Antwort des polnischen Ministeriums für Entwicklung und Technologie auf die parlamentarische Anfrage Nr. 17426, die in der Datenbank Politoskop wiedergegeben wurde. Den dort angeführten GUS-Daten für 2025 zufolge gehörten zu den bedeutenden Lieferungen aus der Ukraine nach Polen Sojaöl im Wert von 399,7 Mio. Euro, Eisenerze und Konzentrate im Wert von 342,3 Mio. Euro sowie Walzprodukte aus Eisenmetallen im Wert von 315,5 Mio. Euro. In der Gegenrichtung entfielen erhebliche Mengen auf Mineralölprodukte im Wert von 1,76 Mrd. Euro, unbemannte Luftfahrzeuge im Wert von 759,6 Mio. Euro und Personenkraftwagen im Wert von 555,8 Mio. Euro. Diese Zahlen stammen aus der polnischen Statistik für das gesamte Jahr 2025 und dienen daher als gesonderte Beschreibung der Warenstruktur.
Nach vorläufigen Daten der amtlichen deutschen Agrarstatistik für 2025 machten Industriegüter rund 94 % der deutschen Lieferungen in die Ukraine aus. Gleichzeitig importierte Deutschland aus der Ukraine Agrar- und Lebensmittelprodukte im Wert von etwa 1,3 Mrd. Euro sowie Waren des Industriesektors im Wert von 1,8 Mrd. Euro. Unter den Agrarlieferungen stachen Ölsaaten, insbesondere Raps, sowie Pflanzenöle im Wert von 172 Mio. Euro und verarbeitete Fruchterzeugnisse und Obstkonserven im Wert von 101 Mio. Euro hervor. Diese Struktur zeigt, dass die ukrainischen Exporte nach Deutschland auch eine bedeutende industrielle Komponente umfassen.
Nach einer Analyse des Nationalen Instituts für Strategische Studien war Mais im Jahr 2025 eine wichtige Position der ukrainischen Exporte in die Türkei, mit Lieferungen im Wert von rund 1,2 Mrd. US-Dollar. Bei den Importen aus der Türkei entfielen 639 Mio. US-Dollar auf Mineralölprodukte und 2,1 Mrd. US-Dollar auf die zusammengefasste Kategorie „sonstige Waren“. Ohne zusätzliche Aufschlüsselung wäre es nicht korrekt, Letztere einem bestimmten Industriezweig zuzuordnen. Die Daten für Januar–August 2026 bestätigen zudem einen metallurgischen Handelsbereich: Nach Berechnungen des GMK Center wurden 83.200 Tonnen ukrainisches Roheisen in die Türkei exportiert.
Im Januar–August 2026 kauften die USA 900.600 Tonnen ukrainisches Roheisen, während sich die gesamten Exporte dieses Erzeugnisses auf rund 1,03 Mio. Tonnen beliefen. Damit entfielen ungefähr 87 % des physischen Liefervolumens auf den amerikanischen Markt. Italien erhielt im selben Zeitraum 26.500 Tonnen. Die Konzentration des Absatzes einer einzelnen Ware auf einen Markt kann deutlich höher sein als die geografische Konzentration der gesamten ukrainischen Exporte.
Daten des Ausschusses der Werchowna Rada für Agrar- und Bodenpolitik unter Berufung auf den Staatlichen Zolldienst verdeutlichen die Bedeutung der Märkte Spaniens, Italiens und Indiens für die Pflanzenölindustrie. Im ersten Halbjahr 2025 kaufte Spanien ukrainisches Sonnenblumenöl im Wert von 356,9 Mio. US-Dollar, Italien im Wert von 337,5 Mio. US-Dollar und Indien im Wert von 326,1 Mio. US-Dollar. Ihre Anteile am Exportwert dieses Produkts betrugen 12,88 %, 12,18 % beziehungsweise 11,77 %. Dies ist ein Beispiel für die Spezialisierung einzelner Märkte beim Absatz verarbeiteter ukrainischer Agrarprodukte und keine Bewertung ihrer Anteile für Januar–August 2026.
Die geografischen und warenbezogenen Daten weisen auf eine Kombination aus hoher Nachfrage nach importierten Industrieprodukten und einem Export hin, bei dem Lebensmittel dominieren, während Erz und metallurgische Erzeugnisse in einzelnen Handelsbeziehungen eine bedeutende Rolle spielen. Bei dieser Struktur hängen die Möglichkeiten zur Verbesserung der Handelsbilanz von den Produktionskapazitäten, der Energieversorgung, zugänglichen Logistiklösungen und den Bedingungen für den Zugang zu ausländischen Märkten ab.
Gleichzeitig ist das Defizit im Warenhandel weder mit einem Defizit der gesamten Zahlungsbilanz gleichzusetzen, noch bedeutet es automatisch einen Rückgang der Devisenreserven in gleicher Höhe. Auch der Dienstleistungshandel, Einkommen, Transfers und Finanztransaktionen beeinflussen die Außenfinanzierung. Der Betrag von 39,55 Mrd. US-Dollar beschreibt daher ausschließlich die Differenz zwischen Warenexporten und Warenimporten im Rahmen der angeführten Statistik.
„Eine Verbesserung der Handelsbilanz erfordert eine Erweiterung der Fähigkeiten ukrainischer Unternehmen, Waren herzustellen und im Ausland zu verkaufen. Der Erwerb von Ausrüstungen kann dazu beitragen, wenn er von Investitionen in die Produktion, einem gesicherten Zugang zu Energie und klaren betrieblichen Rahmenbedingungen begleitet wird. Für Exporteure sind stabile Transportmöglichkeiten und die Fähigkeit, Verträge ohne erzwungene Unterbrechungen zu erfüllen, ebenso wichtig. Gerade das Wachstum einer wettbewerbsfähigen heimischen Produktion kann die Lücke zwischen Importen und Exporten schrittweise verkleinern“, fasste Maksym Urakin zusammen.
AUßENHANDEL, EXPERTS CLUB, EXPORTE, HANDELSDEFIZIT, IMPORTE, UKRAINE, WIRTSCHAFT



