
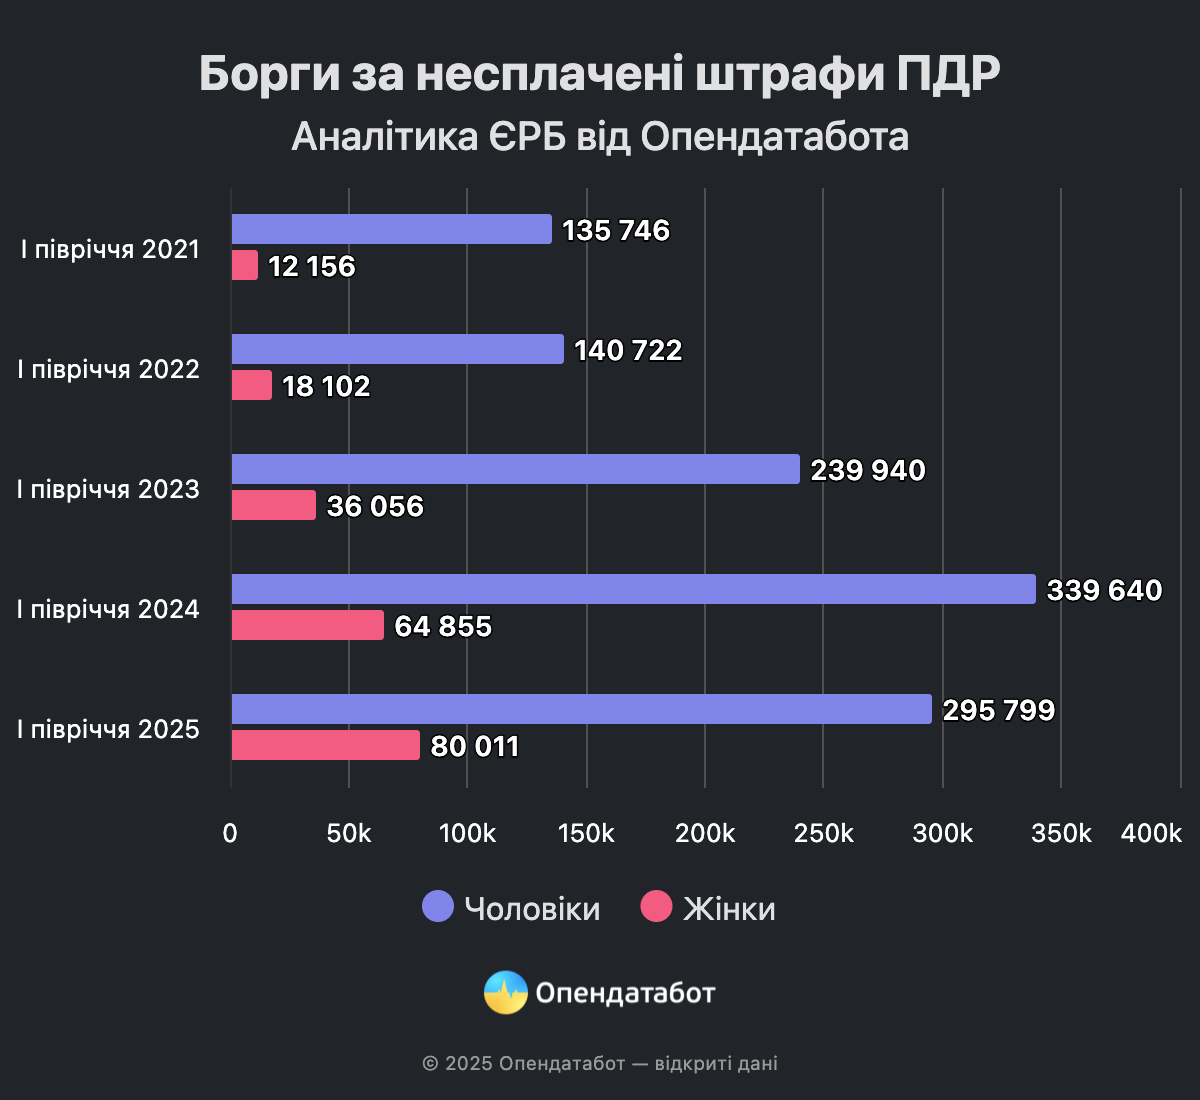
En el primer semestre de 2025, el Registro Unificado de Deudores registró 375.810 casos de impago de multas de tráfico. Aunque la cifra es ligeramente inferior a la del año pasado, sigue siendo significativamente superior al nivel anterior a la guerra. La capital ocupa el primer lugar en número de procedimientos, y cada vez hay más mujeres entre los deudores. En 2025, representarán el 21% de todos los casos, frente al 8% en vísperas de la crisis total.
375.810 deudas por impago de multas de tráfico: este es el número de casos inscritos en el Registro Unificado de Deudores en el primer semestre de 2025. Es menos que el año pasado, pero un tercio más que en 2023. En comparación con el período anterior al estallido de la guerra total, el número de deudas e infracciones ha aumentado de forma más significativa, hasta 2,5 veces.
Desde el inicio de la guerra total, no sólo ha aumentado el número de multas impagadas, sino que también ha cambiado la distribución por sexos de los conductores, tanto en número como en porcentaje. La proporción de mujeres que deben puntualmente una multa por infracción de tráfico crece año tras año. Mientras que en el primer semestre de 2021 las mujeres solo representaban el 8% de los procedimientos, este año ya son el 21%.
Los hombres de entre 25 y 45 años son los más propensos a infringir y no pagar multas en Ucrania, ya que representan el 41% de todos los procedimientos.
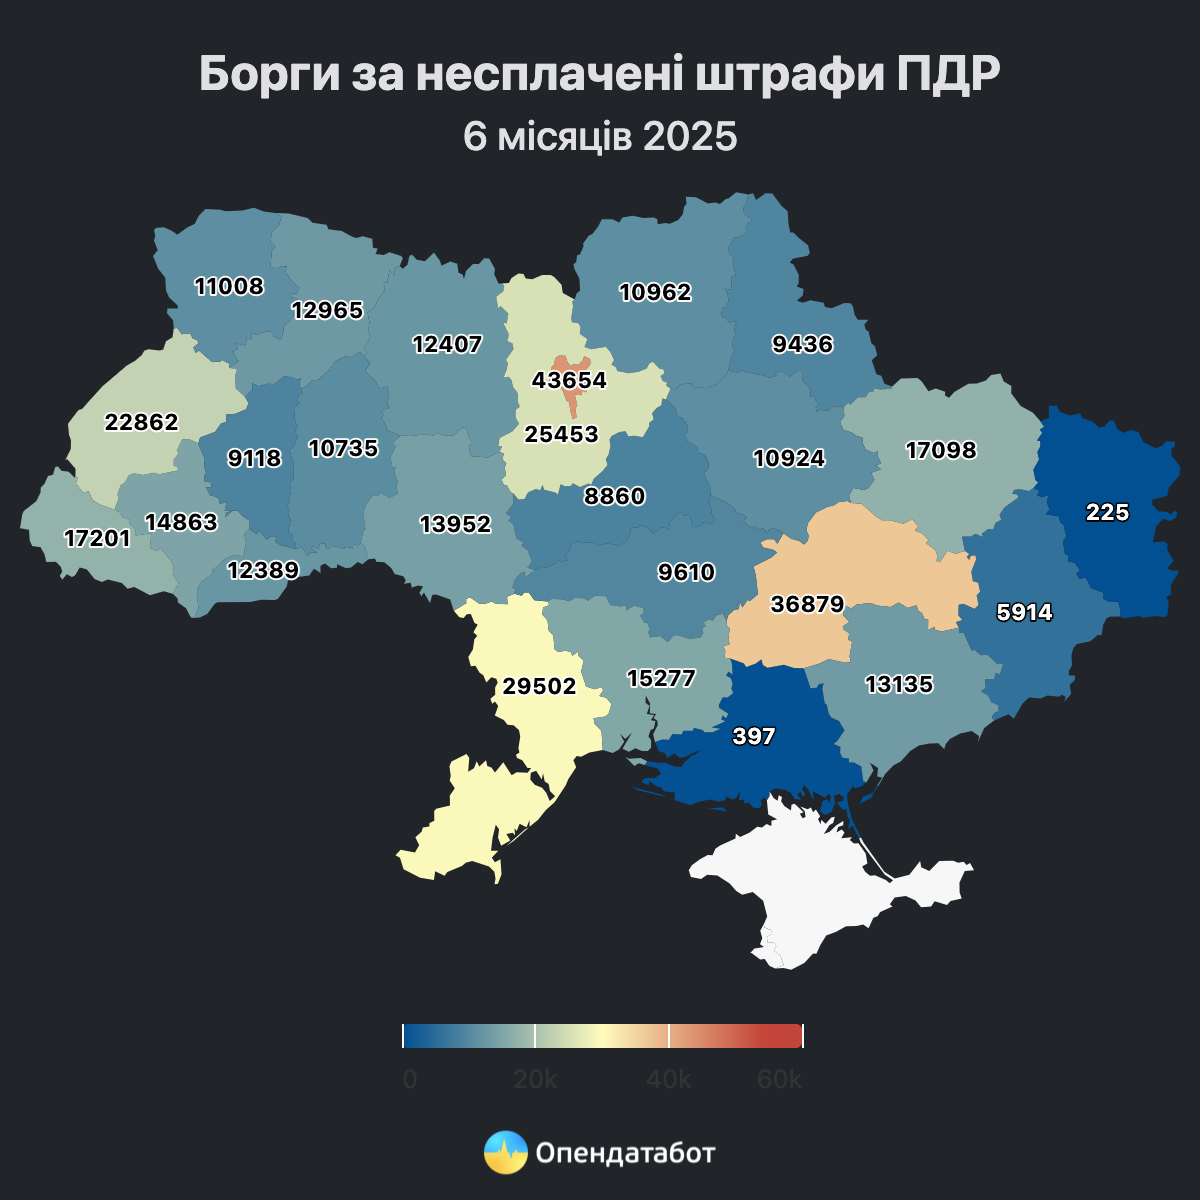
Entre las regiones, la capital es líder en infracciones de tráfico: un 12% o 43.654 procedimientos. Le sigue la región de Dnipro – 36.879 o el 10% y la región de Odesa – 29.502 o el 8%.
En total, el Registro Unificado de Deudores contiene 1,8 millones de deudas impagadas por infracciones de tráfico. La gran mayoría – 1,7 millones – son hombres.
Cabe señalar que el URB es un registro no estático, en el que algunas deudas se cierran, mientras que otras nuevas pueden aparecer en su lugar. Por lo tanto, estas cifras reflejan la situación a principios de julio de 2025.
Para evitar ser incluido en el Registro de Deudores y el riesgo de bloqueo de la tarjeta, compruebe y pague las multas de tráfico en Opendatabot a tiempo – o suscríbase al seguimiento gratuito y obtenga la información tan pronto como aparezca en los registros. Si la multa no se paga en 15 días, su importe se multiplica por 2.
Hagamos un seguimiento de los precios a finales de junio de 2025 de los principales cereales y oleaginosas exportados desde Ucrania, así como de las fluctuaciones de sus precios en el mercado mundial.
El precio del trigo (Francia, FOB) era de 235 USD/t, según los operadores del mercado a 25.06.2025. Es decir, 1 USD menos que la semana pasada, 6 USD más que el mes anterior y 3 USD más que el año anterior. El precio del trigo (Ucrania, 2ª clase, CPT) para las regiones centrales (26.06) era de 192 USD/t. Esta cifra no varió durante la semana, disminuyó 15 USD al mes y aumentó 45 USD al año. En los puertos, el importe fue de 206 USD/t, con un descenso de 3 USD semanales y 18 USD mensuales, pero un aumento de 19 USD anuales.
Según el Consejo Internacional de Cereales, el precio del maíz (US, FOB) a 25.06 es de 192 USD/t., lo que supone un descenso de 8 USD por semana y de 15 USD por mes. Ha bajado 8 USD a la semana y 16 USD al mes, pero ha subido 3 USD al año. El precio del maíz (Ucrania, CPT) a 26.06 para las regiones centrales era de 204 USD/t. Se mantuvo sin cambios durante la semana. No ha variado en la semana, pero ha bajado 4 USD en el mes y ha subido 73 USD en el año. Para los puertos – 216 USD/t (también sin cambios respecto a la semana anterior, menos 16 USD respecto al mes anterior y más 3 USD respecto a 2024).
«Prestemos atención a la previsión de la producción mundial de maíz en 2025/26 MY. Se redujo en 1 mln de toneladas a 1276 mln de toneladas, mientras que fue de 1225 mln de toneladas en la temporada actual. Sin embargo, la previsión de consumo mundial se elevó en 1 millón de toneladas hasta 1269 millones de toneladas. Por consiguiente, la estimación de las existencias finales de maíz se redujo en 2 millones de toneladas (hasta 282 millones de toneladas). Superará la cifra de la temporada actual en 7 millones de toneladas«, declaró Alexander Korenitsyn, analista del mercado de cereales.
En cuanto al precio de la cebada (Francia, FOB), a 25 de junio se formó en 216 USD/t. Ha bajado 6 USD por semana y 5 USD por mes, pero ha subido 11 USD por año. Analicemos la evolución de los precios de la cebada (Ucrania, CPT). A 26.06, el precio era de 171 USD/t (regiones centrales). Aumenta 3 USD por semana y 46 USD al año, pero baja 30 USD al mes. En los puertos, el precio es de 188 USD/t, es decir, 6 USD más por semana y 40 USD más al año, pero 2 USD menos al mes.
Precios de los principales cereales y oleaginosas exportados desde Ucrania, a finales de junio de 2025
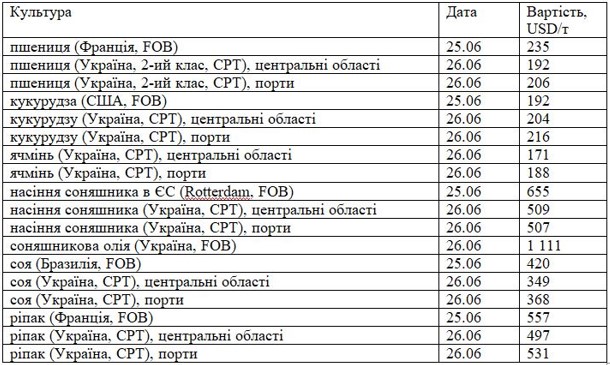
Según Oleksandr Korenitsyn, el precio de las semillas de girasol en la UE (Rotterdam, FOB) a partir del 25.06 es de 655 USD/t. Las variaciones son las siguientes: +5 USD por semana, -14 USD por mes y +170 USD por año. El precio de las semillas de girasol (Ucrania, CPT) a 26.06 (regiones centrales) es de 509 USD/t. La disminución es de 8 USD/t. Ha bajado 8 USD por semana y 16 USD por mes, pero ha sumado 109 USD al precio del año. En los puertos, el precio es de 507 USD/t. El precio bajó 6 USD por semana y subió 9 USD al mes y 148 USD al año. 1.111 USD por tonelada de aceite de girasol (Ucrania, FOB) a partir del 26.06. El precio aumentó 8 USD por semana y la misma cantidad al mes.
El cálculo de las fluctuaciones de precios de la soja se basa en su precio a 25 de junio (Brasil, FOB) – 420 USD/t. Disminuyó 10 USD a la semana y 16 USD al año, pero aumentó 15 USD al mes.
«El precio de la soja (Ucrania, CPT), si tomamos las regiones centrales, a 26.06 era de 349 USD/t, lo que supone 8 USD menos que hace una semana, 4 USD menos que hace un mes y 23 USD menos que en 2024. El precio en los puertos es de 368 USD/t. Ha disminuido en 14USD, 13USD y 10USD para una semana, un mes y un año respectivamente», – dijo el analista Alexander Korenitsyn.
El precio de la colza (Francia, FOB) a 25.06 es de 557 USD/t. Variación del precio: menos 9 USD por semana, más 7 USD por mes, más 55 USD por año. El coste de la colza (Ucrania, CPT) a 26.06 para las regiones centrales es de 497 USD/t (106 USD más para el año), para los puertos – 531 USD/t (110 USD más para el año).
cosecha, coste, exportación, Oleksandr Korenitsyn, precio, puerto, sector agrícola, SOJA, долар
El canciller alemán Friedrich Merz ha afirmado que es necesario realizar una reevaluación fundamental del sistema de prestaciones sociales, ya que el modelo actual de Estado social ya no es financieramente sostenible, según informa The Telegraph.
«El Estado social tal y como lo conocemos hoy en día ya no puede financiarse con lo que nos podemos permitir económicamente», declaró Merz el sábado en una conferencia del partido a nivel federal.
Según la publicación, el gasto en seguridad social en Alemania superó la cifra récord de 47 000 millones de euros en 2024 y sigue aumentando debido al envejecimiento de la población y al crecimiento del desempleo. Al mismo tiempo, la deuda pública de Alemania es del 62,5 % del PIB, una de las más bajas de la zona euro.
Merz reconoció que no está satisfecho con el trabajo del Gobierno en este momento y pidió acciones conjuntas para tomar decisiones difíciles: «Demostremos juntos que los cambios y las reformas son posibles».
«Su postura sobre la restricción del gasto social probablemente provocará resistencia entre sus socios de coalición del Partido Socialdemócrata Alemán (SPD), que tradicionalmente se consideran defensores del estado social», se afirma en el comunicado.
Por otra parte, Merz instó a la SPD y a la Unión Demócrata Cristiana a formar una coalición con un rumbo «antimigración y favorable a los negocios». Ambos partidos abogan por endurecer las normas de acogida de los migrantes antes de su deportación y ampliar la lista de países seguros para su retorno.
El ministro de Finanzas y vicecanciller del Gobierno de Alemania, Lars Klingbeil, llegó a Kiev en una visita no anunciada y declaró que el presidente ruso, Vladimir Putin, debe entender que el apoyo de Alemania a Ucrania no flaquea, según informa Reuters.
«Putin no debe hacerse ilusiones de que el apoyo de Alemania a Ucrania pueda flaquear», afirmó Klingbeil.
«Al contrario: seguimos siendo el segundo mayor apoyo de Ucrania en el mundo y el mayor de Europa. Ucrania puede seguir contando con Alemania», añadió.
Klingbeil instó a Putin a mostrar interés por el proceso de paz en la guerra más sangrienta de Europa en los últimos 80 años, que comenzó en febrero de 2022. Señaló que Ucrania debe participar en las negociaciones y que, para lograr una paz duradera, es necesario un alto el fuego y garantías fiables de seguridad. «Con este fin, estamos coordinándonos estrechamente a nivel internacional», afirmó el ministro.
El proyecto Relocation ha analizado y elaborado un breve análisis de la situación del mercado inmobiliario de oficinas en Roma durante el primer semestre de 2025. Roma, que sigue siendo el centro administrativo y cultural de Italia, está consolidando gradualmente su posición como centro de negocios. Sin embargo, el mercado inmobiliario de oficinas aquí es tradicionalmente diferente al de Milán, el principal centro financiero del país: la actividad de los inversores y los inquilinos es menor y la oferta de oficinas modernas es limitada.
En el primer semestre de 2025, el alquiler medio de oficinas de clase A en las zonas céntricas de Roma (distritos EUR, Prati, centro histórico) fue de 31-34 euros por metro cuadrado al mes, aproximadamente un 2 % más que el año pasado.
Fuera del centro, en los distritos de Tiburtina, San Giovanni y cerca de la carretera de circunvalación (GRA), los precios se mantienen entre 18 y 24 euros por metro cuadrado.
Según los consultores de Cushman & Wakefield, la demanda se mantiene principalmente gracias a las instituciones públicas, las misiones diplomáticas y las empresas del sector energético y de servicios, mientras que la demanda de las empresas internacionales de TI en Roma es significativamente menor que en Milán.
El precio medio de compra de inmuebles de oficinas en Roma en 2025 oscilará entre 3600 y 4200 euros por metro cuadrado en las zonas céntricas, mientras que en las afueras (periferia, Aurelio, Appia Nuova), los precios oscilan entre 2000 y 2600 euros por metro cuadrado.
Los inversores se muestran cautelosos: según BNP Paribas Real Estate, el volumen de inversión en el segmento de oficinas de Roma durante los primeros seis meses de 2025 ascendió a unos 730 millones de euros, un 8 % menos que el año anterior. La razón es la falta de nuevos proyectos y la alta competencia por los inmuebles de calidad.
Los analistas de JLL Italy señalan que en Roma sigue habiendo un gran interés por los inmuebles con mejores características de eficiencia energética: en 2025, casi el 40 % de las transacciones correspondieron a edificios con certificación ecológica. Sin embargo, la oferta de este tipo de oficinas es muy limitada.
En CBRE Italy subrayan que una parte importante de las oficinas romanas necesita modernizarse, lo que frena el crecimiento de los precios. El interés por la reconversión de antiguos edificios administrativos en oficinas modernas se mantiene, pero el proceso es más lento que en Milán.
En la segunda mitad de 2025 se espera un aumento moderado de los alquileres en el segmento premium (hasta un +2-3 %), especialmente en el barrio EUR, donde se concentran los grandes centros de negocios y las instituciones gubernamentales. Según las previsiones de Knight Frank, los precios de venta se mantendrán relativamente estables, con un posible aumento en las zonas céntricas debido a la escasez de inmuebles de calidad.
Las perspectivas a medio plazo para Roma están relacionadas con el desarrollo de proyectos de reurbanización y el creciente interés por los espacios de oficinas flexibles. Sin embargo, según los expertos, la capital italiana se quedará rezagada en los próximos años con respecto a Milán, que seguirá siendo el principal motor del mercado de oficinas del país.
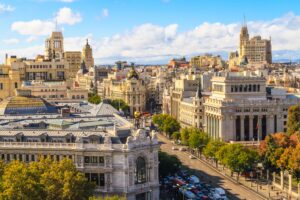
El proyecto Relocation ha analizado y elaborado un breve análisis de la situación del mercado inmobiliario de oficinas en Madrid durante el primer semestre de 2025. Madrid ha confirmado en el primer semestre de 2025 su condición de uno de los principales centros de negocios del sur de Europa, siguiendo siendo un mercado atractivo para inversores y arrendatarios. A pesar de la elevada inflación en la zona euro y los riesgos geopolíticos persistentes, el mercado inmobiliario de oficinas de la ciudad muestra un crecimiento moderado y mantiene un alto nivel de actividad en el segmento de los inmuebles premium.
El alquiler medio de oficinas de clase A en el distrito central de negocios de Madrid (CBD) en junio de 2025 fue de 36-39 euros por metro cuadrado al mes, un 3-4 % más que en el mismo periodo del año anterior. En las zonas situadas fuera del CBD, incluidas las de Atocha y Chamartín, las tarifas se mantienen entre 22 y 28 euros por metro cuadrado.
El crecimiento de los alquileres se debe principalmente a la escasez de superficies modernas de calidad y a la elevada demanda de las empresas internacionales del sector de las tecnologías de la información, la consultoría y las finanzas.
El precio medio de compra de inmuebles de oficinas en Madrid en el primer semestre de 2025 fue de 4200-4800 euros por metro cuadrado en las zonas céntricas. En las zonas suburbanas (Alcobendas, Las Rosas, San Sebastián de los Reyes), los precios oscilan entre 2200 y 2800 euros por metro cuadrado.
Las operaciones con fondos de inversión y REIT siguen siendo el motor principal: en el primer semestre se han incorporado al mercado varios proyectos importantes de rehabilitación de edificios de oficinas, y el volumen de inversión en el sector se estima en 1600-1800 millones de euros, un 12 % más que en el mismo periodo de 2024.
Según los analistas de CBRE Spain, las empresas están abandonando cada vez más los espacios antiguos y dando preferencia a las oficinas con certificación de eficiencia energética (BREEAM, LEED). La proporción de estos espacios en la estructura de las transacciones alcanzó el 45 %, lo que indica un creciente interés por el desarrollo sostenible.
Jones Lang LaSalle (JLL) señala que la demanda de coworkings y soluciones de oficina flexibles en Madrid ha crecido un 15 % en comparación con el año pasado. Este formato es especialmente popular entre las startups y las filiales de corporaciones internacionales que están ampliando su presencia en España.
Se espera que en la segunda mitad de 2025 los alquileres de oficinas en Madrid sigan creciendo moderadamente, entre un 2 % y un 3 %, especialmente en el segmento premium. Según los expertos de Knight Frank, los precios de compra oscilarán en torno a los valores actuales, pero el interés de los inversores se mantendrá gracias a la demanda estable y a la oferta limitada de nuevas superficies.
A medio plazo, el mercado madrileño seguirá siendo un referente para los inversores en el sur de Europa: la combinación de una alta calidad de vida, una infraestructura desarrollada y un número creciente de empresas internacionales lo convierte en uno de los mercados de oficinas más sólidos de la región.
Fuente: http://relocation.com.ua/madrid-office-real-estate-market-results-for-the-first-half-of-2025/



