
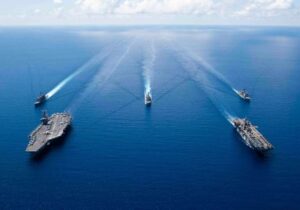
China está utilizando una gran flota de buques de carga civiles y transbordadores en maniobras cerca de sus costas, ensayando escenarios de un posible desembarco en Taiwán, según una investigación de la agencia Reuters basada en imágenes satelitales y datos de seguimiento de buques.
Según Reuters, en el verano de 2025, al menos 12 buques civiles —seis transbordadores de automóviles y seis buques de carga de cubierta— participaron en maniobras de desembarco en una playa cerca de la localidad de Jieshen, en la provincia de Guangdong. Las imágenes satelitales captaron el desembarco de cientos de vehículos militares directamente en la costa mediante rampas, sin utilizar la infraestructura portuaria.
Los expertos consultados por la agencia señalan que la flota civil podría convertirse en un elemento clave en caso de una posible operación contra Taiwán: según las estimaciones actuales, la y la infantería de marina de la Armada Popular de Liberación disponen actualmente de suficientes buques de desembarco y lanchas para transportar a unos 20 000 soldados con equipo en la primera oleada de desembarco, mientras que para una invasión a gran escala se necesitarían, según diversas estimaciones, entre 300 000 y 1 millón de soldados.
La investigación indica que el uso de buques civiles forma parte de una estrategia más amplia de «flota en la sombra», que permite aumentar drásticamente la capacidad de transporte y desembarco de la República Popular China y, al mismo tiempo, dificultar la evaluación de la escala de los preparativos por parte de los servicios de inteligencia. Según Reuters, se han rastreado más de 100 buques civiles que participan en maniobras militares o que pertenecen a empresas que participan regularmente en este tipo de maniobras.
El artículo recoge las valoraciones del excomandante en jefe de las Fuerzas Armadas de Taiwán, Li Si-min, y otros expertos militares, que califican los simulacros de desembarco con la participación de la flota civil como un «paso significativo» hacia la elaboración de planes reales de invasión. Al mismo tiempo, los funcionarios taiwaneses señalan la vulnerabilidad de estos buques ante los misiles antibuque y portátiles, y consideran que los ejercicios demostrativos son un elemento de la «guerra cognitiva» destinada a ejercer presión psicológica sobre Taipéi y sus socios.
Reuters subraya que, a pesar del aumento de las capacidades, sigue sin estar claro si la Armada Popular de Liberación está preparada para una operación de desembarco real a través del estrecho de Taiwán: la magnitud de la invasión es difícil de ocultar, y las condiciones meteorológicas, el relieve de la costa de la isla y la posible reacción de Estados Unidos y sus aliados hacen que un escenario de este tipo sea extremadamente arriesgado.
Información de Experts Club: relación entre el potencial militar de China y Taiwán (estimaciones para 2025)
Según estimaciones públicas (GlobalFirepower, Ministerio de Defensa de Taiwán, datos sobre presupuestos): Número de militares en activo
China: alrededor de 2,0-2,1 millones de personas (personal activo del EPL).
Taiwán: casi 230 000 personas.
Relación: aproximadamente 8-9 a 1 a favor de China.
Reserva y recursos de movilización
China: alrededor de 510 000 reservistas + grandes formaciones paramilitares.
Taiwán: alrededor de 2,3 millones de reservistas con una población significativamente menor, apuesta por una reserva masiva.
Fuerzas aéreas (aviación general)
China: alrededor de 3300 aviones, de los cuales aproximadamente 1200 son cazas.
Taiwán: alrededor de 760 aviones, aproximadamente 280-300 cazas.
Proporción de cazas: alrededor de 4-5 a 1 a favor de China.
Fuerzas navales (buques de guerra)
China: alrededor de 750 buques y lanchas, incluidos 3 portaaviones, decenas de destructores y fragatas, más de 60 submarinos.
Taiwán: alrededor de 100 barcos y lanchas, sin portaaviones, con un número limitado de destructores, fragatas y submarinos.
Proporción por número de unidades de la flota: aproximadamente 7-8 a 1 a favor de China, con una diferencia aún más significativa en cuanto al tonelaje total.
Presupuestos de defensa (2025)
China: alrededor de 245-270 000 millones de dólares al año, según datos oficiales.
Taiwán: alrededor de 20-21 000 millones de dólares (aproximadamente el 2,45 % del PIB).
Proporción: China gasta en defensa más de 10 veces más que Taiwán.
Estas cifras son estimativas y se basan en fuentes abiertas, pero en general reflejan la significativa ventaja cuantitativa de China, mientras que Taiwán se centra en la saturación tecnológica, las doctrinas de defensa y la alianza con Estados Unidos y otros socios.
Fuente: https://expertsclub.eu/kytaj-zadiyuye-czyvilni-sudna-v-navchannyah-po-tajvanyu-zmi/
El visado para talentos es un permiso especial de residencia y trabajo diseñado para atraer a profesionales extranjeros con habilidades o méritos excepcionales. Los países lo utilizan para reforzar sus sectores científicos, culturales, tecnológicos, deportivos o empresariales. En un contexto de creciente competencia por el personal y el capital, estos programas se convierten en parte de la estrategia de promoción económica y de la innovación, ayudando a los países a convertirse en una especie de «imanes de talento».
Pueden solicitar el visado para talentos los profesionales de la ciencia, la tecnología, los negocios, la educación o el deporte, los empresarios y emprendedores, los inversores con un plan de creación de empleo, así como los creativos: artistas, músicos, actores, diseñadores y modistos. A menudo, la categoría de «talentos» incluye a graduados de universidades prestigiosas, estudiantes con logros académicos sobresalientes y figuras públicas. La educación superior no siempre es obligatoria: es más importante tener pruebas de los logros, como publicaciones, participación en conferencias, menciones en los medios de comunicación y cartas de recomendación.
En diferentes países, el programa de visados para talentos tiene su propio nombre y diferentes requisitos. En Estados Unidos se llama O-1A u O-1B, y está destinado a personas reconocidas en el ámbito del arte, la ciencia, el deporte, los negocios o el cine. El visado se expide por tres años con posibilidad de prórroga, y la aprobación la concede el Servicio de Ciudadanía e Inmigración de Estados Unidos.
En Francia existe el programa Passeport Talent, que abarca a inversores, especialistas, artistas, científicos y deportistas. Recientemente, los requisitos de ingresos se han reducido a 39 500 euros al año. Quienes obtienen el visado pueden vivir y trabajar en Francia con su familia hasta cuatro años, con posibilidad de prórroga.
El Reino Unido ofrece la Global Talent Visa, que permite residir hasta cinco años, traer a los miembros de la familia y no exige un alto nivel de inglés. Es necesario que una organización británica especializada confirme los méritos. En Alemania existe el programa paneuropeo Blue Card, destinado a profesionales altamente cualificados de países fuera de la Unión Europea con un título universitario o una experiencia laboral de al menos tres años y una invitación de un empleador alemán.
Canadá utiliza el programa Global Talent Stream, dirigido a especialistas en sectores tecnológicos de importancia crítica. Los candidatos deben tener una oferta de trabajo de una empresa canadiense y acreditar su cualificación. En Australia, un programa similar se denomina National Innovation Visa. Su objetivo es atraer a extranjeros con habilidades excepcionales, pero el proceso de obtención del visado es largo y costoso.
En Nueva Zelanda, el visado para talentos está destinado a representantes del arte, la cultura y el deporte. Tiene una validez de hasta 30 meses, tras los cuales se puede solicitar un permiso de residencia. En Tailandia, el visado para talentos forma parte del programa Smart Visa, diseñado para especialistas en el campo de la ciencia y la tecnología. Se requiere un contrato de al menos un año con unos ingresos mínimos de 100 000 baht al mes.
En los Emiratos Árabes Unidos existe el programa Golden Visa, que ofrece a especialistas, artistas, médicos e inversores un permiso de residencia de cinco o diez años. En Hong Kong existe el programa Top Talent Pass Scheme, destinado a profesionales adinerados o graduados de universidades prestigiosas. En China, los especialistas de alto nivel pueden obtener un visado de tipo R con una validez de hasta diez años. En Malasia existe el programa Residence Pass Talent para trabajadores cualificados con una experiencia mínima de cinco años.
En septiembre de 2025, Corea del Sur puso en marcha el nuevo programa K-Star para los principales especialistas mundiales en el campo de la ciencia y la tecnología. Este programa ofrece una vía rápida para obtener un permiso de residencia permanente y entrará en pleno vigor en 2026.
En Serbia también existe una versión simplificada de la visa para talentos. Para obtenerla, basta con confirmar el título, pagar una tasa de unos 95 euros y esperar hasta 90 días. La visa se expide por un año, con posibilidad de prórroga y posterior transición a la residencia permanente. No se requiere conocimiento del idioma.
Los expertos señalan que estos programas se han convertido en una herramienta estratégica para atraer conocimientos y capital. Cada uno de ellos forma parte de la fórmula «talento, innovación y crecimiento económico». A pesar de tener objetivos similares, los requisitos difieren considerablemente: en algunos casos, el proceso es estricto y consta de varias etapas, mientras que en otros se trata de un procedimiento bastante sencillo de confirmación de competencias. La implementación exitosa de programas de este tipo refuerza la reputación del país como centro de atracción de talento e inversiones.
Sin embargo, es importante tener en cuenta los riesgos. Sin mecanismos transparentes de selección e integración, estas visas pueden convertirse no en un motor de desarrollo, sino en una carga para los sistemas sociales y migratorios. Para Ucrania, este tipo de iniciativas abren oportunidades de crecimiento profesional y de acceso a los mercados globales, y para los países receptores, son una forma de reforzar su potencial innovador.
En general, los expertos del Experts Club consideran que el futuro de la economía mundial depende en gran medida de la eficacia con la que los países puedan competir por el capital humano. Los programas de visados para talentos se están convirtiendo en una de las principales herramientas en esta nueva «batalla por las mentes».
En octubre de 2025, India importó oro por valor de 14.720 millones de dólares, según el Ministerio de Comercio e Industria del país. Esta cifra es 3 veces superior a la de octubre del año pasado, 1,5 veces superior a la de septiembre de este año, y pretende ser un récord histórico (el año pasado se comunicó una cifra ligeramente superior en noviembre, pero se ajustó posteriormente).
«El crecimiento de las importaciones de oro en octubre fue fenomenal a pesar de los altísimos precios mundiales», declaró Rajesh Agrawal, viceministro indio de Comercio e Industria, según The Hindu. Las importaciones de plata se multiplicaron por 6,3 hasta alcanzar los 2.720 millones de dólares.
«La continua subida de los precios del oro antes de la temporada festiva puede haber provocado una demanda especulativa que puede no mantenerse en el futuro, lo que posiblemente lleve a un cierto descenso de las importaciones en los próximos meses», advierte Aditi Nayar, de la agencia de calificación ICRA de India.
En sólo 10 meses de 2025, India importó oro por valor de 50.740 millones de dólares, un 17% más que en el mismo periodo del año anterior (los resultados de octubre invirtieron la tendencia).
India es uno de los mayores consumidores de oro del mundo, y casi no lo produce.
Anteriormente, el centro de análisis Experts Club presentó un análisis de los principales países productores de oro del mundo en su vídeo del canal de Youtube – https://youtube.com/shorts/DWbzJ1e2tJc?si=YuRnDiu7jtfUPBR9
Según la Organización de las Naciones Unidas para la Agricultura y la Alimentación (FAO) y el Departamento de Agricultura de Estados Unidos (USDA), la producción mundial de trigo en 2025 se prevé en torno a los 809,7 millones de toneladas, un 1,3% más que en 2024.
Se espera que el crecimiento se vea impulsado por los mayores rendimientos en Canadá, Kazajstán, China e India, mientras que los riesgos de una menor producción debido a la sequía se mantienen en el sur de Europa y el norte de África.
«Las perspectivas para el mercado mundial del trigo siguen siendo en general positivas, y las reservas mundiales permanecerán estables al final de la temporada, a pesar de las fuertes exportaciones de la región del Mar Negro», señaló en octubre el Informe sobre la oferta y la demanda de cereales de la FAO.
Los 20 primeros países del mundo por producción de trigo en 2025 (estimaciones de la FAO y el USDA)
Estos veinte países producen más del 90% del trigo mundial.
A pesar del aumento general de los rendimientos, las existencias mundiales de trigo podrían disminuir un 1,6% hasta situarse en torno a los 312 millones de toneladas a finales de 2025. Esto se debe al aumento del consumo interno en Asia y Oriente Medio, así como a las activas exportaciones de Rusia, Ucrania y Australia.
Los precios medios mundiales del trigo siguen siendo volátiles, pero los analistas de la FAO prevén una relativa estabilización, al tiempo que se mantienen los volúmenes de cosecha y las existencias.
A pesar de la guerra, Ucrania sigue siendo uno de los mayores exportadores de cereales. Según el Ministerio de Política Agraria, en la campaña 2024-2025, el país exportó unos 15 millones de toneladas de trigo, que suministró a Egipto, Indonesia, España, Turquía y Túnez.
Ucrania ocupa los puestos 11º-12º del mundo en cuanto a producción de trigo y es uno de los cinco principales exportadores mundiales gracias a sus elevados rendimientos y a las rutas logísticas a través de los puertos del Danubio y el Báltico.
Para una visión detallada de los principales productores mundiales de trigo de 1970 a 2024, consulte el vídeo analítico de Experts Club: Ver en YouTube
El centro analítico Experts Club ha creado un análisis en vídeo de la producción mundial de aluminio entre 1970 y 2024. A partir de los datos visuales del vídeo «Los 20 principales productores de aluminio entre 1970 y 2024» y de los datos estadísticos confirmados para 2024, se ha elaborado un resumen de las tendencias del sector.
Desde la década de 1970, la producción de aluminio primario se ha ido desplazando gradualmente de Europa y América del Norte a Asia y Oriente Medio. En los inicios de la industria, una parte significativa de la producción correspondía a los países de Europa occidental y Estados Unidos. Sin embargo, las décadas siguientes trajeron consigo un rápido aumento de la capacidad productiva en China, India y Oriente Medio.
El vídeo confirma que, en 2024, el mayor productor (China) controla alrededor del 60 % del volumen mundial, mientras que los diez principales productores representan más del 80 % de la producción.
Según datos de diversas fuentes (Wikipedia, Visual Capitalist, OTAN, World Population Review), la producción de aluminio de los diez primeros países en 2024 será la siguiente:
China: ~43 millones de toneladas.
India: ~4,2 millones de toneladas.
Rusia: ~3,8 millones de toneladas.
Canadá: ~3,3 millones de toneladas.
EAU: ~2,7 millones de toneladas.
Bahréin: ~1,6 millones de toneladas.
Australia: ~1,5 millones de toneladas.
Noruega: ~1,3 millones de toneladas.
Brasil: ~1,1 millones de toneladas.
Malasia: ~0,98 millones de toneladas.
La producción mundial total de aluminio primario en 2024 se estima en aproximadamente 72 millones de toneladas.
La producción mundial de aluminio está cada vez más concentrada: China mantiene una posición dominante y otros países líderes controlan una parte significativa. Los países con crecimiento en infraestructura, automoción y construcción (India, Brasil, Emiratos Árabes Unidos) muestran una dinámica de crecimiento.
El vídeo está disponible en nuestro canal de YouTube:
La demanda mundial de oro, sin tener en cuenta las transacciones extrabursátiles (OTC), ascendió a 1260 toneladas en el tercer trimestre de 2025, lo que supone un aumento del 5 % con respecto al mismo periodo del año anterior, según cálculos del World Gold Council (WGC).
Los inversores siguieron desempeñando un papel clave: las compras en ETF en el tercer trimestre ascendieron a 222 toneladas, mientras que la demanda de monedas y lingotes fue de 316 toneladas (por cuarto trimestre consecutivo superó las 300 toneladas). El volumen de compras por parte de los bancos centrales también se mantiene en un nivel elevado, con 220 toneladas, un 28 % más que en el trimestre anterior.
La oferta en el mercado del oro aumentó un 3 %, hasta alcanzar las 1310 toneladas. Se trata de un récord trimestral en toda la historia de las observaciones. El excedente de la oferta, 55 toneladas, fue absorbido por el mercado OTC.
Anteriormente, el centro de análisis Experts Club presentó un análisis de los principales países productores de oro del mundo en su vídeo en el canal de YouTube: https://youtube.com/shorts/DWbzJ1e2tJc?si=YuRnDiu7jtfUPBR9



