
Según informa Interfax-Ucrania, el nivel relativo de las reservas de gas en los almacenes europeos ha alcanzado el valor más bajo registrado en toda la historia de las observaciones en esta fecha.
Anteriormente, el mínimo histórico de los niveles de reservas para esta época se registró en 2021 (la pandemia afectó a la capacidad del sector). Sin embargo, desde el inicio de la temporada de inyección, la curva de 2026 ha ido acortando constantemente la distancia con respecto al anterior mínimo histórico.
El nivel medio de reservas en los almacenes subterráneos de gas de Europa, al cierre del día de gas del 1 de agosto, alcanzó el 57,11 %, según datos de la asociación de operadores europeos de infraestructuras de gas Gas Infrastructure Europe (GIE). El nivel de reservas en la misma fecha de 2021 fue ligeramente superior: el 57,28 %. Un día antes, la situación era diferente: a 31 de julio de 2026, el nivel era del 56,88 % (superior), mientras que a 31 de julio de 2021 era del 56,83 % (inferior).
El nivel de reservas de gas natural en Europa es un indicador clave para el mercado mundial del gas. La capacidad total del sistema de almacenamiento de la UE asciende a 109 000 millones de metros cúbicos de gas activo. En conjunto, Europa se ha convertido en el mayor importador del mercado mundial de GNL. Gas Infrastructure Europe agrupa a los operadores que trabajan en el ámbito del transporte y el almacenamiento de gas, así como de GNL. La base estadística abarca el funcionamiento de la infraestructura de almacenamiento subterráneo de gas natural desde 2011, y la recepción y regasificación de GNL desde 2012. Los días de gas en el sector gasístico europeo se cuentan a partir de las 06:00, hora central europea (CET).
Las fuentes renovables deben contribuir al balance energético de la UE. La energía eólica en Europa cubre, desde principios de agosto de 2026, una media del 10 % de las necesidades de electricidad, según informa la asociación WindEurope. Hace un año, en agosto de 2025, la contribución de los parques eólicos era del 14 %.
Europa también importa activamente gas natural licuado. Sin embargo, en agosto de 2026, los suministros de gas procedentes del extranjero se reducen un 7 % en comparación con los niveles del año anterior. Las importaciones de GNL en agosto de 2026 podrían descender hasta los 6,9 millones de toneladas.
El precio al contado con entrega «al día siguiente» en el hub de referencia europeo TTF cerró el viernes en 696 dólares por cada 1 000 m³, tras una media de 626 dólares en julio.
Según informa Interfax-Ucrania, el artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a finales de abril de 2026. El análisis se ha elaborado a partir de datos de la Servicio Estatal de Estadística de Ucrania, el Banco Nacional de Ucrania, el Ministerio de Finanzas, el Servicio Estatal de Aduanas, el Fondo Monetario Internacional, Eurostat, la BEA, la BLS, la NBS, la ONS, TurkStat, el IBGE y otras instituciones oficiales. Para los indicadores correspondientes a abril se han utilizado datos estadísticos mensuales y trimestrales publicados tras la finalización del periodo de referencia.
Máxim Urakin, doctor en Ciencias Económicas y fundador del centro de información y análisis Experts Club, presentó un resumen de las principales tendencias que determinaron la situación de la economía ucraniana y mundial en abril y a principios de mayo de 2026.
Indicadores macroeconómicos de Ucrania
A finales de abril, la economía ucraniana mantenía la estabilidad macrofinanciera, aunque se intensificaron los riesgos inflacionistas, cambiarios y relacionados con el comercio exterior. En comparación con marzo, la inflación de los precios al consumo se aceleró, las reservas internacionales se redujeron por tercer mes consecutivo y el déficit comercial siguió ampliándose. Al mismo tiempo, el Estado garantizó la financiación de la defensa, las prestaciones sociales y las necesidades presupuestarias críticas, mientras que el Banco Nacional de Ucrania (BNU) mantuvo el control sobre el mercado de divisas.
Según una estimación preliminar del Servicio Estatal de Estadística, el PIB real de Ucrania en el primer trimestre de 2026 disminuyó un 0,6 % en comparación con el primer trimestre de 2025. Respecto al trimestre anterior, teniendo en cuenta el factor estacional, la caída fue del 0,7 %.
El PIB nominal ascendió a 2 047,2 mil millones de UAH. Esta evolución negativa se debió al déficit de energía eléctrica, la destrucción de las infraestructuras, los retrasos en la financiación exterior, la escasa actividad inversora y las condiciones meteorológicas adversas a principios de año. Al mismo tiempo, el consumo privado se mantuvo relativamente estable, mientras que la industria transformadora, el comercio y algunos sectores de servicios registraron un crecimiento.
En su previsión de abril, el Banco Nacional rebajó la estimación del crecimiento del PIB real de Ucrania en 2026 al 1,3 %. Las principales causas fueron los continuos daños a la infraestructura energética y logística, un mayor déficit de electricidad, los elevados precios de los combustibles y los resultados más débiles del primer trimestre. El Banco Nacional de Ucrania esperaba que el crecimiento económico se viera respaldado por la demanda de consumo, las inversiones en reconstrucción y el complejo industrial de defensa, pero no preveía una transición rápida hacia una recuperación sostenible.
«Los resultados del primer trimestre han confirmado que la economía ucraniana sigue siendo extremadamente sensible a las crisis energéticas, bélicas y presupuestarias. La demanda interna positiva y la capacidad de adaptación de las empresas ya no pueden compensar por completo las pérdidas derivadas de la destrucción de las infraestructuras, el déficit de electricidad y la debilidad de las exportaciones. La previsión de crecimiento del 1,3 % supone un estancamiento real en términos per cápita. «Por lo tanto, el objetivo principal debe ser no solo mantener la estabilidad financiera, sino también restaurar la capacidad productiva», señaló Urakin.
La situación inflacionista empeoró en abril. La inflación de los precios al consumo se aceleró hasta el 8,6 % en términos interanuales, frente al 7,9 % de marzo. En un mes, los precios subieron un 1,4 %, y desde principios de año, un 4,9 %. La inflación subyacente aumentó hasta el 7,6 % interanual, la de los servicios hasta el 13,3 %, y el incremento del precio de los combustibles alcanzó el 36,1 % interanual.
La principal fuente de presión inflacionista fue el encarecimiento de los combustibles y las fuentes de energía, lo que incrementó los gastos de las empresas en logística, electricidad y producción. También influyeron el aumento de los salarios, el traspaso de la anterior depreciación de la hryvnia a los precios al consumo y el incremento del coste de determinados productos alimenticios y servicios de transporte. Los precios subieron con mayor rapidez en el caso del pan, los cereales, el aceite de girasol, el pescado y los servicios de restauración y domésticos.
La previsión de abril del Banco Nacional de Ucrania (BNU) apuntaba a una aceleración de la inflación hasta el 9,4 % a finales de 2026. Se esperaba una vuelta a una tendencia de descenso sostenida en 2027, cuando la inflación debía ralentizarse hasta el 6,5 %, y alcanzar el objetivo del 5 % en 2028.
El 30 de abril, el Consejo de Administración del Banco Nacional mantuvo el tipo de interés de referencia en el 15 % anual. El regulador explicó la decisión por la necesidad de mantener el atractivo de los activos en hryvnia, el control de las expectativas inflacionistas y la estabilidad del mercado de divisas. La previsión del BNU preveía mantener el tipo en el 15 % al menos hasta el segundo trimestre de 2027. En caso de que se intensificaran aún más las presiones sobre los precios, el regulador no descartaba la aplicación de medidas adicionales, incluido un aumento del tipo de interés.
«La aceleración de la inflación hasta el 8,6 % y la fuerte subida del precio de los combustibles no dejaban al Banco Nacional de Ucrania margen para continuar con el ciclo de flexibilización de la política monetaria. En las condiciones actuales, el tipo del 15 % no es tanto un instrumento para frenar el crédito como un mecanismo para proteger la confianza en la hryvnia. El riesgo de una bajada prematura del tipo supera ahora con creces el posible efecto a corto plazo sobre la actividad económica», subrayó Urakin.
El sector cambiario se mantuvo bajo control, pero necesitó un apoyo considerable por parte del regulador. A 1 de mayo de 2026, las reservas internacionales de Ucrania ascendían a 48 215 millones de dólares, lo que supuso una reducción del 7,3 % en abril. Se trataba de la tercera disminución mensual consecutiva de las reservas.
En abril, el Banco Nacional de Ucrania vendió 3.577 millones de dólares en el mercado de divisas, mientras que los ingresos en las cuentas en divisas del Gobierno ascendieron a solo 377,9 millones de dólares. Se destinaron 716,6 millones de dólares al servicio y al amortización de la deuda pública en divisas, y Ucrania pagó otros 255,3 millones de dólares al FMI. Las pérdidas se compensaron en parte con una revalorización positiva de los instrumentos financieros por valor de 378 millones de dólares. A pesar de la reducción, las reservas garantizaban la financiación de 4,9 meses de importaciones futuras.
«La reducción de las reservas de casi 52 000 millones de dólares a 48 200 millones de dólares en un solo mes es notable, pero por el momento no es crítica. Mucho más importante es la causa: el mercado de divisas privado sigue siendo estructuralmente deficitario, y las entradas internacionales no siempre coinciden en el tiempo con las necesidades de intervención y los pagos de la deuda. Por lo tanto, la estabilidad de la hryvnia seguirá dependiendo de la regularidad de la financiación externa y de la capacidad de Ucrania para reducir el déficit comercial», opina Urakin.
Según datos del Servicio Estatal de Aduanas, el volumen de comercio de Ucrania entre enero y abril de 2026 ascendió a 46 100 millones de dólares. Las importaciones alcanzaron los 32 200 millones de dólares, mientras que las exportaciones se situaron en 13 900 millones de dólares. Así, el déficit comercial en esos cuatro meses fue de unos 18 300 millones de dólares, y las importaciones superaron a las exportaciones en 2,3 veces.
Ucrania importó la mayor parte de sus mercancías de China —por valor de 8.7 mil millones de dólares—, de Polonia —por valor de 3.1 mil millones de dólares— y de Turquía —por valor de 2.2 mil millones de dólares—. Los principales destinos de las exportaciones ucranianas fueron Polonia —1.5 mil millones de dólares—, Turquía —1.2 mil millones de dólares— e Italia —857 millones de dólares—.
En la estructura de las importaciones, la maquinaria, los equipos y el transporte representaron 13 300 millones de dólares; los productos energéticos y combustibles, 5 300 millones de dólares; y los productos de la industria química, 4 600 millones de dólares. La base de las exportaciones la constituían los productos alimenticios, con 8.5 mil millones de dólares; los metales y sus productos, con 1.3 mil millones de dólares; así como las máquinas, los equipos y los medios de transporte, con 1.2 mil millones de dólares.
«El aumento del déficit comercial hasta los 18 300 millones de dólares en tan solo cuatro meses constituye uno de los principales retos macroeconómicos. Una parte significativa de las importaciones es objetivamente necesaria: se trata de combustibles, equipos, medios de transporte y productos para la defensa. Sin embargo, la base exportadora sigue siendo demasiado limitada y centrada en las materias primas. Sin el desarrollo de la industria transformadora, la ingeniería mecánica, la industria de defensa y la exportación de servicios, Ucrania seguirá compensando el déficit comercial con ayuda internacional y reservas», subrayó Urakin.
La situación presupuestaria se mantuvo tensa, pero controlada. Entre enero y abril, el fondo general del presupuesto estatal recaudó 1,04 billones de UAH. El importe total de los gastos de caja del fondo general ascendió a 1,35 billones de UAH, lo que supone un 13,8 % más que en el mismo periodo de 2025. Solo en abril, los ingresos del fondo general ascendieron a 302 600 millones de hryvnias, mientras que los gastos alcanzaron los 433 100 millones de hryvnias.
Los gastos en seguridad y defensa durante los cuatro meses alcanzaron los 854 100 millones de hryvnias, lo que representa el 63,3 % del total de los gastos del fondo general. En abril se destinaron 283 100 millones de hryvnias a estas partidas. Se destinaron 555 500 millones de hryvnias a la remuneración de los empleados del sector público, incluidas las cotizaciones; 235 000 millones de hryvnias a la seguridad social; 205 400 millones de hryvnias a subvenciones y transferencias a empresas; 151 400 millones de hryvnias a bienes y servicios; y 103 200 millones de hryvnias al servicio de la deuda pública.
Las subvenciones internacionales entre enero y abril ascendieron a 228 200 millones de hryvnias, de los cuales 55 100 millones se recibieron en abril. En total, durante esos cuatro meses ingresaron 1,43 billones de hryvnias en los fondos general y especial del presupuesto estatal, mientras que los gastos de caja del presupuesto estatal ascendieron a 1,7 billones de hryvnias.
«El presupuesto mantiene su funcionalidad, pero su estructura viene determinada por completo por la guerra. Cuando casi dos tercios de los gastos del fondo general se destinan a la defensa y la seguridad, las posibilidades de financiar el desarrollo a largo plazo siguen siendo limitadas. En estas circunstancias, es especialmente importante que la ayuda internacional cubra las necesidades civiles del presupuesto y que los recursos internos se destinen de la forma más eficaz posible a la defensa, la energía y la recuperación de la producción», señaló Urakin.
Economía mundial
A finales de abril de 2026, la economía mundial se mantenía estable, pero el contexto geopolítico e inflacionista se había deteriorado considerablemente. La guerra en Oriente Próximo provocó un aumento de los precios de los combustibles, intensificó las expectativas inflacionistas y obligó a los principales bancos centrales a posponer una mayor flexibilización de la política monetaria.
En su «Perspectivas de la economía mundial» de abril, el Fondo Monetario Internacional preveía un crecimiento de la economía mundial del 3,1 % en 2026 y del 3,2 % en 2027, siempre que la duración y el alcance geográfico del conflicto fueran limitados. El FMI advirtió de que una guerra más prolongada, el agravamiento de la fragmentación geopolítica, nuevas disputas comerciales y una elevada deuda pública podrían empeorar considerablemente las perspectivas.
La economía de EE. UU. mantuvo una dinámica positiva. Según la estimación revisada de la Oficina de Análisis Económico (BEA), el PIB real en el primer trimestre de 2026 creció un 2,1 % en tasa interanual con respecto al trimestre anterior. El crecimiento se vio impulsado por la inversión, las exportaciones y el gasto público y de los consumidores.
Al mismo tiempo, la inflación en EE. UU. siguió acelerándose. En abril, el IPC subió un 3,8 % en términos interanuales, tras el 3,3 % registrado en marzo. La inflación subyacente se situó en el 2,8 %, mientras que la de la energía alcanzó el 17,9 %. Solo en un mes, los precios de los combustibles subieron un 3,8 % y los de la gasolina, un 5,4 %.
El 29 de abril, la Reserva Federal mantuvo el rango del tipo de interés de los fondos federales en el 3,5-3,75 %. La Fed señaló el aumento de la inflación, la subida de los precios mundiales de la energía y la gran incertidumbre en torno a los acontecimientos en Oriente Próximo.
La zona del euro mostró una dinámica económica considerablemente más débil. Según las estimaciones preliminares de Eurostat, disponibles el 30 de abril, el PIB de la zona del euro creció en el primer trimestre solo un 0,1 % con respecto al trimestre anterior y un 0,8 % en términos interanuales. Esto ponía de manifiesto un estancamiento efectivo de la economía de la región.
La inflación interanual en la zona del euro se aceleró en abril hasta el 3,0 %, frente al 2,6 % de marzo. En la Unión Europea, ascendió al 3,2 %. Los sectores que más contribuyeron al aumento de los precios fueron los servicios, los combustibles y los productos alimenticios.
El 30 de abril, el Banco Central Europeo mantuvo el tipo de depósito en el 2,0 %, el tipo de las operaciones principales de refinanciación en el 2,15 % y el tipo de crédito marginal en el 2,40 %. El BCE subrayó que los riesgos de un aumento de la inflación y de un empeoramiento del crecimiento económico se han intensificado debido a la crisis energética.
En el Reino Unido, por el contrario, la inflación se moderó en abril hasta el 2,8 % en términos interanuales, tras el 3,3 % registrado en marzo. El IPC subyacente descendió al 2,5 %, mientras que la inflación de los servicios se situó en el 3,2 %. Al mismo tiempo, el precio de los combustibles para vehículos se encareció considerablemente debido a la crisis energética externa.
El Banco de Inglaterra mantuvo el 30 de abril el tipo de interés básico en el 3,75 %. Ocho miembros del Comité de Política Monetaria respaldaron esta decisión, mientras que uno se mostró a favor de subir el tipo hasta el 4 %.
«Abril ha puesto de manifiesto que el ciclo global de rápida bajada de los tipos de interés se ha detenido de hecho. Estados Unidos se ha enfrentado a una aceleración de la inflación hasta el 3,8 %, la zona del euro hasta el 3 %, y los bancos centrales se han visto obligados de nuevo a centrarse en los riesgos energéticos. Para Ucrania, esto supone un capital global más caro, condiciones más difíciles para las exportaciones y una presión adicional debido a los precios del combustible», señaló Urakin.
La economía china creció un 5,0 % interanual en el primer trimestre de 2026. El PIB nominal alcanzó los 33,419 billones de yuanes. La producción industrial aumentó un 6,1 %, el sector de los servicios un 5,2 % y el comercio exterior de mercancías un 15 %. Al mismo tiempo, las inversiones inmobiliarias se redujeron un 11,2 %, lo que puso de manifiesto la persistencia de problemas estructurales. En abril, el IPC chino subió un 1,2 % en términos interanuales y un 0,3 % en términos mensuales. La inflación media entre enero y abril se situó en el 0,9 %. Al mismo tiempo, las ventas al por menor en abril solo crecieron un 0,2 % interanual, lo que ponía de manifiesto la debilidad de la demanda interna de consumo.
La India mantuvo las tasas de crecimiento más altas entre las grandes economías. Tras la transición a una nueva base estadística, la estimación oficial del crecimiento del PIB real para el ejercicio fiscal 2025/26 se elevó al 7,6 %, y la del PIB nominal, al 8,6 %. Los principales motores siguieron siendo el sector de los servicios, el consumo interno, la construcción y la inversión pública.
Turquía volvió a enfrentarse en abril a un fuerte repunte de la inflación. Los precios al consumo subieron un 4,18 % en un mes y un 32,37 % en términos interanuales. Desde principios de año, la inflación se situó en el 14,64 %. La cifra superó el nivel de marzo, que fue del 30,87 %, lo que puso de manifiesto la inestabilidad del proceso de desinflación. Al mismo tiempo, el PIB turco creció en 2025 aproximadamente un 3,6 %, lo que confirmó la capacidad de la economía para mantener la actividad empresarial incluso ante una elevada presión sobre los precios.
Brasil mostró una dinámica más equilibrada, aunque la inflación también se aceleró. El PIB del país creció en 2025 un 2,3 %, hasta alcanzar los 12,7 billones de reales a precios corrientes. En abril de 2026, el índice IPCA subió un 0,67 % mensual, y la inflación interanual alcanzó el 4,39 %, frente al 4,14 % de marzo. Los productos alimenticios, los productos sanitarios y los servicios fueron los que más contribuyeron a este aumento.
«China, India, Turquía y Brasil muestran cuatro modelos de desarrollo distintos. China mantiene un ritmo elevado gracias a la industria y las exportaciones, pero sigue teniendo problemas con la demanda interna y el sector inmobiliario. La India se apoya en la demografía, los servicios y las inversiones. Turquía mantiene el crecimiento a costa de una inflación muy elevada. Brasil avanza más lentamente, pero intenta mantener el equilibrio entre la actividad económica y la estabilidad de precios. Para Ucrania, la principal conclusión es que el crecimiento a largo plazo es imposible sin una base propia de producción, tecnología y exportación», opina Urakin.
Conclusiones
A finales de abril de 2026, Ucrania mantenía la gobernabilidad macrofinanciera, aunque los principales indicadores apuntaban a un aumento de los riesgos. El PIB real en el primer trimestre se contrajo un 0,6 % interanual, la inflación en abril se aceleró hasta el 8,6 %, la inflación subyacente hasta el 7,6 %, y el tipo de interés oficial se mantuvo en el 15 %.
Las reservas internacionales se redujeron hasta los 48 200 millones de dólares, lo que supone un descenso del 7,3 % en un mes. El déficit comercial entre enero y abril alcanzó los 18 300 millones de dólares. Los ingresos del fondo general del presupuesto estatal ascendieron a 1,04 billones de hryvnias, mientras que los gastos se situaron en 1,35 billones de hryvnias. Se destinaron 854 100 millones de hryvnias a seguridad y defensa, lo que representa el 63,3 % del total de los gastos del fondo general.
Entre los factores positivos destacaron el considerable volumen de reservas, la política cambiaria controlada, la financiación internacional, la demanda de consumo estable, la capacidad de adaptación de las empresas y el desarrollo de la producción de defensa. Los principales riesgos fueron la prolongación de la guerra, la destrucción de la infraestructura energética, el encarecimiento del combustible, la escasez de mano de obra, la debilidad de las exportaciones y la dependencia del presupuesto de la ayuda exterior.
La economía mundial también entró en un período más complejo. El FMI preveía un crecimiento global del 3,1 % en 2026, pero advertía de que predominaban los riesgos negativos. La inflación en EE. UU. se aceleró hasta el 3,8 %, en la zona del euro hasta el 3,0 %, mientras que los bancos centrales de EE. UU., la zona del euro y el Reino Unido mantuvieron los tipos sin cambios. China creció un 5 % en el primer trimestre, la India mantuvo un ritmo superior al 7 %, mientras que Turquía volvió a enfrentarse a una inflación superior al 32 %.
«Abril de 2026 demostró que el modelo de estabilización de Ucrania sigue siendo viable, pero su margen de seguridad financiera se está reduciendo. La aceleración simultánea de la inflación, la disminución de las reservas y el aumento del déficit comercial son señales de que la ayuda exterior no puede ser la única base de la estabilidad económica. Ucrania debe pasar de la financiación de su supervivencia actual a la creación de un nuevo modelo productivo. Este debe basarse en la autonomía energética, el complejo industrial de defensa, la transformación agrícola, la ingeniería mecánica, la logística, las tecnologías digitales y la exportación de productos de alto valor añadido. Solo esta transición podrá convertir la estabilidad macrofinanciera de un colchón de seguridad temporal en los cimientos de un desarrollo a largo plazo», resumió Maksim Urakin.
economía, EXPERTS CLUB, Inflación, Reservas, UCRANIA, URAKIN

La prolongada ola de frío en Europa está impulsando al alza los precios del gas. El precio spot con entrega «al día siguiente» en el hub europeo de referencia TTF cerró el miércoles en 486 dólares por 1000 metros cúbicos, lo que supone un aumento del 11 % en un solo día de negociación. Se trata del nivel máximo de cotización desde junio de 2025.
El jueves, las operaciones se abrieron a 491 dólares. En este momento, el precio se ha ajustado a 477 dólares.
La temperatura del aire en Europa en enero de este año está descendiendo a los valores mínimos de los últimos quince años. En general, se espera que enero (que ya de por sí es el mes más frío del invierno) sea tres grados más frío de lo normal y cuatro grados más frío que el año pasado.
El tiempo despejado va acompañado de vientos flojos o incluso de calma chicha. Esto aumenta la carga sobre el sistema energético, ya que reduce la producción de las centrales eólicas. La fiabilidad del sistema energético se mantiene principalmente gracias a los recursos de los almacenes subterráneos de gas, que son la fuente más flexible y cercana a los lugares de consumo.
El nivel medio de las reservas de gas en los almacenes subterráneos de Europa descendió al 48,4 % al final de la jornada gasística del 20 de enero, según datos de Gas Infrastructure Europe. Esto supone 15 puntos porcentuales menos que la media de los últimos cinco años. En este momento, los almacenes subterráneos de gas de Europa están cuatro semanas por delante del ritmo habitual de consumo de las reservas. Es más, la base de observaciones de GIE conoce casos en los que este nivel (e incluso mucho más alto, del 59 %) solo se alcanzaba al final de la temporada de extracción y al comienzo de la inyección.
Según los resultados de 2025, los países de la región compraron 109 millones de toneladas de GNL (142 000 millones de metros cúbicos en volumen después de la regasificación), un 28 % más que en 2024. En enero de 2026, las importaciones de gas licuado podrían alcanzar los 10 millones de toneladas, un 24 % más que el año anterior. Y esto podría suponer un nuevo récord para el sector gasístico europeo. A pesar de la alta demanda, sigue habiendo un gran excedente de capacidad sin utilizar: el 20 de enero, las terminales funcionaban al 51 % de su capacidad. También se observa una tendencia a la reducción de las reservas de GNL en las terminales.
El nivel total de reservas de gas natural en los almacenes subterráneos ucranianos (PSG) a finales de la semana pasada era de 11 500 millones de metros cúbicos (incluidos 4700 millones de metros cúbicos de gas de almacenamiento a largo plazo), lo que supone un descenso del 2 % con respecto al año pasado.
Así lo informó la exministra de Energía Olga Buslavets en su página de Facebook.
«El consumo diario de gas en Ucrania durante la última semana oscila entre 23 y 24 millones de metros cúbicos al día, lo que, según datos de AGSI (plataforma europea Agregated Gas Storage Inventory – IF-U), permite inyectar en los PSG más de 50 millones de metros cúbicos al día», escribió.
El volumen diario de inyección indicado es posible gracias a los volúmenes de importación de gas disponibles, que, según datos del Operador del Sistema de Transporte de Gas de Ucrania (OGTSU), desde principios de septiembre (sin contar el tránsito de corta distancia) ascienden a unos 23-24 millones de metros cúbicos al día desde Hungría, Polonia y Eslovaquia.
A su vez, como señaló Buslavets, a finales de la semana pasada, las reservas de gas natural en los PCG de Europa aumentaron hasta los 84 500 millones de metros cúbicos, con un nivel de llenado del 79 %, lo que supone un 7 % menos que la media de los últimos cinco años y un 16 % menos que el nivel del año pasado, es decir, 16 000 millones de metros cúbicos.
Como se informó, el Ministerio de Energía de Ucrania tiene previsto acumular 13 200 millones de metros cúbicos (o 8600 millones de metros cúbicos sin tener en cuenta el «gas de reserva») para el 1 de noviembre de 2025, lo que, en opinión del exdirector de la OGTSU, Serhiy Makogon, es un volumen demasiado bajo, que requerirá una importación adicional de 1500 millones de metros cúbicos en invierno.
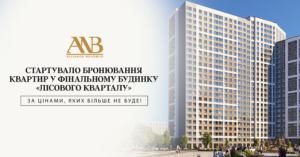
La promotora Alliance Novobud abre una nueva etapa en la historia del legendario complejo residencial Lesniy Kvartal: se han aceptado las primeras solicitudes de compra de apartamentos en el edificio final.
Los trabajos de construcción ya están en marcha: se ha completado el campo de pilotes, se ha instalado el 100% de los pilotes de inyección perforados, se ha finalizado el hormigonado de la losa de cimentación de la sección 2.2 y se está trabajando en el refuerzo y hormigonado de los muros del sótano. Al mismo tiempo, se está preparando la losa de cimentación de la sección nº 1 para su instalación y ya se han instalado dos grúas torre.
El edificio final del complejo residencial Lesniy Kvartal en Brovary consta de 3 secciones con número variable de plantas, 567 apartamentos con distribuciones bien pensadas y cómodas, un territorio privado contiguo con dos aparcamientos a nivel del suelo, un parque infantil y paisajismo de diseño.
No pierda la oportunidad de formar parte del legendario Lesniy Kvartal en el corazón de Brovary: ¡reserve las mejores unidades a precios que ya no estarán disponibles! Además, todos los clientes actuales pueden convertirse en miembros de un programa especial de recomendación. Para más información, póngase en contacto con la oficina de ventas: 8A, V. Chornovil str., Brovary, tel. +38 (044) 344-08-23.



