
En agosto de 2026, los bancos centrales de todo el mundo aumentaron sus reservas oficiales de oro en un total de 39 toneladas en términos netos, y el mayor comprador fue el Banco Popular de China, según un análisis de Experts Club basado en datos del World Gold Council (WGC) publicados el 6 de octubre.
Según datos del WGC, los principales compradores de oro en agosto fueron:
China: 20,2 toneladas
Polonia: 7,8 toneladas
Uzbekistán: 7,8 toneladas
Kazajistán: 7,4 toneladas
Turquía: 2,9 toneladas
República Checa: 1,7 toneladas
Bolivia: alrededor de 1 tonelada
Ghana: alrededor de 1 tonelada
China siguió comprando oro por vigésimo segundo mes consecutivo. En agosto, el Banco Popular de China aumentó sus reservas de oro en aproximadamente 20,2 toneladas, lo que supuso la mayor reposición mensual desde octubre de 2023.
Entre enero y agosto, China adquirió unas 80 toneladas de oro. Las reservas oficiales de oro del país alcanzaron aproximadamente las 2 387 toneladas, lo que representa alrededor del 9 % de las reservas internacionales totales de China.
A pesar del liderazgo de China concretamente en agosto, Polonia sigue siendo el mayor comprador de oro desde principios de 2026. El Banco Nacional de Polonia adquirió unas 7,8 toneladas en agosto y ya suma 98 toneladas desde principios de año. Las reservas de oro de Polonia han aumentado hasta unas 648 toneladas y se han acercado al objetivo declarado de 700 toneladas.
Uzbekistán ha aumentado sus reservas en unas 7,8 toneladas. Desde principios de año, el país ha adquirido unas 50 toneladas de oro, y el volumen total de sus reservas de oro ha alcanzado aproximadamente las 439 toneladas. El oro representa alrededor del 90 % de las reservas de Uzbekistán.
Kazajistán adquirió en agosto unas 7,4 toneladas de oro, lo que elevó el volumen de compras desde principios de año a unas 36 toneladas. Las reservas de oro del país alcanzaron unas 377 toneladas, lo que supone el 79 % de las reservas internacionales.
Turquía volvió a realizar compras netas tras tres meses de ventas, adquiriendo unas 2,9 toneladas. No obstante, desde principios de 2026, el país sigue siendo un gran vendedor neto: la reducción total de las reservas asciende a unas 82 toneladas, y la mayor parte de las ventas se concentró en el primer trimestre.
El Banco Nacional Checo adquirió alrededor de 1,7 toneladas, con lo que prolongó su racha de compras netas de oro a 42 meses consecutivos. Desde principios de año, la República Checa ha sumado unas 14 toneladas, lo que ha elevado sus reservas a 86 toneladas.
En total, entre enero y agosto de 2026, los bancos centrales de todo el mundo comunicaron compras netas de aproximadamente 170 toneladas de oro.
El World Gold Council señala que la composición de los principales compradores se mantiene relativamente estable. Esto indica que los bancos centrales compran oro principalmente en el marco de una política de gestión de reservas a largo plazo, mientras que las fluctuaciones mensuales están relacionadas con el calendario de ejecución de los programas, la situación del mercado y las necesidades de liquidez de cada país.
A modo de comparación: en julio, los bancos centrales de todo el mundo adquirieron, en términos netos, 23 toneladas de oro. Así pues, en agosto el volumen de compras netas aumentó aproximadamente un 70 % con respecto al mes anterior.
Fuente oficial: World Gold Council, Central Bank Gold Statistics, publicado el 6 de octubre de 2026.
La Reserva Federal de EE. UU. (Fed) presentó el 24 de septiembre dos proyectos de normativa para los emisores de stablecoins de pago, en el marco de la aplicación de la ley GENIUS, aprobada anteriormente.
Según la propuesta del regulador, los emisores sujetos a la supervisión de la Reserva Federal deberán respaldar íntegramente las stablecoins emitidas con activos de reserva autorizados. Entre ellos se incluyen, en particular, los bonos del Tesoro de EE. UU. a corto plazo y otros activos de alta calidad y gran liquidez.
Al mismo tiempo, se propone establecer requisitos estandarizados de capital para los emisores con el fin de cubrir los riesgos crediticios y operativos, requisitos de gestión de riesgos, así como normas específicas para las empresas que se encargan de la custodia de los activos de reserva de las monedas estables.
El segundo documento establece un procedimiento especial para los bancos supervisados por la Reserva Federal que deseen emitir sus propias stablecoins de pago. Los bancos deberán presentar un plan de negocio, información financiera y otros documentos.
De este modo, tras la regulación legislativa del mercado de las stablecoins, los reguladores estadounidenses pasan a crear un sistema práctico de supervisión de los emisores.
Michael Barr, miembro del Consejo de Gobernadores de la Reserva Federal, destacó por separado la necesidad de garantizar la posibilidad de un reembolso fiable de las stablecoins a su valor nominal, incluso en situaciones de tensión en los mercados.
El periodo de consulta pública sobre las propuestas durará 60 días a partir de su publicación en el Federal Register.
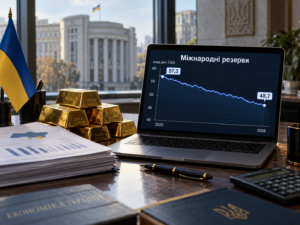
Las reservas internacionales de Ucrania ascendieron a $48.700 millones al cierre de agosto de 2026, lo que supone aproximadamente $8.600 millones, o un 15%, menos que a principios de año, según un análisis del centro de información y análisis Experts Club.
A 1 de enero, las reservas se encontraban en un nivel récord de $57.300 millones, y a principios de febrero aumentaron hasta $57.700 millones. Después de eso, disminuyeron durante cuatro meses consecutivos: hasta $54.800 millones a 1 de marzo, $52.000 millones a 1 de abril, $48.200 millones a 1 de mayo y $45.700 millones a 1 de junio.
Los principales factores de la disminución fueron las importantes intervenciones cambiarias del Banco Nacional, los pagos de la deuda pública y la llegada desigual de la ayuda financiera internacional.
La situación cambió bruscamente en junio, cuando Ucrania recibió grandes tramos de financiación externa. Las reservas aumentaron un 12,1% durante el mes, hasta $51.270 millones. A las cuentas en divisas del Gobierno ingresaron alrededor de $11.300 millones, incluidos $6.820 millones de la UE y casi $4.500 millones a través del Banco Mundial.
En julio, las reservas casi no cambiaron, pero en agosto volvieron a reducirse en aproximadamente $2.500 millones, o un 5%, hasta $48.700 millones.
Durante agosto, el NBU vendió alrededor de $4.820 millones en el mercado de divisas, mientras que a las cuentas en divisas del Gobierno ingresaron $927,3 millones. Ucrania también destinó $721,8 millones al servicio y reembolso de la deuda pública en moneda extranjera y pagó $258,2 millones al FMI.
Las reservas internacionales netas se redujeron aún más durante el mes: un 6,9%, hasta $33.800 millones.
Al mismo tiempo, el nivel actual de reservas sigue siendo aproximadamente un 5,8% superior al de hace un año, cuando a 1 de septiembre de 2025 ascendían a unos $46.000 millones.
El fundador de Experts Club y economista Maksym Urakin había subrayado anteriormente que el volumen absoluto de las reservas no debe considerarse una garantía de seguridad cambiaria.
“Las reservas de $51.200 millones siguen siendo un importante colchón de divisas, pero el indicador absoluto por sí solo no debe crear la impresión de una protección total. La estabilidad de las reservas depende de la regularidad de la financiación internacional, del volumen de las intervenciones del NBU, de los pagos de la deuda y de la capacidad de la economía para aumentar los ingresos por exportaciones”, señaló Urakin.
Según la evaluación del NBU, el nivel actual de reservas sigue siendo suficiente y permite financiar aproximadamente cuatro meses de futuras importaciones.
Según informa Experts.news, el Ministerio de Agricultura de EE. UU. ha elevado considerablemente su previsión de las existencias de cierre de trigo y cereales forrajeros en Ucrania para el final de la campaña 2026/27, hasta alcanzar un total de casi 12 millones de toneladas.
En la previsión de julio del USDA, las existencias de cierre de estos dos grupos se estimaban en aproximadamente 6,26 millones de toneladas, mientras que en el informe WASDE de agosto la cifra aumentó hasta los 11,93 millones de toneladas. Así, en solo un mes, la estimación se incrementó en 5,67 millones de toneladas, lo que supone aproximadamente un 91 %.
La revisión más significativa se ha producido en el caso del maíz.
El USDA ha elevado la previsión de sus existencias de cierre de 2,06 millones a 4,86 millones de toneladas, es decir, más de 2,3 veces. Esto supone un aumento de 2,8 millones de toneladas.
La razón se explica casi por completo por la variación de dos indicadores: la previsión de la cosecha de maíz se ha incrementado en 1,8 millones de toneladas, hasta alcanzar los 31,8 millones de toneladas, mientras que las exportaciones se han reducido simultáneamente en 1 millón de toneladas, hasta los 22 millones de toneladas. El USDA ha mantenido sin cambios el consumo interno de maíz, en 7,2 millones de toneladas.
En cuanto al trigo, las existencias de cierre se han incrementado aún más en términos porcentuales: de 2,53 millones a 4,8 millones de toneladas, es decir, aproximadamente un 90 %.
Para todo el grupo de cereales forrajeros, la previsión de existencias se ha elevado de 3,73 millones a 7,13 millones de toneladas.
El USDA atribuye el empeoramiento de las perspectivas de exportación a las interrupciones logísticas provocadas por la escalada del conflicto en los mares de Azov y Negro.
La oficina de Kiev del Servicio Agrícola Exterior (FAS) del USDA ya había presentado anteriormente un escenario aún más severo. Se prevé que, si persisten los problemas con la logística marítima, las existencias de transición de todos los cultivos de cereales en Ucrania podrían acercarse a los 25 millones de toneladas.
Según datos del FAS/Kiev, la capacidad total de los almacenes de cereales y oleaginosas en Ucrania supera los 74 millones de toneladas; sin embargo, los almacenes de cereales certificados ofrecen una capacidad de alrededor de 23 millones de toneladas. Las autoridades ucranianas también han admitido la necesidad de contar con entre 10 y 12 millones de toneladas adicionales de capacidad de almacenamiento temporal en caso de que se produzca una desestabilización prolongada de las exportaciones a través del mar Negro.
El problema tiene una repercusión económica directa para los agricultores. En caso de una cosecha abundante y unas exportaciones limitadas, la oferta interna del país aumenta, lo que puede ejercer presión sobre los precios de compra internos y, al mismo tiempo, incrementar los costes de almacenamiento y de logística alternativa.
A fecha de 13 de agosto, la situación de los puertos sigue siendo complicada: los ataques rusos continúan afectando a la infraestructura portuaria ucraniana, en particular en la zona del Danubio.
Por lo tanto, el principal riesgo para el mercado cerealista ucraniano en la temporada 2026/27 ya no es solo el volumen de la cosecha. Si se mantienen las restricciones a las exportaciones marítimas, Ucrania podría verse obligada a almacenar en su territorio millones de toneladas de cereales adicionales.
Según datos preliminares, las reservas internacionales de Ucrania disminuyeron en julio en 70,4 millones de dólares, es decir, un 0,1 %, hasta situarse en 51 200 millones de dólares, según informó el viernes el Banco Nacional de Ucrania (BNU).
«Esta evolución se debió a las intervenciones cambiarias del Banco Nacional y a los pagos de la deuda del país en divisas», señaló el regulador en su página web.
Según los datos publicados, las reservas internacionales netas en julio se redujeron en 668,9 millones de dólares, es decir, un 1,8 %, en comparación con junio, hasta situarse en 36 300 millones de dólares.
La proporción de activos en dólares en las reservas internacionales, a 1 de agosto de 2026, se redujo al 64,7 % desde el 66,5 % del mes anterior, mientras que la proporción de activos en euros aumentó al 27,0 % desde el 25,6 %. Hace un año, estas cifras eran del 73,5 % y del 17,5 %, respectivamente.
La proporción de oro en las reservas internacionales a principios de agosto era del 7,0 %, frente al 6,9 % del mes anterior y al 6,8 % de hace un año.
Cabe señalar que en julio se ingresaron 1.600 millones de dólares en las cuentas en divisas del Gobierno en el Banco Nacional; en concreto, 683,3 millones de dólares procedían del Fondo Monetario Internacional (FMI), 498,7 millones de dólares a través de cuentas del Banco Mundial y 458,6 millones de dólares procedentes de la emisión de bonos del Estado en divisas.
Además, Ucrania recibió 5.1 mil millones de dólares de la Unión Europea (UE) en el marco del tramo destinado a defensa del programa «Ukraine Support Loan»; sin embargo, debido al carácter específico de la financiación, estos fondos no se incorporan directamente a las reservas internacionales. En julio, el Gobierno convirtió a grivna 3.4 mil millones de dólares de estos fondos, lo que contribuyó en consecuencia al aumento de las reservas internacionales.
Al mismo tiempo, el Gobierno de Ucrania pagó 515,4 millones de dólares en concepto de servicio y amortización de la deuda pública en moneda extranjera, de los cuales 433,3 millones de dólares correspondieron al servicio y la amortización de los bonos del Estado en moneda extranjera, 58,7 millones de dólares al servicio y la amortización de la deuda con el Banco Mundial, 6,9 millones de dólares al servicio de la deuda con la UE y 16,5 millones de dólares a otros acreedores.
Además, Ucrania pagó al FMI 174,2 millones de dólares.
La revalorización de los instrumentos financieros en julio aumentó el valor de las reservas en 300,6 millones de dólares.
Las intervenciones cambiarias del Banco Nacional ascendieron a casi 4.79 mil millones de dólares, lo que supone 296,0 millones de dólares menos que en junio.
«El volumen actual de reservas internacionales garantiza la financiación de 4,2 meses de importaciones futuras», añadió el Banco Nacional.
Como se informó, en las previsiones macroeconómicas de julio, el regulador elevó la estimación de las reservas internacionales para finales de 2026 de 64 800 millones de dólares a 69 700 millones, para 2027 de 66 500 millones a 73 700 millones, y para 2028 de 61 100 millones a 70 000 millones.
El nivel de reservas de alojamientos turísticos en la costa española para agosto de 2026 ha alcanzado el 85,5 %, lo que supone un aumento de un punto porcentual con respecto al mismo periodo del año pasado, según un estudio de la plataforma Rentalia publicado el 29 de julio. El estudio se basa en el análisis de los calendarios de disponibilidad de apartamentos y casas de vacaciones situados a una distancia máxima de 15 km de las playas españolas. En agosto de 2025, la proporción de alojamientos reservados fue del 84,5 %.
La mayor ocupación se registró en Mallorca, donde el último mes del verano se reservó el 99 % de los alojamientos turísticos. Le siguen la costa asturiana, con un 95,6 %; Menorca, con un 94,6 %; Lanzarote, con un 93,5 %; y la provincia de Alicante, con un 92,2 %.
En Murcia, el nivel de reservas alcanzó el 89,1 %; en Cantabria, el 88,3 %; en Cádiz, el 87,5 %; en la Costa del Sol, en la provincia de Málaga, el 86,8 %; y en Almería, el 86,5 %. En Fuerteventura, el indicador se sitúa en la media nacional y es del 85,5 %, mientras que en la Costa Brava es del 85 %.
La mayor oferta de reservas de última hora se encuentra en la costa de la provincia de Huelva, donde el 44,7 % de los alojamientos están ocupados. También se ha registrado un nivel de ocupación relativamente bajo en Tenerife (72,4 %), en la provincia de Valencia (72,6 %), en la Costa Dorada de Tarragona (76,7 %) y en la costa de Barcelona (77,9 %).
La directora de Rentalia, Almudena Ucha, atribuye el aumento de la demanda en las regiones del norte de España a las intensas olas de calor del verano. La ocupación de los alojamientos turísticos en Asturias ha aumentado en 4,7 puntos porcentuales en un año, y en Cantabria, en 4 puntos, ya que los turistas eligen cada vez más destinos más frescos. Entre los alojamientos con aire acondicionado, el 86,7 % está reservado para agosto, y entre los que cuentan con piscina, el 85 %. El nivel de reservas de casas rurales en las regiones del interior de España resultó ser aún mayor y alcanzó el 87,6 %.
Fuente de los datos: estudio de Rentalia, la plataforma de alquiler turístico de Idealista



