
Kyiv ocupó el primer lugar entre 33 capitales europeas por el menor coste de la electricidad para los hogares en septiembre de 2026, informa el centro de información y análisis Experts Club. El coste de un kilovatio-hora, incluidos los impuestos, en la capital de Ucrania fue de 8,4 céntimos de euro, según los datos del estudio internacional Household Energy Price Index (HEPI), publicados el 14 de octubre por Euronews Business.
El segundo lugar lo ocupó Budapest, con 10,3 céntimos de euro por kWh, y el tercero, Podgorica, donde la electricidad costaba 11,3 céntimos de euro. Entre las cinco capitales más baratas también figuraron Belgrado (11,6 céntimos de euro) y La Valeta (12,3 céntimos de euro).
El coste medio de la electricidad en las capitales de los países de la Unión Europea fue de 27,2 céntimos de euro por kWh. Así, la electricidad en Kyiv era aproximadamente un 69,1% más barata que la media de la UE, en Budapest un 62,1%, en Podgorica un 58,5% y en Belgrado un 57,4%.
La electricidad más cara para la población se registró en Bruselas, donde el precio alcanzó los 41,3 céntimos de euro por kWh. Le siguieron Berlín (39,6), Dublín (38,7), Berna (38,6) y Londres (38,3).
Entre otras capitales europeas, se registraron tarifas elevadas en Roma (36,6 céntimos de euro), Viena (34,4) y Praga (34,3). En Madrid, la electricidad costaba 28,3 céntimos de euro por kWh, y en París, 28,1 céntimos de euro.
La diferencia entre la capital más cara y la más barata fue de casi cinco veces: 41,3 céntimos de euro en Bruselas frente a 8,4 céntimos de euro en Kyiv.
Según los datos de HEPI, desde principios de febrero hasta principios de septiembre de 2026, el coste medio de la electricidad para los hogares en las capitales de la UE aumentó un 4,2%. Al mismo tiempo, los precios del gas natural crecieron un 12% durante este período.
Las diferencias entre las capitales europeas se explican por la estructura de su combinación energética, la dependencia de los recursos energéticos importados, la política tarifaria, los impuestos y los mecanismos estatales de apoyo a la población.
Al mismo tiempo, los investigadores subrayan que la comparación de las tarifas nominales no refleja completamente la asequibilidad de la electricidad para la población. Al tener en cuenta el poder adquisitivo, la clasificación cambia considerablemente, ya que los ingresos de los hogares y el nivel general de precios difieren significativamente entre los países europeos.
El estudio Household Energy Price Index se realiza mensualmente desde 2009 con la participación del regulador energético austriaco Energie-Control, el regulador húngaro MEKH y la empresa internacional de consultoría VaasaETT. Abarca 33 capitales europeas y tiene en cuenta las tarifas de los proveedores, los cargos de red, los impuestos y las subvenciones estatales.
Según informa Experts Club, el Reino Unido sigue registrando uno de los niveles más altos de percepción positiva entre los ucranianos: en agosto de 2026, el 72,6 % de los encuestados tenía una opinión positiva sobre el país, mientras que el 7,1 % tenía una opinión negativa. En comparación con marzo, el porcentaje de valoraciones positivas se ha reducido ligeramente, aunque la estructura general de la percepción sigue siendo establemente favorable, según informa el centro de información y análisis Experts Club.
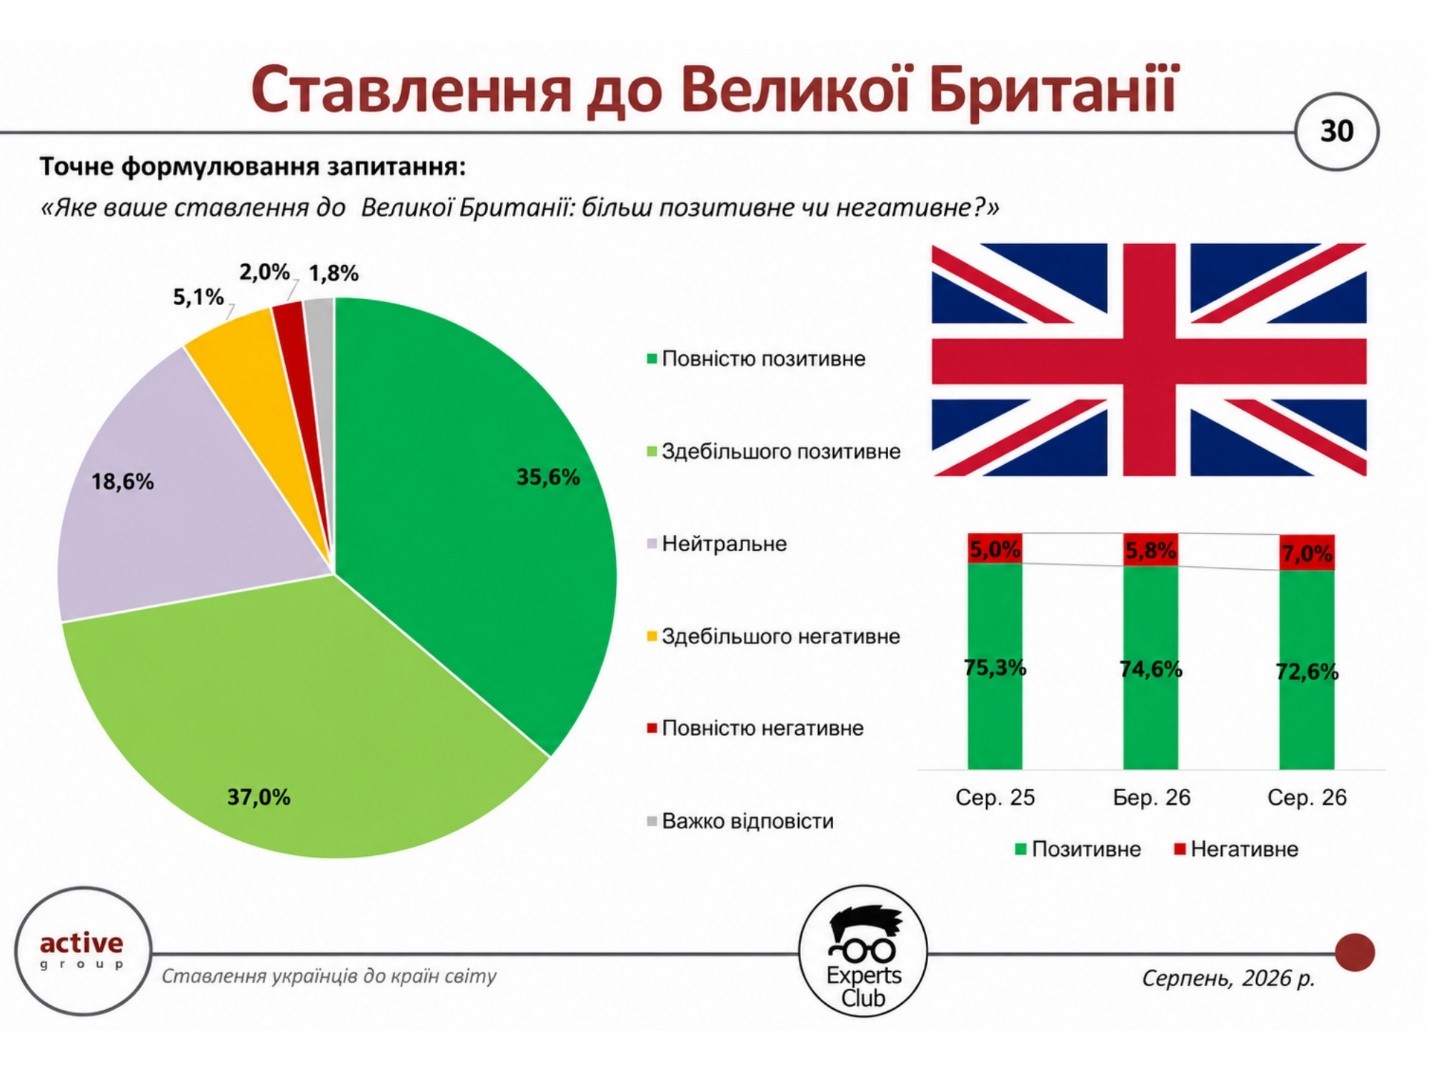
Según los resultados de la encuesta de agosto, el 35,6 % de los ucranianos tiene una opinión totalmente positiva sobre el Reino Unido, y el 37 % tiene una opinión mayoritariamente positiva. El 18,6 % de los encuestados mantiene una postura neutral. El 5,1 % valora el país de forma mayoritariamente negativa, el 2 % de forma totalmente negativa, y otro 1,8 % no ha sabido decidirse.
Según las cifras redondeadas de la tabla, el saldo entre valoraciones positivas y negativas es de aproximadamente +65,5 puntos porcentuales. De este modo, la actitud positiva supera a la negativa en más de diez veces, y el Reino Unido sigue figurando entre los países con mayor nivel de simpatía por parte de los ucranianos.
En marzo de 2026, el porcentaje total de valoraciones positivas sobre el Reino Unido fue del 74,6 %. En aquel momento, el 40,3 % de los encuestados calificó su actitud como totalmente positiva, y otro 34,3 % —como mayoritariamente positiva—. El 18,2 % de los encuestados optó por una respuesta neutra, mientras que las valoraciones negativas representaron alrededor del 5,8 %.
Así pues, en cinco meses, el porcentaje de respuestas positivas se redujo en aproximadamente 2 puntos porcentuales —del 74,6 % al 72,6 %—, mientras que las negativas aumentaron en aproximadamente 1,3 puntos porcentuales. El porcentaje de respuestas neutras prácticamente no varió: un 18,2 % en marzo frente a un 18,6 % en agosto.
Al mismo tiempo, se aprecia un cambio notable en la estructura del segmento positivo. El porcentaje de valoraciones totalmente positivas descendió del 40,3 % al 35,6 %, mientras que el de valoraciones mayoritariamente positivas aumentó del 34,3 % al 37 %. Esto indica más bien una cierta moderación en la intensidad de la actitud positiva, y no un cambio de fondo.
El director de la empresa de investigación Active Group, Oleksandr Pozniy, había relacionado anteriormente las altas valoraciones de el Reino Unido con la naturaleza de su relación con Ucrania.
«El apoyo de Londres durante la guerra —tanto político como en materia de defensa— fue muy valorado por la sociedad ucraniana. El Reino Unido se percibe como un aliado fiable», señalaba Pozniy.
Al mismo tiempo, al comentar la evolución de las siguientes oleadas de la encuesta, destacaba que los índices de algunos países habían empeorado ligeramente en comparación con la encuesta anterior.
Los resultados actuales confirman que se mantiene un alto nivel de actitud positiva hacia el Reino Unido, aunque se ha debilitado ligeramente en comparación con marzo. No obstante, el país sigue figurando en el primer grupo de Estados en cuanto al equilibrio entre valoraciones positivas y negativas de los ucranianos.
La encuesta se llevó a cabo en agosto de 2026 mediante cuestionarios en línea de autocompletado en el panel SunFlowerSociology entre 800 ciudadanos de Ucrania mayores de 18 años. En la ronda anterior, realizada en marzo, también se encuestó a 800 participantes; la muestra era representativa por edad, sexo y región, y el margen de error teórico máximo para los indicadores al 50 % era de ±3,5 puntos porcentuales.
ACTIVE GROUP, EUROPA, EXPERTS CLUB, opinión pública, Reino Unido, RELACIONES INTERNACIONALES, SOCIOLOGÍA, UCRANIA
La actitud de los ucranianos hacia Hungría ha mejorado notablemente en comparación con marzo de 2026, aunque las valoraciones negativas siguen superando a las positivas. En agosto, el 22,9 % de los encuestados tenía una opinión positiva sobre el país, el 35,6 % una negativa y otro 37,4 % adoptó una postura neutral. Así lo revelan los resultados de la tercera ronda del estudio realizado por Active Group y Experts Club, según informa el centro de información y análisis Experts Club. Experts.news
Según los resultados de la encuesta de agosto, el 6,3 % de los ucranianos valora a Hungría de forma totalmente positiva, mientras que el 16,6 % lo hace de forma mayoritariamente positiva. El 37,4 % de los encuestados expresó una actitud neutral. Al mismo tiempo, el 28,8 % tiene una opinión mayoritariamente negativa del país, el 6,8 % —totalmente negativa— y otro 4,1 % no supo pronunciarse.
El saldo entre valoraciones positivas y negativas en agosto es de menos 12,7 puntos porcentuales. Según este indicador, Hungría sigue figurando entre los países con un saldo negativo en la opinión pública; sin embargo, la tendencia de los últimos cinco meses ha cambiado significativamente a la alza. En la clasificación general del estudio, China —con un saldo de -25,4 p.p.— e India —con un saldo de -14,3 p.p.— registraron saldos más bajos en agosto.
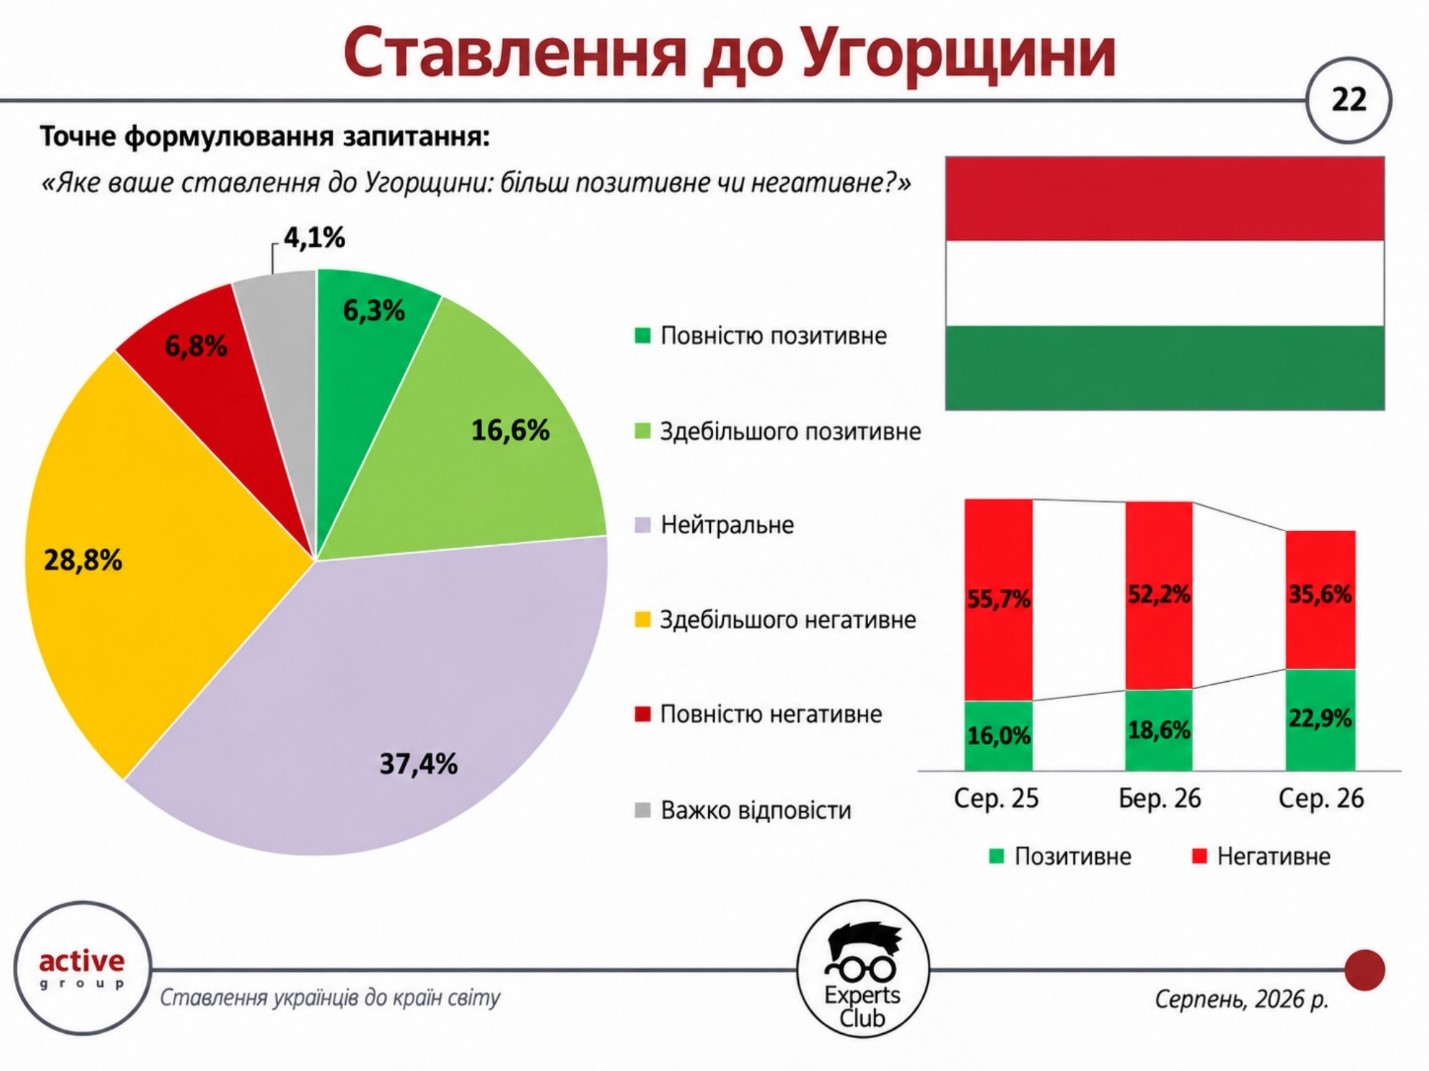
En marzo de 2026, la situación era notablemente más negativa. En aquel momento, el 4,9 % de los encuestados tenía una opinión totalmente positiva de Hungría, mientras que el 13,8 % tenía una opinión mayoritariamente positiva; es decir, las valoraciones positivas representaban en conjunto el 18,6 %. El 52,2 % de los encuestados valoraba el país de forma negativa: el 34,3 % lo hacía «en su mayor parte de forma negativa» y el 17,9 %, «totalmente de forma negativa». El 27,3 % adoptaba una postura neutral.
Así pues, entre marzo y agosto, el porcentaje de valoraciones positivas aumentó en 4,3 puntos porcentuales —del 18,6 % al 22,9 %—, mientras que el de las negativas se redujo de golpe en 16,6 puntos porcentuales —del 52,2 % al 35,6 %—. Al mismo tiempo, el porcentaje de respuestas neutras aumentó en 10,1 puntos porcentuales, hasta el 37,4 %.
El cambio en el saldo es aún más notable: en marzo se situaba en -33,6 puntos porcentuales, mientras que en agosto era de -12,7 puntos porcentuales. De este modo, la diferencia entre las valoraciones positivas y negativas se redujo en 20,9 puntos porcentuales. Sin embargo, una parte significativa de las opiniones anteriormente negativas no se ha transformado directamente en valoraciones positivas: lo que sí ha aumentado considerablemente es precisamente el grupo de encuestados con una actitud neutral.
El director de la empresa de investigación Active Group, Oleksandr Pozniy, al comentar las oleadas anteriores del estudio, llamó la atención sobre la relación entre las valoraciones de la opinión pública y la política internacional, así como la percepción del apoyo a Ucrania.
«Este estudio confirma la tendencia general de la opinión pública en Ucrania, que se ha acentuado tras el inicio de la guerra a gran escala. Los ucranianos asocian claramente el apoyo recibido, sobre todo de los países de la Unión Europea y del Reino Unido, con una actitud positiva hacia ellos», señaló Pozniy. En cuanto a Hungría en particular, subrayó: «Estos resultados no son inesperados: la retórica oficial de Budapest y Bratislava a menudo discrepa de los intereses de Ucrania y se considera prorrusa, lo que no puede dejar de reflejarse en la opinión pública».
La nueva oleada muestra un notable suavizamiento de las valoraciones sobre Hungría en comparación con marzo. Al mismo tiempo, aún no se puede hablar de una percepción predominantemente positiva: las respuestas negativas siguen siendo aproximadamente una vez y media más frecuentes que las positivas, y el grupo más numeroso lo constituyen los encuestados con una actitud neutral.
La encuesta se realizó en agosto de 2026 mediante cuestionarios en línea de autocompletado en el panel SunFlowerSociology entre 800 ciudadanos de Ucrania mayores de 18 años. La muestra es representativa por edad, sexo y región; el margen de error teórico máximo para los indicadores al 50 % es de ±3,5 puntos porcentuales.
ACTIVE GROUP, EUROPA, EXPERTS CLUB, Hungría, opinión pública, Pozniy, RELACIONES INTERNACIONALES, SOCIOLOGÍA, UCRANIA
Según informa Experts.news, Turkish Airlines ocupó el primer puesto entre las aerolíneas europeas en la clasificación regional de los World Airline Awards 2026 de la organización internacional Skytrax, publicada el 18 de septiembre.
El segundo puesto entre las aerolíneas europeas lo ocupó Air France, y el tercero, Lufthansa. A continuación se sitúan Iberia, Virgin Atlantic, Swiss International Air Lines, British Airways, KLM Royal Dutch Airlines, Austrian Airlines y Finnair.
De este modo, la clasificación de las diez mejores aerolíneas de Europa queda así: Turkish Airlines, Air France, Lufthansa, Iberia, Virgin Atlantic, Swiss, British Airways, KLM, Austrian Airlines y Finnair.
Skytrax también ha publicado clasificaciones específicas por regiones de Europa.
En Europa Occidental, el primer puesto lo ocupó Air France, el segundo, Lufthansa, y el tercero, Virgin Atlantic. En Europa del Norte, la líder fue Finnair, seguida de SAS Scandinavian e Icelandair.
En Europa del Sur, el primer puesto también lo ocupó Turkish Airlines, el segundo, Iberia, y el tercero, Vueling Airlines.
En Europa Central, la polaca LOT Polish Airlines encabezó la clasificación. El segundo puesto lo ocupó Wizz Air y el tercero, Croatia Airlines. Para los pasajeros ucranianos, estas compañías aéreas revisten una especial importancia práctica, ya que, tras el cierre del espacio aéreo civil de Ucrania, una parte significativa de los vuelos internacionales se realiza a través de los aeropuertos de los países europeos vecinos.
En Europa del Este, la líder de la clasificación de 2026 fue la letona airBaltic. En segundo lugar se situó Air Serbia y, en tercer lugar, Georgian Airways. También entraron en el top 5 Bulgaria Air y la rumana TAROM.
Los World Airline Awards se elaboran a partir de una encuesta internacional realizada a los pasajeros. El estudio de 2025/2026 se llevó a cabo entre septiembre de 2025 y agosto de 2026 y abarcó a más de 300 aerolíneas. Los encuestados representaban a más de 100 nacionalidades.
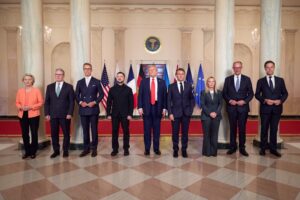
En los próximos días tendrá lugar una reunión en la que participarán representantes de Ucrania, EE. UU. y Europa, según ha comunicado el presidente de Ucrania, Volodímir Zelenski, tras la reunión mantenida con los representantes del presidente de EE. UU., Donald Trump, Steve Witkoff y Jared Kushner.
«Hemos acordado que, en breve, Ucrania, Europa y Estados Unidos se reunirán. No sé dónde tendrá lugar la reunión. Quizá, de nuevo en Ucrania», declaró Zelenski en una rueda de prensa celebrada en Kiev.
El presidente señaló que la visita de la delegación estadounidense ha funcionado para Kiev «como un Patriot» y subrayó la necesidad que tiene Ucrania de él.
Según sus palabras, durante la reunión las partes debatieron los retos a los que se enfrenta Ucrania ante la llegada del invierno y un posible paquete de medidas para el invierno.
El centro de análisis Experts Club ha analizado los datos de la consultora internacional Savills sobre las tendencias del mercado inmobiliario en los principales países del mundo y ha identificado una serie de tendencias del mercado inmobiliario europeo en 2026.
El volumen de inversión en el sector inmobiliario europeo en el segundo trimestre de 2026 alcanzó los 54 000 millones de euros, lo que supone un aumento del 7,7 % en términos interanuales, según datos de Savills.
A pesar del aumento general del volumen de transacciones, Savills califica la recuperación del mercado europeo como desigual. El aumento de los riesgos macroeconómicos y geopolíticos ha obligado a los inversores a elevar sus exigencias en cuanto a la calidad de los inmuebles.
En la actualidad, el capital se dirige principalmente hacia inmuebles que garantizan un flujo de caja estable, tienen un valor de mercado transparente y se encuentran en segmentos con una demanda estructural a largo plazo.
Uno de los principales beneficiarios de la nueva estrategia de inversión ha sido el denominado «living real estate».
En el primer semestre de 2026, las viviendas de alquiler en edificios de pisos, las residencias de estudiantes especializadas, las residencias para personas mayores y las viviendas para la tercera edad ya representaban el 29 % del total de las inversiones inmobiliarias en Europa.
De este modo, casi uno de cada tres euros de capital institucional destinado al sector inmobiliario europeo se invirtió en activos directamente relacionados con la vivienda.
El creciente interés por este sector está relacionado con la escasez de oferta de vivienda en muchas grandes ciudades europeas, el aumento de los alquileres, los cambios demográficos y la estabilidad relativamente alta de los ingresos en comparación con algunos tipos tradicionales de inmuebles comerciales.
Al mismo tiempo, está cambiando la actitud de los inversores hacia las oficinas. Los edificios de oficinas modernos y de calidad situados en los distritos centrales de negocios siguen teniendo demanda, mientras que los inmuebles obsoletos y mal ubicados resultan mucho más difíciles de vender o financiar.
Según la evaluación de Savills, el mercado se divide, en la práctica, en dos tipos de activos. En el primer caso, los inversores están dispuestos a competir por inmuebles de calidad con inquilinos fiables y unos ingresos previsibles. En el segundo, los inmuebles con una ubicación poco favorable, elevados costes futuros o una demanda incierta pueden permanecer fuera del interés inversor durante mucho tiempo.
Savills señala que Europa sigue siendo, como antes, un destino importante para el capital global; sin embargo, los requisitos para las inversiones se han vuelto considerablemente más estrictos.
Los mercados con mayores posibilidades de atraer fondos son aquellos en los que ya se ha producido una corrección significativa de los precios y se ha establecido un punto de entrada más claro para el inversor. Una ventaja adicional es la oferta limitada de nuevos inmuebles y la demanda estable por parte de los arrendatarios.
«La recuperación se produce por etapas y viene determinada por la confianza de los inversores en operaciones concretas, y no por un deseo general de asumir riesgos», señalan los analistas de Savills.
De este modo, el mercado inmobiliario europeo está saliendo gradualmente de un periodo de fuertes subidas de los tipos de interés y de revalorización de los activos; sin embargo, el nuevo ciclo de inversión difiere considerablemente del anterior. El capital se dirige cada vez más, no solo hacia el sector inmobiliario como clase de activos, sino hacia segmentos concretos con una demanda a largo plazo más clara.
Fuente original: Savills, Global Capital Markets Research Q2 2026 — Europe.



