
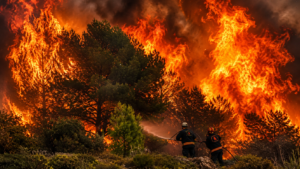
La temporada de incendios de 2026 en Europa se ha convertido en una de las más difíciles por la geografía de la propagación del fuego y la magnitud de sus consecuencias, mientras que Ucrania se situó entre los países más afectados del continente, informa el centro de información y análisis Experts Club, citando datos del Global Wildfire Information System (GWIS), del European Forest Fire Information System (EFFIS) y de otras estructuras europeas.
A 31 de agosto, la superficie afectada por el fuego en Ucrania era estimada por GWIS en 413,1 mil hectáreas, o alrededor del 0,69% del territorio del país. Si no se incluye en la comparación directa a la Federación de Rusia, para la cual el sistema también tiene en cuenta los enormes territorios de Siberia y el Lejano Oriente, Ucrania ocupa el primer lugar entre los países de la Europa geográfica por superficie absoluta afectada por incendios.
Le siguen España — 242,1 mil hectáreas, Italia — 118,3 mil hectáreas, Francia — 105,1 mil hectáreas y Portugal — 60,5 mil hectáreas.
En Ucrania, las estadísticas de incendios presentan una especificidad adicional debido a la guerra. Los sistemas satelitales registran el territorio afectado por el fuego, pero no determinan su causa. Por ello, junto con el calor, la sequía, el manejo imprudente del fuego y los incendios provocados, también pueden desempeñar un papel importante los bombardeos, las explosiones y los incendios a lo largo de la línea del frente.
La mayor carga en relación con el tamaño del territorio se registra en los Balcanes. En Montenegro, alrededor del 1,7% del territorio del país ha sido afectado por el fuego, en Bosnia y Herzegovina — más del 1%, y en Macedonia del Norte — alrededor del 0,75%. En conjunto, Montenegro, Bosnia y Herzegovina, Macedonia del Norte, Albania y Serbia cuentan con alrededor de 142 mil hectáreas de territorios quemados.
Una característica particular de la temporada ha sido el fuerte aumento de la actividad de incendios en países donde los grandes incendios son tradicionalmente menos frecuentes. En Bélgica, la superficie afectada por incendios ya ha superado en más de diez veces el promedio de 2012–2025, en los Países Bajos — aproximadamente tres veces, en Austria — 2,5 veces, y en Francia — casi 2,5 veces.
En la propia UE, hasta el 30 de agosto se habían registrado 636,1 mil hectáreas de territorios quemados en el marco de 1.861 grandes incendios. Esto es un 36% menos que en el año récord de 2025, pero más del doble del promedio plurianual para el mismo período.
clima, ecología, EUROPA, EXPERTS CLUB, incendios, UCRANIA, UE
Según datos de Colliers, en el primer semestre de 2026 los inmuebles de oficinas recuperaron el primer puesto entre los sectores de inversión en inmuebles comerciales de Europa Central y Oriental.
Las oficinas representaron el 29 % del volumen total de inversiones en la CEE-6, frente al 23 % del año anterior. Con un volumen total de mercado de 5.800 millones de euros, esto equivale aproximadamente a 1.700 millones de euros en inversiones.
El segundo segmento más importante fue el inmobiliario comercial, con una cuota del 27 %, frente al 21 % del primer semestre de 2025.
El interés de los inversores por la vivienda y el segmento «living» creció aún más rápidamente. Su cuota pasó del 7 % al 19 %.
Al mismo tiempo, los inmuebles industriales y logísticos, que hace apenas un año eran el segmento más importante del mercado, redujeron su cuota del 31 % al 17 %. Esto se debió no solo a los cambios en la actividad del mercado de almacenes propiamente dicho, sino también al rápido crecimiento de las transacciones en otras clases de inmuebles.
Colliers señala que, en el segmento de oficinas, los inversores buscan ante todo edificios modernos en ubicaciones privilegiadas, con alta eficiencia energética y un flujo sostenible de rentas.
Para los edificios de oficinas obsoletos, la situación se complica. O bien deben someterse a una modernización, o bien pueden considerarse como inmuebles para un cambio de uso.
De este modo, la estructura del mercado de Europa Central y Oriental está cambiando gradualmente: tras varios años de predominio de la logística, el capital vuelve a dirigirse con mayor intensidad hacia las oficinas tradicionales y los inmuebles comerciales, mientras que la vivienda institucional se está convirtiendo en un importante segmento de inversión independiente.
El capital checo se ha convertido en una de las fuentes de inversión más activas en el mercado inmobiliario de Europa Central y del Este durante el primer semestre de 2026, según datos de un estudio de Colliers.
El volumen total de inversiones de los inversores checos en la región se estima en aproximadamente 1.900 millones de euros. La presencia del capital checo fue especialmente notable en Polonia, el mayor mercado de inversión de Europa Central y del Este.
Los inversores checos representaron el 23,6 % del total de inversiones en inmuebles comerciales polacos entre enero y junio. Alemania aportó alrededor del 19 %, el capital polaco el 11,5 %, el estadounidense el 10,6 % y el húngaro el 6,8 %.
La propia República Checa, por su parte, se mantuvo como el segundo mercado más grande de la CEE-6. En el primer semestre se cerraron aquí operaciones por un valor superior a 1.400 millones de euros. Esta cifra es inferior a los 2.200 millones de euros registrados en el mismo periodo de 2025, pero, según la valoración de Colliers, el mercado sigue siendo uno de los más estables de la región.
La rentabilidad de las oficinas de gama alta en Praga se estima en aproximadamente el 5,25 %, la de los almacenes de primera clase, en torno al 5 %, y la de los centros comerciales, en torno al 6 %. Se trata de unas de las tasas de capitalización más bajas entre los principales mercados de Europa Central, lo que refleja la valoración relativamente alta que los inversores otorgan a los activos checos.
La actividad del capital checo en los países vecinos forma parte de una tendencia más amplia. Colliers señala que, en los mercados de Europa Central y del Este (ECE), está aumentando la importancia no solo de los fondos globales de EE. UU. y Europa Occidental, sino también de los inversores de la propia Europa Central.
Esto está dando lugar gradualmente a un capital de inversión regional propio, capaz de respaldar operaciones incluso en períodos en los que los grandes fondos internacionales adoptan una actitud más cautelosa hacia la región.
Las inversiones en bienes raíces comerciales de los seis mayores mercados de Europa Central y Oriental alcanzaron EUR5,8 mil millones en el primer semestre de 2026, aumentando aproximadamente un 7% en comparación con el mismo período del año pasado, según el informe Colliers CEE Investment Scene H1 2026.
El estudio abarca Polonia, República Checa, Hungría, Rumanía, Eslovaquia y Bulgaria. El volumen de inversiones fue superior al promedio de los primeros semestres de los últimos cinco años, que ascendió a EUR4,6 mil millones, y superior al promedio de diez años de EUR5,1 mil millones.
El mayor mercado fue Polonia, donde el volumen de transacciones superó los EUR3 mil millones. Le correspondió alrededor del 52% de todas las inversiones de CEE-6. República Checa ocupó el segundo lugar con más de EUR1,4 mil millones, mientras que Hungría atrajo casi EUR600 millones, mostrando el mejor resultado del primer semestre desde 2021.
Según la evaluación de Colliers, la recuperación del mercado se diferencia de los ciclos de inversión anteriores. El capital está regresando de manera selectiva, y los inversores dan preferencia a los inmuebles con ingresos estables, buena ubicación, alta eficiencia energética y demanda a largo plazo por parte de los arrendatarios.
El mayor segmento fueron las oficinas, seguidas por los bienes raíces comerciales, los inmuebles residenciales y el alquiler institucional, así como los bienes raíces industriales y logísticos.
Colliers pronostica que, al cierre de 2026, el volumen de inversiones en bienes raíces comerciales de CEE-6 podría alcanzar EUR12,5-13 mil millones, frente a EUR11,6 mil millones en 2025, y acercarse a los niveles máximos observados antes de la pandemia.
Entre los principales riesgos para el mercado, los expertos señalan las altas tasas de interés, el aumento del costo de refinanciación, las tensiones geopolíticas, la debilidad de la industria alemana y el costo de la energía. Al mismo tiempo, los proyectos de infraestructura, la industria de defensa, la transición energética, la inteligencia artificial, la reindustrialización y el traslado de la producción más cerca de los consumidores europeos crean oportunidades adicionales de inversión.
Colliers es una empresa global en el ámbito de los servicios profesionales y la gestión de inversiones, que opera en más de 70 países. Sus ingresos anuales ascienden a alrededor de $6 mil millones, su plantilla es de aproximadamente 28 mil personas y los activos bajo gestión ascienden a cerca de $110 mil millones.
BIENES RAÍCES, COLLIERS, EUROPA, EXPERTS CLUB, inversiones, negocios
La capacidad de refino de petróleo en Europa y EE. UU. se reducirá durante la próxima década, mientras que en Oriente Próximo, África y Asia seguirá creciendo, según las previsiones de los expertos de S&P Global Energy.
Los gobiernos de los países occidentales instan a las empresas a ampliar la capacidad de las refinerías para garantizar un suministro ininterrumpido de recursos críticos durante futuras crisis; sin embargo, los inversores no se muestran dispuestos a invertir en nuevos proyectos, lo que planteará problemas en el futuro, tanto en Europa como en Norteamérica, según informa el periódico Financial Times.
Este año, las refinerías de EE. UU. y Europa están funcionando casi al límite de su capacidad, ya que el sector intenta hacer frente al déficit provocado por la guerra en Oriente Próximo y está obteniendo elevados beneficios.
Según las previsiones de S&P Global Energy, la capacidad de las refinerías europeas se reducirá en un 20 % en los próximos diez años, hasta 2035 inclusive, hasta situarse en un nivel ligeramente superior a los 9 millones de barriles al día (b/d). El año pasado se cerraron en Europa instalaciones con una capacidad total de refino de unos 500 000 b/d y, por ejemplo, el Reino Unido perdió dos de sus seis refinerías.
S&P Global Energy también prevé una reducción de la capacidad en EE. UU. durante este periodo del 7 %, hasta los 16,7 millones de b/d.
La crisis energética provocada por la guerra en Oriente Próximo no ha alterado la trayectoria de desarrollo del sector, señala Daniel Evans, responsable del mercado de refino de petróleo en S&P Global.
«Las recientes interrupciones en el suministro han obligado a replantearse la importancia estratégica del sector del refino de petróleo en Occidente. Pero, ¿cambia esto los factores fundamentales a largo plazo? Yo diría que, muy probablemente, no», señaló.
A diferencia de Norteamérica y Europa, las empresas de China, Oriente Próximo, la India y África han construido nuevas refinerías de gran tamaño y altamente competitivas.
Azerbaiyán tiene la intención de aumentar la exportación de electricidad a los países vecinos y entrar en el mercado energético europeo, según ha declarado el presidente del país, Ilham Aliyev.
«Al ampliar nuestras capacidades de exportación a los países vecinos, también nos introduciremos en el mercado europeo. De hecho, ya estamos presentes en el mercado europeo con nuestro petróleo y nuestro gas, pero queremos entrar allí también con la electricidad», declaró Aliyev en una entrevista concedida a la cadena estatal azerbaiyana AzTV.
Según él, actualmente la única ruta para el suministro de electricidad a Europa discurre por Georgia y Turquía, pero Azerbaiyán tiene la intención de ampliar el número de rutas de exportación. En este sentido, ya se ha elaborado el estudio técnico-económico del proyecto del cable energético del Mar Negro (Black Sea Energy).
Además, en noviembre de 2024, en el marco de la COP29, Azerbaiyán, Kazajistán y Uzbekistán firmaron un acuerdo para tender un cable eléctrico por el lecho del mar Caspio.
«Azerbaiyán se consolidará como un país que produce, recibe, transmite y exporta electricidad», afirmó Aliyev.
También informó de que la potencia de las centrales solares en la República Autónoma de Najicheván (RAN) podría alcanzar los 500 MW y, a largo plazo, llegar hasta 1 GW.
«La cuestión principal aquí son las posibilidades de exportación. Para ello, por supuesto, es necesario mantener negociaciones con las instituciones de los países correspondientes, y estas ya están en marcha», afirmó el presidente.
Al mismo tiempo, Aliyev señaló que las líneas de transmisión eléctricas existentes desde la RAN hacia Irán y Turquía tienen una capacidad de transporte limitada, que es necesario aumentar.
«Es decir, para exportar 500 megavatios, o incluso 1 000 megavatios de electricidad, por el momento hay dos rutas: una hacia Turquía y otra hacia Irán. Pero en el futuro también podría ser Europa», afirmó.
El jefe de Estado añadió que los planes de Azerbaiyán en materia de exportación de electricidad responden a los intereses de los países «que nos rodean».
«Simplemente, la labor de coordinación debe llevarse a cabo correctamente, al nivel necesario, y las negociaciones deben acelerarse. Puedo decir que, en la actualidad, se están manteniendo negociaciones al respecto tanto con Turquía como con Irán. Por el momento, es pronto para decir nada», afirmó el presidente.



