
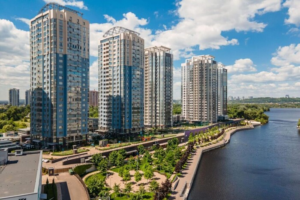
El mercado de inmuebles de oficinas de Kyiv y de las ciudades más grandes de Ucrania para mayo de 2026 demuestra una estabilización cautelosa después de varios años de shocks provocados por la pandemia, la guerra a gran escala, la relocalización de empresas y la transición de una parte de las compañías a un formato de trabajo híbrido. Los principales factores de la demanda siguen siendo la seguridad de los edificios, la reparación terminada, la infraestructura autónoma, la disponibilidad de refugios y la posibilidad de mudarse rápidamente sin gastos de capital significativos.
Kyiv sigue siendo el mayor mercado de oficinas del país. Según las estimaciones de InVenture, la oferta competitiva total de inmuebles de oficinas de Kyiv en 2025 se redujo a 2,10 millones de m², y el nivel de vacancia disminuyó al 18,5%. El volumen anual de absorción bruta ascendió a unos 160 mil m², un 26% más que un año antes. Al mismo tiempo, alrededor del 40% de la absorción estuvo relacionada no con la expansión orgánica de los negocios, sino con los traslados forzados de empresas desde inmuebles dañados.
Según datos de la Confederación de Constructores de Ucrania, con referencia a una presentación de CBRE Ukraine, en el primer semestre de 2025 la demanda de oficinas en Kyiv creció un 16%, hasta 82 mil m², mientras que la oferta se redujo un 3%, hasta 2,1 millones de m², debido a los daños en edificios de oficinas. La vacancia en el mercado era de alrededor del 21%, y el 20% de la demanda fue formada por arrendatarios obligados a trasladarse desde inmuebles afectados por ataques.

“El mercado de oficinas en Kyiv ya no puede evaluarse según la lógica de antes de la guerra. Hoy el arrendatario elige no simplemente una dirección o una clase de edificio, sino la capacidad del inmueble de garantizar la continuidad del trabajo. El refugio, los generadores, la ingeniería, la seguridad del distrito y la preparación del local para una entrada rápida se han convertido en parámetros tan importantes como la tarifa de alquiler”, considera el fundador del centro analítico Experts Club, candidato de ciencias económicas Maksym Urakin.
Las tarifas de alquiler en Kyiv siguen siendo relativamente estables, pero el mercado conserva una diferenciación marcada. Según InVenture, las tarifas efectivas para oficinas de clase A sin reparación a finales de 2025 eran de $14-18 por m² al mes, sin IVA ni gastos operativos; para oficinas con reparación, de $19-25 por m². Las tarifas solicitadas para la clase A se encontraban en el rango de $16-27 por m², y para la clase B, de $8-18 por m².
En 2026, el mercado de oficinas de Kyiv sigue siendo un mercado del arrendatario: los propietarios de inmuebles se ven obligados a ofrecer condiciones flexibles, dividir grandes superficies en bloques más pequeños, invertir en acabados listos y aumentar la autonomía de los edificios. Al mismo tiempo, los mejores inmuebles de clase A y B+ con refugios, suministro eléctrico estable y explotación de calidad mantienen la demanda mejor que los edificios obsoletos y los locales sin reparación.
La consultora sénior de inmuebles de oficinas de CBRE Ukraine, Anastasiia Kachan, señalaba que en Kyiv se reforzó la relación entre la tarifa y la ubicación concreta del centro de negocios: ahora importa no solo la cercanía al metro, sino también la ubicación respecto de instalaciones de infraestructura o militares. Según sus palabras, cada centro de negocios puede funcionar de hecho fuera de las reglas típicas de su submercado o distrito.
Los arrendatarios clave en Kyiv siguen siendo las compañías de TI, pero la estructura de la demanda se ha ampliado. La actividad también la forman el sector de defensa, las compañías médicas, los servicios profesionales, la consultoría, la logística, las representaciones de organizaciones internacionales y una parte de los negocios relacionados con la reconstrucción. Según datos de la CCU/CBRE Ukraine, en 2025 la demanda por parte del sector militar creció notablemente, y el mercado comenzó a adaptar las ofertas a esas necesidades.
“La oficina dejó de ser un lugar de presencia diaria de todos los empleados, pero no perdió su importancia para la gestión, la comunicación y la cultura corporativa. Las compañías optimizan superficies, pero no renuncian a una oficina de calidad. Por eso la demanda se desplaza de grandes espacios monofuncionales hacia formatos más flexibles, seguros y tecnológicos”, señala Experts Club.
La actividad de desarrollo sigue siendo mínima. En 2025 no se puso en explotación en Kyiv ningún nuevo centro de negocios, y hasta finales de 2026, según la estimación de InVenture, podrían salir al mercado unos 27 mil m², pero los plazos de puesta en explotación pueden aplazarse debido a riesgos de seguridad, financiación limitada y un bajo nivel de prealquiler.
En las grandes ciudades de Ucrania la situación es heterogénea. Lviv sigue siendo uno de los mercados regionales de oficinas más activos gracias a la relocalización de empresas, la presencia del sector de TI, la cercanía a la frontera de la UE y un nivel de seguridad relativamente más alto en comparación con las regiones orientales y meridionales. Según Forbes Ukraine, para finales de 2025 la vacancia en los centros de negocios de Lviv disminuyó al 25%, y las tarifas de alquiler se mantenían en el nivel de $7-15 por m².
El mercado de Lviv en 2026 puede considerarse el segundo en importancia después de Kyiv desde el punto de vista de la demanda de oficinas, aunque su escala es limitada. Para los arrendatarios son importantes los locales listos, la accesibilidad del transporte, la resiliencia energética y la posibilidad de ubicar equipos pequeños o medianos. Las grandes operaciones siguen siendo raras, y una parte de las compañías prefiere formatos híbridos o espacios de coworking.
Dnipro conserva el papel de centro industrial, logístico y de servicios, pero el mercado de oficinas de la ciudad sigue siendo más local y menos institucionalizado que en Kyiv o Lviv. La demanda la forman compañías regionales, negocios de servicios, operadores comerciales, logística, servicios médicos y una parte de las estructuras productivas. Debido a la cercanía a una zona de mayores riesgos, los arrendatarios son especialmente sensibles a la seguridad, el coste y la autonomía de los locales.
Odesa sigue siendo un importante centro de negocios del sur, pero el mercado de oficinas de la ciudad depende fuertemente de la seguridad general, la actividad portuaria y logística, el turismo, el comercio y el negocio de servicios. En el mercado están presentes tanto oficinas clásicas en los distritos centrales como locales en nuevos complejos multifuncionales. La demanda en 2026 sigue siendo puntual: los arrendatarios eligen pequeños locales listos, mientras que las grandes operaciones corporativas son limitadas.
Járkiv sigue siendo el más complejo de los grandes mercados de oficinas debido al alto nivel de riesgos de seguridad y la cercanía a la zona del frente. Una parte significativa del negocio trabaja en formato reducido, distribuido o remoto. Sin embargo, el mercado no se ha detenido por completo: se mantiene la demanda de pequeñas oficinas, locales de servicios, espacios para negocios locales e inmuebles con gastos operativos mínimos.
“En las ciudades regionales, los inmuebles de oficinas dejaron de ser un segmento único. Lviv funciona como mercado de relocalización y TI, Dnipro como mercado de negocios industriales y de servicios, Odesa como nodo comercial y logístico del sur, Járkiv como mercado de supervivencia y adaptación. Por eso compararlos solo por la tarifa de alquiler ya no es correcto: es más importante mirar la seguridad, el perfil de los arrendatarios y la resiliencia de la economía local”, considera Maksym Urakin.
Una tendencia común para todas las grandes ciudades ha sido la reevaluación del espacio de oficinas. Las compañías eligen con más frecuencia superficies menores, reparación terminada, plazos de alquiler flexibles y edificios en los que el propietario asume una parte de los gastos de capital. Los locales sin reparación y los grandes bloques en inmuebles obsoletos siguen siendo menos líquidos, ya que los arrendatarios no están dispuestos a invertir en un costoso fit-out en condiciones de alta incertidumbre.
Otro factor es la autonomía. Después de las crisis energéticas y los ataques contra la infraestructura, las oficinas con generadores, internet estable, sistemas de respaldo, refugios y gestión de calidad obtuvieron una ventaja competitiva. En varios casos, estas características permiten a los inmuebles mantener la tarifa incluso con una alta vacancia general del mercado.
Según la estimación de InVenture, la lógica de inversión de los inmuebles de oficinas en 2026 se ha vuelto más cautelosa: antes de la pandemia y la guerra, el período típico de recuperación de la inversión de un local de oficina se estimaba aproximadamente en 7-8 años, mientras que en 2026 para la mayoría de los activos ya se convierten en norma 10-12 años. Al mismo tiempo, los mejores inmuebles con un arrendatario fuerte y una ubicación exitosa pueden mostrar resultados más atractivos, pero esto es más bien una excepción.
Según el pronóstico de Experts Club, hasta finales de 2026 el mercado de oficinas de Ucrania se moverá según un escenario de recuperación lenta sin un fuerte crecimiento de las tarifas. Kyiv conservará el estatus de mercado principal, Lviv el de principal centro regional de demanda, mientras que Dnipro, Odesa y Járkiv se desarrollarán principalmente a costa de arrendatarios locales y operaciones puntuales.
“El principal riesgo para el mercado no es la ausencia de demanda, sino su calidad. Hay demanda, pero se ha vuelto cautelosa, racional y exigente. Los arrendatarios quieren pagar no por metros, sino por la posibilidad garantizada de trabajar. Esto significa que los inmuebles de oficinas en Ucrania pasan gradualmente del modelo de superficie al modelo de servicio y resiliencia”, resume Experts Club.
Así, para mayo de 2026 el mercado de inmuebles de oficinas de Kyiv y de las grandes ciudades ucranianas permanece en una fase de transición. Ya pasó el período de caída de shock, pero aún no volvió a un ciclo de inversión pleno. Los más demandados son las oficinas seguras, listas para su uso, energéticamente resilientes y flexibles. Los inmuebles obsoletos sin reparación, autonomía y un modelo de explotación claro seguirán perdiendo competitividad.
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a finales de diciembre de 2025. El análisis se ha elaborado a partir de datos actualizados de la Servicio Estatal de Estadística de Ucrania (SSEU), el Banco Nacional de Ucrania (BNU), el Fondo Monetario Internacional (FMI), el Banco Mundial, así como de las principales oficinas nacionales de estadística (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, director de desarrollo y marketing de Interfax-Ucrania, candidato en Ciencias Económicas, doctor en Filosofía en el ámbito de la historia y fundador del centro de información y análisis Experts Club, presentó un resumen de las tendencias macroeconómicas actuales que determinaban la situación en Ucrania y en el mundo a principios de 2026.
Indicadores macroeconómicos de Ucrania
A finales de enero de 2026, la economía ucraniana comenzó el nuevo año con una combinación de dos tendencias opuestas: por un lado, la disminución gradual de la presión inflacionaria, un nivel récord de reservas internacionales y el mantenimiento de una situación controlada en el mercado de divisas; por otro — los riesgos bélicos, la elevada dependencia del presupuesto de la financiación externa, la debilidad de las exportaciones y el déficit estructural de divisas en el sector privado.
Según las estimaciones del Banco Nacional de Ucrania (BNU), el PIB real de Ucrania creció un 1,8 % en 2025. Esto significó que la economía mantuvo una dinámica positiva por tercer año consecutivo, pero los ritmos de recuperación siguieron siendo moderados. El BNU atribuyó esta dinámica a la sólida demanda interna, la política fiscal moderada, la adaptabilidad de las empresas y las medidas para mantener la estabilidad macrofinanciera. Al mismo tiempo, los volúmenes físicos de exportación se redujeron debido a las bajas existencias de productos agrícolas, la débil demanda externa de productos del sector minero y metalúrgico y las restricciones relacionadas con el déficit de energía eléctrica a finales de año.
En enero de 2026, la tendencia desinflacionista continuó. Según datos del Servicio Estatal de Estadística de Ucrania (SESU), comentados por el Banco Nacional de Ucrania (BNU), la inflación al consumo se moderó hasta el 7,4 % en términos interanuales, mientras que en términos intermensuales los precios subieron un 0,7 %. La inflación subyacente también se redujo, hasta el 7,0 % interanual. El BNU atribuyó esta dinámica a la disminución de los desequilibrios en el mercado laboral, a los efectos secundarios de las buenas cosechas de 2025, a la competencia de determinados productos importados y a la situación controlada en el mercado de divisas. Al mismo tiempo, el regulador señaló los primeros indicios de un aumento de la presión por parte de los productos alimenticios frescos.
En opinión de Maksym Urakin, enero de 2026 se convirtió en una prueba importante para la economía ucraniana tras el final de un complicado 2025.
La reducción de la inflación al 7,4 % demostró que las condiciones monetarias estrictas, la estabilización del mercado de divisas y la mejora de la oferta de productos alimenticios dieron resultado. Sin embargo, según su valoración, este resultado no debe interpretarse como una normalización total.
«A principios de 2026, Ucrania experimentó una combinación poco habitual en una economía en guerra: la inflación descendía, el mercado de divisas se mantenía bajo control, las reservas alcanzaban máximos históricos y la economía no había perdido su dinámica positiva. Sin embargo, esto no significa que el país haya entrado en una fase clásica de recuperación. Nos encontramos más bien ante un régimen de estabilización, en el que muchos indicadores parecen mejores gracias a la financiación externa, el gasto presupuestario, la adaptación de las empresas y la política del Banco Nacional de Ucrania. Si se retira la ayuda internacional de este entramado o se produce una nueva crisis energética o monetaria grave, la estabilidad del sistema volverá a estar en entredicho», señaló Urakin.
La decisión del BNB de enero sobre el tipo de interés oficial fue una de las señales clave de principios de año. El 29 de enero de 2026, el Banco Nacional anunció el inicio de un ciclo de flexibilización de la política monetaria y la reducción del tipo de interés oficial del 15,5 % al 15,0 % a partir del 30 de enero. El regulador lo justificó por la disminución sostenida de la presión inflacionista y la reducción de los riesgos relacionados con la financiación externa. Al mismo tiempo, el BNB subrayó que las expectativas inflacionistas seguían siendo relativamente altas y que el retorno de la inflación al objetivo del 5 % solo se espera en el horizonte de la política monetaria.
Esta decisión no supuso una transición hacia una política monetaria flexible en el sentido estricto. La rentabilidad real de los instrumentos en hryvnia se mantuvo positiva, y el interés continuado por los activos en hryvnia fue uno de los factores importantes que frenó la demanda de divisas. El BNU señaló en su Informe sobre la inflación de enero que el mantenimiento de un tipo de interés elevado en los meses anteriores había sostenido la demanda de activos en hryvnia, y que las inversiones de particulares en bonos del Estado y los depósitos en moneda nacional seguían creciendo.
«La reducción del tipo de interés oficial al 15 % fue una medida prudente y lógica, pero no debe interpretarse como una señal de una rápida abarata del dinero. Ucrania sigue en guerra, con elevadas necesidades presupuestarias y un importante déficit de divisas del sector privado. Por eso, el Banco Nacional de Ucrania (BNU) intenta, de hecho, moverse por un margen muy estrecho: por un lado, no asfixiar la actividad económica con un dinero demasiado caro y, por otro, no perder el control sobre las expectativas inflacionistas y el mercado de divisas. En tal situación, cada bajada de tipos no debe ser un gesto político, sino el resultado de una reducción real de los riesgos», subrayó Urakin.
El sector exterior siguió siendo el principal pilar de la estabilidad macrofinanciera de Ucrania. A finales de enero de 2026, las reservas internacionales de Ucrania aumentaron hasta los 57 700 millones de dólares, alcanzando un máximo histórico. El BNU explicó el aumento de las reservas por la entrada de financiación externa, que compensó en gran medida la venta neta de divisas por parte del Banco Nacional y los pagos de la deuda del país en moneda extranjera.
En el Informe sobre la inflación de enero, el BNU también señaló que, en 2025, Ucrania recibió 52 400 millones de dólares en ayuda financiera internacional, en concreto 32 700 millones de dólares de la UE, 12 000 millones de dólares de EE. UU. y 3400 millones de dólares de Canadá. A principios de 2026, las reservas ascendían a 57 300 millones de dólares, lo que correspondía a 5,8 meses de importaciones futuras, y la previsión del NBU apuntaba a un aumento de las reservas internacionales hasta los 65 000 millones de dólares a finales de 2026 y hasta los 71 000 millones de dólares a finales de 2028.
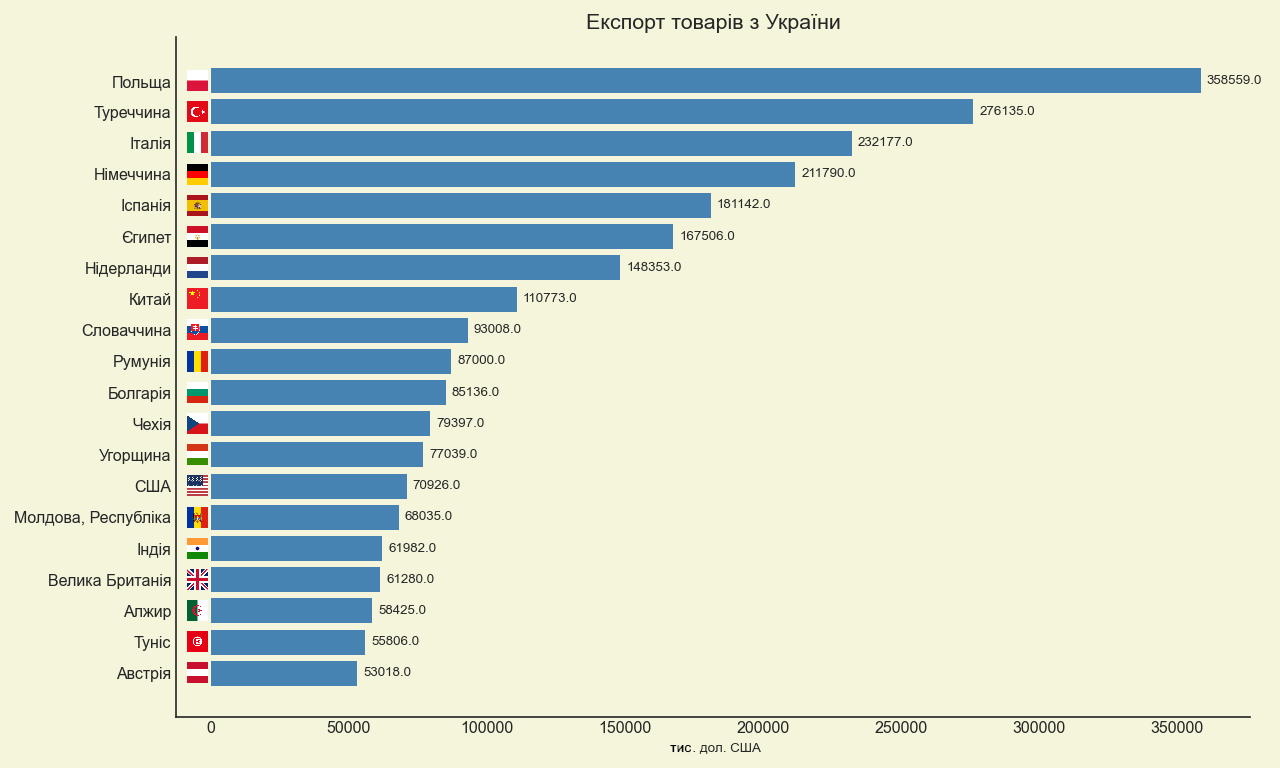
Al mismo tiempo, el comercio exterior seguía siendo un punto débil. Según los datos aduaneros, el comercio exterior de Ucrania en enero de 2026 ascendió a 9.900 millones de dólares: importaciones, 6.700 millones de dólares; exportaciones, 3.200 millones de dólares. Esto significaba que el déficit comercial se mantenía en un nivel elevado y que la demanda interna de importaciones seguía superando considerablemente los ingresos en divisas procedentes de las exportaciones.
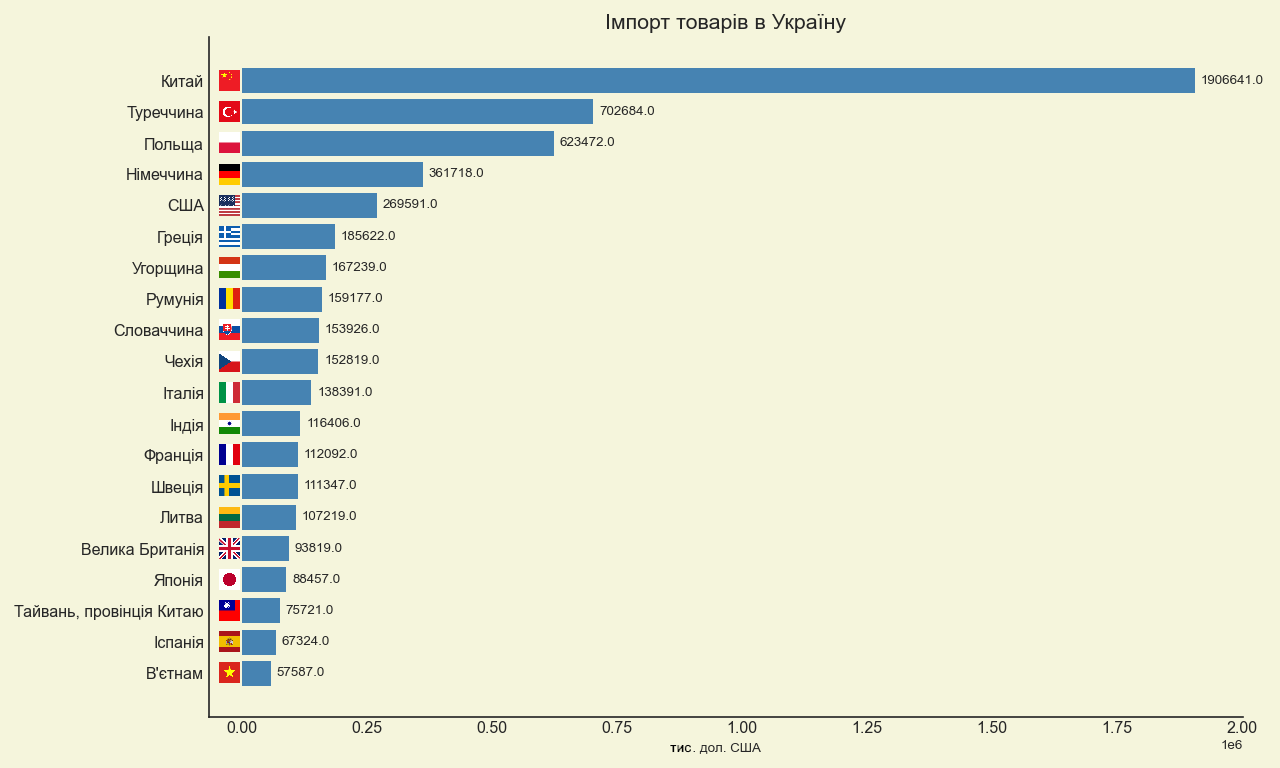
«Las reservas récord son un fuerte factor estabilizador, pero no deben crear la ilusión de autosuficiencia. La balanza de pagos de Ucrania sigue dependiendo en gran medida de la ayuda exterior, y no de la capacidad exportadora de la economía. Cuando las importaciones superan en más del doble a las exportaciones en el comercio de mercancías, esto significa que el país financia una parte significativa del consumo corriente y las necesidades bélicas con recursos externos. Esto se justifica en condiciones de guerra, pero estratégicamente este modelo no puede ser permanente. «En 2026, la tarea clave debe ser ampliar la base monetaria propia a través de las exportaciones, la transformación, la sostenibilidad energética y las inversiones en producción», subrayó Urakin.
La situación presupuestaria a principios de 2026 también se mantuvo relativamente controlada, pero estructuralmente tensa. Según los datos agregados sobre la ejecución del presupuesto, en enero de 2026 los ingresos del presupuesto estatal ascendieron a unos 303 800 millones de UAH, mientras que los gastos fueron de unos 286 200 millones de UAH. Este panorama mensual no eliminaba el problema general del año: las finanzas públicas seguían dependiendo de la regularidad de la financiación externa, los préstamos internos y la capacidad del Gobierno para mantener la confianza en los instrumentos en hryvnia.
Economía mundial
A finales de enero de 2026, la economía mundial parecía más sólida de lo que se esperaba a finales de 2025, pero esta solidez era desigual. En la actualización de enero de las Perspectivas de la economía mundial, el FMI pronosticó un crecimiento de la economía mundial del 3,3 % en 2026 y del 3,2 % en 2027. El Fondo atribuía esto a las inversiones en tecnología, al apoyo presupuestario y monetario, a unas condiciones financieras más favorables y a la capacidad de adaptación del sector privado. Al mismo tiempo, el FMI advertía de los riesgos asociados a una sobrevaloración de las expectativas respecto al sector tecnológico y a una posible escalada de las tensiones geopolíticas.
En EE. UU., la economía mantuvo una dinámica positiva, pero el ritmo se ralentizó a finales de 2025. Según la estimación preliminar de la BEA, el PIB real de EE. UU. creció un 1,4 % en términos interanuales en el cuarto trimestre de 2025, tras un tercer trimestre más sólido, y un 2,2 % en el conjunto de 2025. El crecimiento se vio impulsado por el gasto de los consumidores y la inversión, mientras que las exportaciones y el gasto público frenaron el resultado. La inflación en EE. UU. se mantuvo moderadamente por encima del objetivo: el índice de precios al consumo (IPC) aumentó un 2,7 % entre diciembre de 2024 y diciembre de 2025, y el IPC subyacente, un 2,6 %. El 28 de enero de 2026, la Reserva Federal mantuvo el rango objetivo de los tipos de interés de los fondos federales en el 3,5-3,75 %.
La zona del euro llegó a principios de 2026 con una inflación casi en línea con el objetivo, pero con un impulso económico débil. Según las estimaciones de Eurostat, la inflación interanual en la zona del euro en diciembre de 2025 se situó en el 2,0 %, tras descender desde el 2,1 % registrado en noviembre. El componente más inflacionista siguió siendo el de los servicios, con un 3,4 %, mientras que el componente energético se situó en terreno negativo. A principios de 2026, los tipos del BCE se mantuvieron en los niveles establecidos en 2025: el tipo de depósito en el 2,0 %, el tipo de las operaciones principales de refinanciación en el 2,15 % y el tipo de crédito marginal en el 2,40 %.
El Reino Unido siguió siendo una de las grandes economías más controvertidas de Europa. Según datos de la ONS, el PIB del Reino Unido creció un 1,3 % en 2025, en particular gracias al sector de servicios. Sin embargo, la inflación se aceleró en diciembre de 2025 hasta el 3,4 % en términos interanuales, lo que seguía estando notablemente por encima del objetivo del Banco de Inglaterra. En diciembre de 2025, el Banco de Inglaterra redujo el tipo básico al 3,75 %, pero la decisión se tomó por una estrecha mayoría de 5 a 4, lo que ponía de manifiesto la persistencia de divergencias dentro del regulador sobre el ritmo de la futura relajación.
«La economía mundial a principios de 2026 no parecía estar en crisis, pero tampoco se podía calificar de uniformemente sólida. Estados Unidos mantenía una dinámica positiva, aunque ya sin un ritmo sobrecalentado; la zona del euro se balanceaba, de hecho, entre una baja inflación y un crecimiento débil; el Reino Unido presentaba un crecimiento lento, pero aún con un fondo inflacionista elevado. Para Ucrania, esto significa que la demanda externa difícilmente se convertirá en un potente motor independiente de la recuperación. El entorno global crea más bien unas condiciones financieras moderadamente favorables, pero no garantiza un crecimiento automático de las exportaciones ucranianas», señaló Maksym Urakin.
China cerró el año 2025 con un resultado formalmente sólido. Según datos de la Oficina Nacional de Estadística de la República Popular China, el PIB del país creció en 2025 un 5,0 %, hasta alcanzar los 140,1879 billones de yuanes. El sector primario creció un 3,9 %, el secundario un 4,5 % y el terciario un 5,4 %. Al mismo tiempo, el panorama inflacionista se mantuvo débil: en diciembre de 2025, el IPC creció solo un 0,8 % en términos interanuales, y la inflación subyacente, un 1,2 %. Esto indicaba que la economía china conservaba su fortaleza productiva y exportadora, pero que la demanda interna de consumo seguía sin ser lo suficientemente sólida.
India, por el contrario, siguió siendo el principal motor del crecimiento entre las grandes economías. Según la primera estimación preliminar del Gobierno, el PIB real de la India en el ejercicio fiscal 2025/26 debía crecer un 7,4 % tras el 6,5 % registrado en el ejercicio fiscal 2024/25. Se estimaba que el PIB nominal crecería un 8,0 %, y el principal motor del VAB real era el sector de los servicios. Al mismo tiempo, la inflación se mantenía muy baja: en diciembre de 2025, el IPC se situaba en el 1,33 % en términos interanuales, y la inflación de los alimentos era negativa.
A principios de 2026, Turquía seguía siendo un ejemplo de economía con un crecimiento relativamente alto, pero con un complejo legado inflacionista. Según datos de TurkStat, la inflación en diciembre de 2025 se situó en el 30,89 % en términos interanuales, y en enero de 2026, en el 30,65 %. Documentos oficiales posteriores del Ministerio de Comercio de Turquía indicaron que la economía del país creció un 3,6 % en 2025 y un 3,4 % interanual en el cuarto trimestre.
Brasil cerró el año 2025 con un resultado moderadamente positivo. Según datos del IBGE, la inflación del IPCA en 2025 fue del 4,26 %, y la tasa mensual de diciembre, del 0,33 %. El PIB de Brasil creció en 2025 un 2,3 %, hasta alcanzar los 12,7 billones de reales a precios corrientes. Se observó un crecimiento en los tres sectores principales: el agrícola, el industrial y el de servicios.
«China, India, Turquía y Brasil ilustran muy bien lo diferente que se ha vuelto la dinámica de las grandes economías en desarrollo. China tiene una gran escala y una sólida base productiva, pero su impulso de precios sigue siendo débil. La India muestra la combinación más convincente de alto crecimiento y baja inflación. Turquía mantiene su dinamismo, pero el precio de este crecimiento es un fondo inflacionario muy elevado. Brasil avanza de forma más moderada, pero más equilibrada. «Para Ucrania es importante analizar estos ejemplos no de forma abstracta, sino práctica: en la competencia global ganan aquellas economías que son capaces de mantener simultáneamente la macroestabilidad, la base productiva, las exportaciones y la demanda interna de inversión», opina Urakin.
Conclusiones
A finales de enero de 2026, Ucrania se encontraba en un régimen de estabilización macrofinanciera controlada. La inflación se reducía, el tipo de interés oficial se había rebajado cautelosamente hasta el 15 %, las reservas internacionales alcanzaron un máximo histórico y la economía mantenía un crecimiento positivo tras el cierre de 2025. Al mismo tiempo, esta estabilidad seguía dependiendo de tres condiciones clave: financiación externa regular, una situación controlada en el mercado de divisas y la capacidad del Estado para mantener la demanda interna sin desencadenar una nueva ola inflacionaria.
Los principales riesgos para Ucrania a principios de 2026 seguían siendo las pérdidas bélicas, el déficit de infraestructura energética, la debilidad de las exportaciones, las elevadas necesidades presupuestarias, la dependencia de la ayuda internacional y el déficit estructural de mano de obra. Un factor positivo era que el Banco Nacional de Ucrania (BNU) contaba con unas reservas récord y margen para una moderada flexibilización de la política monetaria. Un factor negativo era que la base real de producción y exportación aún no generaba recursos internos suficientes para una recuperación autónoma.
La economía mundial, en ese mismo momento, no se encontraba en una fase de crisis profunda. El FMI pronosticaba un crecimiento global del 3,3 % en 2026, Estados Unidos se mantenía estable, la zona del euro se mantenía cerca del objetivo de inflación, la India mostraba altas tasas de crecimiento y China seguía siendo una fuente importante, aunque estructuralmente ambigua, de la demanda global. Al mismo tiempo, ninguno de estos factores externos garantizaba a Ucrania una rápida recuperación sin decisiones internas.
«Enero de 2026 demostró que Ucrania entra en el nuevo año no desde una posición de avance económico, sino desde una posición de gobernabilidad mantenida. Esto es importante, porque en condiciones de guerra, la mera capacidad de controlar la inflación, el tipo de cambio, las necesidades presupuestarias y las reservas ya es un logro significativo. Pero la siguiente etapa será más compleja: el país debe pasar de un modelo de supervivencia y estabilización a un modelo de recuperación productiva. Esto implica inversiones en energía, el complejo industrial de defensa, la industria transformadora, la logística, la producción para la exportación, el capital humano y la tecnología. Sin ello, incluso las reservas récord y la ayuda exterior no serán más que un colchón financiero, y no una fuente de crecimiento a largo plazo», resumió Maksym Urakin.
El producto analítico y estadístico mensual «Monitoring Económico» está disponible para los clientes de Interfax-Ucrania.
Responsable del proyecto «Monitoreo Económico», director de desarrollo y marketing de Interfax-Ucrania, candidato en Ciencias Económicas, doctor en Filosofía en el ámbito de la historia y fundador del centro de información y análisis Experts Club, Maksym Urakin
economía, economía_de_Ucrania, EXPERTS_CLUB, macroeconomía, seguimiento, URAKIN
Canadá forma parte del grupo de países que gozan de un nivel consistentemente alto de percepción positiva en la sociedad ucraniana. Según los resultados de la encuesta, el 76,2 % de los encuestados califica su opinión sobre Canadá como positiva. En concreto, el 39,4 % de los ucranianos señaló una actitud «totalmente positiva», y otro 36,8 % — «mayoritariamente positiva». Esta estructura de respuestas pone de manifiesto no solo un amplio apoyo, sino también una imagen positiva del país profundamente arraigada.
Al mismo tiempo, el nivel de percepción negativa de Canadá es mínimo: solo el 2,3 % (1,4 % «en su mayor parte negativa» y 0,9 % «totalmente negativa»). Este es uno de los índices más bajos entre todos los países que figuran en el estudio. Este resultado confirma que las valoraciones negativas son aisladas y no influyen de manera significativa en la percepción general.
El porcentaje de respuestas neutras es del 20,3 %, lo que constituye un indicador moderado. Esto significa que, aunque la mayoría de los ucranianos ya se ha formado una actitud positiva hacia Canadá, una parte de los encuestados no cuenta con suficiente experiencia personal o información para realizar una valoración clara. Al mismo tiempo, solo el 1,2 % de los encuestados no supo dar una respuesta, lo que subraya aún más el alto nivel de certeza de la opinión pública respecto a este país.
En general, Canadá presenta uno de los perfiles de percepción más equilibrados y positivos: la combinación de un alto porcentaje de valoraciones «totalmente positivas» con una ausencia práctica de aspectos negativos conforma un capital reputacional sólido. Esto demuestra que la imagen del país en Ucrania no se basa únicamente en ideas generales, sino también en una percepción sistemática de Canadá como socio fiable.
«Canadá es uno de esos países hacia los que los ucranianos han desarrollado no solo una actitud positiva, sino una actitud consistentemente positiva. Esto es el resultado de una interacción duradera, del apoyo y de la presencia en el panorama informativo ucraniano. En estos casos, incluso las respuestas neutras no difuminan el panorama general, sino que solo subrayan su consistencia», señaló el director de la empresa de investigación Active Group, Oleksandr Poznii.
De este modo, Canadá ocupa una posición de liderazgo entre los países con mayor nivel de confianza en la sociedad ucraniana. La combinación de una percepción muy positiva y un mínimo de aspectos negativos sienta las bases para un mayor fortalecimiento de las relaciones bilaterales, en particular en los ámbitos de la política, la economía y la cooperación humanitaria.
Según un estudio realizado por el centro de información y análisis Experts Club a partir de datos del Servicio Estatal de Aduanas, Canadá ocupa el puesto 41 en el volumen total de comercio de mercancías con Ucrania, con una cifra de 416,2 millones de dólares.
Las importaciones de productos canadienses duplican las exportaciones ucranianas, lo que da lugar a un déficit comercial de 139,9 millones de dólares.
El estudio se presentó en el centro de prensa «Interfax-Ucrania»; el vídeo se puede ver en el canal de YouTube de la agencia. La versión completa del estudio se puede encontrar en este enlace en la página web del centro de análisis Experts Club.
ACTIVE GROUP, CANADA, ENCUESTA, EXPERTS CLUB, Pozniy, SOCIOLOGÍA, UCRANIA, URAKIN
Según los resultados de una encuesta realizada en marzo de 2026 por la empresa de investigación Active Group en colaboración con el centro de información y análisis Experts Club, la percepción de Brasil en la sociedad ucraniana muestra una dinámica moderadamente positiva, aunque la característica clave sigue siendo un alto nivel de neutralidad. La mayoría de los ucranianos no tiene una opinión claramente formada sobre este país, aunque la proporción de valoraciones positivas está aumentando gradualmente.
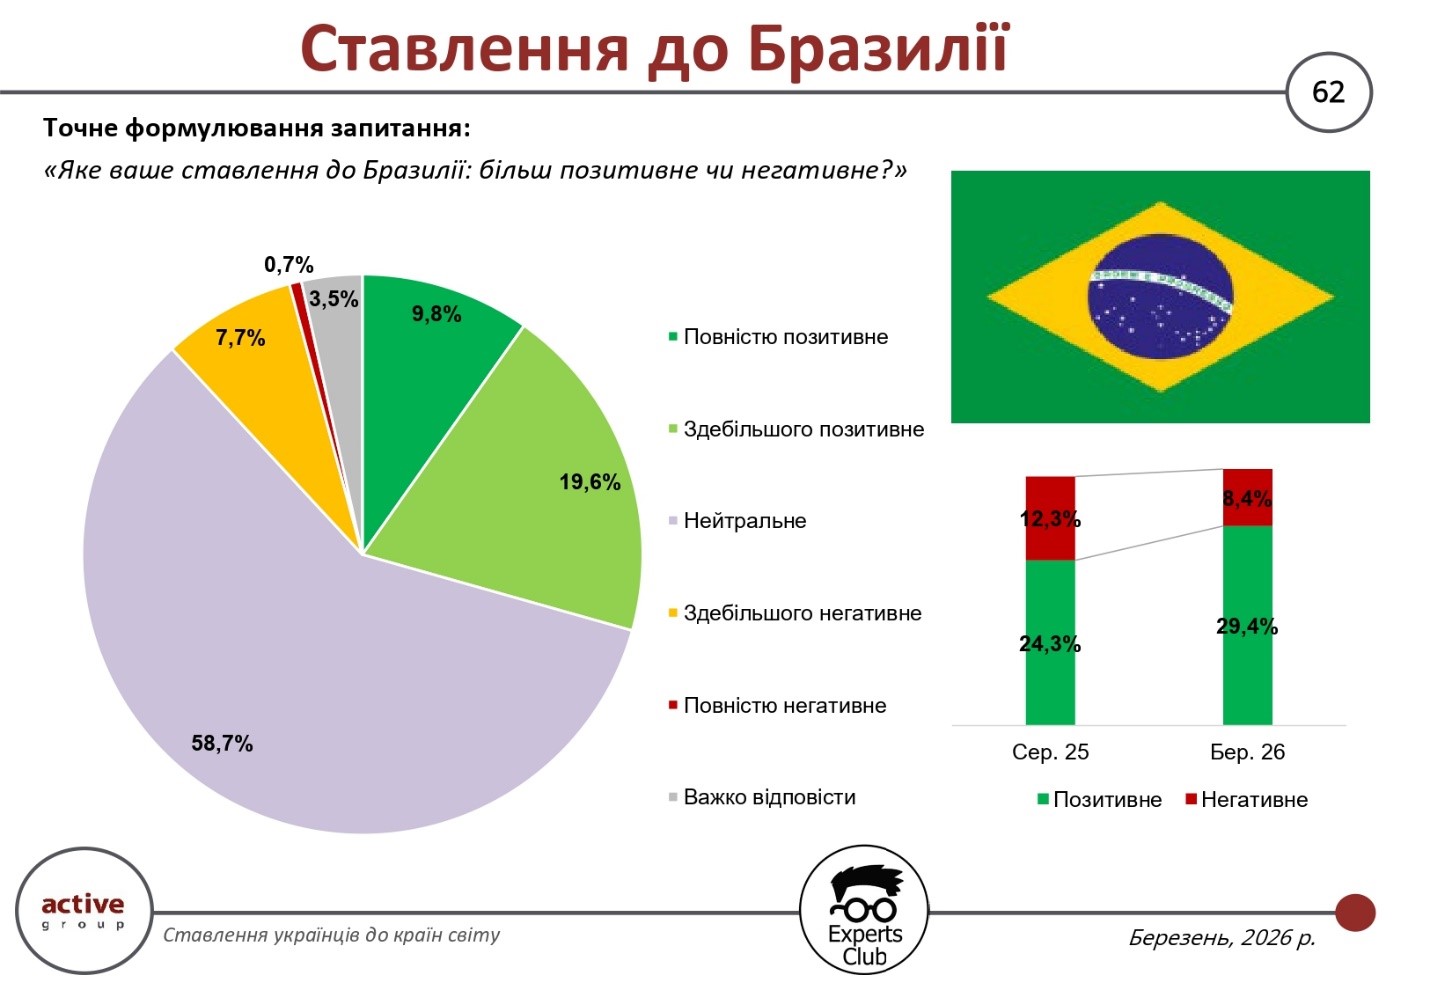
En total, la actitud positiva hacia Brasil es del 29,4 %, lo que supone un notable aumento en comparación con agosto de 2025 (24,3 %). De hecho, el 9,8 % de los encuestados eligió la opción «totalmente positiva», y otro 19,6 % — «mayoritariamente positiva». Esta dinámica indica un fortalecimiento gradual de la imagen positiva del país, aunque sigue siendo relativamente moderada.
Al mismo tiempo, las valoraciones negativas se han reducido, pasando del 12,3 % al 8,4 %. En la estructura de la percepción negativa, el 7,7 % corresponde a una actitud «mayoritariamente negativa» y solo el 0,7 % a una «totalmente negativa». Esto significa que la percepción crítica de Brasil en Ucrania está disminuyendo y no tiene un carácter sistemático.
Lo más revelador es el alto nivel de neutralidad: el 58,7 % de los encuestados. Esto indica que, para la mayoría de los ucranianos, Brasil sigue siendo un país que no ocupa un lugar significativo en la agenda informativa o política. La ausencia de interacción activa o de señales informativas regulares da lugar precisamente a este modelo de percepción.
Además, el 3,5 % de los encuestados no supo definir su postura. En combinación con las valoraciones neutras, esto crea un segmento significativo de «actitud indefinida», que potencialmente puede cambiar en función de la evolución de las relaciones bilaterales o de la presencia informativa del país.
Desde una perspectiva dinámica, Brasil muestra una tendencia positiva: el aumento de la proporción de valoraciones positivas va acompañado de una reducción simultánea de las negativas. Esto indica una mejora gradual de la imagen del país en Ucrania, aunque se produce en un contexto de inercia general de percepción neutral.
En general, Brasil sigue siendo para los ucranianos un país «periférico» en el contexto de la percepción emocional, aunque con potencial para una mejora futura de su imagen. El elevado porcentaje de valoraciones neutras significa que los futuros cambios en la percepción dependerán en gran medida del nivel de interacción económica, diplomática e informativa entre ambos Estados.
Según un estudio realizado por el centro de información y análisis Experts Club a partir de datos del Servicio Estatal de Aduanas, Brasil ocupa el puesto 50 en el volumen total de comercio de mercancías con Ucrania, con una cifra de 335,6 millones de dólares. Al mismo tiempo, las importaciones procedentes de Brasil superan casi cuatro veces las exportaciones ucranianas, lo que genera un saldo negativo en el comercio bilateral de 193,5 millones de dólares.
El estudio se presentó en el centro de prensa «Interfax-Ucrania»; el vídeo se puede ver en el canal de YouTube de la agencia. La versión completa del estudio se puede encontrar en este enlace en la página web del centro de análisis Experts Club.
ACTIVE GROUP, Brasil, ENCUESTA, EXPERTS CLUB, Pozniy, SOCIOLOGÍA, UCRANIA, URAKIN
Según los resultados de una encuesta sociológica realizada en marzo de 2026 por la empresa de investigación Active Group en colaboración con el centro de información y análisis Experts Club, la percepción de México en la sociedad ucraniana se caracteriza por un alto nivel de neutralidad y una proporción relativamente moderada tanto de valoraciones positivas como negativas. Al mismo tiempo, se observa una dinámica de fortalecimiento gradual de la actitud positiva y una disminución simultánea del nivel de negatividad, lo que indica una cautelosa normalización de la imagen de este país.
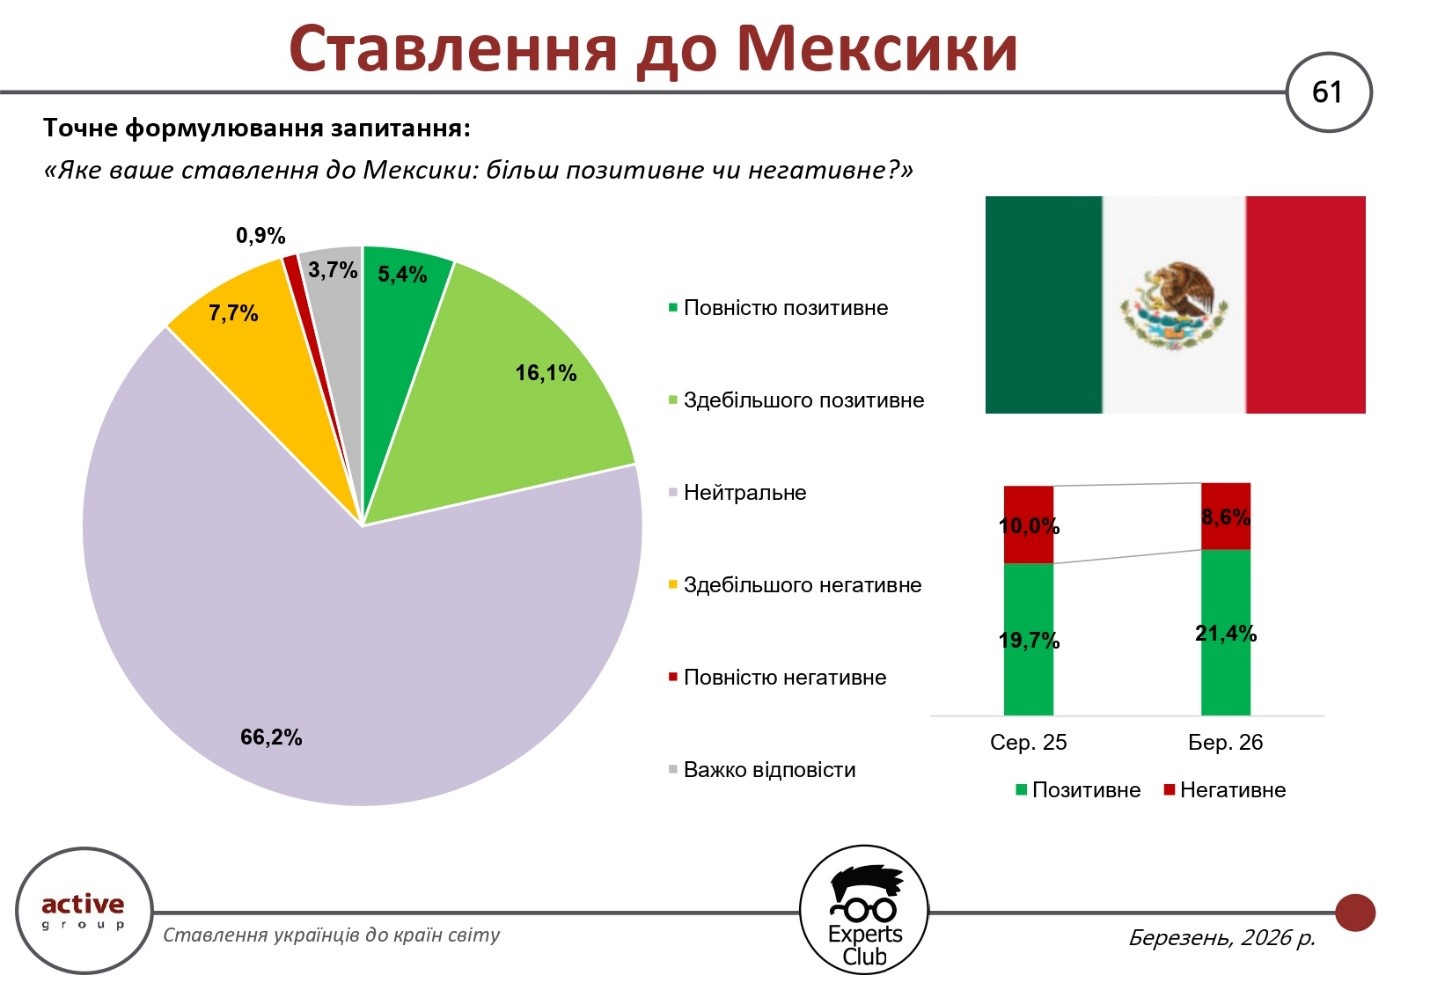
La proporción total de actitudes positivas hacia México es del 21,5 %, de los cuales el 5,4 % de los encuestados eligió la opción «totalmente positiva», y otro 16,1 % — «mayoritariamente positiva». En comparación con agosto de 2025, este indicador ha aumentado (del 19,7 % al 21,4 %), lo que indica un fortalecimiento gradual de la percepción positiva, aunque esta sigue siendo relativamente limitada.
Las valoraciones negativas, por el contrario, muestran una disminución, del 10,0 % al 8,6 %. En la estructura de la actitud negativa, el 7,7 % corresponde a «en su mayor parte negativa» y solo el 0,9 % a «totalmente negativa». Esto significa que, aunque existe una percepción crítica de México, no es dominante y tiene un carácter más bien moderado.
La característica clave de la actitud de los ucranianos hacia México sigue siendo la neutralidad: el 66,2 % de los encuestados eligió precisamente esta opción. Un indicador tan alto demuestra la ausencia de una imagen claramente formada del país en la conciencia colectiva. Para la mayoría de los encuestados, México no es ni un socio político importante ni un país con un significado emocional marcado.
Además, el 3,7 % de los encuestados no supo definir su valoración, lo que, junto con el elevado porcentaje de respuestas neutras, conforma un segmento significativo de «actitud indefinida». Esto significa que la percepción de México depende en gran medida del nivel de información y de la presencia del país en el panorama informativo ucraniano.
Desde una perspectiva dinámica, la situación parece moderadamente positiva: el aumento de las valoraciones positivas va acompañado de una disminución simultánea de las negativas. Esto puede indicar la formación gradual de una imagen más favorable del país, aunque por el momento sea poco marcada.
En definitiva, México sigue siendo para los ucranianos un país con una percepción predominantemente neutra, pero con una tendencia a la lenta mejora de su imagen. El elevado porcentaje de valoraciones neutras crea un importante potencial de cambio en el futuro, que dependerá del desarrollo de las relaciones económicas, culturales e informativas entre ambos países.
Según un estudio realizado por el centro de información y análisis Experts Club a partir de datos de la Servicio Estatal de Aduanas, México ocupa el puesto 49 en el volumen total de comercio de mercancías con Ucrania, que alcanza los 350,0 millones de dólares. Al mismo tiempo, la importación de productos mexicanos supera en más de siete veces la exportación ucraniana, lo que da lugar a un saldo negativo de 264,7 millones de dólares.
El estudio se presentó en el centro de prensa «Interfax-Ucrania»; el vídeo se puede ver en el canal de YouTube de la agencia. La versión completa del estudio se puede encontrar en este enlace en la página web del centro de análisis Experts Club.
ACTIVE GROUP, ENCUESTAS, EXPERTS CLUB, MEXICO, Pozniy, SOCIOLOGÍA, UCRANIA, URAKIN
Los resultados de la encuesta realizada en marzo de 2026 por la empresa de investigación Active Group, en colaboración con el centro de información y análisis Experts Club, mostraron que la percepción de Bangladés en la sociedad ucraniana se caracteriza por el predominio de valoraciones neutras y un nivel relativamente bajo tanto de actitudes positivas como negativas. Al mismo tiempo, en comparación con la medición anterior, se observa un aumento gradual tanto de las valoraciones positivas como de las negativas, lo que indica una cierta activación de la percepción de este país.
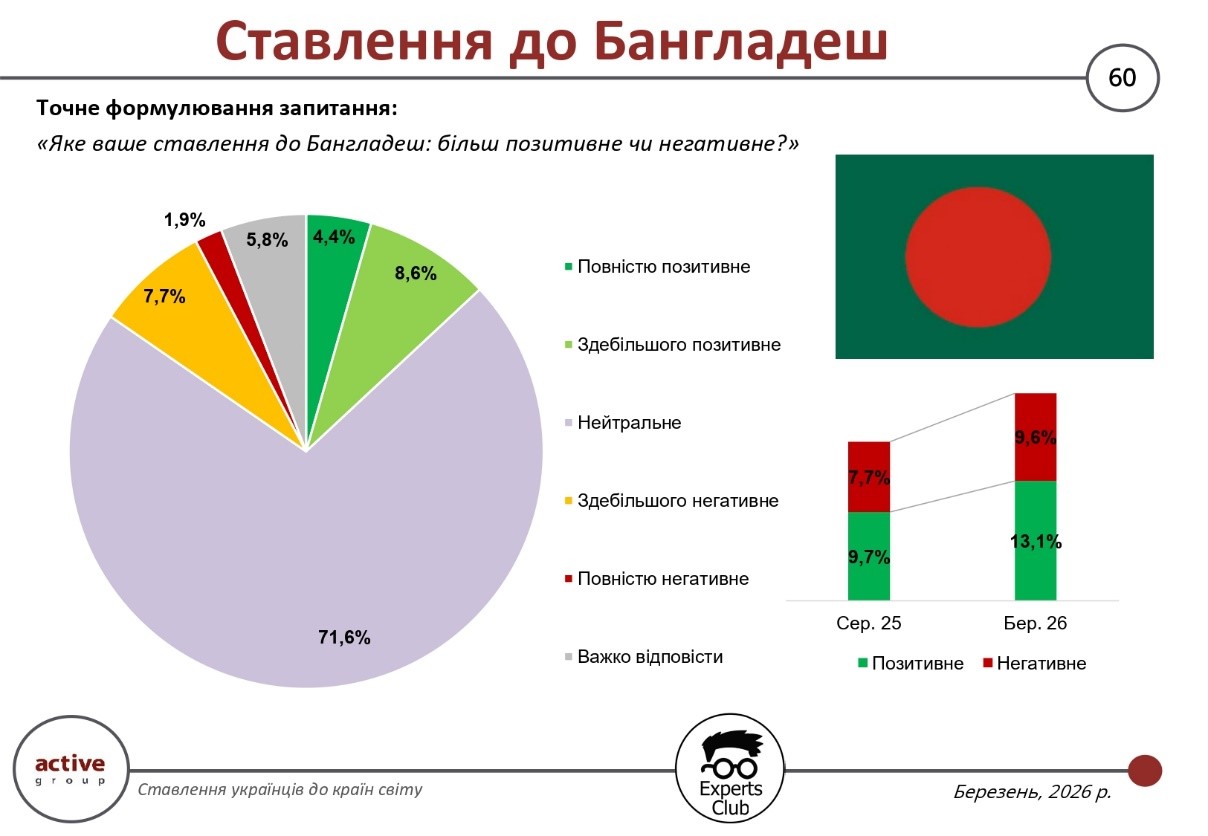
La proporción total de actitudes positivas es del 13,0 % (en concreto, un 4,4 % «totalmente positiva» y un 8,6 % «mayoritariamente positiva»). Se trata de un indicador relativamente bajo, lo que demuestra un nivel limitado de implicación emocional de los ucranianos respecto a Bangladés. Al mismo tiempo, en la dinámica se observa un aumento de la actitud positiva —del 9,7 % al 13,1 %—, lo que puede indicar una expansión gradual de la presencia informativa o económica del país en la percepción ucraniana.
Las valoraciones negativas también muestran un aumento, del 7,7 % al 9,6 %. En su composición, se dividen en un 7,7 % de actitudes «mayoritariamente negativas» y un 1,9 % de actitudes «totalmente negativas». Aunque estos indicadores siguen siendo relativamente bajos, su evolución apunta a la formación de un trasfondo negativo más definido, aunque por ahora limitado.
Al mismo tiempo, una característica clave de la actitud hacia Bangladés es el alto nivel de neutralidad: el 71,6 %. Se trata de uno de los índices más altos entre los países estudiados, lo que indica un escaso conocimiento o la ausencia de asociaciones claras. En la práctica, esto significa que, para la mayoría de los ucranianos, Bangladesh no es un país con el que se asocien referencias políticas, económicas o culturales significativas.
Además, el 5,8 % de los encuestados no supo definir su respuesta, lo que, junto con el alto porcentaje de valoraciones neutras, conforma un segmento significativo de «percepción indefinida». Esto crea un potencial de cambio en el futuro, tanto hacia el fortalecimiento de una imagen positiva como hacia el aumento de una actitud crítica, dependiendo del contexto informativo.
En definitiva, Bangladesh sigue siendo, en la percepción de los ucranianos, un país con una imagen mínimamente formada. A pesar del ligero aumento tanto de las valoraciones positivas como de las negativas, el factor determinante es precisamente la neutralidad. Esto significa que la evolución futura de la actitud dependerá, ante todo, del nivel de presencia del país en el espacio informativo ucraniano y del desarrollo de los contactos bilaterales.
Según un estudio realizado por el centro de información y análisis Experts Club a partir de datos del Servicio Estatal de Aduanas, Bangladesh ocupa el puesto 48 en el volumen total de comercio de mercancías con Ucrania, con una cifra de 355,8 millones de dólares. La balanza comercial bilateral se encuentra relativamente cerca del equilibrio, aunque las importaciones superan ligeramente a las exportaciones, lo que genera un pequeño déficit de 26,9 millones de dólares.
El estudio se presentó en el centro de prensa «Interfax-Ucrania»; el vídeo se puede ver en el canal de YouTube de la agencia. La versión completa del estudio se puede encontrar en este enlace en la página web del centro de análisis Experts Club.
ACTIVE GROUP, BANGLADESH, ENCUESTA, EXPERTS CLUB, Pozniy, SOCIOLOGÍA, UCRANIA, URAKIN



