
Según informa Experts.news, el centro de análisis Experts Club ha analizado los resultados del estudio internacional «Expat Insider 2026», elaborado por la comunidad InterNations. Panamá, México y Tailandia han sido reconocidas como los mejores países para vivir como extranjero, mientras que Noruega, Alemania y Turquía ocupan los últimos puestos.
La encuesta se llevó a cabo del 1 de febrero al 31 de marzo de 2026. En ella participaron 7 786 expatriados de 162 nacionalidades. En la clasificación final se incluyeron 31 países, en cada uno de los cuales se recibieron al menos 50 cuestionarios cumplimentados. Los participantes evaluaron hasta 53 aspectos de la vida en el extranjero, entre ellos el trabajo, las finanzas personales, la calidad de vida, las condiciones de vida y la facilidad para adaptarse socialmente.
Panamá ocupó el primer puesto por tercer año consecutivo. Alrededor del 87 % de los extranjeros que residen en el país afirmaron estar satisfechos con su vida en el extranjero, mientras que la media mundial se situó en el 70 %.
El país se situó a la cabeza en cuanto a condiciones laborales y finanzas personales, ocupó el segundo puesto en facilidad de adaptación y accesibilidad a los servicios básicos, y el sexto en calidad de vida. Alrededor del 90 % de los encuestados considera que sus ingresos actuales son suficientes para llevar una vida cómoda, y el 76 % está satisfecho con su situación financiera.
Panamá también obtuvo las mejores valoraciones en cuanto a la disponibilidad de vivienda. Nueve de cada diez expatriados indicaron que es fácil encontrar vivienda en el país. El 82 % de los encuestados calificó de sencillo el proceso de obtención del visado. Una parte significativa de la comunidad extranjera está formada por jubilados —su proporción alcanzó el 37 %—, y el 34 % de los encuestados tiene la intención de quedarse en el país para siempre.
El segundo puesto lo ocupó México, que volvió a situarse como líder mundial en facilidad de adaptación social. Alrededor del 73 % de los extranjeros afirmaron que les resulta fácil hacer amigos entre la población local, frente a una media mundial del 39 %.
No obstante, la seguridad sigue siendo el punto débil de México. El 68 % de los encuestados valoró positivamente la seguridad personal, frente al 81 % de la media mundial. A pesar de ello, el 73 % de los expatriados está satisfecho con su situación económica, y el 38 % tiene previsto quedarse en el país para siempre.
Tailandia ocupó el tercer puesto y se convirtió en el país con los extranjeros más satisfechos con su vida. El 86 % de los encuestados declaró sentirse a gusto, y el 42 % espera quedarse en el país para siempre.
Los expatriados valoraron especialmente el coste de la vida, la asequibilidad de los alquileres y la calidad de la asistencia sanitaria. Al mismo tiempo, Tailandia recibió valoraciones bajas en cuanto a la situación medioambiental, los servicios administrativos digitales y la apertura de cuentas bancarias. Solo el 33 % de los encuestados valoró positivamente la calidad del aire, y el 80 % considera que el tailandés es un idioma difícil de aprender.
También figuran entre los diez primeros puestos de la clasificación los Emiratos Árabes Unidos, Brasil, España, Singapur, Portugal, Malasia y Luxemburgo. Los cinco primeros países en el índice de finanzas personales son Panamá, Tailandia, México, Portugal y Malasia. En la mayoría de los países líderes, los expatriados valoran muy positivamente tanto la asequibilidad de la vivienda como la actitud de la población local.
Noruega ocupa el último puesto, el 31.º. Solo el 46 % de los extranjeros que residen allí están satisfechos con su vida, mientras que el 72 % considera que es difícil hacer amigos entre la población local. Solo el 39 % de los encuestados valoró positivamente su situación financiera.
No obstante, Noruega sigue siendo uno de los países que ha obtenido las mejores puntuaciones en cuanto al estado del medio ambiente, la calidad del aire, la seguridad laboral y la estabilidad económica. Los principales problemas para los extranjeros son el alto coste de la vida, el aislamiento social, el clima y las limitadas opciones de ocio.
Alemania ocupó el puesto 30. Alrededor del 61 % de los expatriados calificaron de complicada la interacción con el sistema burocrático. Solo el 19 % valoró positivamente la disponibilidad de vivienda, y otro 19 % la facilidad para encontrarla.
Alemania también ocupó el último puesto en el índice de condiciones básicas para los expatriados. Los participantes en la encuesta criticaron la escasa accesibilidad de los servicios públicos en línea, los problemas con la conexión a Internet en los hogares y la limitada difusión de los pagos sin efectivo. Además, el 57 % de los extranjeros indicaron que les resultaba difícil hacer amigos entre los alemanes.
Turquía se situó en el puesto 29, ocupando las últimas posiciones en cuanto a condiciones laborales, salarios y estabilidad económica. Alrededor del 61 % de los encuestados valoró negativamente el estado de la economía turca, mientras que el 34 % declaró tener unos ingresos anuales inferiores a 12 000 dólares antes de impuestos.
El 58 % de los expatriados está satisfecho con la vida en Turquía, el 14 % tiene intención de abandonar el país durante el próximo año y solo el 13 % planea quedarse para siempre.
Entre los diez países con peor puntuación también se encuentran Suiza, Austria, Italia, la República Checa, Suecia, Canadá y el Reino Unido. Ocho de los diez países que ocupan los últimos puestos de la clasificación se encuentran en Europa. Sin embargo, Austria ocupó el quinto puesto en calidad de vida, Suiza el octavo, la República Checa el decimotercero y Suecia el decimoquinto. Esto pone de manifiesto que una posición general baja a menudo no está relacionada con las infraestructuras o la seguridad, sino con el elevado coste de la vida, la burocracia y las dificultades para la integración social.
Según Maksim Urakin, fundador del centro de análisis Experts Club, los resultados del estudio no deben interpretarse como una clasificación universal del nivel de desarrollo de los países.
«La clasificación no muestra qué país es objetivamente más rico o está mejor gestionado, sino la facilidad con la que un extranjero concreto puede integrarse en la vida cotidiana local. Una infraestructura desarrollada y unos salarios elevados pueden ir acompañados de una vivienda cara, una burocracia compleja y un cierre social.
Al mismo tiempo, los países menos prósperos pueden salir ganando gracias a unos costes asequibles, la sencillez en la tramitación de documentos y una actitud cordial hacia los recién llegados», señaló Urakin.
Añadió que, a la hora de elegir un país para trasladarse, es necesario analizar por separado la legislación migratoria, el régimen fiscal, el mercado laboral, la sanidad, la educación y el precio de la vivienda.
InterNations subraya que la clasificación se basa en la satisfacción subjetiva de los encuestados, y no en la comparación de estadísticas oficiales. No tiene en cuenta una serie de factores importantes, en particular la fiscalidad internacional y los servicios de cuidado infantil, y la valoración de la seguridad refleja la percepción personal de los encuestados, y no el nivel real de delincuencia.
clasificación, expatriado, EXPERTS CLUB, InterNations, PANAMA, URAKIN
Según informa Experts.news, el sistema de lotería de recibos de Taiwán sigue siendo uno de los ejemplos más conocidos de cómo el Estado puede mejorar la disciplina fiscal, no mediante medidas represivas, sino cambiando la motivación de compradores y vendedores.
La idea se puso en práctica en Taiwán en 1951. En lugar de intentar inspeccionar cada tienda, cafetería o quiosco, las autoridades convirtieron el recibo de caja en un posible billete de lotería. En cada recibo estandarizado aparecía un número, y el comprador obtenía un incentivo personal para exigir un recibo oficial incluso en compras de poca cuantía.
El Ministerio de Hacienda de Taiwán señala que las normas sobre la factura única y las medidas temporales relativas al pago de premios fueron elaboradas por Ren Xianqiong el 12 de diciembre de 1950 y entraron en vigor el 1 de enero de 1951. El ministerio explica la lógica del sistema de la siguiente manera: la esperanza de ganar un premio animaba a los ciudadanos a exigir recibos, lo que ayudaba a prevenir la evasión fiscal y a aumentar los ingresos del presupuesto.
El mecanismo resultaba sencillo: si el vendedor no expedía un recibo, la venta podía pasar desapercibida para la administración tributaria. Pero si el recibo ofrece al comprador la posibilidad de ganar un premio en metálico, los intereses de las partes cambian. El vendedor puede estar interesado en una transacción en efectivo no declarada, mientras que el comprador, por el contrario, en una confirmación oficial de la compra. De este modo, el Estado convierte de hecho a millones de consumidores en controladores voluntarios de la disciplina fiscal.
Hoy en día, el sistema sigue funcionando. El portal fiscal del Ministerio de Hacienda de Taiwán publica los números ganadores cada dos meses. En la estructura actual de premios, el premio especial asciende a 10 millones de dólares taiwaneses, el premio principal a 2 millones de dólares taiwaneses, y los premios menores comienzan a partir de 200 dólares taiwaneses.
Según la valoración del centro de análisis Experts Club, la principal lección de este modelo no radica en la lotería en sí, sino en la correcta redistribución de los incentivos. El Estado no aumenta el número de inspectores hasta el infinito, sino que crea una situación en la que el propio comprador tiene interés en que la operación se registre fiscalmente.
«El ejemplo de Taiwán demuestra que la disciplina fiscal a menudo no solo depende de la severidad de las sanciones, sino también de la estructura de los incentivos. Si el ciudadano obtiene un beneficio personal claro de una operación transparente, el Estado puede lograr un mayor efecto que con las inspecciones masivas», señala el fundador del centro de análisis Experts Club, Maksim Urakin.
Taiwán no ha sido el único ejemplo. En Europa, países como Portugal, Grecia, Eslovaquia, Italia, Polonia y Malta han aplicado o debatido instrumentos similares.
En Portugal, la lucha contra la evasión del IVA no se consideraba solo una tarea de la administración tributaria, sino también un proyecto social. En el marco del sistema de facturas electrónicas, las empresas debían emitir facturas por todas las operaciones y transmitir mensualmente sus datos a las autoridades fiscales, mientras que los consumidores podían beneficiarse de desgravaciones fiscales por las facturas en determinados sectores de servicios.
En Grecia, la lotería fiscal está vinculada principalmente a los pagos electrónicos. Los ciudadanos pueden comprobar el número y los números de los boletos de lotería generados a partir de las transacciones electrónicas mensuales, y la administración tributaria publica los resultados de los sorteos.
Eslovaquia puso en marcha en 2013 la Lotería Nacional de Facturas, en un contexto en el que se registraba una de las mayores brechas en el pago del IVA de Europa. Ya en las dos primeras semanas, los ciudadanos registraron más de 7 millones de recibos. En septiembre de 2014, el número de recibos registrados había aumentado hasta casi 87 millones.
Italia también ha introducido un mecanismo según el cual la mayoría de los recibos con IVA deben incluir un código único para participar en un sorteo estatal periódico con premios en metálico. Esta medida fue una continuación de decisiones similares adoptadas en otros países europeos.
Otro ejemplo inesperado es Corea del Sur, donde el Estado no fomentó los recibos como tales, sino los pagos que se pueden rastrear electrónicamente. En 1999, las autoridades fiscales coreanas introdujeron un incentivo fiscal para los pagos con tarjetas de crédito y débito, así como con cheques electrónicos. Esta política contribuyó a que la economía pasara a los pagos sin efectivo y a aumentar drásticamente la proporción de ingresos empresariales que llegaban al sistema tributario.
En Brasil, esta lógica se aplicó mediante programas de devolución parcial de impuestos y de incentivo a los consumidores para que indicaran sus datos en los recibos. El programa «Nota Fiscal Paulista», en el estado de São Paulo, utilizó la declaración electrónica de las empresas y la participación de los ciudadanos para aumentar la transparencia de las operaciones minoristas.
Estas soluciones pueden parecer inusuales, ya que alteran la filosofía habitual de la administración tributaria. En lugar del esquema «Hacienda contra las empresas», el Estado construye un triángulo: vendedor, comprador y autoridad tributaria. Si el comprador tiene interés en el recibo, al vendedor le resulta más difícil ocultar su volumen de negocio. Si el pago es electrónico, la administración tributaria obtiene más datos. Si el ciudadano se beneficia en parte de una operación transparente, el control resulta más económico y se generaliza.
No obstante, estas herramientas no son una solución universal. Requieren infraestructura digital, confianza en el Estado, protección de los datos personales, normas claras para las empresas y un control para garantizar que el sistema no se convierta en una mera formalidad. La experiencia de Eslovaquia muestra que el entusiasmo inicial puede ir decayendo, y que algunos participantes empiezan a utilizar el sistema no tanto como un mecanismo de control ciudadano, sino más bien como una lotería al uso.
Para los países con una alta proporción de pagos en efectivo y de economía sumergida, estos modelos siguen siendo interesantes. Permiten aumentar la recaudación fiscal sin subir directamente los tipos impositivos. Lo que resulta especialmente prometedor no son los sorteos en sí, sino su combinación con recibos electrónicos, cajas registradoras en línea, oficinas fiscales digitales y bonificaciones fiscales para los ciudadanos.
Las empresas ucranianas deben pasar cada vez más de una verificación puntual de las contrapartes a un seguimiento regular de su situación. En un período de elevados riesgos económicos, militares y logísticos, la situación financiera de un socio puede cambiar rápidamente, y un retraso en la actualización de la información puede provocar pérdidas.
Las herramientas de Dun & Bradstreet pueden utilizarse no solo para la evaluación inicial de una contraparte, sino también para el posterior seguimiento de los cambios en su perfil empresarial, disciplina de pagos, vínculos corporativos, riesgos y factores reputacionales. Este enfoque es especialmente importante para las empresas que trabajan con pagos aplazados, grandes lotes de mercancías o contratos a largo plazo.
Para las empresas ucranianas, el seguimiento regular puede convertirse en parte de un sistema interno de gestión de riesgos. Ayuda a reaccionar más rápidamente ante los problemas de un socio, revisar las condiciones del contrato, limitar los límites de crédito o exigir garantías adicionales.
«En un entorno de crisis, una contraparte que era fiable ayer no necesariamente seguirá siéndolo mañana. Precisamente por eso, la verificación de las empresas, ante todo de las empresas extranjeras, no debe ser una acción puntual, sino un proceso permanente», señaló Maksym Urakin, director de Desarrollo y Marketing de Interfax-Ukraine, jefe de la unidad de negocio D&B-Interfax-Ukraine y candidato en Ciencias Económicas.
Añadió que la cultura del seguimiento de las contrapartes debe llegar a ser para las empresas ucranianas tan habitual como la contabilidad o la revisión jurídica de un contrato.
Dun & Bradstreet es una empresa internacional en el ámbito de los datos empresariales y la analítica, fundada en 1841. La empresa ofrece herramientas para la identificación de empresas, la verificación de contrapartes, la evaluación de riesgos crediticios y comerciales, el cumplimiento normativo y el análisis de las cadenas de suministro. Una de las herramientas clave de D&B es el D-U-N-S Number, un identificador único de nueve dígitos de una empresa que se utiliza en la práctica empresarial internacional. En Ucrania, los intereses de D&B están representados por la agencia Interfax-Ukraine. La asociación tiene como objetivo ampliar el acceso de las empresas ucranianas a los datos empresariales internacionales, apoyar las exportaciones, atraer financiación e integrarse en las cadenas globales de suministro. Interfax-Ukraine es una agencia de noticias ucraniana independiente que opera desde 1992.
Según informa Experts.news, el sector de la construcción de Ucrania, según los resultados preliminares del primer semestre de 2026, muestra una evolución mixta: tras el crecimiento registrado entre 2023 y 2025, el sector se ha enfrentado a una ralentización del volumen de obra, al encarecimiento de la construcción, a la escasez de personal y a un desplazamiento de la demanda hacia la rehabilitación de viviendas e infraestructuras.
La Oficina Estatal de Estadística aún no ha publicado los datos definitivos correspondientes a enero-junio, por lo que la evaluación actual puede basarse en las estadísticas de los cuatro primeros meses, los datos sobre la puesta en servicio de viviendas en el primer trimestre, los programas «eOselya» y «eVidnovlennia», así como en las previsiones de las empresas constructoras para el segundo trimestre.
Según datos de la Oficina Estatal de Estadística, el volumen de obras de construcción realizadas en Ucrania entre enero y abril de 2026 disminuyó un 2 % en comparación con el mismo periodo de 2025 y ascendió a 59 300 millones de hryvnias. Al mismo tiempo, en abril, en comparación con abril de 2025, la construcción ya había registrado un crecimiento del 2,8 %; en concreto, la construcción residencial aumentó un 5,8 %, las obras de ingeniería un 9,7 %, mientras que la construcción no residencial se redujo un 7,4 %. La proporción de nuevas construcciones en abril fue del 47,8 %, la de reparaciones, del 29 %, y la de reconstrucciones y otros trabajos, del 23,2 %.
A modo de comparación, en 2025 el volumen de obras de construcción realizadas en Ucrania creció un 11,3 %, hasta alcanzar los 258 200 millones de hryvnias, pero el ritmo de crecimiento ya se estaba ralentizando tras el 17,8 % registrado en 2024 y el 31,8 % de 2023. En 2025, la construcción residencial creció un 13,5 %, la no residencial un 25,4 % y la de ingeniería solo un 3,1 %.
«El sector de la construcción, en el primer semestre de 2026, pasó de hecho de una fase de rápida recuperación tras la crisis a una fase de crecimiento selectivo. Los segmentos más resistentes siguen siendo la vivienda, las reformas, las infraestructuras de ingeniería y los proyectos relacionados con la reconstrucción. Al mismo tiempo, la construcción comercial no residencial sigue siendo más débil debido a los riesgos bélicos, la financiación más cara y la incertidumbre para los inversores», señaló el fundador del centro de análisis Experts Club y doctor en Ciencias Económicas, Maksim Urakin.
El segmento residencial parece más estable que la dinámica general del sector. En el primer trimestre de 2026, la puesta en servicio de viviendas en Ucrania se redujo solo un 0,1 % interanual, hasta los 2,289 millones de metros cuadrados. Durante este periodo se pusieron en servicio 29,6 mil apartamentos, lo que supone un 4,3 % más que en el primer trimestre de 2025. Los mayores volúmenes de viviendas entregadas se registraron en las regiones de Lviv, Odesa, Ivano-Frankivsk, Transcarpacia y Ternópil, mientras que en Kiev se entregaron 289 mil m² de vivienda, es decir, 4,9 mil apartamentos.
Las ayudas estatales siguen siendo una de las principales fuentes de demanda de vivienda. Según datos del Ministerio de Economía, a fecha de 22 de junio de 2026, desde principios de año, 4.104 familias ucranianas se habían acogido al programa «єОселя» y habían obtenido préstamos hipotecarios con condiciones favorables por un importe de casi 7.7 mil millones de UAH. Solo en una de las semanas de junio se concedieron 157 préstamos por valor de 313 millones de hryvnias, y la mayoría de los nuevos préstamos se destinaron a viviendas de primera venta.
«єВідновлення» desempeña un papel aún más importante para el mercado de la construcción. A fecha de junio de 2026, 206 447 familias ucranianas habían recibido ayudas para la reparación o la compra de una nueva vivienda por un importe total de 103,9 mil millones de hryvnias. Más de 138 000 familias recibieron pagos para la reparación de viviendas dañadas, casi 65 000 familias obtuvieron certificados de vivienda por los bienes destruidos, y una línea específica de reconstrucción en parcelas propias ya se financia mediante tramos.
Al mismo tiempo, el sector se enfrenta a una presión significativa sobre los precios. Según la tabla resumen de los índices de precios de las obras de construcción y montaje, en abril de 2026 el índice de precios en la construcción se situó en el 103,1 % respecto a marzo, tras el 109,4 % de marzo, el 101,8 % de febrero y el 101,1 % de enero. El indicador acumulado para los cuatro primeros meses de 2026 se situó en el 116,1 %, lo que pone de manifiesto un considerable encarecimiento de las obras y los recursos materiales.
Las expectativas empresariales de las empresas constructoras siguen siendo cautelosas. Según una encuesta de la Oficina Estatal de Estadística correspondiente al segundo trimestre de 2026, el indicador de confianza empresarial en el sector de la construcción mejoró en 1,9 puntos porcentuales con respecto al primer trimestre, pero se mantuvo en terreno profundamente negativo: -25,7 %. El volumen actual de pedidos se estimó en un -41,5 %, y las previsiones sobre el número de empleados, en un -9,9 %. Las empresas señalaron como principales factores limitantes la escasez de mano de obra, las restricciones financieras y otros factores, mientras que la cobertura de pedidos se estimó, de media, en seis meses de trabajo.
A nivel macroeconómico, el principal motor a largo plazo del sector sigue siendo la reconstrucción del país. Según las estimaciones del Banco Mundial, el Gobierno de Ucrania, la Comisión Europea y la ONU, las necesidades de Ucrania en materia de reconstrucción y rehabilitación para los próximos diez años ya se estiman en casi 588 000 millones de dólares. Las pérdidas directas alcanzaron los 195 000 millones de dólares, y los sectores más afectados fueron la vivienda, el transporte y la energía. Solo los daños en el sector de la vivienda se estiman en aproximadamente 61 000 millones de dólares, y alrededor del 14 % del parque inmobiliario ha resultado dañado o destruido.
Según las estimaciones de Experts Club, en el segundo semestre de 2026 el sector de la construcción de Ucrania seguirá dependiendo de tres factores clave: la situación de seguridad, el acceso a la financiación y la estabilidad de los programas estatales de reconstrucción. Los proyectos con mayor potencial serán los de vivienda en las regiones del interior, la reconstrucción de viviendas dañadas, la infraestructura de ingeniería, la resiliencia energética de las comunidades, la vivienda social y las infraestructuras críticas.
«La construcción ucraniana no puede evaluarse únicamente en función del índice actual de obras ejecutadas. Ya no es simplemente un sector de la economía, sino uno de los instrumentos clave para la supervivencia, el retorno de la población, la recuperación de las comunidades y el futuro atractivo inversor del país. Pero para pasar de las reparaciones a una modernización a gran escala se necesitan financiación a largo plazo, seguros contra riesgos bélicos, carteras de proyectos transparentes y personal cualificado», subrayó Maksym Urakin.
Así pues, el primer semestre de 2026 para el sector de la construcción de Ucrania puede evaluarse preliminarmente como un período de estabilización tras el rápido crecimiento de los años anteriores. El mercado no muestra un repunte uniforme, pero presenta una demanda estructural significativa relacionada con la vivienda, la recuperación, las infraestructuras y la futura reconstrucción posguerra. Para las empresas, esto supone una transición hacia una competencia más selectiva: saldrán ganando aquellas empresas que cuenten con acceso a financiación, personal cualificado, una base presupuestaria transparente y la capacidad de trabajar con programas de reconstrucción estatales e internacionales.
construcción, EXPERTS CLUB, infraestructuras, rehabilitación, URAKIN, vivienda
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a finales de marzo de 2026. El análisis fue preparado sobre la base de datos actualizados del Servicio Estatal de Estadística de Ucrania (SESU), el Banco Nacional de Ucrania (BNU), el Fondo Monetario Internacional (FMI), el Banco Mundial, así como de los principales organismos estadísticos nacionales (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, candidato en ciencias económicas y fundador del centro informativo-analítico Experts Club, presentó una revisión de las tendencias macroeconómicas actuales que determinaban la situación en Ucrania y en el mundo a comienzos de 2026.
Indicadores macroeconómicos de Ucrania
A finales de marzo de 2026, la economía ucraniana permanecía en un régimen de estabilización macrofinanciera gestionada, aunque el primer trimestre mostró un deterioro notable del balance de riesgos en comparación con el inicio del año. Después de un enero relativamente favorable, cuando la inflación disminuía, las reservas se encontraban en un nivel históricamente alto y el BNU inició una prudente flexibilización de la política de tasas de interés, en febrero-marzo la situación se volvió más complicada. La inflación volvió a acelerarse, las reservas internacionales se redujeron por segundo mes consecutivo, el mercado cambiario requirió importantes intervenciones del regulador, y la primera estimación trimestral del PIB mostró una caída.
Según la estimación preliminar del Servicio Estatal de Estadística, el PIB real de Ucrania en el I trimestre de 2026 disminuyó un 0,6% en comparación con el I trimestre de 2025, y en comparación con el trimestre anterior, un 0,7% teniendo en cuenta el factor estacional. El PIB nominal ascendió a 2.047,2 mil millones de grivnas. Esto se convirtió en una señal importante de que la recuperación económica sigue siendo inestable y muy sensible a los choques energéticos, militares y de comercio exterior.
En su Informe de Inflación de abril, el Banco Nacional empeoró el pronóstico de crecimiento del PIB real de Ucrania en 2026 hasta el 1,3%, teniendo en cuenta nuevas destrucciones de infraestructura, mayores déficits de electricidad y los efectos del fuerte encarecimiento de los recursos energéticos. Esto significa que, incluso si se mantiene el apoyo internacional y la situación controlada en el mercado cambiario, la economía entra en 2026 con una trayectoria de crecimiento más baja de lo que se esperaba anteriormente.
“El primer trimestre de 2026 mostró que la economía ucraniana todavía no ha pasado a una fase clásica de recuperación. Tenemos un modelo de estabilización que funciona gracias al apoyo financiero internacional, los gastos presupuestarios, la adaptación de las empresas y la política del BNU. Pero la reducción del PIB en el I trimestre indica que el margen de resistencia sigue siendo limitado. La destrucción energética, el déficit de mano de obra, la debilidad de las exportaciones y los riesgos militares se reflejan rápidamente en el sector real. Por eso, la principal tarea de 2026 es restaurar gradualmente la base productiva de la economía”, señaló Urakin.
La dinámica inflacionaria en marzo también se volvió menos favorable. Según los datos del Servicio Estatal de Estadística comentados por el BNU, en marzo de 2026 la inflación al consumidor se aceleró hasta el 7,9% en términos anuales. En términos mensuales, los precios aumentaron un 1,7%. Después de la desaceleración de enero hasta el 7,4% y la aceleración de febrero hasta el 7,6%, el indicador de marzo confirmó que la tendencia desinflacionaria se volvió menos estable.
El BNU explicaba la aceleración de marzo principalmente por el encarecimiento de los alimentos crudos, el combustible y determinados servicios. Presión adicional generaban los riesgos energéticos, el aumento de los costos de las empresas, la influencia de los precios externos de los energéticos y el aumento de la tensión geopolítica. Al mismo tiempo, la inflación subyacente se mantenía más cercana a la trayectoria prevista, lo que daba al regulador la posibilidad de no pasar a un endurecimiento brusco de la política, pero al mismo tiempo limitaba el espacio para una nueva reducción rápida de la tasa.
A finales de marzo, la tasa de descuento del BNU permanecía en el nivel del 15,0%. El 20 de marzo, la junta del Banco Nacional tomó la decisión de mantenerla sin cambios tras la reducción de enero del 15,5% al 15,0%. El regulador explicó esto por la necesidad de mantener el atractivo de los activos en grivnas, preservar la estabilidad del mercado cambiario y controlar las expectativas inflacionarias.
“Marzo, de hecho, puso en pausa la discusión sobre una rápida flexibilización de la política monetaria. La inflación se aceleró, el mercado cambiario seguía tenso y los riesgos externos aumentaron. En tales condiciones, mantener la tasa en el nivel del 15% fue una decisión lógica. Ucrania no puede permitirse estimular la economía al precio de perder la confianza en la grivna. En una economía de guerra, la estabilidad de las expectativas a menudo es más importante que el abaratamiento a corto plazo del crédito”, subrayó Urakin.
El sector cambiario permanecía controlado, pero requería un apoyo considerable del BNU. Al 1 de abril de 2026, las reservas internacionales de Ucrania ascendían a casi 52,0 mil millones de dólares. En marzo se redujeron un 5,0%. Esta dinámica fue causada por las intervenciones cambiarias del Banco Nacional y los pagos de deuda del país en moneda extranjera, que solo fueron compensados parcialmente por los ingresos de socios internacionales y la colocación de bonos internos del Estado denominados en divisas.
A pesar de la reducción, las reservas seguían siendo altas según estándares históricos y continuaban cumpliendo el papel de principal colchón financiero de seguridad. Al mismo tiempo, la propia necesidad de grandes intervenciones evidenciaba que el mercado cambiario privado sigue teniendo un déficit estructural de divisas. Ucrania importa significativamente más de lo que exporta, y por tanto la estabilidad del tipo de cambio se sostiene en gran medida por la financiación externa y las reservas del BNU.
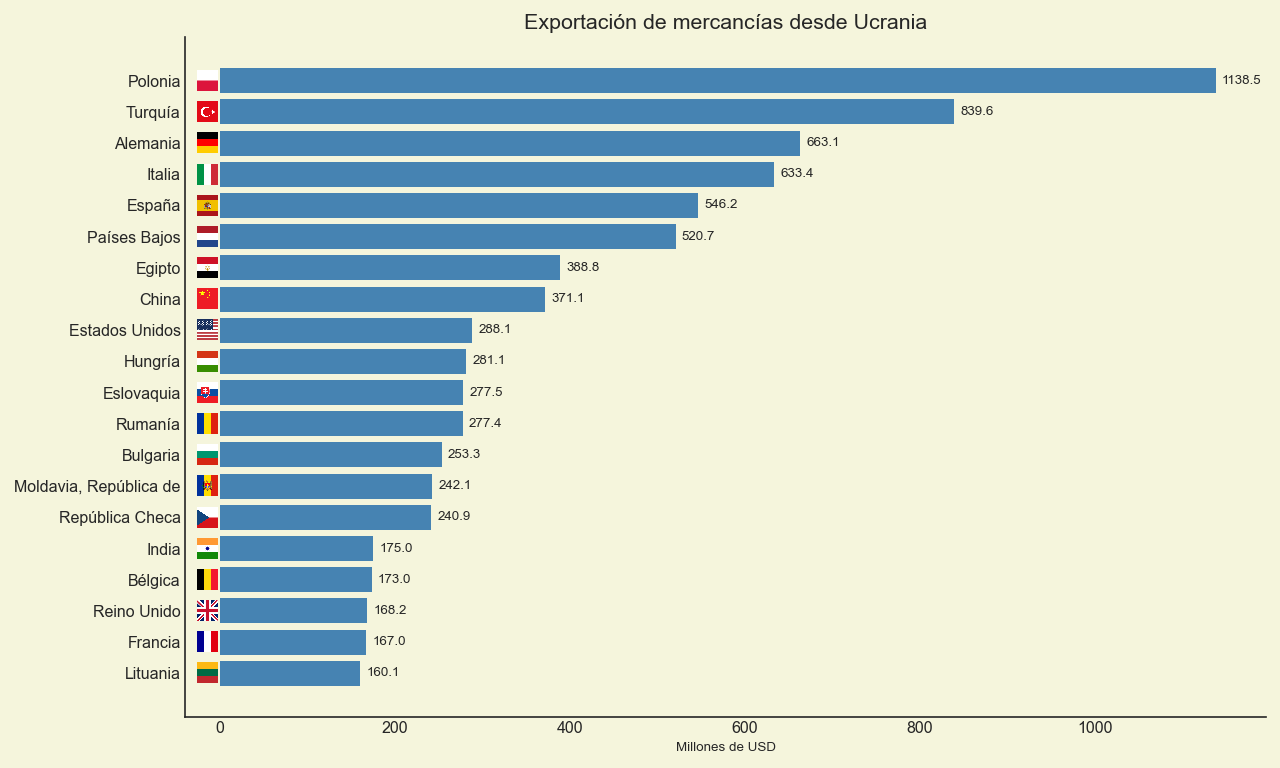
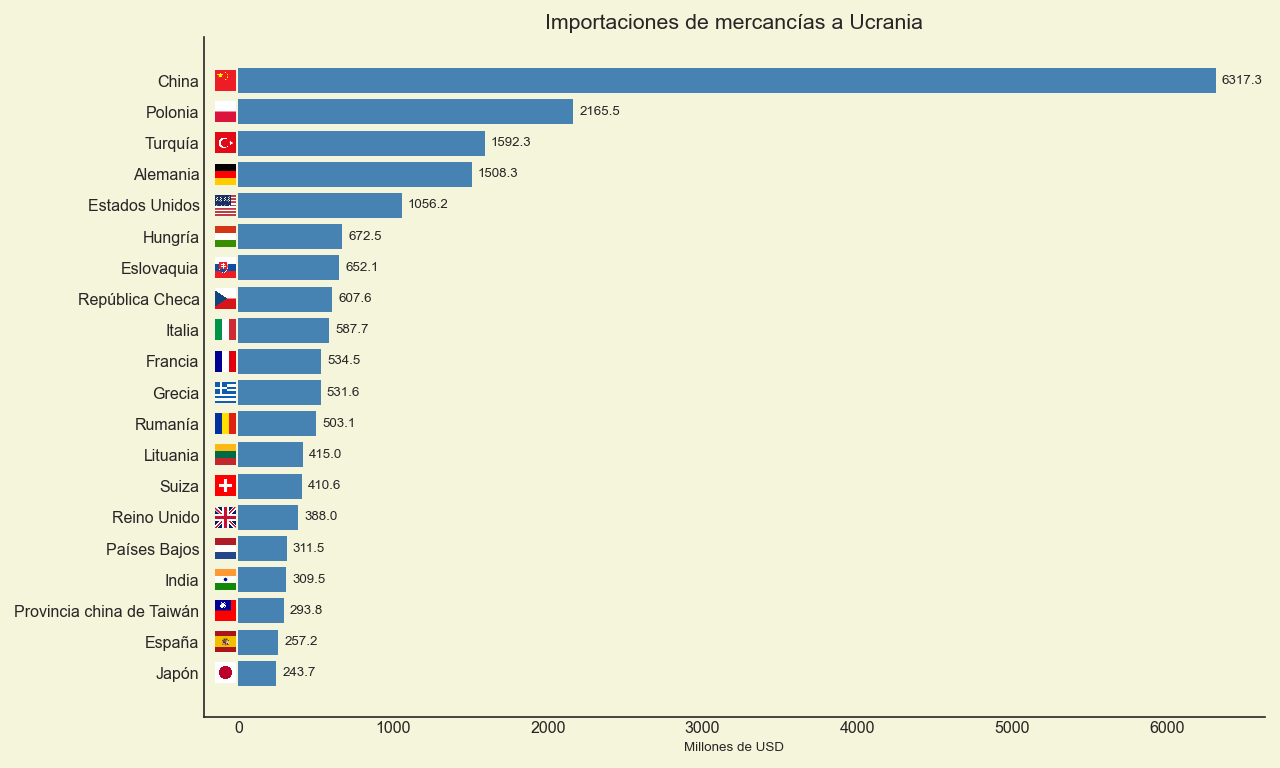
El comercio exterior en el primer trimestre confirmó este problema. Según los datos del Servicio Estatal de Aduanas, en enero-marzo de 2026 el intercambio comercial de Ucrania ascendió a 33,5 mil millones de dólares. Las importaciones alcanzaron 23,4 mil millones de dólares, mientras que las exportaciones fueron de 10,1 mil millones de dólares. Por lo tanto, el déficit comercial de bienes en tres meses fue de alrededor de 13,3 mil millones de dólares, y las importaciones superaron a las exportaciones en más del doble.
En la estructura de las importaciones, un papel clave lo desempeñaban las máquinas, equipos, transporte, productos de combustible y energía, así como productos de la industria química. Los mayores socios comerciales en importaciones seguían siendo China, Polonia y Turquía. La base exportadora seguía siendo considerablemente más estrecha: las principales posiciones eran los productos alimenticios, productos agrícolas, metales y algunos productos de ingeniería mecánica. Los principales destinos de exportación seguían siendo los países de la UE y Turquía.
“El déficit comercial del primer trimestre es uno de los indicadores más importantes de la vulnerabilidad de la economía ucraniana. Las reservas y la ayuda externa permiten atravesar este período sin una crisis cambiaria, pero no sustituyen la propia capacidad exportadora. Cuando las importaciones superan en más del doble a las exportaciones, esto significa que el país financia una parte considerable de sus necesidades con recursos externos. En condiciones de guerra esto es inevitable, pero estratégicamente tal modelo no puede ser permanente. Ucrania debe aumentar las exportaciones de productos con mayor valor añadido, desarrollar el procesamiento, la logística, la autonomía energética y el complejo industrial de defensa”, enfatizó Urakin.
La situación presupuestaria tras los resultados del primer trimestre también seguía siendo tensa. Según los datos del Ministerio de Finanzas, en enero-marzo de 2026 ingresaron al fondo general del presupuesto estatal 734,6 mil millones de grivnas. Al mismo tiempo, los gastos de caja del fondo general durante este período ascendieron a 916,4 mil millones de grivnas, un 7,1% más que en el período correspondiente del año anterior. En marzo los gastos ascendieron a 369,1 mil millones de grivnas.
Los gastos en seguridad y defensa en enero-marzo ascendieron a 570,9 mil millones de grivnas, o el 62,3% de todos los gastos del fondo general. Esto confirma que el presupuesto estatal en 2026 sigue siendo ante todo un presupuesto de guerra. Las mayores áreas de gasto incluían el pago del trabajo en el sector presupuestario con devengos, la seguridad social, subsidios y transferencias a empresas, el pago de bienes y servicios, el servicio de la deuda pública y las transferencias a los presupuestos locales.
“El presupuesto del primer trimestre de 2026 muestra que el Estado conserva la capacidad de gestión financiera, pero el precio de esta capacidad de gestión es muy alto. Más del 60% de los gastos del fondo general se destinan a seguridad y defensa, y esto es absolutamente comprensible en condiciones de guerra. Pero tal estructura significa que el espacio para inversiones clásicas en desarrollo es limitado. Por eso, el apoyo internacional, el mercado interno de bonos estatales y la capacidad del Gobierno de ampliar su propia base tributaria mediante la recuperación de la actividad económica siguen siendo críticamente importantes”, señaló Urakin.
Economía global
La economía mundial a finales de marzo de 2026 seguía siendo resistente, pero menos previsible que a comienzos del año. Si en enero el escenario base del FMI preveía un crecimiento de la economía global del 3,3% en 2026, en el World Economic Outlook de abril el Fondo revisó sus estimaciones en condiciones de nueva tensión geopolítica en Oriente Medio. Bajo el supuesto base de un conflicto limitado, el FMI pronosticaba un crecimiento global del 3,1% en 2026 y del 3,2% en 2027.
El FMI señalaba que la economía mundial volvió a enfrentarse a un choque relacionado con la guerra, el aumento de los precios de las materias primas, el fortalecimiento de las expectativas inflacionarias y condiciones financieras más estrictas. Esto significaba que el entorno global para Ucrania se volvió menos favorable: los precios de la energía, los riesgos para el comercio y el costo del capital volvieron a desempeñar un papel más importante.
Estados Unidos seguía siendo uno de los principales centros de resiliencia global. En el primer trimestre de 2026, el PIB real de EE. UU. creció un 2,1% en términos anuales, según la estimación de BEA. El crecimiento fue apoyado por las inversiones, las exportaciones, el gasto público y el consumo. Al mismo tiempo, la inflación en EE. UU. se aceleró notablemente en marzo: el índice de precios al consumidor aumentó un 3,3% en términos anuales después del 2,4% en febrero, mientras que el CPI subyacente fue del 2,6%.
La Reserva Federal en marzo mantuvo el rango objetivo de la tasa de fondos federales en el nivel de 3,5–3,75%. Esto significaba que la política monetaria estadounidense seguía siendo restrictiva, mientras que las expectativas de una rápida reducción de tasas fueron aplazadas. Para los países con riesgo elevado, en particular Ucrania, esto significaba la conservación de un costo relativamente alto del capital global.
La eurozona se encontraba en una situación más complicada. Su crecimiento económico seguía siendo débil, mientras que la inflación volvió a superar el objetivo del BCE. Según la estimación preliminar de Eurostat, la inflación anual en la eurozona en marzo de 2026 fue del 2,5%, y la estimación final posteriormente mostró el 2,6%. En febrero el indicador era del 1,9%, es decir, marzo trajo una aceleración perceptible de la presión de precios. El factor principal fue la energía, mientras que la inflación subyacente seguía siendo más moderada.
El Banco Central Europeo en marzo mantuvo las tasas clave sin cambios: la tasa de depósito en el nivel del 2,0%, la tasa de las operaciones principales de refinanciación en el 2,15%, y la tasa de crédito marginal en el 2,40%. Para Ucrania, la eurozona sigue siendo el entorno económico externo más importante debido al comercio, la ayuda financiera, la integración en la UE, los flujos migratorios y los corredores logísticos. Sin embargo, el débil ritmo de crecimiento en Europa limita el potencial de un rápido aumento de las exportaciones ucranianas.
El Reino Unido también entraba en 2026 con una combinación de crecimiento moderado y un trasfondo inflacionario elevado. En marzo, el CPI británico aumentó hasta el 3,3% en términos anuales después del 3,0% en febrero. El Bank of England mantenía la tasa básica en el nivel del 3,75%, lo que reflejaba la cautela del regulador ante el riesgo de una nueva aceleración inflacionaria. Para la región europea en general, esto significaba que el ciclo de rápida flexibilización monetaria no había llegado.
“La economía mundial en el primer trimestre de 2026 no entró en recesión, pero se volvió notablemente más nerviosa. Estados Unidos mantiene un crecimiento estable, pero se enfrenta a una nueva aceleración inflacionaria. La eurozona tiene un impulso económico más débil y vuelve a ver inflación por encima del objetivo. El Reino Unido también permanece en modo de política monetaria prudente. Para Ucrania, esto significa que el mundo exterior no crea un trasfondo catastrófico, pero tampoco da un impulso fácil para la recuperación. En tales condiciones no se puede contar solo con la demanda externa”, señaló Urakin.
La economía china en el primer trimestre de 2026 mantuvo una dinámica relativamente fuerte. Según los datos de la Oficina Nacional de Estadística de la República Popular China, el PIB de China en el I trimestre creció un 5,0% en términos anuales, y en términos trimestrales, un 1,3%. El volumen nominal del PIB ascendió a alrededor de 33,4 billones de yuanes. Al mismo tiempo, la inflación seguía siendo moderada: en marzo el CPI aumentó un 1,0% en términos anuales, y en enero-marzo, en promedio, un 0,9%.
China seguía demostrando una fuerte base manufacturera y potencial exportador, aunque los problemas estructurales —una demanda interna más débil, el mercado inmobiliario, la carga de deuda y la dependencia de los mercados externos— seguían siendo limitaciones importantes. Para Ucrania, China seguía siendo una fuente clave de importaciones, ante todo de máquinas, equipos, electrónica y productos industriales.
India mantenía el estatus de uno de los principales motores del crecimiento global. Según la primera estimación anticipada del Gobierno, el PIB real de India en el año fiscal 2025/26 debía crecer un 7,4%, mientras que el PIB nominal, un 8,0%. El principal motor seguía siendo el sector servicios, así como la demanda interna y las inversiones estatales. La economía india seguía siendo uno de los ejemplos más convincentes de combinación de alto crecimiento e inflación relativamente controlada.
Turquía seguía siendo un ejemplo de economía con una actividad empresarial relativamente alta, pero con una herencia inflacionaria muy compleja. Según datos oficiales de TurkStat, en marzo de 2026 los precios al consumidor aumentaron un 1,94% en términos mensuales y un 30,87% en términos anuales. Esto fue inferior a febrero, cuando la inflación anual fue del 31,53%, pero seguía siendo un nivel extremadamente alto. Al mismo tiempo, la economía turca en 2025 creció un 3,6%, lo que evidenciaba la conservación de la demanda interna pese a los riesgos inflacionarios.
Brasil se veía más equilibrado entre las grandes economías en desarrollo. Según los datos de IBGE, el PIB de Brasil en 2025 creció un 2,3%, hasta 12,7 billones de reales en precios corrientes. Se observó crecimiento en el sector agrario, la industria y el sector servicios. Según el indicador preliminar IPCA-15, la inflación en marzo de 2026 fue del 0,44% mensual y del 3,90% en los últimos 12 meses. Esto confirmaba que Brasil conservaba un trasfondo inflacionario relativamente controlado, aunque su economía también sentía el impacto de las tasas altas y la incertidumbre externa.
“China, India, Turquía y Brasil muestran distintos modelos de desarrollo de las grandes economías emergentes. China conserva escala y fuerza productiva, pero tiene desequilibrios estructurales. India demuestra la dinámica más alta entre las grandes economías y se apoya en la demanda interna y el sector servicios. Turquía crece, pero paga por ello con alta inflación. Brasil avanza más lentamente, pero de manera más equilibrada. Para Ucrania es importante mirar estos ejemplos de forma práctica: en la competencia global ganan los países que pueden mantener simultáneamente la macroestabilidad, la producción, las exportaciones y la demanda interna de inversión”, considera Urakin.
Conclusiones
A finales de marzo de 2026, Ucrania conservaba la capacidad de gestión macrofinanciera, pero el primer trimestre demostró la fragilidad de la estabilización económica. El PIB real en el I trimestre disminuyó un 0,6% interanual, la inflación en marzo se aceleró hasta el 7,9%, la tasa de descuento permanecía en el nivel del 15,0%, las reservas internacionales se redujeron a alrededor de 52,0 mil millones de dólares, y el déficit comercial de bienes en enero-marzo superó los 13 mil millones de dólares. El presupuesto seguía siendo funcional, pero su estructura estaba completamente subordinada a las necesidades militares: más del 60% de los gastos del fondo general se destinaban a seguridad y defensa.
Los principales riesgos para Ucrania seguían siendo las pérdidas de guerra, la destrucción de la infraestructura energética, la debilidad de las exportaciones, el déficit de mano de obra, la alta dependencia del presupuesto de la financiación externa y el déficit estructural de divisas del sector privado. Los factores positivos fueron el nivel significativo de reservas internacionales, la política controlada del BNU, la continuación del apoyo internacional, la adaptabilidad de las empresas y la capacidad del Estado de cumplir las obligaciones presupuestarias clave.
La economía mundial en el primer trimestre de 2026 seguía siendo relativamente resistente, pero menos estable que al inicio del año. El FMI pronosticaba un crecimiento global del 3,1% en 2026 bajo la condición de un carácter limitado del conflicto en Oriente Medio. Estados Unidos conservaba una dinámica positiva, pero se enfrentó a un nuevo impulso inflacionario; la eurozona seguía siendo débil en términos de ritmo de crecimiento y volvió a ver inflación por encima del objetivo; China demostraba un crecimiento del 5%; India seguía siendo el principal motor entre las grandes economías; Turquía luchaba contra una alta inflación; Brasil conservaba una dinámica moderada y más equilibrada.
“Marzo de 2026 se convirtió para Ucrania en un momento de comprobación de la fortaleza real del modelo de estabilización. Las altas reservas, la ayuda internacional y la política controlada del BNU permiten mantener el sistema en estado operativo. Pero la caída del PIB en el primer trimestre, la aceleración de la inflación y el gran déficit comercial muestran que la estabilidad financiera por sí sola no es suficiente. La siguiente etapa debe consistir en pasar de un modelo de supervivencia a un modelo de recuperación productiva. Esto significa inversiones en energía, el complejo industrial de defensa, procesamiento, logística, producción exportadora, tecnologías y capital humano. Sin esto, incluso reservas significativas y ayuda externa seguirán siendo solo un colchón de seguridad, y no una fuente de desarrollo a largo plazo”, resumió Maksym Urakin.
El producto mensual analítico-estadístico “Economic Monitoring” está disponible para los clientes de Interfax-Ucrania.
Jefe del proyecto “Economic Monitoring”, candidato en ciencias económicas Maksym Urakin
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a finales de febrero de 2026. El análisis fue preparado sobre la base de datos actualizados del Servicio Estatal de Estadísticas de Ucrania (SESU), el Banco Nacional de Ucrania (BNU), el Fondo Monetario Internacional (FMI), el Banco Mundial, así como de los principales organismos estadísticos nacionales (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, candidato a doctor en Ciencias Económicas y fundador del centro de información y análisis Experts Club, presentó una revisión de las tendencias macroeconómicas actuales que determinaron la situación en Ucrania y en el mundo a comienzos de 2026.
Indicadores macroeconómicos de Ucrania
A finales de febrero de 2026, la economía ucraniana mantenía un régimen de estabilización macrofinanciera gestionada, aunque, en comparación con enero, el balance de riesgos se volvió menos cómodo. Tras el inicio del ciclo de flexibilización cautelosa de la política monetaria del BNU, la inflación volvió a acelerarse ligeramente, las reservas internacionales disminuyeron desde niveles históricamente altos y el mercado cambiario requirió intervenciones significativas del regulador. Al mismo tiempo, la situación macrofinanciera general seguía bajo control gracias al alto nivel de reservas, el apoyo externo, la preservación de la demanda de instrumentos en grivnas y la adaptabilidad de las empresas.
La economía ucraniana cerró 2025 con una dinámica positiva, aunque moderada. Según las estimaciones del Banco Nacional de Ucrania, el PIB real creció un 1,8% en 2025. Esto significó la continuación de la tendencia de recuperación, pero las tasas de crecimiento fueron significativamente inferiores a las necesidades de la reconstrucción de posguerra. Las principales limitaciones seguían siendo las consecuencias de la guerra, la escasez de mano de obra, los daños a la infraestructura energética, la debilidad de la demanda externa de una parte de las exportaciones ucranianas y el alto nivel de incertidumbre para las inversiones.
Para 2026, el BNU también pronosticó un crecimiento económico del 1,8%. Esta evaluación reflejaba un escenario prudente: la demanda interna y el gasto presupuestario apoyaban la actividad económica, pero los riesgos energéticos, las pérdidas de guerra y las limitadas posibilidades de exportación no daban motivos para hablar de una aceleración rápida.
«Febrero de 2026 mostró que Ucrania aún no se encuentra en una fase de recuperación plena, sino en una fase de mantenimiento de la gobernabilidad macroeconómica. Los indicadores positivos se apoyan en gran medida en la financiación externa, la demanda presupuestaria, la política del BNU y la adaptación de las empresas. Esto crea un efecto de estabilización, pero todavía no forma una base interna suficiente para el crecimiento a largo plazo. Para pasar a una nueva calidad de recuperación, Ucrania necesita no solo reservas y ayuda de sus socios, sino también aumentar la producción, las exportaciones, la autonomía energética y las inversiones en capital humano», señaló Urakin.
El panorama inflacionario de febrero se convirtió en una de las principales señales para la política macroeconómica. Según los datos del Servicio Estatal de Estadísticas, comentados por el BNU, la inflación al consumidor en febrero de 2026 se aceleró hasta el 7,6% en términos interanuales, mientras que en términos mensuales los precios aumentaron un 1,0%. La inflación subyacente se mantuvo en el 7,0% interanual. Esto significaba que, tras la desaceleración de enero, la presión inflacionaria no había desaparecido por completo y algunos de sus componentes volvieron a intensificarse.
El BNU explicó la dinámica de febrero, en particular, por el encarecimiento de los alimentos no procesados, el aumento del costo de determinados servicios, el impacto de la situación energética en los gastos de las empresas y cierta aceleración de los precios del combustible. Al mismo tiempo, el regulador señaló que la trayectoria inflacionaria general se mantenía cercana a la prevista. Esto permitía no revisar bruscamente la estrategia monetaria, pero obligaba a mantener la cautela en lo relativo a nuevas reducciones de la tasa.
A finales de febrero, la tasa de descuento del BNU era del 15,0%. Después de la reducción de finales de enero, el regulador, de hecho, hizo una pausa, evaluando cuán estable era la tendencia desinflacionaria. Este enfoque parecía lógico: la rentabilidad real de los instrumentos en grivnas seguía siendo un factor importante para contener la demanda de divisas, y el mercado cambiario seguía necesitando una participación activa del Banco Nacional.
«La aceleración inflacionaria de febrero no fue crítica, pero mostró claramente los límites de una rápida flexibilización monetaria. Ucrania no puede permitirse un abaratamiento brusco del dinero solo para estimular la economía a corto plazo, ya que esto puede aumentar la demanda de divisas y desestabilizar las expectativas inflacionarias. En las condiciones actuales, el BNU se ve obligado a equilibrar el apoyo a la actividad económica con el mantenimiento de la confianza en la grivna. Precisamente por eso, cada siguiente paso de reducción de la tasa debe ser muy cauteloso y estar vinculado a una disminución real de los riesgos», subrayó Urakin.
El sector cambiario en febrero seguía controlado, pero tenso. Al 1 de marzo de 2026, las reservas internacionales de Ucrania ascendían a cerca de 54.800 millones de dólares. Esto era un 5% menos que a comienzos de febrero, aunque el nivel de reservas seguía siendo históricamente alto y equivalía aproximadamente a 5,7 meses de importaciones futuras. La disminución de las reservas se debió principalmente a las intervenciones del BNU en el mercado cambiario y a los pagos de deuda del Estado en moneda extranjera.
En febrero, la venta neta de divisas por parte del Banco Nacional ascendió a casi 3.000 millones de dólares. Esto indicaba la persistencia de un déficit estructural de divisas en el sector privado. Los ingresos de financiación externa compensaban parcialmente esta presión, pero no eliminaban el problema en sí: la economía ucraniana importa muchos más bienes de los que exporta, por lo que la estabilidad cambiaria sigue dependiendo en gran medida de la ayuda internacional y de las reservas del BNU.
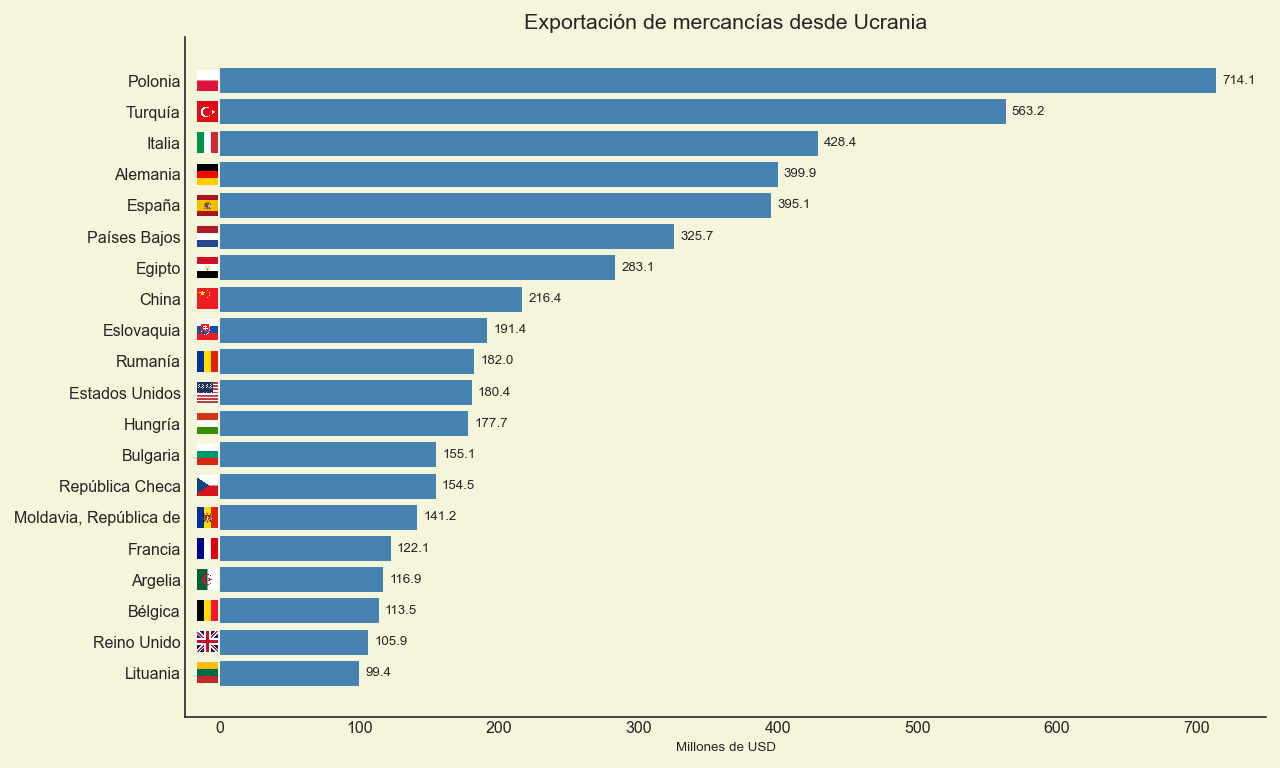
El comercio exterior seguía siendo uno de los elementos más débiles de la estructura macroeconómica. Según los datos del Servicio Estatal de Aduanas, en enero-febrero de 2026 el intercambio comercial de Ucrania ascendió a 21.300 millones de dólares. Las importaciones alcanzaron los 14.800 millones de dólares, mientras que las exportaciones fueron de solo 6.500 millones de dólares. Por lo tanto, el déficit comercial de bienes superó los 8.000 millones de dólares en dos meses. Esto significaba que las importaciones eran más del doble que las exportaciones, y que la demanda interna de bienes extranjeros, recursos energéticos, equipos y bienes de consumo seguía siendo considerablemente superior a los ingresos en divisas por la venta de productos ucranianos en el exterior.

Las principales fuentes de importación seguían siendo China, Polonia y Turquía. En la estructura de las importaciones desempeñaban un papel importante la maquinaria, los equipos, los vehículos y los productos energéticos y combustibles. Los principales destinos de las exportaciones ucranianas eran Polonia, Turquía e Italia, mientras que la base de las exportaciones seguían siendo los productos alimentarios, los metales y determinadas posiciones de la ingeniería mecánica. Esta estructura confirma que Ucrania todavía no cuenta con una base exportadora suficientemente diversificada para reducir rápidamente el déficit comercial.
«Precisamente el comercio exterior es un indicador clave de la sostenibilidad a largo plazo. Las reservas récord y la ayuda internacional pueden estabilizar la situación, pero no sustituyen la propia capacidad exportadora de la economía. Cuando las importaciones son más del doble que las exportaciones, esto significa que el país financia una parte considerable del consumo, de las necesidades de inversión y de la economía de guerra mediante fuentes externas. Este modelo está justificado en condiciones de guerra, pero estratégicamente no puede ser permanente. Si Ucrania quiere pasar de un modelo de supervivencia a un modelo de desarrollo, necesita aumentar la proporción de productos con mayor valor añadido, desarrollar la transformación, la logística, la resiliencia energética, el complejo industrial de defensa y las producciones tecnológicas», enfatizó Urakin.
La situación presupuestaria en los dos primeros meses del año también seguía siendo tensa. Según el Ministerio de Finanzas, en enero-febrero de 2026 los ingresos del fondo general del presupuesto estatal ascendieron a cerca de 466.800 millones de grivnas, mientras que los gastos de caja del fondo general fueron de alrededor de 546.500 millones de grivnas. Un papel importante en los ingresos lo desempeñaron los ingresos fiscales, los pagos aduaneros y las subvenciones internacionales, cuyo volumen en dos meses superó los 160.000 millones de grivnas.
Esto confirma que las finanzas públicas de Ucrania siguen siendo funcionales, pero dependen estructuralmente del apoyo externo. Los gastos en defensa, seguridad, pagos sociales y servicio de las obligaciones estatales generan un nivel muy alto de carga presupuestaria. En estas condiciones, la regularidad de la financiación internacional, la capacidad del gobierno para atraer fondos en el mercado interno y la preservación de la confianza en los instrumentos en grivnas siguen siendo de importancia crítica.
«El presupuesto de Ucrania en 2026 sigue siendo un presupuesto de resiliencia de guerra. Su tarea no es solo financiar la defensa y las obligaciones sociales, sino también mantener la confianza en las finanzas públicas. Pero cuando una parte significativa de los ingresos está directa o indirectamente vinculada al apoyo internacional, el país no puede permitirse perder la regularidad de la financiación. El gobierno debe trabajar simultáneamente en tres tareas: asegurar los ingresos externos, desarrollar el mercado interno de endeudamiento y ampliar gradualmente su propia base tributaria mediante la recuperación de la actividad económica», señaló Urakin.
Economía global
La economía mundial a finales de febrero de 2026 parecía más resistente de lo que podía esperarse en condiciones de alta tensión geopolítica, riesgos de deuda y reestructuración de las cadenas globales de suministro. El Fondo Monetario Internacional, en la actualización de enero del World Economic Outlook, pronosticó un crecimiento de la economía mundial del 3,3% en 2026 y del 3,2% en 2027. Esto significaba la ausencia de un escenario de recesión global, pero tampoco indicaba un retorno a un crecimiento rápido y sincronizado.
Estados Unidos seguía siendo uno de los principales estabilizadores de la economía mundial. El PIB real de Estados Unidos en el IV trimestre de 2025 creció un 1,4% en términos interanuales, tras un tercer trimestre considerablemente más fuerte, y en el conjunto de 2025 la economía aumentó un 2,2%. Los principales motores fueron el gasto de los consumidores y las inversiones privadas. Al mismo tiempo, la inflación disminuía gradualmente: en enero de 2026, el CPI fue del 2,4% interanual, después del 2,7% en diciembre de 2025. La Reserva Federal a finales de enero mantuvo el rango de la tasa de fondos federales en el nivel de 3,5–3,75%.
Para Ucrania, la dinámica económica estadounidense tenía un doble significado. Por un lado, la resiliencia de Estados Unidos apoyaba la demanda global y los mercados financieros. Por otro lado, el mantenimiento de tasas relativamente altas significaba que la liquidez global seguía sin ser demasiado barata, y que a los países con mayor riesgo les resultaba más difícil contar con un abaratamiento brusco del capital.
La eurozona se encontraba en otra fase del ciclo. Su economía mostraba un crecimiento más débil, pero la inflación estaba más cerca del objetivo. Según las estimaciones de Eurostat, en el IV trimestre de 2025 el PIB de la eurozona creció un 0,3% en comparación con el trimestre anterior, y en el conjunto de 2025, aproximadamente un 1,5%. El Banco Central Europeo a comienzos de 2026 mantenía la tasa de depósito en el 2,0%, la tasa de las operaciones principales de refinanciación en el 2,15% y la tasa de la facilidad marginal de crédito en el 2,40%. El contexto inflacionario de febrero en la eurozona se mantenía cercano al nivel objetivo.
Para Ucrania, la economía europea es el entorno externo clave debido al comercio, la financiación, la migración, la logística y el proceso de integración en la UE. Sin embargo, el débil crecimiento de la eurozona significa que es poco probable que la demanda externa de los socios europeos se convierta en un potente motor independiente de las exportaciones ucranianas en 2026. Ucrania debe orientarse no solo a los volúmenes de suministro de materias primas, sino también a la integración productiva en las cadenas europeas de valor añadido.
El Reino Unido seguía siendo un ejemplo de economía con crecimiento moderado y un contexto inflacionario todavía elevado. Tras la débil dinámica de finales de 2025, la economía británica entraba en 2026 con cautela: el sector servicios seguía siendo el principal apoyo, mientras que la industria y la construcción no generaban un fuerte impulso. La inflación en enero de 2026 se desaceleró hasta el 3,0% interanual, pero aún superaba el objetivo del Banco de Inglaterra. Esto limitaba el espacio para una rápida flexibilización monetaria.
«La economía mundial a comienzos de 2026 no parecía estar en crisis, pero tampoco puede calificarse de uniformemente fuerte. Estados Unidos mantenía una dinámica positiva, aunque ya sin un ritmo sobrecalentado; la eurozona, de hecho, equilibraba entre una baja inflación y un crecimiento débil; el Reino Unido tenía un crecimiento lento, pero un contexto inflacionario todavía elevado. Para Ucrania, esto significa que la demanda externa difícilmente se convertirá en un potente motor independiente de la recuperación. El entorno global crea más bien condiciones financieras moderadamente favorables, pero no garantiza un crecimiento automático de las exportaciones ucranianas», señaló Urakin.
China cerró 2025 con un resultado formalmente sólido: el PIB del país creció un 5,0%, hasta superar los 140 billones de yuanes. En febrero de 2026, la inflación al consumidor en la República Popular China fue del 1,3% interanual, lo que fue superior a los débiles indicadores anteriores, pero seguía indicando una presión interna moderada sobre los precios. China mantenía una poderosa base productiva y exportadora, pero las cuestiones de la demanda interna, el mercado inmobiliario y la carga de deuda seguían siendo limitaciones importantes.
India, por el contrario, seguía siendo uno de los grandes mercados más dinámicos del mundo. Según la primera estimación anticipada del gobierno, el PIB real de India en el ejercicio fiscal 2025/26 debía crecer un 7,4%, y en el tercer trimestre del año fiscal la tasa de crecimiento se estimaba en el 7,8%. El principal motor seguía siendo el sector servicios, así como la demanda interna. La inflación en India a comienzos de 2026 seguía siendo moderada, lo que creaba condiciones favorables para mantener una elevada dinámica económica.
Turquía a comienzos de 2026 continuaba mostrando una combinación de crecimiento económico y alta inflación. Según estimaciones oficiales, el PIB de Turquía creció un 3,6% en 2025, pero la inflación en febrero de 2026 superó el 31% interanual. Esto significaba que el país mantenía la actividad empresarial y la demanda interna, pero al precio de una elevada presión sobre los precios y de la necesidad de una política macroeconómica estricta.
Brasil parecía más equilibrado. Su PIB en 2025 creció un 2,3%, hasta 12,7 billones de reales a precios corrientes, y la inflación IPCA al cierre de 2025 fue del 4,26%. El crecimiento fue apoyado por el sector agrario, los servicios y la industria. Para la economía global, Brasil seguía siendo un ejemplo importante de gran mercado que combina potencial de materias primas, demanda interna y un contexto inflacionario relativamente controlado.
«China, India, Turquía y Brasil muestran muy bien cuán diferente se ha vuelto la dinámica de las grandes economías en desarrollo. China tiene una gran escala y una fuerte base productiva, pero aún enfrenta desequilibrios estructurales y una demanda interna insuficientemente potente. India demuestra la combinación más convincente de alto crecimiento e inflación moderada. Turquía mantiene la dinámica, pero el precio de ese crecimiento es un contexto inflacionario muy elevado. Brasil avanza de manera más moderada, pero más equilibrada. Para Ucrania es importante mirar estos ejemplos de forma práctica: en la competencia global ganan aquellas economías que son capaces de mantener simultáneamente la macroestabilidad, la base productiva, las exportaciones y la demanda interna de inversión», considera Urakin.
Conclusiones
A finales de febrero de 2026, Ucrania mantenía la gobernabilidad macrofinanciera, pero febrero mostró que la estabilización sigue siendo frágil. La inflación se aceleró hasta el 7,6% interanual, la tasa de descuento se mantuvo en el 15,0%, las reservas internacionales disminuyeron hasta cerca de 54.800 millones de dólares y el mercado cambiario necesitó casi 3.000 millones de dólares de intervenciones netas del BNU durante el mes. Al mismo tiempo, las reservas seguían siendo suficientes, el presupuesto se ejecutaba con apoyo de ingresos internos y subvenciones internacionales, y la economía mantenía una dinámica positiva.
Los principales puntos débiles de la economía ucraniana seguían siendo el alto déficit comercial, la dependencia del presupuesto de la financiación externa, los riesgos de guerra, la escasez de mano de obra, la vulnerabilidad energética y la insuficiente diversificación exportadora. Los factores positivos eran las elevadas reservas internacionales, la política monetaria controlada, la adaptabilidad de las empresas, la continuación del apoyo internacional y el mantenimiento de la funcionalidad de las finanzas públicas.
La economía mundial en ese mismo momento demostraba una resistencia moderada. El FMI pronosticaba un crecimiento global del 3,3% en 2026. Estados Unidos seguía siendo fuerte, pero ya sin un sobrecalentamiento excesivo; la eurozona equilibraba entre un crecimiento débil y una inflación casi en el objetivo; China conservaba su escala, pero tenía desafíos estructurales; India seguía siendo el principal motor de crecimiento entre las grandes economías; Turquía luchaba contra una alta inflación; Brasil mostraba una dinámica moderadamente positiva.
«Febrero de 2026 se convirtió para Ucrania en un recordatorio de que la estabilidad macrofinanciera en condiciones de guerra no es un resultado definitivo, sino un proceso de equilibrio constante. El país cuenta con un colchón financiero en forma de reservas y apoyo de los socios, pero la sostenibilidad a largo plazo dependerá de su capacidad para crear una base económica propia de crecimiento. Para ello, en 2026 siguen siendo críticamente importantes las inversiones en energía, transformación, logística, producciones exportadoras, tecnologías y capital humano. Sin esto, incluso las altas reservas y la ayuda externa seguirán siendo solo un colchón financiero, y no una fuente de desarrollo a largo plazo», resumió Urakin.
El producto analítico y estadístico mensual «Monitoreo Económico» está disponible para los clientes de Interfax-Ucrania.
Jefe del proyecto «Monitoreo Económico», director de desarrollo y marketing de Interfax-Ucrania, Maksym Urakin



