
«Укрпродукт Групп», крупный украинский производитель фасованного масла и плавленного сыра, по результатам первого полугодия 2025 года получила чистый убыток GBP0,19 млн, тогда как аналогичный период 2024 года завершила с чистой прибылью GBP0,90 млн.
«Финансовые расходы в первом полугодии 2025 года выросли на 35,6% – до GBP0,5 млн…, главным образом благодаря признанию и капитализации отсроченных процентов и комиссий, связанных с кредитом ЕБРР (около GBP2,1 млн), при этом проценты теперь начисляются на более высокий остаток основного долга. Чистый убыток от обменных курсов вырос до GBP0,9 млн (I полуг.-2024 — GBP0,2 млн) из-за обесценивания украинской гривны», – пояснила компания в отчете на Лондонской фондовой бирже во вторник.
Как сообщалось, в декабре 2024 года Европейский банк реконструкции и развития (ЕБРР) решил воспользоваться своим правом по кредитному соглашению и начислил комиссию GBP2,0 млн, что увеличило обязательства компании перед банком до GBP8,1 млн.
Валовая прибыль группы за январь-июнь увеличилась на 2,8% – до GBP3,53 млн, тогда как операционная упала на 17,2% – до GBP1,22 млн, а EBITDA – на 18,3%, до GBP1,5 млн.
Что касается выручки «Укрпродукт Групп», то в гривне за первое полугодие она выросла на 32,9%, тогда как в британских фунтах стерлингов увеличение составило 21,6% – до GBP20,23 млн.
«Сливочное масло: Продажи резко выросли до GBP3,3 млн (I пол.-2024 — GBP1,3 млн), главным образом благодаря расширению экспорта упакованного сливочного масла. Внутренние продажи были намеренно сокращены, чтобы избежать убыточных сделок, при этом продажи в Украине были ограничены избранными клиентами», — отметила компания.
Согласно отчету, продажи плавленых сыров и сырных продуктов увеличились на 4,7% — до GBP11,2 млн, спредов — до GBP2,0 млн с GBP1,7 млн, главным образом благодаря увеличению объемов экспорта.
Что касается сухого обезжиренного молока и обезжиренного молочного продукта, то их продажи выросли до GBP0,8 млн с GBP0,5 млн, что отражает высокий спрос в ЕС по выгодным ценам. Однако возможная отмена беспошлинного и квотного доступа в рамках Автономных торговых мер ЕС (и любой пересмотр квот) может значительно сократить будущие объемы экспорта, добавил «Укрпродукт».
Как говорится в отчете, категория сэндвич-спредов оставалась стабильной: продажи составили GBP0,6 млн, тогда как реализация кваса и напитков немного сократилась – до GBP1,0 млн с GBP1,1 млн. Это отражает более слабый спрос на квас из-за необычно прохладного лета, в то время как продажи комбучи ускоряются, выигрывая от инноваций и позиционирования, ориентированного на образ жизни.
Кроме того, в первом полугодии 2025 года «Укрпродукт Групп» продала семена подсолнечника на GBP0,2 млн, что в восемь раз больше, чем в прошлом году, что позволило сохранить прибыль в этом сегменте, несмотря на более низкие рыночные цены.
Как отмечается, операционные расходы выросли на 13,5% — до GBP2,3 млн, в основном благодаря более высокому фонду заработной платы (инфляция и дефицит рабочей силы): текучесть рабочей силы остается высокой, поскольку молодые работники уезжают за границу или недоступны из-за мобилизации и рассеяния семей, приходится предоставлять стимулы для удержания, увеличивать обучение и выборочный наем. «Изменения, которые позволяют мужчинам в возрасте от 18 до 22 лет уезжать за границу, могут еще больше повлиять на доступность рабочей силы», – говорится в отчете.
По состоянию на 30 июня 2025 года чистые активы «Укрпродукт Групп» сократились до GBP1,6 млн по сравнению с GBP4,9 год назад, а остатки денежных средств – до GBP0,1 млн с GBP0,5 млн. Компания продолжает нарушать ряд положений кредитного соглашения с ЕБРР, включая непогашение траншей А и Б и просрочку уплаты процентов с 1 марта 2022 года, а начатые в 2021 году дискуссии с ЕБРР о потенциальной реструктуризации кредита и начисленных процентов продолжаются. На данный момент ЕБРР не реализовал свое право на ускорение погашения задолженности по кредиту.
Оценивая свои перспективы на конец 2025 года, «Укрпродукт» исходит из того, что деловая среда останется нестабильной из-за продолжающейся войны в Украине и финансового давления. Компания планирует оптимизацию ассортимента в сторону продуктов с добавленной стоимостью, диверсификацию экспортных направлений и более тесное согласование производства с подтвержденными заказами, а также будет поддерживать дальнейшее развитие недавно выпущенных продуктов (разновидности кваса, комбуча, пасты для бутербродов).
«Ликвидность остается ограниченной и зависит от дисциплинированного управления оборотным капиталом и дальнейшей терпимости кредиторов, пока продолжаются переговоры с ЕБРР о реструктуризации. Мы ограничиваем капитальные затраты необходимыми мерами безопасности и технического обслуживания, стремимся осуществлять предварительные оплаты, где это возможно, и рационализируем запасы, а также сосредотачиваемся на наиболее прибыльном ассортименте продукции, чтобы сохранить денежные средства», – отметила компания, капитальные инвестиции которой в первом полугодии этого года составили GBP0,49 млн против GBP0,50 млн в первом полугодии прошлого года.
Как сообщалось, «Укрпродукт Групп» по итогам 2024 года получила чистый убыток GBP2,04 млн, тогда как 2023 год завершила с чистой прибылью GBP0,39 млн. Выручка в гривне выросла на 13%, тогда как в британских фунтах стерлингов увеличение составило лишь 0,2% – до GBP37,08 млн.
Чистый консолидированный убыток холдинга «ДТЭК ВДЭ» в первой половине 2025 года составил 1,710 млрд грн по сравнению с 1,397 млрд грн прибыли за первое полугодие 2024 года.
Как говорится в биржевом отчете холдинговой компании DTEK Renewables B.V., такой результат связан с ростом чистых убытков от курсовых разниц по финансовой и инвестиционной деятельности в 5,4 раза – до 2,381 млрд грн, а также с тем, что в прошлом году компания отменила обесценение активов на 0,566 млрд грн.
Согласно отчету, консолидированная выручка «ДТЭК ВИЭ» в первом полугодии 2025 года сократилась на 1,6% – до 2,953 млрд грн, а валовая прибыль – на 23,6%, до 2,219 млрд грн.
Отмечается, что продажи ВЭС выросли до 0,79 млрд грн с 0,61 млрд грн, тогда как СЭС – до 1,986 млрд грн с 1,948 млрд грн
На середину этого года совокупные активы «ДТЭК ВИЭ» составляли 47,91 млрд грн против 38,21 млрд грн на начало года, тогда как общий капитал сократился до 6,206 млрд грн с 7,916 млрд грн.
В отчете отмечается, что за первое полугодие этого года, включая первые две декады июня, фактический средневзвешенный уровень выплат со стороны «Гарантированного покупателя» достиг 84%, тогда как за аналогичный период 2024 года он составлял лишь 55%, а долг на 30 июня 2025 года составлял 0,614 млрд грн.
«ДТЭК ВИЭ» ожидает в этом году уровень платежей 90% и погашение 0,778 млрд грн долга с выплатой остальных 1,119 млрд грн в 2026-27 гг.
Среди других позитивных событий компания назвала принятый Верховной Радой в феврале 2025 года закон №4213 «О внесении изменений в некоторые законы Украины в сферах энергетики и теплоснабжения относительно усовершенствования отдельных положений, связанных с ведением хозяйственной деятельности и действием военного положения в Украине», который решает критические проблемы путем упрощения доступа к энергосети, повышения уверенности инвесторов и стимулирования создания новых мощностей. «Процедуры подключения к энергосети станут более надежными и прозрачными, а система резервирования мощностей будет служить инструментом для снижения рисков крупных инвестиций в ветроэнергетику», – считают в «ДТЭК ВИЭ».
В компании добавили, что закон также увеличил ежегодную квоту на участие в «зеленых» аукционах и направил 45% излишка, полученного НЭК «Укрэнерго» в результате деятельности по диспетчеризации в 2023 и 2024 гг. на погашение накопленных долгов перед производителями ВИЭ.
В отчете также сообщается, что в первой половине этого года «ДТЭК ВИЭ» участвовала в строительстве второй очереди «ДТЭК Тилигульская ВЭС» и проектов аккумуляторных накопителей энергии, и дополнительные мощности в этих проектах составили 7,283 млрд грн и 3,746 млрд грн. Кроме того, в июле-сентябре на эти цели было направлено еще 2,385 млрд грн и 250 млн грн, и в августе эти накопители мощностью 200 МВт были введены в эксплуатацию.
Общая сумма займов компании за первое полугодие этого года выросла с 26,51 млрд грн до 37,58 млрд грн, в том числе долгосрочных – с 16,07 млрд грн до 26,38 млрд грн, из них по «зеленым» еврооблигациям – с 12,10 млрд грн до 13,46 млрд грн, а остальные по кредитам банков.
В отчете сказано, что по нескольким кредитам продолжаются переговоры об их реструктуризации в связи с оккупацией активов компании Россией. В то же время с Укргазбанком в августе этого года удалось снова подписать дополнительное соглашение об отсрочке платежей по основной сумме долга на год с начислением процентов в течение периода отсрочки.
Кроме того, «ДТЭК ВИЭ» в январе-июле этого года удалось полностью погасить долг EUR198 млн по небанковскому займу, который возник из-за ограничений НБУ по валютным платежам.
Как сообщалось, чистая консолидированная прибыль холдинга «ДТЭК ВИЭ» в 2024 году составила 1,584 млрд грн по сравнению с 547 млн грн убытка за 2023 год. Консолидированная выручка выросла на 50,3% — до 5,604 млрд грн, а валовая прибыль — вдвое, до 5,19 млрд грн.
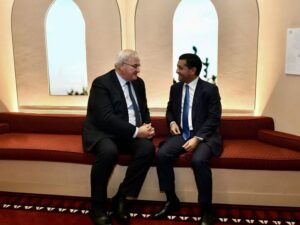
В рамках мероприятий сессии Генеральной Ассамблеи ООН в Нью-Йорке министр иностранных дел Узбекистана Бахтийор Саидов провел встречу с министром иностранных дел Украины Андреем Сибигой.
Обсуждались актуальные вопросы двустороннего сотрудничества — в частности в сферах торговли, инвестиций, образования и культурного обмена, а также ключевые аспекты взаимодействия в многосторонних форматах в рамках международных организаций.
«Встреча подтвердила взаимную приверженность Узбекистана и Украины углублять диалог, укреплять партнерство и развивать новые возможности на благо наших народов», — отметил Бахтийор Саидов.
Андрей Сибига на своей странице в социальной сети X написал, что стороны договорились возобновить политический диалог и расширить двустороннее и многостороннее сотрудничество в различных сферах.
«Украина стремится развивать отношения с Узбекистаном и укреплять связи со странами Центральной Азии.», — говорится в заявлении.
Экономика Великобритании во втором квартале 2025 года выросла на 0,3% по сравнению с предыдущими тремя месяцами, согласно окончательным данным Национального статистического управления (ONS). Результат совпал как с предыдущей оценкой, так и с консенсус-прогнозом аналитиков, опрошенных Trading Economics.
Таким образом, темпы подъема ВВП замедлились по сравнению с 0,7% в первом квартале.
В сфере услуг в апреле-июне был зафиксирован рост на 0,4%, в строительном секторе — на 1%, тогда как производственная отрасль сократилась на 0,8%.
Потребительские расходы увеличились на 0,1%, государственные расходы — на 1,3%. Капиталовложения бизнеса выросли на 0,5% (ранее сообщалось о сокращении на 1,1%).
Экспорт снизился на 0,2% (спад зафиксирован по итогам третьего квартала подряд), импорт не изменился.
Рост британского ВВП во втором квартале составил 1,4% по сравнению с тем же периодом прошлого года. Предварительно сообщалось о повышении на 1,2%.
Ранее аналитический центр Experts Club выпустил видео о показателях экономики Украины и основных стран мира — https://youtu.be/kQsH3lUvMKo?si=dhZl9SIChwDiTinw
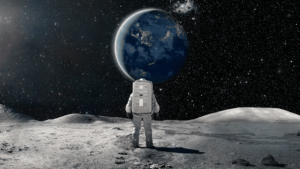
NASA собирается построить на Луне к 2035 поселение для астронавтов, сообщил исполняющий обязанности главы управления Шон Даффи, выступая на Международном конгрессе астронавтики в Сиднее.
«Мы собираемся создать устойчивые условия жизни людей на Луне, — сказал Даффи. — Не просто аванпост, а целое поселение».
По его словам, для обеспечения жизнедеятельности поселения будет использоваться атомная энергия. Реактор весом менее 15 тонн будет способен производить 100 кВт электроэнергии. Этого количества достаточно для обеспечения лунной базы электроэнергией в течение 14 лунных ночей, когда солнечные панели будут неэффективны.
Даффи заявил, что США «вернутся на Луну, и на этот раз, когда мы установим наш флаг, мы останемся там». Поселение сможет постоянно принимать астронавтов и будет построено из материалов, найденных на поверхности Луны.
Уже в феврале следующего года NASA запустит миссию Artemis II с четырьмя астронавтами на борту в первую за более чем 50 лет пилотируемую экспедицию на Луну. Астронавты не будут высаживаться на поверхность естественного спутника Земли. В ходе миссии Artemis II астронавты испытают ракету Space Launch System и космический корабль Orion, которые в конечном итоге доставят людей на Луну. За 10 дней экипаж совершит облет Луны прежде чем вернуться на Землю.
Но серьёзное испытание для NASA ждёт в середине 2027 года с запуском миссии Artemis III, в рамках который планируется высадка двух астронавтов вблизи южного полюса Луны. В сентябре Даффи заявлял, что в рамках миссии Artemis III по исследованию Луны, которую NASA планирует совершить в середине 2027 года, астронавты будут находиться на планете от восьми до двенадцати дней. Собранные ими данные о геологии и условиях вокруг Южного полюса будут использованы для подготовки к конечной цели — строительству постоянной базы на Луне.
Анализ показателей цементной отрасли Украины проведен информационно-аналитическим центром Experts Club при содействии Ассоциации производителей цемента Украины «Укрцемент».
За пять последних лет украинская цементная отрасль пережила пик производства в 2021 году, резкое падение в 2022-м, постепенное восстановление в 2023-м и выход на стадию стабилизации в 2024-м. Впрочем, текущий уровень все еще далек от довоенных показателей.
По данным профсоюза и отраслевых обзоров, выпуск составил около 11 млн т в 2021 году, снизился до 5,4 млн т в 2022-м, восстановился до 7,43 млн т в 2023-м и достиг 7,93 млн т в 2024-м. В 2025 году производители говорят о фактическом «потолке» — примерно 8 млн т при текущих рисках и логистике, вероятно, это максимальная цифра.
Динамика внутреннего потребления цемента демонстрирует схожую тенденцию «спада и нормализации». В 2021 году, до начала полномасштабного вторжения, объем потребления составлял около ~ 10,6 млн тонн. В 2022 году рынок цемента резко упал до примерно ~ 4,5 млн тонн, в 2023 году поднялся до ~ 6,2 млн тонн, а в 2024 году стабилизировался на уровне около ~ 6,3 млн тонн. Таким образом, страна приблизилась к стабильному уровню «военного» спроса, который почти вполовину меньше довоенного, в пределах 6–6,5 млн тонн.
Структура спроса изменилась: доля классического жилищного и коммерческого строительства уступила место инфраструктурным и оборонным проектам. Ключевые краткосрочные драйверы — фортификационные работы, укрытия, экстренные ремонты дорог и мостов, а также адресные жилищные программы типа «єОселя», которые поддерживали спрос в 2023–2024 годах, хотя и не вернули его до уровня 2021-го. На 2025 год рынок ожидает «ровного» спроса, чувствительного к объемам бюджетного и международного финансирования.
В условиях сокращения внутреннего спроса естественным шагом в поддержке загруженности производства стало постепенное переориентирование части объемов цемента на внешние рынки. В 2021 году экспорт цемента составил около 971 тыс. тонн (9% объемов производства), в 2024 году — около 1,7 млн тонн (21,3% объемов производства). Основными направлениями остаются соседние страны — Польша, Румыния, Венгрия и Молдова, что подтверждается как статистическими данными, так и отраслевыми оценками. В отрасли не раз подчеркивали: как только внутреннее потребление начнет расти, экспортная доля сократится в пользу украинских стройплощадок.
Импорт, наоборот, сократился. После примерно 1 млн т в докризисном 2020 году поставки в 2024-м уменьшились до ~40 тыс. т (включая нишевые позиции, например белый цемент). На это повлияли и антидемпинговые пошлины: против Турции — 33–51% (действующие пока до сентября 2026 года), а против РФ/Беларуси/Молдовы меры продлены до 2030-го. В нынешних условиях, когда производственные мощности и логистика адаптированы к «военному» уровню потребления, спрос полностью покрывается за счет внутренних ресурсов.
Рыночная структура в 2024–2025 годах высоко концентрирована. Ключевые производители — ЧАО «Ивано-Франковскцемент», группа CRH (после согласования АМКУ сделки по приобретению CRH активов Dyckerhoff/Buzzi — ЧАО «ВИПЦЕМ», АО «Подольский цемент», ЧАО «Николаевцемент», ООО «Цемент») и ЧАО «Кривой Рог Цемент». Сделка CRH, несмотря на дискуссии на рынке, юридические споры и внимание со стороны антимонопольных органов — что ожидаемо для транзакций такого масштаба — создает потенциал для интеграции в глобальные производственные и логистические цепочки, привлечения новых инвестиций, модернизации производства и повышения стандартов конкурентной среды. В контексте будущего масштабного восстановления страны соглашение открывает возможности для укрепления стабильности поставок, повышения качества продукции и развития конкурентной среды.
Кто сейчас «тянет» внутреннее потребление. В мирное время главным стабилизатором спроса были массовое жилищное строительство и инфраструктура. В 2023–2025 годах базовый спрос формируют дороги и инженерные сооружения (включая укрепления и укрытия), муниципальные и энергообъекты, точечные восстановительные проекты, а также частный сектор — ремонты и локальные строительства.
Дорожное строительство является важным фактором экономического и социального развития. Внедрение новейших технологий, использование качественных материалов и соблюдение экологических требований являются ключевыми аспектами успешного развития этой отрасли.
Развитие строительства и ремонта цементобетонных дорог на базе цементных смесей сегодня может играть ключевую роль в стимулировании стабильного потребления цемента в условиях войны и восстановления. Такое инфраструктурное направление позволяет поддерживать производственные мощности предприятий, рабочие места и экономическую активность, несмотря на значительное сокращение жилищного и коммерческого строительства. Благодаря своей долговечности и выносливости, цементобетонные покрытия являются оптимальным решением как для военной, так и для гражданской логистики. Реализация подобных проектов не только обеспечивает постоянство отраслевого спроса, но и развитие смежных секторов, создавая мультипликативный эффект для экономики даже в кризисных условиях. Этому вопросу посвящен специализированный семинар НИРИ и Ассоциации «Укрцемент», 15-16.10.2025, где будут обсуждаться преимущества и роль цементобетонных решений в восстановлении Украины (подробности на ukrcement.com.ua).
С точки зрения каналов продаж рынок остается преимущественно B2B: основную часть цемента покупают подрядные организации, дорожные и инфраструктурные компании, крупные застройщики, производители ЖБИ, бетонные узлы. B2C-канал (розничные сети стройматериалов, мелкие подрядчики) сохраняет заметную роль в ремонтах и малоэтажном строительстве, но в общем объеме уступает проектному сегменту. Побочные подтверждения «инфраструктурного» сдвига дают отраслевые обзоры строительств и сообщения о фортификационных работах в 2024–2025 годах.
География внешних продаж показывает устойчивый «коридор» и соседство с ЕС. По данным торговой статистики за 2023 год, на Румынию пришлась наибольшая стоимость поставок, далее — Польша и Венгрия; в 2024 году сохранилась — Румыния, Польша и Венгрия
Это отражает дефициты на приграничных рынках ЕС и конкурентоспособность украинской цены при близкой логистике.
Что ограничивает рост. Военные риски и энергетическая инфраструктура (в частности доступность электроэнергии), региональные логистические плечи, а также регуляторные и конкурентные вопросы. Для масштабного скачка потребления (условно 12–13 млн т) нужен устойчивый приток инвестиционных ресурсов под реконструкцию порядка $35 млрд в год — ассоциация оценивает такой сценарий как технически и операционно реалистичный. В уравнении важны предсказуемые правила конкуренции и мониторинг ценообразования, чтобы «реконструкционный» мультипликатор не поглощался расходами.
Вывод Experts Club. Отрасль нашла «военное равновесие»: производство около 8 млн т, внутреннее потребление ~6,3 млн т, экспорт — страховка на уровне 1,5–1,7 млн т. С масштабированием программ восстановления и укрепления энергетики логичен сдвиг с экспорта в пользу внутреннего рынка. Ключ к ускорению — стабильное финансирование инфраструктуры и жилья, доступная энергетика и поддержание добросовестной конкуренции между крупными игроками. В таком сценарии цемент остается одним из первых материалов, который быстро трансформирует бюджет в занятость и ВВП — через бетон, ЖБИ, дороги и фортификацию.
Источники: Global Cement (выпуск и потребление; пошлины на импорт), Интерфакс-Украина/Укрцемент (экспорт 2024; оценки потребности под реконструкцию), OEC (направления экспорта 2023), CEMBUREAU (импорт-экспорт и потребление, в частности ориентир по 2024), отраслевые и деловые СМИ относительно сделки CRH/Dyckerhoff и конкурентной ситуации.
Источник: https://expertsclub.eu/rynok-czementu-ukrayiny-doslidzhennya-experts-club/



