
Китай сохранил статус крупнейшего производителя цинка в мире по итогам 2025 года, тогда как наиболее заметный рост среди ведущих стран-добытчиков продемонстрировали Перу и Россия. Мировая добыча цинка после нескольких лет слабой динамики вновь начала расти, сообщает информационно-аналитический центр Experts Club.
Об этом свидетельствуют данные Mineral Commodity Summaries 2026 Геологической службы США (USGS), опубликованные 6 февраля 2026 года и впоследствии обновленные в мае. USGS называет этот отчет самым ранним комплексным источником данных о мировом производстве минерального сырья за 2025 год.
Крупнейшие страны по добыче цинка в 2025 году
По оценке USGS, рейтинг ведущих производителей выглядит следующим образом:
| Место | Страна | Добыча в 2025 году | Добыча в 2024 году |
| 1 | Китай | 4,10 млн тонн | 4,00 млн тонн |
| 2 | Перу | 1,50 млн тонн | 1,27 млн тонн |
| 3 | Австралия | 1,10 млн тонн | 1,10 млн тонн |
| 4 | Индия | 870 тыс. тонн | 870 тыс. тонн |
| 5 | Мексика | 780 тыс. тонн | 773 тыс. тонн |
| 6 | США | 670 тыс. тонн | 759 тыс. тонн |
| 7 | Боливия | 500 тыс. тонн | 512 тыс. тонн |
| 8 | Россия | 430 тыс. тонн | 310 тыс. тонн |
| 9 | Казахстан | 360 тыс. тонн | 380 тыс. тонн |
| 10 | Швеция | 230 тыс. тонн | 239 тыс. тонн |
Таким образом, десять крупнейших производителей обеспечили около 10,54 млн тонн, или 81% мировой добычи, если исходить из оценки USGS в 13 млн тонн.
Китай увеличил производство примерно на 2,5%, до 4,1 млн тонн, и на него пришлось почти треть мировой добычи. Разрыв между Китаем и ближайшими конкурентами остается огромным: китайские предприятия добыли почти столько же цинка, сколько Перу, Австралия и Индия вместе взятые.
Одним из главных изменений 2025 года стал рост добычи в Перу примерно на 18%, до 1,5 млн тонн. Страна укрепила второе место в мировом рейтинге. Международная группа по изучению свинца и цинка (ILZSG) связывала рост, в частности, с увеличением производства на крупном полиметаллическом руднике Antamina и восстановлением других мощностей.
Существенно изменилась позиция России. По оценке USGS, добыча выросла с 310 тыс. тонн в 2024 году до 430 тыс. тонн в 2025-м, в результате чего страна поднялась выше Казахстана и приблизилась к Боливии. Одним из ключевых факторов стало наращивание производства на новом Озерном месторождении в Бурятии, выпуск концентрата на котором начался в сентябре 2024 года. ILZSG также относила запуск Озерного к факторам роста европейского производства цинка в 2025 году.
В противоположном направлении двигались США. Американская добыча снизилась примерно на 12% — с 759 тыс. до 670 тыс. тонн. USGS связывает падение главным образом со снижением содержания цинка в руде на руднике Red Dog на Аляске. Оператор месторождения Teck Resources сообщил, что непосредственно Red Dog сократил производство цинка с 555,6 тыс. тонн в 2024 году до 462,7 тыс. тонн в 2025-м.
Почему в рейтинге за 2025 год нет отдельных мест с 11-го по 20-е
В отличие от некоторых предыдущих статистических подборок, в Mineral Commodity Summaries 2026 USGS не раскрывает отдельные показатели стран после десятого места. Их производство объединено в строку Other countries — «прочие страны», на которые в 2025 году пришлось около 2 млн тонн цинка. Поэтому формирование точного топ-20 исключительно на основе открытой статистики USGS было бы некорректным. Детальная страновая база ILZSG существует, однако полный массив доступен по подписке.
При этом среди производителей второго эшелона произошли заметные изменения. Особенно быстро выросла добыча в Демократической Республике Конго после запуска рудника Kipushi. Компания Ivanhoe Mines сообщила, что только этот рудник в 2025 году произвел 203,2 тыс. тонн цинка в концентрате против примерно 50 тыс. тонн в период запуска в 2024 году. Таким образом, ДР Конго уже приблизилась по объемам к группе стран, непосредственно следующей за первой десяткой.
ILZSG также отмечала рост добычи в 2025 году в Южной Африке, Ирландии, Боснии и Герцеговине и других странах Европы. Ирландская добыча восстанавливалась после возвращения в эксплуатацию рудника Tara, а дополнительное предложение поступило с новых и расширяющихся проектов в ДР Конго, России и Иране.
Мировая добыча цинка вернулась к росту
USGS оценивает мировую добычу цинка в 2025 году примерно в 13 млн тонн против пересмотренных 11,9 млн тонн годом ранее. При этом более поздняя статистика ILZSG дает несколько более консервативную оценку рынка. По данным группы, опубликованным 23 апреля 2026 года, мировая добыча цинка в 2025 году выросла на 4,8%, то есть примерно до 12,5 млн тонн. Разница объясняется временем формирования оценок и различиями в методологии и последующих пересмотрах данных.
Главными источниками дополнительного предложения стали рост добычи в Перу и Китае, запуск и выход на проектные показатели новых крупных рудников, включая Kipushi в ДР Конго и Озерное в России, а также восстановление ряда европейских предприятий.
Одновременно мировые запасы цинка, экономически доступные для добычи, USGS оценивает примерно в 240 млн тонн. Крупнейшие запасы сосредоточены в Австралии — около 64 млн тонн, Китае — 60 млн тонн и России — 29 млн тонн. Далее следуют Перу с 18 млн тонн и Мексика с 14 млн тонн.
Цинк остается одним из ключевых промышленных цветных металлов. Его главным направлением использования является оцинковка стали для защиты от коррозии, прежде всего в строительстве, инфраструктуре и автомобильной промышленности. Цинк также используется для производства латуней, сплавов, химической продукции и ряда новых систем накопления энергии.
Украина в январе-июле 2026 года импортировала тракторов на $507,5 млн, что на 2% больше, чем за аналогичный период прошлого года, когда объем поставок составлял $497,8 млн, свидетельствуют данные Государственной таможенной службы.
При этом непосредственно в июле импорт тракторов снизился на 5% по сравнению с июлем 2025 года и на 3% относительно июня текущего года — до $70,6 млн.
Крупнейшим поставщиком тракторов в Украину по итогам семи месяцев стала Германия, на которую пришлось 19,4% импорта, или $98,3 млн.
Практически такой же объем обеспечил Китай — $98 млн, или 19,3% общего импорта. США заняли третье место с поставками на $89,6 млн, что соответствует почти 17,7%.
Таким образом, на три крупнейших страны пришлось около 56,4% всего импорта тракторов в Украину за январь-июль.
По сравнению с прошлым годом структура поставщиков изменилась. В январе-июле 2025 года крупнейшим поставщиком были США с объемом $94,1 млн, второе место занимал Китай — $87,3 млн, третье Германия — $83,9 млн.
За год поставки из Германии выросли примерно на 17%, из Китая — более чем на 12%, тогда как импорт из США сократился примерно на 5%.
По итогам всего 2025 года Украина импортировала тракторов на $845,7 млн, что на 7,9% превышало показатель 2024 года. Основными поставщиками тогда также были США — $179,7 млн, Германия — $145 млн и Китай — $142,8 млн.
Таким образом, в 2026 году рост импорта тракторов сохраняется, однако его темпы заметно замедлились: по итогам семи месяцев показатель увеличился лишь на 2%, а в июле уже была зафиксирована отрицательная годовая динамика.
Как сообщает Experts.news, стоимость алюминия выросла на заключительных торгах недели после нескольких дней повышенной волатильности на фоне рисков для поставок из Ближнего Востока, изменений в китайском экспорте и ожиданий возможного смягчения американских тарифов на канадский металл.
На Лондонской бирже металлов 21 августа цена на алюминий подорожала примерно на 1,2% — до 3 242 долларов за тонну. Другие рыночные индикаторы в течение дня показывали уровень около 3,23–3,25 тыс. долларов за тонну.
За последний месяц металл подорожал примерно на 1,8%, а по сравнению с уровнем годичной давности алюминий остается дороже почти на 24%.
Несмотря на рост во время последних торгов, цена значительно отступила от максимума начала июня. Тогда трехмесячный алюминий на LME поднимался до $3 787,5 за тонну — максимального уровня примерно за четыре года. К середине августа цена опустилась примерно до $3,27 тыс. за тонну.
Главной причиной июньского скачка стали перебои с поставками из Ближнего Востока на фоне конфликта с Ираном. До обострения ситуации страны Персидского залива обеспечивали около 10% мирового производства первичного алюминия. Дополнительные проблемы возникали на предприятиях, зависящих от поставок газа.
Однако значительную часть дефицита компенсировал Китай. В первом полугодии китайский экспорт алюминиевых сплавов почти удвоился — до 238,5 тыс. тонн, а поставки полуфабрикатов увеличились на 18% — до 3,2 млн тонн. В то же время внутренний спрос Китая оставался относительно слабым, тогда как производство первичного алюминия находилось на уровне, близком к исторически высоким показателям.
Китайские предприятия сейчас работают на пределе установленного Пекином национального лимита производственных мощностей в 45 млн тонн в год, что ограничивает возможность дальнейшего быстрого расширения производства.
Еще одним фактором для рынка стали торговые переговоры между США и Канадой. По данным Reuters, стороны приблизились к соглашению, которое потенциально может снизить американские тарифы на канадский алюминий с 50% до 25%. Такое решение способно вновь повысить привлекательность поставок канадского металла в США и сократить объемы, поступающие в Европу.
В результате рынок алюминия находится между двумя противоположными тенденциями: восстановление и рост китайских поставок сдерживают цены, тогда как геополитические риски, ограничения производства и торговые барьеры поддерживают их значительно выше прошлогодних уровней.
Ранее аналитический центр Experts Club опубликовал короткое видео о мировом производстве алюминия в 1970–2024 годах. Согласно анализу центра, в 2024 году Китай произвел около 43 млн тонн первичного алюминия, или примерно 60 % мирового объема. Далее следовали Индия — около 4,2 млн тонн, Россия — 3,8 млн тонн, Канада — 3,3 млн тонн и ОАЭ — 2,7 млн тонн.
Посмотреть короткий видеоролик Experts Club о мировом производстве алюминия — https://youtube.com/shorts/cVVIjdMZL-w?si=dAUR8Purot4TxLsm
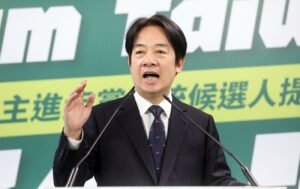
Как сообщает Experts Club, администрация Тайваня планирует заложить в бюджет на 2027 год 235,7 млрд новых тайваньских долларов, или около 7,4 млрд долларов, на единовременные выплаты населению. Каждый получатель должен получить по 10 тыс. тайваньских долларов, или примерно $314, сообщил глава администрации острова Лай Цинде.
Лай назвал эти выплаты возможностью поделиться с населением «дивидендами от искусственного интеллекта». При этом речь идет не о дивидендах от компаний или специальном налоге на ИИ, а о бюджетной выплате, которую власти связывают с резким ускорением экономики благодаря спросу на полупроводники, вычислительное оборудование и другую продукцию для искусственного интеллекта.
Важно, что пока речь идет о предложении в проекте центрального бюджета на 2027 год, а не об окончательно утвержденной парламентом выплате. Лай объявил об этом 17 августа после рассмотрения проекта бюджета исполнительной властью. План предусматривает увеличение расходов на 235,7 млрд NT$ при сохранении сбалансированного бюджета и, по словам главы администрации, практически без новых чистых заимствований.
Сильные финансовые показатели Тайваня позволяют властям пойти на такой шаг. Прогноз доходов центрального бюджета на 2027 год был повышен до NT$3,9266 трлн.
Основной причиной увеличения бюджетных возможностей стал технологический бум. Согласно данным Главного управления бюджета, учета и статистики Тайваня (DGBAS), опубликованным 14 августа 2026 года, ВВП острова в первом квартале вырос на 15,43% в годовом исчислении, а во втором — на 12,93%. За первое полугодие экономика выросла примерно на 14,15%.
Ведомство повысило прогноз роста ВВП Тайваня на весь 2026 год с 9,64% до 11,05%. Если прогноз оправдается, это будет самый высокий годовой темп роста с 1987 года, когда экономика выросла на 12,75%. На 2027 год DGBAS ожидает замедления роста до 6,04%.
Главной движущей силой экономики остается мировой спрос на инфраструктуру искусственного интеллекта. DGBAS ожидает, что реальный экспорт товаров и услуг Тайваня в 2026 году увеличится на 21,28%, а частные инвестиции в основной капитал — на 11,58%.
Производство в обрабатывающей промышленности во втором квартале выросло на 18,27 %, прежде всего благодаря полупроводникам, компьютерам, электронике и оптической продукции.
Тайвань занимает ключевое место в глобальной цепочке производства самых современных полупроводников. Высокий спрос на оборудование для искусственного интеллекта и инвестиции крупнейших мировых технологических компаний привели к резкому росту производства и экспорта тайваньской электронной промышленности.
Власти рассчитывают, что прямые выплаты позволят распространить эффект технологического бума на домохозяйства и отрасли, которые напрямую не связаны с производством полупроводников и ИИ. Получатели смогут самостоятельно распоряжаться деньгами — на повседневные расходы, образование, уход за пожилыми родственниками или другие цели.
Тайвань де-факто имеет собственную администрацию, вооруженные силы, валюту и самостоятельно проводит внутреннюю и экономическую политику, однако его международно-правовой статус остается спорным.
Китайская Народная Республика не признает Тайвань отдельным государством и считает остров частью территории Китая. Пекин придерживается принципа «одного Китая» и требует от государств, устанавливающих с КНР дипломатические отношения, не поддерживать официальных дипломатических отношений с властями Тайваня. По данным МИД КНР, дипломатические отношения с Пекином установили 183 государства.
Поэтому большинство государств мира не имеют официальных дипломатических отношений с Тайванем, хотя многие поддерживают с ним тесные неофициальные экономические, торговые, культурные и политические связи через представительства.
По состоянию на август 2026 года Тайвань поддерживает официальные дипломатические отношения лишь с 12 государствами и Святым Престолом, среди которых: Белиз, Гватемала, Гаити, Парагвай, Сент-Китс и Невис, Сент-Люсией, Сент-Винсентом и Гренадинами, Маршалловыми Островами, Палау, Тувалу, Эсватини и Святым Престолом. Этот перечень приводит Министерство иностранных дел Тайваня.
При этом отсутствие официального дипломатического признания не мешает Тайваню оставаться одной из важнейших технологических экономик мира и одним из ключевых звеньев глобальной полупроводниковой промышленности.
искусственный интеллект, КИТАЙ, полупроводники, ТАЙВАНЬ, ЭКОНОМИКА
Профицит счета текущих операций Китая во втором квартале 2026 года составил $195,1 млрд (1,33 трлн юаней), по предварительным данным Государственного управления валютного контроля (SAFE).
Это рекордно высокий показатель для данного периода. В апреле-июне прошлого года положительное сальдо составляло $128,7 млрд.
Профицит в торговле товарами вырос на 27,3% – до $278,9 млрд, тогда как дефицит в сфере услуг увеличился на 11,3% – до $52,4 млрд. Дефицит первичных доходов уменьшился на 20,7% и составил $37,6 млрд, профицит вторичных доходов повысился на 53,7% и достиг $6,3 млрд.
В первом полугодии положительное сальдо счета текущих операций КНР составляло 2,62 трлн юаней.
Общий объем прямых зарубежных инвестиций (ODI) Китая в первом полугодии увеличился на 3,8% относительно того же периода прошлого года и составил 596,42 млрд юаней ($86,5 млрд), согласно данным министерства торговли и Государственного управления валютного контроля.
Китайские инвесторы осуществили нефинансовые ODI на сумму 453,06 млрд юаней примерно в 6,87 тыс. компаний в 144 странах и регионах, приводит данные ведомств China Daily. В том числе объем инвестиций в государства, расположенные вдоль «Пояса и пути», составил 120,77 млрд юаней, что на 11,1% ниже показателя за январь-июнь 2025 года.
Объем выполненных китайскими компаниями подрядных работ за рубежом в первом полугодии увеличился на 8% и достиг 606,26 млрд юаней. В том числе в странах-участницах инициативы «Пояс и путь», данный показатель вырос на 11,8% — до 520,71 млрд юаней.



