
Как сообщает Experts.news, отсутствие эффективного внесудебного механизма урегулирования задолженности по потребительским кредитам приводит к значительному количеству судебных разбирательств между финансовыми компаниями и заемщиками. В то же время именно судебная процедура позволяет проверять обоснованность начисленных процентов и защищать потребителей от чрезмерных финансовых требований, считает судья Верховного суда Украины Василий Крат.
Как отмечается в исследовании аналитического сервиса «Опендатабот», опубликованном 28 октября 2026 года, все десять крупнейших корпоративных истцов страны работают в финансовой сфере.
Лидером рейтинга стала компания «Укр Кредит Финанс», по искам которой за неполный 2026 год было возбуждено 80 421 судебное дело. На втором месте — «Потребительский центр» с 68 076 делами.
В целом среди сотни юридических лиц, которые чаще всего обращались в суд в 2026 году, 39 работают в сфере кредитования и других финансовых услуг.
Комментируя результаты исследования, Крат отметил, что действующее регулирование взыскания задолженности по потребительским кредитам ограничивает возможности использования исполнительных надписей нотариусов и арбитражного разбирательства.
В результате кредиторы вынуждены обращаться в государственные суды.
По словам судьи, проблема усугубляется финансовыми последствиями полномасштабной войны. Потеря работы, доходов и имущества вынуждает часть населения прибегать к доступным формам краткосрочного кредитования, в частности к микрозаймам.
При этом возможность быстро получить кредит не всегда соответствует способности заемщика своевременно выполнить обязательства.
Отдельной проблемой остаются чрезмерные процентные ставки.
Крат сообщил, что в одном из судебных дел реальная годовая процентная ставка по кредиту составляла 1 139 966%.
Такой показатель, приведенный судьей в качестве примера судебной практики, не является действующей разрешенной ставкой по новым потребительским кредитам.
В Украине с 20 августа 2024 года действует ограничение максимальной дневной процентной ставки по потребительским кредитам на уровне 1%.
Соответствующая норма была установлена законом № 3498-IX от 22 ноября 2023 года с поэтапным снижением допустимой ставки в течение переходного периода.
Как разъяснил Верховный суд 14 сентября 2026 года, для договоров, заключенных после завершения переходного периода, условие о дневной ставке, превышающей установленный законом максимум, не подлежит применению в части превышения.
Однако к договорам, заключенным до вступления в силу соответствующих изменений, новые ограничения не применяются автоматически.
В частности, при рассмотрении споров по старым кредитным договорам необходимо учитывать дату их заключения, возможное продление срока кредитования и условия законодательства, действовавшего в соответствующий период.
Эти вопросы рассматривались объединенной палатой Кассационного гражданского суда в составе Верховного суда, в частности в постановлении от 7 сентября 2026 года по делу № 552/672/23.
Суд отметил, что при определенных обстоятельствах чрезмерные или неоднозначно сформулированные условия кредитного договора могут быть предметом судебной проверки с применением законодательства о защите прав потребителей.
При этом для отдельных способов защиты необходимо предъявление соответствующих требований заемщиком, тогда как неоднозначные положения договора суд может толковать в пользу потребителя непосредственно при разрешении спора.
Проблема имеет существенное экономическое значение.
По информации «Опендатабота» на основе статистики Национального банка Украины, по состоянию на 1 июля 2026 года совокупная задолженность населения перед микрофинансовыми организациями достигла 32,32 млрд грн.
С начала года этот показатель вырос на 17 %, или на 4,7 млрд грн.
За первое полугодие украинцы заключили почти 4,2 млн договоров с микрофинансовыми организациями на общую сумму 37,5 млрд грн.
Рост кредитной задолженности в сочетании с ограничениями внесудебного взыскания создает дополнительную нагрузку на судебную систему. Вместе с тем имеющиеся данные не позволяют определить, какая часть новых судебных дел напрямую связана с просроченными микрокредитами и сколько из них касается обжалования начисленных процентов.
Верховный суд Украины является высшим судом в системе судоустройства страны. В его составе действует Кассационный гражданский суд, который рассматривает, в частности, споры, связанные с исполнением кредитных обязательств и защитой прав потребителей финансовых услуг.
Источники: «Опендатабот», исследование от 28 октября 2026 года; Верховный суд Украины, разъяснение Василия Крата от 14 сентября 2026 года; Верховный суд, материалы Национального судебного форума от 20 октября 2026 года; «Опендатабот», задолженность по микрокредитам.
Как сообщает Experts.news, все десять крупнейших корпоративных истцов Украины по количеству новых судебных дел в 2026 году работают в финансовой сфере. При этом среди 100 самых активных юридических лиц, обращавшихся в суд, 39 занимаются кредитованием и оказанием других финансовых услуг, свидетельствуют данные исследования «Опендатабота», опубликованного 28 октября 2026 года.
Согласно данным судебного реестра, наибольшее количество дел за неполный 2026 год открыто по искам финансовой компании «Укр Кредит Финанс» — 80 421.
Второе место занимает «Потребительский центр» с 68 076 делами, третье — «Универсал Банк» с 25 544, четвёртое — «Акцент-Банк» с 22 002, пятое — «Факторинг Партнерс» с 19 688.
На шестой позиции находится компания «Юнит Капитал» с 19 050 делами. Далее следуют «Диджи Финанс» — 17 050, «Колект Центр» — 16 699, «Кредит-Капитал» — 15 613 и «Европейское агентство по взысканию долгов» — 14 993.
Таким образом, по подсчетам на основе опубликованного рейтинга, на десять крупнейших корпоративных истцов приходится в общей сложности более 299 тыс. новых судебных дел за неполный 2026 год.
При этом лишь два лидера — «Укр Кредит Финанс» и «Потребительский центр» — фигурируют в 148 497 делах, что составляет почти половину совокупного показателя первой десятки.
По сравнению с 2025 годом структура рейтинга существенно изменилась.
Компания «Укр Кредит Финанс» поднялась с восьмого места на первое, а «Факторинг Партнерс» — с 17-го на пятое.
«Универсал Банк» улучшил позиции с пятого на третье место, «Акцент-Банк» — с шестого на четвертое. «Юнит Капитал» поднялась с девятого места на шестое, «Диджи Финанс» — с 15-го на седьмое, а «Колект Центр» — с 13-го на восьмое.
В то же время «Европейское агентство по взысканию долгов», занимавшее первое место в 2025 году, опустилось на десятое.
Рейтинг свидетельствует о высокой концентрации судебных обращений среди участников кредитного рынка, однако не позволяет определить, какая доля соответствующих исков была удовлетворена и какие суммы фактически взысканы с должников.
В структуре первой сотни крупнейших корпоративных истцов значительную роль играют также предприятия коммунального и энергетического секторов.
По информации «Опендатабота», 24 участника рейтинга работают в сферах электроэнергетики, газоснабжения, теплоснабжения и водоснабжения.
Еще 14 организаций относятся к сфере государственного управления.
Таким образом, среди наиболее активных корпоративных истцов преобладают организации, деятельность которых связана с денежными обязательствами потребителей, предоставлением финансовых или коммунальных услуг, а также выполнением государственных функций.
Судья Верховного суда Украины Василий Крат объясняет высокую судебную активность кредиторов ограниченными возможностями внесудебного взыскания задолженности по потребительским кредитам.
По его словам, для банков и финансовых компаний обращение в суд во многих случаях фактически остается основным способом добиться взыскания долгов.
В то же время судебная процедура позволяет проверить обоснованность требований кредитора, в частности законность начисленных процентов.
Исследование «Опендатабота» охватывает судебные дела за 2025–2026 годы, в которых истцами выступали юридические лица. Опубликованные результаты за 2026 год являются промежуточными и сравниваются с полным предыдущим календарным годом.
Источник: «Опендатабот», исследование крупнейших корпоративных истцов Украины от 28 октября 2026 года.
Банки Украины в августе 2026 года выдали 722 ипотечных кредита на сумму 1,54 млрд грн, что на 6,7% больше, чем в июле, когда было выдано 710 кредитов на 1,44 млрд грн, свидетельствуют результаты ежемесячного опроса Национального банка Украины (НБУ).
«Качество ипотечного портфеля хорошее: доля неработающих кредитов составляет всего 11%», — прокомментировал ситуацию регулятор.
Согласно данным центробанка, по сравнению с августом 2025 года объем выданных кредитов увеличился на 5,5%.
Как уточняет Нацбанк, среди 38 опрошенных банков, которые в совокупности формируют более 95% валового ипотечного портфеля, в сентябре новые кредиты выдавали 11 банков.
На первичном рынке жилья в августе было заключено 393 сделки на сумму 839,2 млн грн против 367 на сумму 730,4 млн грн в июле. На вторичном рынке — 329 сделок на сумму 702,4 млн грн против 343 на сумму 714,0 млн грн соответственно.
Средневзвешенная эффективная ставка на первичном рынке в августе 2026 года выросла до 7,7% годовых (7,64% в июле), тогда как на вторичном рынке снизилась до 10,0% (10,06%).
Данные опроса свидетельствуют, что больше всего ипотечных кредитов в августе было выдано в Киеве и Киевской области — 348 на общую сумму 793 млн грн, или 51,5% от общего объема. Далее следуют Львовская область — 61 кредит на 141 млн грн, Ивано-Франковская — 35 млн грн на 67 млн грн и Ровенская — 25 млн грн на 56 млн грн.
Украинские банки в сентябре 2026 года по сравнению с августом увеличили чистый кредитный портфель на 1,9%, или на 25,1 млрд грн, — до 1 трлн 329,4 млрд грн, тогда как депозитная база увеличилась на 0,7%, или на 23,1 млрд грн, — до 3 трлн 254,7 млрд грн, свидетельствуют оперативные данные Национального банка Украины (НБУ).
Основной прирост пришелся на корпоративный сегмент: кредитный портфель бизнеса увеличился за месяц на 15,3 млрд грн, или на 1,6%, — до 946,3 млрд грн.
Объем кредитов населению на конец месяца составил 383,1 млрд грн, что на 9,8 млрд грн, или на 2,6%, больше, чем месяцем ранее.
В корпоративном портфеле гривневые кредиты увеличились почти на 0,7%, или на 4,3 млрд грн, – до 654,9 млрд грн, тогда как валютные в гривневом эквиваленте – на 3,9%, или на 11,1 млрд грн, – до 291,4 млрд грн.
В годовом исчислении гривневые кредиты юридическим лицам выросли на 32,3%, валютные в гривневом эквиваленте — на 29,7%, а кредитный портфель физических лиц — на 38,4%.
На депозитном рынке динамика была противоположной кредитной: наибольший прирост пришелся на средства населения, которые выросли на 21,4 млрд грн, или на 1,4%, — до 1 трлн 556,0 млрд грн, тогда как корпоративные депозиты увеличились на 1,8 млрд грн, или на 0,1%, — до 1 трлн 698,7 млрд грн.
В годовом исчислении депозиты населения увеличились почти на 17,0%, а юридических лиц — на 14,9%.
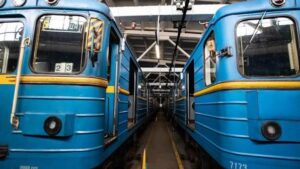
Европейский банк реконструкции и развития (ЕБРР) предоставляет городу Киеву кредит в размере 150 млн евро на приобретение новых энергоэффективных вагонов метро, запчастей, а также оборудования для технического обслуживания и диагностики для КП «Киевский метрополитен», сообщает пресс-служба финучреждения в среду.
Кредит подкреплен частичной гарантией Испании и дополнен грантовым финансированием из внутренних ресурсов банка.
«Ожидается, что новые вагоны метро будут на 25% более энергоэффективными, чем устаревшие вагоны, которые они заменят, обеспечивая более экологичные, безопасные и надежные услуги метро», — говорится в сообщении.
Помимо закупки подвижного состава, ЕБРР профинансирует аудит доступности метро с целью разработки плана действий по созданию инклюзивного транспорта во всем Киеве, ориентированного на потребности людей с инвалидностью, ветеранов, пожилых пассажиров и родителей с детьми. Также банк поддержит трехлетнюю программу подготовки женщин-машинисток электропоездов в партнерстве с инициативой «Она руководит» от «ООН-Женщины» для преодоления кадрового дефицита.
Всего с начала полномасштабного вторжения РФ в феврале 2022 года ЕБРР направил на поддержку реального сектора экономики Украины почти 11 млрд евро.
Кредитный портфель международного финансового сервиса «НоваПей» (ТМ NovaPay) из группы Nova достиг показателя 2,6 млрд грн по сравнению с 2 млрд грн на 18 февраля этого года, сообщила компания в пресс-релизе на сайте.
Согласно пресс-релизу, кредитные карты стали самым значимым кредитным продуктом по объему портфеля: с февраля он вырос на 61,3% — до 1 млрд грн, тогда как рассрочка — всего на 11%, до 925 млн грн.
Что касается портфеля по услуге «Посылка в кредит», то он снизился на 29% — до 206 млн грн, а остальную часть портфеля составляют кредиты для предпринимателей, в частности финансирование e-commerce и партнеров группы компаний NOVA.
По данным компании, за последние 12 месяцев ее кредитными продуктами воспользовались около 50 тыс. новых клиентов.
«Около 140 тысяч клиентов уже воспользовались кредитными продуктами NovaPay за весь период их работы. При этом 40% активных заемщиков пользуются двумя или более кредитными продуктами, а около 42% клиентов повторно оформляют кредиты», — цитируются в релизе слова генерального директора «НоваПей Кредит» Богдана Гривка.
В финансовом сервисе уточнили, что средняя сумма потребительского кредита составляет 5 тыс. грн, тогда как средний лимит по кредитной карте — 27,5 тыс. грн, а средняя сумма кредита для ФЛП в сфере электронной коммерции — 422 тыс. грн.
NovaPay основана в 2001 году как международный финансовый сервис, входящий в группу Nova («Новая почта») и предоставляющий финансовые услуги онлайн и офлайн в отделениях «Новой почты».
Компания первой в Украине среди небанковских финансовых учреждений получила в 2023 году расширенную лицензию НБУ, что позволило открывать счета и выпускать карты, а также первой среди небанковских организаций в конце прошлого года запустила собственное финансовое приложение с широким спектром финансовых услуг.
«НоваПей Кредит» по итогам первого полугодия 2026 года увеличила чистую прибыль в 3,2 раза по сравнению с аналогичным периодом 2025 года — до 172,01 млн грн, выручку — в 2,2 раза, до 586,42 млн грн.
Собственный капитал компании на конец июня составил 688,5 млн грн против 516,5 млн грн на начало года, обязательства — 1,69 млрд грн против 1,37 млрд грн.



