
Кредитный портфель международного финансового сервиса «НоваПей» (ТМ NovaPay) из группы Nova достиг показателя 2,6 млрд грн по сравнению с 2 млрд грн на 18 февраля этого года, сообщила компания в пресс-релизе на сайте.
Согласно пресс-релизу, кредитные карты стали самым значимым кредитным продуктом по объему портфеля: с февраля он вырос на 61,3% — до 1 млрд грн, тогда как рассрочка — всего на 11%, до 925 млн грн.
Что касается портфеля по услуге «Посылка в кредит», то он снизился на 29% — до 206 млн грн, а остальную часть портфеля составляют кредиты для предпринимателей, в частности финансирование e-commerce и партнеров группы компаний NOVA.
По данным компании, за последние 12 месяцев ее кредитными продуктами воспользовались около 50 тыс. новых клиентов.
«Около 140 тысяч клиентов уже воспользовались кредитными продуктами NovaPay за весь период их работы. При этом 40% активных заемщиков пользуются двумя или более кредитными продуктами, а около 42% клиентов повторно оформляют кредиты», — цитируются в релизе слова генерального директора «НоваПей Кредит» Богдана Гривка.
В финансовом сервисе уточнили, что средняя сумма потребительского кредита составляет 5 тыс. грн, тогда как средний лимит по кредитной карте — 27,5 тыс. грн, а средняя сумма кредита для ФЛП в сфере электронной коммерции — 422 тыс. грн.
NovaPay основана в 2001 году как международный финансовый сервис, входящий в группу Nova («Новая почта») и предоставляющий финансовые услуги онлайн и офлайн в отделениях «Новой почты».
Компания первой в Украине среди небанковских финансовых учреждений получила в 2023 году расширенную лицензию НБУ, что позволило открывать счета и выпускать карты, а также первой среди небанковских организаций в конце прошлого года запустила собственное финансовое приложение с широким спектром финансовых услуг.
«НоваПей Кредит» по итогам первого полугодия 2026 года увеличила чистую прибыль в 3,2 раза по сравнению с аналогичным периодом 2025 года — до 172,01 млн грн, выручку — в 2,2 раза, до 586,42 млн грн.
Собственный капитал компании на конец июня составил 688,5 млн грн против 516,5 млн грн на начало года, обязательства — 1,69 млрд грн против 1,37 млрд грн.
Украинским девелоперам необходим доступ к проектному финансированию, а привлечение банковских или международных кредитов на уровне 20-30% стоимости проекта может быть достаточным для запуска строительства, считает CEO группы компаний Perfect Group Алексей Коваль.
Как сообщил Коваль в интервью агентству «Интерфакс-Украина», опубликованном 1 сентября 2026 года, модель финансирования жилищного строительства в Украине после начала полномасштабной войны существенно изменилась. Если до 2022 года девелопер мог вкладывать около 10% собственных средств, получая до 90% ресурсов от покупателей, сейчас собственное финансирование на начальном этапе может достигать 60%.
По его словам, Perfect Group ведет через своих представителей переговоры с Европейским банком реконструкции и развития. Европейские финансовые структуры готовы рассматривать кредитование украинского частного сектора по ставкам от 6-8% в евро, однако для проектов доступного жилья более приемлемым уровнем могли бы стать 3-4%.
Компания считает, что кредитное финансирование в объеме 20-30% сметы может дать возможность начать строительство, после чего к финансированию проекта могут подключаться ипотечные программы, в том числе «єОселя».
Коваль также обратил внимание, что внедрение эскроу-счетов для покупателей жилья без одновременного создания системы проектного финансирования девелоперов может привести к дефициту ресурсов для начала новых проектов.
По его оценке, рентабельность девелоперских проектов в Украине в нормальных условиях сопоставима с европейской и составляет около 18-20%.
Perfect Group основана в 1991 году. По данным компании, за время работы группа ввела в эксплуатацию более 110 домов на свыше 20 тыс. квартир общей площадью более 1,5 млн кв. м.
Горнорудная компания Ferrexpo, основные активы которой находятся в Украине, привлекла у компании Fevamotinico SaRL, принадлежащей Minco Trust, конечным бенефициаром которой является бизнесмен Константин Жеваго, кредитную линию на сумму $15 млн.
Согласно биржевому сообщению, Ferrexpo plc заключила кредитное соглашение с крупнейшим акционером — Fevamotinico, которая предоставит необеспеченную кредитную линию на сумму основной задолженности в размере $15 млн.
Целью займа является обеспечение компании немедленного доступа к ликвидности до завершения процесса привлечения капитала на сумму около $100 млн, о чем было объявлено 4 сентября 2026 года, а также поддержка потребностей в оборотном капитале и производственной деятельности, возобновленной 7 сентября. Заем фактически представляет собой авансовый платеж части средств (около $40 млн), которые Fevamotinico обязалась внести в рамках привлечения капитала.
Уточняется, что на сумму займа начисляются проценты по ставке 9,75% годовых; срок его погашения — через 12 месяцев после даты предоставления средств. Погашение займа вместе с начисленными процентами будет осуществляться путем зачета встречных требований в отношении сумм, которые Fevamotinico должна уплатить Ferrexpo в соответствии с соглашением о подписке на акции после допуска к торгам. Данный заем является субординированным, следовательно, требования по нему будут удовлетворяться после требований существующих необеспеченных кредиторов компании.
В случае если на общем собрании, которое состоится 21 сентября 2026 года, не будет принято решение об утверждении привлечения капитала или если соглашение о размещении будет расторгнуто, компания может принять решение о погашении займа путем выпуска новых простых акций по цене размещения (или, если справедливая рыночная стоимость ниже цены размещения, — по такой более низкой цене, о которой договорятся компания и Fevamotinico) при условии соблюдения всех законодательных или регуляторных требований в отношении такого выпуска акций, в частности получения предварительного одобрения от независимых акционеров.
Кроме того, пока ссуда остается непогашенной, договор ссуды ограничивает возможности участников группы по привлечению финансовых заимствований или предоставлению обеспечения по обязательствам, за исключением тех, которые относятся к определенным разрешенным категориям (в частности, потенциальной кредитной линии для финансирования торговых операций, а также определенных соглашений, заключенных в рамках обычной хозяйственной деятельности или между компаниями группы) .
Условия предоставления займа предусматривают определенные стандартные случаи неисполнения обязательств, дающие Fevamotinico право требовать досрочного погашения займа. Однако Fevamotinico согласилась не предпринимать мер по взысканию задолженности по займу в денежной форме до даты его погашения. Соглашение о займе также содержит положение о воздержании от действий (standstill provision), согласно которому Fevamotinico обязуется не выдвигать никаких требований к Ferrexpo и не инициировать процедуру её ликвидации, внешнего управления или любые другие процедуры, связанные с неплатежеспособностью, а также не содействовать совершению таких действий другими лицами.
Если привлечение средств не состоится, а соглашение о размещении будет расторгнуто, основная сумма займа вместе с начисленными, но не уплаченными процентами подлежит погашению в денежной форме на дату погашения, за исключением случаев, когда будет успешно реализован описанный выше альтернативный механизм погашения путем передачи акций. Если Ferrexpo не сможет погасить заем в денежной форме в установленный срок, а альтернативный механизм погашения акциями не будет реализован, компании придется привлекать дополнительное финансирование или договариваться с Fevamotinico о других условиях урегулирования задолженности.
Fevamotinico является связанной стороной Ferrexpo в соответствии с правилами листинга Великобритании (UK Listing Rules), поскольку она является значительным акционером компании и имеет право голоса (или контролирует осуществление права голоса) в отношении 49,27% голосов на общем собрании акционеров. Соответственно, предоставление ссуды считается сделкой со связанной стороной.
Директора компании считают условия займа справедливыми и обоснованными с точки зрения интересов акционеров. Совет директоров получил соответствующую консультацию от компании BDO LLP, выступающей спонсором компании. При предоставлении данной консультации директорам BDO LLP учла коммерческую оценку займа, проведенную самими директорами.
Ferrexpo принадлежит 100%-ная доля ООО «Еристовский ГОК», 99,9% — ООО «Белановский ГОК» и 100% акций ЧАО «Полтавский ГОК».
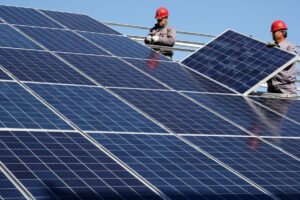
Государственный Ощадбанк предоставил ООО «Эко-Фотуре «Каменка» кредит в размере 10,34 млн евро на строительство трех солнечных электростанций общей мощностью 18,322 МВт в Хмельницкой области, сообщило финансовое учреждение в понедельник.
Вместе с СЭС планируется установить систему накопления энергии мощностью 50 МВт. Ожидаемое производство комплекса после ввода в эксплуатацию — до 22,6 тыс. МВт*ч электроэнергии в год.
По данным «Ощадбанка», это крупнейший по объему финансирования энергетический проект банка в сегменте микро-, малого и среднего бизнеса (ММСБ).
«С начала года Ощадбанк профинансировал строительство солнечных электростанций общей мощностью 42,6 МВт почти на 850 млн грн», — отметила член правления банка Наталья Буткова-Витвицкая, ответственная за ММСБ.
Строительство объектов будет осуществлять ООО «Солар Стальконструкция», которое работает на рынке с 2012 года и имеет опыт реализации более 5 ГВт проектов в области солнечной энергетики и систем накопления энергии в 20 странах.
По данным Нацбанка, по состоянию на 1 июля 2026 года «Ощадбанк» с общими активами в 518,87 млрд грн занимал второе место среди 59 банков Украины. Общий кредитный портфель банка за первое полугодие вырос на 6,7% — до 136,83 млрд грн.
ИНВЕСТИЦИИ, КРЕДИТ, ОЩАДБАНК, Солнечная энергетика, ХМЕЛЬНИЦКАЯ ОБЛАСТЬ
Десять крупнейших микрофинансовых организаций Украины по итогам первого полугодия 2026 года получили совокупный доход в размере 12,78 млрд грн и заработали 1,16 млрд грн чистой прибыли.
Такие данные 1 сентября обнародовал Опендатабот.
Наибольший доход среди МФО получила компания «Укр Кредит Финанс», работающая под брендом CreditKasa, — 1,99 млрд грн. На ее долю пришлось около 16% общего дохода первой десятки.
Второе место по доходу заняла ФК «Есть Деньги» с 1,85 млрд грн, третье — «Потребительский Центр», работающий под брендом «ШвидкоГроші», с 1,52 млрд грн.
Далее следуют «Авентус Украина» (CreditPlus) с доходом 1,42 млрд грн, Miloan — 1,17 млрд грн, MyCredit — 1,08 млрд грн, «Бизпозика» — 1,07 млрд грн, Credit7 — 1,05 млрд грн, Moneyveo — 0,85 млрд грн и Selfie Credit — 0,78 млрд грн.
По размеру прибыли лидером стал «Потребительский Центр» с показателем 361,3 млн грн. Это около трети совокупной прибыли десяти крупнейших МФО. Второй результат показала «Авентус Украина» — 233,4 млн грн, третий — «Укр Кредит Финанс» — 172,6 млн грн.
Активный рост финансовых показателей сектора происходит на фоне увеличения объемов задолженности населения. По состоянию на 1 июля 2026 года украинцы задолжали МФО 32,32 млрд грн, что на 17% больше, чем в начале года.
Как сообщает Experts.news, средний размер микрокредита в Украине во втором квартале 2026 года вырос до 9,17 тыс. грн, что почти в 1,5 раза превышает показатель аналогичного периода прошлого года, свидетельствует анализ аналитического центра Experts Club на основе данных OpenDataBot.
Во втором квартале 2025 года средний размер такого займа составлял около 6,29 тыс. грн. Таким образом, за год средний размер микрокредита увеличился примерно на 2,9 тыс. грн, или на 46%.
При этом украинцы не стали существенно чаще обращаться в микрофинансовые организации. В среднем оформляется около 700 тыс. микрокредитов в месяц, а общее количество договоров за январь-июнь 2026 года составило 4,196 млн.
Общая сумма выданных за первое полугодие микрозаймов достигла 37,5 млрд грн.
Одновременно растет накопленная задолженность населения перед МФО. По состоянию на 1 июля она составляла 32,32 млрд грн — на 4,7 млрд грн, или 17%, больше, чем в начале года.
Первоисточник: Опендатабот — исследование рынка МФО за первое полугодие 2026 года



