
Гірничорудна компанія Ferrexpo із активами в Україні завершила перше півріччя 2026 року з чистим збитком $14,9 млн, що в 13,2 раза менше за показник першого півріччя 2025 року, йдеться у звіті компанії у п’ятницю.
Згідно з ним, виручка знизилася у 2,3 раза – до $196 млн внаслідок зменшення обсягів продажів, а прибуток EBITDA був від’ємним – $4 млн проти позитивного значення $4 млн у першому півріччі 2025 року, що відображає сукупний вплив зниження обсягів продажів і цін реалізації, а також зростання виробничих витрат.
Після публікації зранку фінансової звітності акції подорожчали з 28,9 пенсів до 32,88 пенсів, а завершили торги на позначці 32,48 пенсів, що означає приріст на 13,33% до ціни закриття напередодні. Останній раз так дорого вони коштували більше п’яти місяців тому.
Ferrexpo зазначило, що свідомо скоротило капітальні витрати (CapEx) до $10 млн з $28 млн у січні-червні 2025 року, спрямувавши 88% таких витрат на необхідні для підтримання діяльності проєкти та лише 12% – на проєкти розвитку.
Через тривалу затримку відшкодування ПДВ і пов’язане з цим зниження фінансової ліквідності група була змушена скоротити обсяги виробництва до однієї лінії з випуску окатишів, йдеться у звіті.
Загальний обсяг товарної продукції за перше півріччя склав 1,556 млн тонн, що на 40% менше порівняно з попереднім півріччям (що завершилося 31 грудня 2025 року) і на 54% менше порівняно з першим півріччям 2025 року.
Структура виробництва в першому півріччі 2026 року складалася з 89% окатишів і 11% товарного концентрату проти 61% і 39% відповідно в першому півріччі 2025 року, коли вища частка виробництва концентрату забезпечувала додаткові можливості на ринку в період зниженого попиту на окатиші та менших розмірів ринкових премій, зазначила Ferrexpo.
Тимчасовий голова правління Лучіо Дженовезе нагадав, що на початку вересня компанія змогла залучити $100 млн за рахунок додаткової емісії акцій, що суттєво зміцнило ліквідну позицію та забезпечило додаткову фінансову стійкість та більшу гнучкість для управління постійним операційним та фінансовим тиском, з яким стикається бізнес.
“Однак додатковий капітал не усуває основних проблем, що виникли в результаті тривалого утримання відшкодування ПДВ, війни в Україні, обмежень на логістичну та енергетичну інфраструктуру, а також необхідності підтримувати дисципліноване управління грошовими коштами та оборотним капіталом”, – зазначив він.
У п’ятницю Ferrexpo уточнило, що грошові витрати на виробництво за показником C1 зросли до $81,3 США за тонну з $77,1 за перше півріччя 2025 року через збільшення обсягів гірничих робіт і технічного обслуговування, вплив вищих цін на електроенергію та паливо, а також зростання витрат на персонал.
Наголошується, що група доклала значних зусиль для скорочення витрат із метою збереження фінансової стійкості. Ці заходи включають зменшення тривалості робочого часу для працівників, скорочення обсягів закупівлі товарів і послуг, а також призупинення всіх некритично важливих капітальних вкладень, накладних витрат і видатків на корпоративну соціальну відповідальність.
Окрім того у першому півріччі 2026 року збитки від знецінення активів були відсутні, тоді як у першому півріччі 2025 року вони склали $154 млн.
У звіті Дженовезе наголосив, що подальше призупинення відшкодування ПДВ українськими податковими органами залишається суттєвою фінансовою проблемою: станом на 30 червня чистий залишок ПДВ до відшкодування становив $82,7 млн, а на 24 вересня Державна податкова служба призупинила відшкодування ПДВ на загальну суму 3,885 млрд грн або $86,9 млн.
У звіті також зазначається, що протягом перших шести місяців 2026 року Ferrexpo отримала звістки про загибель ще 11 колег, які служили в Збройних Силах України, й таким чином загальна кількість загиблих із початку повномасштабного вторгнення Росії сягнула 67 осіб, тоді як у 2024 та 2025 роках кількість загиблих складала по 11 щороку.
Згідно зі звітом, станом на кінець червня 2026 року 804 працівника Ferrexpo проходили службу в ЗСУ, а 218 осіб було демобілізовано, тоді як на кінець 2025 року таких було відповідно 771 та 194, ще роком раніше – 706 та 160.
Ferrеxpo належить 100%-ва частка ТОВ “Єристівський ГЗК”, 99,9% – ТОВ “Біланівський ГЗК” і 100% акцій ПрАТ “Полтавський ГЗК”.
Лондонська фондова біржа (LSE) з початку травня призупинила торги акціями Ferrexpo через неможливість компанії вчасно опублікувати річну звітність, які відновила 7 вересня.
Компанія у 2025 році зменшила виторг на 16% – до $787 млн, її прибуток EBITDA впав у 2,5 раза – до $28 млн, а чистий збиток зріс майже у 4,5 раза – до $223,9 млн.
Metinvest B.V. (Нідерланди), материнська компанія гірничо-металургійної групи “Метінвест”, завершила січень-червень поточного року з чистим збитком $202 млн, тоді як у аналогічному періоді минулого року був чистий збиток $58 млн.
Згідно з пресрелізом Metinvest B.V. за I півріччя поточного року у понеділок, виручка за означений період зросла на 3%, до $3,657 млрд з $3,555 млрд.
Компанія за звітний період знизила операційний прибуток на 64%, до $73 млн.
У першому півріччі 2026 року скоригований показник EBITDA знизився на 8,3% у порівнянні з аналогічним періодом минулого року – до $311 млн з $339 млн. При цьому EBITDA сегмента гірничодобувної промисловості знизився на 30%, до $119 млн зі $169 млн, тоді як EBITDA сегмента металургії зріс на 17%, до $249 млн із $213 млн.
Фінансові показники відображають результати діяльності групи до зупинки портів і відповідної зупинки Південного ГЗК, а також до обстрілів “Запоріжсталі” і “Каметсталі”, через які і вони зупинилися.
При цьому відзначається, що підприємства “Метінвесту” в Україні продовжували працювати з різним рівнем завантаження потужностей, що зумовлено обмеженнями, пов’язаними з безпекою, енергопостачанням, логістикою та економічними чинниками. Попри всі виклики, група продемонструвала стійкі фінансові результати, що дозволило в повному обсязі та вчасно погасити облігації на суму $428 млн у квітні. Від початку війни “Метінвест” разом зі своїми спільними підприємствами та асоційованими компаніями спрямував $328 млн на підтримку України.
Генеральний директор “Метінвесту” Юрій Риженков у своєму коментарі відзначив, що перше півріччя 2026 року загалом характеризувалося стабільною операційною та фінансовою діяльністю. Важливим досягненням стало успішне погашення у квітні облігацій із терміном погашення у 2026 році. Ця подія свідчить про фінансову дисципліну та витривалість, притаманні “Метінвесту”. Починаючи з 2022 року, група повністю погасила три окремі випуски облігацій, а сукупний обсяг виплат перевищив $1 млрд. Важливо, що всі ці зобов’язання було виконано без реструктуризації, попри втрату контролю над певними активами та безпрецедентні виклики, з якими стикається український бізнес.
Після завершення звітного періоду умови діяльності в Україні стали дедалі складнішими: посилення ракетних атак і ударів безпілотників підвищило безпекові ризики, порушило комерційне судноплавство через порти Чорного моря та додатково ускладнило експортно-імпортну логістику. На цьому тлі спільне підприємство “Південний ГЗК” тимчасово призупинило виробництво. У серпні та вересні 2026 року ракетні удари по підприємствах групи – “Запоріжсталі” та “Каметсталі” – призвели до загибелі й поранень працівників, а також завдали значної шкоди виробничій та допоміжній інфраструктурі, що спричинило тимчасову зупинку постраждалих об’єктів.
“Ми плануємо поетапно відновити роботу цих об’єктів і поступово повернути в експлуатацію доменні печі. Це свідчить про нашу відданість збереженню конкурентоспроможної української металургійної галузі, яка продовжує підтримувати економіку країни”, – відзначив СЕО.
Водночас ускладнюються й зовнішні умови діяльності. “Ми опинилися в принципово нових регуляторних реаліях, зумовлених запровадженням ЄС Механізму транскордонного вуглецевого коригування (CBAM) та змінами торговельних квот. Хоча група залишається відданою курсу на декарбонізацію та інтеграцію в економічний простір ЄС, ці заходи створюють додатковий тиск на українську промисловість у той час, коли країна продовжує захищатися від військової агресії та зберігати свій промисловий потенціал”, – підкреслив Риженков.
“Метінвест” є вертикально інтегрованою групою з видобувних і металургійних підприємств. Його підприємства розташовані в Україні – в Донецькій, Луганській, Запорізькій і Дніпропетровській областях, а також у країнах Європейського Союзу, Великій Британії та США. Основними акціонерами холдингу є група “СКМ” (71,24%) і “Смарт-холдинг” (23,76%). ТОВ “Метінвест Холдинг” – керуюча компанія групи “Метінвест”.
Страхова компанія “Кворум” (Київ) в січні-червні 2026 року зібрала валових страхових премій на суму 27,983 млн грн, що на 25,4% менше, ніж за аналогічний період 2025 року, чистих премій – на 27,978 млн грн (-18,9%).
Про це повідомило рейтингове агентство (РА) “Стандарт-Рейтинг” в інформації про оновлення кредитного рейтингу/рейтингу фінансової стійкості компанії за національною шкалою на рівні “uaAA” за вказаний період.
Надходження від фізичних осіб у СК знизилися на 57,71% – до 9,572 млн грн, надходження від перестрахувальників були відсутніми. Частка фізичних осіб в брутто-преміях за підсумками перше півріччя становила 34,21%.
РА також повідомляє, що страхові премії, відправлені перестраховикам, за вказаннй період сягнули 5 тис. грн, що на 99,83% менше, ніж за аналогічний період 2025 року. Отже, коефіцієнт участі перестраховиків у страхових преміях знизився на 8,01 п.п. – до 0,02%.
Обсяг страхових виплат і відшкодувань, здійснених компанією за лшість місяців, зріс на 9,94% – до 5,487 млн грн. При цьому рівень виплат збільшився на 6,30 п.п. – до 19,61%.
РА констатує, що за підсумками перших шести місяців 2026 року компанії була збитковою. Чистий збиток становив 1,269 млн грн, тоді як аналогічний період роком раніше був чистий прибуток 3,144 млн грн.
Її активи на 1 липня 2026 року знизились на 0,98% – до 80,283 млн грн, власний капітал – на 1,85%, до 67,150 млн грн, зобов’язання зросли на 3,73% – до 13,133 млн грн, грошові кошти та їх еквіваленти – на 3,36%Ю до 57,372 млн грн.
СК “Кворум” створено в березні 2014 року, спеціалізується на ризиковому страхуванні.
Агрохолдинг “Астарта” у першій половині 2026 році отримав EUR14,07 млн чистого збитку порівняно із EUR42,27 млн чистого прибутку за аналогічний період минулого року, йдеться у звіті компанії на Варшавській фондовій біржі у четвер.
Згідно з ним, якщо у січні-червні минулого року всі сегменти принесли чистий прибуток, то цього року в кожному з них був зафіксований збиток: у виробництві цукру замість прибутку EUR8,35 млн збиток EUR3,83 млн, у рослинництві прибуток у EUR20,07 млн змінився збитком EUR3,76 млн, у вирощування великої рогатої худоби – замість прибутку EUR10,68 млн збиток EUR2,41 млн, у переробці сої прибуток у замість прибутку EUR5,84 млн змінився збитком EUR2,27 млн.
Операційний прибуток показали рослинництво та переробка сої, тоді як у виробництві цукру та тваринництві був операційний збиток. Більш того, тваринництво продемонструвало й валовий збиток.
Відповідно до звіту, консолідований дохід “Астарти” за перше півріччя скоротився лише на 0,1% – до EUR226,47 млн, експортні продажі склали 62% проти 61% у першому півріччі минулого року.
Лідером став сектор сільського господарства, продажі в якому зросли на 27% – до EUR78 млн, або 34% від загального обсягу. У виробництві цукру вони впали на 10% – до EUR72 млн, або 32% загальної виручки, у переробці сої – на 7%, до EUR51 млн, у тваринництві – на 15%, до EUR25 млн.
Валовий прибуток у січні-червні цього року скоротився вдвічі – до EUR46,01 млн, оскільки собівартість реалізації зросла на 10% у порівнянні з аналогічним періодом минулого року, а оціночна вартість сільськогосподарських культур та худоби була зменшена через зниження цін на сільськогосподарську продукцію та зростання витрат.
Консолідований показник EBITDA знизився в 2,4 рази у порівнянні з аналогічним періодом минулого року – до EUR34,32 млн.
Зазначається, що чисті інвестиції знизилися на 41% – до EUR27 млн після завершення інвестицій у завод з виробництва білкових концентратів та поточних планових капітальних витрат в інших сегментах.
Згідно зі звітом, у першому півріччі 2026 року чистий фінансовий борг (без урахування зобов’язань за лізингом) становив EUR81 млн проти EUR28 млн у першому півріччі 2025 року. Загальний чистий борг (з урахуванням лізингу) виріс на 44% – до EUR220 млн.
“Астарта” – вертикально інтегрований агропромисловий холдинг, що здійснює діяльність у восьми областях України, найбільший виробник цукру в Україні. До його складу входять шість цукрових заводів, агрогосподарства із земельним банком 220 тис. га і молочні ферми з 22 тис. голів ВРХ, олійноекстракційний завод у Глобиному (Полтавська обл.), сім елеваторів і біогазовий комплекс.
Чистий прибуток “Астарти” за 2025 рік впав у 4,2 раза – до $19,94 млн, а консолідована виручка скоротилася на 23% – до $472 млн.
Акціонери АТ “Ізмаїльський целюлозно-картонний комбінат” (ІЦКК, Одеська обл.) скликають загальні збори за підсумками роботи товариства у 2019-2025 роках, зокрема планують розглянути питання розподілення чистих прибутків або порядок погашення збитків за ці роки.
Згідно з оголошенням в системі розкриття інформації Нацкомісії з цінних паперів та фондового ринку (НКЦПФР), збори призначено на 30 вересня поточного року.
Проєктом рішень, зокрема, передбачається залишити нерозподіленими чистий прибуток за 2019 рік у розмірі 0,5 млн грн, за 2020 рік – 2,54 млн грн, за 2022 рік – 3 млн грн та 2024 рік – 2,74 млн грн.
З чистого прибутку за 2023 рік у розмірі 13,95 млн грн планується 11,3 млн грн спрямувати на погашення збитків минулих років, а 2,67 млн грн залишити нерозподіленими.
Водночас зазначається, що діяльність комбінату у 2021 році була збитковою (5,2 млн грн), а збиток у 2025-му (4 млн грн) планується покрити за рахунок нерозподіленого прибутку минулих періодів.
Нерозподілений прибуток ІЦКК на початок 2026 року становив 1,64 млн грн.
Акціонери планують також внести зміни до Статуту товариства, зокрема пов’язані із приведенням окремих положень у відповідність до змін у чинному законодавстві, а також скасуванням положень щодо порядку формування і використання коштів резервного капіталу.
Відповідно, до порядку денного внесено питання розформування резервного капіталу та спрямування його коштів до нерозподіленого прибутку.
Планується також переобрати наглядову раду підприємства.
Акціонери поміж іншим розглянуть питання щодо ініціювання процедури превентивної реструктуризації і доручення голові правління подати до господарського суду заяву про відкриття відповідної процедури.
За даними НКЦПФР, станом на другий квартал 2026 року Garelio Trading володіє 23,9974% акцій АТ “ІЦКК”, Michele Participation Corp – 18,0037%, Valtino Continental -14,39%, Vanair Limited – 16,2504%, Melfort Trading – 18,0037%, Flink Investments – 7,5%.
Ізмаїльський ЦКК виробляє гофрокартон, гофротару і картонну упаковку. Основна сировина – макулатура.
Основнi споживачi тари – пiдприємства харчової, молочної, лiкеро-горiлчаної, рибної, легкої промисловостi, машинобудування та металообробки, а серед замовників у 2025 році були ПТК Шабо, ТОВ “Ольвiя”, “Фрателлi Вайнерi”,”Аквафрост”, “Югфуд”, “Промтехторг”, ПАТ “ОКЗ” (ТМ “Шустов”). Продукція комбінату постачалася також до Молдови.
За даними звіту компанії, 2025 року компанія скоротила чистий дохід від реалізації на 5,7% порівняно з попереднім роком – до 250,5 млн грн.
АКЦИОНЕР, ЗБИТОК, Ізмаїльський ЦКК, КАРТОН, РЕСТРУКТУРИЗАЦІЯ
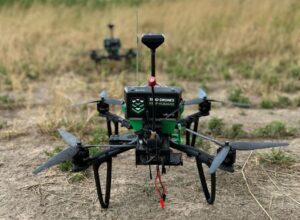
Український оборонний стартап Swarmer, який у березні цього року вийшов на IPO на Nasdaq (тікер SWMR), у другому кварталі 2026 року збільшив чистий збиток порівняно з аналогічним періодом 2025 року з $1,6 млн до $7,3 млн, тоді як виручка зросла з $138,2 тис. до $216 тис., йдеться у фінансовому звіті компанії.
“Другий квартал 2026 року став для нас першим повним кварталом у статусі публічної компанії та періодом значного прогресу в усіх напрямах діяльності. Ми успішно залучили нових клієнтів і просунулися в реалізації проєктів із впровадження наших рішень на різноманітних безпілотних платформах, водночас продовжуючи інвестувати в команду й технології, необхідні для забезпечення майбутнього зростання”, – цитуються у релізі слова співзасновника компанії Алекса Фінка.
Згідно зі звітом, валовий прибуток компанії за другий квартал 2026 року становив $183,6 тис. порівняно з $82 тис. у квітні-червні-2025. Відповідне зростання було зумовлене насамперед доходами від ліцензування, визнаними в межах програми SkyKnight.
Зазначається, що операційні витрати Swarmer у цей звітний період становили $7,5 млн порівняно з $854,8 тис. рік тому.
“Це зростання зумовлене насамперед інвестиціями в персонал, інженерні розробки, створення продуктів і можливості інтеграції платформи, а також збільшенням витрат на консалтингові, юридичні та професійні послуги, пов’язані з діяльністю компанії як публічної структури”, – зауважили у компанії.
Операційні витрати за другий квартал 2026 року охопили серед іншого також близько $1,2 млн негрошових витрат на виплати у формі акцій та певні разові витрати на придбання обладнання, які, як очікується, не повторюватимуться на регулярній основі.
У звіті додали, що протягом другого кварталу цього року компанія виставила рахунки на суму $1,5 млн виробнику дронів SkyKnight. Зокрема, $0,2 млн визнано як дохід, $0,1 млн відображено як відстрочений дохід, а решту суми – як аванс у балансі.
У компанії зауважили, що станом на кінець червня 2026 року обсяг грошових коштів та їх еквівалентів збільшився до $25,3 млн з $9,3 млн на 31 грудня 2025 року.
У Swarmer пояснюють, що таке зростання зумовлено надходженням близько $16 млн від первинного публічного розміщення акцій, залученням $8,8 млн в межах лінії фінансування під випуск акцій та отриманням $3,5 млн від продажу конвертованих привілейованих акцій серії A-1.
У квітні-червні цього року Swarmer також підписав меморандум про взаєморозуміння (MOU) з технологічною компанією Autonomous Power Corporation (Powerus) для дослідження можливої інтеграції перевіреного у бою програмного забезпечення Swarmer з автономними авіаційними та морськими платформами Powerus.
Основні сфери діяльності компанії включають автономну координацію рою, інтеграцію багатодоменних безпілотних систем, спільну автономію на базі ШІ, програмне забезпечення для командування та управління розподіленими роботизованими операціями, йдеться у релізі. Крім того, клієнтами компанії є виробники дронів, які ліцензують програмне забезпечення Swarmer для інтеграції зі своїми апаратними платформами.
Як повідомлялось, Swarmer за січень-березень 2026 року отримав $4,5 млн чистого збитку порівняно із $0,7 млн за аналогічний період 2025 року. Тоді виручка скоротилася до $20,3 тис. з $110,7 тис., а операційні витрати зросли до $4,5 млн з $0,8 млн.
Компанію заснували Сергій Купрієнко та Алекс Фінк у травні 2023-го. Заявлена штаб-квартира та офіс маркетингу та продажів – Остін (Техас, США), тоді як інженерні підрозділи розподілені між офісами у Києві (Україна) та Варшаві (Польща). В холдинговій структурі компанії “дочірні” підприємства в Україні, Польщі та Естонії.
До IPO Купрієнку належало 27,4%, Фінку – 15,1%, тоді як серед інших власників Theseus Capital Partners, де управляючим партнером є член ради директорів Філіп Вагенхайм, – 22%, D3 Fund Евелін Бучацькі – 10,1%, RG.AI Technologies Чарльза Еберлі фон Сексі – 14%, Green Flag Fund I – 5,3%, Radius Fund I – 6,9%
Виручка Swarmer у 2025 році скоротилася до $0,31 млн з $0,33 млн роком раніше, а чистий збиток збільшився до $8,53 млн з $2,07 млн.



