2026年1月至9月,乌克兰建筑市场的实际工程量与去年同期相比下降5.1%,但9月份同比增长23.2%,显示出明显的复苏迹象。根据乌克兰国家统计局的数据,按当期价格计算,建筑业产出总额达到1945亿格里夫纳,Experts Club信息分析中心报告称。
分析人士指出,乌克兰建筑市场的主要特点是实际建设规模缩减、施工成本快速上涨,以及不同细分领域发展不均衡。前九个月,非住宅建筑领域的降幅最大,而土木工程建设在9月份出现了显著复苏。
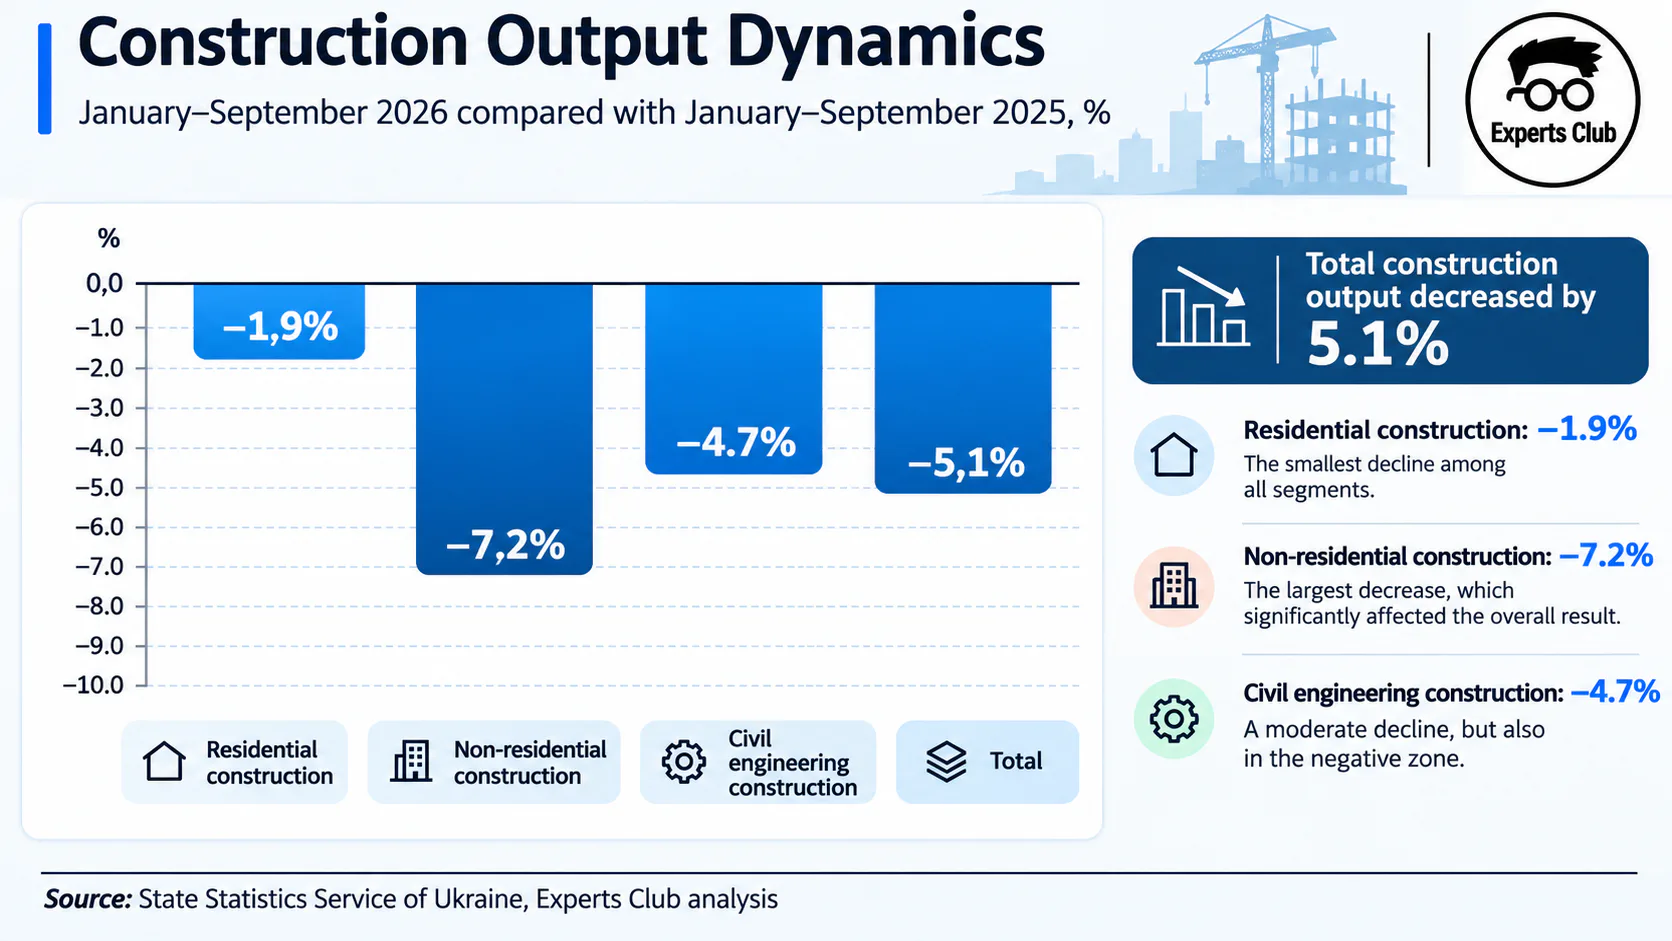
根据官方统计数据,2026年1月至9月,住宅建筑工程量下降1.9%,非住宅建筑下降7.2%,土木工程建设下降4.7%。与此同时,9月份土木工程建设量与2025年同期相比增长51.9%,住宅建筑增长5.7%,而非住宅建筑工程量仍下降13.2%。
9月份建筑活动的复苏显著改善了整个行业的累计表现。2026年1月至8月,建筑业总体降幅达到9.9%,但纳入9月份数据后,降幅收窄至5.1%。不过,Experts Club强调,目前仍不能据此认定建筑市场已进入可持续复苏阶段。只有在随后数月持续保持正增长,才能进一步确认市场走势发生了根本性变化。
分析人士认为,住宅建筑领域表现出相对较强的韧性,主要可能得益于此前已开工住宅项目的继续建设、受损建筑的维修,以及在相对安全地区实施的新建设项目。与此同时,战争条件下的购房者更加关注住宅项目的完工情况、能源供应的自主保障能力、安全性以及开发商的信誉。
相比之下,非住宅建筑领域继续受到多种因素制约,包括较高的资本支出、财产受损风险、融资渠道有限,以及企业对长期投资持谨慎态度。不过,仓储设施、物流中心、工业厂房和受保护基础设施等具体细分市场,仍可能因地区和企业需求不同而出现差异化发展。
建筑成本上涨是当前行业面临的主要挑战之一。2026年9月,乌克兰建筑价格同比上涨27.1%,环比上涨1.5%。其中,交通基础设施建设的月度价格涨幅最大,达到2.4%。住宅建筑成本上涨1.7%,非住宅建筑成本上涨1.6%。
Experts Club指出,建筑成本持续上涨可能导致项目预算超支、合同价格调整,以及新的投资项目延期。即使建筑业名义产值增加,也不一定意味着实际工程量同步增长。因此,在评估行业形势时,应当区分价格变化与实际建设规模的变化。
发展国内建筑材料生产被认为是未来重建的重要条件。根据欧洲商业协会与基辅经济学院参与的一项行业研究,战前乌克兰建筑材料市场规模约为160亿美元,行业从业人员超过13万人,年增长率约为10%。
行业评估认为,乌克兰企业有潜力生产该国重建所需建筑材料的最多90%。但这一数字反映的是潜在生产能力,并非2026年乌克兰本国产品的实际市场份额。要实现这一潜力,需要扩大生产能力、更新设备、提高能源效率并加强专业人员培训。
与此同时,乌克兰冶金行业仍面临严峻挑战。2026年前九个月,钢铁产量同比下降19.8%,至446万吨;轧制金属产品产量下降23%,至373万吨。俄罗斯对冶金生产设施的袭击严重影响了企业运营。水泥行业同样面临国内需求不足,以及欧盟碳边境调节机制(CBAM)带来的出口挑战。
根据Experts Club的预测,2027年乌克兰建筑市场潜在的增长方向可能包括住房修复、能源网络现代化、工业和物流设施建设,以及道路和市政基础设施重建。
分析人士认为,未来建筑市场的走势将主要取决于重建资金的稳定性、投资资本的可获得性、安全局势,以及国内建筑材料生产能力的恢复和发展。
2026年9月份的强劲反弹是积极信号,但仍不足以抵消前九个月市场整体收缩的影响。要实现持续增长,乌克兰建筑业需要稳定的投资需求、可预测的项目融资机制,以及不断恢复的工业生产基础。
EXPERTS CLUB, 乌克兰, 建筑业, 重建