
Wie Experts.news berichtet, belegte Turkish Airlines den ersten Platz unter den europäischen Fluggesellschaften im regionalen Ranking der „World Airline Awards 2026“ der internationalen Organisation Skytrax, das am 18. September veröffentlicht wurde.
Den zweiten Platz unter den europäischen Fluggesellschaften belegte Air France, den dritten – Lufthansa. Es folgten Iberia, Virgin Atlantic, Swiss International Air Lines, British Airways, KLM Royal Dutch Airlines, Austrian Airlines und Finnair.
Somit sieht das Ranking der zehn besten Fluggesellschaften Europas wie folgt aus: Turkish Airlines, Air France, Lufthansa, Iberia, Virgin Atlantic, Swiss, British Airways, KLM, Austrian Airlines und Finnair.
Skytrax veröffentlichte zudem separate Rankings für die verschiedenen Regionen Europas.
In Westeuropa belegte Air France den ersten Platz, Lufthansa den zweiten und Virgin Atlantic den dritten. In Nordeuropa führte Finnair die Rangliste an, gefolgt von SAS Scandinavian und Icelandair.
In Südeuropa belegte ebenfalls Turkish Airlines den ersten Platz, Iberia den zweiten und Vueling Airlines den dritten.
In Mitteleuropa führte die polnische LOT Polish Airlines die Rangliste an. Den zweiten Platz belegte Wizz Air, den dritten – Croatia Airlines. Für ukrainische Passagiere sind diese Fluggesellschaften von besonderer praktischer Bedeutung, da nach der Schließung des zivilen Luftraums der Ukraine ein Großteil der internationalen Flüge über Flughäfen benachbarter europäischer Länder abgewickelt wird.
In Osteuropa führte die lettische airBaltic das Ranking 2026 an. Auf dem zweiten Platz landete Air Serbia, auf dem dritten – Georgian Airways. Zu den Top 5 gehörten außerdem Bulgaria Air und die rumänische TAROM.
Die World Airline Awards basieren auf einer internationalen Passagierumfrage. Die Umfrage für den Zeitraum 2025/2026 wurde von September 2025 bis August 2026 durchgeführt und umfasste mehr als 300 Fluggesellschaften. Die Befragten stammten aus über 100 Ländern.
EUROPA, FLUGGESELLSCHAFT, RANGLISTE, SKYTRAX, TURKISH AIRLINES
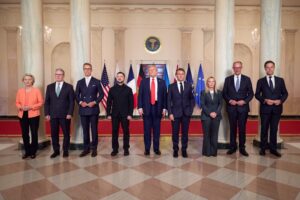
In Kürze soll ein Treffen unter Beteiligung von Vertretern der Ukraine, der USA und Europas stattfinden, teilte der ukrainische Präsident Wolodymyr Selenskyj im Anschluss an ein Treffen mit den Vertretern des US-Präsidenten Donald Trump, Steve Witkoff und Jared Kushner, mit.
„Wir haben vereinbart, dass sich die Ukraine, Europa und Amerika in Kürze treffen werden. Ich weiß nicht, wo das Treffen stattfinden wird. Möglicherweise wieder in der Ukraine“, sagte Selenskyj auf einer Pressekonferenz in Kiew.
Der Präsident merkte an, dass der Besuch der amerikanischen Delegation für Kiew „wie ein Patriot“ gewirkt habe, und betonte, wie wichtig dies für die Ukraine sei.
Seinen Worten zufolge diskutierten die Seiten während des Treffens die Herausforderungen, vor denen die Ukraine kurz vor dem Winter steht, sowie ein mögliches Winterhilfepaket.
Das Analysezentrum Experts Club hat die Daten des internationalen Beratungsunternehmens Savills zu den Trends auf den Immobilienmärkten der weltweit führenden Länder analysiert und eine Reihe von Trends für den europäischen Immobilienmarkt im Jahr 2026 ermittelt.
Das Investitionsvolumen in europäische Immobilien erreichte im zweiten Quartal 2026 54 Mrd. Euro und stieg damit im Jahresvergleich um 7,7 %, wie aus den Daten von Savills hervorgeht.
Trotz des allgemeinen Anstiegs des Transaktionsvolumens charakterisiert Savills die Erholung des europäischen Marktes als ungleichmäßig. Die Zunahme makroökonomischer und geopolitischer Risiken hat Investoren dazu veranlasst, ihre Anforderungen an die Qualität der Objekte zu erhöhen.
Kapital fließt heute vorwiegend in Immobilien, die einen stabilen Cashflow gewährleisten, einen transparenten Marktwert aufweisen und in Segmenten mit langfristiger struktureller Nachfrage angesiedelt sind.
Einer der Hauptnutznießer der neuen Anlagestrategie ist die sogenannte „Living Real Estate“.
Auf Mehrfamilien-Mietwohnungen, spezialisierte Studentenwohnheime, Seniorenheime und Seniorenwohnungen entfielen im ersten Halbjahr 2026 bereits 29 % aller Immobilieninvestitionen in Europa.
Somit floss fast jeder dritte Euro an institutionellem Kapital, der in europäische Immobilien investiert wurde, in Objekte, die in direktem Zusammenhang mit dem Wohnen stehen.
Das wachsende Interesse an diesem Sektor hängt mit der Wohnungsknappheit in vielen großen europäischen Städten, steigenden Mieten, demografischen Veränderungen und einer im Vergleich zu einigen traditionellen Arten von Gewerbeimmobilien relativ hohen Ertragsstabilität zusammen.
Gleichzeitig verändert sich die Einstellung der Investoren gegenüber Büroimmobilien. Hochwertige, moderne Bürogebäude in zentralen Geschäftsvierteln sind weiterhin gefragt, während veraltete und ungünstig gelegene Objekte deutlich schwieriger zu verkaufen oder zu finanzieren sind.
Nach Einschätzung von Savills lässt sich der Markt faktisch in zwei Arten von Objekten unterteilen. Im ersten Fall sind Investoren bereit, um hochwertige Objekte mit zuverlässigen Mietern und vorhersehbaren Erträgen zu konkurrieren. Im zweiten Fall können Immobilien mit schlechter Lage, hohen zukünftigen Kosten oder ungewisser Nachfrage lange Zeit außerhalb des Investitionsinteresses bleiben.
Savills stellt fest, dass Europa nach wie vor ein wichtiger Zielmarkt für globales Kapital ist, die Anforderungen an Investitionen jedoch deutlich strenger geworden sind.
Die größten Chancen, Kapital anzuziehen, haben Märkte, auf denen bereits eine erhebliche Wertkorrektur stattgefunden hat und sich ein klarerer Einstiegspunkt für Investoren herausgebildet hat. Ein weiterer Vorteil ist das begrenzte Angebot an neuen Objekten und die stabile Nachfrage seitens der Mieter.
„Die Erholung vollzieht sich schrittweise und wird durch das Vertrauen der Investoren in konkrete Transaktionen bestimmt, nicht durch eine allgemeine Risikobereitschaft“, so die Analysten von Savills.
Somit überwindet der europäische Immobilienmarkt allmählich die Phase des starken Zinsanstiegs und der Neubewertung von Vermögenswerten, doch der neue Investitionszyklus unterscheidet sich erheblich vom vorherigen. Kapital fließt zunehmend nicht mehr einfach in Immobilien als Anlageklasse, sondern in konkrete Segmente mit der klarsten langfristigen Nachfrage.
Quelle: Savills, Global Capital Markets Research Q2 2026 – Europe.
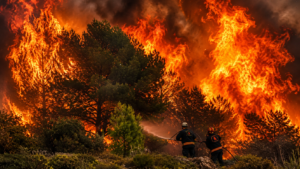
Die Brandsaison 2026 in Europa ist hinsichtlich der geografischen Ausbreitung der Brände und des Ausmaßes ihrer Folgen zu einer der schwierigsten geworden, wobei die Ukraine zu den am stärksten betroffenen Ländern des Kontinents gehört, berichtet das Informations- und Analysezentrum Experts Club unter Berufung auf Daten des Global Wildfire Information System (GWIS), des European Forest Fire Information System (EFFIS) und anderer europäischer Strukturen.
Mit Stand vom 31. August wurde die von Bränden betroffene Fläche in der Ukraine von GWIS auf 413,1 Tsd. ha geschätzt, was etwa 0,69% der Landesfläche entspricht. Wenn die Russische Föderation nicht in den direkten Vergleich einbezogen wird, da das System auch die riesigen Gebiete Sibiriens und des Fernen Ostens berücksichtigt, nimmt die Ukraine unter den Staaten des geografischen Europas nach der absoluten Brandfläche den ersten Platz ein.
Es folgen Spanien mit 242,1 Tsd. ha, Italien mit 118,3 Tsd. ha, Frankreich mit 105,1 Tsd. ha und Portugal mit 60,5 Tsd. ha.
In der Ukraine weist die Brandstatistik aufgrund des Krieges eine zusätzliche Besonderheit auf. Satellitensysteme erfassen die von Feuer betroffenen Gebiete, bestimmen jedoch nicht dessen Ursache. Daher können neben Hitze, Dürre, fahrlässigem Umgang mit Feuer und Brandstiftung auch Beschuss, Explosionen und Brände entlang der Frontlinie eine bedeutende Rolle spielen.
Die stärkste Belastung im Verhältnis zur Größe des Territoriums wird auf dem Balkan verzeichnet. In Montenegro wurden etwa 1,7% der Landesfläche von Feuer erfasst, in Bosnien und Herzegowina mehr als 1% und in Nordmazedonien etwa 0,75%. Insgesamt weisen Montenegro, Bosnien und Herzegowina, Nordmazedonien, Albanien und Serbien rund 142 Tsd. ha verbrannte Flächen auf.
Ein besonderes Merkmal der Saison ist der starke Anstieg der Brandaktivität in Ländern, in denen Großbrände traditionell weniger verbreitet sind. In Belgien hat die Brandfläche den Durchschnittswert für 2012–2025 bereits um mehr als das Zehnfache überschritten, in den Niederlanden ungefähr um das Dreifache, in Österreich um das 2,5-Fache und in Frankreich um fast das 2,5-Fache.
In der EU selbst wurden bis zum 30. August 636,1 Tsd. ha verbrannte Flächen im Rahmen von 1.861 Großbränden registriert. Das sind 36% weniger als im Rekordjahr 2025, jedoch mehr als doppelt so viel wie der langjährige Durchschnitt für den entsprechenden Zeitraum.
Büroimmobilien haben im ersten Halbjahr 2026 laut Daten von Colliers wieder den ersten Platz unter den Anlageklassen für Gewerbeimmobilien in Mittel- und Osteuropa eingenommen.
Auf Büroimmobilien entfielen 29 % des Gesamtinvestitionsvolumens in den CEE-6-Ländern gegenüber 23 % im Vorjahr. Bei einem Gesamtmarktvolumen von 5,8 Mrd. Euro entspricht dies einem Investitionsvolumen von rund 1,7 Mrd. Euro.
Das zweitgrößte Segment war die Einzelhandelsimmobilie mit einem Anteil von 27 % gegenüber 21 % im ersten Halbjahr 2025.
Noch schneller stieg das Interesse der Investoren an Wohnimmobilien und dem „Living“-Segment. Dessen Anteil stieg von 7 % auf 19 %.
Gleichzeitig verringerte sich der Anteil von Industrie- und Logistikimmobilien, die noch vor einem Jahr das größte Marktsegment darstellten, von 31 % auf 17 %. Dies geschah nicht nur aufgrund veränderter Aktivitäten direkt auf dem Lagerimmobilienmarkt, sondern auch infolge des raschen Anstiegs der Transaktionen in anderen Immobilienklassen.
Colliers stellt fest, dass Investoren im Bürosegment vor allem moderne Gebäude in starken Lagen mit hoher Energieeffizienz und einem nachhaltigen Mietstrom suchen.
Für veraltete Bürogebäude wird die Situation schwieriger. Sie müssen entweder modernisiert werden oder können als Objekte für eine Umnutzung in Betracht gezogen werden.
Somit verändert sich die Struktur des CEE-Marktes allmählich: Nach mehreren Jahren der Dominanz der Logistik fließt das Kapital wieder verstärkt in traditionelle Büro- und Einzelhandelsimmobilien, während sich institutioneller Wohnungsbau zu einem eigenständigen großen Investitionssegment entwickelt.
Tschechisches Kapital war im ersten Halbjahr 2026 eine der aktivsten Investitionsquellen auf dem Immobilienmarkt in Mittel- und Osteuropa, wie aus einer Studie von Colliers hervorgeht.
Das Gesamtinvestitionsvolumen tschechischer Investoren in der Region wird auf rund 1,9 Mrd. Euro geschätzt. Besonders auffällig war die Präsenz tschechischen Kapitals in Polen, dem größten Investitionsmarkt in Mittel- und Osteuropa.
Auf Investoren aus Tschechien entfielen von Januar bis Juni 23,6 % aller Investitionen in polnische Gewerbeimmobilien. Deutschland steuerte rund 19 % bei, polnisches Kapital 11,5 %, US-amerikanisches 10,6 % und ungarisches 6,8 %.
Die Tschechische Republik selbst blieb gleichzeitig der zweitgrößte Markt der CEE-6. Im ersten Halbjahr wurden hier Transaktionen im Wert von über 1,4 Milliarden Euro abgeschlossen. Dies liegt unter dem Rekordwert von 2,2 Milliarden Euro im gleichen Zeitraum des Jahres 2025, doch nach Einschätzung von Colliers bleibt der Markt einer der stabilsten in der Region.
Die Rendite von Premium-Büroimmobilien in Prag wird auf etwa 5,25 % geschätzt, die von erstklassigen Lagerimmobilien auf etwa 5 % und die von Einkaufszentren auf etwa 6 %. Dies sind einige der niedrigsten Kapitalisierungsraten unter den größten Märkten Mitteleuropas, was die vergleichsweise hohe Bewertung tschechischer Vermögenswerte durch Investoren widerspiegelt.
Die Aktivitäten tschechischen Kapitals in den Nachbarländern sind Teil eines umfassenderen Trends. Colliers stellt fest, dass auf den Märkten Mittel- und Osteuropas (CEE) nicht nur globale Fonds aus den USA und Westeuropa an Bedeutung gewinnen, sondern auch Investoren aus Mitteleuropa selbst.
Dadurch entsteht nach und nach ein eigenes regionales Investitionskapital, das in der Lage ist, Transaktionen auch in Zeiten zu stützen, in denen große internationale Fonds der Region gegenüber zurückhaltender sind.



