
Die ukrainischen Banken erzielten nach den Ergebnissen des ersten Halbjahres 2026 einen Nettogewinn von 54,07 Mrd. UAH, während ihr Gewinn vor Steuern 108,57 Mrd. UAH erreichte, berichtet das Informations- und Analysezentrum Experts Club auf Grundlage von Berechnungen von Opendatabot und Daten der Nationalbank der Ukraine. Das Material wurde am 19. August 2026 veröffentlicht.
Die Aufwendungen der Banken für die Körperschaftsteuer beliefen sich auf 54,5 Mrd. UAH und überstiegen damit die Hälfte des vor Steuern erzielten Finanzergebnisses. Im entsprechenden Vorjahreszeitraum hatten die Banken 21,99 Mrd. UAH an Steuern verbucht.
Die Nationalbank teilte in ihrer Übersicht über die Ergebnisse der solventen Banken ebenfalls mit, dass der Nettogewinn des Sektors im ersten Halbjahr rund 54 Mrd. UAH betrug und im Jahresvergleich um 32 % niedriger ausfiel. Einer der Hauptgründe war die Anwendung eines erhöhten Körperschaftsteuersatzes für Banken von 50 % im Jahr 2026.
Zugleich bleibt die operative Profitabilität des Bankensektors hoch. Nach Angaben der NBU stieg der Gewinn der solventen Banken vor Steuern im ersten Halbjahr gegenüber dem entsprechenden Zeitraum des Jahres 2025 um 6,5 %.
Im Jahr 2025 entrichteten die Banken die Körperschaftsteuer zu dem für den Sektor geltenden Basissatz von 25 %, 2026 wurde der Satz jedoch erneut auf 50 % angehoben. Die NBU hat wiederholt davor gewarnt, dass die erhöhte Besteuerung die Möglichkeiten der Banken einschränkt, ihr Kapital auszubauen und die Kreditvergabe an die Wirtschaft zu steigern.
Die Originalquellen sind Daten der NBU und die Untersuchung von Opendatabot vom 19. August 2026.
Für die Kennzahlen wurden monatliche und vierteljährliche statistische Daten verwendet, die nach Abschluss des Berichtszeitraums veröffentlicht wurden. Maksym Urakin, Direktor für Entwicklung und Marketing bei Interfax-Ukraine, Kandidat der Wirtschaftswissenschaften und Gründer des Informations- und Analysezentrums Experts Club, stellte einen Überblick über die aktuellen makroökonomischen Trends vor, welche die Lage in der Ukraine und weltweit im Mai und Juni 2026 bestimmten.
Makroökonomische Kennzahlen der Ukraine
Mit Stand Ende Mai behielt die ukrainische Wirtschaft ihre makrofinanzielle Steuerbarkeit bei, die Risikobilanz blieb jedoch ungünstig. Im Vergleich zum April verlangsamte sich die allgemeine Verbraucherinflation etwas, der grundlegende Preisdruck nahm jedoch zu, während sich Kraftstoffe weiterhin rasant verteuerten. Die internationalen Reserven gingen den vierten Monat in Folge zurück, das Warenhandelsdefizit weitete sich auf $23 Mrd. aus, und der Haushalt arbeitete weiterhin unter einer außerordentlich hohen Verteidigungsbelastung. Gleichzeitig behielt die NBU die Kontrolle über den Devisenmarkt, während die internationale Finanzierung die zivilen Ausgaben des Staates unterstützte.
Nach der vorläufigen Schätzung des Staatlichen Statistikdienstes, die nach Abschluss des Berichtszeitraums veröffentlicht wurde, ging das reale BIP der Ukraine im I. Quartal 2026 gegenüber dem I. Quartal 2025 um 0,6 % zurück. Gegenüber dem Vorquartal betrug der saisonbereinigte Rückgang 0,7 %. Das nominale BIP belief sich auf UAH 2.047,2 Mrd. Die negative Entwicklung spiegelte die Folgen des Strommangels, der Zerstörung der Energie- und Logistikinfrastruktur, der schwachen Investitionstätigkeit, der instabilen externen Finanzierung und der ungünstigen Bedingungen zu Jahresbeginn wider. Gleichzeitig begrenzten der Binnenkonsum, der Handel, einzelne Bereiche des verarbeitenden Gewerbes und der Dienstleistungssektor teilweise einen stärkeren Rückgang.
Die Nationalbank senkte in ihrer makroökonomischen Prognose vom April die Schätzung für das Wachstum des realen BIP der Ukraine im Jahr 2026 auf 1,3 %. Die Regulierungsbehörde erwartete, dass die wirtschaftliche Aktivität durch die Verbrauchernachfrage, die Haushaltsausgaben, Investitionen in den Wiederaufbau des Energiesektors und der Logistik sowie durch die Entwicklung des militärisch-industriellen Komplexes gestützt werde. Gleichzeitig sah die Prognose der NBU aufgrund der Sicherheitsrisiken, der Beschädigung von Produktionskapazitäten, des Arbeitskräftemangels und der begrenzten Exportmöglichkeiten keinen schnellen Übergang zu einer nachhaltigen Erholung vor.
„Die Daten vom Mai haben bestätigt, dass sich die ukrainische Wirtschaft derzeit noch nicht in einer Phase der vollständigen Erholung befindet, sondern in einem Modus schwieriger Stabilisierung. Der Rückgang des BIP im ersten Quartal um 0,6 % und die Wachstumsprognose von lediglich 1,3 % für das Gesamtjahr bedeuten, dass selbst ein geringfügiger neuer Schock das erwartete Wachstum zunichtemachen kann. Eine nachhaltige Erholung erfordert nicht nur Nachfrage, sondern auch den physischen Ausbau der Energie-, Industrie- und Logistikkapazitäten“, erklärte Urakin.
Die Inflationslage blieb im Mai uneindeutig. Nach Angaben der NBU und des Staatlichen Statistikdienstes verlangsamte sich die Verbraucherinflation im Jahresvergleich auf 8,2 %, gegenüber 8,6 % im April. Innerhalb eines Monats stiegen die Preise um 0,9 % und seit Jahresbeginn um 5,8 %. Gleichzeitig beschleunigte sich die Kerninflation auf 7,9 % im Jahresvergleich, gegenüber 7,6 % im April. Verarbeitete Lebensmittel verteuerten sich um 10,4 %, Dienstleistungen um 13,6 %, administrativ regulierte Preise um 10,2 % und Kraftstoffe um 38,7 % im Jahresvergleich.
Die Verlangsamung des Gesamtindikators war vor allem auf einen schwächeren Preisanstieg bei unverarbeiteten Lebensmitteln zurückzuführen. Fleisch, Eier sowie einzelne Gemüse- und Obstsorten verteuerten sich langsamer, obwohl die Preise für Getreidewaren weiter stiegen. Gleichzeitig wurde der grundlegende Inflationsdruck durch die hohen Ausgaben der Unternehmen für Energie, Kraftstoffe und Logistik, steigende Löhne infolge des Arbeitskräftemangels, die Übertragung der vorherigen Abwertung der Hrywnja auf die Preise sowie die Verteuerung von Dienstleistungen verstärkt.
Die April-Prognose der NBU sah eine Beschleunigung der Inflation auf 9,4 % Ende 2026 vor. Eine Rückkehr zu einem nachhaltigen Rückgang wurde für 2027 erwartet, wenn sich die Inflation auf 6,5 % verlangsamen sollte, und auf den Zielwert von 5 % im Jahr 2028.
Mit Stand Ende Mai blieb der Leitzins bei 15 % pro Jahr. Die zu diesem Zeitpunkt jüngste Entscheidung war am 30. April vom Vorstand der Nationalbank getroffen worden. Die NBU begründete die Beibehaltung des Zinssatzes mit der Notwendigkeit, die Attraktivität von Hrywnja-Anlagen, die Kontrollierbarkeit der Inflationserwartungen und die Stabilität des Devisenmarktes zu gewährleisten. Die Basisprognose sah vor, den Zinssatz mindestens bis zum II. Quartal 2027 bei 15 % zu halten. Für den Fall eines weiteren Anstiegs des Preisdrucks schloss die Regulierungsbehörde zusätzliche Maßnahmen nicht aus.
„Der Rückgang der Gesamtinflation von 8,6 % auf 8,2 % bedeutete nicht, dass das Preisproblem gelöst war. Die Kerninflation stieg im Gegenteil auf 7,9 %, Dienstleistungen verteuerten sich um mehr als 13 % und Kraftstoffe um fast 39 %. Bei einer solchen Inflationsstruktur bleibt ein Zinssatz von 15 % ein notwendiger Schutzmechanismus für Ersparnisse in Hrywnja und für die Währungsstabilität. Eine verfrühte Lockerung der Politik könnte die Inflation schnell wieder auf ein zweistelliges Niveau bringen“, betonte Maksym Urakin.
Der Währungssektor blieb unter Kontrolle, benötigte jedoch erhebliche Unterstützung durch die Regulierungsbehörde. Mit Stand 1. Juni 2026 beliefen sich die internationalen Reserven der Ukraine auf $45,727 Mrd. und waren damit im Mai um 5,2 % zurückgegangen. Dies war der vierte monatliche Rückgang der Reserven in Folge.
Im Mai verkaufte die NBU am Devisenmarkt $3,135 Mrd., 12,4 % weniger als im April. Auf den Devisenkonten der Regierung gingen $599,2 Mio. ein, davon $498,8 Mio. von der Weltbank und $100,4 Mio. aus der Platzierung von auf Fremdwährung lautenden inländischen Staatsanleihen. Für die Bedienung und Tilgung der Staatsschulden in Fremdwährung wurden $126,2 Mio. aufgewendet, weitere $274,9 Mio. zahlte die Ukraine an den IWF. Teilweise wurde der Rückgang der Reserven durch die positive Neubewertung von Finanzinstrumenten und andere Transaktionen in Höhe von $441,9 Mio. ausgeglichen. Trotz des Rückgangs gewährleisteten die Reserven eine Importdeckung von 4,7 Monaten.
„Vier Monate eines kontinuierlichen Rückgangs der Reserven sind keine einmalige Schwankung mehr, sondern ein Trend, der sorgfältig kontrolliert werden muss. Das Niveau von $45,7 Mrd. ist weiterhin beträchtlich und gewährleistet eine ausreichende externe Liquidität, doch der Devisenmarkt weist weiterhin ein strukturelles Defizit auf. Die weitere Stabilität der Hrywnja wird von der Regelmäßigkeit der internationalen Zuflüsse, der Verringerung der Abhängigkeit von Energieimporten und der Ausweitung der Exporterlöse abhängen“, ist Urakin überzeugt.
Nach Angaben des Staatlichen Zolldienstes belief sich der Außenhandelsumsatz der Ukraine im Zeitraum Januar bis Mai 2026 auf $58 Mrd. Die Importe erreichten $40,5 Mrd., die Exporte $17,5 Mrd. Damit betrug das Warenhandelsdefizit in den ersten fünf Monaten rund $23 Mrd., während die Importe die Exporte um das 2,3-Fache überstiegen.
Die meisten Waren importierte die Ukraine aus China im Wert von $11,1 Mrd., aus Polen im Wert von $3,9 Mrd. und aus der Türkei im Wert von $2,7 Mrd. Die wichtigsten Zielländer für ukrainische Exporte waren Polen mit $2 Mrd., die Türkei mit $1,5 Mrd. und Italien mit $1,1 Mrd.
In der Importstruktur entfielen $17 Mrd. auf Maschinen, Ausrüstungen und Transportmittel, $6,4 Mrd. auf Brennstoff- und Energieerzeugnisse sowie $5,7 Mrd. auf Erzeugnisse der chemischen Industrie. Zusammen machten diese Kategorien 72 % aller Importe aus. Die Grundlage der Exporte bildeten Lebensmittel im Wert von $10,6 Mrd., Metalle und daraus hergestellte Erzeugnisse im Wert von $1,7 Mrd. sowie Maschinen, Ausrüstungen und Transportmittel im Wert von $1,5 Mrd.
„Die Ausweitung des Warenhandelsdefizits auf $23 Mrd. innerhalb von fünf Monaten ist eines der ernstesten Warnsignale für die Zahlungsbilanz. Ein erheblicher Teil der Importe steht im Zusammenhang mit der Verteidigung, dem Energiesektor und dem Wiederaufbau und ist daher objektiv notwendig. Das Problem besteht darin, dass die Exporte nicht entsprechend wachsen und weiterhin übermäßig von landwirtschaftlichen Rohstoffen abhängig sind. Die Ukraine muss die Einfuhr von Ausrüstungen in neue Produktionsmöglichkeiten umwandeln, andernfalls wird die Handelslücke weiterhin durch externe Hilfe und Reserven finanziert werden“, betonte Maksym Urakin.
Die Haushaltslage blieb angespannt, aber kontrollierbar. Von Januar bis Mai flossen UAH 1,36 Bio. in den allgemeinen Fonds des Staatshaushalts. Die Kassenausgaben des allgemeinen Fonds beliefen sich auf UAH 1,8 Bio. und lagen damit um 16,9 % über dem entsprechenden Zeitraum des Jahres 2025. Allein im Mai betrugen die Einnahmen des allgemeinen Fonds UAH 318,7 Mrd., die Ausgaben UAH 449,3 Mrd.
Die Ausgaben für Sicherheit und Verteidigung erreichten in den ersten fünf Monaten UAH 1,14 Bio. oder 63,4 % aller Ausgaben des allgemeinen Fonds. Im Mai wurden UAH 287,1 Mrd. für diese Zwecke bereitgestellt. Für die Vergütung der Beschäftigten im öffentlichen Sektor einschließlich der entsprechenden Abgaben wurden UAH 702,1 Mrd. ausgegeben, für Subventionen und Transfers an Unternehmen UAH 305,3 Mrd., für die soziale Sicherung UAH 296,5 Mrd., für Waren und Dienstleistungen UAH 205,9 Mrd., für den Schuldendienst UAH 143,8 Mrd. und für Transfers an die Kommunalhaushalte UAH 104,3 Mrd.
Die internationalen Zuschüsse beliefen sich von Januar bis Mai auf UAH 249,9 Mrd., davon wurden UAH 21,7 Mrd. im Mai bereitgestellt. Insgesamt flossen in den ersten fünf Monaten UAH 1,8 Bio. in den allgemeinen Fonds und den Sonderfonds des Staatshaushalts, während sich die Kassenausgaben des Staatshaushalts auf UAH 2,25 Bio. beliefen. Die Kreditaufnahmen für den allgemeinen Fonds betrugen UAH 260,6 Mrd., für die Tilgung der Staatsschulden wurden UAH 229 Mrd. aufgewendet.
„Der Haushalt erfüllte weiterhin seine grundlegenden Funktionen, doch seine Struktur ist fast vollständig den kriegsbedingten Bedürfnissen untergeordnet. Wenn 63,4 % der Ausgaben des allgemeinen Fonds für Verteidigung und Sicherheit verwendet werden, verfügt der Staat nur über einen sehr begrenzten Spielraum für Kapitalinvestitionen und langfristige Entwicklung. Gerade deshalb muss die externe Finanzierung regelmäßig bleiben, während jede Hrywnja an inländischen Ressourcen für die Verteidigungsfähigkeit, die Widerstandsfähigkeit des Energiesektors und die Wiederherstellung der Produktion eingesetzt werden muss“, erklärte Urakin.
Weltwirtschaft
Die Weltwirtschaft blieb mit Stand Ende Mai 2026 relativ widerstandsfähig, doch das inflationäre und geopolitische Umfeld verschlechterte sich weiter. Die hohen Öl- und Gaspreise nach der Verschärfung des Konflikts im Nahen Osten erhöhten die Produktions- und Transportkosten, während die größten Zentralbanken von einer weiteren Lockerung ihrer Geldpolitik absahen.
In seinem World Economic Outlook vom April prognostizierte der Internationale Währungsfonds ein Wachstum der Weltwirtschaft von 3,1 % im Jahr 2026 und von 3,2 % im Jahr 2027, vorausgesetzt, der Konflikt im Nahen Osten bleibe zeitlich und geografisch begrenzt. Der IWF warnte, dass ein längerer Krieg, ein neuer Energieschock, eine zunehmende geopolitische Fragmentierung, Handelskonflikte und eine hohe Staatsverschuldung die Aussichten erheblich verschlechtern könnten.
Die US-Wirtschaft behielt ihre positive Entwicklung bei. Nach der dritten Schätzung des BEA stieg das reale BIP im I. Quartal 2026 gegenüber dem Vorquartal auf Jahresrate hochgerechnet um 2,1 %. In der üblichen Quartalsbetrachtung betrug das Wachstum rund 0,5 %.
Investitionen, Exporte sowie staatliche und private Konsumausgaben leisteten einen positiven Beitrag.
Gleichzeitig beschleunigte sich die Inflation in den USA weiter. Nach Angaben des BLS stieg der Verbraucherpreisindex im Mai um 4,2 % gegenüber dem Vorjahr, nach 3,8 % im April. Innerhalb eines Monats erhöhten sich die Preise um 0,5 %. Die Kerninflation betrug 2,9 %, Energieträger verteuerten sich um 23,5 % im Jahresvergleich und Benzin um 40,5 %. Allein im Mai stiegen die Preise für Energieträger um 3,9 % und für Benzin um 7 %.
Die Federal Reserve hielt im Mai keine Sitzung zu den Zinssätzen ab. Daher blieb die Zielspanne für den Federal Funds Rate mit Stand Ende des Monats auf dem am 29. April festgelegten Niveau von 3,5–3,75 %. Die Fed verwies auf die erhöhte Inflation, den Anstieg der weltweiten Energiepreise und die große Unsicherheit im Zusammenhang mit den Entwicklungen im Nahen Osten.
Die Eurozone zeigte eine deutlich schwächere wirtschaftliche Entwicklung. Nach der im Mai verfügbaren Schätzung von Eurostat stieg das BIP der Eurozone im I. Quartal gegenüber dem Vorquartal lediglich um 0,1 % und im Jahresvergleich um 0,8 %. Dies deutete auf eine faktische Stagnation der regionalen Wirtschaft und ihre hohe Anfälligkeit gegenüber Energie- und Außenhandelsrisiken hin.
Die jährliche Inflation in der Eurozone beschleunigte sich im Mai auf 3,2 %, gegenüber 3,0 % im April. In der Europäischen Union stieg sie auf 3,3 %. Nach Einschätzung von Eurostat verteuerten sich Energieträger in der Eurozone um 10,8 % im Jahresvergleich, Dienstleistungen um 3,5 %, Lebensmittel, Alkohol und Tabak um 1,9 % sowie nichtenergetische Industriegüter um 0,9 %. Die Kerninflation ohne Energie, Lebensmittel, Alkohol und Tabak betrug 2,6 %.
Auch die Europäische Zentralbank hielt im Mai keine Sitzung zu den Zinssätzen ab. Mit Stand Ende des Monats blieb der Einlagezins bei 2,0 %, der Zinssatz für die Hauptrefinanzierungsgeschäfte bei 2,15 % und der Spitzenrefinanzierungssatz bei 2,40 %. Auf ihrer Sitzung am 30. April betonte die EZB, dass die Risiken einer höheren Inflation und eines schwächeren Wirtschaftswachstums infolge des Energieschocks zugenommen hätten.
Im Vereinigten Königreich blieb die jährliche Inflation im Mai unverändert gegenüber April bei 2,8 %. Innerhalb eines Monats stiegen die Preise um 0,2 %. Gleichzeitig wiesen die Daten des ONS auf eine Beschleunigung der Kerninflation auf 2,6 % und der Dienstleistungsinflation auf 3,7 % hin. Verkehrsdienstleistungen und -waren verteuerten sich um 6,8 % im Jahresvergleich, Kraftstoffe um 24,6 %.
Die Bank of England änderte im Mai die Parameter ihrer Politik nicht, sodass der Leitzins bei 3,75 % blieb. Auf der Sitzung am 30. April unterstützten acht Mitglieder des geldpolitischen Ausschusses die Beibehaltung des Zinssatzes, während sich ein Mitglied für dessen Anhebung auf 4 % aussprach.
„Der Mai hat bestätigt, dass der Zyklus rascher Zinssenkungen in den führenden Volkswirtschaften faktisch zum Stillstand gekommen ist. Die Inflation in den USA stieg auf 4,2 %, in der Eurozone auf 3,2 %, während das Vereinigte Königreich mit einer erneuten Beschleunigung der Preise für Dienstleistungen und Kraftstoffe konfrontiert war. Für die Ukraine bedeutet dies teureres globales Kapital, ein vorsichtigeres Verhalten der Investoren und zusätzlichen importierten Preisdruck durch Energieträger“, erklärte Urakin.
Die chinesische Wirtschaft wuchs im ersten Quartal 2026 um 5,0 % gegenüber dem Vorjahr. Das nominale BIP erreichte CNY 33,419 Bio. Im Mai stieg der Verbraucherpreisindex im Jahresvergleich um 1,2 %, ging gegenüber dem Vormonat jedoch um 0,1 % zurück. Die durchschnittliche Inflation von Januar bis Mai betrug 1,0 %. Die Industrieproduktion stieg im Jahresvergleich um 4,5 %, darunter die Hightech-Produktion um 15,1 %.
Gleichzeitig blieb die Binnennachfrage schwach. Die Einzelhandelsumsätze gingen im Mai im Jahresvergleich um 0,6 % zurück, obwohl sie von Januar bis Mai um 1,4 % stiegen. Nach Angaben des NBS gingen die Anlageinvestitionen in den ersten fünf Monaten um 4,1 % zurück, während der Außenhandel mit Waren um 15,3 % zunahm. Dies bestätigte das Fortbestehen eines Ungleichgewichts zwischen einer starken Produktion und starken Exporten einerseits sowie einem verhaltenen Binnenkonsum andererseits.
Indien behielt unter den großen Volkswirtschaften die höchsten Wachstumsraten bei. Nach der Umstellung auf das neue Basisjahr 2022/23 belief sich die offizielle vorläufige Schätzung des Wachstums des realen BIP im Finanzjahr 2025/26 auf 7,7 % und des nominalen BIP auf 8,9 %. Im IV. Quartal des Finanzjahres stieg das reale BIP im Jahresvergleich um 7,8 %. Die wichtigsten Wachstumstreiber blieben der Dienstleistungssektor, der Binnenkonsum, die Bauwirtschaft und die staatlichen Investitionen.
Die Türkei war im Mai erneut mit einer Verstärkung der Inflation konfrontiert. Nach Angaben von TurkStat stiegen die Verbraucherpreise innerhalb eines Monats um 1,71 % und im Jahresvergleich um 32,61 %. Seit Jahresbeginn betrug die Inflation 16,61 %. Der Jahreswert lag leicht über den 32,37 % vom April, was die Instabilität des Disinflationsprozesses verdeutlichte. Gleichzeitig stieg das türkische BIP im I. Quartal 2026 im Jahresvergleich um 2,5 % und gegenüber dem Vorquartal lediglich um 0,1 %, was auf einen Verlust an wirtschaftlicher Dynamik hindeutete.
Brasilien zeigte eine ausgewogenere Entwicklung. Im I. Quartal 2026 stieg das BIP gegenüber dem Vorquartal um 1,1 % und im Jahresvergleich um 1,8 % auf BRL 3,3 Bio. zu jeweiligen Preisen. Im Mai stieg der IPCA-Index innerhalb eines Monats um 0,58 %, während die jährliche Inflation 4,72 % erreichte, gegenüber 4,39 % im April. Seit Jahresbeginn stiegen die Preise um 3,20 %.
„China, Indien, die Türkei und Brasilien zeigen weiterhin unterschiedliche Entwicklungsmodelle. China hält dank der Industrie, der technologischen Produktion und der Exporte hohe Wachstumsraten aufrecht, verfügt jedoch über eine schwache Binnennachfrage. Indien stützt sich auf Dienstleistungen, Investitionen und die Größe seines Binnenmarktes. Die Türkei verzeichnet weiterhin Wachstum, dessen Qualität jedoch durch eine Inflation von mehr als 32 % beeinträchtigt wird. Brasilien entwickelt sich langsamer, versucht jedoch, ein Gleichgewicht zwischen der Geschäftstätigkeit und der Preisstabilität zu wahren. Für die Ukraine bleibt die wichtigste Schlussfolgerung unverändert: Langfristiges Wachstum ist ohne eine eigene produktive, technologische und exportorientierte Grundlage nicht möglich“, ist Urakin überzeugt.
Mit Stand Ende April 2026 behielt die Ukraine ihre makrofinanzielle Steuerbarkeit bei, die wichtigsten Kennzahlen deuteten jedoch auf wachsende Risiken hin. Das reale BIP ging im I. Quartal im Jahresvergleich um 0,6 % zurück, die Inflation beschleunigte sich im April auf 8,6 %, die Kerninflation auf 7,6 %, während der Leitzins bei 15 % blieb.
Die internationalen Reserven gingen auf $48,2 Mrd. beziehungsweise um 7,3 % innerhalb eines Monats zurück. Das Warenhandelsdefizit erreichte von Januar bis April $18,3 Mrd. Die Einnahmen des allgemeinen Fonds des Staatshaushalts beliefen sich auf UAH 1,04 Bio., die Ausgaben dagegen auf UAH 1,35 Bio. Für Sicherheit und Verteidigung wurden UAH 854,1 Mrd. beziehungsweise 63,3 % aller Ausgaben des allgemeinen Fonds aufgewendet.
„Zu den positiven Faktoren zählten der erhebliche Umfang der Reserven, die kontrollierte Währungspolitik, die internationale Finanzierung, die stabile Verbrauchernachfrage, die Anpassungsfähigkeit der Unternehmen und die Entwicklung der Verteidigungsproduktion. Die wichtigsten Risiken waren die Fortsetzung des Krieges, die Zerstörung der Energieinfrastruktur, steigende Kraftstoffpreise, der Arbeitskräftemangel, die Schwäche der Exporte und die Abhängigkeit des Haushalts von externer Hilfe“, betonte der Gründer von Experts Club.
Auch die Weltwirtschaft trat in eine schwierigere Phase ein. Der IWF prognostizierte für 2026 ein globales Wachstum von 3,1 %, warnte jedoch vor überwiegenden Abwärtsrisiken. Die Inflation beschleunigte sich in den USA auf 3,8 % und in der Eurozone auf 3,0 %, während die Zentralbanken der USA, der Eurozone und des Vereinigten Königreichs ihre Zinssätze unverändert ließen. China wuchs im ersten Quartal um 5 %, Indien behielt Wachstumsraten von mehr als 7 % bei, während die Türkei erneut mit einer Inflation von mehr als 32 % konfrontiert war.
„Der Mai 2026 hat gezeigt, dass das Stabilisierungsmodell der Ukraine weiterhin funktionsfähig ist, seine finanzielle Sicherheitsreserve jedoch schrumpft. Die gleichzeitige Beschleunigung der Inflation, der Rückgang der Reserven und die Ausweitung des Handelsdefizits sind ein Signal dafür, dass externe Hilfe nicht die einzige Grundlage der wirtschaftlichen Widerstandsfähigkeit sein kann. Die Ukraine muss von der Finanzierung des laufenden Überlebens zur Schaffung eines neuen Produktionsmodells übergehen. Dessen Grundlage müssen Energieautonomie, der militärisch-industrielle Komplex, die Verarbeitung landwirtschaftlicher Erzeugnisse, der Maschinenbau, die Logistik, digitale Technologien und der Export von Produkten mit hoher Wertschöpfung sein. Nur ein solcher Übergang kann die makrofinanzielle Stabilität von einem vorübergehenden Sicherheitspolster in ein Fundament für langfristige Entwicklung verwandeln“, fasste Maksym Urakin zusammen.
Der Artikel stellt die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft mit Stand Ende Mai 2026 vor. Die Analyse wurde auf Grundlage von Daten des Staatlichen Statistikdienstes der Ukraine, der Nationalbank der Ukraine, des Finanzministeriums, des Staatlichen Zolldienstes, des Internationalen Währungsfonds, von Eurostat, BEA, BLS, NBS, ONS, TurkStat, IBGE und anderen offiziellen Institutionen erstellt.
Das monatliche analytisch-statistische Produkt „Wirtschaftsmonitoring“ ist in vollem Umfang für Kunden von Interfax-Ukraine verfügbar.
Leiter des Projekts „Wirtschaftsmonitoring“ Maksym Urakin
Das Analysezentrum Experts Club hat das aktuelle Ranking der weltweit führenden Universitäten, das Academic Ranking of World Universities 2026 (ARWU), bekannt als Shanghai-Ranking, analysiert. Festlandchina wurde zum größten Universitätssystem nach der Zahl der Hochschulen, die im ARWU, bekannt als Shanghai-Ranking, vertreten sind. Unter den Top 1.000 befinden sich 234 Universitäten aus Festlandchina gegenüber 187 Universitäten aus den USA.
Gleichzeitig sind die USA an der Spitze des Rankings nach wie vor deutlich stärker vertreten.
Die vollständige Liste der Länder und Gebiete nach der Zahl der Universitäten im ARWU 2026 (in absteigender Reihenfolge nach der Anzahl der Hochschulen):
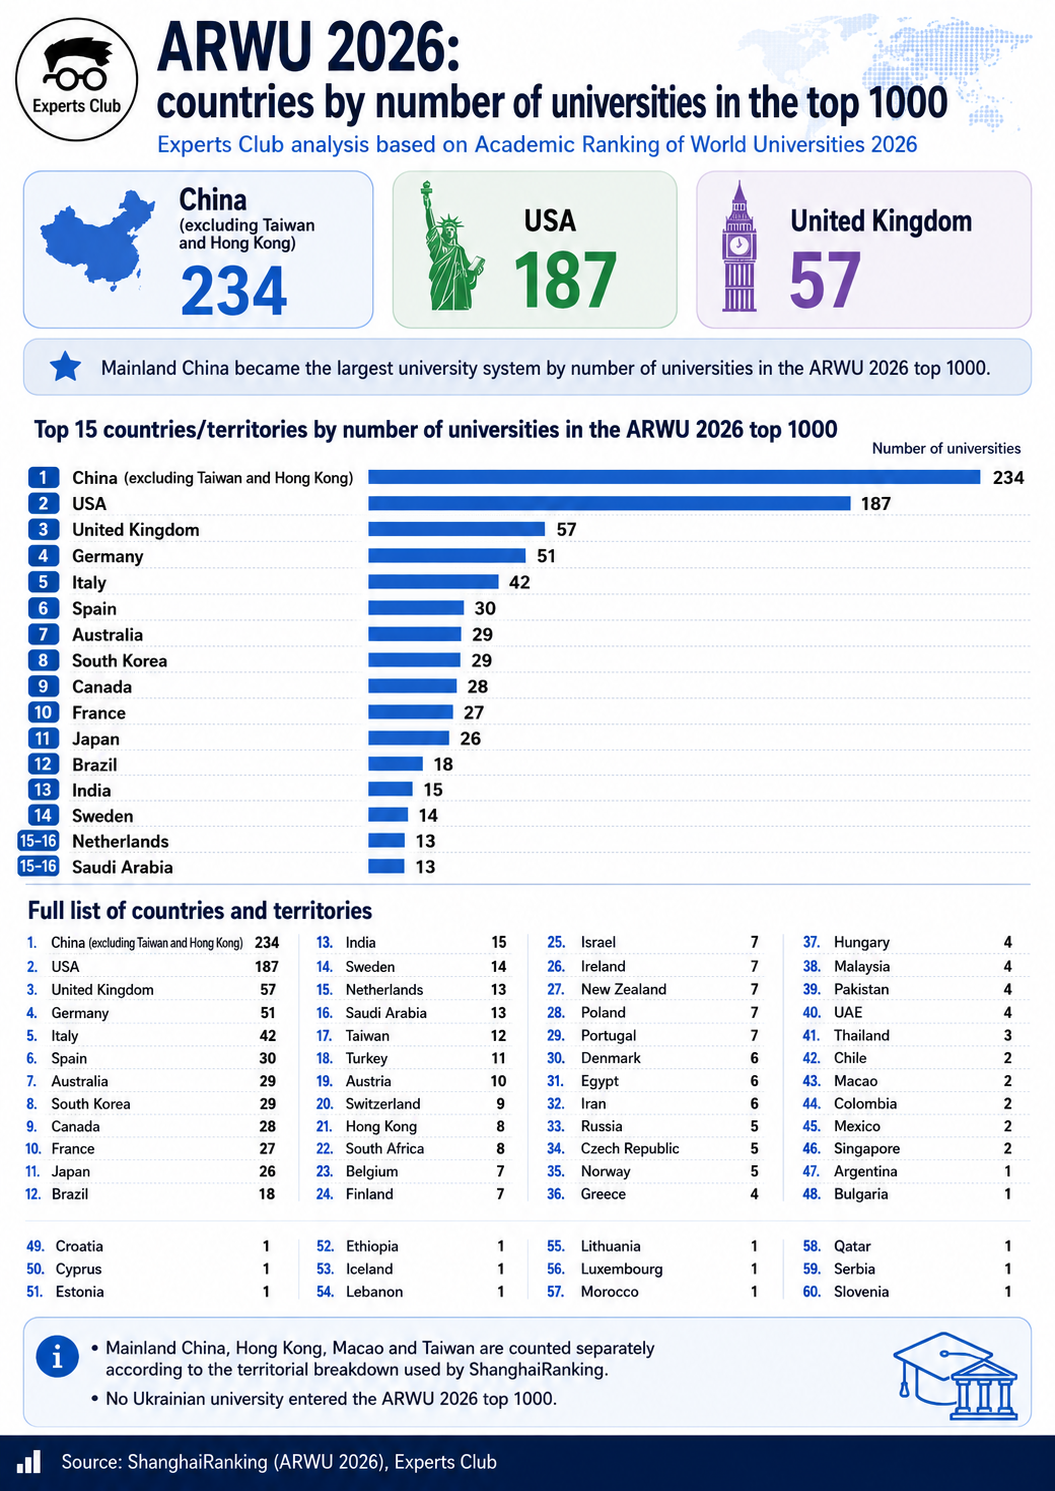
Festlandchina, Hongkong, Macau und Taiwan werden hier entsprechend der territorialen Aufschlüsselung von ShanghaiRanking getrennt berücksichtigt.
Die Struktur des Rankings zeigt eine weitere Stärkung Asiens. Neben Festlandchina gehören Südkorea mit 29 Hochschulen und Japan mit 26 zu den Universitätssystemen mit der größten Vertretung. Taiwan ist mit 12 Universitäten, Hongkong mit acht und Macau mit zwei separat vertreten.
ARWU bewertet mehr als 2.500 Universitäten weltweit, veröffentlicht jedoch nur die ersten 1.000. Im Gegensatz zu einer Reihe anderer globaler Rankings konzentriert es sich hauptsächlich auf die wissenschaftliche und forschungsbezogene Leistungsfähigkeit und nicht auf Bewertungen von Studierenden, die Reputation bei Arbeitgebern oder die Qualität des Studentenlebens.
Die Gesamtbewertung setzt sich aus sechs Kriterien zusammen: Absolventen, die Nobelpreisträger oder Träger der Fields-Medaille sind, machen 10 % der Bewertung aus; solche Preisträger unter den Mitarbeitern – 20 %; die meistzitierten Forscher laut Clarivate – 20 %; Publikationen in Nature und Science – 20 %; in Science Citation Index Expanded und Social Sciences Citation Index indexierte Artikel – weitere 20 %; die wissenschaftliche Leistungsfähigkeit im Verhältnis zur Zahl des akademischen Personals – 10 %.
Für den ARWU 2026 wurden die im Dezember 2025 veröffentlichte Liste der Highly Cited Researchers, Publikationen in Nature und Science aus den Jahren 2021–2025 sowie im Web of Science im Jahr 2025 indexierte Artikel verwendet.
Daher ist es zutreffender, das Shanghai-Ranking in erster Linie als Indikator für die Forschungsstärke von Universitäten und nationalen Wissenschaftssystemen und nicht als direkte Bewertung der Qualität der Ausbildung oder der Studienbedingungen für Studierende zu betrachten.
Keine ukrainische Universität schaffte es in diesem Ranking unter die 1.000 besten Universitäten der Welt.
Keine einzige ukrainische Universität hat es in die Liste der 1000 besten Hochschulen der Welt des „Academic Ranking of World Universities 2026“ (ARWU) geschafft, das von ShanghaiRanking veröffentlicht wurde. Damit ist die Ukraine das zweite Jahr in Folge nicht im Hauptranking von Shanghai vertreten.
In der offiziellen Liste der Länder und Gebiete, die mindestens eine Universität unter den 1.000 besten Hochschulen des Jahres 2026 haben, fehlt die Ukraine. Nach Angaben des Informations- und Analysezentrums Experts Club sind hingegen Polen, Tschechien, Ungarn, Litauen, Estland, Bulgarien, Serbien, Kroatien und Slowenien in der Liste vertreten.
Eine ähnliche Situation war bereits im Jahr 2025 zu beobachten – auch damals war die Ukraine nicht unter den Ländern vertreten, die in den Top-1000 des ARWU-Rankings aufgeführt waren.
Das letzte Mal war eine ukrainische Universität im Hauptranking von Shanghai im Jahr 2024 vertreten. Damals gehörte die Taras-Schewtschenko-Nationaluniversität Kiew zur Gruppe 901–1000. Das offizielle Profil der Universität bei ShanghaiRanking verzeichnet bis heute genau dieses Ergebnis als ihre letzte Platzierung im ARWU.
Das Shanghai-Ranking misst nicht direkt die Qualität der Lehre, das Wohlbefinden der Studierenden oder die Nachfrage nach Absolventen. Es orientiert sich sehr stark an der Reichweite und der internationalen Sichtbarkeit der wissenschaftlichen Forschung.
Insbesondere wurden bei der Erstellung des ARWU 2026 die meistzitierten Forscher aus der im Dezember 2025 veröffentlichten Clarivate-Liste berücksichtigt. Für den Indikator der Veröffentlichungen in „Nature“ und „Science“ wurden Arbeiten aus den Jahren 2021 bis 2025 analysiert, während bei der Berechnung der gesamten wissenschaftlichen Produktion die im Jahr 2025 im Web of Science indexierten Veröffentlichungen herangezogen wurden.
Das bedeutet, dass im Gegensatz zu früheren Ausgaben des Rankings im ARWU 2026 die wissenschaftlichen Ergebnisse ukrainischer Universitäten aus der Zeit des Krieges bereits deutlich stärker vertreten sind. Im Ranking von 2024 umfasste der Indikator für „Nature“ und „Science“ beispielsweise die Jahre 2019 bis 2023.
Man kann jedoch nicht direkt behaupten, dass der Sturz der Ukraine aus den Top 1.000 ausschließlich auf den Krieg zurückzuführen ist. Das ARWU ist ein vergleichendes globales Ranking: Die Platzierung hängt nicht nur von den eigenen Kennzahlen einer bestimmten Universität ab, sondern auch davon, wie schnell konkurrierende Universitäten anderer Länder ihre wissenschaftliche Produktivität und Zitierhäufigkeit steigern.
Besonders deutlich wird dieser Wettbewerb am Beispiel Chinas. Im Jahr 2026 sind bereits 234 Universitäten des chinesischen Festlands in den Top 1.000 vertreten, davon 16 in den Top 100, während ein Jahr zuvor noch 13 chinesische Hochschulen in den Top 100 vertreten waren.
Für die Ukraine ist diese Situation gerade im Hinblick auf die internationale Wettbewerbsfähigkeit in der Forschung ein bezeichnendes Signal. Die Taras-Schewtschenko-Universität Kiew schaffte es 2024 erstmals, in das ARWU-Ranking aufzusteigen, fiel jedoch bereits 2025 aus den Top 1.000 heraus und konnte 2026 nicht dorthin zurückkehren.
Quelle: ShanghaiRanking Consultancy, Academic Ranking of World Universities 2026.
Das Ranking bewertet mehr als 2.500 Universitäten und veröffentlicht die 1.000 besten.
Wie das Informations- und Analysezentrum „Experts Club“ berichtet, führt die Harvard-Universität erneut das „Academic Ranking of World Universities 2026“ (ARWU), bekannt als das Shanghai-Ranking, an. Auf den Plätzen folgen die Stanford-Universität und das Massachusetts Institute of Technology (MIT). Den vierten Platz belegte Cambridge, den fünften die University of California in Berkeley.
Zu den Top Ten gehören außerdem Princeton auf Platz 6, Oxford auf Platz 7, die Columbia University auf Platz 8, die University of Chicago auf Platz 9 und das California Institute of Technology (Caltech) auf Platz 10. Somit befinden sich acht der zehn besten Universitäten der Welt in den USA, zwei weitere in Großbritannien.
Die Zusammensetzung der ersten zehn Plätze hat sich im Vergleich zu 2025 nicht verändert, allerdings kam es zu Verschiebungen. Princeton stieg vom siebten auf den sechsten Platz und überholte Oxford, während die University of Chicago vom zehnten auf den neunten Platz vorrückte und mit Caltech die Position tauschte. Harvard, Stanford, MIT, Cambridge und Berkeley behielten die ersten fünf Plätze.
Die beste Universität außerhalb der USA und Großbritanniens ist die französische Paris-Saclay University auf Platz 13. Die beste Universität Asiens, die chinesische Tsinghua University, stieg auf Platz 18. Die ETH Zürich belegt den 19. Platz, die Peking University den 22. Platz, während sich die University of Toronto und die Zhejiang University den 24. Platz teilen.
Trotz der Dominanz amerikanischer Universitäten an der Spitze des Rankings bleibt der Aufstieg Chinas der auffälligste langfristige Trend.
In den Top 100 des ARWU 2026 sind die USA mit 37 Universitäten vertreten, Festlandchina bereits mit 16 gegenüber 13 im Vorjahr und Großbritannien mit acht. Es folgen Australien und die Schweiz mit jeweils fünf Hochschulen, Frankreich und Deutschland mit jeweils vier sowie Kanada mit drei.
Insgesamt sind in den Top 100 Universitäten aus 18 Ländern und Territorien vertreten. Dabei festigt China seine Positionen rasch: Noch im ARWU 2025 hatte Festlandchina 13 Universitäten in den Top 100, inzwischen sind es bereits 16. Neu in die Top 100 aufgenommen wurden unter anderem die Southeast University, die Tianjin University und das Harbin Institute of Technology.
Noch aussagekräftiger ist jedoch die Situation in der gesamten veröffentlichten Rangliste der 1.000 Universitäten. Festlandchina ist mit 234 Universitäten vertreten, gegenüber 187 aus den USA. Damit übertrifft China die USA hinsichtlich der Breite seiner Präsenz im ARWU bereits deutlich, obwohl amerikanische Universitäten an der unmittelbaren Spitze des Rankings weiterhin einen enormen Vorsprung haben.
Frankreich ist mit 27 Universitäten in den Top 1.000 vertreten, vier davon gehören zu den Top 100. Neben Paris-Saclay auf Platz 13 belegt die PSL University Platz 33, die Sorbonne University Platz 55 und die Université Paris Cité Platz 57.
Das ARWU bewertet mehr als 2.500 Universitäten weltweit, veröffentlicht jedoch nur die ersten 1.000. Im Gegensatz zu Rankings, die den Ruf bei Studierenden und Arbeitgebern, die Internationalisierung oder die Qualität des Bildungsumfelds berücksichtigen, konzentriert sich das Shanghai-Ranking nahezu vollständig auf die wissenschaftliche Tätigkeit.
Bei der Methodik werden Absolventen und Mitarbeiter berücksichtigt, die mit dem Nobelpreis oder der Fields-Medaille ausgezeichnet wurden, die meistzitierten Forscher von Clarivate, Veröffentlichungen in Nature und Science, die Anzahl wissenschaftlicher Arbeiten in den Web-of-Science-Indizes sowie die wissenschaftliche Leistungsfähigkeit im Verhältnis zum Personal. Daher ist das ARWU faktisch in erster Linie ein Ranking der Forschungsstärke von Universitäten und nicht der Qualität der Lehre als solcher.
Keine einzige Universität aus der Ukraine ist in diesem Ranking vertreten.
Die Originalquelle ist ShanghaiRanking Consultancy, Academic Ranking of World Universities 2026, veröffentlicht am 15. August 2026.
BILDUNG IN CHINA, EXPERTS CLUB, SHANGHAI-RANKING, UNIVERSITÄTEN DER WELT
Nach der Wiedereinführung der obligatorischen statistischen Berichterstattung müssen ukrainische Unternehmen ab 2026 erneut die vom Staatlichen Statistikamt festgelegten Fristen für die Übermittlung der Daten einhalten. Dabei unterscheidet sich, wie das Informations- und Analysezentrum „Experts Club“ feststellt, der Umfang der statistischen Formulare für die verschiedenen Unternehmen und hängt von der Art der Tätigkeit sowie davon ab, ob das Unternehmen in eine bestimmte staatliche statistische Erhebung einbezogen ist.
Wie lässt sich feststellen, was ein bestimmtes Unternehmen einreichen muss?
Der Staatliche Statistikdienst nutzt den Dienst „Meine Berichterstattung“, über den ein Unternehmen die Liste der Formulare prüfen kann, für deren statistische Erhebungen es herangezogen wurde. Für den Erhalt dieser Informationen ist eine qualifizierte elektronische Signatur — QES — erforderlich.
Darüber hinaus wurde auf dem offiziellen Portal des Staatlichen Statistikdienstes der Kalender für die Einreichung der Formulare staatlicher statistischer Erhebungen und der Finanzberichterstattung für das Jahr 2026 veröffentlicht.
Je nach Tätigkeit des Unternehmens kann die Statistikbehörde Informationen über Produktion, Verkäufe, Dienstleistungen, die Zahl der Beschäftigten und Löhne, Güter- und Personenbeförderung, Landwirtschaft, außenwirtschaftliche Geschäfte und andere Kennzahlen anfordern. Die Liste der Formulare für 2026 wurde vom Staatlichen Statistikdienst selbst veröffentlicht.
Gleichzeitig müssen juristische Personen, die gesetzlich zur Buchführung und zur Einreichung entsprechender Berichte verpflichtet sind, ihre Finanzberichterstattung bei den Statistikbehörden einreichen. Der Staatliche Statistikdienst weist insbesondere im Berichterstattungskalender für 2026 darauf hin.
Müssen Einzelunternehmer Bericht erstatten?
Die meisten natürlichen Personen, die als Einzelunternehmer tätig sind, reichen keine statistischen Berichte ein. Ein Einzelunternehmer kann jedoch abhängig von der Art seiner Tätigkeit in eine bestimmte staatliche statistische Erhebung einbezogen werden. In diesem Fall erscheint das entsprechende Formular im „Kabinett des Befragten“ und muss innerhalb der festgelegten Frist eingereicht werden.
Als Beispiele nennt der Staatliche Statistikdienst Einzelunternehmer, die in der industriellen Produktion sowie in der Personen- oder Güterbeförderung mit Kraftfahrzeugen tätig sind.
Wie sind die Berichte einzureichen?
Die Berichte können elektronisch über das offizielle kostenlose „Kabinett des Befragten“ oder über eine kompatible spezialisierte Software eingereicht werden. Das Kabinett zeigt die Formulare an, die unmittelbar für ein bestimmtes Unternehmen oder einen bestimmten Einzelunternehmer gelten, sowie deren Einreichungsfristen und Anleitungen.
Welche Bußgelder sind vorgesehen?
Nach Angaben von Opendatabot unter Berufung auf die geltenden Vorschriften über die verwaltungsrechtliche Haftung ist für die Nichteinreichung statistischer Berichte, die Verletzung der Fristen sowie die Übermittlung unvollständiger oder unrichtiger Angaben für Bürger ein Bußgeld von 51–85 UAH und für Amtsträger und Einzelunternehmer von 170–255 UAH vorgesehen. Bei einem wiederholten Verstoß kann die Haftung höher ausfallen.
In der Praxis belief sich das durchschnittliche vom Staatlichen Statistikdienst verhängte Bußgeld in den Jahren 2020–2025 auf etwa 170 UAH. Innerhalb von sechs Jahren wurden 228 Bußgeldbescheide über insgesamt 38.862 UAH erlassen.
Die obligatorische statistische Berichterstattung wurde zum 5. Juli 2025 vollständig wiederhergestellt. Daher sollten sich Unternehmen im Jahr 2026 nicht mehr an der Aufschubregelung orientieren, die in den ersten Jahren des umfassenden Krieges galt.
Bußgelder, EXPERTS CLUB, STAATLICHER STATISTIKDIENST, STATISTISCHE BERICHTERSTATTUNG



