
Das Analysezentrum Experts Club hat die Daten des internationalen Beratungsunternehmens Savills zu den Trends auf dem Immobilienmarkt der weltweit führenden Länder analysiert. Das weltweite Investitionsvolumen im Immobilienbereich belief sich im zweiten Quartal 2026 auf rund 250 Milliarden Dollar und stieg damit im Vergleich zum Vorjahreszeitraum um 13 %, wie aus den Daten des internationalen Beratungsunternehmens Savills hervorgeht.
Die Daten wurden am 25. August in der Studie „Savills Takes Stock: Global Capital Markets Research Q2 2026“ veröffentlicht. Nach Einschätzung des Unternehmens lässt das aktive Portfolio an Transaktionen, die sich in der Abschlussphase befinden, eine weitere Erholung des Marktes in der zweiten Jahreshälfte erwarten.
Savills geht davon aus, dass das weltweite Investitionsvolumen im Immobilienbereich bis zum Jahresende 2026 um etwa 16 % steigen könnte.
Dabei verläuft die Markterholung jedoch ungleichmäßig. Investoren sind selektiver geworden und konzentrieren ihr Kapital auf Objekte mit vorhersehbaren Cashflows, transparenten Werten und langfristiger Nachfrage.
Wie aus einer von Experts Club zitierten Studie hervorgeht, bleiben die USA der größte Markt. Im zweiten Quartal erreichte das Investitionsvolumen in US-Immobilien rund 131 Mrd. US-Dollar, was einem Anstieg von 20 % gegenüber dem Vorjahr entspricht.
Savills hebt insbesondere den starken Anstieg großer Portfolio-Transaktionen in Nordamerika hervor. Deren Volumen erreichte 35 Mrd. US-Dollar, was einem Anstieg von 60 % im Jahresvergleich entspricht. Zum Vergleich: Transaktionen mit Einzelobjekten stiegen um etwa 10 %.
Der Anstieg der Portfolioinvestitionen hängt mit der Rückkehr von großem institutionellem Kapital und dem Bestreben der Investoren zusammen, sich auf Anhieb eine umfangreiche Präsenz in vielversprechenden Segmenten zu sichern. Besonderes Interesse wecken Rechenzentren, Self-Storage-Anlagen und Immobilien für Senioren.
Auch der europäische Markt setzte seine Erholung fort. Das Transaktionsvolumen belief sich im zweiten Quartal auf 54 Milliarden Euro und stieg damit im Vergleich zum zweiten Quartal 2025 um 7,7 %.
In der asiatisch-pazifischen Region stiegen die Investitionen noch schneller – um 18 % auf 46 Milliarden Dollar. Im ersten Halbjahr stiegen die Investitionen in der Region um 25 %.
Besonders deutlich ist die Dynamik im asiatisch-pazifischen Raum im Bereich der Industrie- und Logistikimmobilien. Im zweiten Quartal stiegen die Investitionen in dieses Segment um 17 %, im gesamten ersten Halbjahr um 28 %.
Gleichzeitig wächst das Interesse an Studentenwohnheimen und anderen Formaten von Wohnimmobilien Immobilien. Savills führt dies insbesondere auf die zunehmende internationale Studentenmobilität und das Bestreben institutioneller Investoren zurück, große Portfolios mit Ertragsobjekten aufzubauen.
Gleichzeitig warnt Savills davor, die Erholung des Marktes vorerst als einen groß angelegten neuen Investitionsboom zu betrachten. Geopolitische Spannungen, die Lage im Nahen Osten, die Kreditkosten und die uneinheitlichen wirtschaftlichen Aussichten zwingen Investoren dazu, bei der Auswahl von Objekten deutlich vorsichtiger vorzugehen.
Anfang 2026 führte die Verschlechterung der Investitionsstimmung vor dem Hintergrund des Konflikts um den Iran sogar zu einer negativen saisonbereinigten Quartalsentwicklung bei den Investitionen. Die Auswirkungen dieses Faktors fielen jedoch geringer aus, als von den Marktteilnehmern befürchtet.
Nach Einschätzung von Savills ist die aktuelle Phase des Zyklus durch die Rückkehr vor allem erfahrener und gut kapitalisierter Akteure gekennzeichnet. Daher ist der entscheidende Faktor für eine Investitionsentscheidung nicht mehr die Erwartung eines allgemeinen Anstiegs der Immobilienpreise, sondern die Qualität des jeweiligen Objekts und dessen Fähigkeit, stabile Erträge zu generieren.
EXPERTS CLUB, IMMOBILIEN, INVESTITIONEN, MARKT, Savills, КАПИТАЛ
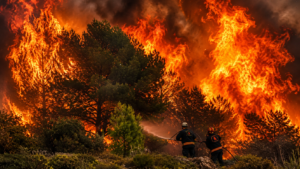
Die Brandsaison 2026 in Europa ist hinsichtlich der geografischen Ausbreitung der Brände und des Ausmaßes ihrer Folgen zu einer der schwierigsten geworden, wobei die Ukraine zu den am stärksten betroffenen Ländern des Kontinents gehört, berichtet das Informations- und Analysezentrum Experts Club unter Berufung auf Daten des Global Wildfire Information System (GWIS), des European Forest Fire Information System (EFFIS) und anderer europäischer Strukturen.
Mit Stand vom 31. August wurde die von Bränden betroffene Fläche in der Ukraine von GWIS auf 413,1 Tsd. ha geschätzt, was etwa 0,69% der Landesfläche entspricht. Wenn die Russische Föderation nicht in den direkten Vergleich einbezogen wird, da das System auch die riesigen Gebiete Sibiriens und des Fernen Ostens berücksichtigt, nimmt die Ukraine unter den Staaten des geografischen Europas nach der absoluten Brandfläche den ersten Platz ein.
Es folgen Spanien mit 242,1 Tsd. ha, Italien mit 118,3 Tsd. ha, Frankreich mit 105,1 Tsd. ha und Portugal mit 60,5 Tsd. ha.
In der Ukraine weist die Brandstatistik aufgrund des Krieges eine zusätzliche Besonderheit auf. Satellitensysteme erfassen die von Feuer betroffenen Gebiete, bestimmen jedoch nicht dessen Ursache. Daher können neben Hitze, Dürre, fahrlässigem Umgang mit Feuer und Brandstiftung auch Beschuss, Explosionen und Brände entlang der Frontlinie eine bedeutende Rolle spielen.
Die stärkste Belastung im Verhältnis zur Größe des Territoriums wird auf dem Balkan verzeichnet. In Montenegro wurden etwa 1,7% der Landesfläche von Feuer erfasst, in Bosnien und Herzegowina mehr als 1% und in Nordmazedonien etwa 0,75%. Insgesamt weisen Montenegro, Bosnien und Herzegowina, Nordmazedonien, Albanien und Serbien rund 142 Tsd. ha verbrannte Flächen auf.
Ein besonderes Merkmal der Saison ist der starke Anstieg der Brandaktivität in Ländern, in denen Großbrände traditionell weniger verbreitet sind. In Belgien hat die Brandfläche den Durchschnittswert für 2012–2025 bereits um mehr als das Zehnfache überschritten, in den Niederlanden ungefähr um das Dreifache, in Österreich um das 2,5-Fache und in Frankreich um fast das 2,5-Fache.
In der EU selbst wurden bis zum 30. August 636,1 Tsd. ha verbrannte Flächen im Rahmen von 1.861 Großbränden registriert. Das sind 36% weniger als im Rekordjahr 2025, jedoch mehr als doppelt so viel wie der langjährige Durchschnitt für den entsprechenden Zeitraum.
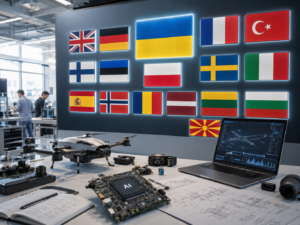
Die Ukraine gehört zu den dynamischsten Defense-Tech-Märkten Europas und belegte unter den untersuchten europäischen Ländern bei den angezogenen ausländischen Direktinvestitionen in den Bereich Space & Defence im Zeitraum Januar 2021 bis November 2025 den dritten Platz, berichtet das Informations- und Analysezentrum Experts Club.
Dies geht aus der Colliers-Studie Defence Deployment: How Europe’s military build-up and transformation reshapes property demand hervor. Colliers teilte die führenden europäischen Defense-Tech-Märkte in drei Gruppen ein. Zur ersten gehören Großbritannien, Deutschland, Frankreich und die Türkei, zur zweiten Schweden, Italien, Spanien, Norwegen und Polen. Die Ukraine wurde gemeinsam mit Finnland und Estland der dritten Gruppe schnell wachsender Technologiemärkte zugeordnet.
Colliers erstellt innerhalb der einzelnen Gruppen keine Rangliste. Die Ukraine wird jedoch ausdrücklich als einer der führenden europäischen Märkte für Technologien hervorgehoben, die unmittelbar unter dem Einfluss von Gefechtserfahrungen entwickelt werden. Dazu gehören insbesondere Drohnen, künstliche Intelligenz, elektronische Kampfführung und autonome Systeme.
Noch stärker ist die Position der Ukraine bei ausländischen Direktinvestitionen. Nach den von Colliers verwendeten Daten von fDi Markets belegt die Ukraine bei Investitionen in Space & Defence Platz drei hinter Großbritannien und Rumänien und liegt damit vor Frankreich, Lettland, Deutschland, Litauen, Nordmazedonien, Polen und Bulgarien.
Colliers identifizierte außerdem 38 zentrale geografische Defense-Tech-Cluster in Europa. Zu den wichtigsten zählen London und Südostengland, die Region Paris, München und Bayern, Madrid, Rom, Mailand, Stockholm, Oslo, Warschau, Rzeszów, Oberschlesien, Helsinki-Espoo, Tampere, Oulu, Tallinn, Tartu, Ankara und Istanbul. Ein eigener ukrainischer geografischer Cluster ist auf der Karte nicht ausgewiesen, obwohl die Ukraine zu den besonders dynamischen Defense-Tech-Märkten zählt.
Auch die Daten von Brave1 bestätigen die Entwicklung des ukrainischen Ökosystems. Bis Juli 2026 wurden fast 1.000 Zuschüsse mit einem Gesamtwert von mehr als 5,8 Mrd. UAH vergeben. Auf europäischer Ebene wird die Branche zusätzlich durch ReArm Europe / Readiness 2030 unterstützt, dessen potenziell mobilisierbare Verteidigungsausgaben Colliers auf bis zu EUR800 Mrd. beziffert.
Der regelmäßige Konsum von zuckerhaltigen Erfrischungsgetränken, Energydrinks und anderen Getränken mit zugesetztem Zucker könnte weltweit mit Millionen neuer Fälle von Typ-2-Diabetes und Herz-Kreislauf-Erkrankungen verbunden sein, berichtet das Informations- und Analysezentrum Experts Club.
Eines der Hauptprobleme solcher Getränke ist die hohe Zuckerkonzentration und die schnelle Aufnahme des Zuckers durch den Körper. Eine Standarddose eines zuckerhaltigen Erfrischungsgetränks kann rund 40 g Zucker enthalten. Die WHO empfiehlt, die Aufnahme freier Zucker auf weniger als 10% der täglichen Energiezufuhr zu begrenzen — etwa 50 g pro Tag bei einer Ernährung mit 2.000 kcal. Eine Senkung auf 5% beziehungsweise rund 25 g täglich kann zusätzliche gesundheitliche Vorteile bringen.
Eine in Nature Medicine veröffentlichte Studie auf Grundlage von Daten aus 184 Ländern schätzte, dass der Konsum zuckerhaltiger Getränke im Jahr 2020 mit rund 2,2 Mio. neuen Fällen von Typ-2-Diabetes und 1,2 Mio. neuen Fällen von Herz-Kreislauf-Erkrankungen verbunden war. Die damit verbundene Zahl der Todesfälle wurde auf etwa 340.000 pro Jahr geschätzt.
Eine Studie aus dem Jahr 2026 auf Grundlage des US-amerikanischen NHANES und der britischen UK Biobank stellte ebenfalls einen dosisabhängigen Zusammenhang fest: Je höher der Konsum zuckerhaltiger Getränke war, desto höher war das Risiko für die Gesamt- und Herz-Kreislauf-Sterblichkeit.
Weitere Untersuchungen weisen zudem auf mögliche Zusammenhänge mit Krebserkrankungen hin. Eine gemeinsame Analyse von elf großen prospektiven Studien mit 1,52 Mio. Teilnehmern brachte jede zusätzliche tägliche Portion eines zuckerhaltigen Getränks mit einem um rund 10% höheren Risiko für ein hepatozelluläres Karzinom und einem um 15% höheren Risiko für ein intrahepatisches Cholangiokarzinom in Verbindung.
Die Forscher betonen jedoch, dass ein erheblicher Teil dieser Studien beobachtenden Charakter hat und keinen direkten Kausalzusammenhang beweist. Auch ein vollständiger Wechsel zu künstlich gesüßten Getränken gilt nicht als universelle Lösung. Empfohlen wird vor allem, den Konsum süßer Getränke insgesamt zu reduzieren und Wasser, Mineralwasser sowie ungesüßten Tee und Kaffee zu bevorzugen.
Die Investitionen in Gewerbeimmobilien in den sechs größten Märkten Mittel- und Osteuropas erreichten im ersten Halbjahr 2026 5,8 Mrd. EUR und stiegen damit im Vergleich zum Vorjahreszeitraum um etwa 7 %, wie aus dem Bericht Colliers CEE Investment Scene H1 2026 hervorgeht.
Die Studie umfasst Polen, Tschechien, Ungarn, Rumänien, die Slowakei und Bulgarien. Das Investitionsvolumen lag über dem Durchschnittswert der ersten Halbjahre der vergangenen fünf Jahre, der 4,6 Mrd. EUR betrug, sowie über dem Zehnjahresdurchschnitt von 5,1 Mrd. EUR.
Der größte Markt war Polen, wo das Transaktionsvolumen 3 Mrd. EUR überstieg. Auf das Land entfielen rund 52 % aller Investitionen in den CEE-6. Tschechien belegte mit mehr als 1,4 Mrd. EUR den zweiten Platz, während Ungarn fast 600 Mio. EUR anzog und damit das beste Ergebnis für ein erstes Halbjahr seit 2021 erzielte.
Nach Einschätzung von Colliers unterscheidet sich die Erholung des Marktes von früheren Investitionszyklen. Das Kapital kehrt selektiv zurück, wobei Investoren Objekte mit stabilen Erträgen, guter Lage, hoher Energieeffizienz und langfristiger Nachfrage seitens der Mieter bevorzugen.
Das größte Segment waren Büroimmobilien, gefolgt von Einzelhandelsimmobilien, Wohnobjekten und institutioneller Vermietung sowie Industrie- und Logistikimmobilien.
Colliers prognostiziert, dass das Investitionsvolumen in Gewerbeimmobilien der CEE-6 bis Ende 2026 12,5–13 Mrd. EUR erreichen könnte, gegenüber 11,6 Mrd. EUR im Jahr 2025, und sich damit den Höchstständen annähern könnte, die vor der Pandemie beobachtet wurden.
Zu den wichtigsten Risiken für den Markt zählen Experten hohe Zinssätze, steigende Refinanzierungskosten, geopolitische Spannungen, die Schwäche der deutschen Industrie und die Energiekosten. Gleichzeitig schaffen Infrastrukturprojekte, die Verteidigungsindustrie, die Energiewende, künstliche Intelligenz, Reindustrialisierung und die Verlagerung der Produktion näher an die europäischen Verbraucher zusätzliche Investitionsmöglichkeiten.
Colliers ist ein globales Unternehmen im Bereich professioneller Dienstleistungen und Investmentmanagement, das in mehr als 70 Ländern tätig ist. Der Jahresumsatz beträgt rund 6 Mrd. USD, die Mitarbeiterzahl liegt bei etwa 28.000 Personen, und die verwalteten Vermögenswerte belaufen sich auf rund 110 Mrd. USD.
COLLIERS, EUROPA, EXPERTS CLUB, GESCHÄFT, IMMOBILIEN, INVESTITIONEN
Die Ukraine belegt unter den Ländern der Welt den 38. Platz nach dem absoluten Umfang der Staatsverschuldung, die für 2026 auf rund 276,2 Mrd. US-Dollar bzw. 122,6 % des prognostizierten BIP geschätzt wird, wie eine Analyse des Informations- und Analysezentrums Experts Club zeigt.
Das Ranking wurde auf Grundlage der April-Datenbank des World Economic Outlook des Internationalen Währungsfonds erstellt. Für den Vergleich der Staaten wurde der Indikator General government gross debt — die Bruttoverschuldung des Staatssektors — verwendet.
Dieser Ansatz ermöglicht es, Länder nach einer einheitlichen Methodik zu vergleichen, da sich die nationalen Definitionen der Staatsverschuldung erheblich unterscheiden können.
Nach Schätzung des IWF beläuft sich die Staatsverschuldung der Ukraine im Jahr 2026 auf rund 276,2 Mrd. US-Dollar, was 122,6 % des prognostizierten BIP entspricht. Dieser Wert liegt über den häufig veröffentlichten Angaben zur direkten Staatsverschuldung und zu staatlich garantierten Schulden, da die Methodik des general government einen breiteren Staatssektor umfasst.
Im weltweiten Ranking liegt die Ukraine zwischen Schweden, das mit einer Verschuldung von 279,3 Mrd. US-Dollar den 37. Platz belegt, und Taiwan auf Platz 39 mit 269,2 Mrd. US-Dollar.
Beim Verhältnis der Schulden zum BIP weist die Ukraine eine deutlich höhere Schuldenbelastung auf als die meisten Länder Mittel- und Osteuropas.
Zum Vergleich: Polen hat eine Staatsverschuldung von rund 745,5 Mrd. US-Dollar bzw. 65,7 % des BIP, Rumänien 297,8 Mrd. US-Dollar und 61,9 % des BIP, Ungarn 211,1 Mrd. US-Dollar und 77,9 % des BIP sowie Serbien 47,77 Mrd. US-Dollar und 42,6 % des BIP.
Die größten staatlichen Schuldner der Welt in absoluten Zahlen bleiben die USA mit rund 40,73 Bio. US-Dollar, China mit 22,29 Bio. US-Dollar und Japan mit 8,95 Bio. US-Dollar.
Die gesamte Staatsverschuldung der 180 Länder, für die vergleichbare IWF-Statistiken für 2026 verfügbar sind, beläuft sich auf rund 119,4 Bio. US-Dollar, wobei auf die zehn größten Schuldner etwa 81 % dieser Summe entfallen.
Experts Club weist darauf hin, dass bei der Bewertung der Schuldentragfähigkeit eines Staates nicht nur die absolute Höhe der Verschuldung, sondern auch ihr Verhältnis zum BIP und die Kosten ihrer Bedienung berücksichtigt werden müssen.



