
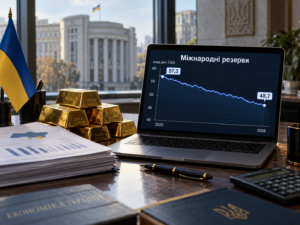
Las reservas internacionales de Ucrania ascendieron a $48.700 millones al cierre de agosto de 2026, lo que supone aproximadamente $8.600 millones, o un 15%, menos que a principios de año, según un análisis del centro de información y análisis Experts Club.
A 1 de enero, las reservas se encontraban en un nivel récord de $57.300 millones, y a principios de febrero aumentaron hasta $57.700 millones. Después de eso, disminuyeron durante cuatro meses consecutivos: hasta $54.800 millones a 1 de marzo, $52.000 millones a 1 de abril, $48.200 millones a 1 de mayo y $45.700 millones a 1 de junio.
Los principales factores de la disminución fueron las importantes intervenciones cambiarias del Banco Nacional, los pagos de la deuda pública y la llegada desigual de la ayuda financiera internacional.
La situación cambió bruscamente en junio, cuando Ucrania recibió grandes tramos de financiación externa. Las reservas aumentaron un 12,1% durante el mes, hasta $51.270 millones. A las cuentas en divisas del Gobierno ingresaron alrededor de $11.300 millones, incluidos $6.820 millones de la UE y casi $4.500 millones a través del Banco Mundial.
En julio, las reservas casi no cambiaron, pero en agosto volvieron a reducirse en aproximadamente $2.500 millones, o un 5%, hasta $48.700 millones.
Durante agosto, el NBU vendió alrededor de $4.820 millones en el mercado de divisas, mientras que a las cuentas en divisas del Gobierno ingresaron $927,3 millones. Ucrania también destinó $721,8 millones al servicio y reembolso de la deuda pública en moneda extranjera y pagó $258,2 millones al FMI.
Las reservas internacionales netas se redujeron aún más durante el mes: un 6,9%, hasta $33.800 millones.
Al mismo tiempo, el nivel actual de reservas sigue siendo aproximadamente un 5,8% superior al de hace un año, cuando a 1 de septiembre de 2025 ascendían a unos $46.000 millones.
El fundador de Experts Club y economista Maksym Urakin había subrayado anteriormente que el volumen absoluto de las reservas no debe considerarse una garantía de seguridad cambiaria.
“Las reservas de $51.200 millones siguen siendo un importante colchón de divisas, pero el indicador absoluto por sí solo no debe crear la impresión de una protección total. La estabilidad de las reservas depende de la regularidad de la financiación internacional, del volumen de las intervenciones del NBU, de los pagos de la deuda y de la capacidad de la economía para aumentar los ingresos por exportaciones”, señaló Urakin.
Según la evaluación del NBU, el nivel actual de reservas sigue siendo suficiente y permite financiar aproximadamente cuatro meses de futuras importaciones.
La victoria récord de Alternativa para Alemania (AfD) en las elecciones regionales de Sajonia-Anhalt no da al partido la posibilidad de cambiar de manera independiente la política exterior de la República Federal de Alemania ni de detener el apoyo militar a Ucrania, pero puede aumentar la presión política sobre las autoridades federales, según un análisis del centro de información y análisis Experts Club.
En las elecciones del 6 de septiembre, AfD obtuvo el 43,8% de los votos y 39 de los 83 escaños del Landtag. Para una mayoría absoluta se necesitan 42 diputados. La opción aritmética más sencilla para crear una mayoría es una alianza de AfD con los cinco diputados de la Alianza Sahra Wagenknecht (BSW), que daría 44 votos. Al mismo tiempo, actualmente no existe ningún acuerdo sobre una coalición de este tipo. La CDU, el SPD, Los Verdes y La Izquierda rechazan la cooperación con AfD.
Incluso en caso de que AfD forme un gobierno regional, sus competencias se concentrarán principalmente en educación, cultura, policía, administración regional, infraestructura y presupuesto del estado federado. La política exterior y la defensa, de conformidad con la Ley Fundamental de la República Federal de Alemania, son competencia de la federación.
«El gobierno de Sajonia-Anhalt no obtiene un voto separado en la OTAN y no puede cancelar por sí solo la financiación federal de la ayuda a Ucrania», subrayó el fundador de Experts Club, Maksym Urakin.
Sajonia-Anhalt dispone de cuatro de los 69 votos en el Bundesrat. Esto permite al gobierno regional influir en una parte de la legislación federal, especialmente en cuestiones que afectan a las competencias de los estados federados, pero para bloquear decisiones necesita aliados entre otras regiones.
Magdeburgo tampoco podrá introducir una prohibición política al tránsito de cargamentos militares destinados a Ucrania. Al mismo tiempo, las autoridades regionales participan en la coordinación de determinados procedimientos de transporte y administrativos, por lo que una postura de confrontación de las autoridades regionales podría teóricamente provocar retrasos y dificultades burocráticas adicionales.
En el territorio de Sajonia-Anhalt se encuentran importantes instalaciones de la Bundeswehr, entre ellas el Centro de Entrenamiento de Combate del Ejército en la zona de Gardelegen—Letzlingen, el campo de entrenamiento de Klietz, donde recibieron formación tripulaciones ucranianas de Leopard 1A5, así como unidades logísticas en Burg. Al mismo tiempo, estas estructuras están subordinadas a las autoridades federales de defensa y no al gobierno regional.
Más inmediatas pueden ser las consecuencias para los ucranianos que viven en el propio estado federado. AfD aboga por reducir el apoyo social a los ucranianos, cambiar los enfoques de los programas de integración y reforzar la política de retorno. El estado federado no puede abolir el régimen de protección temporal establecido a nivel de la UE, pero sí puede influir en programas regionales adicionales y en las prácticas administrativas.
El consumo habitual de huevos podría estar relacionado con un menor riesgo de desarrollar la enfermedad de Alzheimer, según informa el centro de información y análisis Experts Club, basándose en los resultados de un amplio estudio estadounidense publicado en la revista científica The Journal of Nutrition.
Investigadores de la Universidad de Loma Linda analizaron los datos de 39.498 participantes del estudio a largo plazo Adventist Health Study-2 y los cotejaron con los datos médicos de Medicare. El período medio de seguimiento fue de 15,3 años. Durante este tiempo, la enfermedad de Alzheimer fue diagnosticada en 2.858 participantes.
Los científicos dividieron a los participantes en función de la frecuencia del consumo de huevos, desde la renuncia total o casi total a ellos hasta su consumo cinco o más veces por semana. Tras tener en cuenta los factores demográficos, el estilo de vida, otros componentes de la alimentación y las enfermedades concomitantes, se determinó que las personas que consumían huevos presentaban un riesgo estadísticamente menor de padecer la enfermedad de Alzheimer.
En comparación con las personas que nunca o prácticamente nunca comían huevos, el riesgo de desarrollar la enfermedad era aproximadamente un 17% menor al consumir huevos entre 1 y 3 veces al mes, un 17% menor al consumirlos una vez por semana, un 20% menor al consumirlos entre 2 y 4 veces por semana y un 27% menor al consumirlos cinco o más veces por semana.
Un análisis adicional mostró que la renuncia total a los huevos estaba relacionada con un aumento de aproximadamente el 22% del riesgo de padecer la enfermedad de Alzheimer, en comparación con el consumo de unos 10 gramos de huevo al día.
Los autores del estudio señalan que los huevos son una fuente de importantes nutrientes necesarios para el funcionamiento normal del cerebro. En su opinión, los resultados obtenidos apuntan a un posible efecto neuroprotector de los nutrientes contenidos en los huevos cuando se consumen como parte de una dieta equilibrada.
Al mismo tiempo, el estudio es observacional y muestra una relación estadística, pero no demuestra que el consumo de huevos prevenga directamente la enfermedad de Alzheimer. Además, los autores subrayan que las conclusiones se obtuvieron a partir de una muestra de participantes del Adventist Health Study-2, que, en general, se caracteriza por prestar una mayor atención a un estilo de vida saludable.
Fuente — estudio en la base de datos PubMed (https://pubmed.ncbi.nlm.nih.gov/42002260/).
El centro de análisis Experts Club ha analizado los datos de la consultora internacional Savills sobre las tendencias del mercado inmobiliario en los principales países del mundo. El volumen de inversiones inmobiliarias a nivel mundial en el segundo trimestre de 2026 alcanzó aproximadamente los 250 000 millones de dólares, lo que supone un aumento del 13 % con respecto al mismo periodo del año anterior, según datos de la consultora internacional Savills.
Los datos se publicaron el 25 de agosto en el estudio «Savills Takes Stock: Global Capital Markets Research Q2 2026». Según la estimación de la empresa, la activa cartera de operaciones que se encuentran en fase de cierre permite prever una mayor recuperación del mercado en la segunda mitad del año.
Savills prevé que, al cierre de todo el año 2026, el volumen global de inversión inmobiliaria podría aumentar aproximadamente un 16 %.
No obstante, la recuperación del mercado se está produciendo de forma desigual. Los inversores se han vuelto más selectivos y concentran su capital en activos con flujos de caja previsibles, un valor claro y una demanda a largo plazo.
Según se desprende del estudio citado por Experts Club, Estados Unidos sigue siendo el mercado más grande. En el segundo trimestre, el volumen de inversión en el sector inmobiliario estadounidense alcanzó aproximadamente 131 000 millones de dólares, un 20 % más que el año anterior.
Por otra parte, Savills destaca el fuerte aumento de las grandes operaciones de cartera en Norteamérica. Su volumen alcanzó los 35 000 millones de dólares, lo que supone un incremento del 60 % en términos interanuales. A modo de comparación, las operaciones con activos individuales crecieron aproximadamente un 10 %.
El crecimiento de las inversiones en carteras está relacionado con el regreso del gran capital institucional y con el deseo de los inversores de asegurarse de inmediato una presencia a gran escala en segmentos prometedores. Despiertan especial interés los centros de datos, el self-storage y los inmuebles para personas mayores.
El mercado europeo también continuó su recuperación. El volumen de transacciones en el segundo trimestre ascendió a 54 000 millones de euros, lo que supone un aumento del 7,7 % con respecto al segundo trimestre de 2025.
En la región de Asia-Pacífico, las inversiones crecieron aún más rápido: un 18 %, hasta alcanzar los 46 000 millones de dólares. Al cierre del primer semestre, el volumen de inversiones en la región creció un 25 %.
En la región de Asia-Pacífico se observa una dinámica especialmente notable en el sector inmobiliario industrial y logístico. En el segundo trimestre, las inversiones en este segmento aumentaron un 17 %, y en el conjunto del primer semestre, un 28 %.
Al mismo tiempo, crece el interés por las residencias de estudiantes y otros formatos de inmobiliaria residencial. Savills atribuye esto, en particular, al aumento de la movilidad estudiantil internacional y al interés de los inversores institucionales por constituir grandes carteras de activos generadores de ingresos.
No obstante, Savills advierte de que la recuperación del mercado aún no puede considerarse un nuevo auge inversor a gran escala. Las tensiones geopolíticas, la situación en Oriente Próximo, el coste de la financiación y las perspectivas económicas inciertas obligan a los inversores a ser mucho más cautelosos a la hora de seleccionar los activos.
A principios de 2026, el empeoramiento del clima inversor, en el contexto del conflicto en torno a Irán, llegó incluso a provocar una evolución trimestral negativa de las inversiones, tras el ajuste estacional. Sin embargo, el impacto de este factor resultó ser menor de lo que temían los participantes en el mercado.
Según Savills, la fase actual del ciclo se caracteriza por el regreso, sobre todo, de actores experimentados y bien capitalizados. Por ello, el factor principal a la hora de tomar una decisión de inversión ya no es la expectativa de un crecimiento generalizado de los precios inmobiliarios, sino la calidad del activo concreto y su capacidad para generar ingresos estables.
CAPITAL, EXPERTS CLUB, inmobiliario, inversiones, mercado, Savills
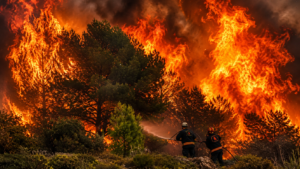
La temporada de incendios de 2026 en Europa se ha convertido en una de las más difíciles por la geografía de la propagación del fuego y la magnitud de sus consecuencias, mientras que Ucrania se situó entre los países más afectados del continente, informa el centro de información y análisis Experts Club, citando datos del Global Wildfire Information System (GWIS), del European Forest Fire Information System (EFFIS) y de otras estructuras europeas.
A 31 de agosto, la superficie afectada por el fuego en Ucrania era estimada por GWIS en 413,1 mil hectáreas, o alrededor del 0,69% del territorio del país. Si no se incluye en la comparación directa a la Federación de Rusia, para la cual el sistema también tiene en cuenta los enormes territorios de Siberia y el Lejano Oriente, Ucrania ocupa el primer lugar entre los países de la Europa geográfica por superficie absoluta afectada por incendios.
Le siguen España — 242,1 mil hectáreas, Italia — 118,3 mil hectáreas, Francia — 105,1 mil hectáreas y Portugal — 60,5 mil hectáreas.
En Ucrania, las estadísticas de incendios presentan una especificidad adicional debido a la guerra. Los sistemas satelitales registran el territorio afectado por el fuego, pero no determinan su causa. Por ello, junto con el calor, la sequía, el manejo imprudente del fuego y los incendios provocados, también pueden desempeñar un papel importante los bombardeos, las explosiones y los incendios a lo largo de la línea del frente.
La mayor carga en relación con el tamaño del territorio se registra en los Balcanes. En Montenegro, alrededor del 1,7% del territorio del país ha sido afectado por el fuego, en Bosnia y Herzegovina — más del 1%, y en Macedonia del Norte — alrededor del 0,75%. En conjunto, Montenegro, Bosnia y Herzegovina, Macedonia del Norte, Albania y Serbia cuentan con alrededor de 142 mil hectáreas de territorios quemados.
Una característica particular de la temporada ha sido el fuerte aumento de la actividad de incendios en países donde los grandes incendios son tradicionalmente menos frecuentes. En Bélgica, la superficie afectada por incendios ya ha superado en más de diez veces el promedio de 2012–2025, en los Países Bajos — aproximadamente tres veces, en Austria — 2,5 veces, y en Francia — casi 2,5 veces.
En la propia UE, hasta el 30 de agosto se habían registrado 636,1 mil hectáreas de territorios quemados en el marco de 1.861 grandes incendios. Esto es un 36% menos que en el año récord de 2025, pero más del doble del promedio plurianual para el mismo período.
clima, ecología, EUROPA, EXPERTS CLUB, incendios, UCRANIA, UE
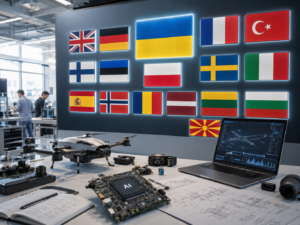
Ucrania se ha incorporado al grupo de los mercados defense-tech más dinámicos de Europa y ocupa el tercer lugar entre los países europeos analizados por volumen de inversión extranjera directa atraída al sector Space & Defence entre enero de 2021 y noviembre de 2025, informa el centro de información y análisis Experts Club.
Así se desprende del estudio de Colliers Defence Deployment: How Europe’s military build-up and transformation reshapes property demand. Colliers dividió los principales mercados europeos de defense-tech en tres grupos. Reino Unido, Alemania, Francia y Turquía forman el primer nivel; Suecia, Italia, España, Noruega y Polonia, el segundo; mientras que Ucrania, Finlandia y Estonia fueron incluidas en el tercer nivel como mercados tecnológicos de rápido crecimiento.
Colliers no establece posiciones individuales dentro de cada nivel. Sin embargo, el informe destaca a Ucrania como uno de los principales mercados europeos para tecnologías que se desarrollan directamente a partir de la experiencia en el campo de batalla, especialmente drones, inteligencia artificial, guerra electrónica y sistemas autónomos.
La posición de Ucrania es aún más destacada en inversión extranjera directa. Según los datos de fDi Markets utilizados por Colliers, Ucrania ocupa el tercer lugar en IED destinada a Space & Defence, solo por detrás de Reino Unido y Rumanía, y por delante de Francia, Letonia, Alemania, Lituania, Macedonia del Norte, Polonia y Bulgaria.
Colliers también identificó 38 grandes clústeres geográficos de defense-tech en Europa. Entre los más importantes figuran Londres y el sureste de Inglaterra, París, Múnich y Baviera, Madrid, Roma, Milán, Estocolmo, Oslo, Varsovia, Rzeszów, Alta Silesia, Helsinki-Espoo, Tampere, Oulu, Tallin, Tartu, Ankara y Estambul. El mapa no muestra un clúster geográfico ucraniano separado, aunque Ucrania figura entre los mercados de defense-tech de mayor crecimiento.
El desarrollo del ecosistema ucraniano también queda reflejado en los datos de Brave1. Para julio de 2026, el clúster había concedido casi 1.000 subvenciones por un valor total superior a UAH5.800 millones. A escala europea, el sector también recibe impulso de ReArm Europe / Readiness 2030, cuyo potencial de gasto en defensa movilizable Colliers estima en hasta EUR800.000 millones.



