
El coste de los combustibles y lubricantes en Ucrania en julio de 2026 fue un 28% superior al de un año antes, mientras que el crecimiento medio en la Unión Europea fue del 16,9%, según un análisis del centro de información y análisis Experts Club, basado en datos de Eurostat y del Servicio Estatal de Estadística de Ucrania.
De este modo, el ritmo anual de encarecimiento del combustible en Ucrania fue 11,1 puntos porcentuales superior al promedio de la UE y aproximadamente 1,66 veces mayor que el nivel europeo.
Eurostat publicó los datos sobre la dinámica de los precios del combustible el 21 de agosto de 2026. Las estadísticas abarcan la categoría HICP CP0722 —«combustibles y lubricantes para equipos de transporte personal»—, que incluye, en particular, gasolina y diésel.
Rumanía lideró la UE por el aumento de los precios del combustible
En julio de 2026, los combustibles y lubricantes se encarecieron en términos interanuales en 25 de los 27 Estados de la UE.
Eurostat registró el mayor crecimiento en:
Rumanía — un 24,2%;
Alemania — un 22,9%;
Lituania — un 22,9%;
Bulgaria — un 22,2%;
Países Bajos — un 22%;
Finlandia — un 20,5%.
Todos estos indicadores superaron notablemente el promedio de la UE, situado en el 16,9%.
A modo de comparación, el coste del combustible aumentó un 16,7% en Portugal, un 12,5% en Italia, un 9,9% en Chipre, un 3,2% en Irlanda y un 1,2% en Suecia.
Malta fue el único país donde los precios no cambiaron. Eurostat explica este hecho señalando que los precios minoristas del combustible en el país permanecen fijos desde 2020.
En Hungría, el coste de los combustibles y lubricantes disminuyó un 0,1%, convirtiéndose en el único Estado de la UE con una dinámica anual negativa.
Según el Servicio Estatal de Estadística de Ucrania, en julio de 2026 los combustibles y lubricantes fueron un 28% más caros que en julio de 2025.
De este modo, si Ucrania se situara de manera hipotética junto a los países de la UE exclusivamente por la variación porcentual del coste del combustible, se encontraría por encima de Rumanía, cuyo indicador fue del 24,2%.
Al mismo tiempo, Experts Club señala que esta comparación es orientativa.
Eurostat calcula los indicadores de los Estados de la UE sobre la base del índice armonizado de precios de consumo HICP y conforme a una metodología europea común. El indicador ucraniano del 28% fue calculado por el Servicio Estatal de Estadística en el marco del índice nacional de precios de consumo. Por lo tanto, no sería correcto incluir oficialmente a Ucrania en la clasificación de Eurostat.
No obstante, la comparación permite evaluar la magnitud del aumento de los gastos en combustible para los hogares y las empresas ucranianos.
Resulta especialmente notable la diferencia entre la dinámica del coste del combustible y la inflación general en Ucrania.
La inflación anual al consumidor en el país fue del 7,7% en julio de 2026, mientras que los combustibles y lubricantes se encarecieron un 28%.
En otras palabras, los precios del combustible aumentaron aproximadamente 3,6 veces más rápido que el índice general de precios de consumo.
Desde comienzos de 2026, el combustible en Ucrania se encareció un 26,5%. Al mismo tiempo, directamente en julio se registró una ligera disminución de los precios del 0,1% respecto a junio.
El aumento del coste del combustible ya se refleja también en los gastos de transporte. El transporte de pasajeros por carretera en Ucrania fue en julio un 30,8% más caro que un año antes, mientras que los servicios de transporte en general se encarecieron un 28,9%.
Después de la bajada de precios de junio, el mercado europeo de combustibles volvió a crecer en julio.
En promedio en la UE, el diésel se encareció durante el mes un 4,3% y la gasolina, un 4,7%.
El diésel se encareció con mayor intensidad en Polonia —un 13,4% durante el mes—, Alemania —un 12,7%— y Grecia —un 12,1%—.
Polonia lideró el crecimiento de los precios de la gasolina, que aumentaron de inmediato un 17,2%. En Alemania, la gasolina se encareció un 11% y en España, un 7,1%.
Al mismo tiempo, el combustible se abarató en algunos países. El precio del diésel disminuyó un 7,9% en Chipre, un 7,4% en Suecia y un 6,4% en Irlanda. La gasolina se abarató un 11,1% en Suecia, un 5,4% en Chipre y un 4,1% en Irlanda.
La dinámica del mercado europeo sigue siendo inestable. En mayo de 2026, los combustibles y lubricantes en la UE eran un 20,7% más caros que un año antes; en junio, el ritmo de crecimiento se desaceleró hasta el 13,7%, y en julio volvió a acelerarse hasta el 16,9%.
Los analistas de Experts Club subrayan que la clasificación refleja precisamente el ritmo de variación de los precios, y no el coste absoluto de un litro de gasolina o diésel. Por ello, un país con un pequeño porcentaje de crecimiento puede mantener precios minoristas en las gasolineras significativamente más elevados que un Estado situado entre los líderes de la clasificación por su dinámica.
Las diferencias entre los países están influidas por el nivel de los impuestos especiales y otros tributos, los mecanismos de formación de los precios minoristas, el tipo de cambio en los Estados que no pertenecen a la zona euro, la estructura del refinado de petróleo y de las importaciones de productos petrolíferos, así como la base comparativa del año anterior.
El estudio fue preparado por el centro de información y análisis Experts Club sobre la base de las estadísticas de Eurostat y del Servicio Estatal de Estadística de Ucrania.
Desde comienzos de 2026 y hasta el 22 de agosto, el Banco Nacional de Ucrania (NBU) ha impuesto multas a decenas de participantes del mercado financiero no bancario por un importe total de alrededor de 374 millones de UAH, y también ha revocado de manera forzosa las licencias de al menos 20 compañías financieras, aseguradoras y casas de empeño, según los cálculos del centro analítico Experts Club basados en las decisiones del regulador.
En el cálculo no se incluyeron bancos, cooperativas de crédito ni los casos en los que las empresas renunciaron voluntariamente a sus licencias.
La mayor suma de multas correspondió a mayo. En ese mes, ООО «ФК «Контрактовый дом», que opera bajo la marca EasyPay, y ООО «Свифт Гарант», vinculada al servicio City24, recibieron multas de 135,15 millones de UAH cada una. La compañía de seguros VUSO fue multada con 40,7 millones de UAH, mientras que ООО «1 Безопасное агентство необходимых кредитов», conocida bajo la marca MyCredit, recibió una multa de 6,13 millones de UAH.
Entre otras sanciones importantes desde comienzos de año figuran una multa de 11,64 millones de UAH para «Смартивей Юкрейн», más de 9 millones de UAH para «Фард Стандарт» y alrededor de 8 millones de UAH en total para NovaPay.
En agosto, el NBU multó a ООО «ФК «Атлана» con 198,88 mil UAH, a ООО «ФК «Финстайл» con 182,81 mil UAH y a ООО «ФК «Гроувей» con 216,18 mil UAH. A esta última empresa, el regulador también le revocó la licencia por incumplir el requerimiento de subsanar una infracción relacionada con la no presentación de los informes correspondientes a 2025.
Desde comienzos de año, entre las entidades privadas forzosamente de sus licencias se encuentran, en particular, ФК «Такелау», «Ваш Ломбард», ФК «Асап», ФК «Либерти Финанс», «Кредит Партнерс», «Схид Финанс», ФК «Сварог Финанс», «Сити Фин Альянс», «Ломбард Платинум Скарб», ФК «Солид Груп», «Голд Сплит», ФК «Роял Финанс 1», «Сент Про», «Лизинговая компания «Атон-XXI», ФК «Алькор Кэпитал», «Просто Лизинг», ФК «Онлайн Финанс», las aseguradoras «Аско ДС» y «Перемога», así como ФК «Гроувей».
Las principales razones para la aplicación de sanciones por parte del NBU en 2026 fueron las infracciones de los requisitos de supervisión financiera, información y control interno, el incumplimiento de las normas de capital, los problemas con la estructura de propiedad, así como la negativa o imposibilidad de realizar inspecciones.
Por separado, en agosto el NBU prohibió la prestación de una serie de servicios financieros y de pago a través de los servicios y sucursales de Money24/7 sin la autorización necesaria. Este caso no se incluye en las estadísticas de revocación de licencias, ya que el regulador calificó la actividad como prestación de servicios sin el permiso correspondiente.
Fuente: decisiones y comunicados del Banco Nacional de Ucrania de enero a agosto de 2026, cálculos de Experts Club.
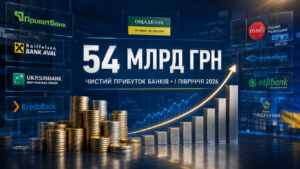
Los bancos ucranianos obtuvieron, al cierre del primer semestre de 2026, un beneficio neto de 54.070 millones de UAH, mientras que su beneficio antes de impuestos alcanzó los 108.570 millones de UAH, informa el centro de información y análisis Experts Club basándose en los cálculos de Opendatabot y los datos del Banco Nacional de Ucrania. El material fue publicado el 19 de agosto de 2026.
Los gastos de los bancos en concepto de impuesto sobre beneficios ascendieron a 54.500 millones de UAH, es decir, superaron la mitad del resultado financiero obtenido antes de impuestos. Durante el mismo período del año pasado, los bancos contabilizaron 21.990 millones de UAH en impuestos.
El Banco Nacional, en su revisión de los resultados de los bancos solventes, también informó de que el beneficio neto del sector en el primer semestre fue de unos 54.000 millones de UAH y resultó un 32 % inferior en términos interanuales. Uno de los principales motivos fue la aplicación en 2026 de un tipo incrementado del impuesto sobre los beneficios de los bancos del 50 %.
Al mismo tiempo, la rentabilidad operativa del sector bancario sigue siendo elevada. Según los datos del NBU, el beneficio antes de impuestos de los bancos solventes aumentó un 6,5 % en el primer semestre en comparación con el período correspondiente de 2025.
En 2025, los bancos pagaron el impuesto sobre beneficios conforme al tipo básico del 25 % establecido para el sector, pero en 2026 el tipo volvió a elevarse al 50 %. El NBU ha advertido reiteradamente que el aumento de la carga fiscal reduce la capacidad de los bancos para incrementar su capital y ampliar la concesión de créditos a la economía.
Las fuentes originales son los datos del NBU y el estudio de Opendatabot del 19 de agosto de 2026.
Para los indicadores se utilizaron datos estadísticos mensuales y trimestrales publicados tras la finalización del período de referencia. Maksym Urakin, director de Desarrollo y Marketing de Interfax-Ucrania, doctor en Ciencias Económicas y fundador del centro de información y análisis Experts Club, presentó un análisis de las actuales tendencias macroeconómicas que determinaron la situación en Ucrania y en el mundo durante mayo y junio de 2026.
Indicadores macroeconómicos de Ucrania
A finales de mayo, la economía ucraniana mantenía el control macrofinanciero, aunque el balance de riesgos seguía siendo desfavorable. En comparación con abril, la inflación general de consumo se desaceleró ligeramente, pero la presión subyacente sobre los precios aumentó, mientras que los combustibles continuaron encareciéndose rápidamente. Las reservas internacionales disminuyeron por cuarto mes consecutivo, el déficit del comercio de mercancías se amplió hasta los $23 mil millones y el presupuesto continuó funcionando en condiciones de una carga de defensa extraordinariamente elevada. Al mismo tiempo, el BNU mantenía el control del mercado cambiario, mientras que la financiación internacional respaldaba la ejecución de los gastos civiles del Estado.
Según la estimación preliminar del Servicio Estatal de Estadística, publicada después de la finalización del período de referencia, el PIB real de Ucrania disminuyó un 0,6% en el I trimestre de 2026 en comparación con el I trimestre de 2025. En relación con el trimestre anterior y teniendo en cuenta el factor estacional, la caída fue del 0,7%. El PIB nominal ascendió a 2.047,2 mil millones de UAH. La dinámica negativa reflejaba las consecuencias de la escasez de electricidad, la destrucción de la infraestructura energética y logística, la débil actividad inversora, la inestabilidad de la financiación exterior y las condiciones desfavorables a comienzos del año. Al mismo tiempo, el consumo interno, el comercio, determinados segmentos de la industria manufacturera y el sector servicios contuvieron parcialmente una caída más profunda.
En su previsión macroeconómica de abril, el Banco Nacional redujo hasta el 1,3% su estimación de crecimiento del PIB real de Ucrania en 2026. El regulador esperaba que la actividad económica estuviera respaldada por la demanda de los consumidores, el gasto presupuestario, las inversiones en la recuperación del sector energético y la logística, así como por el desarrollo del complejo militar-industrial. Al mismo tiempo, la previsión del BNU no contemplaba una transición rápida hacia una recuperación sostenible debido a los riesgos para la seguridad, los daños en las capacidades productivas, la escasez de trabajadores y las limitadas posibilidades de exportación.
«Los datos de mayo confirmaron que la economía ucraniana todavía no se encuentra en una fase de recuperación plena, sino en un régimen de estabilización compleja. La caída del PIB del 0,6% en el primer trimestre y la previsión de un crecimiento de solo el 1,3% al cierre del año significan que incluso una nueva perturbación de poca importancia puede anular el crecimiento esperado. Una recuperación sostenible requiere no solo demanda, sino también la ampliación física de las capacidades energéticas, industriales y logísticas», — señaló Urakin.
La situación inflacionaria de mayo siguió siendo ambigua. Según los datos del BNU y del Servicio Estatal de Estadística, la inflación de consumo se desaceleró hasta el 8,2% interanual, frente al 8,6% de abril. Durante el mes, los precios aumentaron un 0,9% y, desde el comienzo del año, un 5,8%. Al mismo tiempo, la inflación subyacente se aceleró hasta el 7,9% interanual, frente al 7,6% de abril. Los alimentos procesados se encarecieron un 10,4%; los servicios, un 13,6%; los precios regulados administrativamente, un 10,2%; y los combustibles, un 38,7% interanual.
La desaceleración del indicador general se explicó principalmente por el menor crecimiento de los precios de los alimentos no procesados. La carne, los huevos y determinadas verduras y frutas se encarecieron más lentamente, aunque el coste de los cereales continuó aumentando. Al mismo tiempo, la presión inflacionaria fundamental se vio reforzada por los elevados gastos empresariales en energía, combustibles y logística; el aumento de los salarios debido a la escasez de trabajadores; la transmisión a los precios de la anterior depreciación de la grivna; y el encarecimiento de los servicios.
La previsión de abril del BNU contemplaba una aceleración de la inflación hasta el 9,4% a finales de 2026. El retorno a una reducción sostenida se esperaba en 2027, cuando la inflación debía desacelerarse hasta el 6,5%, y hasta el nivel objetivo del 5% en 2028.
A finales de mayo, la tasa de política monetaria permanecía en el 15% anual. La última decisión disponible en aquel momento había sido adoptada por la Junta del Banco Nacional el 30 de abril. El BNU explicó el mantenimiento de la tasa por la necesidad de preservar el atractivo de los activos denominados en grivnas, mantener bajo control las expectativas inflacionarias y garantizar la estabilidad del mercado cambiario. La previsión básica contemplaba mantener la tasa en el 15% al menos hasta el II trimestre de 2027 y, en caso de una nueva intensificación de la presión sobre los precios, el regulador admitía la aplicación de medidas adicionales.
«La reducción de la inflación general del 8,6% al 8,2% no significaba que el problema de los precios se hubiera resuelto. La inflación subyacente, por el contrario, aumentó hasta el 7,9%; los servicios se encarecieron más de un 13% y los combustibles, casi un 39%. Con esta estructura de la inflación, la tasa del 15% sigue siendo una salvaguarda necesaria para los ahorros en grivnas y la estabilidad cambiaria. Una flexibilización prematura de la política podría devolver rápidamente la inflación a niveles de dos dígitos», — subrayó Maksym Urakin.
El sector cambiario permanecía bajo control, pero requería un apoyo considerable del regulador. A fecha del 1 de junio de 2026, las reservas internacionales de Ucrania ascendían a $45,727 mil millones, tras disminuir un 5,2% en mayo. Se trataba de la cuarta reducción mensual consecutiva de las reservas.
En mayo, el BNU vendió $3,135 mil millones en el mercado cambiario, un 12,4% menos que en abril. Las cuentas en divisas del Gobierno recibieron $599,2 millones, de los cuales $498,8 millones procedieron del Banco Mundial y $100,4 millones de la colocación de bonos de deuda pública interna denominados en divisas. Se destinaron $126,2 millones al servicio y amortización de la deuda pública en moneda extranjera, mientras que Ucrania pagó otros $274,9 millones al FMI. La reducción de las reservas fue compensada parcialmente por la revalorización positiva de los instrumentos financieros y otras operaciones por valor de $441,9 millones. A pesar del descenso, las reservas cubrían la financiación de 4,7 meses de importaciones futuras.
«Cuatro meses de reducción consecutiva de las reservas ya no son una fluctuación puntual, sino una tendencia que requiere un control minucioso. El nivel de $45,7 mil millones sigue siendo considerable y garantiza una liquidez exterior suficiente, pero el mercado cambiario continúa siendo estructuralmente deficitario. La estabilidad futura de la grivna dependerá de la regularidad de los ingresos internacionales, la reducción de la dependencia de las importaciones energéticas y el aumento de los ingresos por exportaciones», — considera Urakin.
Según los datos del Servicio Estatal de Aduanas, el volumen del comercio exterior de Ucrania ascendió a $58 mil millones entre enero y mayo de 2026. Las importaciones alcanzaron los $40,5 mil millones y las exportaciones, los $17,5 mil millones. De este modo, el déficit del comercio de mercancías durante los primeros cinco meses ascendió a aproximadamente $23 mil millones, mientras que las importaciones superaron las exportaciones en 2,3 veces.
Ucrania importó la mayor cantidad de mercancías desde China, por un valor de $11,1 mil millones; Polonia, por $3,9 mil millones; y Turquía, por $2,7 mil millones. Los principales destinos de las exportaciones ucranianas fueron Polonia, con $2 mil millones; Turquía, con $1,5 mil millones; e Italia, con $1,1 mil millones.
En la estructura de las importaciones, la maquinaria, los equipos y el transporte representaron $17 mil millones; los productos energéticos y combustibles, $6,4 mil millones; y los productos de la industria química, $5,7 mil millones. En conjunto, estas categorías formaron el 72% de todas las importaciones. La base de las exportaciones estuvo constituida por productos alimentarios por valor de $10,6 mil millones, metales y productos elaborados con ellos por $1,7 mil millones, así como maquinaria, equipos y transporte por $1,5 mil millones.
«La ampliación del déficit del comercio de mercancías hasta los $23 mil millones en cinco meses constituye una de las señales más graves para la balanza de pagos. Una parte considerable de las importaciones está relacionada con la defensa, la energía y la reconstrucción y, por tanto, es objetivamente necesaria. El problema consiste en que las exportaciones no crecen a un ritmo equivalente y siguen dependiendo excesivamente de las materias primas agrícolas. Ucrania necesita transformar las importaciones de equipos en nuevas posibilidades productivas; de lo contrario, la brecha comercial continuará financiándose mediante la ayuda exterior y las reservas», — destacó Maksym Urakin.
La situación presupuestaria seguía siendo tensa, pero estaba bajo control. Entre enero y mayo, el fondo general del presupuesto estatal recibió 1,36 billones de UAH. Los gastos de caja del fondo general ascendieron a 1,8 billones de UAH, un 16,9% más que durante el mismo período de 2025. Directamente en mayo, los ingresos del fondo general ascendieron a 318,7 mil millones de UAH y los gastos, a 449,3 mil millones de UAH.
Los gastos en seguridad y defensa alcanzaron 1,14 billones de UAH durante los primeros cinco meses, equivalentes al 63,4% de todos los gastos del fondo general. En mayo se destinaron 287,1 mil millones de UAH a estas necesidades. Se gastaron 702,1 mil millones de UAH en la remuneración de los empleados del sector público, incluidas las correspondientes cotizaciones; 305,3 mil millones de UAH en subsidios y transferencias a empresas; 296,5 mil millones de UAH en seguridad social; 205,9 mil millones de UAH en bienes y servicios; 143,8 mil millones de UAH en el servicio de la deuda pública; y 104,3 mil millones de UAH en transferencias a los presupuestos locales.
Las subvenciones internacionales ascendieron a 249,9 mil millones de UAH entre enero y mayo, incluidos 21,7 mil millones de UAH recibidos en mayo. En total, durante los primeros cinco meses, los fondos general y especial del presupuesto estatal recibieron 1,8 billones de UAH, mientras que los gastos de caja del presupuesto estatal ascendieron a 2,25 billones de UAH. Los préstamos captados para el fondo general ascendieron a 260,6 mil millones de UAH y se destinaron 229 mil millones de UAH a la amortización de la deuda pública.
«El presupuesto continuó cumpliendo sus funciones principales, pero su estructura está subordinada casi por completo a las necesidades de la guerra. Cuando el 63,4% de los gastos del fondo general se destina a defensa y seguridad, el Estado dispone de un margen muy limitado para inversiones de capital y desarrollo a largo plazo. Precisamente por ello, la financiación exterior debe seguir siendo regular y cada grivna de recursos internos debe contribuir a la capacidad de defensa, la resiliencia energética y la recuperación de la producción», — señaló Urakin.
Economía mundial
A finales de mayo de 2026, la economía mundial seguía siendo relativamente resistente, aunque el entorno inflacionario y geopolítico continuaba deteriorándose. Los elevados precios del petróleo y el gas tras la escalada del conflicto en Oriente Medio aumentaban los costes de producción y transporte, mientras que los principales bancos centrales se abstenían de continuar flexibilizando la política monetaria.
En su World Economic Outlook de abril, el Fondo Monetario Internacional pronosticó un crecimiento de la economía mundial del 3,1% en 2026 y del 3,2% en 2027, siempre que el conflicto de Oriente Medio tuviera una duración y una extensión geográfica limitadas. El FMI advirtió que una guerra más prolongada, una nueva perturbación energética, una mayor fragmentación geopolítica, los conflictos comerciales y la elevada deuda pública podrían empeorar considerablemente las perspectivas.
La economía estadounidense mantenía una dinámica positiva. Según la tercera estimación de la BEA, el PIB real creció a una tasa anualizada del 2,1% en el I trimestre de 2026 en comparación con el trimestre anterior. En términos trimestrales ordinarios, el crecimiento fue de aproximadamente el 0,5%.
Las inversiones, las exportaciones y el gasto público y de los consumidores realizaron una contribución positiva.
Al mismo tiempo, la inflación en Estados Unidos continuó acelerándose. Según los datos de la BLS, el IPC aumentó un 4,2% interanual en mayo, tras el 3,8% de abril. Durante el mes, los precios subieron un 0,5%. La inflación subyacente fue del 2,9%; los productos energéticos se encarecieron un 23,5% interanual y la gasolina, un 40,5%. Solo durante mayo, los productos energéticos aumentaron de precio un 3,9% y la gasolina, un 7%.
La Reserva Federal no celebró en mayo ninguna reunión sobre los tipos de interés. Por tanto, a finales de mes, el intervalo objetivo para la tasa de los fondos federales permanecía en el nivel del 3,5–3,75% establecido el 29 de abril. La Reserva Federal señaló la elevada inflación, el aumento de los precios mundiales de la energía y la gran incertidumbre en torno a los acontecimientos de Oriente Medio.
La eurozona mostraba una dinámica económica considerablemente más débil. Según la estimación de Eurostat disponible en mayo, el PIB de la eurozona creció únicamente un 0,1% en el I trimestre respecto al trimestre anterior y un 0,8% en términos interanuales. Esto indicaba un estancamiento de facto de la economía regional y su elevada sensibilidad a los riesgos energéticos y del comercio exterior.
La inflación anual de la eurozona se aceleró hasta el 3,2% en mayo, frente al 3,0% de abril. En la Unión Europea aumentó hasta el 3,3%. Según la estimación de Eurostat, los productos energéticos se encarecieron un 10,8% interanual en la eurozona; los servicios, un 3,5%; los alimentos, el alcohol y el tabaco, un 1,9%; y los bienes industriales no energéticos, un 0,9%. La inflación subyacente, excluidos la energía, los alimentos, el alcohol y el tabaco, fue del 2,6%.
El Banco Central Europeo tampoco celebró en mayo ninguna reunión sobre los tipos de interés. A finales de mes, la tasa de la facilidad de depósito permanecía en el 2,0%; la tasa de las operaciones principales de refinanciación, en el 2,15%; y la tasa de la facilidad marginal de crédito, en el 2,40%. Durante su reunión del 30 de abril, el BCE destacó que los riesgos de aumento de la inflación y deterioro del crecimiento económico se habían intensificado debido a la perturbación energética.
En el Reino Unido, la inflación anual permaneció en mayo en el 2,8%, sin cambios respecto a abril. Durante el mes, los precios aumentaron un 0,2%. Al mismo tiempo, los datos de la ONS indicaron una aceleración de la inflación subyacente hasta el 2,6% y de la inflación de los servicios hasta el 3,7%. Los servicios y bienes de transporte se encarecieron un 6,8% interanual y los combustibles para vehículos, un 24,6%.
El Bank of England no modificó en mayo los parámetros de su política, por lo que el tipo de interés oficial permaneció en el 3,75%. En la reunión del 30 de abril, ocho miembros del Comité de Política Monetaria apoyaron mantener la tasa, mientras que uno se pronunció a favor de elevarla hasta el 4%.
«Mayo confirmó que el ciclo de rápidas reducciones de los tipos de interés en las principales economías prácticamente se ha detenido. La inflación en Estados Unidos aumentó hasta el 4,2%; en la eurozona, hasta el 3,2%; y el Reino Unido se enfrentó a una nueva aceleración de los precios de los servicios y los combustibles. Para Ucrania, esto significa un capital mundial más caro, un comportamiento más cauteloso de los inversores y una presión adicional sobre los precios importada a través de los productos energéticos», — señaló Urakin.
La economía china creció un 5,0% interanual en el primer trimestre de 2026. El PIB nominal alcanzó los 33,419 billones de yuanes. En mayo, el índice de precios al consumidor aumentó un 1,2% interanual, pero disminuyó un 0,1% durante el mes; la inflación media entre enero y mayo fue del 1,0%. La producción industrial creció un 4,5% interanual, incluida la producción de alta tecnología, que aumentó un 15,1%.
Al mismo tiempo, la demanda interna seguía siendo débil. Las ventas minoristas disminuyeron un 0,6% interanual en mayo, aunque crecieron un 1,4% entre enero y mayo. Según los datos de la NBS, la inversión en activos fijos disminuyó un 4,1% durante los primeros cinco meses, mientras que el comercio exterior de mercancías aumentó un 15,3%. Esto confirmaba la persistencia de un desequilibrio entre una producción y unas exportaciones fuertes y un consumo interno moderado.
India mantenía las tasas de crecimiento más elevadas entre las grandes economías. Tras la transición al nuevo año base 2022/23, la estimación preliminar oficial de crecimiento del PIB real en el ejercicio financiero 2025/26 fue del 7,7%, mientras que la del PIB nominal fue del 8,9%. En el IV trimestre del ejercicio financiero, el PIB real creció un 7,8% interanual. Los principales impulsores continuaron siendo el sector servicios, el consumo interno, la construcción y la inversión pública.
Turquía volvió a enfrentarse en mayo a una intensificación de la inflación. Según los datos de TurkStat, los precios al consumidor aumentaron un 1,71% durante el mes y un 32,61% en términos interanuales. Desde el comienzo del año, la inflación fue del 16,61%. El indicador anual superó ligeramente el 32,37% de abril, lo que demostró la inestabilidad del proceso de desinflación. Al mismo tiempo, el PIB turco creció un 2,5% interanual en el I trimestre de 2026 y solo un 0,1% respecto al trimestre anterior, lo que indicaba una pérdida de impulso económico.
Brasil mostraba una dinámica más equilibrada. En el I trimestre de 2026, el PIB creció un 1,1% respecto al trimestre anterior y un 1,8% interanual, hasta alcanzar los 3,3 billones de reales a precios corrientes. En mayo, el índice IPCA aumentó un 0,58% durante el mes, mientras que la inflación anual alcanzó el 4,72%, frente al 4,39% de abril. Desde el comienzo del año, los precios aumentaron un 3,20%.
«China, India, Turquía y Brasil continúan mostrando diferentes modelos de desarrollo. China mantiene unas elevadas tasas de crecimiento gracias a la industria, la producción tecnológica y las exportaciones, pero tiene una demanda interna débil. India se apoya en los servicios, las inversiones y la dimensión de su mercado interno. Turquía mantiene el crecimiento, aunque su calidad se ve reducida por una inflación superior al 32%. Brasil se desarrolla más lentamente, pero intenta mantener el equilibrio entre la actividad empresarial y la estabilidad de los precios. Para Ucrania, la principal conclusión permanece sin cambios: el crecimiento a largo plazo es imposible sin una base productiva, tecnológica y exportadora propia», — considera Urakin.
A finales de abril de 2026, Ucrania mantenía el control macrofinanciero, aunque los principales indicadores señalaban un aumento de los riesgos. El PIB real disminuyó un 0,6% interanual en el I trimestre; la inflación se aceleró hasta el 8,6% en abril; la inflación subyacente, hasta el 7,6%; y la tasa de política monetaria permaneció en el 15%.
Las reservas internacionales disminuyeron hasta los $48,2 mil millones, o un 7,3% durante el mes. El déficit del comercio de mercancías entre enero y abril alcanzó los $18,3 mil millones. Los ingresos del fondo general del presupuesto estatal ascendieron a 1,04 billones de UAH, mientras que los gastos fueron de 1,35 billones de UAH. Se destinaron 854,1 mil millones de UAH, equivalentes al 63,3% de todos los gastos del fondo general, a seguridad y defensa.
«Entre los factores positivos se encontraban el considerable volumen de las reservas, la política cambiaria controlada, la financiación internacional, la estabilidad de la demanda de los consumidores, la capacidad de adaptación de las empresas y el desarrollo de la producción de defensa. Los principales riesgos eran la continuación de la guerra, la destrucción de la infraestructura energética, el encarecimiento de los combustibles, la escasez de trabajadores, la debilidad de las exportaciones y la dependencia del presupuesto de la ayuda exterior», — subrayó el fundador de Experts Club.
La economía mundial también entró en un período más complejo. El FMI pronosticó un crecimiento mundial del 3,1% en 2026, pero advirtió del predominio de los riesgos negativos. La inflación se aceleró hasta el 3,8% en Estados Unidos y hasta el 3,0% en la eurozona, mientras que los bancos centrales de Estados Unidos, la eurozona y el Reino Unido mantuvieron sin cambios los tipos de interés. China creció un 5% en el primer trimestre, India mantuvo tasas superiores al 7%, mientras que Turquía volvió a enfrentarse a una inflación superior al 32%.
«Mayo de 2026 demostró que el modelo de estabilización de Ucrania sigue siendo viable, pero que su margen de seguridad financiera se está reduciendo. La aceleración simultánea de la inflación, la disminución de las reservas y la ampliación del déficit comercial son una señal de que la ayuda exterior no puede ser la única base de la resiliencia económica. Ucrania debe pasar de financiar la supervivencia actual a crear un nuevo modelo productivo. Sus bases deben ser la autonomía energética, el complejo militar-industrial, el procesamiento agrícola, la ingeniería mecánica, la logística, las tecnologías digitales y la exportación de productos con alto valor añadido. Solo una transición de este tipo puede transformar la estabilidad macrofinanciera, de un colchón temporal de seguridad, en los cimientos del desarrollo a largo plazo», — concluyó Maksym Urakin.
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a finales de mayo de 2026. El análisis fue elaborado a partir de los datos del Servicio Estatal de Estadística de Ucrania, el Banco Nacional de Ucrania, el Ministerio de Finanzas, el Servicio Estatal de Aduanas, el Fondo Monetario Internacional, Eurostat, la BEA, la BLS, la NBS, la ONS, TurkStat, IBGE y otras instituciones oficiales.
El producto analítico y estadístico mensual «Monitoreo Económico» está disponible en su totalidad para los clientes de Interfax-Ucrania.
Director del proyecto «Monitoreo Económico», Maksym Urakin
El centro analítico Experts Club analizó la clasificación más reciente de las principales universidades del mundo, el Academic Ranking of World Universities 2026 (ARWU), conocido como el Ranking de Shanghái. China continental se convirtió en el mayor sistema universitario por número de instituciones de educación superior representadas en el ARWU, conocido como el Ranking de Shanghái. Entre las 1.000 mejores se incluyeron 234 universidades de China continental frente a 187 universidades de Estados Unidos.
Al mismo tiempo, Estados Unidos sigue estando significativamente mejor representado directamente en la parte más alta del ranking.
Lista completa de países y territorios por número de universidades en ARWU 2026 (en orden descendente según el número de instituciones):
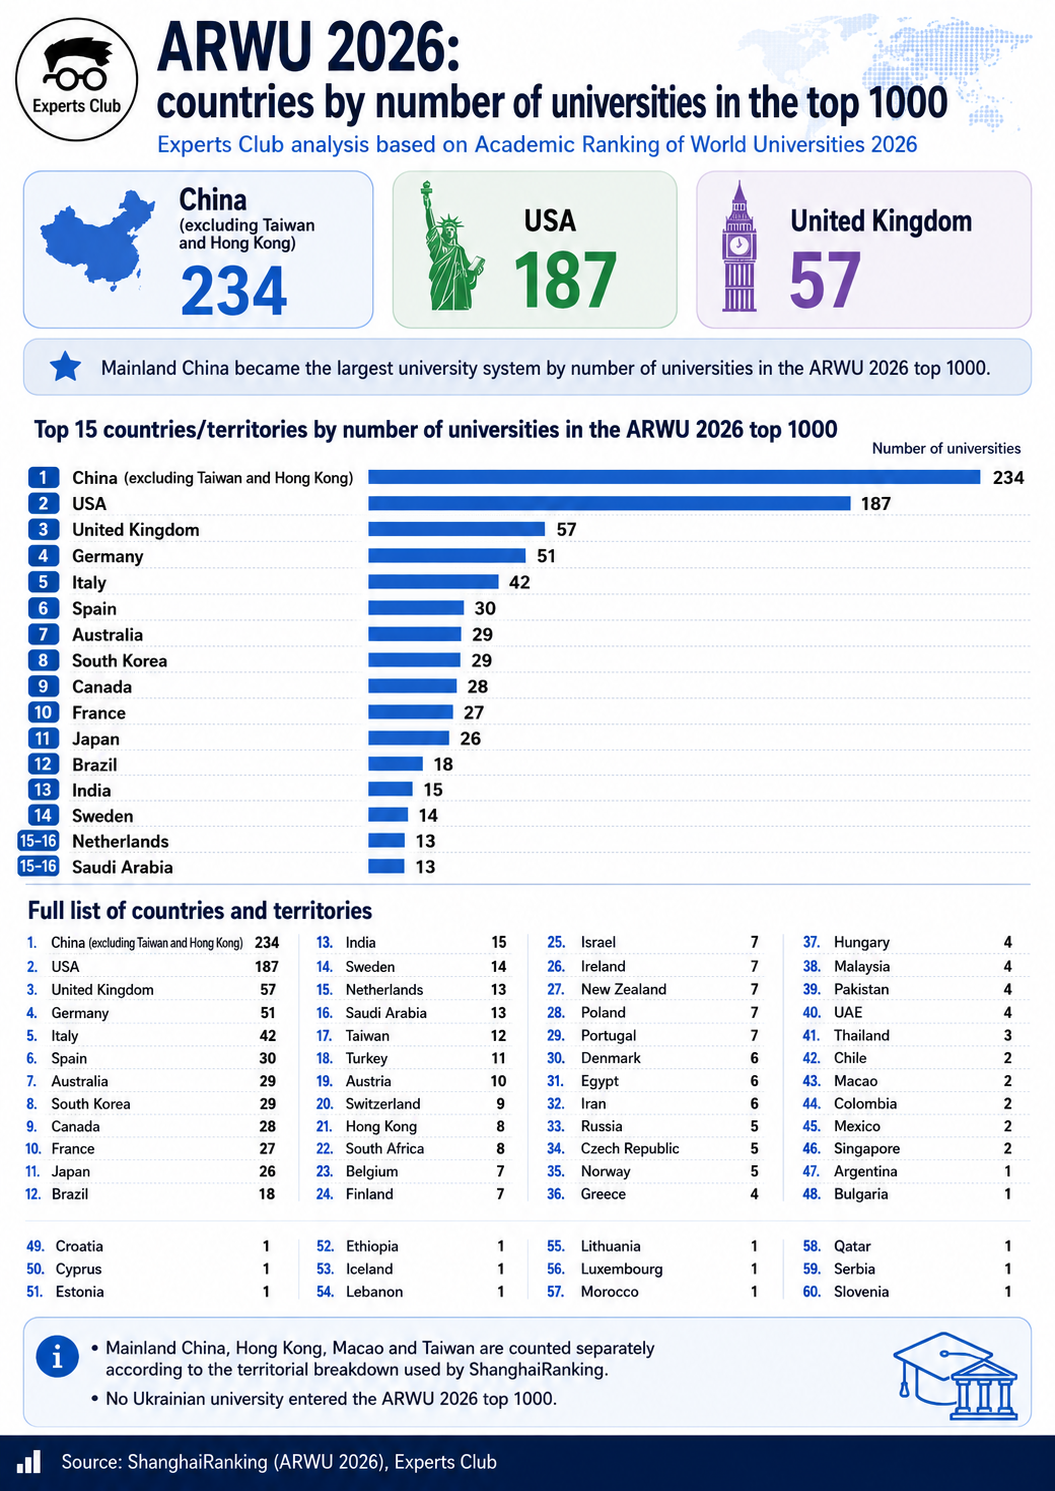
China continental, Hong Kong, Macao y Taiwán se contabilizan aquí por separado, de acuerdo con la división territorial de ShanghaiRanking.
La estructura del ranking muestra un mayor fortalecimiento de Asia. Además de China continental, entre los sistemas con mayor representación se encuentran Corea del Sur, con 29 universidades, y Japón, con 26. Taiwán está representado por separado con 12 universidades, Hong Kong con ocho y Macao con dos.
ARWU evalúa más de 2.500 universidades de todo el mundo, pero publica únicamente las primeras mil. A diferencia de otros rankings globales, se centra principalmente en el rendimiento científico y de investigación, y no en las opiniones de los estudiantes, la reputación entre los empleadores o la calidad de la vida estudiantil.
La puntuación final se compone de seis criterios: los graduados que han recibido el Premio Nobel o la Medalla Fields aportan el 10 % de la evaluación; los galardonados con estos premios entre el personal, el 20 %; los investigadores más citados de Clarivate, el 20 %; las publicaciones en Nature y Science, el 20 %; los artículos indexados en Science Citation Index Expanded y Social Sciences Citation Index, otro 20 %; y el rendimiento científico en relación con el número de miembros del personal académico, el 10 %.
Para ARWU 2026 se utilizó la lista de Highly Cited Researchers publicada en diciembre de 2025, las publicaciones en Nature y Science correspondientes a 2021–2025, así como los artículos indexados en Web of Science en 2025.
Por lo tanto, es más correcto considerar el Ranking de Shanghái principalmente como un indicador de la capacidad investigadora de las universidades y de los sistemas científicos nacionales, y no como una evaluación directa de la calidad de la educación o de las condiciones de estudio para los estudiantes.
Ninguna universidad ucraniana entró entre las mil mejores universidades del mundo según este ranking.
Ninguna universidad ucraniana ha entrado en la lista de las mil mejores universidades del mundo del Academic Ranking of World Universities 2026 (ARWU), publicado por ShanghaiRanking. De este modo, Ucrania se ha quedado, por segundo año consecutivo, sin representación en el ranking principal de Shanghái.
Ucrania no figura en la lista oficial de países y territorios que cuentan con al menos una universidad entre las 1 000 mejores instituciones de enseñanza superior publicadas en 2026. Sin embargo, según los datos del centro de información y análisis Experts Club, en la lista figuran Polonia, la República Checa, Hungría, Lituania, Estonia, Bulgaria, Serbia, Croacia y Eslovenia.
En 2025 se observó una situación similar: Ucrania tampoco figuraba entre los países representados en el top 1000 de la ARWU.
La última vez que una universidad ucraniana figuró en el ranking principal de Shanghái fue en 2024. En aquella ocasión, la Universidad Nacional de Kiev «Taras Shevchenko» se situó en el grupo 901-1000. La ficha oficial de la universidad en ShanghaiRanking sigue reflejando precisamente este resultado como su última aparición en el ARWU.
El ranking de Shanghái no mide directamente la calidad de la enseñanza, el bienestar de los estudiantes ni la demanda de los titulados. Se centra en gran medida en la envergadura y la relevancia internacional de la investigación científica.
En concreto, para elaborar el ARWU 2026 se tuvieron en cuenta los investigadores más citados de la lista de Clarivate, publicada en diciembre de 2025. Para el indicador de publicaciones en *Nature* y *Science*, se analizaron los trabajos correspondientes al periodo 2021-2025, mientras que para el cálculo de la producción científica total se utilizaron las publicaciones indexadas en *Web of Science* en 2025.
Esto significa que, a diferencia de ediciones anteriores de la clasificación, en el ARWU 2026 ya están mucho más representados los resultados científicos de las universidades ucranianas correspondientes al período de la guerra. En la clasificación de 2024, por ejemplo, el indicador de *Nature* y *Science* abarcaba los años 2019-2023.
Sin embargo, no se puede afirmar directamente que la salida de Ucrania del top 1000 se debiera exclusivamente a la guerra. El ARWU es un ranking comparativo global: la posición depende no solo de los propios indicadores de una universidad concreta, sino también de la rapidez con la que aumentan su productividad científica y su índice de citas las universidades competidoras de otros países.
Esta competencia se aprecia especialmente bien en el caso de China. En 2026, China continental ya cuenta con 234 universidades entre las mil publicadas y 16 entre las cien primeras, mientras que un año antes solo había 13 universidades chinas en el top 100.
Para Ucrania, la situación se convierte en una señal reveladora precisamente desde el punto de vista de la competitividad internacional en materia de investigación. La Universidad Nacional de Kiev «Taras Shevchenko» logró entrar por primera vez en el ARWU en 2024, pero ya en 2025 quedó fuera de las mil primeras y en 2026 no pudo volver a ellas.
Fuente original: ShanghaiRanking Consultancy, Academic Ranking of World Universities 2026.
El ranking evalúa más de 2.500 universidades y publica las 1.000 mejores.
CLASIFICACIÓN DE SHANGHÁI, EXPERTS CLUB, UNIVERSIDADES DEL MUNDO



