
En septiembre de 2026, en comparación con agosto, los bancos ucranianos aumentaron su cartera crediticia neta en un 1,9 %, es decir, en 25 100 millones de hryvnias, hasta alcanzar los 1 billón 329 400 millones de hryvnias, mientras que la base de depósitos se incrementó un 0,7 %, es decir, 23 100 millones de hryvnias, hasta alcanzar los 3 billones 254 700 millones de hryvnias, según datos operativos del Banco Nacional de Ucrania (BNU).
El principal incremento se produjo en el segmento corporativo: la cartera de crédito a empresas aumentó en el mes en 15.3 mil millones de hryvnias, es decir, un 1,6 %, hasta alcanzar los 946.3 mil millones de hryvnias.
El volumen de créditos a particulares a finales de mes ascendió a 383 100 millones de hryvnias, lo que supone un aumento de 9 800 millones de hryvnias, o un 2,6 %, con respecto al mes anterior.
En la cartera corporativa, los créditos en hryvnia aumentaron casi un 0,7 %, es decir, 4.300 millones de hryvnia, hasta alcanzar los 654.900 millones de hryvnia, mientras que los créditos en divisas, en su equivalente en hryvnia, aumentaron un 3,9 %, es decir, 11.100 millones de hryvnia, hasta alcanzar los 291.400 millones de hryvnia.
En términos interanuales, los préstamos en hryvnia a personas jurídicas aumentaron un 32,3 %, los préstamos en divisas —en su equivalente en hryvnia— un 29,7 %, y la cartera de crédito de particulares un 38,4 %.
En el mercado de depósitos, la dinámica fue opuesta a la del mercado crediticio: el mayor incremento correspondió a los fondos de la población, que aumentaron en 21 400 millones de hryvnias, es decir, un 1,4 %, hasta alcanzar 1 billón 556 000 millones de hryvnias, mientras que los depósitos corporativos se incrementaron en 1 800 millones de hryvnias, es decir, un 0,1 %, hasta alcanzar 1 billón 698 700 millones de hryvnias.
En términos interanuales, los depósitos de los particulares aumentaron casi un 17,0 %, y los de las personas jurídicas, un 14,9 %.
Banco, Banco Nacional de Ucrania (BNU), crédito, depósito, UCRANIA
La Ciberpolicía de Ucrania ha advertido sobre una nueva modalidad de fraude en la que los delincuentes distribuyen aplicaciones maliciosas disfrazadas de aplicaciones gratuitas de navegación sin conexión, capaces de acceder a los datos personales y a los servicios bancarios de los usuarios.
Según informó la Ciberpolicía, a las posibles víctimas se les ofrece instalar una aplicación de navegación que supuestamente funciona sin conexión a internet, no contiene publicidad y está disponible de forma gratuita. La publicidad de estas aplicaciones se difunde principalmente a través de las redes sociales.
Tras hacer clic en el anuncio, el usuario es redirigido a un sitio web de terceros, donde se le ofrece descargar un programa, entre otros medios, a través de un bot de Telegram. En lugar de la aplicación de navegación anunciada, puede instalarse un archivo malicioso en el teléfono inteligente.
Durante la instalación, el programa solicita permiso para descargar aplicaciones de fuentes desconocidas, así como acceso a determinadas funciones del teléfono inteligente. Tras obtener estos permisos, los delincuentes pueden rastrear las acciones del propietario del dispositivo, interceptar mensajes y notificaciones y obtener información confidencial.
El acceso del programa malicioso a los SMS y a las notificaciones del sistema supone una amenaza especial. La información obtenida puede utilizarse para interceptar códigos de confirmación y acceder a las cuentas y a los servicios financieros del usuario.
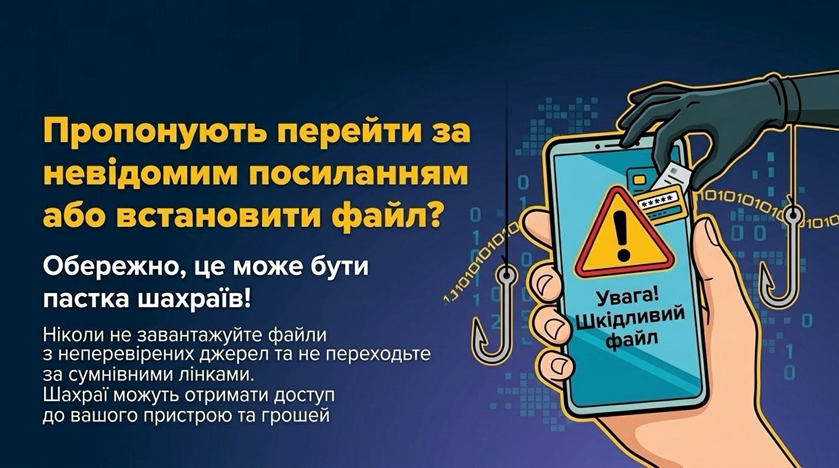
La Ciberpolicía recomienda instalar aplicaciones móviles exclusivamente desde las tiendas oficiales Google Play y App Store y no descargar archivos APK a través de bots de Telegram, sitios web desconocidos o enlaces publicitarios.
También se aconseja a los usuarios revisar cuidadosamente los permisos que solicita la aplicación. En particular, un programa de navegación no debe obtener acceso a los SMS, a las notificaciones ni a las funciones de control del dispositivo sin una necesidad objetiva.
Si ya se ha instalado una aplicación sospechosa, los especialistas recomiendan dejar temporalmente de utilizar los servicios bancarios y otros servicios de importancia crítica en ese teléfono inteligente, desconectar el dispositivo de internet y cambiar las contraseñas de las cuentas principales desde otro dispositivo seguro.
Se debe eliminar el programa sospechoso y revisar los permisos que se le han concedido. Si no es posible eliminar la aplicación o esta continúa funcionando en segundo plano, se recomienda solicitar asistencia técnica.
En caso de haber facilitado datos bancarios o de que aparezcan operaciones desconocidas, es necesario ponerse en contacto inmediatamente con el banco para bloquear un posible acceso no autorizado a las cuentas. Los casos de fraude pueden denunciarse a la Ciberpolicía a través de su formulario oficial en línea.
La Ciberpolicía también recomienda consultar la información sobre las modalidades de fraude actuales en la plataforma estatal StopFraud.
Fuente: Ciberpolicía de Ucrania
aplicación, Banco, CIBERPOLICÍA, CIBERSEGURIDAD, fraude, teléfono inteligente
Sense Bank ha sido el primero en el mercado bancario ucraniano en lanzar un servicio de suscripciones combinadas, que permite a los clientes agrupar varios servicios digitales en un único paquete y pagar por ellos a un precio único.
Inna Tyutyun, miembro del consejo de administración y directora de las divisiones de TI, negocio minorista y de pagos, y digitalización de Sense Bank, habló sobre los resultados del lanzamiento de esta nueva iniciativa durante la conferencia FinRetail celebrada en Kiev.
Según ella, el modelo de suscripción cambia el papel del banco: en lugar de ser un simple intermediario de pagos, pasa a formar parte de un ecosistema que une a los clientes y a los servicios asociados. Para el banco, esto supone la posibilidad de obtener ingresos recurrentes; para los minoristas, reducir el coste de captación de clientes y prolongar la duración de la relación con ellos; y para los usuarios, ahorrar en los servicios que utilizan de forma habitual.
«El consumidor actual busca comodidad y un valor predecible. La suscripción es una herramienta que rompe la barrera psicológica frente a las compras recurrentes y permite invertir en la relación con el cliente una sola vez, resultándole útil durante años», señaló Tiutiun.
En Sense Bank consideran que este modelo crea un ecosistema cerrado de fidelización: el banco atrae tráfico de clientes, los socios ofrecen condiciones especiales y el usuario obtiene un beneficio a largo plazo dentro de un único espacio digital.
El servicio se ha implementado en la aplicación Sense SuperApp. El banco ha propuesto tres niveles de paquetes: Small, Medium y Full. Los clientes pueden configurar por sí mismos el conjunto de servicios y elegir solo aquellos que realmente utilizan.
Los paquetes pueden combinar servicios de transporte, streaming, entretenimiento y otros servicios digitales, así como soluciones en el ámbito de la seguridad.
La principal ventaja del modelo es el coste del conjunto de servicios. Según datos del banco, un paquete único resulta más económico para el cliente que adquirir cada suscripción por separado.
En el futuro, Sense Bank tiene previsto ampliar su red de socios, reforzar la personalización de las ofertas y ampliar el modelo de banca por suscripción.
El banco prevé que este formato tendrá una gran demanda, dado el aumento del coste de los servicios digitales y el deseo de los usuarios de controlar mejor sus gastos habituales.
Sense Bank es un banco estatal de Ucrania desde julio de 2023. El 100 % de sus acciones pertenecen al Estado de Ucrania, representado por el Consejo de Ministros. El banco figura en la lista de bancos de importancia sistémica del Banco Nacional de Ucrania (BNU). Anteriormente, el banco operaba bajo el nombre de Alfa-Bank Ucrania.
Más información sobre los paquetes de suscripción de Sense Bank.
Banco, FINTECH, Sense Bank, servicio digital, SuperApp, suscripción
Según informa Fixygen, la difusión masiva de las stablecoins podría cambiar no solo el mercado de pagos, sino también el mecanismo de funcionamiento de la política monetaria de los bancos centrales, advirtió Petra Chudin, miembro del Consejo de Administración del Banco Nacional de Suiza (SNB).
La representante del SNB expuso su postura sobre las nuevas formas de dinero el 30 de septiembre en la KOF Prognosetagung 2026, celebrada en Zúrich.
Uno de los principales riesgos está relacionado con la posible fuga de fondos de los depósitos bancarios tradicionales hacia las stablecoins.
Si los particulares y las empresas comienzan a transferir grandes cantidades de dinero de sus cuentas bancarias a tokens digitales, los bancos comerciales podrían perder parte de una fuente de financiación relativamente barata.
Como consecuencia, se reducirán los recursos para la concesión de créditos a la economía y los bancos se verán obligados a buscar financiación en el mercado a un coste más elevado.
Pero para los bancos centrales el problema es aún más profundo. Al modificar el tipo de interés, el banco central influye en el coste del dinero en el sistema bancario. A raíz de ello, los bancos modifican los tipos de interés de los depósitos y los créditos, lo que repercute en el gasto de la población, en las inversiones de las empresas y, en última instancia, en la inflación.
Cuanto mayor sea la parte del dinero que se traslada fuera del sistema bancario tradicional hacia las stablecoins, más débil puede llegar a ser este canal de transmisión de la política monetaria.
Chudin también señaló la cuestión fundamental de la unidad monetaria. Actualmente, un franco suizo en una cuenta bancaria, en condiciones normales, equivale a un franco en efectivo o al dinero del banco central.
Un stablecoin es una obligación de un emisor privado y no tiene por qué presentar las mismas características que el dinero del banco central.
Precisamente por eso, la difusión masiva de diversas monedas digitales privadas podría conducir potencialmente a un sistema monetario más fragmentado. No obstante, el SNB no descarta la tecnología del dinero digital en sí misma.
Suiza es uno de los mercados europeos más activos en materia de tokenización institucional. El banco central ya está experimentando con pagos mediante dinero digital del banco central para operaciones con activos tokenizados.
Así pues, la cuestión para los reguladores ya no es si surgirán nuevas formas de dinero, sino qué forma digital de dinero se convertirá en la unidad de cuenta principal: los stablecoins de empresas privadas, los depósitos bancarios tokenizados o el dinero digital de los bancos centrales.
Este enfrentamiento se está convirtiendo en una de las tendencias estructurales más destacadas del mercado financiero de 2026.
Solo en el Reino Unido, Barclays, HSBC, Lloyds Banking Group y NatWest llevaron a cabo en septiembre las primeras operaciones interbancarias con depósitos tokenizados.
Al mismo tiempo, los bancos europeos desarrollan sus propios proyectos de stablecoins, mientras que los grupos financieros globales experimentan con liquidaciones las 24 horas del día en la cadena de bloques.
Por ello, el mercado está superando gradualmente los límites de la antigua oposición «criptomonedas contra bancos». Los bancos y los bancos centrales están empezando a crear su propia infraestructura digital, que compite con las funciones que hoy en día desempeñan el USDT, el USDC y otros stablecoins.
Según informa Fixygen, los bancos estadounidenses han abierto un nuevo frente de confrontación con el sector de las criptomonedas: la Independent Community Bankers of America (ICBA) ha presentado una demanda judicial contra la Oficina del Contralor de la Moneda de EE. UU. (OCC), impugnando la posibilidad de que se concedan a las empresas de criptomonedas licencias bancarias nacionales de tipo simplificado.
La demanda se presentó el 2 de octubre ante el Tribunal Federal de Distrito del Distrito de Columbia, según informó la ICBA. La asociación representa a los «community banks» estadounidenses, es decir, bancos pequeños y medianos, cuya actividad se centra en gran medida en la concesión de créditos a particulares y empresas en los mercados locales.
El objeto de la controversia son las denominadas «licencias bancarias fiduciarias nacionales» (national trust bank charters). Estas permiten a las empresas operar a nivel federal con activos digitales, garantizar su custodia y participar en operaciones de pago, pero no contemplan la actividad bancaria clásica de aceptar depósitos y conceder créditos.
La ICBA considera que la OCC ha creado, de hecho, una vía simplificada para que las empresas de criptomonedas accedan al sistema bancario regulado.
«El Congreso no creó la licencia de fideicomiso nacional como una puerta trasera al sistema bancario para las empresas de criptomonedas», declaró la presidenta y directora general de la ICBA, Rebeca Romero Reyni.
Los bancos señalan una diferencia fundamental en la regulación.
Los bancos de depósito convencionales deben cumplir requisitos de capital y liquidez, estar sujetos a supervisión consolidada y participar en el sistema de garantía de depósitos de la FDIC. Las empresas con una «national trust charter» que no aceptan depósitos quedan exentas de gran parte de estos requisitos.
Al mismo tiempo, la licencia federal puede dar a entender al cliente que los activos de una empresa de criptomonedas cuentan con las mismas garantías estatales que los fondos depositados en un banco convencional, según considera la ICBA.
La asociación exige que se declaren ilegales la norma definitiva adoptada por la OCC el 2 de marzo de 2026 y la Carta Interpretativa n.º 1176 relacionada con ella.
Por otra parte, la ICBA exige que se revoque la aprobación condicional de la licencia bancaria nacional de fideicomiso para Protego Holdings. La empresa se especializa en la custodia, la negociación, la concesión de créditos y la emisión de activos digitales.
La controversia va mucho más allá de una sola licencia.
Si se mantiene el enfoque de la OCC, las empresas de criptomonedas podrán obtener la condición de banco federal sin necesidad de transformarse en bancos comerciales tradicionales. Esto podría facilitar la custodia institucional de criptomonedas, las liquidaciones con activos digitales y la integración de la infraestructura de criptomonedas en el sistema financiero estadounidense.
Al mismo tiempo, los bancos tradicionales están intensificando la presión sobre el mercado de las stablecoins. La ICBA se opone al pago de intereses y remuneraciones a los titulares de stablecoins, por temor a que el dinero se desvíe de las cuentas bancarias hacia los dólares digitales. Según la asociación, la reducción de la base de depósitos podría mermar los recursos de los bancos pequeños para conceder créditos a las empresas y al sector agrícola.
Según informa Experts.news, los bancos más grandes están empezando a trasladar el dinero bancario convencional a la cadena de bloques, creando así un competidor potencial para los stablecoins USDT y USDC. En el Reino Unido, Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest y Santander ya están probando depósitos tokenizados, mientras que el banco estadounidense Citi está desarrollando al mismo tiempo una infraestructura que permite a los clientes corporativos operar con stablecoins a través de Coinbase.
De hecho, se están configurando dos modelos de dinero digital para el futuro. El primero prevé el uso de stablecoins independientes, emitidas por empresas como Tether y Circle. El segundo traslada a la cadena de bloques el dinero ya existente en las cuentas bancarias.
Los bancos británicos dieron un paso importante en esta dirección el 24 de septiembre de 2026. La asociación sectorial UK Finance anunció la finalización de las primeras operaciones reales con clientes con depósitos tokenizados en libras esterlinas en el marco del proyecto Great British Tokenised Deposit, o GBTD.
En el proyecto participan Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest y Santander.
Los bancos llevaron a cabo dos operaciones reales de refinanciación de préstamos hipotecarios. Los fondos tokenizados se bloquearon automáticamente hasta que se cumplieron las condiciones del acuerdo, tras lo cual el pago se realizó sin operaciones manuales adicionales.
Otra prueba se centró en una compra en un mercado de consumo. Demostró la posibilidad de transferir fondos bancarios tokenizados entre clientes de diferentes bancos a través de una infraestructura compartida.
La principal diferencia de este modelo con respecto al USDT o al USDC radica en la naturaleza jurídica del dinero.
Un depósito tokenizado no es una criptomoneda independiente. Se trata de una representación digital del dinero convencional que el cliente ya tiene depositado en una cuenta bancaria.
Si en una cuenta bancaria hay 1 000 GBP, el banco, en teoría, puede representar esta cantidad en la infraestructura digital como el volumen correspondiente de libras tokenizadas. Al mismo tiempo, el banco sigue asumiendo la obligación frente al cliente, y los fondos conservan la condición jurídica de depósito bancario.
Un stablecoin funciona de otra manera.
El USDT lo emite Tether, y el USDC, Circle. El usuario, de hecho, cambia dinero convencional por un token digital, cuyo valor el emisor se compromete a mantener al nivel de la moneda fiduciaria correspondiente mediante activos de reserva.
Por lo tanto, un depósito bancario tokenizado y un stablecoin pueden parecer iguales en la cadena de bloques, pero económicamente son instrumentos diferentes.
Los bancos cuentan con una ventaja significativa: el sistema existente de confianza, regulación y relaciones con los clientes.
UK Finance señala expresamente que los depósitos tokenizados deben conservar las garantías regulatorias de los depósitos bancarios convencionales, al tiempo que adquieren las propiedades del dinero digital: programabilidad, liquidaciones más rápidas y la posibilidad de ejecutar pagos automáticamente una vez cumplidas las condiciones establecidas.
Precisamente la programabilidad puede convertirse en una de las principales ventajas de la tecnología.
Por ejemplo, al comprar un inmueble, el dinero se puede transferir automáticamente al vendedor solo una vez finalizado el registro de la transacción. El pago al proveedor puede realizarse tras la confirmación de la entrega de la mercancía. En las operaciones financieras, la transferencia de un valor y el pago correspondiente pueden tener lugar prácticamente al mismo tiempo.
Como resultado, se reduce el número de operaciones intermedias y el riesgo de que una de las partes cumpla con sus obligaciones y la otra no.
La siguiente fase del proyecto británico consistirá en el uso de depósitos tokenizados para liquidar activos digitales. Los participantes en el GBTD tienen previsto vincular el dinero tokenizado de los clientes con valores digitales.
De este modo, los bancos intentan crear, dentro del sistema financiero regulado, aquellas posibilidades que la cadena de bloques y los stablecoins ofrecían inicialmente fuera de él.
Sin embargo, aún es pronto para descartar el USDT y el USDC.
La magnitud del mercado actual de las stablecoins no es comparable a los experimentos bancarios. Según datos de CoinGecko a 3 de octubre, la capitalización solo del USDT asciende a unos 184 000 millones de dólares, y la del USDC, a unos 74 000 millones de dólares.
El mercado total de las stablecoins ya supera los 300 000 millones de dólares.
Los stablecoins tienen una presencia especialmente fuerte en las transferencias internacionales. Funcionan las 24 horas del día, pueden moverse entre diferentes blockchains y plataformas, y no requieren que el remitente y el destinatario sean clientes del mismo banco.
Es precisamente aquí donde surge un problema fundamental para el sistema bancario tradicional.
Si una parte significativa de los pagos internacionales pasa a realizarse en USDT, USDC u otras stablecoins, los bancos tendrán que competir por los flujos de pagos que antes pasaban casi en su totalidad por la infraestructura bancaria.
Además, la transición masiva de fondos de los depósitos bancarios a las stablecoins podría reducir la base de depósitos de los bancos, que se utiliza para financiar la economía mediante préstamos.
El Banco de Inglaterra tiene en cuenta expresamente este riesgo a la hora de elaborar la nueva normativa sobre dinero digital.
En junio de 2026, el banco central británico publicó un proyecto de normativa para las stablecoins sistémicas. El regulador propuso un modelo según el cual al menos el 40 % de las reservas de un stablecoin sistémico deben mantenerse directamente en el Banco de Inglaterra, mientras que hasta el 60 % puede invertirse en bonos del Estado británico a corto plazo.
Durante el período de transición, también se están barajando restricciones sobre el volumen de stablecoins que podrán poseer los usuarios particulares y las empresas.
Sin embargo, el Banco de Inglaterra no propone prohibir las stablecoins. Al contrario, su estrategia prevé la coexistencia de varios tipos de dinero digital.
En el futuro, podrían utilizarse simultáneamente los depósitos bancarios convencionales, sus versiones tokenizadas, las stablecoins reguladas y la posible libra digital del banco central.
Por lo tanto, la competencia real no se da tanto entre los bancos y las criptomonedas como entre los distintos modelos de dinero digital.
La estrategia de Citi resulta reveladora en este sentido.
El 28 de septiembre, Citi y Coinbase anunciaron la ampliación de su colaboración, que, en la práctica, combina la infraestructura bancaria tradicional con las stablecoins.
Coinbase ha elegido Virtual Account Wallet de Citi para el funcionamiento de las cuentas virtuales de Coinbase. El dinero tradicional que se reciba podrá convertirse automáticamente en stablecoins.
En sentido inverso, los clientes corporativos de Citi podrán aceptar pagos en stablecoins a través de la plataforma de pagos Spring by Citi y la infraestructura de Coinbase Payments.
Coinbase recibe el pago digital y se encarga de su conversión, tras lo cual Citi realiza las liquidaciones en moneda tradicional, como un banco.
Para el cliente corporativo, esto es especialmente importante: la empresa tiene la posibilidad de aceptar stablecoins sin tener que crear por su cuenta una infraestructura para el almacenamiento y la gestión de criptoactivos.
Según Citi, esta solución abre potencialmente a sus clientes corporativos el acceso a más de 150 millones de titulares de stablecoins en todo el mundo.
De este modo, los grandes bancos optan por diferentes estrategias.
Los bancos británicos Barclays, HSBC, Lloyds, NatWest y otros están creando una versión tokenizada de sus propios fondos de depósito.
Citi, por su parte, desarrolla una infraestructura bancaria basada en blockchain y tiende un puente entre el dinero tradicional y los stablecoins ya existentes.
A largo plazo, es posible que estos modelos no se desplacen entre sí, sino que se repartan el mercado.
Los depósitos tokenizados tienen una ventaja natural dentro del sistema bancario: para el pago de salarios, liquidaciones corporativas, hipotecas, préstamos y operaciones con valores.
Los stablecoins son más fuertes allí donde son especialmente importantes las transferencias transfronterizas las 24 horas del día, la interacción entre diferentes plataformas y la posibilidad de mover libremente dinero digital entre blockchains.
Pero para los bancos, esta cuestión se convierte en estratégica. Si no trasladan los depósitos y los pagos a una infraestructura digital programable, una parte significativa del nuevo mercado podría recaer en Tether, Circle, Coinbase y otras empresas del sector de las criptomonedas.
Por eso, la competencia entre el USDT, el USDC y los depósitos bancarios tokenizados podría convertirse en una de las líneas clave de desarrollo del sistema financiero mundial en los próximos años.
Fuentes: UK Finance, Banco de Inglaterra, Citi, Coinbase, CoinGecko.



