
El servicio financiero internacional «NovaPay» (marca registrada NovaPay) aumenta, a partir del 2 de noviembre, los tipos de interés de los bonos corporativos hasta el 18,75 % anual, en función del plazo de inversión, según se indica en un comunicado de la empresa publicado este lunes.
«Para quienes ya hayan adquirido bonos, nada cambia: los rendimientos se calcularán según el tipo de interés vigente en el momento de la compra. En cuanto a los nuevos inversores, tienen a su disposición los nuevos tipos de interés, de hasta el 18,75 % anual, dependiendo del plazo de inversión», señaló en el comunicado László Udut, director de tesorería de NovaPay.
La empresa explicó que la revisión de los tipos se llevó a cabo teniendo en cuenta los cambios en el mercado financiero y la subida del tipo de interés de referencia por parte del Banco Nacional de Ucrania. En concreto, en julio, el BNU elevó el tipo de interés de referencia al 15,5 %, en septiembre al 16 % anual y en octubre al 16,5 %.
Se prevé que los tipos de interés de los bonos corporativos de este servicio financiero, con plazos de entre 3 y 12 meses, aumenten entre 0,5 y 1 punto porcentual. Al mismo tiempo, el mayor incremento, de 1 punto porcentual, afectará a las inversiones a 6 y 9 meses, mientras que los tipos de interés para los plazos de 1 y 2 meses se mantendrán sin cambios.
Desde NovaPay han añadido que, en función del plazo de inversión, los tipos actualizados serán los siguientes: 1 mes: 12 % anual; 2 meses: 14 % anual; 3 meses: 16 % anual; 4 meses: 17,75 % anual; mientras que los plazos de 6, 9 y 12 meses ofrecerán un 18,5 % anual.
Según datos de la empresa, a fecha de octubre de 2026, más de 8.500 clientes habían adquirido bonos corporativos, y el volumen total de ventas superó los 5.1 mil millones de UAH.
NovaPay se fundó en 2001 como un servicio financiero internacional, perteneciente al grupo Nova («Nova Poshta»), y presta servicios financieros tanto en línea como en persona en las oficinas de «Nova Poshta». En 2023, la empresa fue la primera entre las entidades financieras no bancarias de Ucrania en obtener una licencia ampliada del Banco Nacional de Ucrania, lo que le permitió abrir cuentas y emitir tarjetas.
Según datos del Banco Nacional de Ucrania, la empresa representa alrededor del 22,7 % del volumen total de transferencias de dinero dentro del país.
Como se informó, NovaPay registró y comenzó a comercializar la 16.ª emisión de bonos corporativos de la serie «P», con un valor nominal de 200 millones de UAH.
Según informa Experts.news, la deuda total de los ucranianos con las organizaciones de microfinanzas (OMF) a 1 de julio de 2026 alcanzó los 32 320 millones de UAH, lo que supone un aumento del 17 % desde principios de año, es decir, 4 700 millones de UAH. Al mismo tiempo, en 2026 aumentó considerablemente el número de causas judiciales iniciadas a raíz de demandas presentadas por los principales operadores del mercado de los microcréditos, según los datos del servicio analítico «OpenDataBot», publicados el 1 de septiembre y el 28 de octubre.
Según las estadísticas del Banco Nacional de Ucrania, durante el primer semestre de 2026, la población formalizó 4 196 309 contratos con organizaciones de microfinanzas por un importe total de 37 500 millones de hryvnias.
No obstante, el número de préstamos concedidos no varió de forma significativa en comparación con el año anterior y se situó en torno a los 700 000 contratos al mes.
El principal cambio está relacionado con el aumento del importe medio de los créditos.
En el segundo trimestre de 2026, este alcanzó los 9 170 UAH, frente a los aproximadamente 6 290 UAH del mismo periodo de 2025. De este modo, el microcrédito medio se multiplicó casi por uno y medio.
Al mismo tiempo, siguió aumentando la deuda total de la población con las ODM.
A finales de 2022, la deuda por microcréditos ascendía a unos 8 000 millones de UAH. Sin embargo, a partir de 2023, esta cifra comenzó a crecer y, a mediados de 2026, superó los 32 000 millones de UAH.
El aumento del volumen de crédito va acompañado de un incremento de los ingresos de las mayores empresas de microfinanzas.
Según datos de «OpenDataBot», los ingresos totales de las diez mayores ODM de Ucrania entre enero y junio de 2026 ascendieron a 12 780 millones de hryvnias, mientras que su beneficio total fue de 1 160 millones de hryvnias.
El primer puesto en cuanto a ingresos lo ocupó «Ukr Credit Finance», que opera bajo la marca CreditKasa, con una cifra de 1.99 mil millones de hryvnias. El beneficio de la empresa ascendió a 172,6 millones de hryvnias.
El segundo puesto en ingresos entre las OMC lo ocupó la empresa «E Hroshi», con 1.85 mil millones de hryvnias, y el tercero, «Spozhyvchyi Tsentr», que opera bajo la marca «ShvydkoHroshi», con 1.52 mil millones de hryvnias.
Además, fue precisamente «Centro de Consumo» la empresa más rentable de las diez primeras ODM, con un resultado de 361,3 millones de hryvnias durante el primer semestre.
Según la clasificación de demandantes corporativos publicada el 28 de octubre, «Ukr Credit Finance» ocupa al mismo tiempo el primer puesto en Ucrania por número de nuevos procedimientos judiciales.
En lo que va de 2026, se han iniciado 80 421 procedimientos a raíz de sus demandas, frente a aproximadamente 23 000 en todo el año 2025.
«Centro del Consumidor» ocupa el segundo lugar con 68 076 casos, lo que supone un 36 % más que en todo el año anterior.
De este modo, las dos empresas, que se encuentran entre los principales operadores del mercado de microcréditos según los indicadores financieros, también se han convertido en líderes en cuanto al número de acciones judiciales.
El juez del Tribunal Supremo de Ucrania, Vasyl Krat, atribuye el elevado número de litigios crediticios, en particular, a la falta de un mecanismo extrajudicial eficaz que garantice al mismo tiempo el cobro de la deuda legítima y la protección de los ciudadanos frente a los tipos de interés excesivos.
Asimismo, destaca las dificultades económicas de la población en un contexto de guerra a gran escala, en el que la pérdida de ingresos y de bienes aumenta la necesidad de préstamos a corto plazo, pero, al mismo tiempo, limita las posibilidades de su reembolso.
No obstante, no se pueden equiparar directamente los indicadores de endeudamiento y el número de casos judiciales.
Las estadísticas de las IMF reflejan las obligaciones financieras totales de los prestatarios en una fecha determinada, mientras que la clasificación de los demandantes corporativos tiene en cuenta el número de procedimientos judiciales en curso. No incluye datos sobre el importe de las reclamaciones, su resolución ni las cantidades efectivamente cobradas.
Además, el estudio no establece una relación directa de causa y efecto entre el aumento de la deuda con las OMF y el número de demandas de empresas concretas.
No obstante, la combinación del aumento del importe medio de los microcréditos, la deuda total de la población y la actividad judicial de los acreedores pone de manifiesto la creciente importancia del problema de la deuda de consumo para el mercado financiero de Ucrania.
Las organizaciones de microfinanzas forman parte del mercado financiero no bancario y conceden a la población, principalmente, créditos al consumo a corto plazo. La regulación y la supervisión de su actividad corren a cargo del Banco Nacional de Ucrania.
Fuentes: «OpenDataBot», estadísticas sobre microcréditos a 1 de septiembre de 2026; «OpenDataBot», clasificación de demandantes corporativos a 28 de octubre de 2026; Tribunal Supremo de Ucrania, comentario sobre los intereses de los créditos al consumo.
Según informa Experts.news, las diez mayores empresas demandantes de Ucrania, por número de nuevas causas judiciales en 2026, operan en el sector financiero. Además, de las 100 personas jurídicas más activas que acudieron a los tribunales, 39 se dedican a la concesión de créditos y a la prestación de otros servicios financieros, según los datos del estudio de «OpenDataBot», publicado el 28 de octubre de 2026.
Según los datos del registro judicial, el mayor número de casos en lo que va de 2026 se ha iniciado a raíz de demandas presentadas por la empresa financiera «Ukr Credit Finance»: 80 421.
El segundo lugar lo ocupa «Centro del Consumidor», con 68 076 casos; el tercero, «Universal Bank», con 25 544; el cuarto, «Accent-Bank», con 22 002; y el quinto, «Factoring Partners», con 19 688.
En sexta posición se encuentra la empresa «Unit Capital», con 19 050 casos. Le siguen «Diji Finance», con 17 050; «Collect Center», con 16 699; «Credit-Capital», con 15 613; y la «Agencia Europea de Recuperación de Deudas», con 14 993.
Así pues, según los cálculos basados en la clasificación publicada, a los diez mayores demandantes corporativos les corresponden en total más de 299 000 nuevos procedimientos judiciales en lo que va de 2026.
De ellas, solo dos de las principales —«Ukr Credit Finance» y «Centro del Consumidor»— figuran en 148 497 casos, lo que representa casi la mitad del total de los diez primeros.
En comparación con el año 2025, la estructura de la clasificación ha cambiado considerablemente.
La empresa «Ukr Credit Finance» ha subido del octavo puesto al primero, y «Factoring Partners», del 17.º al quinto.
«Universal Bank» ha mejorado su posición, pasando del quinto al tercer puesto, y «Accent-Bank», del sexto al cuarto. «Unit Capital» ha subido del noveno al sexto puesto, «Digi Finance» —del decimoquinto al séptimo— y «Collect Center» —del decimotercero al octavo—.
Al mismo tiempo, la «Agencia Europea de Recuperación de Deudas», que ocupaba el primer puesto en 2025, ha descendido hasta el décimo.
La clasificación pone de manifiesto una elevada concentración de acciones judiciales entre los participantes en el mercado crediticio; sin embargo, no permite determinar qué porcentaje de las demandas correspondientes fue estimado favorablemente ni qué importes se han cobrado efectivamente de los deudores.
En la estructura de los cien mayores demandantes corporativos, también desempeñan un papel significativo las empresas de los sectores de servicios públicos y energético.
Según la información de «OpenDataBot», 24 participantes en la clasificación operan en los ámbitos de la electricidad, el suministro de gas, el suministro de calefacción y el suministro de agua.
Otras 14 organizaciones pertenecen al ámbito de la administración pública.
Así pues, entre los demandantes corporativos más activos predominan las organizaciones cuya actividad está relacionada con las obligaciones monetarias de los consumidores, la prestación de servicios financieros o de servicios públicos, así como con el desempeño de funciones estatales.
El juez del Tribunal Supremo de Ucrania, Vasyl Krat, explica la elevada actividad judicial de los acreedores por las limitadas posibilidades de cobro extrajudicial de las deudas derivadas de créditos al consumo.
Según él, para los bancos y las entidades financieras, recurrir a los tribunales sigue siendo, en muchos casos, la principal forma de lograr el cobro de las deudas.
Al mismo tiempo, el procedimiento judicial permite verificar la fundamentación de las reclamaciones del acreedor, en particular la legalidad de los intereses devengados.
El estudio de «OpenDataBot» abarca los asuntos judiciales de los años 2025-2026 en los que las partes demandantes eran personas jurídicas. Los resultados publicados correspondientes al año 2026 son provisionales y se comparan con el año natural anterior completo.
El servicio financiero internacional «NovaPay» (marca comercial NovaPay, cuyo emisor es la sociedad limitada «NovaPay Credit») ha registrado y ha iniciado la venta de la 16.ª emisión de bonos corporativos de la serie «P», con un valor nominal de 200 millones de hryvnias.
Según el comunicado de la empresa, la 16.ª emisión consta de 200 000 bonos corporativos nominativos con interés, con un valor nominal de 1 000 UAH cada uno.
Por su parte, el tipo de interés de los bonos de la serie «P» es del 18 % anual, mientras que el vencimiento está previsto para el 10 de septiembre de 2029.
La empresa ha destacado que tiene previsto destinar los fondos captados al desarrollo ulterior de la concesión de créditos a particulares y empresas.
«Para nosotros, se trata de un instrumento eficaz para captar fondos destinados al desarrollo del negocio, y para los inversores, una oportunidad de diversificar sus ahorros y obtener ingresos adicionales», señaló en el comunicado László Udut, director de tesorería de NovaPay.
Según los datos del servicio financiero, más de 8.500 clientes se han convertido en titulares de sus bonos, mientras que el volumen total de ventas superó los 5.1 mil millones de UAH.
Desde NovaPay recordaron que han procedido al amortización de tres emisiones de bonos con un valor nominal total de 300 millones de hryvnias. Se trata de la serie «C» —septiembre de 2025—, la serie «A» —abril de 2026— y la serie «B» —julio de 2026—.
NovaPay se fundó en 2001 como un servicio financiero internacional, perteneciente al grupo Nova («Nova Poshta»), y presta servicios financieros tanto en línea como en persona en las oficinas de «Nova Poshta». En 2023, la empresa fue la primera entre las entidades financieras no bancarias de Ucrania en obtener una licencia ampliada del Banco Nacional de Ucrania (BNU), lo que le permitió abrir cuentas y emitir tarjetas.
En julio, la Comisión Nacional de Valores y del Mercado de Valores registró la 15.ª emisión de bonos de NovaPay de la serie «O», con un valor nominal de 200 millones de UAH. A principios de junio, la empresa anunció la colocación completa de la 14.ª emisión de la serie «N», del mismo volumen.
Según los resultados del primer semestre de 2026, «NovaPay Credit» multiplicó por 3,2 su beneficio neto en comparación con el mismo periodo de 2025, hasta alcanzar los 172,01 millones de UAH, y multiplicó por 2,2 sus ingresos, hasta los 586,42 millones de UAH.
El capital propio de la empresa a finales de junio ascendía a 688,5 millones de UAH, frente a los 516,5 millones de UAH a principios de año, mientras que el pasivo se situaba en 1.690 millones de UAH, frente a los 1.370 millones de UAH.
Los ingresos de la empresa por la venta de bonos durante este periodo aumentaron hasta los 693 millones de UAH, frente a los 355,63 millones de UAH del año anterior, mientras que los gastos por su recompra ascendieron a 578,80 millones de UAH, frente a los 244,92 millones de UAH, respectivamente.
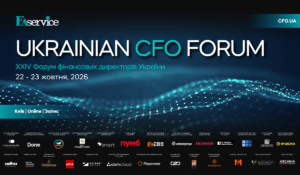
Los días 22 y 23 de octubre se celebrará en Kiev la 24.ª edición del Ukrainian CFO Forum, el principal evento profesional para directores financieros, directores generales, propietarios de empresas, inversores y responsables de funciones empresariales clave.
Hay una oferta especial para los lectores de Interfax: un 15 % de descuento en la inscripción con el código promocional BraveInterfax
. El programa de este año se centra en las decisiones que las empresas ucranianas deben tomar ya, a la hora de definir su modelo financiero y su estrategia para 2027 en un contexto de guerra y gran incertidumbre. El programa de dos días del Foro abarcará 16 horas de contenido profesional: 10 sesiones en formato de mesas redondas, entrevistas y casos prácticos con la participación de más de 50 ponentes de empresas líderes del mercado.
Las empresas ucranianas inician el ciclo de planificación para 2027 sin un único escenario de referencia. La destrucción y la pérdida de activos, los ataques a la infraestructura energética y logística, el elevado coste del capital, la escasez de personal, los cambios normativos y la aceleración de la transformación digital acortan el horizonte de planificación y modifican constantemente las condiciones en las que las empresas deben tomar decisiones.
Para los directores financieros, esto significa garantizar al mismo tiempo la liquidez y la continuidad del negocio, revisar los modelos financieros, gestionar el capital y los riesgos, y no posponer las decisiones de inversión y transformación de las que depende el futuro de la empresa.
El programa del Ukrainian CFO Forum 2026 está dedicado precisamente a estas cuestiones: desde el modelo financiero para 2027 y la gestión del capital hasta las decisiones tras la pérdida de activos, la planificación adaptativa, la transformación digital y la interacción entre el director financiero, el director general y el propietario.
El 24.º Ukrainian CFO Forum reunirá a más de 700 participantes: directores financieros de empresas líderes del mercado ucraniano, directores generales, propietarios de negocios, responsables de negocios internacionales, representantes de bancos, fondos de inversión, empresas tecnológicas e instituciones estatales.
▪️ Modelo financiero 2027: qué incluir en el presupuesto cuando no hay un escenario de referencia. Escenarios, factores desencadenantes para la revisión del modelo financiero, el coste del dinero, el acceso al capital y la normativa cambiaria. El foro se inaugurará con un diálogo estratégico entre Sergiy Nikolaychuk, primer vicepresidente del Banco Nacional de Ucrania, y Andriy Dligach, fundador y presidente de Advanter Group.
▪️ El negocio tras la pérdida de activos: ¿reconstruir o reestructurar el modelo? CAPEX de reposición, reubicación, descentralización de activos, financiación de la recuperación, seguros y compensación de riesgos bélicos. Rozetka-EVO, Nova Poshta, VARUS, la corporación «Biosfera», Starlight Media y Philip Morris Ukraine compartirán su experiencia práctica.
▪️ Estrategia en tiempos de incertidumbre: qué decisiones debe tomar el director general de todos modos con vistas a los próximos años. Inversiones, escalabilidad, producción, equipo y logística en un contexto en el que el horizonte de planificación cambia constantemente. Participarán en el debate: Odgers Ukraine, Imperial Brands Ukraine, YASNO y BGV Group Management.
▪️ Planificación adaptativa: cómo gestionar un negocio cuando el presupuesto anual deja de ser un punto de referencia. Planificación por escenarios, previsiones continuas, CAPEX, OPEX, liquidez y capital circulante. KSE, Danone, British American Tobacco Ucrania, FOKSTROT y Metinvest Group presentarán enfoques prácticos.
▪️ Transformación digital con resultados empresariales medibles. ERP, IA en finanzas, SAF-T UA y calidad de los datos desde la perspectiva de los plazos, el presupuesto y el impacto financiero. El programa incluye casos prácticos de Farmak / Business Evolution, MTI, «Avtomagistral-Pivden» / SMART business, British American Tobacco Ucrania / Innoware, ALVIVA GROUP / ABM Cloud, D.TRADING / IT-Enterprise y EBS.
Algunos bloques prácticos del Foro se dedicarán a la gestión del capital y la liquidez, la búsqueda del «EBITDA oculto» sin nuevo CAPEX, el capital humano, el seguimiento financiero y la interacción del CFO con el CEO y el propietario.
«El año 2027 para los directores financieros comienza ya. Las empresas no pueden esperar a que haya certeza: ya hoy hay que decidir si renovar un activo o reestructurar el modelo, si invertir en CAPEX o proteger la liquidez, dónde obtener capital y qué escenarios incluir en el presupuesto. Por eso, este año estamos diseñando el programa del foro en torno a decisiones concretas y casos prácticos de empresas que ya se enfrentan a estos dilemas», — Ihor Solovykh, director general de FAService y organizador del Ukrainian CFO Forum.
El programa del Ukrainian CFO Forum 2026 contará con la presencia de directores financieros y directores generales de empresas líderes del mercado, representantes del Banco Nacional de Ucrania y expertos destacados de las mayores empresas ucranianas e internacionales. Los participantes recibirán hasta 16 unidades CPD de la ACCA por su participación en el Foro.
Colaboradores del evento: Banco «Pivdenny», Odgers Ukraine, PUMB, Innoware, Done, SMART business, EBS, Business Evolution, Payoneer, IT-Enterprise, Advance Finance Alliance, Vchasno, ABM Cloud, ACCA, Silpo Voyage Pro, Bayadera Group, CFO Club, CEO Club, Board.
Socio principal de medios: Starlight Media.
Ukrainian CFO Forum 2026 | 22-23 de octubre | Kiev + en línea
Hasta el 9 de octubre, los lectores de Interfax pueden beneficiarse de una oferta especial: un 15 % de descuento en la inscripción con el código promocional BraveInterfax
Más información e inscripción: cfo.ua/cfoforum
El organizador del Ukrainian CFO Forum es FAService.
https://cfo.ua/cfoforum/?utm_source=Interfax&utm_medium=website&utm_campaign=cfoforum2026
Open4Business es socio informativo del foro.
FINANZAS, Foro de directores financieros de Ucrania, inversión, KIEV, negocios
Según informa Fixygen, el Banco Central Europeo debe empezar a trabajar por sí mismo con la infraestructura de blockchain para preservar el papel del dinero central en el nuevo sistema financiero, según ha declarado Isabel Schnabel, miembro del Consejo Ejecutivo del BCE.
Según ella, los bancos centrales deben, de hecho, «pasarse a la cadena de bloques», proporcionando dinero del banco central tokenizado para liquidaciones de activos en registros distribuidos.
El BCE ya está desarrollando los proyectos Pontes y Appia.
Pontes tiene como objetivo conectar la infraestructura de pagos europea existente con las plataformas de blockchain, mientras que Appia aborda una arquitectura a más largo plazo del mercado financiero tokenizado.
Se trata de un proyecto independiente del euro digital minorista.
El principal público objetivo son los bancos, los fondos y las entidades financieras que necesitan liquidar bonos, fondos y otros activos tokenizados con dinero real del banco central.
Si esta infraestructura entra en funcionamiento, el blockchain dejará de ser una tecnología exclusiva de las criptomonedas y se convertirá, de hecho, en uno de los niveles de liquidación del mercado de capitales tradicional.



