
Ucrania sigue teniendo el nivel de salario mínimo más bajo entre los países europeos con un salario mínimo establecido por el Estado que están incluidos en las estadísticas de Eurostat.
A 1 de julio de 2026, el salario mínimo en Ucrania equivale a EUR 169 brutos al mes, según los datos de Eurostat.
Moldavia ocupa el penúltimo lugar, con un salario mínimo de EUR 313, mientras que en todos los demás países incluidos en el estudio este indicador supera los EUR 500.
A modo de comparación, el salario mínimo asciende a unos EUR 517 en Albania, EUR 620 en Bulgaria, EUR 621 en Turquía, EUR 624 en Macedonia del Norte, EUR 670 en Montenegro y EUR 743 en Serbia.
En el extremo opuesto de la clasificación europea se encuentra Luxemburgo, con un salario mínimo de EUR 2.771 al mes. Le siguen Irlanda, Alemania, los Países Bajos, Bélgica y Francia; en todos estos países el salario mínimo supera los EUR 1.800.
Al realizar la comparación, es necesario tener en cuenta que Eurostat presenta los indicadores en euros y en equivalente bruto mensual. Para los Estados que no utilizan el euro, los importes se convierten según el tipo de cambio vigente al final del mes anterior. Por lo tanto, las variaciones del tipo de cambio de la moneda nacional también pueden influir en la posición de un país en la clasificación.
En total, Eurostat tiene en cuenta 22 Estados de la UE con un salario mínimo nacional y siete países candidatos y candidatos potenciales en los que este indicador se establece a escala nacional. Al mismo tiempo, Dinamarca, Italia, Austria, Finlandia y Suecia no tienen un salario mínimo estatal único.
A continuación se presenta la clasificación completa de los salarios mínimos en Europa a 1 de julio de 2026, de mayor a menor, en importes brutos mensuales convertidos a euros según la metodología de Eurostat.
Luxemburgo — €2.771
Irlanda — €2.391
Alemania — €2.343
Países Bajos — €2.338
Bélgica — €2.234
Francia — €1.867
Eslovenia — €1.482
España — €1.425
Lituania — €1.153
Polonia — €1.119
Chipre — €1.088
Grecia — €1.073
Portugal — €1.073
Croacia — €1.050
Malta — €994
Estonia — €946
Chequia — €923
Eslovaquia — €915
Hungría — €906
Rumanía — €825
Letonia — €780
Serbia — €743
Montenegro — €670
Macedonia del Norte — €624
Turquía — €621
Bulgaria — €620
Albania — €517
Moldavia — €313
Ucrania — €169
Ucrania exportó productos alimenticios por valor de $14.100 millones entre enero y julio de 2026, según los datos del Servicio Estatal de Aduanas.
De acuerdo con los cálculos del centro de información y análisis Experts Club, basados en las estadísticas del Servicio Estatal de Aduanas, los productos alimenticios representaron alrededor del 58,5% de todas las exportaciones de mercancías de Ucrania, que durante los siete meses ascendieron a $24.100 millones.
El segundo lugar entre las categorías de exportación lo ocuparon los metales y los productos fabricados con ellos, con $2.500 millones, o algo más del 10% de las exportaciones totales.
Las exportaciones de maquinaria, equipos y medios de transporte ascendieron a $2.100 millones, lo que corresponde aproximadamente al 8,7% de los suministros al exterior.
De este modo, los alimentos, los productos metalúrgicos y los productos de la industria de construcción de maquinaria representaron conjuntamente alrededor del 77,6% de las exportaciones de mercancías de Ucrania.
Polonia continuó siendo el mayor mercado para los productos ucranianos durante los siete meses, con suministros por valor de $2.800 millones. Las exportaciones a Turquía ascendieron a $2.000 millones y a Alemania, a $1.500 millones.
En general, las exportaciones ucranianas entre enero y julio de 2026 aumentaron un 3,8% en comparación con el mismo periodo del año anterior, de $23.200 millones a $24.100 millones.
Al mismo tiempo, las importaciones aumentaron a un ritmo considerablemente mayor: un 26,6%, hasta alcanzar los $58.100 millones.
El presidente de Ucrania, Volodímir Zelenski, continúa con la renovación del cuerpo diplomático, que abarca progresivamente tanto a los países de la Unión Europea y los Balcanes Occidentales como a los de Asia y Oriente Próximo.
El 6 de agosto, el presidente destituyó de sus cargos a cuatro embajadores a la vez: Vasyl Kyrylich en Croacia, Volodímir Shkurov en Albania, Oleg Gerasymenko en Montenegro y Markiyan Chuchuk en Pakistán.
Las decisiones de personal correspondientes se han formalizado mediante los decretos n.º 709/2026 a n.º 712/2026.
Según la valoración del centro de análisis Experts Club, la sustitución simultánea de los jefes de cuatro misiones diplomáticas parece formar parte de una reestructuración más amplia del aparato de política exterior de Ucrania, y no una medida de personal aislada.
Zelenski ya había señalado el 18 de mayo la necesidad de «sustituciones y ajustes» en el cuerpo diplomático, y el 15 de julio declaró abiertamente que estaba debatiendo con el primer adjunto al jefe de la Oficina del Presidente, Sergii Kyslytsia, y con el ministro de Asuntos Exteriores, Andrii Sybiga, la lista de embajadores ucranianos que debían ser sustituidos.
La rotación comenzó incluso antes de la serie de decisiones adoptadas en agosto. En concreto, el 26 de junio, el presidente destituyó a los embajadores de Ucrania en Omán, Chipre, así como en Vietnam y Camboya. Al mismo tiempo, se produjeron nuevos nombramientos en otras destinaciones diplomáticas.
De este modo, se trata de una renovación progresiva de la red de representaciones diplomáticas ucranianas en el extranjero a lo largo de varios meses.
Tres de los cuatro embajadores llevaban más de seis años en el cargo
La duración del mandato de los diplomáticos en sus puestos también da motivos para considerar las decisiones de agosto, ante todo, en el contexto de una rotación.
Vasyl Kyrylych fue nombrado embajador de Ucrania en Croacia el 24 de diciembre de 2019 y trabajó en Zagreb durante más de seis años y medio.
Volodímir Shkurov asumió la dirección de la embajada de Ucrania en Albania el 13 de abril de 2020 y también permaneció en el cargo más de seis años.
Markiyan Chuchuk fue nombrado embajador de Ucrania en Pakistán el 17 de abril de 2020. Su misión diplomática duró más de seis años.
Oleg Gerasymenko dirigió la embajada de Ucrania en Montenegro desde el 4 de mayo de 2022, algo más de cuatro años.
El mero hecho de que tres de los cuatro diplomáticos hayan permanecido tanto tiempo en sus cargos constituye un argumento adicional a favor de la hipótesis de una rotación de personal planificada. En los decretos publicados no se especifican por separado los motivos de los destituciones.
Resulta especialmente revelador que tres de las cuatro decisiones de agosto se refieran al sudeste de Europa: Croacia, Albania y Montenegro.
Experts Club señala que la importancia de esta región para la diplomacia ucraniana ha aumentado notablemente.
Croacia forma parte de la UE y de la OTAN y sigue siendo uno de los socios más fieles de Ucrania. Para Kiev también es importante la experiencia croata en materia de reconstrucción posguerra, desminado, retorno de la población e integración de los territorios tras los conflictos de la década de los noventa.
Albania también es miembro de la OTAN y apoya activamente a Ucrania en los foros internacionales. Fue precisamente Tirana la que acogió una de las cumbres anteriores en el formato «Ucrania — Europa Sudoriental».
Montenegro presenta otro interés. Es miembro de la OTAN y, al mismo tiempo, el candidato con más perspectivas de adhesión a la UE entre los países de los Balcanes Occidentales. Por ello, las relaciones con Podgorica cobran importancia para Kiev también en el contexto de su propia integración europea.
El 15 de julio se celebró en Kiev la quinta cumbre «Ucrania — Europa Sudoriental», en la que participaron representantes de Albania, Croacia y Montenegro. Los participantes reafirmaron una vez más su apoyo a Ucrania y la necesidad de ampliar la cooperación regional.
En este contexto, la sustitución casi simultánea de tres embajadores ucranianos en los países balcánicos podría indicar el deseo de Kiev de dar un nuevo impulso a esta dirección.
De los tres nombramientos en los Balcanes, el de Montenegro podría ser el más interesante.
Podgorica espera concluir las negociaciones de adhesión a la Unión Europea y convertirse en uno de los próximos nuevos miembros de la UE. Para Ucrania, que también está negociando su adhesión, la experiencia de Montenegro puede tener una importancia práctica.
Además, Ucrania está construyendo gradualmente una red específica de relaciones con los países de la región adriática: Croacia, Montenegro, Albania y la vecina Serbia.
El último ejemplo es la visita oficial de Zelenski a Belgrado el 8 de agosto y las conversaciones con el presidente de Serbia, Aleksandar Vučić, durante las cuales se abordaron cuestiones relacionadas con el libre comercio, la energía, la agricultura, la reconstrucción de Ucrania y la cooperación política.
De este modo, los Balcanes están pasando gradualmente de ser un eje secundario de la diplomacia ucraniana a convertirse en una vía regional independiente.
La sustitución del embajador en Pakistán plantea un reto totalmente distinto.
Islamabad es importante para Ucrania como uno de los mayores centros de Asia Meridional y representante del llamado «Sur Global». La población de Pakistán se acerca a los 250 millones de personas; el país tiene una considerable influencia política regional y es una potencia nuclear.
Al mismo tiempo, la política exterior de Pakistán se basa en un complejo sistema de relaciones con China, EE. UU., Turquía, Arabia Saudí, India, la Federación Rusa y los Estados del Golfo Pérsico.
Para Ucrania, la ampliación de los contactos con Pakistán puede resultar relevante en varios ámbitos a la vez: el comercio de productos alimenticios, la industria, las organizaciones internacionales y la consecución de apoyo para Kiev entre los países de Asia y del mundo musulmán.
En un contexto en el que la política exterior de Ucrania se centra cada vez menos exclusivamente en la UE y EE. UU., las embajadas en países como Pakistán, la India, los Estados del Golfo Pérsico, Indonesia y los países africanos cobran mayor importancia.
Precisamente por eso, la sustitución del embajador en Islamabad, tras una misión de más de seis años, parece una parte lógica de la renovación de la orientación asiática.
Es probable que las destituciones de agosto no supongan el final del proceso.
Ya el 15 de julio, Zelenski habló públicamente sobre la creación de un «grupo de embajadores» a los que se prevé sustituir. Esto permite suponer que se producirán nuevos nombramientos en las próximas semanas.
Al mismo tiempo, la actual rotación diplomática coincide con cambios de personal de mayor envergadura en el sistema de poder ucraniano, que tuvieron lugar en julio y afectaron al Gobierno, al bloque de las fuerzas de seguridad y a otras instituciones estatales.
En opinión de Experts Club, lo más importante no será el número de diplomáticos destituidos, sino a quién nombrará Kiev para sustituirlos.
Si en los destinos clave se nombra no solo a diplomáticos de carrera, sino también a antiguos ministros, representantes de la Oficina del presidente, negociadores económicos o figuras políticas destacadas, esto podría indicar la transición de Ucrania hacia el modelo de la denominada «diplomacia política», en la que las embajadas reciben tareas más concretas en materia económica, de inversión y de negociación.
A fecha de 10 de agosto de 2026, aún no se han publicado los decretos presidenciales sobre el nombramiento de los nuevos embajadores de Ucrania en Croacia, Albania, Montenegro y Pakistán.
Experts Club considera que los futuros nombramientos permitirán comprender con mayor precisión la lógica de la actual rotación.
Si se envían a Zagreb, Tirana y Podgorica diplomáticos con una amplia experiencia europea y económica, esto confirmará el refuerzo de la orientación hacia los Balcanes. Por su parte, el nombramiento en Islamabad de un especialista en asuntos asiáticos, diplomacia comercial o relaciones con el Sur Global podría ser una señal de la ampliación de la actividad ucraniana más allá del círculo tradicional de socios occidentales.
En general, la actual rotación pone de manifiesto la transición de la diplomacia ucraniana hacia una nueva etapa: tras cuatro años de guerra a gran escala, ya no se exige a las embajadas únicamente que garanticen el apoyo internacional a Ucrania, sino también que trabajen en la adhesión a la UE, la reconstrucción del país, las exportaciones, la captación de inversiones y la formación de alianzas regionales a largo plazo.
El Senado de EE. UU. aprobó el viernes el proyecto de ley Lindsey O. Graham Sanctioning Russia and Iran Act of 2026, que amplía significativamente la presión de las sanciones sobre el sector energético ruso y otorga al presidente de EE. UU. el derecho de imponer aranceles de hasta el 500% a las importaciones de productos rusos.
A favor del documento votaron 86 senadores y 11 en contra, informa New York Post. Ahora el proyecto de ley debe pasar por la Cámara de Representantes, que regresará después del receso de verano el 31 de agosto, tras lo cual deberá ser firmado por el presidente de EE. UU. Hasta ese momento, las nuevas sanciones y aranceles no entrarán en vigor.
El proyecto de ley se convirtió en una versión revisada de la iniciativa de sanciones que el Congreso venía debatiendo desde 2025. La versión original realmente contemplaba aranceles del 500% para prácticamente todos los países que compraban petróleo, gas y uranio rusos. En la versión final del Senado, este mecanismo fue considerablemente limitado.
500% — directamente para los productos rusos
Si la ley entra en vigor, el presidente de EE. UU. deberá obtener en un plazo de 30 días la facultad de elevar hasta el 500% de su valor los aranceles sobre todos los productos de origen ruso importados a Estados Unidos.
El texto enumera por separado el petróleo, el gas natural, el GNL, los productos derivados del petróleo, los productos petroquímicos, el carbón y otros productos rusos.
Además, estos aranceles se aplicarán adicionalmente a los aranceles estadounidenses, derechos antidumping y otras tasas ya existentes.
En la práctica, un arancel del 500% hace que la mayoría de las exportaciones directas rusas a Estados Unidos carezcan prácticamente de sentido comercial.
Por ejemplo, con un valor aduanero de un producto de 1 millón de dólares, el arancel adicional podría alcanzar teóricamente los 5 millones de dólares.
Sin embargo, la importancia de este mecanismo para las exportaciones rusas está limitada por el hecho de que el comercio directo entre Rusia y Estados Unidos ya se ha reducido considerablemente tras la introducción de las sanciones anteriores.
El segundo mecanismo —los denominados aranceles secundarios— podría resultar considerablemente más sensible para el comercio mundial.
El presidente podrá establecer aranceles de hasta el 100% sobre todos los productos importados a Estados Unidos desde los países que se encuentren entre los cinco mayores compradores de petróleo o gas natural ruso.
Para que un país quede sujeto a este mecanismo, deberá continuar realizando nuevas compras de materias primas rusas 30 días después de la entrada en vigor de la ley y, al mismo tiempo, encontrarse entre los cinco principales importadores por volumen durante los 12 meses anteriores.
China e India son los países que se encuentran principalmente bajo riesgo potencial. Reuters señala que, dependiendo de la estructura de los suministros, algunos Estados europeos y Japón también podrían entrar en la lista correspondiente. La propia ley no enumera de antemano países concretos.
Esto significa que el arancel no se aplicaría al petróleo ruso comprado, por ejemplo, por India, sino potencialmente a todas las exportaciones indias a Estados Unidos.
Precisamente por ello, el mecanismo constituye un instrumento de presión considerablemente más serio que las sanciones habituales contra las empresas rusas.
En términos condicionales: el país recibe una elección — continuar realizando grandes compras de energía rusa y arriesgar el acceso de sus productos al mercado estadounidense o reducir las importaciones procedentes de Rusia.
Por separado, la ley permite imponer aranceles de hasta el 100% contra los cinco mayores Estados que, según la evaluación de EE. UU., contribuyan a eludir las sanciones sobre el petróleo ruso.
De este modo, el mecanismo de sanciones se extiende no solo a los compradores de materias primas rusas, sino también a los países a través de los cuales pueden pasar esquemas de reventa, transporte u ocultación de su origen.
Además, el proyecto de ley contempla sanciones adicionales contra la «flota en la sombra» rusa: petroleros y empresas relacionadas con ellos utilizados para transportar recursos energéticos rusos eludiendo las restricciones occidentales.
Las autoridades estadounidenses deberán revisar la lista de los mayores compradores y posibles infractores cada 180 días, por lo que la composición de los países en riesgo podrá cambiar junto con los flujos comerciales.
El proyecto de ley contempla una cláusula para los Estados que importan gas natural ruso.
Los aranceles podrán no aplicarse si al país correspondiente le corresponde menos del 15% de todas las exportaciones rusas de gas natural y, al mismo tiempo, adopta medidas sustanciales para reducir su dependencia del gas ruso.
Esta disposición es especialmente importante para los Estados europeos que siguen recibiendo una parte del gas ruso, pero reducen gradualmente sus compras.
La afirmación difundida sobre aranceles adicionales del 100% para los mayores compradores de uranio ruso no corresponde a la versión actual del proyecto de ley. En la versión inicial, el uranio realmente figuraba en el mecanismo de aranceles secundarios del 500%. Sin embargo, tras las negociaciones con la Casa Blanca, este mecanismo fue modificado.
En el documento actual, el uranio ruso se regula por separado.
La ley exige aplicar restricciones a las importaciones de uranio ruso a Estados Unidos y contempla sanciones contra la dirección, la gerencia y los accionistas controladores de Rosatom y de las estructuras relacionadas con esta empresa.
Los aranceles son solo una parte del paquete
La ley contempla sanciones obligatorias contra los máximos dirigentes políticos y militares de la Federación de Rusia, una serie de importantes organizaciones financieras rusas, empresas estatales y personas extranjeras que apoyan al complejo militar-industrial ruso.
En el resumen oficial del proyecto de ley se mencionan por separado el Banco Central de la Federación de Rusia, Sberbank y Gazprombank.
Las sanciones también se extienden a grandes proyectos energéticos, incluidos Yamal LNG, Arctic LNG 1, Arctic LNG 2 y Arctic LNG 3, así como a futuros proyectos rusos en el Ártico.
Para las personas estadounidenses se contempla la prohibición de realizar nuevas inversiones en la Federación de Rusia y en el sector energético ruso, comprar deuda soberana rusa, realizar determinadas transferencias financieras al Estado ruso, así como exportar productos energéticos estadounidenses a Rusia.
Otra característica importante de la ley es que el presidente obtiene la posibilidad de modificar la intensidad de los aranceles secundarios.
La tasa podrá oscilar entre cero y el 100%, dependiendo del comportamiento de un país concreto y del volumen de sus compras de energía rusa.
Si un Estado reduce las compras, el representante comercial de Estados Unidos podrá reducir el arancel. Si las importaciones aumentan, la presión podrá intensificarse.
El presidente también obtiene el derecho de renunciar temporalmente a la aplicación de determinadas sanciones o aranceles si confirma oficialmente ante el Congreso que dicha medida responde a los intereses nacionales de Estados Unidos.
De este modo, la nueva ley no constituye un bloqueo comercial automático de China, India u otros compradores de petróleo ruso, sino un instrumento que la Casa Blanca podrá utilizar para ejercer presión en las negociaciones.
La parte del proyecto de ley relativa a Irán tiene un carácter algo diferente.
Al paquete se ha añadido una prórroga de cinco años de las actuales facultades estadounidenses para imponer sanciones contra los sectores energético y armamentístico de Irán, cuya vigencia debía expirar a finales de 2026.
Por lo tanto, la afirmación de que Rusia e Irán recibirán un régimen completamente idéntico de «sanciones del 500%» es incorrecta.
El principal nuevo mecanismo arancelario está dirigido precisamente contra Rusia y los mayores compradores de recursos energéticos rusos, mientras que la parte iraní preserva principalmente las facultades de sanción ya existentes de Estados Unidos.
Por qué el nuevo mecanismo se considera especialmente duro
La idea clave de la ley consiste en ejercer presión no solo directamente sobre la economía rusa, sino también sobre los compradores de materias primas rusas.
Después de 2022, Rusia redirigió una parte significativa de sus exportaciones de petróleo desde Europa hacia Asia. Por lo tanto, limitar únicamente el mercado estadounidense o europeo no detiene la entrada de ingresos petroleros en el presupuesto ruso.
El nuevo mecanismo intenta cambiar esta situación a través del acceso al mercado estadounidense.
Para grandes exportadores como China e India, un arancel potencial de hasta el 100% sobre los productos suministrados a Estados Unidos puede tener un peso económico mucho mayor que el beneficio derivado de la compra de petróleo ruso con descuento.
Precisamente por ello, los autores del proyecto de ley esperan colocar a los mayores compradores ante una elección económica entre comerciar con Rusia y mantener un acceso pleno al mercado estadounidense.
Al mismo tiempo, las consecuencias de este mecanismo también podrían ser significativas para la propia economía estadounidense. Reuters informó de que algunos demócratas y republicanos temen un aumento del coste de las importaciones, medidas comerciales de represalia y una ampliación excesiva de las facultades arancelarias del presidente.
ARANCELES SECUNDARIOS, EXPERTS CLUB, SANCIONES CONTRA RUSIA, SANCIONES DE EE. UU., URAKIN
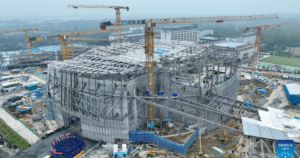
El desarrollo de la fusión termonuclear controlada está pasando gradualmente de los récords individuales de laboratorio a la creación de imanes de tamaño completo, cámaras de vacío, sistemas de refrigeración e instalaciones experimentales que deberán comprobar la posibilidad de producir energía de manera estable.
El logro más destacado de los últimos meses pertenece a China. En junio de 2026, los especialistas chinos concluyeron la fabricación y las pruebas del mayor imán superconductor del mundo para un futuro reactor termonuclear. Al mismo tiempo, Estados Unidos impulsa la fusión por láser y los proyectos privados de instalaciones compactas, Rusia continúa los experimentos en el tokamak T-15MD y suministra equipos para el reactor internacional ITER, mientras que los centros de investigación europeos y asiáticos trabajan en el confinamiento prolongado del plasma y en materiales para las futuras centrales eléctricas.
A pesar de la aceleración de las investigaciones, ningún país ha construido todavía una instalación termonuclear que produzca continuamente más electricidad de la que consume todo su complejo de equipos. La mayoría de los plazos anunciados para la puesta en marcha de las primeras centrales eléctricas durante la década de 2030 siguen siendo objetivos de referencia y no fechas garantizadas.
Cómo se produce la energía de la fusión termonuclear
La fusión termonuclear es el proceso que proporciona energía al Sol y a otras estrellas. Durante la reacción, los núcleos atómicos ligeros se unen para formar un núcleo más pesado, mientras que una parte de su masa se convierte en energía.
En la Tierra, la reacción entre dos isótopos del hidrógeno —el deuterio y el tritio— se considera la más prometedora. Al fusionarse, se producen un núcleo de helio y un neutrón rápido. Aproximadamente el 80% de la energía liberada es transportada por el neutrón, que posteriormente deberá calentar la envoltura que rodea el reactor. El calor obtenido se utilizará para producir vapor y hacer girar una turbina convencional, como en una central térmica o nuclear.
Para iniciar la reacción, el combustible debe convertirse en plasma y calentarse hasta aproximadamente 150 millones de grados Celsius, cerca de diez veces la temperatura del centro del Sol. En el Sol, la enorme gravedad contribuye a comprimir la materia. En una instalación terrestre, debe ser sustituida por un campo magnético o por un impulso láser de enorme potencia.
Para conseguir una fusión estable, deben cumplirse simultáneamente tres condiciones: alcanzar una temperatura elevada, crear una densidad suficiente de partículas y confinar el plasma durante el tiempo necesario. Es precisamente la combinación de estos parámetros, y no un récord aislado de temperatura, la que determina el progreso real de una instalación.
Actualmente se utilizan dos enfoques principales
En el confinamiento magnético, el plasma se encuentra dentro de una cámara de vacío con forma de anillo. Potentes imanes superconductores impiden que entre en contacto con las paredes. La instalación más extendida de este tipo es el tokamak. Como alternativa se encuentra el stellarator, que posee una configuración más compleja del campo magnético, pero que potencialmente está mejor adaptado para el funcionamiento continuo.
En la fusión por confinamiento inercial, una pequeña cápsula de combustible es irradiada simultáneamente por láseres. La capa exterior de la cápsula se evapora, el combustible se comprime bruscamente y alcanza durante un breve periodo las condiciones en las que comienza la reacción de fusión.
China construyó el mayor imán superconductor
En junio de 2026, el Instituto de Física del Plasma de la Academia China de Ciencias informó de la finalización satisfactoria de las pruebas de un imán de campo toroidal en forma de D destinado a futuras instalaciones termonucleares.
Tiene 21 metros de longitud, 12 metros de anchura y 3,3 metros de altura, y pesa 582 toneladas. Según los desarrolladores, el volumen del imán es 1,3 veces superior al de un elemento comparable del reactor internacional ITER, mientras que la energía magnética almacenada es tres veces mayor.
Los imanes toroidales generan el campo principal alrededor de la cámara de vacío del tokamak. Cuanto más fuerte y estable sea el campo, mayores serán la presión y la temperatura del plasma que potencialmente podrán mantenerse dentro de la instalación.
La creación de este imán significa que China ha dominado la producción de bobinas superconductoras de gran tamaño, acero especial, aislamiento de baja temperatura, sistemas de protección y conexiones de resistencia extremadamente baja. Sin embargo, un imán por sí solo no constituye un reactor. Una instalación energética necesitará un conjunto completo de bobinas, una cámara de vacío, un sistema criogénico, sistemas de calentamiento del plasma, protección contra neutrones y equipos para la reproducción del tritio.
China desarrolla simultáneamente varios proyectos interrelacionados. En enero de 2025, el tokamak EAST mantuvo el plasma en régimen de alto confinamiento durante 1.066 segundos, superando considerablemente el resultado anterior de 403 segundos. El experimento se realizó sin producción industrial de energía, pero demostró la posibilidad de que un tokamak superconductor funcione durante periodos prolongados.
La siguiente etapa deberá ser la instalación BEST, cuya construcción se lleva a cabo en Hefei. Está previsto completarla a finales de 2027. A diferencia de EAST, BEST se diseña para realizar experimentos con plasma ardiente de deuterio y tritio y deberá obtener entre 20 y 200 MW de potencia termonuclear. Los desarrolladores chinos esperan demostrar un balance energético positivo y la posibilidad de producir electricidad aproximadamente para 2030. Por ahora, estos son objetivos declarados del proyecto que deberán confirmarse mediante experimentos.
Estados Unidos logró una ignición láser reproducible
El principal logro estatal de Estados Unidos continúa siendo el trabajo de la Instalación Nacional de Ignición NIF, situada en el Laboratorio Nacional Lawrence Livermore.
En diciembre de 2022, NIF obtuvo por primera vez más energía de una reacción de fusión que la transmitida directamente por los láseres al objetivo de combustible. Posteriormente, la ignición pudo repetirse varias veces.
En el experimento de abril de 2025, los láseres transmitieron 2,08 megajulios a la cápsula, mientras que la reacción produjo una cifra récord de 8,6 megajulios de energía termonuclear. El factor de ganancia en el nivel del objetivo superó cuatro, y el experimento se convirtió en la octava ignición exitosa en NIF. El laboratorio presentó detalladamente los resultados en abril de 2026.
Sin embargo, esto todavía no significa que NIF se haya convertido en una central eléctrica con un balance energético positivo. Para alimentar el complejo láser se necesita mucha más electricidad de la que llega a la cápsula de combustible. Además, NIF produce impulsos individuales y fue creado principalmente para investigaciones científicas y de defensa, mientras que una instalación industrial deberá repetir los disparos muchas veces por segundo, fabricar cápsulas de alta precisión a bajo coste y convertir eficientemente el calor en electricidad.
Paralelamente, el sector privado se desarrolla en Estados Unidos. El Departamento de Energía informó de que las inversiones privadas totales en los proyectos termonucleares estadounidenses habían superado los $10.000 millones. La hoja de ruta estatal aprobada el 9 de junio de 2026 contempla el apoyo a instalaciones experimentales y el intento de introducir la generación termonuclear comercial en el mercado a mediados de la década de 2030. Al mismo tiempo, el organismo reconoce que la ejecución del programa depende de la financiación futura y de las asociaciones públicas.
La empresa Commonwealth Fusion Systems construye en Massachusetts el tokamak compacto SPARC, equipado con imanes fabricados con superconductores de alta temperatura. En abril de 2026, la empresa estimaba que el proyecto estaba completado aproximadamente en un 75%. SPARC no será una central eléctrica completa: su objetivo es demostrar que la energía de las reacciones dentro del plasma puede superar la energía empleada directamente para calentarlo.
Otro desarrollador estadounidense, Helion, utiliza un sistema magnético pulsado con conversión directa de la expansión del plasma en electricidad. En febrero de 2026, la empresa declaró que su instalación Polaris había realizado una reacción con deuterio y tritio y calentado el plasma hasta 150 millones de grados. Estos indicadores fueron publicados por la propia empresa y todavía no equivalen a una demostración de un balance positivo de toda la instalación.
En junio, Helion obtuvo en el estado de Washington licencias para utilizar materiales radiactivos y realizar emisiones en el complejo Orion, que se encuentra en construcción. La autorización regulatoria permite continuar la creación de la instalación, pero no confirma que ya se hayan alcanzado las características energéticas anunciadas para el futuro sistema.
ITER ensambla el mayor tokamak internacional
El reactor internacional ITER se construye en el sur de Francia con la participación de la Unión Europea, China, India, Japón, Corea del Sur, Rusia y Estados Unidos.
ITER deberá producir 500 MW de potencia termonuclear en el plasma con un calentamiento externo de 50 MW, es decir, alcanzar un factor Q=10. Sin embargo, la instalación no suministrará electricidad a la red. Su objetivo es demostrar el funcionamiento estable de un plasma ardiente de deuterio y tritio y probar las tecnologías necesarias para las posteriores centrales eléctricas de demostración.
En junio de 2026, en el emplazamiento se completó el montaje del solenoide central, compuesto por seis módulos. En julio se instaló en el foso del tokamak el sexto sector de la cámara de vacío, tras lo cual quedó montado aproximadamente dos tercios del futuro anillo del reactor.
El proyecto se encuentra considerablemente retrasado respecto al calendario inicial. Según el plan actualizado, la explotación para fines de investigación deberá comenzar en 2034, el funcionamiento a plena potencia magnética en 2036 y los primeros experimentos con deuterio y tritio en 2039.
Los retrasos de ITER demuestran la magnitud de la complejidad técnica. Incluso con financiación internacional, la fabricación de imanes únicos, módulos de vacío y sistemas de refrigeración requiere décadas.
Rusia mantiene el acceso a ITER a pesar de la guerra y los riesgos de sanciones
La Unión Soviética desempeñó un papel importante en el desarrollo de las investigaciones sobre la fusión termonuclear controlada. En 1954 se creó el primer tokamak en el Instituto Kurchátov y posteriormente apareció el propio término, formado a partir de la expresión «cámara toroidal con bobinas magnéticas».
La principal instalación experimental rusa actualmente en funcionamiento en este ámbito es el tokamak T-15MD, puesto en servicio en 2021. En él se estudian los regímenes estables de confinamiento del plasma, su interacción con las paredes del reactor, el funcionamiento del divertor, el calentamiento adicional y el control de la columna de plasma. Los resultados obtenidos se utilizarán en el desarrollo de una fuente termonuclear de neutrones y de un reactor híbrido que combine las tecnologías de fusión y fisión.
Por lo tanto, el programa ruso todavía no está orientado a la construcción de una central termonuclear comercial, sino a la realización de experimentos físicos, la conservación de sus propias competencias científicas, el desarrollo de tecnologías de reactores y la creación de instalaciones híbridas. Al mismo tiempo, el funcionamiento del T-15MD permite que los especialistas rusos participen en investigaciones relacionadas con el Reactor Termonuclear Experimental Internacional ITER.
Rusia continúa siendo uno de los siete miembros de ITER. Su participación en el coste de construcción acordado inicialmente asciende aproximadamente al 9,1%. Una parte importante de la contribución se proporciona en especie, en forma de equipos y tecnologías. Las organizaciones rusas participan en el suministro de conductores superconductores, componentes de la cámara de vacío y del divertor, girotrones para calentar el plasma, componentes de diagnóstico y equipos para los sistemas de alimentación eléctrica.
Tras el inicio de la guerra a gran escala de Rusia contra Ucrania, la cuestión de la continuidad de la participación de Moscú en el proyecto internacional adquirió una dimensión no solo política, sino también ética y de seguridad. Sin embargo, el acuerdo vigente sobre ITER no contempla ningún mecanismo para excluir obligatoriamente a un participante o suspender sus derechos. Solo permite la retirada voluntaria de un Estado del proyecto, según señaló la Comisión Europea. Al mismo tiempo, durante dos años Rusia no desempeñó las funciones de la presidencia rotatoria del Consejo de ITER, mientras que los contactos bilaterales con ese país se redujeron al mínimo, según declaró Bruselas. La Comisión Europea también afirmó que el futuro desarrollo y funcionamiento del reactor no dependerían de los derechos de propiedad intelectual rusos. En esta situación, es aconsejable que Ucrania, en el marco de los mecanismos de sanciones vigentes de la UE, refuerce la supervisión y la auditoría de los suministros procedentes de organizaciones sancionadas de la Federación Rusa.
Alemania prueba una alternativa a los tokamaks
Alemania desarrolla Wendelstein 7-X, el mayor stellarator del mundo. A diferencia de un tokamak, el stellarator crea la configuración necesaria del campo magnético principalmente mediante bobinas externas y no depende de una fuerte corriente eléctrica dentro del plasma.
Esto complica la fabricación de los imanes, pero potencialmente permite que la instalación funcione de manera continua y reduce el riesgo de determinados tipos de disrupciones del plasma.
En mayo de 2025, Wendelstein 7-X estableció un récord del producto triple —la combinación de temperatura, densidad y tiempo de confinamiento— para impulsos prolongados de más de 30 segundos. En uno de los experimentos, el elevado indicador se mantuvo durante aproximadamente 43 segundos.
Tras la modernización, la instalación deberá reanudar los experimentos en agosto de 2026. Alemania también comenzó a desarrollar girotrones con una potencia de 2 MW para calentar el plasma mediante microondas de forma más eficiente.
El Reino Unido prepara el prototipo STEP
Tras la finalización de los experimentos en el tokamak europeo JET, el Reino Unido se concentró en su programa nacional STEP.
Está previsto construir el prototipo de tokamak esférico en el emplazamiento de la antigua central eléctrica de carbón West Burton. El proyecto deberá combinar en una única instalación el plasma, los imanes, la producción de tritio, la extracción de calor, el mantenimiento de los equipos y la generación de electricidad.
En abril de 2026, la Autoridad de Energía Atómica del Reino Unido presentó una hoja de ruta para 2026-2030. En esta etapa, el país está estableciendo la cooperación industrial, desarrollando materiales para reactores y seleccionando socios para la ejecución de STEP. Antes de que pueda producir electricidad de manera efectiva, el proyecto todavía deberá pasar por las fases de diseño, concesión de licencias y construcción.
Japón y la Unión Europea preparan una nueva etapa de JT-60SA
Japón, junto con la Unión Europea, opera JT-60SA, reconocido oficialmente como el mayor tokamak en funcionamiento. La instalación deberá contribuir al desarrollo de regímenes operativos para ITER y los futuros reactores de demostración.
Después de la primera etapa de experimentos, el tokamak fue modernizado mediante la instalación de nuevos sistemas de calentamiento y diagnóstico y de componentes del divertor. La segunda etapa experimental OP2 comenzó en abril de 2026.
JT-60SA no utilizará combustible de deuterio y tritio y no está destinado a producir electricidad. Su principal objetivo es aprender a formar un plasma estable con los parámetros necesarios para los futuros reactores.
Corea del Sur se concentra en el plasma de larga duración y las paredes de tungsteno
El tokamak surcoreano KSTAR se utiliza para estudiar regímenes prolongados de alta temperatura y controlar las inestabilidades del plasma.
Corea del Sur está sustituyendo gradualmente los componentes de carbono de la superficie interior de la instalación por componentes de tungsteno. El tungsteno se considera uno de los principales materiales para los divertores de los futuros reactores porque soporta temperaturas elevadas, aunque su entrada en el plasma puede deteriorar considerablemente sus parámetros.
En 2025, el Instituto Coreano de Energía de Fusión llegó a un acuerdo con el centro francés CEA para realizar experimentos conjuntos en los tokamaks KSTAR y WEST precisamente en condiciones de paredes de tungsteno. Esta línea de investigación deberá ayudar a resolver uno de los principales problemas de las futuras centrales eléctricas: retirar el calor y las partículas del plasma sin destruir los equipos.
Por qué es importante la energía termonuclear
La principal ventaja de la fusión es la enorme densidad energética del combustible. El deuterio está presente en el agua ordinaria, mientras que se prevé producir el tritio directamente en el reactor mediante la interacción de los neutrones con el litio.
Según las estimaciones de ITER, una central eléctrica con una potencia aproximada de 1 GW consumiría cerca de 250 kg de deuterio y tritio al año, mientras que una central de carbón con una potencia comparable necesita millones de toneladas de combustible.
La propia reacción no produce dióxido de carbono. El producto principal es el helio. Una instalación termonuclear tampoco mantiene una reacción en cadena autoacelerada: si se interrumpe el confinamiento magnético o el suministro de combustible, el plasma se enfría rápidamente y la reacción se detiene.
La cantidad de combustible presente en la cámara en cada momento es muy pequeña, por lo que un accidente análogo a la aceleración incontrolada de un reactor nuclear convencional es físicamente imposible.
Sin embargo, sería incorrecto afirmar que la energía termonuclear no genera absolutamente ningún residuo. Los neutrones rápidos activan los materiales de la cámara, por lo que determinados elementos metálicos se volverán radiactivos y necesitarán un tratamiento especial. No obstante, los desarrolladores esperan utilizar materiales cuya radiactividad disminuya mucho más rápidamente que la de una parte de los residuos de los reactores tradicionales de fisión.
Si la tecnología resulta económicamente viable, las centrales termonucleares podrán proporcionar una generación estable y baja en carbono con independencia de las condiciones meteorológicas. Esto permitiría complementar las centrales solares y eólicas, reducir el uso de gas y carbón y producir energía para la industria, las plantas de hidrógeno, la desalinización de agua y los grandes centros de procesamiento de datos.
Qué obstáculos quedan por superar
El primer problema sigue siendo el balance energético. Los investigadores distinguen entre la energía liberada dentro del plasma o del objetivo y el balance de toda la instalación. Un resultado positivo al nivel de la cápsula de combustible, como en NIF, no significa que el laboratorio haya producido más electricidad de la que consumió.
Una futura central deberá cubrir el consumo eléctrico de los imanes, las instalaciones criogénicas, las bombas, los calentadores, los láseres, los sistemas de purificación y los sistemas de producción de combustible. Después será necesario convertir el calor obtenido en electricidad y dejar un volumen suficiente para venderlo a la red.
El segundo obstáculo es la duración del funcionamiento. Muchas instalaciones pueden crear plasma extremadamente caliente durante segundos o minutos, pero una central eléctrica deberá funcionar durante meses con una alta disponibilidad y un número mínimo de interrupciones.
El tercer problema es el daño causado por los neutrones a los materiales. Los neutrones de la reacción termonuclear desplazan los átomos de la estructura cristalina de los metales, los vuelven frágiles y provocan radiactividad. El divertor, hacia el que se dirigen el calor y los residuos de la reacción, está sometido a cargas especialmente elevadas.
La cuarta tarea está relacionada con el tritio. Sus reservas naturales son extremadamente reducidas. Una futura instalación deberá producir por sí misma como mínimo tanto tritio como consume, extraerlo de la envoltura de litio y devolverlo al plasma. ITER será la primera gran instalación en la que se probarán diferentes módulos de reproducción de tritio, pero hasta ahora no se ha demostrado en ningún lugar un ciclo de combustible cerrado completo.
El quinto problema es el precio. Los materiales superconductores, los sistemas criogénicos, los complejos equipos robotizados y las aleaciones resistentes a los neutrones continúan siendo caros. Incluso un reactor físicamente funcional no se convertirá en una fuente de energía masiva si el coste de su construcción, reparación y combustible resulta superior al de las alternativas.
Cuándo podría aparecer la primera central eléctrica
China espera realizar una demostración de producción de energía en BEST aproximadamente para 2030. Varias empresas estadounidenses señalan el comienzo de la década de 2030. El Departamento de Energía de Estados Unidos se orienta hacia mediados de la próxima década. El Reino Unido y los programas europeos hablan de una transición más prolongada hacia prototipos y reactores industriales.
Estos plazos deben considerarse con cautela. El BEST chino, los proyectos estadounidenses SPARC y Polaris, el STEP británico y el ITER internacional utilizan tecnologías diferentes y definen el éxito de distintas maneras. Algunos deberán demostrar un balance positivo en el plasma, otros obtener un impulso eléctrico y otros demostrar el ciclo completo de funcionamiento de una central.
El principal cambio de los últimos años no ha sido la resolución de todos los problemas físicos, sino la transición hacia una competencia de ingeniería. Los países y las empresas privadas ya están construyendo grandes imanes, edificios de reactores, cámaras de vacío y emplazamientos susceptibles de recibir licencias.
Los imanes superconductores chinos confirman que es posible fabricar equipos a escala de un futuro reactor. Los experimentos estadounidenses con láser han demostrado la reproducibilidad de la ignición al nivel del objetivo. Alemania ha acercado los stellarators al funcionamiento prolongado, mientras que ITER reúne las tecnologías de las principales potencias científicas en la mayor instalación de confinamiento magnético.
La siguiente etapa decisiva llegará cuando uno de los programas no se limite a crear plasma caliente, sino que confirme simultáneamente el funcionamiento prolongado, la reproducción del combustible, la resistencia de los materiales y el balance positivo de toda la central eléctrica. Solo entonces la fusión termonuclear podrá pasar de la categoría de proyectos científicos prometedores a convertirse en una industria energética real.
Ucrania estudia el plasma y los materiales para futuros reactores
Ucrania también participa en las investigaciones internacionales sobre la fusión termonuclear controlada, aunque su programa es considerablemente menor que los de China, Estados Unidos o Europa y no contempla la construcción de una central termonuclear propia.
El principal centro ucraniano es el Instituto de Física del Plasma del Centro Científico Nacional «Instituto de Física y Tecnología de Járkiv». Forma parte del consorcio europeo EUROfusion y coordina un grupo ucraniano de investigación que incluye seis organizaciones científicas. En el instituto trabajan aproximadamente 135 investigadores, ingenieros, especialistas técnicos y estudiantes de posgrado.
Los científicos ucranianos operan los stellarators «Uragan-2M» y «Uragan-3M». A diferencia del tokamak, que está más extendido, el stellarator confina el plasma mediante un campo magnético de configuración compleja y está potencialmente mejor adaptado para un funcionamiento continuo y prolongado. «Uragan-2M» transmite datos experimentales al programa EUROfusion.
Otra importante línea de investigación está relacionada con la interacción del plasma caliente con las paredes del reactor. Las instalaciones QSPA Kh-50 y QSPA-M de Járkiv crean potentes flujos de plasma que simulan las cargas extremas de corta duración dentro de las futuras instalaciones termonucleares.
QSPA Kh-50 es una de las instalaciones más potentes de este tipo. Con su ayuda, los investigadores comprueban cómo el tungsteno, las aleaciones especiales y los revestimientos protectores soportan las disrupciones del plasma y los impulsos térmicos. La solución de esta tarea tiene una importancia crítica, ya que los materiales de la cámara interior del reactor deberán resistir temperaturas elevadas y una intensa irradiación de neutrones.
Ucrania está asociada desde 2021 al Programa de Investigación y Formación de Euratom. Las organizaciones ucranianas pueden participar en sus concursos y proyectos en las mismas condiciones que las instituciones de los Estados de la UE. En el anterior programa Euratom para 2014-2020, los participantes ucranianos recibieron alrededor de EUR4,9 millones para proyectos en los ámbitos de la fisión y la fusión nucleares.
Tras el comienzo de la guerra a gran escala, EUROfusion asignó EUR2,5 millones para apoyar al Instituto de Física y Tecnología de Járkiv y a las organizaciones ucranianas vinculadas con él. Los fondos estaban destinados a equipos, la conservación de los equipos científicos y subvenciones para jóvenes investigadores e ingenieros.
Al mismo tiempo, Ucrania no es un participante independiente de ITER. Las partes del proyecto son la Unión Europea, China, India, Japón, Corea del Sur, Rusia y Estados Unidos. Por esta razón, Ucrania no dispone de una cuota nacional separada para suministrar equipos y financiar el reactor, a diferencia de los Estados participantes en el acuerdo.
Según los resultados de enero-junio de 2026, Ucrania registró un saldo negativo en el comercio de mercancías con 37 de sus 50 mayores socios comerciales, de acuerdo con los cálculos del centro de información y análisis Experts Club, basados en los datos del comercio exterior.
El volumen total del comercio con los países incluidos entre los 50 principales socios ascendió a $66.970 millones. Las importaciones alcanzaron los $47.350 millones, las exportaciones, los $19.620 millones, y el saldo negativo total, los $27.730 millones.
La suma de los déficits comerciales con los 37 países respecto de los cuales las importaciones superaron las exportaciones ascendió a $30.720 millones. El saldo positivo de $2.990 millones con los 13 socios restantes compensó parcialmente esta brecha.
A modo de comparación, según los datos oficiales del Servicio Estatal de Aduanas, el volumen total del comercio de Ucrania durante el primer semestre ascendió a $70.300 millones: las importaciones fueron de $49.300 millones y las exportaciones, de $21.000 millones. Por lo tanto, los 50 principales socios representaron más del 95% del comercio exterior de mercancías.
Las diez principales relaciones comerciales deficitarias generaron un volumen comercial de $41.780 millones. Ucrania importó de estos países mercancías por valor de $32.950 millones, mientras que exportó únicamente $8.830 millones. El saldo negativo ascendió a $24.120 millones, cerca del 87% del déficit comercial neto con los 50 principales socios.
El coeficiente de cobertura de las importaciones mediante las exportaciones en este grupo fue del 26,8%. En otras palabras, por cada dólar de exportaciones ucranianas correspondieron aproximadamente $3,73 de importaciones.
Los cinco primeros países —China, Polonia, Alemania, Estados Unidos y Turquía— generaron un déficit de $20.590 millones. Esto representa el 74,3% del saldo negativo neto del comercio con los 50 principales socios.
China ocupó el primer lugar con una amplia diferencia. Las importaciones de productos chinos ascendieron a $13.900 millones, mientras que las exportaciones de mercancías ucranianas fueron de apenas $778,4 millones. El saldo negativo alcanzó los $13.120 millones, equivalentes al 47,3% del déficit comercial total con los 50 principales socios.
Las exportaciones cubrieron únicamente el 5,6% de las importaciones. De este modo, el volumen de los suministros chinos a Ucrania fue casi 18 veces superior al flujo de mercancías en sentido contrario.
Según el desglose público por productos del Servicio Estatal de Aduanas, las principales partidas de las importaciones chinas fueron los acumuladores eléctricos, por $1.620 millones; los aparatos de transmisión, televisión y vídeo, por $1.110 millones; los productos de fibra óptica, por $770,5 millones; los transformadores y bobinas de reactancia, por $720,8 millones; y los vehículos aéreos no tripulados, por $684,4 millones.
También se registraron volúmenes significativos de equipos telefónicos y de telecomunicaciones, por $620,8 millones; motores eléctricos y generadores, por $589,8 millones; equipos informáticos, por $363,7 millones; y dispositivos semiconductores, por $347,8 millones.
Por lo tanto, el déficit con China no está formado por una sola categoría, sino por una amplia gama de productos tecnológicos, energéticos, electrónicos y de consumo.
Polonia ocupó el segundo lugar por la magnitud del saldo negativo, con $2.290 millones. Al mismo tiempo, el comercio con Polonia fue considerablemente más equilibrado que el comercio con China: las exportaciones ucranianas cubrieron el 51% de las importaciones, mientras que Polonia continuó siendo el mayor mercado individual para los productos ucranianos.
La mayor partida publicada de las importaciones de origen polaco correspondió al petróleo y los productos petrolíferos, por $904,6 millones. A continuación se situaron los gases de petróleo, por $205,6 millones; las partes de aeronaves, por $192 millones; los vehículos aéreos no tripulados, por $133,9 millones; los fertilizantes compuestos, por $121,6 millones; la electricidad, por $114,4 millones; y el coque y semicoque, por $111 millones.
La estructura de los suministros indica que Polonia desempeña para Ucrania no solo la función de socio comercial, sino también la de un importante centro energético, industrial y logístico.
Alemania generó el tercer mayor déficit, por $1.940 millones. Las exportaciones ucranianas cubrieron el 39,5% de las importaciones.
Las principales partidas publicadas de productos alemanes fueron los automóviles de turismo, por $347,6 millones; los medicamentos, por $220,2 millones; los productos petrolíferos, por $151,9 millones; la maquinaria para la recolección de cultivos agrícolas, por $115,3 millones; los equipos para el cultivo del suelo, por $97,1 millones; los productos fitosanitarios, por $93,5 millones; y los tractores, por $84,3 millones.
El déficit comercial con Estados Unidos ascendió a $1.900 millones, mientras que las exportaciones cubrieron solo el 23,6% de las importaciones. Las mayores partidas públicas de los suministros estadounidenses fueron los productos petrolíferos, por $436,6 millones; los automóviles de turismo, por $417,9 millones; la hulla, por $182,2 millones; y los equipos de telecomunicaciones, por $155,3 millones.
Las importaciones procedentes de Estados Unidos también incluyeron tractores, polímeros de etileno, gases de petróleo, medicamentos, pescado congelado y aparatos electrónicos. Una parte significativa de las importaciones estadounidenses y alemanas estuvo constituida por bienes de producción, transporte y energía.
Turquía ocupó el quinto lugar, con un déficit de $1.340 millones. Al mismo tiempo, el coeficiente de cobertura de las importaciones mediante las exportaciones fue del 57,1%, el indicador más elevado entre los cinco primeros países.
En la estructura pública de mercancías destacaron los instrumentos de radar y radionavegación y los aparatos de control remoto, por $332,8 millones. También fueron significativos los suministros de productos siderúrgicos laminados, productos petrolíferos, por $110,1 millones; cítricos, por $83,3 millones; grupos electrógenos, por $73,1 millones; semillas de girasol, por $59,2 millones; componentes para automóviles, hortalizas y otros productos alimenticios. El comercio con Turquía combina productos industriales, equipos tecnológicos, metales y alimentos, pero al mismo tiempo continúa siendo uno de los mayores mercados para las exportaciones ucranianas.
El saldo negativo del comercio con Grecia ascendió a $861,5 millones. Casi $809 millones del desglose público por productos correspondieron al petróleo y los productos petrolíferos. Entre las demás partidas se encontraban el coque de petróleo y el betún, por $38,1 millones; los gases de petróleo, por $36,4 millones; y los fertilizantes, por $35,1 millones. La estructura del déficit con Lituania, que alcanzó los $607,7 millones, fue similar. Los productos petrolíferos representaron $576,1 millones de las importaciones publicadas y los gases de petróleo, $46,4 millones. También se importaron automóviles, vehículos de transporte de mercancías, coque de petróleo, fertilizantes, polímeros y alimentos para animales.
A diferencia de China, donde el déficit se distribuye entre numerosas categorías tecnológicas, el desequilibrio con Grecia y Lituania está relacionado en gran medida con las compras de productos energéticos.
En el comercio con la República Checa, el déficit ascendió a $752,4 millones. Entre las principales partidas de importación figuraron las partes de aeronaves, por $101,8 millones; los automóviles de turismo, por $101 millones; los grupos electrógenos, por $96,6 millones; los acumuladores, por $44,5 millones; los aparatos de telecomunicaciones, por $34,3 millones; y la hulla, por $32,3 millones.
El saldo negativo con Hungría alcanzó los $658,1 millones. La estructura pública de los suministros estuvo constituida principalmente por electricidad, por $349,9 millones; gases de petróleo, por $157,4 millones; automóviles de turismo, por $113,2 millones; y productos de cableado, por $87,8 millones.
El déficit con Francia ascendió a $648,9 millones. Las principales partidas fueron los productos fitosanitarios, por $120 millones; los medicamentos, por $76,1 millones; los automóviles de turismo, por $72,5 millones; los camiones, por $47,7 millones; los tractores, por $39,9 millones; y los componentes para automóviles, por $35,3 millones. También fueron significativos los suministros de semillas de girasol y maíz, así como de productos cosméticos.
Inmediatamente después de los diez primeros países se situó Suecia, con un déficit de $606,9 millones. Las exportaciones cubrieron únicamente el 8,3% de las importaciones. Entre las principales partidas públicas se encontraban los productos petrolíferos, los automóviles, los medicamentos y la maquinaria agrícola.
El déficit con Taiwán ascendió a $563,8 millones; con Vietnam, a $544,2 millones; y con Japón, a $496,9 millones. El coeficiente de cobertura de las importaciones mediante las exportaciones en el comercio con estos países se situó únicamente entre el 3,8% y el 5,8%. En los suministros procedentes de Taiwán destacaron los vehículos aéreos no tripulados, por $205,3 millones; los equipos de radar y navegación, por $58,4 millones; los circuitos electrónicos integrados, por $55 millones; y los instrumentos de navegación, por $47,6 millones.
Desde Vietnam se importaron vehículos aéreos no tripulados, por $132,7 millones; equipos de telecomunicaciones, por $108,7 millones; equipos informáticos, productos siderúrgicos laminados, calzado, café y productos pesqueros. En las importaciones japonesas predominaron los automóviles de turismo, por $302,5 millones, así como las motocicletas, los componentes para automóviles y los equipos de impresión, médicos y de construcción.
La estructura general de las compras explica una parte significativa de la brecha comercial. Según el Servicio Estatal de Aduanas, durante el primer semestre de 2026 las importaciones de maquinaria, equipos y transporte ascendieron a $21.300 millones; las de productos energéticos y combustibles, a $7.400 millones; y las de productos de la industria química, a $6.900 millones. En conjunto, estas tres categorías representaron el 72% de las mercancías importadas.
Por consiguiente, el déficit no está relacionado únicamente con el consumo de productos extranjeros terminados. Una parte significativa se forma mediante las compras de recursos energéticos, automóviles, equipos de producción, productos electrónicos, acumuladores, generadores, productos farmacéuticos, maquinaria agrícola y componentes.
«El déficit comercial no puede evaluarse exclusivamente como un indicador negativo. En condiciones de guerra y reconstrucción a gran escala, una parte significativa de las importaciones tiene una finalidad crítica o de inversión. Ucrania compra recursos energéticos, generadores, acumuladores, medios de transporte, equipos industriales, productos electrónicos, medicamentos y componentes sin los cuales resulta imposible mantener el funcionamiento de la economía, el sector energético y las infraestructuras», destacó Maksym Urakin, fundador del centro de información y análisis Experts Club.
Al mismo tiempo, según sus palabras, la concentración del déficit crea riesgos de dependencia de determinados proveedores, aumenta la demanda de divisas y demuestra la insuficiente presencia de los productores ucranianos en los principales mercados exteriores.
«El problema surge cuando las importaciones de productos terminados crecen sistemáticamente, mientras que las exportaciones ucranianas y la producción nacional no se desarrollan al ritmo correspondiente. El comercio con China resulta especialmente revelador, ya que las exportaciones ucranianas cubren menos del 6% de las importaciones. Esta desproporción aumenta la dependencia de un único proveedor y crea una demanda adicional permanente de divisas», subrayó el economista.
La respuesta más realista, según Urakin, no consiste en restringir mecánicamente las importaciones, sino en localizar la producción de aquellos bienes para los cuales Ucrania dispone de las condiciones tecnológicas y de recursos necesarias, desarrollar la cooperación industrial, ampliar las exportaciones de productos procesados e involucrar a los proveedores extranjeros en la creación de capacidades productivas dentro del país.
La producción de equipos energéticos, sistemas de acumuladores, equipos eléctricos, componentes para automóviles, materiales de construcción, maquinaria agrícola, productos alimenticios con un elevado grado de procesamiento y determinados tipos de productos químicos posee un potencial especial.



