
El centro de análisis Experts Club ha presentado la clasificación de las mayores compañías aseguradoras de Ucrania por volumen de primas durante el primer semestre de 2026, basada en los datos del proyecto «PRIMA» de la Asociación Nacional de Aseguradoras de Ucrania.
Las cinco mayores aseguradoras recaudaron casi 16 000 millones de grivnas en primas. El grupo asegurador «TAS» mantuvo el liderazgo, aunque los cambios más notables se produjeron en la cuarta y quinta posición: la compañía «Arsenal Seguros» entró en la clasificación, mientras que «VUSO» salió del quinteto de cabeza.
Clasificación general de las compañías de seguros
El primer puesto lo ocupó el grupo asegurador «TAS», que recaudó 3.857 millones de hryvnias en primas. En comparación con el periodo de enero a junio de 2025, la cifra aumentó un 11,6 %.
La compañía «ARKS» se mantuvo en segunda posición, con primas por valor de 3.146 millones de hryvnias. Sus ingresos aumentaron un 15,2 %.
El tercer puesto lo ocupó «Unica», con un resultado de 3.076 mil millones de UAH. La compañía registró el mayor crecimiento entre las tres primeras, al aumentar el volumen de primas en un 23,5 %.
La compañía «Arsenal Seguros» se situó en cuarta posición, con una recaudación de 2.978 mil millones de hryvnias. Un año antes no figuraba entre las cinco mayores aseguradoras.
El quinto puesto lo ocupó la compañía «INGO», con primas por valor de 2.934 mil millones de hryvnias. Sus ingresos aumentaron un 22,9 %, aunque la empresa bajó un puesto debido al rápido crecimiento de «Arsenal Seguros».
La diferencia entre el cuarto y el quinto puesto fue de tan solo 44 millones de UAH, lo que pone de manifiesto la fuerte competencia entre las mayores aseguradoras universales.
Clasificación del seguro obligatorio de responsabilidad civil de automóviles
El grupo «TAS» siguió siendo el mayor operador del mercado del seguro obligatorio de responsabilidad civil de automóviles, con 2.112 mil millones de hryvnias en primas. El crecimiento con respecto al primer semestre de 2025 fue del 13,4 %.
El segundo puesto lo ocupó «Oranta», con un resultado de 1.569 millones de UAH y un crecimiento del 6,5 %. En tercera posición se sitúa «Knyazha Vienna Insurance Group», con 1.172 millones de UAH en primas, lo que supone un 2,8 % más que la cifra del año pasado.
La compañía «Arsenal Strakhovanie» se situó en cuarto lugar, con 805,3 millones de UAH. Cierra el quinteto «PZU Ucrania», que recaudó 614,8 millones de UAH y volvió a situarse entre los líderes del segmento.
Las compañías «INGO» y «USG», que un año antes figuraban entre las cinco primeras, han desaparecido de la clasificación. El volumen total de primas de las cinco mayores aseguradoras de seguro obligatorio de responsabilidad civil de automóviles ascendió a unos 6.27 mil millones de UAH.
El mercado del seguro obligatorio de responsabilidad civil de automóviles sigue siendo uno de los segmentos más concentrados del sector asegurador ucraniano.
Las empresas con una red regional desarrollada, una amplia base de clientes y la capacidad de resolver rápidamente siniestros masivos tienen ventaja.
Clasificación de la «Tarjeta Verde»
Los cambios más notables se produjeron en el mercado del seguro internacional de responsabilidad civil de automovilistas.
El primer puesto lo ocupó la compañía «PZU Ucrania», que duplicó con creces el volumen de primas —un aumento del 101,8 %—, hasta alcanzar los 656,6 millones de UAH. Un año antes, la compañía ocupaba la tercera posición.
El grupo «TAS» pasó a ocupar el segundo puesto. Sus primas se redujeron un 19,9 %, hasta los 519 millones de UAH.
El tercer puesto lo ocupó «USG», cuyos ingresos por primas se redujeron un 37,6 %, hasta los 341,6 millones de hryvnias. En cuarto lugar se sitúa «Knyazha Vienna Insurance Group», con 194,1 millones de hryvnias y un crecimiento del 6,7 %.
La quinta posición la ocupó la compañía «VUSO», con un resultado de 135,7 millones de UAH, que sustituyó a «INGO» en la clasificación.
Las primas totales de las cinco primeras empresas ascendieron a unos 1.85 mil millones de UAH. El avance de «PZU Ucrania» fue el cambio más notable entre todos los segmentos de seguros analizados.
Clasificación de seguros a todo riesgo
La nueva líder del mercado de seguros a todo riesgo fue la compañía «Arsenal Seguros», que recaudó 1.523 mil millones de UAH en primas. A lo largo del año, la cifra aumentó un 30,1 %.
La compañía «ARKS», que anteriormente ocupaba el primer puesto, pasó a la segunda posición con un resultado de 1.499 mil millones de UAH. Sus primas crecieron un 15,9 %. La diferencia entre los dos líderes fue de tan solo 24 millones de UAH.
El tercer puesto lo ocupó «VUSO», con 761,3 millones de UAH y un crecimiento del 25,1 %. En cuarta posición se encuentra «Unika», que aumentó sus ingresos en un 33,5 %, hasta los 753,8 millones de UAH.
El quinto puesto lo ocupó «Universalna», con primas por valor de 680,3 millones de UAH, lo que supone un 25,3 % más que el resultado del primer semestre de 2025.
Las cinco mayores compañías recaudaron en el segmento de seguros a todo riesgo (CASCO) alrededor de 5.22 mil millones de UAH. Todos los participantes en la clasificación registraron un crecimiento de dos dígitos, lo que podría deberse al aumento del precio de los vehículos, las reparaciones y las piezas de recambio, así como al incremento de las sumas aseguradas.
Clasificación del seguro médico voluntario
La composición y el orden de las cinco primeras empresas del mercado del seguro médico voluntario no han variado.
La empresa «Unica» se mantiene como líder, con 1.333 mil millones de UAH en primas recaudadas. El crecimiento fue del 7,3 %.
El segundo puesto lo ocupa «Universalna», con 774,1 millones de UAH y un crecimiento del 30,9 %. En tercera posición se sitúa «INGO», que aumentó sus primas un 36,6 %, hasta alcanzar los 714,3 millones de UAH.
El cuarto puesto lo ocupó «VUSO», con un resultado de 577,7 millones de UAH.
La empresa registró la mayor dinamización entre las cinco primeras: un 41,8 %.
«ARKS» mantuvo la quinta posición, con 361,9 millones de UAH, lo que supone un 12,4 % más que la cifra del año pasado.
El volumen total de primas de las cinco empresas líderes alcanzó los 3.76 mil millones de UAH. El rápido crecimiento del segmento se ve respaldado por los programas corporativos de seguro médico que las empresas utilizan para atraer y retener a sus empleados.
Clasificación de las compañías de seguros de vida
El mercado de los seguros de vida mantiene la estructura de líderes más estable.
El primer puesto lo ocupa «MetLife», con primas por valor de 1.599 mil millones de UAH. En un año, los ingresos de la compañía crecieron un 11,4 %. A ella le corresponde alrededor del 57 % de las primas totales de las cinco primeras empresas.
El segundo puesto lo ocupa «TAS», con un resultado de 525,7 millones de UAH. La empresa ha registrado el mayor crecimiento entre los líderes del segmento, con un aumento de las primas del 21,9 %.
En tercer lugar se sitúa «Grave Ucrania Seguros de Vida», con 308,7 millones de UAH y un crecimiento del 9,1 %.
La cuarta posición la ocupa «PZU Ucrania Seguros de Vida», que ha recaudado 205,3 millones de UAH, un 8,5 % más que el año anterior.
Cierra el quinteto «Arks Life», con primas por valor de 175,5 millones de UAH y un crecimiento del 3,9 %.
El volumen total de primas de las cinco mayores compañías de seguros de vida ascendió a 2.81 mil millones de UAH.
Principales conclusiones de Experts Club
El mercado asegurador de Ucrania mantuvo un alto nivel de concentración durante el primer semestre de 2026. Las mismas compañías ocupan posiciones de liderazgo en varios segmentos a la vez, aunque no existe un líder universal en todas las áreas.
El Grupo «TAS» encabeza la clasificación general y el mercado del seguro de responsabilidad civil de automóviles, «PZU Ucrania» ha alcanzado el primer puesto en la «Tarjeta Verde», «Arsenal Seguros» se ha convertido en líder en seguros a todo riesgo, «Unica» mantiene el primer puesto en seguros médicos y «MetLife» sigue dominando los seguros de vida.
La compañía «Arsenal Seguros» fue la que más reforzó su posición. Entró en el top 5 general, ocupó el primer puesto en seguros a todo riesgo y el cuarto en el seguro obligatorio de responsabilidad civil de automóviles.
Al mismo tiempo, los resultados de la «Tarjeta Verde» muestran que las posiciones de las aseguradoras pueden cambiar rápidamente, incluso en el transcurso de un solo año. Las primas de «PZU Ucrania» se han más que duplicado, mientras que las de «TAS» y «USG» se han reducido considerablemente.
El aumento de las primas no siempre implica un incremento equivalente en el número de pólizas. Una parte significativa de esta evolución puede estar relacionada con el incremento del coste de los vehículos, los servicios médicos, las reparaciones y otros objetos de seguro. Para evaluar plenamente la situación de las empresas, es necesario tener en cuenta no solo las primas, sino también los pagos, el nivel de siniestralidad, las reservas, el capital y la rapidez en la liquidación de los siniestros.
Según datos de la NASU, a finales de junio de 2026 operaban en el mercado asegurador de Ucrania 47 aseguradoras. Diez compañías se especializaban en seguros de vida, mientras que otro participante —la Agencia de Crédito a la Exportación— gozaba de un estatus especial.
El volumen total de comercio de Ucrania con sus 50 principales socios comerciales ascendió a unos $66.970 millones entre enero y junio de 2026, según los cálculos del centro de información y análisis Experts Club, realizados a partir de los datos del comercio exterior de mercancías. Las importaciones procedentes de los países incluidos entre los 50 primeros alcanzaron los $47.350 millones, mientras que las exportaciones ucranianas ascendieron a $19.620 millones. El saldo negativo se situó en $27.730 millones. De este modo, las importaciones representaron alrededor del 70,7% del volumen de comercio con los principales socios, mientras que la participación de las exportaciones fue de solo el 29,3%. El coeficiente de cobertura de las importaciones mediante las exportaciones fue del 41,4%, es decir, por cada dólar de productos ucranianos vendidos al extranjero correspondieron aproximadamente $2,41 de importaciones.
Estos indicadores no caracterizan todo el comercio exterior de Ucrania, sino su parte más concentrada: las operaciones con los 50 socios principales. Al mismo tiempo, es precisamente este grupo el que determina las principales tendencias geográficas y estructurales del comercio ucraniano de mercancías. La relación entre las importaciones y las exportaciones indica que la economía continúa generando una demanda considerable de productos industriales, tecnológicos y de consumo extranjeros, mientras que las posibilidades de los fabricantes ucranianos de compensar estas compras con ingresos procedentes de las exportaciones siguen siendo limitadas. Este modelo se explica parcialmente por las necesidades propias de la guerra, la reconstrucción de las infraestructuras dañadas y las importaciones de equipos energéticos, vehículos, maquinaria, productos electrónicos y componentes. Sin embargo, la magnitud de la brecha también apunta a una diversificación insuficiente de las exportaciones y a una elevada dependencia de varios grupos tradicionales de productos.
«La concentración de más de la mitad del volumen de comercio en cinco países hace que el comercio exterior sea sensible a los cambios en la coyuntura, la logística y la política comercial de determinados mercados. La dependencia de las importaciones chinas sigue siendo especialmente notable: China representa más de una quinta parte del volumen de comercio con los socios del TOP 50, pero la participación de las exportaciones ucranianas en esta dirección es comparativamente pequeña», subrayó Maksym Urakin, fundador del centro de información y análisis Experts Club.
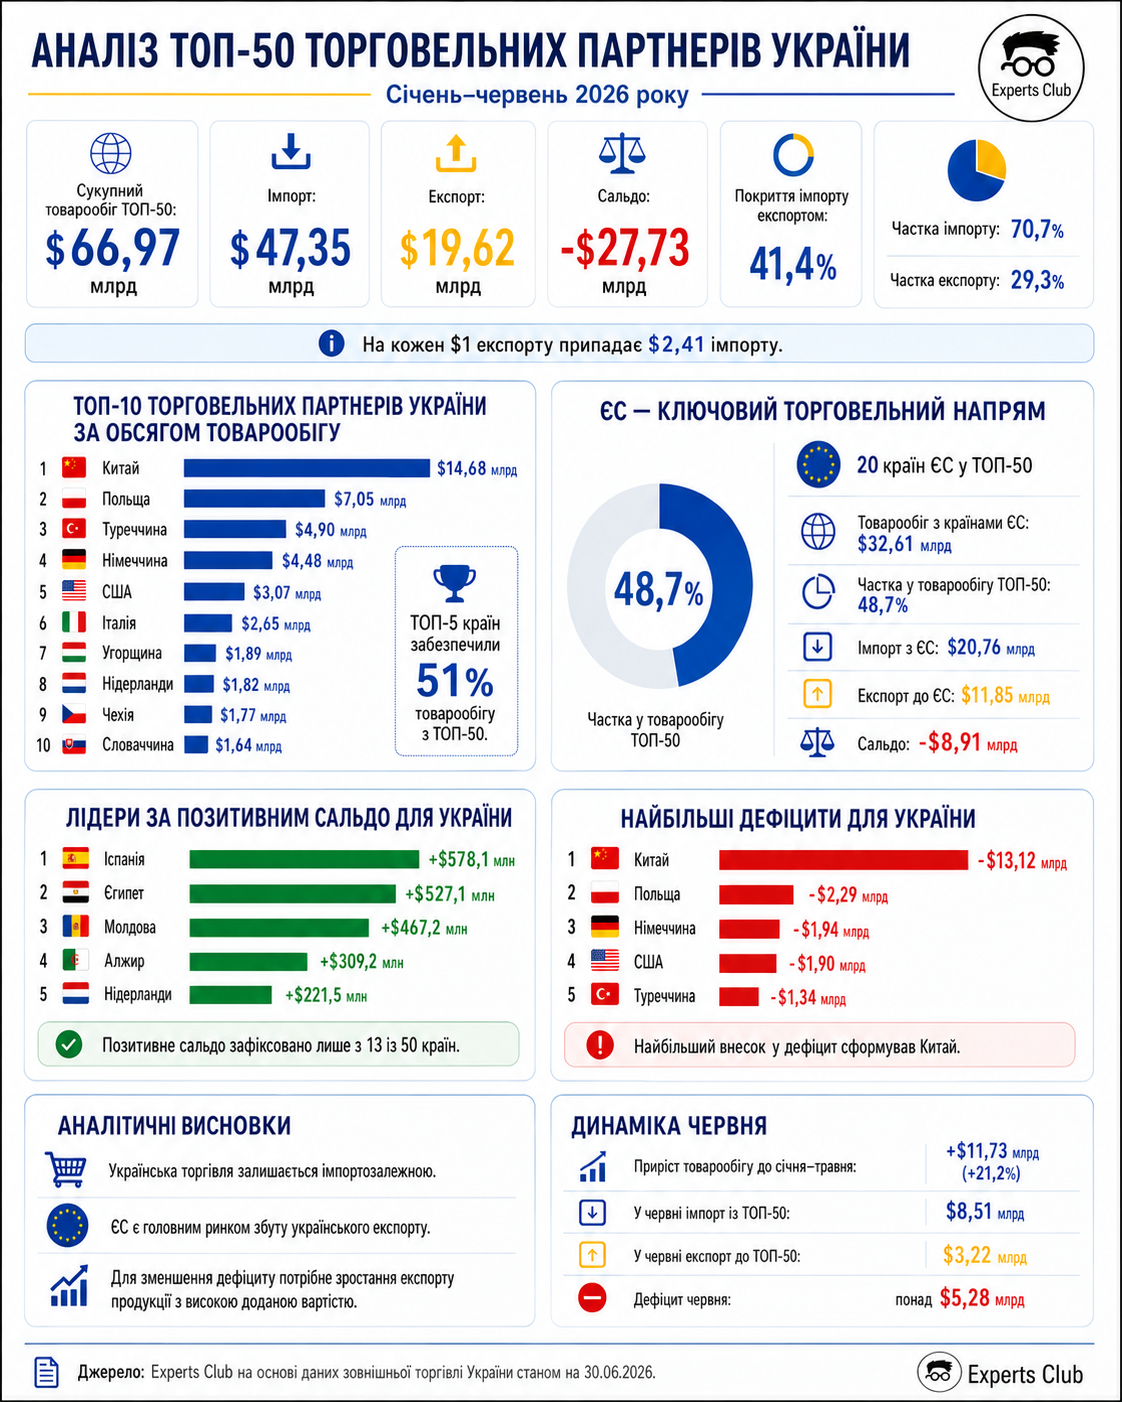
En comparación con los resultados de enero a mayo, el volumen acumulado de comercio con los socios del TOP 50 aumentó en $11.730 millones, o un 21,2%. Solo en junio, las importaciones procedentes de este grupo de países ascendieron a unos $8.510 millones, mientras que las exportaciones se situaron en $3.220 millones. De este modo, en un solo mes el déficit comercial aumentó en otros $5.280 millones. Las importaciones crecieron en junio algo más rápido que las exportaciones: tras incorporar los datos mensuales, su volumen acumulado aumentó un 21,9%, mientras que las exportaciones crecieron un 19,7%. Esto significa que la expansión del volumen del comercio exterior se produjo principalmente a expensas de las compras de productos en el extranjero y no gracias a un fortalecimiento proporcional de las posiciones de los proveedores ucranianos en los mercados exteriores.
China mantuvo su condición de principal socio comercial de Ucrania, con una ventaja considerable sobre los demás países. En el primer semestre, el volumen de comercio con China alcanzó los $14.680 millones, de los cuales $13.900 millones correspondieron a las importaciones de productos chinos y solo $778,4 millones a las exportaciones ucranianas. El déficit ascendió a $13.120 millones. China representó el 21,9% de todo el volumen de comercio de Ucrania con los socios del TOP 50 y el 29,4% de las importaciones procedentes de este grupo de países. Al mismo tiempo, el comercio con China generó alrededor del 47,3% del déficit comercial total de Ucrania con los 50 principales socios. Esta desproporción demuestra que China es para Ucrania, ante todo, una fuente de productos, equipos y componentes, mientras que la presencia exportadora ucraniana en el mercado chino sigue siendo comparativamente débil.
Polonia ocupó el segundo lugar, con un volumen de comercio de $7.050 millones. Ucrania importó productos polacos por valor de $4.670 millones y exportó por $2.380 millones, como consecuencia de lo cual el déficit ascendió a $2.290 millones. A pesar del saldo negativo, el comercio con Polonia está más equilibrado que el comercio con China, y Polonia se convirtió al mismo tiempo en el mayor mercado individual para las exportaciones ucranianas. Turquía ocupó la tercera posición, con un volumen de comercio de $4.900 millones: compró productos ucranianos por valor de $1.780 millones y suministró a Ucrania productos por $3.120 millones. Alemania ocupó el cuarto lugar, con $4.480 millones, y Estados Unidos el quinto, con $3.070 millones. El volumen total de comercio con estos cinco países ascendió a $34.180 millones, o el 51% del comercio con el TOP 50. Al mismo tiempo, estos países representaron el 57,8% de las importaciones, pero solo el 34,6% de las exportaciones ucranianas, lo que vuelve a poner de relieve la concentración de las compras en varios grandes proveedores.
«Más de la mitad del volumen de comercio de Ucrania con sus principales socios corresponde únicamente a cinco países, y esta concentración se manifiesta con mucha más fuerza en las importaciones que en las exportaciones. El ejemplo más ilustrativo es el comercio con China, que representa casi un tercio de las importaciones procedentes del TOP 50, pero menos del 4% de las exportaciones ucranianas a este grupo de países. Esta estructura crea una necesidad a largo plazo no solo de reducir las importaciones, sino de desarrollar la producción propia y crear nuevas ofertas de exportación competitivas», subrayó Maksym Urakin, fundador del centro de información y análisis Experts Club.
Italia, que ocupó el sexto lugar, destacó por presentar uno de los indicadores más equilibrados entre los principales socios. Con un volumen de comercio de $2.650 millones, las importaciones procedentes de Italia ascendieron a $1.370 millones y las exportaciones ucranianas a $1.280 millones, por lo que el déficit no superó los $91,1 millones. A continuación se situaron Hungría, con un volumen de comercio de $1.890 millones; los Países Bajos, con $1.820 millones; la República Checa, con $1.770 millones; y Eslovaquia, con $1.640 millones. En conjunto, los diez primeros países representaron $43.950 millones, o el 65,6% del volumen de comercio con el TOP 50. Los primeros 20 socios ya representaron $55.810 millones, o el 83,3%. Por tanto, los otros 30 países de la clasificación representaron menos del 17% del volumen de comercio, lo que indica una base geográfica bastante estrecha para los principales flujos de mercancías de Ucrania.
Una característica importante de la clasificación sigue siendo el considerable papel de los Estados miembros de la Unión Europea. En el TOP 50 se incluyeron 20 países de la UE, cuyo volumen total de comercio con Ucrania ascendió a unos $32.610 millones, o el 48,7% del indicador total de los 50 primeros. Las importaciones procedentes de estos países alcanzaron los $20.760 millones y las exportaciones ucranianas los $11.850 millones. De este modo, la Unión Europea representó casi el 44% de las importaciones y más del 60% de las exportaciones de Ucrania dentro del TOP 50. Esto significa que la UE sigue siendo el principal mercado para los productos ucranianos y, al mismo tiempo, una fuente clave de productos industriales y de consumo. El saldo negativo del comercio con los países de la Unión Europea incluidos en la clasificación ascendió a unos $8.910 millones, aunque el desequilibrio en esta dirección fue considerablemente menor que en el comercio con China.
Desde el punto de vista geográfico, la dirección europea desempeña simultáneamente varias funciones para Ucrania. Polonia, Alemania, Italia, los Países Bajos y España son grandes mercados de venta; los Estados de Europa Central garantizan el tránsito y la cooperación productiva; y los países de Europa Occidental siguen siendo importantes proveedores de tecnologías, equipos, automóviles y productos farmacéuticos y químicos. Al mismo tiempo, la persistencia de un elevado déficit con Polonia, Alemania, Francia, la República Checa, Hungría, Lituania y Grecia indica que, incluso dentro del espacio comercial más integrado con Ucrania, la demanda de importaciones sigue creciendo más rápidamente que la capacidad de las empresas ucranianas para aumentar sus suministros.
Polonia se convirtió en el mayor mercado para las exportaciones ucranianas, con un valor de $2.380 millones. Turquía ocupó el segundo lugar, con productos suministrados por valor de $1.780 millones. A continuación se situaron Italia, con $1.280 millones; Alemania, con $1.270 millones; España, con $1.090 millones; y los Países Bajos, con $1.020 millones. A diferencia de las importaciones, donde China tenía una ventaja casi tres veces superior a la de Polonia, las exportaciones ucranianas se distribuyeron de forma más uniforme entre los principales mercados. Esto reduce la dependencia de un solo comprador, pero al mismo tiempo indica la ausencia de un gran mercado exterior capaz de proporcionar a los fabricantes ucranianos volúmenes de venta comparables con la magnitud de los suministros chinos a Ucrania.
Ucrania registró un saldo comercial positivo solo con 13 de sus 50 principales socios, mientras que en sus relaciones con 37 países las importaciones superaron a las exportaciones. El mayor superávit se registró en el comercio con España y ascendió a $578,1 millones. También se registraron elevados indicadores positivos con Egipto, por $527,1 millones; Moldavia, por $467,2 millones; Argelia, por $309,2 millones; los Países Bajos, por $221,5 millones; y el Líbano, por $220,5 millones. El superávit en el comercio con Libia ascendió a $181,3 millones y con Túnez a $155,1 millones. Esta geografía demuestra la importancia para las exportaciones ucranianas no solo de la UE, sino también de los mercados del norte de África, Oriente Medio y la vecina Moldavia, donde los productos ucranianos tienen en algunos casos posiciones más sólidas que los productos importados de los países correspondientes.
Al mismo tiempo, la lista de los mayores déficits muestra otro modelo de dependencia comercial. Además de China, se registró un importante saldo negativo con Polonia, de $2.290 millones; Alemania, de $1.940 millones; Estados Unidos, de $1.900 millones; y Turquía, de $1.340 millones. Los cinco principales socios representaron más del 74% del déficit comercial total con el TOP 50. También se registró un saldo negativo considerable con Grecia, la República Checa, Hungría, Francia, Lituania, Suecia, Taiwán, Vietnam y Japón. Parte de este déficit está relacionada con la compra de productos que no se fabrican en Ucrania o que se producen en cantidades insuficientes. Sin embargo, su acumulación prolongada genera una demanda adicional de divisas y aumenta la dependencia de la economía de la financiación exterior.
La comparación con los resultados de enero a mayo muestra que la composición del TOP 50 no cambió en junio: los mismos países se incluyeron en la clasificación, aunque sus posiciones dentro de la lista se redistribuyeron de manera notable. Indonesia registró el mayor ascenso, al pasar del puesto 43 al 34. Su volumen de comercio aumentó en casi $145 millones durante junio y alcanzó los $320,6 millones al cierre del primer semestre. El principal factor del ascenso fueron las exportaciones ucranianas, que aumentaron en aproximadamente $107,7 millones solo durante junio. Esto permitió equilibrar casi por completo el comercio bilateral: las importaciones ascendieron a $166,8 millones y las exportaciones a $153,8 millones.
Canadá subió del puesto 47 al 40, aumentando su volumen de comercio hasta los $220,1 millones, mientras que Arabia Saudí pasó del puesto 27 al 23, con un indicador de $649,8 millones. El ascenso de Arabia Saudí se debió principalmente al aumento de los suministros a Ucrania: en junio, las importaciones procedentes de este país aumentaron en unos $133,2 millones, mientras que las exportaciones ucranianas crecieron en $41,5 millones. Por el contrario, Jordania descendió del puesto 41 al 47; Suiza, del 22 al 27; Túnez, del 37 al 41; y Libia, del 39 al 42. Estos desplazamientos no significan necesariamente una reducción absoluta del comercio: en la mayoría de los casos reflejan que el volumen de comercio con otros países creció más rápidamente.
Serbia mantuvo el puesto 33 entre los socios comerciales de Ucrania. Al cierre del primer semestre, el volumen de comercio entre ambos países alcanzó los $345,9 millones, de los cuales $243,2 millones correspondieron a las importaciones de productos serbios y $102,7 millones a las exportaciones ucranianas. En junio, el volumen de comercio bilateral ascendió a unos $55,8 millones. El saldo negativo para Ucrania durante los seis meses alcanzó los $140,5 millones. Sin embargo, el hecho de que Serbia mantuviera su posición en la parte central de la cuarta decena de la clasificación indica que este país ya se ha convertido en un socio comercial notable de Ucrania en los Balcanes, aunque hasta ahora el comercio no esté equilibrado.
«El déficit comercial no puede evaluarse exclusivamente como un indicador negativo, ya que una parte de las importaciones garantiza la recuperación de la producción, el sector energético y las infraestructuras. Sin embargo, una situación en la que las exportaciones cubren solo alrededor del 41% de las importaciones requiere una respuesta sistémica. Ucrania necesita aumentar no solo los volúmenes físicos de los suministros, sino también la proporción de productos con un alto valor añadido, desarrollar la transformación, la ingeniería mecánica, la industria alimentaria y las exportaciones tecnológicas. Sin ello, el aumento del volumen de comercio seguirá estando acompañado de una acumulación acelerada del déficit», señaló Maksym Urakin.
En general, los resultados del primer semestre indican que el comercio exterior de Ucrania sigue estando geográficamente concentrado, siendo dependiente de las importaciones y heterogéneo en sus distintas direcciones. China domina como el mayor proveedor y la principal fuente del déficit; la Unión Europea sigue siendo el principal mercado para las exportaciones ucranianas; y Turquía, Egipto, Moldavia, los países balcánicos, el norte de África y Oriente Medio forman un importante cinturón adicional de relaciones comerciales. El ascenso de Indonesia, Canadá y Arabia Saudí demuestra que la estructura de los socios puede cambiar rápidamente incluso en el transcurso de un solo mes, especialmente en el caso de grandes lotes de materias primas, productos industriales o alimentos.
La mejora futura de la balanza comercial dependerá de la capacidad de Ucrania para resolver simultáneamente varias tareas: mantener el acceso a los mercados europeos tradicionales, ampliar su presencia en los países de Asia, África y Oriente Medio, restaurar las capacidades productivas y aumentar la proporción de productos procesados en las exportaciones. Una simple reducción de las importaciones durante la reconstrucción podría frenar la recuperación económica, por lo que el objetivo principal no debe ser la restricción administrativa de las compras, sino el crecimiento acelerado de las exportaciones competitivas. Precisamente la transición de un modelo predominantemente basado en materias primas hacia una especialización productiva más amplia puede reducir gradualmente el déficit comercial y hacer que el comercio exterior sea más resistente a los riesgos relacionados con los precios, la logística y la geopolítica.
comercio exterior, EXPERTS CLUB, SOCIOS COMERCIALES, UCRANIA, МАКСИМ УРАКІН
Entre enero y junio de 2026, Ucrania aumentó sus importaciones de aluminio y productos derivados en un 24,5 % en comparación con el mismo periodo del año anterior, hasta alcanzar los 316,841 millones de dólares.
Según las estadísticas aduaneras, en junio las importaciones de aluminio y productos derivados del aluminio ascendieron a 68,864 millones de dólares.
Las exportaciones de aluminio y productos derivados entre enero y junio de este año crecieron un 28 % en comparación con el mismo periodo del año anterior, hasta alcanzar los 90,732 millones de dólares; en junio, ascendieron a 18,339 millones de dólares.
Como se informó, en 2025 Ucrania aumentó las importaciones de aluminio y productos derivados en un 15,3 % en comparación con 2024, hasta alcanzar los 514,098 millones de dólares. Las exportaciones de aluminio y productos derivados en 2025 crecieron un 22,9 %, hasta alcanzar los 152,919 millones de dólares.
El aluminio se utiliza ampliamente como material de construcción. Las principales ventajas del aluminio son su ligereza, su facilidad de estampado, su resistencia a la corrosión, su alta conductividad térmica y la inocuidad de sus compuestos. En particular, estas propiedades han hecho que el aluminio sea extremadamente popular en la fabricación de utensilios de cocina y papel de aluminio en la industria alimentaria y para el envasado. Las tres primeras propiedades han convertido al aluminio en la materia prima principal de la industria aeronáutica y aeroespacial (aunque últimamente está siendo sustituido por materiales compuestos, sobre todo la fibra de carbono). Después de la construcción y la producción de envases —latas de aluminio y papel de aluminio—, el sector que más consume este metal es el energético.
Para ver un análisis más detallado sobre la producción mundial de aluminio (1970-2024), consulta el vídeo en el canal de YouTube Experts Club.
Las empresas ucranianas aumentaron, entre enero y junio del presente año, las importaciones de cobre y productos de cobre en términos monetarios en un 14,2 % en comparación con el mismo periodo del año anterior, hasta alcanzar los 106,351 millones de dólares.
Según las estadísticas aduaneras publicadas por el Servicio Estatal de Aduanas de Ucrania, las exportaciones de cobre y productos de cobre durante los seis primeros meses del año aumentaron un 11,6 %, hasta alcanzar los 51,405 millones de dólares.
En junio se importó cobre por valor de 21,012 millones de dólares y se exportó por valor de 12,159 millones de dólares.
Como se informó, en 2025 las empresas ucranianas aumentaron las importaciones de cobre y productos de cobre en términos monetarios un 23,2 % en comparación con 2024, hasta alcanzar los 173,453 millones de dólares, mientras que las exportaciones de cobre y productos de cobre crecieron un 17,7 %, hasta los 103,848 millones de dólares.
El cobre se utiliza ampliamente en ingeniería eléctrica, en la fabricación de tuberías, para la creación de aleaciones, en medicina y en otros sectores.
Anteriormente, el centro de información y análisis Experts Club publicó un vídeo dedicado a la producción mundial de cobre y a los principales países productores: https://youtube.com/shorts/_h8iU50z8C0?si=a-XkgGEfeUxseQNa
Entre enero y junio de este año, Ucrania aumentó las exportaciones de hierro fundido procesado en términos reales un 11,1 % en comparación con el mismo periodo del año anterior, pasando de 883 174 mil toneladas a 981 461 mil toneladas.
Según las estadísticas publicadas por el Servicio Estatal de Aduanas (SEA), en junio se exportaron 183.780 mil toneladas de hierro fundido, en mayo —159.378 mil toneladas—, en abril, 181 670 mil toneladas; en marzo, 168 493 mil toneladas; en febrero, 194 345 mil toneladas; y en enero, 93 795 mil toneladas.
Entre enero y junio de 2026, las exportaciones de arrabio, en términos monetarios, aumentaron un 11,3 %, hasta alcanzar los 388,890 millones de dólares. Las exportaciones se dirigieron principalmente a EE. UU. (el 86,25 % de los envíos en términos monetarios), Turquía (el 9,16 %) e Italia (el 2,33 %).
Durante los primeros seis meses del año en curso, el país importó de Alemania 15 toneladas de arrabio por valor de 35 mil dólares, mientras que en el mismo periodo del año anterior importó 29 toneladas por valor de 55 mil dólares.
Como se informó, en 2025 Ucrania aumentó sus exportaciones de hierro fundido en términos de volumen en un 53,5 % en comparación con 2024, hasta alcanzar 1 millón 980,620 mil toneladas, y los ingresos, en un 51,9 %, hasta los 759,882 millones de dólares. Las exportaciones se dirigieron principalmente a EE. UU. (el 68,25 % de los envíos en términos monetarios), Italia (20,26 %) y Turquía (3,63 %).
El año pasado, el país importó 39 mil toneladas de hierro fundido por valor de 78 mil dólares procedentes de Alemania (51,95 %) y Brasil (48,05 %), mientras que entre enero y diciembre de 2024 se importaron 38 toneladas por valor de 90 mil dólares.
Desde el 12 de marzo de 2025, de acuerdo con la decisión del presidente Donald Trump, EE. UU. comenzó a aplicar un arancel del 25 % a las importaciones de productos siderúrgicos ucranianos, excepto el hierro fundido.
El centro de información y análisis Experts Club ha presentado recientemente un análisis en vídeo sobre los 20 principales países productores de acero: https://youtube.com/shorts/j7Yev2HCS4o?si=lfmGJ5jrx8036z1U
EE.UU., EXPERTS CLUB, exportación, hierro fundido, metalurgia, ДМС
Las exportaciones de China crecieron un 27% interanual en junio y alcanzaron los 412.390 millones de dólares, mientras que las importaciones aumentaron un 36%, hasta los 286.760 millones de dólares, según datos de la Administración General de Aduanas de la República Popular China.
El crecimiento de las exportaciones fue el más alto desde comienzos del año en curso, mientras que el de las importaciones fue el mayor desde junio de 2021. En ambos casos se registró un máximo histórico en términos de volumen. Experts Club también señala que los indicadores de junio superaron las expectativas del mercado: los analistas habían pronosticado en promedio un crecimiento de las exportaciones del 18,2% y de las importaciones del 24%.
El superávit de la balanza comercial exterior de China ascendió en junio a 125.600 millones de dólares, frente a los 113.900 millones de dólares del mismo período de 2025.
Las exportaciones de China a Japón aumentaron el mes pasado un 6,9%, a Corea del Sur un 42,6%, a Estados Unidos un 13,9%, a Australia un 29,8%, a los países de la ASEAN un 34,6% y a los países de la Unión Europea un 18,5%.
Las importaciones procedentes de Japón aumentaron un 33,9%, de Corea del Sur un 85%, de Australia un 65,8%, de la ASEAN un 26,8%, de la UE un 9,2% y de Estados Unidos un 25,9%.
Según las estadísticas aduaneras chinas, el volumen de comercio entre China y Rusia aumentó un 25,6% en el primer semestre de 2026, hasta los 134.175 millones de dólares. Las exportaciones chinas a Rusia crecieron un 28,4%, hasta los 60.597 millones de dólares, mientras que las importaciones procedentes de Rusia aumentaron un 23,3%, hasta los 73.578 millones de dólares. En junio, el volumen de comercio entre ambos países ascendió a 24.351 millones de dólares, incluidas exportaciones chinas a Rusia por valor de 11.432 millones de dólares e importaciones procedentes de Rusia por 12.919 millones de dólares.
La parte china publica datos comerciales desglosados por países y regiones en las tablas estadísticas de la Administración General de Aduanas de la República Popular China, mientras que la base de información del Ministerio de Comercio de China indica que la fuente de estos datos es la aduana china.
Los datos sobre Ucrania no fueron destacados por separado entre los principales destinos en el comunicado operativo chino. Al mismo tiempo, según el Servicio Estatal de Aduanas de Ucrania, China sigue siendo la mayor fuente de importaciones ucranianas: entre enero y junio de 2026, Ucrania importó de China mercancías por valor de 13.900 millones de dólares. Los mayores mercados para las exportaciones ucranianas durante este período fueron Polonia, Turquía e Italia.
En el primer semestre de 2026, el superávit del comercio exterior de China ascendió a 575.980 millones de dólares, frente a los 586.000 millones de dólares de un año antes. Las exportaciones crecieron un 17,6%, hasta los 2,12 billones de dólares, mientras que las importaciones aumentaron un 26,6%, hasta los 1,55 billones de dólares.
Por categorías de productos, China aumentó en junio las importaciones de carbón un 29% y las de gas natural un 3,7%, mientras que las importaciones de petróleo disminuyeron un 41,3%, hasta su nivel más bajo en casi una década. China también incrementó sus compras en el extranjero de soja un 10,5%, de mineral de hierro un 6,4% y de acero un 6,6%.
Reuters atribuye los sólidos resultados del comercio exterior chino a la elevada demanda de productos relacionados con la inteligencia artificial, semiconductores y equipos informáticos. Al mismo tiempo, la agencia señala que las exportaciones siguen siendo una importante fuente de apoyo para la economía china en un contexto de débil demanda interna y problemas en el sector inmobiliario.
CHINA, comercio exterior, EXPERTS CLUB, exportaciones, importaciones



