
Los países de la Unión Europea siguen ocupando el primer puesto en cuanto a la proporción de respuestas de los ucranianos a la pregunta de quién contribuye más a lograr la paz en Ucrania. En agosto de 2026, el 44,6 % de los encuestados mencionó a los países de la UE, el 25,2 % a EE. UU. y el 23,3 % al Reino Unido. Así lo revelan los resultados de la tercera ronda del estudio sobre la opinión de los ucranianos respecto a los países del mundo, realizado por Active Group en colaboración con Experts Club, según informa el centro de información y análisis Experts Club.
En comparación con marzo de 2026, las valoraciones han cambiado de forma significativa. En primavera, el 63,4 % de los encuestados mencionaba a los países de la UE en este contexto, el 53,8 % a el Reino Unido y el 29,6 % a EE. UU. En agosto, los índices de la UE y el Reino Unido descendieron en 18,8 y 30,5 puntos porcentuales, respectivamente, mientras que el de EE. UU. varió mucho menos: 4,4 puntos porcentuales.
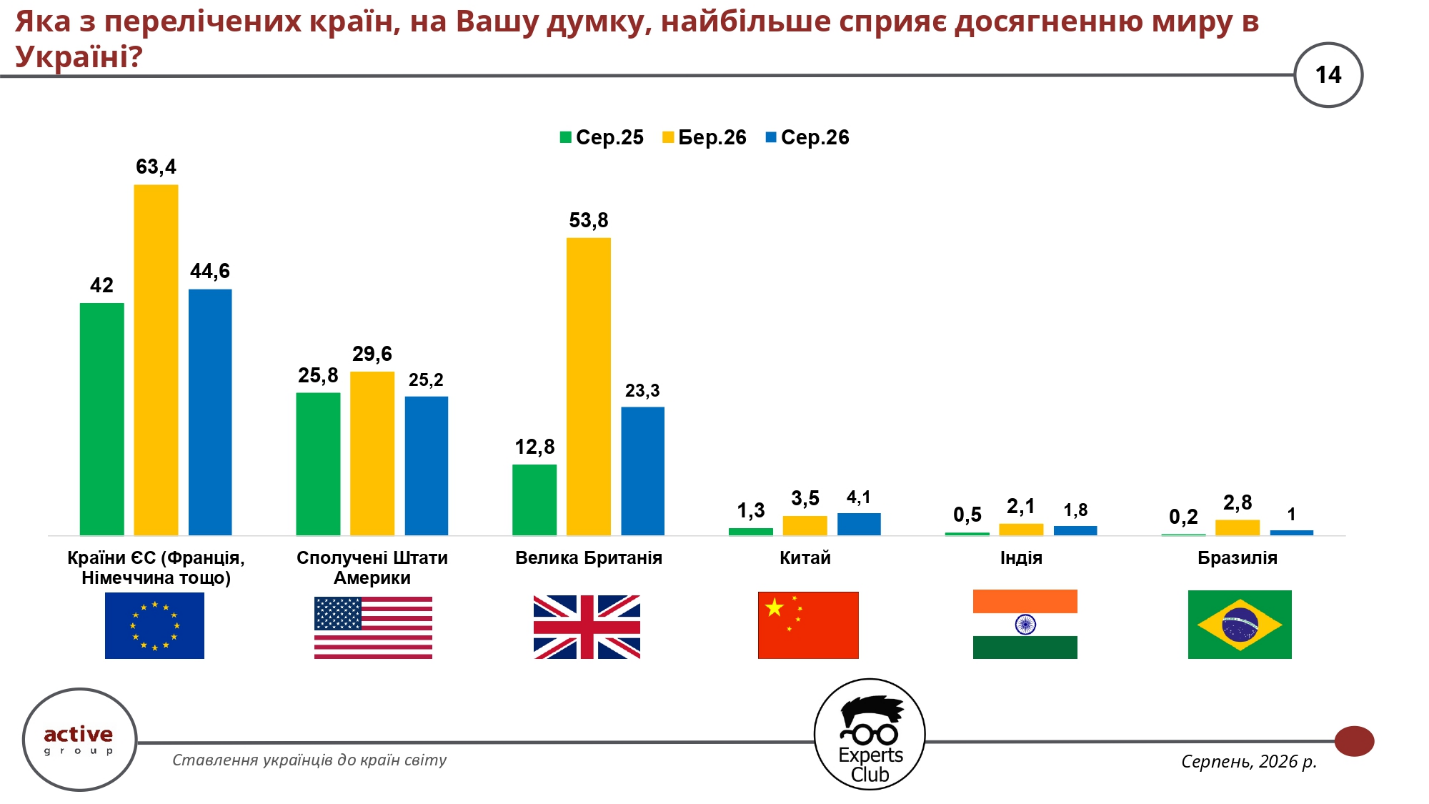
Al mismo tiempo, en comparación con agosto de 2025, el porcentaje de encuestados que mencionaron a los países de la UE aumentó ligeramente, del 42 % al 44,6 %. La cifra correspondiente a EE. UU. era entonces del 25,8 %, y la del Reino Unido, del 12,8 %. Así pues, la evolución de las valoraciones del Reino Unido sigue siendo la más marcada: un 12,8 % en agosto de 2025, un 53,8 % en marzo de 2026 y un 23,3 % en agosto de este año.
Las valoraciones sobre el papel de otras grandes potencias siguen siendo considerablemente más bajas. En agosto de 2026, el 4,1 % de los encuestados mencionó a China, frente al 3,5 % en marzo y al 1,3 % un año antes. La cifra correspondiente a la India fue del 1,8 %, y la de Brasil, del 1 %.
El director de la empresa de investigación Active Group, Oleksandr Pozniy, subrayó que la percepción social de los países debe considerarse junto con el nivel de información y el desarrollo real de las relaciones bilaterales.
«No basta con mejorar únicamente el conocimiento general. En primer lugar, las asociaciones empresariales, el Ministerio de Economía y el Ministerio de Asuntos Exteriores deben trabajar para desarrollar las relaciones bilaterales y mejorar el equilibrio. En un contexto en el que Ucrania ya adolece de falta de financiación y vivimos, en esencia, a costa de préstamos externos, debemos ampliar la cooperación con aquellos países con los que podamos tener un saldo positivo», señaló Pozniy.
La encuesta se llevó a cabo en agosto de 2026 mediante cuestionarios en línea de autocompletado en el panel SunFlowerSociology. En ella participaron 800 ciudadanos de Ucrania mayores de 18 años. Según los organizadores, la muestra es representativa en cuanto a edad, sexo y región, y el margen de error estadístico teórico máximo declarado es de ±3,5 puntos porcentuales. Se trata de la tercera oleada del estudio, tras las encuestas de agosto de 2025 y marzo de 2026.
ACTIVE GROUP, EE.UU., EXPERTS CLUB, Paz, Reino Unido, RELACIONES INTERNACIONALES, SOCIOLOGÍA, UCRANIA, Unión Europea
El comercio exterior de bienes de Ucrania entre enero y agosto de 2026 se caracterizó por un considerable exceso de las importaciones sobre las exportaciones y por la concentración del saldo negativo en las relaciones con varios de sus principales socios comerciales. Según los cálculos basados en la tabla «Comercio exterior de Ucrania con determinados países» al 31 de agosto, el volumen de intercambio comercial ascendió a 92.950 millones de dólares, las importaciones a 66.250 millones de dólares y las exportaciones a 26.700 millones de dólares. El saldo negativo alcanzó los 39.550 millones de dólares, mientras que las importaciones superaron a las exportaciones en 2,48 veces.
Las exportaciones cubrieron únicamente el 40,3% del valor de los bienes importados. China fue el mayor socio comercial individual y proveedor, Polonia fue el principal mercado de venta de los productos ucranianos y la Unión Europea en su conjunto concentró el 59,1% de las exportaciones de mercancías de Ucrania. Al mismo tiempo, los mayores saldos positivos se registraron en el comercio con Moldavia, España y Egipto.
«Por cada cien dólares de importaciones de mercancías correspondían aproximadamente cuarenta dólares de exportaciones. Esta relación demuestra las limitadas posibilidades del sector exportador para equilibrar la necesidad de productos extranjeros de la economía. Una parte de las importaciones apoya la producción y la reconstrucción, por lo que es necesario evaluarlas teniendo en cuenta la finalidad de los bienes. Para mejorar la balanza a largo plazo, es necesario que los equipos adquiridos contribuyan a aumentar la producción de bienes competitivos en Ucrania», señaló Maksym Urakin, doctor en Ciencias Económicas y fundador del centro de información y análisis Experts Club.
Ucrania registró su mayor volumen de intercambio comercial con China, con 20.560 millones de dólares, equivalentes al 22,1% del total. Polonia ocupó el segundo lugar con 9.540 millones de dólares y Alemania el tercero con 6.100 millones de dólares. Ucrania mantuvo prácticamente el mismo volumen comercial con Turquía, de 6.080 millones de dólares, con una diferencia respecto a Alemania de apenas 20,9 millones de dólares. Estados Unidos completó los cinco principales socios comerciales con 3.910 millones de dólares.
Estos cinco países representaron el 49,7% del intercambio comercial, mientras que los diez principales socios concentraron el 63,4%. Por lo tanto, los resultados comerciales con un grupo relativamente pequeño de países determinaron en gran medida la balanza general del comercio exterior de Ucrania.
Los diez principales socios comerciales de Ucrania por volumen de intercambio entre enero y agosto de 2026, en miles de millones de dólares estadounidenses
| País | Importaciones | Exportaciones | Saldo | Intercambio comercial |
|---|---|---|---|---|
| China | 19,639 | 0,924 | −18,715 | 20,563 |
| Polonia | 6,277 | 3,261 | −3,016 | 9,538 |
| Alemania | 4,377 | 1,726 | −2,651 | 6,104 |
| Turquía | 3,991 | 2,092 | −1,899 | 6,083 |
| Estados Unidos | 3,210 | 0,700 | −2,510 | 3,910 |
| Italia | 1,834 | 1,519 | −0,315 | 3,353 |
| Países Bajos | 1,151 | 1,311 | +0,160 | 2,462 |
| Hungría | 1,549 | 0,846 | −0,703 | 2,394 |
| República Checa | 1,670 | 0,705 | −0,965 | 2,375 |
| Eslovaquia | 1,343 | 0,792 | −0,551 | 2,135 |
Fuente: Servicio Estatal de Aduanas de Ucrania
Entre los siguientes socios por volumen figuraron Rumanía, con un intercambio comercial de 2.050 millones de dólares, España con 1.980 millones, Lituania con 1.800 millones, Francia con 1.770 millones y Grecia con 1.520 millones. El intercambio comercial total con los 27 Estados miembros de la UE ascendió a 43.600 millones de dólares, equivalentes al 46,9% del indicador general. Las exportaciones ucranianas a la UE sumaron 15.780 millones de dólares, las importaciones 27.810 millones y el déficit 12.030 millones de dólares.
La elevada participación de la UE en las exportaciones significa que el acceso al mercado europeo tiene una importancia decisiva para los productores ucranianos. Al mismo tiempo, los considerables volúmenes de compras en los países de la Unión constituyen una fuente independiente del déficit comercial. Dentro de esta relación comercial, la situación es desigual: las mayores diferencias corresponden a Polonia y Alemania, mientras que Ucrania mantiene saldos positivos con España y los Países Bajos.
China suministró importaciones por valor de 19.640 millones de dólares, equivalentes al 29,6% del volumen total de entrada de mercancías. Los suministros procedentes de Polonia ascendieron a 6.280 millones de dólares, o el 9,5%, y los de Alemania a 4.380 millones, o el 6,6%. En conjunto, estos tres países representaron el 45,7% de las importaciones de mercancías de Ucrania.
Entre los cinco mayores proveedores también figuraron Turquía, con 3.990 millones de dólares, y Estados Unidos, con 3.210 millones. La participación conjunta de los cinco primeros alcanzó el 56,6%, mientras que los diez mayores proveedores representaron el 68,3%. Entre las demás fuentes importantes de importaciones se encontraban Italia, con 1.830 millones de dólares, la República Checa con 1.670 millones, Hungría con 1.550 millones, y Eslovaquia y Lituania con aproximadamente 1.340 millones de dólares cada una.
El Servicio Estatal de Aduanas presenta la estructura general de las mercancías correspondiente al mismo período. Entre enero y agosto de 2026, Ucrania importó maquinaria, equipos y vehículos por más de 29.900 millones de dólares, productos energéticos y combustibles por más de 9.500 millones y productos de la industria química por más de 9.000 millones. Estas categorías representaron más del 73% de las importaciones; la participación de maquinaria, equipos y vehículos fue de aproximadamente el 45%.
Esta proporción pone de manifiesto la gran importancia de los productos industriales y energéticos en las importaciones. Sin embargo, la amplia categoría de maquinaria y transporte agrupa bienes destinados a diferentes usos. Su valor total no puede interpretarse íntegramente como inversión en producción: para ello sería necesario analizar por separado los equipos industriales, los componentes, los vehículos y los bienes finales de consumo.
«La concentración de casi un tercio de las importaciones en un solo proveedor hace que las empresas ucranianas sean sensibles a las condiciones de suministro desde China. Las interrupciones logísticas o los cambios en los precios de los componentes pueden afectar simultáneamente a numerosas empresas. Al mismo tiempo, reducir las compras sin disponer de alternativas accesibles puede limitar la propia producción ucraniana. La tarea práctica consiste en ampliar el número de proveedores y desarrollar la producción nacional de aquellos bienes para los que Ucrania cuenta con condiciones económicas y tecnológicas favorables», comentó Urakin.
Polonia siguió siendo el mayor mercado de exportación, al que se suministraron mercancías por valor de 3.260 millones de dólares, o el 12,2% de las exportaciones ucranianas totales. Turquía ocupó el segundo lugar con 2.090 millones de dólares y una participación del 7,8%, seguida de Alemania con 1.730 millones y el 6,5%. A continuación se situaron Italia, con 1.520 millones, los Países Bajos con 1.310 millones y España con 1.290 millones de dólares.
Las exportaciones a China ascendieron a 924,2 millones de dólares, a Rumanía a 878,0 millones, a Hungría a 845,6 millones y a Eslovaquia a 792,4 millones. Egipto y Moldavia adquirieron productos ucranianos por valor de 751,0 millones y 750,5 millones de dólares, respectivamente. Los suministros a la República Checa alcanzaron 705,2 millones de dólares y los destinados a Estados Unidos, 700,0 millones.
Las exportaciones estuvieron menos concentradas por países individuales que las importaciones: los tres mayores mercados representaron el 26,5% de los suministros, los cinco primeros el 37,1% y los diez primeros el 54,8%. Al mismo tiempo, el predominio de la UE como mercado conjunto significa que la diversidad de países de destino solo reduce parcialmente la dependencia de las condiciones económicas y regulatorias que comparten.
Según informó el Servicio Estatal de Aduanas, durante los ocho meses las exportaciones de productos alimenticios superaron los 15.400 millones de dólares, las exportaciones de metales y sus manufacturas se acercaron a los 2.700 millones y las de maquinaria, equipos y transporte a los 2.400 millones. Las participaciones aproximadas de estos grupos en las exportaciones totales fueron del 58%, 10% y 9%, respectivamente. Los productos alimenticios siguieron siendo la principal fuente de ingresos procedentes de las exportaciones de mercancías. [2]
«La geografía de las exportaciones permite a Ucrania trabajar con diferentes mercados, pero la estructura de productos sigue dependiendo en gran medida de los alimentos. Para estos suministros tienen una importancia considerable las cosechas, los precios mundiales y los costes de transporte. El desarrollo del procesamiento puede aumentar los ingresos por unidad de materia prima, aunque requiere inversiones y un suministro energético estable. Paralelamente, es necesario ampliar las exportaciones industriales para que los resultados de varios grupos de productos agrícolas determinen en menor medida el panorama general», señaló Maksym Urakin.
El mayor déficit bilateral se registró en el comercio con China, con 18.710 millones de dólares. Su magnitud equivalió al 47,3% del déficit neto del comercio de mercancías de Ucrania. Las exportaciones a China cubrieron únicamente el 4,7% de las importaciones procedentes de ese país, mientras que la entrada de productos chinos representó el 95,5% del intercambio comercial bilateral.
El segundo mayor déficit correspondió al comercio con Polonia, con 3.020 millones de dólares. Le siguieron Alemania con 2.650 millones, Estados Unidos con 2.510 millones y Turquía con 1.900 millones. En conjunto, el saldo negativo con estos cinco países ascendió a 28.790 millones de dólares.
También se registraron déficits considerables en el comercio con Grecia, de 1.070 millones de dólares; la República Checa, de 964,7 millones; Lituania, de 864,6 millones; Francia, de 864,5 millones; y Taiwán, de 844,5 millones. Por lo tanto, el desequilibrio se extendía mucho más allá de las relaciones con el principal proveedor individual.
La suma de los saldos negativos de todas las relaciones comerciales deficitarias alcanzó los 43.900 millones de dólares. Los saldos positivos de otras filas de la tabla, por un total de 4.350 millones, redujeron esta cifra hasta un déficit general de 39.550 millones de dólares. En consecuencia, China representó el 42,6% de la suma de los déficits bilaterales, mientras que las cinco principales relaciones deficitarias concentraron el 65,6%. Esto refleja su concentración con mayor precisión que una comparación únicamente con el resultado neto después de contabilizar los superávits.
«El déficit con China supera en magnitud el saldo negativo con todos los países de la UE en conjunto. Esto demuestra hasta qué punto la dependencia de Ucrania de las importaciones está distribuida de forma desigual. Al mismo tiempo, un déficit bilateral por sí solo no determina si el comercio con un país concreto es económicamente beneficioso. Es necesario evaluar cómo se utilizan los productos importados dentro del país y qué contribución realizan al empleo, la producción y las futuras exportaciones», subrayó Urakin.
Ucrania registró su mayor saldo positivo en el comercio con Moldavia, de 640,6 millones de dólares. Con exportaciones de 750,5 millones de dólares, las importaciones procedentes de ese país ascendieron a 109,9 millones, lo que significa que los suministros ucranianos superaron a las importaciones en casi 6,8 veces. España ocupó el segundo lugar por superávit, con 613,0 millones de dólares: las exportaciones hacia ese país alcanzaron los 1.290 millones de dólares, mientras que las importaciones fueron de 681,8 millones.
El tercer mayor superávit correspondió a Egipto, con 493,5 millones de dólares. A continuación se situaron Argelia, con 361,0 millones, Líbano, con 258,7 millones, y Libia, con 219,8 millones. El saldo positivo con Irak fue de 169,1 millones de dólares, con los Países Bajos de 160,1 millones, con Túnez de 157,0 millones y con Yemen de 134,0 millones.
Los cinco mayores superávits, correspondientes a Moldavia, España, Egipto, Argelia y Líbano, sumaron 2.370 millones de dólares, equivalentes al 54,4% de todos los saldos positivos. Sin embargo, en conjunto, las relaciones comerciales con superávit compensaron únicamente el 9,9% de la suma de los déficits bilaterales. Incluso los mercados de exportación exitosos todavía no generaban ingresos de magnitud suficiente para equilibrar las compras a los mayores proveedores.
«Moldavia, España y Egipto demuestran que Ucrania dispone de mercados donde sus propios suministros superan considerablemente a las importaciones. Conviene considerarlos como una base para ampliar la gama de productos y fortalecer las relaciones a largo plazo con los compradores. Sin embargo, un superávit elevado en una relación comercial concreta no significa necesariamente que pueda aumentarse rápidamente sin limitaciones de demanda. Para lograr un efecto perceptible sobre la balanza general, es necesario incrementar simultáneamente las exportaciones en numerosos mercados», considera Maksym Urakin.
El desglose detallado por productos permite explicar mejor las diferencias entre las distintas relaciones comerciales. A continuación, los indicadores de enero–agosto de 2026 se complementan con datos de referencia correspondientes a 2025 y otros períodos expresamente indicados. Las participaciones históricas describen sus respectivos períodos y no se trasladan automáticamente a los primeros ocho meses de 2026.
Según los cálculos de GMK Center basados en datos del Servicio Estatal de Aduanas, entre enero y agosto de 2026 Ucrania suministró a China 7 millones de toneladas de mineral de hierro, un 38% menos que un año antes. Esto representó aproximadamente el 44% de todas las exportaciones ucranianas de mineral de hierro en volumen físico durante ese período, que ascendieron a 15,8 millones de toneladas. Así, el mercado chino siguió siendo extremadamente importante para la industria minera, aunque las exportaciones totales de Ucrania a China fueron mucho menores que las importaciones.
Por su parte, el Instituto Nacional de Estudios Estratégicos señaló en su balance de 2025 que la maquinaria, los equipos y los vehículos representaron el 69,8% de las importaciones ucranianas procedentes de China. La comparación de estos datos de distintos períodos revela diferencias en los perfiles de productos del comercio bilateral: el importante papel de los productos industriales en los suministros chinos se combina con la relevancia de las materias primas en las exportaciones ucranianas. La estructura exacta de este intercambio durante los primeros ocho meses de 2026 solo puede determinarse mediante un desglose completo de las partidas de mercancías.
Entre enero y agosto de 2026 se enviaron a Polonia 2,1 millones de toneladas de mineral de hierro ucraniano. En comparación, Eslovaquia recibió 2,9 millones de toneladas durante el mismo período. Estos indicadores ilustran el papel de ambos mercados en la comercialización de productos de la industria minera ucraniana.
Un perfil más amplio de la estructura comercial polaca se encuentra en la respuesta del Ministerio de Desarrollo y Tecnología de Polonia a la consulta parlamentaria n.º 17426, reproducida en la base de datos Politoskop. Según los datos del GUS correspondientes a 2025 citados allí, entre los principales suministros de Ucrania a Polonia figuraban aceite de soja por valor de 399,7 millones de euros, minerales de hierro y concentrados por 342,3 millones de euros y productos laminados de metales ferrosos por 315,5 millones de euros. En sentido contrario, importantes volúmenes correspondieron a productos petrolíferos por 1.760 millones de euros, vehículos aéreos no tripulados por 759,6 millones de euros y automóviles de pasajeros por 555,8 millones de euros. Estos datos proceden de las estadísticas polacas del año completo 2025 y, por tanto, sirven como una caracterización independiente de la composición de los productos comercializados.
Según los datos preliminares de las estadísticas agrarias oficiales alemanas de 2025, los productos industriales representaron alrededor del 94% de los suministros alemanes a Ucrania. Al mismo tiempo, Alemania importó de Ucrania productos agrícolas y alimenticios por aproximadamente 1.300 millones de euros y productos del sector industrial por 1.800 millones de euros. Entre los suministros agrícolas destacaron las semillas oleaginosas, principalmente la colza, así como los aceites vegetales por 172 millones de euros y los productos de frutas procesadas y conservas de frutas por 101 millones de euros. Esta estructura demuestra que las exportaciones ucranianas a Alemania también incluyen un importante componente industrial.
Según el análisis del Instituto Nacional de Estudios Estratégicos, en 2025 el maíz fue un producto importante de las exportaciones ucranianas a Turquía, con suministros por aproximadamente 1.200 millones de dólares. En las importaciones procedentes de Turquía, los productos petrolíferos representaron 639 millones de dólares, mientras que la categoría agregada de «otros productos» alcanzó los 2.100 millones de dólares. Sin un desglose adicional, sería incorrecto identificar esta última categoría con una industria concreta. Los datos de enero–agosto de 2026 también confirman la existencia de un componente metalúrgico: según los cálculos de GMK Center, Ucrania exportó a Turquía 83.200 toneladas de arrabio.
Entre enero y agosto de 2026, Estados Unidos adquirió 900.600 toneladas de arrabio ucraniano, mientras que las exportaciones totales de este producto ascendieron a aproximadamente 1,03 millones de toneladas. Por lo tanto, el mercado estadounidense representó alrededor del 87% del volumen físico de los suministros. Italia recibió 26.500 toneladas durante el mismo período. La concentración de las ventas de un producto específico en un solo mercado puede ser considerablemente mayor que la concentración de todas las exportaciones ucranianas por países.
Los datos del Comité de Política Agraria y de Tierras de la Rada Suprema, basados en información del Servicio Estatal de Aduanas, muestran la importancia de los mercados de España, Italia e India para la industria de los aceites vegetales. En el primer semestre de 2025, España adquirió aceite de girasol ucraniano por valor de 356,9 millones de dólares, Italia por 337,5 millones e India por 326,1 millones. Sus participaciones en el valor de las exportaciones de este producto fueron del 12,88%, 12,18% y 11,77%, respectivamente. Este es un ejemplo de la especialización de determinados mercados en la venta de productos agrícolas ucranianos procesados, y no una estimación de sus participaciones correspondientes a enero–agosto de 2026.
Los datos geográficos y de productos indican una combinación de elevada demanda de productos industriales importados con exportaciones dominadas por los alimentos, mientras que el mineral de hierro y los productos metalúrgicos desempeñan un papel considerable en determinadas relaciones comerciales. Con esta estructura, las posibilidades de mejorar la balanza dependen de la capacidad productiva, el suministro energético, la disponibilidad de servicios logísticos y las condiciones de acceso a los mercados exteriores.
Al mismo tiempo, el déficit del comercio de mercancías no equivale a un déficit de toda la balanza de pagos ni a una reducción automática de las reservas de divisas por el mismo importe. En la financiación exterior también influyen el comercio de servicios, las rentas, las transferencias y las operaciones financieras. Por lo tanto, la cifra de 39.550 millones de dólares caracteriza específicamente la diferencia entre las exportaciones y las importaciones de mercancías dentro de las estadísticas presentadas.
«La mejora de la balanza comercial requiere ampliar la capacidad de las empresas ucranianas para producir y vender en el extranjero. Las adquisiciones de equipos pueden contribuir a ello si van acompañadas de inversiones en producción, acceso a la energía y condiciones de funcionamiento claras. Para los exportadores también son importantes la estabilidad del transporte y la posibilidad de cumplir los contratos sin interrupciones forzadas. Precisamente el crecimiento de una producción nacional competitiva puede reducir gradualmente la diferencia entre las importaciones y las exportaciones», concluyó Maksym Urakin.
comercio exterior, DÉFICIT COMERCIAL, economía, EXPERTS CLUB, exportaciones, importaciones, UCRANIA
El senador Flávio Bolsonaro, candidato del Partido Liberal e hijo del expresidente Jair Bolsonaro, obtuvo el primer lugar en la primera vuelta de las elecciones presidenciales de Brasil, celebrada el 4 de octubre de 2026, con el 47,03% de los votos válidos. El presidente en ejercicio, Luiz Inácio Lula da Silva, recibió el 45,16%. La segunda vuelta se celebrará el 25 de octubre, según informa el centro de información y análisis Experts Club.
Bolsonaro recibió 56,10 millones de votos, frente a los 53,88 millones de Lula, con una diferencia de aproximadamente 2,22 millones. El escritor Augusto Cury ocupó el tercer lugar con el 2,89%, seguido de Renan Santos con el 2,24% y Ronaldo Caiado con el 2,18%. En total se emitieron alrededor de 119,3 millones de votos válidos.
El resultado sorprendió a la mayoría de las encuestadoras, que habían pronosticado una ligera ventaja de Lula o un empate estadístico. Mientras tanto, más de 33,4 millones de brasileños, equivalentes al 21,1% del electorado, no participaron en la votación. Fue el nivel más alto de abstención en una primera vuelta presidencial desde 1998.
Según Alexander Pozniy, director de la empresa de investigación Active Group, los resultados demostraron que el bolsonarismo mantiene un considerable potencial político tras la salida de Jair Bolsonaro.
«La primera vuelta demostró que el bolsonarismo en Brasil no solo ha sobrevivido a la salida de Jair Bolsonaro, sino que también ha demostrado ser capaz de transmitir su capital político a la siguiente generación. El problema para Lula consiste en que ya ha movilizado a una parte considerable de su electorado tradicional, mientras que Flávio Bolsonaro tiene ahora la oportunidad de reunir los votos de la mayor parte de los candidatos del campo de la derecha y la centroderecha», señaló Pozniy.
La posición de Bolsonaro se fortaleció después de que Romeu Zema, Ronaldo Caiado y varios partidos de derecha anunciaran su apoyo. Al mismo tiempo, los casi 9 millones de votos obtenidos por los candidatos eliminados representan una importante reserva electoral para la segunda vuelta.
Las elecciones parlamentarias también reforzaron sus posiciones. El Partido Liberal obtuvo 121 escaños en la Cámara de Diputados y aumentó su representación en el Senado a 28 miembros. Junto con sus aliados, el potencial bloque de Bolsonaro podría contar con aproximadamente 259 diputados y 48 senadores.
«Una diferencia de dos millones de votos, con más de 33 millones de personas que no acudieron a las urnas, significa que la segunda vuelta no puede considerarse decidida de antemano. Pero las posiciones iniciales de los candidatos no son iguales. Bolsonaro ya ha conseguido el apoyo de varios candidatos y partidos de derecha, mientras que Lula tendrá que movilizar simultáneamente a su propia base, atraer al votante moderado y reducir el nivel de abstención», subrayó Pozniy.
Las consecuencias geopolíticas de las elecciones también son significativas. Lula defiende la autonomía estratégica de Brasil y el mantenimiento de relaciones equilibradas con Estados Unidos, China y los BRICS. Bolsonaro apuesta por una cooperación política más estrecha con la administración del presidente estadounidense Donald Trump, sin abandonar los vínculos económicos con China.
Para Ucrania, un cambio de administración en Brasil podría implicar ciertos ajustes en la posición diplomática del país respecto a la guerra ruso-ucraniana. Sin embargo, no debe suponerse que se producirá automáticamente un cambio radical de la política exterior brasileña.
Según Experts Club, el resultado de la segunda vuelta dependerá principalmente de la movilización de quienes no votaron en la primera, de la redistribución de los votos de los candidatos eliminados, de las expectativas económicas de la población y de la capacidad de Lula para superar el impulso político obtenido por Bolsonaro después del 4 de octubre.
La segunda vuelta está prevista para el 25 de octubre de 2026.
Brasil, India y México registraron en 2023 las mayores cifras estimadas de muertes por violencia interpersonal en el mundo, mientras que Rusia encabezó una muestra europea ampliada tanto en términos absolutos como por cada 100.000 habitantes, informa el centro de información y análisis Experts Club, citando el estudio Global Burden of Disease 2023 del Institute for Health Metrics and Evaluation (IHME) de la Universidad de Washington.
Según las estimaciones del IHME, en 2023 se produjeron en el mundo alrededor de 435.700 muertes por violencia interpersonal, es decir, unas 1.200 al día. La tasa mundial se situó en aproximadamente 5,4 muertes por cada 100.000 habitantes. Sin embargo, se trata de estimaciones modelizadas de mortalidad y no deben equipararse automáticamente con los homicidios intencionales registrados oficialmente por la policía.
Brasil presentó la mayor cifra absoluta estimada, con 52.229 muertes. Le siguieron India con 44.288, México con 36.445, Estados Unidos con 24.528 y Sudáfrica con 23.066. Nigeria registró 18.188, Rusia 16.760, Colombia 15.959, Etiopía 11.634 y Venezuela 11.583. Brasil, India y México concentraron en conjunto cerca del 30,5% de la estimación mundial, mientras que Brasil por sí solo representó alrededor del 12%.
La clasificación cambia considerablemente si se calcula el indicador por cada 100.000 habitantes. Entre los Estados soberanos, El Salvador presentó la mayor estimación del IHME, con 56,3, seguido de Haití con 49,5, Lesoto con 47,1, Venezuela con 45,1 y Esuatini con 43,8. Brasil ocupó el puesto 18 con 24,6.
Experts Club subraya que las estimaciones del IHME difieren de forma significativa de los datos de la UNODC y de las estadísticas policiales nacionales en varios países. Por ello, deben interpretarse como estimaciones modelizadas de mortalidad y no como una clasificación directa de los homicidios registrados oficialmente.
En la muestra europea ampliada utilizada por Experts Club, que incluye también Turquía, Armenia, Azerbaiyán y Georgia, Rusia ocupó el primer lugar con 11,3 muertes por cada 100.000 habitantes y unas 16.760 muertes estimadas. Ucrania quedó segunda con 7,4 y aproximadamente 2.894 muertes. Esta cifra ucraniana no incluye las muertes causadas por la guerra.
Polonia se convirtió en el mayor comprador de oro entre los bancos centrales del mundo en el período enero-agosto de 2026, aumentando sus reservas en aproximadamente 98 toneladas, según muestra un análisis de Experts Club basado en datos del World Gold Council (WGC) publicados el 6 de octubre.
En agosto, los bancos centrales mundiales continuaron aumentando activamente sus reservas de oro, adquiriendo otras 39 toneladas en términos netos, frente a 23 toneladas un mes antes. Sin embargo, el ranking de compras acumuladas desde comienzos del año difiere notablemente de los resultados de agosto por separado.
Según el WGC, entre los mayores compradores de oro en enero-agosto de 2026 se encuentran:
Polonia – alrededor de 98 toneladas
China – alrededor de 80 toneladas
Uzbekistán – alrededor de 50 toneladas
Kazajistán – alrededor de 36 toneladas
República Checa – alrededor de 14 toneladas
El Banco Nacional de Polonia mantuvo el primer lugar gracias a la continuación de su amplio programa de acumulación del metal precioso. Solo en agosto, el banco central polaco adquirió otras aproximadamente 7,8 toneladas.
Como resultado, las reservas de oro de Polonia se acercaron a 648 toneladas, mientras que el objetivo estratégico del Banco Nacional del país es de 700 toneladas.
China ocupa el segundo lugar. En agosto, el Banco Popular de China fue el mayor comprador del mundo, aumentando sus reservas en nada menos que 20,2 toneladas.
Entre enero y agosto, China adquirió alrededor de 80 toneladas de oro y sus reservas oficiales de oro alcanzaron aproximadamente 2.387 toneladas. El oro representa alrededor del 9% de las reservas internacionales del país.
Al mismo tiempo, China continúa comprando el metal precioso desde hace ya 22 meses consecutivos, lo que la convierte en uno de los compradores más constantes entre los mayores bancos centrales del mundo.
Uzbekistán ocupa el tercer lugar y desde comienzos del año ha aumentado sus reservas de oro en aproximadamente 50 toneladas. En agosto, el país adquirió otras aproximadamente 7,8 toneladas. El volumen total de oro en las reservas de Uzbekistán alcanzó aproximadamente 439 toneladas, y el metal precioso representa alrededor del 90% de las reservas internacionales del país.
Kazajistán ocupa el cuarto lugar, con compras de aproximadamente 36 toneladas durante ocho meses. En agosto, el Banco Nacional de Kazajistán añadió alrededor de 7,4 toneladas, elevando sus reservas de oro a aproximadamente 377 toneladas. La proporción de oro en las reservas internacionales del país es de alrededor del 79%.
La República Checa cierra el grupo de los cinco mayores compradores. El Banco Nacional Checo adquirió 14 toneladas desde comienzos del año, incluidas aproximadamente 1,7 toneladas en agosto. El volumen total de las reservas de oro del país alcanzó alrededor de 86 toneladas.
Cabe destacar que la República Checa lleva aumentando sus reservas de oro durante 42 meses consecutivos, implementando uno de los programas de incremento de reservas más constantes entre los bancos centrales europeos.
Al mismo tiempo, Turquía y Rusia se convirtieron en los mayores vendedores de oro desde comienzos de 2026. Turquía redujo sus reservas en aproximadamente 82 toneladas, aunque en agosto volvió a realizar compras y adquirió alrededor de 2,9 toneladas. Rusia vendió alrededor de 56 toneladas entre enero y agosto, incluidas aproximadamente 6,2 toneladas en agosto.
El World Gold Council señala que la permanencia de los mismos países entre los compradores activos demuestra el carácter a largo plazo de las políticas de acumulación de oro. Los cambios mensuales en los volúmenes de compra reflejan en mayor medida los calendarios de ejecución de estos programas, las condiciones del mercado y las necesidades de liquidez de determinados Estados.
Según el WGC, entre enero y agosto de 2026 los bancos centrales informaron de compras netas de aproximadamente 170 toneladas de oro. Al mismo tiempo, los cambios oficialmente registrados en las reservas no necesariamente reflejan toda la demanda del sector público, ya que algunas operaciones de los bancos centrales se conocen con retraso o no se hacen públicas.
El World Gold Council realiza un seguimiento periódico de los cambios en las reservas oficiales de oro de los bancos centrales basándose en datos del Fondo Monetario Internacional, los reguladores nacionales y otras fuentes oficiales. El WGC considera la demanda de los bancos centrales como uno de los factores clave del mercado mundial del oro.
Bancos centrales, CHINA, EXPERTS CLUB, Kazajistán, oro, Polonia, República Checa, RESERVAS DE ORO, UZBEKISTAN, WORLD GOLD COUNCIL
El Banco Central de Rusia se convirtió en el mayor vendedor de oro entre los bancos centrales del mundo en agosto de 2026, reduciendo sus reservas oficiales de oro en aproximadamente 6,2 toneladas, según muestra un análisis de Experts Club basado en datos del World Gold Council (WGC).
Entre los vendedores destacados de oro en agosto, el WGC señala:
Rusia – alrededor de 6,2 toneladas
Jordania – alrededor de 3,1 toneladas
Rusia continuó reduciendo sus reservas de oro después de vender aproximadamente 6 toneladas en julio. En total, entre enero y agosto de 2026, las reservas oficiales de oro de Rusia disminuyeron en aproximadamente 56 toneladas.
Tras la venta de agosto, el volumen de oro en las reservas rusas se situó en alrededor de 2.271 toneladas.
Jordania vendió alrededor de 3,1 toneladas de oro en agosto. Sin embargo, a diferencia de Rusia, al término de los ocho primeros meses del año el país sigue siendo un comprador neto: desde comienzos de 2026, sus reservas de oro aumentaron en aproximadamente 2 toneladas, hasta 75 toneladas. El oro representa alrededor del 37% de las reservas internacionales de Jordania.
Al mismo tiempo, Turquía sigue siendo el mayor vendedor de oro en el período enero-agosto, a pesar de que en agosto pasó a realizar compras.
Según el WGC, Turquía ha reducido sus reservas de oro en aproximadamente 82 toneladas desde comienzos del año. Las principales ventas se produjeron en el primer trimestre de 2026. En agosto, la tendencia cambió: el banco central turco compró alrededor de 2,9 toneladas de oro.
Rusia ocupa el segundo lugar entre los mayores vendedores desde comienzos del año, con alrededor de 56 toneladas.
Así, agosto mostró una ventaja significativa de los compradores sobre los vendedores: los bancos centrales del mundo adquirieron en conjunto 39 toneladas de oro en términos netos, frente a 23 toneladas en julio.
El World Gold Council señala que los datos abarcan los cambios oficialmente declarados en las reservas de los bancos centrales y otras instituciones oficiales y pueden diferir de una estimación más amplia de la demanda mundial de los bancos centrales, que tiene en cuenta las compras no declaradas.
Bancos centrales, EXPERTS CLUB, Jordania, oro, RESERVAS DE ORO, Rusia, Turquía, WORLD GOLD COUNCIL



