El centro de análisis Experts Club evalúa la situación del mercado inmobiliario de almacenes de Ucrania en 2026 como una fase de transición de la recuperación poscrisis a un nuevo ciclo de crecimiento, en el que la principal limitación no es la demanda, sino la escasez de espacios de calidad, los elevados costes de construcción y los riesgos de seguridad.
Tras una fuerte caída en 2022, cuando una parte significativa de la infraestructura de almacenes de la región de Kiev resultó dañada o destruida, el mercado recuperó gradualmente su actividad entre 2023 y 2025. La reactivación más notable se produjo en la región de Kiev y en el oeste de Ucrania, sobre todo en la región de Lviv.
Al cierre de 2025, el mercado de almacenes de Kiev registró la mayor actividad de la última década. La absorción bruta de superficie de almacenes alcanzó unos 217 000 m², un 30 % más que el año anterior. El volumen de nueva oferta fue de unos 216 000 m², y la oferta total volvió prácticamente a los niveles anteriores a la guerra: unos 1,57 millones de m².
La tasa de desocupación en el mercado de Kiev se mantuvo muy baja: alrededor del 3,5 %. Esto significa que, a pesar de la incorporación de un volumen significativo de nuevas superficies, el mercado las absorbe rápidamente. Para los inquilinos, esto plantea el problema de encontrar grandes lotes de calidad, especialmente de más de 5 000-10 000 m². Para los promotores y propietarios de inmuebles, por el contrario, esto crea las condiciones para un aumento gradual de las tarifas y el lanzamiento de nuevos proyectos.
En 2026, Experts Club prevé una dinámica más equilibrada. Tras un 2025 récord, el volumen de nuevas incorporaciones en la región de Kiev podría reducirse hasta aproximadamente 90 000 m². Esto significa que el aumento de la oferta será significativamente menor que el año pasado, mientras que la demanda por parte de los principales grupos de inquilinos se mantendrá.
Los principales motores de la demanda siguen siendo el comercio minorista, el comercio electrónico, los operadores 3PL, el sector farmacéutico, los distribuidores, las empresas de bienes de consumo de alta rotación (FMCG) y las empresas que están reestructurando su logística para adaptarse a las condiciones de guerra. En la estructura de la demanda crece el papel de las empresas que no solo necesitan «almacenes básicos», sino instalaciones modernas de clase A y B con eficiencia energética, autonomía, mayor seguridad, infraestructura de muelles, posibilidad de control de temperatura y adaptación a las normas farmacéuticas o alimentarias.
Las tarifas de alquiler se mantienen estables. En la región de Kiev, la tarifa prime en 2025 rondaba los 5,3 dólares por m² al mes, sin IVA ni gastos operativos, lo que corresponde al nivel máximo anterior a la guerra. En su equivalente en hryvnia, las tarifas para los almacenes secos aumentaron aproximadamente un 9 % desde principios de año y se situaron en el rango de 200-250 UAH por m² al mes. En 2026 es probable que se produzca un nuevo aumento moderado de las tarifas, especialmente en el segmento de inmuebles de calidad con características escasas.
La región de Lviv sigue siendo el segundo centro clave para el desarrollo de la inmobiliaria de almacenes. Sus ventajas son la relativa seguridad, la proximidad a la frontera con la UE, su papel como centro logístico occidental, la demanda por parte de empresas relocalizadas, el comercio electrónico, el comercio minorista y los operadores internacionales. Las tarifas medias en la región de Lviv para almacenes de clase A y B en 2025 rondaban los 5-5,5 dólares por m² al mes, y según algunas estimaciones, los 6-6,5 dólares en inmuebles de calidad.
Al mismo tiempo, en la región de Lviv ya se observa un aumento local de la desocupación debido a la puesta en marcha de nuevas fases de complejos logísticos. Esto no significa una sobresaturación, pero indica una transición gradual del mercado hacia una fase más competitiva. Las zonas con mayor potencial siguen siendo las que se dirigen hacia la frontera con Polonia, las rutas hacia Kiev, así como las zonas de los futuros parques industriales.
En las regiones centrales, en particular en las provincias de Vinnytsia, Khmelnytskyi y Ternopil, la demanda la generan principalmente las empresas agrícolas, los productores locales, los distribuidores y las empresas que buscan ubicar sus almacenes más cerca del consumidor interno. Estas regiones están por detrás de Kiev y Lviv en cuanto a liquidez, pero tienen potencial para el desarrollo de almacenes de clase B, logística agrícola, complejos de producción y almacenamiento y distribución regional.
Las regiones orientales y las situadas cerca del frente siguen siendo las de mayor riesgo. Allí, la demanda se centra principalmente en naves temporales o de menor categoría, pero la actividad inversora se ve limitada por factores de seguridad. Dnipro sigue siendo un importante centro industrial y logístico, aunque los inversores aplican una prima de riesgo más elevada a los proyectos que se desarrollan allí.
La tendencia clave de 2026 será el aumento de la demanda de formatos especializados. Se trata de almacenes multitemperatura, almacenes farmacéuticos, logística alimentaria, instalaciones para el comercio electrónico, logística de última milla cerca de las grandes ciudades, así como proyectos «build-to-suit» para un inquilino concreto. En estos formatos, la escasez de oferta es más notable.
Un factor aparte es la sostenibilidad energética. Tras los ataques al sistema energético, los arrendatarios valoran cada vez más el almacén no solo por su ubicación y el precio del alquiler, sino también por la presencia de generadores, fuentes de energía alternativas, ingeniería de calidad, la posibilidad de suministro eléctrico de reserva, la seguridad contra incendios y el funcionamiento estable en condiciones de cortes de suministro.
El interés inversor por los inmuebles de almacenamiento se está recuperando, pero sigue siendo selectivo. Los activos más atractivos son los almacenes de clase A ya terminados o casi terminados en las regiones de Kiev y Lviv, así como los proyectos con inquilinos sólidos y contratos a largo plazo. Para el inversor, la cuestión clave no es solo la rentabilidad, sino también la liquidez del activo, la calidad del arrendatario, la seguridad de la ubicación y el coste de la finalización de la obra.
La rentabilidad actual de mercado de los activos logísticos de calidad en Ucrania puede seguir siendo superior a la de la mayoría de los países de la UE, debido a la prima de riesgo por la guerra. Sin embargo, es precisamente esta prima la que constituye la principal limitación para la llegada generalizada de capital institucional. Los inversores extranjeros se interesan por el segmento, pero en su mayoría adoptan una postura de espera o barajan asociaciones con actores locales.
Para los promotores, 2026 será un año complicado debido al elevado coste de la construcción. El encarecimiento de los materiales, la energía, la logística, los seguros, la financiación y las obras de construcción limita la puesta en marcha de nuevos proyectos, especialmente sin un contrato previo con el arrendatario. Por lo tanto, la proporción de construcción especulativa seguirá siendo limitada, mientras que el «build-to-suit» y el «phased development» serán los modelos más populares.
Principales riesgos del mercado en 2026:
amenazas a la seguridad y riesgo de daños a la infraestructura;
escasez de terrenos de calidad cerca de los principales corredores de transporte;
alto coste de la construcción y la financiación;
riesgos cambiarios en los pagos de alquiler en hryvnia;
escasez de grandes parcelas listas para construir;
acceso limitado al capital a largo plazo;
inestabilidad en el suministro energético;
cautela de los inversores extranjeros.
Al mismo tiempo, la demanda fundamental de inmuebles de almacenamiento sigue siendo fuerte. El mercado ucraniano sigue teniendo un déficit estructural de espacios logísticos de calidad en comparación con los países de Europa Central. La guerra ha acelerado el cambio en la logística: las empresas necesitan almacenes más flexibles, más cercanos al consumidor, con mejor ingeniería, autonomía y la capacidad de modificar rápidamente las cadenas de suministro.
Según el escenario base de Experts Club, en 2026 el mercado inmobiliario logístico de Ucrania mantendrá un crecimiento moderado de las rentas, una baja tasa de desocupación en la región de Kiev, actividad en la región de Lviv y una expansión gradual de la oferta de calidad en las regiones centrales. La mayor demanda se centrará en inmuebles de clase A, almacenes multitemperatura, logística farmacéutica, almacenes de última milla y proyectos «build-to-suit».
El escenario optimista prevé un retorno más activo del capital extranjero, la puesta en marcha de nuevos parques industriales y la aceleración de la construcción en el oeste y el centro de Ucrania. El escenario negativo está relacionado con el aumento de los riesgos de seguridad, nuevos daños a la infraestructura logística, el aumento del coste de la financiación y la disminución de la actividad inversora.
Conclusión de Experts Club: el sector inmobiliario de almacenes sigue siendo uno de los segmentos más resistentes del sector inmobiliario comercial de Ucrania. En 2026, este mercado ya no parecerá estar en crisis, pero aún no se habrá normalizado por completo. Su principal característica es la escasez de oferta de calidad, mientras se mantiene la demanda real por parte del comercio minorista, la logística, el comercio electrónico, la industria farmacéutica y la distribución.
Para los promotores, esto supone la oportunidad de poner en marcha nuevos proyectos, siempre que se trabaje con claridad con los arrendatarios. Para los inversores, supone una oportunidad de entrar en un segmento con mayor rentabilidad, aunque con un riesgo elevado. Para los arrendatarios, implica la necesidad de planificar con antelación sus necesidades de almacenamiento, ya que cada vez resulta más difícil encontrar un gran almacén de calidad «aquí y ahora» en Ucrania.
El mercado de inmuebles de oficinas de Kyiv y de las ciudades más grandes de Ucrania para mayo de 2026 demuestra una estabilización cautelosa después de varios años de shocks provocados por la pandemia, la guerra a gran escala, la relocalización de empresas y la transición de una parte de las compañías a un formato de trabajo híbrido. Los principales factores de la demanda siguen siendo la seguridad de los edificios, la reparación terminada, la infraestructura autónoma, la disponibilidad de refugios y la posibilidad de mudarse rápidamente sin gastos de capital significativos.
Kyiv sigue siendo el mayor mercado de oficinas del país. Según las estimaciones de InVenture, la oferta competitiva total de inmuebles de oficinas de Kyiv en 2025 se redujo a 2,10 millones de m², y el nivel de vacancia disminuyó al 18,5%. El volumen anual de absorción bruta ascendió a unos 160 mil m², un 26% más que un año antes. Al mismo tiempo, alrededor del 40% de la absorción estuvo relacionada no con la expansión orgánica de los negocios, sino con los traslados forzados de empresas desde inmuebles dañados.
Según datos de la Confederación de Constructores de Ucrania, con referencia a una presentación de CBRE Ukraine, en el primer semestre de 2025 la demanda de oficinas en Kyiv creció un 16%, hasta 82 mil m², mientras que la oferta se redujo un 3%, hasta 2,1 millones de m², debido a los daños en edificios de oficinas. La vacancia en el mercado era de alrededor del 21%, y el 20% de la demanda fue formada por arrendatarios obligados a trasladarse desde inmuebles afectados por ataques.

“El mercado de oficinas en Kyiv ya no puede evaluarse según la lógica de antes de la guerra. Hoy el arrendatario elige no simplemente una dirección o una clase de edificio, sino la capacidad del inmueble de garantizar la continuidad del trabajo. El refugio, los generadores, la ingeniería, la seguridad del distrito y la preparación del local para una entrada rápida se han convertido en parámetros tan importantes como la tarifa de alquiler”, considera el fundador del centro analítico Experts Club, candidato de ciencias económicas Maksym Urakin.
Las tarifas de alquiler en Kyiv siguen siendo relativamente estables, pero el mercado conserva una diferenciación marcada. Según InVenture, las tarifas efectivas para oficinas de clase A sin reparación a finales de 2025 eran de $14-18 por m² al mes, sin IVA ni gastos operativos; para oficinas con reparación, de $19-25 por m². Las tarifas solicitadas para la clase A se encontraban en el rango de $16-27 por m², y para la clase B, de $8-18 por m².
En 2026, el mercado de oficinas de Kyiv sigue siendo un mercado del arrendatario: los propietarios de inmuebles se ven obligados a ofrecer condiciones flexibles, dividir grandes superficies en bloques más pequeños, invertir en acabados listos y aumentar la autonomía de los edificios. Al mismo tiempo, los mejores inmuebles de clase A y B+ con refugios, suministro eléctrico estable y explotación de calidad mantienen la demanda mejor que los edificios obsoletos y los locales sin reparación.
La consultora sénior de inmuebles de oficinas de CBRE Ukraine, Anastasiia Kachan, señalaba que en Kyiv se reforzó la relación entre la tarifa y la ubicación concreta del centro de negocios: ahora importa no solo la cercanía al metro, sino también la ubicación respecto de instalaciones de infraestructura o militares. Según sus palabras, cada centro de negocios puede funcionar de hecho fuera de las reglas típicas de su submercado o distrito.
Los arrendatarios clave en Kyiv siguen siendo las compañías de TI, pero la estructura de la demanda se ha ampliado. La actividad también la forman el sector de defensa, las compañías médicas, los servicios profesionales, la consultoría, la logística, las representaciones de organizaciones internacionales y una parte de los negocios relacionados con la reconstrucción. Según datos de la CCU/CBRE Ukraine, en 2025 la demanda por parte del sector militar creció notablemente, y el mercado comenzó a adaptar las ofertas a esas necesidades.
“La oficina dejó de ser un lugar de presencia diaria de todos los empleados, pero no perdió su importancia para la gestión, la comunicación y la cultura corporativa. Las compañías optimizan superficies, pero no renuncian a una oficina de calidad. Por eso la demanda se desplaza de grandes espacios monofuncionales hacia formatos más flexibles, seguros y tecnológicos”, señala Experts Club.
La actividad de desarrollo sigue siendo mínima. En 2025 no se puso en explotación en Kyiv ningún nuevo centro de negocios, y hasta finales de 2026, según la estimación de InVenture, podrían salir al mercado unos 27 mil m², pero los plazos de puesta en explotación pueden aplazarse debido a riesgos de seguridad, financiación limitada y un bajo nivel de prealquiler.
En las grandes ciudades de Ucrania la situación es heterogénea. Lviv sigue siendo uno de los mercados regionales de oficinas más activos gracias a la relocalización de empresas, la presencia del sector de TI, la cercanía a la frontera de la UE y un nivel de seguridad relativamente más alto en comparación con las regiones orientales y meridionales. Según Forbes Ukraine, para finales de 2025 la vacancia en los centros de negocios de Lviv disminuyó al 25%, y las tarifas de alquiler se mantenían en el nivel de $7-15 por m².
El mercado de Lviv en 2026 puede considerarse el segundo en importancia después de Kyiv desde el punto de vista de la demanda de oficinas, aunque su escala es limitada. Para los arrendatarios son importantes los locales listos, la accesibilidad del transporte, la resiliencia energética y la posibilidad de ubicar equipos pequeños o medianos. Las grandes operaciones siguen siendo raras, y una parte de las compañías prefiere formatos híbridos o espacios de coworking.
Dnipro conserva el papel de centro industrial, logístico y de servicios, pero el mercado de oficinas de la ciudad sigue siendo más local y menos institucionalizado que en Kyiv o Lviv. La demanda la forman compañías regionales, negocios de servicios, operadores comerciales, logística, servicios médicos y una parte de las estructuras productivas. Debido a la cercanía a una zona de mayores riesgos, los arrendatarios son especialmente sensibles a la seguridad, el coste y la autonomía de los locales.
Odesa sigue siendo un importante centro de negocios del sur, pero el mercado de oficinas de la ciudad depende fuertemente de la seguridad general, la actividad portuaria y logística, el turismo, el comercio y el negocio de servicios. En el mercado están presentes tanto oficinas clásicas en los distritos centrales como locales en nuevos complejos multifuncionales. La demanda en 2026 sigue siendo puntual: los arrendatarios eligen pequeños locales listos, mientras que las grandes operaciones corporativas son limitadas.
Járkiv sigue siendo el más complejo de los grandes mercados de oficinas debido al alto nivel de riesgos de seguridad y la cercanía a la zona del frente. Una parte significativa del negocio trabaja en formato reducido, distribuido o remoto. Sin embargo, el mercado no se ha detenido por completo: se mantiene la demanda de pequeñas oficinas, locales de servicios, espacios para negocios locales e inmuebles con gastos operativos mínimos.
“En las ciudades regionales, los inmuebles de oficinas dejaron de ser un segmento único. Lviv funciona como mercado de relocalización y TI, Dnipro como mercado de negocios industriales y de servicios, Odesa como nodo comercial y logístico del sur, Járkiv como mercado de supervivencia y adaptación. Por eso compararlos solo por la tarifa de alquiler ya no es correcto: es más importante mirar la seguridad, el perfil de los arrendatarios y la resiliencia de la economía local”, considera Maksym Urakin.
Una tendencia común para todas las grandes ciudades ha sido la reevaluación del espacio de oficinas. Las compañías eligen con más frecuencia superficies menores, reparación terminada, plazos de alquiler flexibles y edificios en los que el propietario asume una parte de los gastos de capital. Los locales sin reparación y los grandes bloques en inmuebles obsoletos siguen siendo menos líquidos, ya que los arrendatarios no están dispuestos a invertir en un costoso fit-out en condiciones de alta incertidumbre.
Otro factor es la autonomía. Después de las crisis energéticas y los ataques contra la infraestructura, las oficinas con generadores, internet estable, sistemas de respaldo, refugios y gestión de calidad obtuvieron una ventaja competitiva. En varios casos, estas características permiten a los inmuebles mantener la tarifa incluso con una alta vacancia general del mercado.
Según la estimación de InVenture, la lógica de inversión de los inmuebles de oficinas en 2026 se ha vuelto más cautelosa: antes de la pandemia y la guerra, el período típico de recuperación de la inversión de un local de oficina se estimaba aproximadamente en 7-8 años, mientras que en 2026 para la mayoría de los activos ya se convierten en norma 10-12 años. Al mismo tiempo, los mejores inmuebles con un arrendatario fuerte y una ubicación exitosa pueden mostrar resultados más atractivos, pero esto es más bien una excepción.
Según el pronóstico de Experts Club, hasta finales de 2026 el mercado de oficinas de Ucrania se moverá según un escenario de recuperación lenta sin un fuerte crecimiento de las tarifas. Kyiv conservará el estatus de mercado principal, Lviv el de principal centro regional de demanda, mientras que Dnipro, Odesa y Járkiv se desarrollarán principalmente a costa de arrendatarios locales y operaciones puntuales.
“El principal riesgo para el mercado no es la ausencia de demanda, sino su calidad. Hay demanda, pero se ha vuelto cautelosa, racional y exigente. Los arrendatarios quieren pagar no por metros, sino por la posibilidad garantizada de trabajar. Esto significa que los inmuebles de oficinas en Ucrania pasan gradualmente del modelo de superficie al modelo de servicio y resiliencia”, resume Experts Club.
Así, para mayo de 2026 el mercado de inmuebles de oficinas de Kyiv y de las grandes ciudades ucranianas permanece en una fase de transición. Ya pasó el período de caída de shock, pero aún no volvió a un ciclo de inversión pleno. Los más demandados son las oficinas seguras, listas para su uso, energéticamente resilientes y flexibles. Los inmuebles obsoletos sin reparación, autonomía y un modelo de explotación claro seguirán perdiendo competitividad.
El volumen mundial de producción de acero inoxidable en enero-marzo de este año aumentó un 2,5 % en comparación con el mismo periodo del año pasado, pasando de 15,387 millones de toneladas a 15,774 millones de toneladas; la producción creció en EE. UU., Asia y, en particular, en China, mientras que disminuyó en Europa.
Estos datos figuran en un comunicado de prensa de la Organización Internacional de Fabricantes de Acero Inoxidable (The World Stainless Association, anteriormente Foro Internacional del Acero Inoxidable – International Stainless Steel Forum, ISSF).
Según la información, la producción de acero inoxidable en el primer trimestre de 2026 en Europa disminuyó un 4,6 %, hasta alcanzar los 1,468 millones de toneladas. En EE. UU., la producción aumentó un 2,3 %, hasta alcanzar las 566 000 toneladas.
En Asia, la producción de acero inoxidable creció un 3,3 %, hasta alcanzar los 13,435 millones de toneladas, mientras que en China aumentó un 4,3 %, hasta los 9,842 millones de toneladas.
En otras regiones (Brasil, Rusia, Sudáfrica, Ucrania y el Reino Unido) se registró un aumento de la producción del 6,7 %, hasta alcanzar las 305 000 toneladas.
Como se informó, la producción mundial de acero inoxidable en 2025 aumentó un 2,1 % en comparación con el año anterior, hasta alcanzar los 64,157 millones de toneladas, frente a los 62,821 millones de toneladas. Por su parte, la producción de acero inoxidable en Europa en 2025 disminuyó un 1,9 %, hasta alcanzar los 5,659 millones de toneladas. En EE. UU., la producción aumentó un 7,6 %, hasta alcanzar los 2,099 millones de toneladas. En Asia (sin contar China y Corea del Sur), la producción de acero inoxidable el año pasado creció un 2,7 %, hasta alcanzar los 55,313 millones de toneladas, mientras que en China aumentó un 3,6 %, hasta los 40,868 millones de toneladas. En otras regiones (Brasil, Rusia, Sudáfrica, Reino Unido y Ucrania) se registró una disminución de la producción del 11,3 %, hasta alcanzar los 1,086 millones de toneladas.
El volumen mundial de producción de acero inoxidable en 2024 aumentó un 7 % en comparación con 2023, hasta alcanzar los 62,621 millones de toneladas frente a los 58,539 millones de toneladas, y la producción creció en todas las regiones principales. En 2023, la producción de este tipo de acero aumentó un 4,6 % en comparación con 2022, hasta alcanzar los 58,444 millones de toneladas; en 2022, se redujo un 5,2 % en comparación con 2021, hasta los 55,255 millones de toneladas.
Anteriormente, el centro de información y análisis Experts Club publicó un vídeo dedicado a la producción mundial de acero y a los principales países productores: https://www.youtube.com/shorts/VgUU9MEMosE
España ocupó el primer puesto entre los países europeos en cuanto al número de pernoctaciones turísticas en 2025, lo que confirma su estatus como uno de los principales destinos turísticos del mundo. Según datos del centro de información y análisis Experts Club, el año pasado los turistas pasaron 329,7 millones de noches en hoteles y otros alojamientos de España.
El segundo puesto lo ocupó Italia, con 264,7 millones de pernoctaciones, y el tercero, Turquía, con 154,8 millones. Le siguen Francia, con 150,8 millones de pernoctaciones, y el Reino Unido, con 149,8 millones, si bien los datos del Reino Unido corresponden al año 2024.
También se situaron entre los diez primeros Grecia, con 130,9 millones de pernoctaciones; Austria, con 97 millones; Croacia, con 85,6 millones; Alemania, con 83,6 millones, y los Países Bajos, con 64,3 millones. De este modo, el mercado turístico europeo sigue estando formado no solo por los países más grandes de la UE, sino también por destinos de tamaño medio con una fuerte especialización turística y cultural.
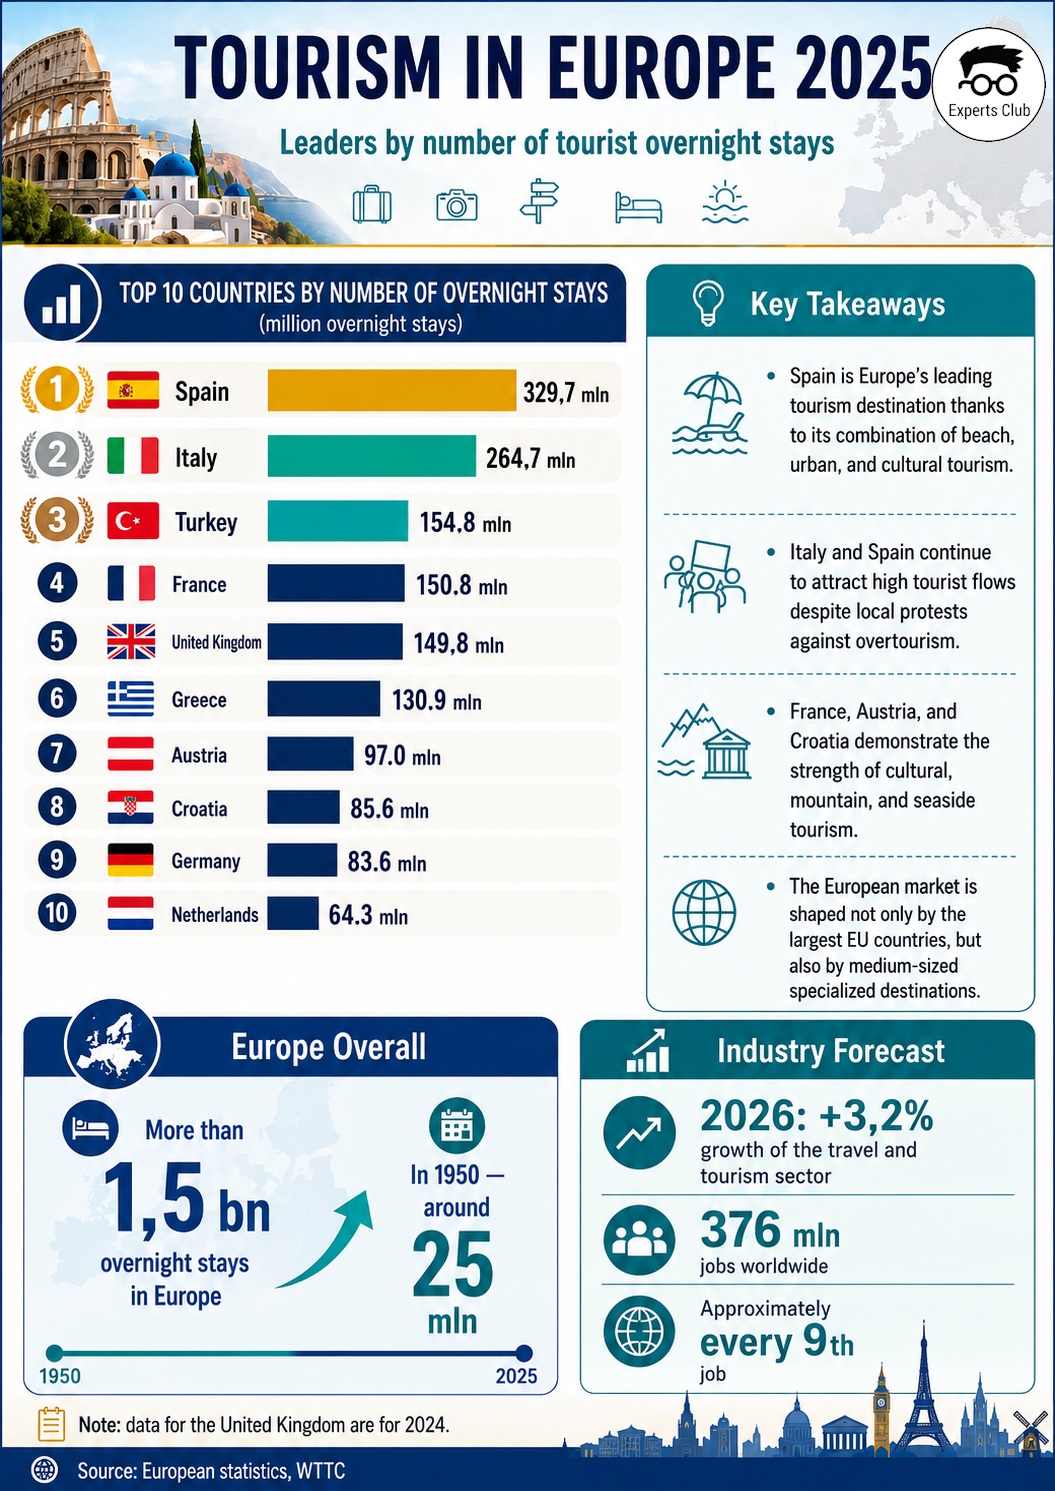
España sigue siendo líder gracias a la combinación de turismo de playa, grandes destinos urbanos, una infraestructura hotelera desarrollada y una alta demanda por parte de viajeros de Europa y otras regiones. A pesar de las protestas contra el turismo excesivo en algunas regiones de España e Italia, el flujo turístico hacia estos países sigue siendo elevado.
Francia mantiene una posición sólida no solo gracias a París. En verano, la Costa Azul y la Provenza atraen a los turistas, y en invierno, las estaciones alpinas. Austria y Croacia también demuestran que los países con menor población pueden situarse entre los líderes gracias a su especialización en turismo de montaña, cultural y marítimo.
Europa en general sigue siendo la región más visitada del mundo. Según los datos citados en el artículo, los viajeros pasaron más de 1.500 millones de pernoctaciones en alojamientos europeos, mientras que en 1950 esta cifra era de solo unos 25 millones.
Para el mercado de los viajes, esto confirma la sólida recuperación y el crecimiento de la industria turística tras la pandemia. Según las estimaciones del Consejo Mundial de Viajes y Turismo, en 2026 el sector de los viajes y el turismo podría crecer un 3,2 %, y la industria mantendría 376 millones de puestos de trabajo en todo el mundo, es decir, aproximadamente uno de cada nueve puestos de trabajo.
El centro informativo-analítico Experts Club presentó un videoanálisis de la dinámica de la deuda pública de los países del mundo durante las últimas seis décadas, preparado sobre la base de una tabla comparativa de los volúmenes de deuda pública en equivalente en dólares para los años 1960–2025.
Según los datos presentados, el volumen total de la deuda pública de los países incluidos en el estudio aumentó de cerca de $381.000 millones en 1960 a aproximadamente $89,7 billones en 2025. Así, durante el período cubierto por el análisis, el volumen nominal de las obligaciones de deuda en el mundo aumentó más de 200 veces.
En Experts Club señalan que el formato de video permite mostrar de manera visual no solo el crecimiento absoluto de la deuda, sino también el cambio en la estructura de la carga global de deuda entre las principales economías del mundo. Si en 1960 el mayor volumen de deuda pública recaía principalmente en Estados Unidos y varias grandes economías de Europa Occidental, en el siglo XXI también entraron en el grupo de los mayores deudores las economías asiáticas y los países con altas tasas de crecimiento económico.
«Durante los últimos 60 años, la deuda pública se ha transformado de un instrumento para financiar necesidades presupuestarias concretas en uno de los elementos clave del sistema económico global. Hoy no se trata solo del volumen de los préstamos, sino de la capacidad de los Estados para gestionar el coste de la deuda, su estructura de vencimientos y su influencia en el crecimiento económico», señaló Maksym Urakin, fundador del centro informativo-analítico Experts Club y candidato en ciencias económicas.
Según los datos de la tabla, en 2025 el mayor volumen de deuda pública entre los países del mundo lo tenía Estados Unidos — cerca de $38,27 billones. En segundo lugar se situaba Japón — $9,83 billones, seguido por el Reino Unido — $4,09 billones, Francia — $3,92 billones, Italia — $3,48 billones, India — $3,36 billones y Alemania — $3,23 billones.
Entre los diez primeros países por volumen absoluto de deuda pública en 2025 también entraron Canadá — $2,60 billones, Brasil — $2,06 billones y España — $1,73 billones. En conjunto, los diez mayores deudores representaban cerca del 81% del volumen total de deuda de los países presentados en la tabla.
La mayor proporción en el conjunto mundial de deuda, según los cálculos basados en la tabla, correspondía a Estados Unidos — aproximadamente el 42,7%. La proporción de Japón era de cerca del 11%. Los cinco mayores países por volumen absoluto de deuda concentraban más del 66% del indicador total.
La dinámica de los últimos años indica una mayor aceleración de la carga de deuda en las mayores economías. En particular, en 2024–2025 la deuda pública de Estados Unidos aumentó aproximadamente en $2,91 billones, la de Japón — en $362.000 millones, la del Reino Unido — en $260.000 millones, la de Francia — en $250.000 millones, y la de India — en $230.000 millones.
Al mismo tiempo, en Experts Club llaman la atención sobre el hecho de que los indicadores citados reflejan precisamente los volúmenes absolutos de deuda en dólares estadounidenses, y no la deuda en relación con el PIB, el tamaño de la población o los ingresos presupuestarios. Por ello, la clasificación absoluta muestra la escala de las obligaciones de deuda, pero no siempre caracteriza directamente la sostenibilidad de la deuda de uno u otro país.
«El tamaño absoluto de la deuda pública no puede interpretarse automáticamente como una señal de debilidad financiera. Para las grandes economías son importantes la profundidad del mercado financiero interno, la confianza en la moneda nacional, la estructura de los acreedores y la capacidad de la economía para atender sus obligaciones sin perder estabilidad macrofinanciera. Precisamente por eso, la comparación de la deuda pública debe combinar los indicadores absolutos con el análisis de la deuda respecto al PIB, los ingresos presupuestarios y el coste de su servicio», subrayó Urakin.
En cuanto a Ucrania, según los datos disponibles, la deuda pública de Ucrania en 2000 ascendía a cerca de $16.300 millones, en 2010 — $51.100 millones, en 2020 — $87.600 millones, en 2024 — $209.800 millones, y en 2025 — cerca de $227.700 millones. Por volumen absoluto de deuda en 2025, Ucrania se situaba aproximadamente en la cuarta decena de países del mundo entre los presentados en la tabla.
En Experts Club subrayan que la visualización a largo plazo de los indicadores de deuda permite evaluar mejor cómo ha cambiado la arquitectura financiera del mundo después de la década de 1960, en particular después de las crisis petroleras, el período de alta inflación, la crisis financiera global de 2008, la pandemia de COVID-19 y las nuevas etapas de estímulo presupuestario en las principales economías.
Los analistas del centro señalan que la evaluación posterior de la dinámica de la deuda debe realizarse teniendo en cuenta no solo los volúmenes absolutos, sino también la relación entre deuda y PIB, el coste del servicio de la deuda, la estructura monetaria de las obligaciones, la proporción de préstamos internos y externos, así como la capacidad de la economía para generar ingresos a largo plazo destinados al servicio de la carga de deuda.