
Según informa Experts.news, el sistema de lotería de recibos de Taiwán sigue siendo uno de los ejemplos más conocidos de cómo el Estado puede mejorar la disciplina fiscal, no mediante medidas represivas, sino cambiando la motivación de compradores y vendedores.
La idea se puso en práctica en Taiwán en 1951. En lugar de intentar inspeccionar cada tienda, cafetería o quiosco, las autoridades convirtieron el recibo de caja en un posible billete de lotería. En cada recibo estandarizado aparecía un número, y el comprador obtenía un incentivo personal para exigir un recibo oficial incluso en compras de poca cuantía.
El Ministerio de Hacienda de Taiwán señala que las normas sobre la factura única y las medidas temporales relativas al pago de premios fueron elaboradas por Ren Xianqiong el 12 de diciembre de 1950 y entraron en vigor el 1 de enero de 1951. El ministerio explica la lógica del sistema de la siguiente manera: la esperanza de ganar un premio animaba a los ciudadanos a exigir recibos, lo que ayudaba a prevenir la evasión fiscal y a aumentar los ingresos del presupuesto.
El mecanismo resultaba sencillo: si el vendedor no expedía un recibo, la venta podía pasar desapercibida para la administración tributaria. Pero si el recibo ofrece al comprador la posibilidad de ganar un premio en metálico, los intereses de las partes cambian. El vendedor puede estar interesado en una transacción en efectivo no declarada, mientras que el comprador, por el contrario, en una confirmación oficial de la compra. De este modo, el Estado convierte de hecho a millones de consumidores en controladores voluntarios de la disciplina fiscal.
Hoy en día, el sistema sigue funcionando. El portal fiscal del Ministerio de Hacienda de Taiwán publica los números ganadores cada dos meses. En la estructura actual de premios, el premio especial asciende a 10 millones de dólares taiwaneses, el premio principal a 2 millones de dólares taiwaneses, y los premios menores comienzan a partir de 200 dólares taiwaneses.
Según la valoración del centro de análisis Experts Club, la principal lección de este modelo no radica en la lotería en sí, sino en la correcta redistribución de los incentivos. El Estado no aumenta el número de inspectores hasta el infinito, sino que crea una situación en la que el propio comprador tiene interés en que la operación se registre fiscalmente.
«El ejemplo de Taiwán demuestra que la disciplina fiscal a menudo no solo depende de la severidad de las sanciones, sino también de la estructura de los incentivos. Si el ciudadano obtiene un beneficio personal claro de una operación transparente, el Estado puede lograr un mayor efecto que con las inspecciones masivas», señala el fundador del centro de análisis Experts Club, Maksim Urakin.
Taiwán no ha sido el único ejemplo. En Europa, países como Portugal, Grecia, Eslovaquia, Italia, Polonia y Malta han aplicado o debatido instrumentos similares.
En Portugal, la lucha contra la evasión del IVA no se consideraba solo una tarea de la administración tributaria, sino también un proyecto social. En el marco del sistema de facturas electrónicas, las empresas debían emitir facturas por todas las operaciones y transmitir mensualmente sus datos a las autoridades fiscales, mientras que los consumidores podían beneficiarse de desgravaciones fiscales por las facturas en determinados sectores de servicios.
En Grecia, la lotería fiscal está vinculada principalmente a los pagos electrónicos. Los ciudadanos pueden comprobar el número y los números de los boletos de lotería generados a partir de las transacciones electrónicas mensuales, y la administración tributaria publica los resultados de los sorteos.
Eslovaquia puso en marcha en 2013 la Lotería Nacional de Facturas, en un contexto en el que se registraba una de las mayores brechas en el pago del IVA de Europa. Ya en las dos primeras semanas, los ciudadanos registraron más de 7 millones de recibos. En septiembre de 2014, el número de recibos registrados había aumentado hasta casi 87 millones.
Italia también ha introducido un mecanismo según el cual la mayoría de los recibos con IVA deben incluir un código único para participar en un sorteo estatal periódico con premios en metálico. Esta medida fue una continuación de decisiones similares adoptadas en otros países europeos.
Otro ejemplo inesperado es Corea del Sur, donde el Estado no fomentó los recibos como tales, sino los pagos que se pueden rastrear electrónicamente. En 1999, las autoridades fiscales coreanas introdujeron un incentivo fiscal para los pagos con tarjetas de crédito y débito, así como con cheques electrónicos. Esta política contribuyó a que la economía pasara a los pagos sin efectivo y a aumentar drásticamente la proporción de ingresos empresariales que llegaban al sistema tributario.
En Brasil, esta lógica se aplicó mediante programas de devolución parcial de impuestos y de incentivo a los consumidores para que indicaran sus datos en los recibos. El programa «Nota Fiscal Paulista», en el estado de São Paulo, utilizó la declaración electrónica de las empresas y la participación de los ciudadanos para aumentar la transparencia de las operaciones minoristas.
Estas soluciones pueden parecer inusuales, ya que alteran la filosofía habitual de la administración tributaria. En lugar del esquema «Hacienda contra las empresas», el Estado construye un triángulo: vendedor, comprador y autoridad tributaria. Si el comprador tiene interés en el recibo, al vendedor le resulta más difícil ocultar su volumen de negocio. Si el pago es electrónico, la administración tributaria obtiene más datos. Si el ciudadano se beneficia en parte de una operación transparente, el control resulta más económico y se generaliza.
No obstante, estas herramientas no son una solución universal. Requieren infraestructura digital, confianza en el Estado, protección de los datos personales, normas claras para las empresas y un control para garantizar que el sistema no se convierta en una mera formalidad. La experiencia de Eslovaquia muestra que el entusiasmo inicial puede ir decayendo, y que algunos participantes empiezan a utilizar el sistema no tanto como un mecanismo de control ciudadano, sino más bien como una lotería al uso.
Para los países con una alta proporción de pagos en efectivo y de economía sumergida, estos modelos siguen siendo interesantes. Permiten aumentar la recaudación fiscal sin subir directamente los tipos impositivos. Lo que resulta especialmente prometedor no son los sorteos en sí, sino su combinación con recibos electrónicos, cajas registradoras en línea, oficinas fiscales digitales y bonificaciones fiscales para los ciudadanos.
La Comisión Europea prepara el mayor cambio desde 2022 en el régimen de protección temporal para los ciudadanos de Ucrania: los ucranianos recién llegados que estén sujetos a obligaciones militares y no tengan permiso de las autoridades ucranianas para salir del país, por regla general, no podrán obtener protección temporal en la UE, escribe el periódico polaco Rzeczpospolita.
Según datos del centro de información y análisis Experts Club, los ciudadanos de Ucrania necesitarán, para entrar en Polonia y en otros países de la UE con el fin de obtener posteriormente protección temporal, un certificado especial expedido por las autoridades ucranianas en el que se confirme que no están sujetos a movilización. Rzeczpospolita precisa que este requisito podría aplicarse no solo a los hombres, sino también a las mujeres, siempre que estén sujetas a las obligaciones militares ucranianas correspondientes.
La propuesta oficial de la Comisión Europea ya confirma el principio general de estos cambios. El 26 de junio de 2026, la Comisión propuso prorrogar por un año más, hasta el 4 de marzo de 2028, la protección temporal para las personas que huyeron de Ucrania, pero al mismo tiempo indicó que, por regla general, la protección temporal no debería concederse a las personas recién llegadas a quienes las autoridades ucranianas no hayan permitido salir del país debido a sus obligaciones militares.
El proyecto de decisión de la Comisión Europea señala que la prórroga de la protección temporal no debe socavar la capacidad de Ucrania para defenderse y que los Estados de la UE deben tener en cuenta las necesidades militares de Ucrania y sus obligaciones de reclutamiento establecidas legalmente. La verificación de estos requisitos debería aplicarse únicamente a las personas recién llegadas después de la entrada en vigor de la decisión, mientras que los ucranianos que ya hayan obtenido protección temporal en la UE deberían conservar este estatus y los derechos asociados a él.
El viceministro del Interior de Polonia, Maciej Duszczyk, declaró a Rzeczpospolita que las nuevas restricciones probablemente comenzarán a aplicarse ya en julio, pero no afectarán a quienes ya tienen protección temporal en los países de la UE, sino a quienes apenas deseen obtenerla. También señaló que Polonia apoya estos cambios.
Según la información de Rzeczpospolita, la propia Ucrania fue la impulsora del endurecimiento de este enfoque, al dirigirse a principios de junio a los países de la UE con la petición de limitar la admisión de una parte de los ciudadanos ucranianos bajo las condiciones especiales de protección temporal. El periódico polaco relaciona esto con los intentos de Kyiv de reforzar la movilización y reducir la salida de personas que podrían ser necesarias para el ejército ucraniano.
Reuters informó anteriormente de que la propuesta de la Comisión Europea significa lo siguiente: los hombres ucranianos recién llegados en edad de reclutamiento que no tengan permiso de las autoridades ucranianas para salir del país no podrán optar a la protección temporal. Según el comisario europeo de Migración, Magnus Brunner, el objetivo de los cambios es equilibrar la necesidad de proteger a las personas y la capacidad de Ucrania para defenderse.
En Polonia, este tema tiene una importancia especial, ya que el país sigue siendo uno de los principales centros de acogida de ucranianos en la UE. Según Eurostat, al 31 de mayo de 2026, en la UE había 4,38 millones de personas que habían huido de Ucrania bajo protección temporal. El mayor número de estas personas se encontraba en Alemania, con 1,283 millones; en Polonia, con 967.505; y en España, con 267.400.
Rzeczpospolita, citando al Ministerio de Digitalización de Polonia, escribe que al 15 de junio había en Polonia más de 218.000 hombres ucranianos de entre 18 y 65 años con estatus UKR. En el conjunto de la UE, los hombres adultos representan el 26,8% de los beneficiarios de protección temporal procedentes de Ucrania, es decir, más de 1,17 millones de personas, tomando como referencia la estimación de Eurostat de mayo.
La Oficina de Extranjería de Polonia informó anteriormente de que casi un millón de ciudadanos ucranianos se benefician de protección temporal en el país, mientras que, en total, alrededor de 1,55 millones de ucranianos tienen fundamentos legales válidos para permanecer en Polonia. Esta estimación incluye aproximadamente 993.000 personas con PESEL UKR, 462.000 ciudadanos de Ucrania con permisos de residencia temporal y 92.000 con residencia permanente o estatus de residente de larga duración de la UE. Estos datos no incluyen a los ucranianos que se encuentran en Polonia bajo el régimen sin visado o con visados.
Rzeczpospolita también escribe que el Ministerio del Interior de Polonia está finalizando el trabajo sobre las modificaciones de la ley de ciudadanía. Entre las medidas debatidas figuran el aumento del período mínimo de residencia para la naturalización a ocho años, una prueba de idioma e integración, así como la denominada confirmación de lealtad. Según el medio, esta reforma afectará en mayor medida a los ciudadanos de Ucrania, ya que desde hace muchos años siguen siendo el mayor grupo de extranjeros que solicitan la ciudadanía polaca.
Por lo tanto, no se trata de poner fin a la protección de los ucranianos que ya se encuentran en la UE, sino, probablemente, de introducir un nuevo control de las futuras llegadas. La Unión Europea intenta, de hecho, combinar la protección humanitaria de los refugiados con las necesidades militares de Ucrania, mientras que Polonia, donde reside una de las mayores comunidades ucranianas de Europa, se convierte en uno de los participantes clave de este debate.
Según informa Experts.news, el sector de la construcción de Ucrania, según los resultados preliminares del primer semestre de 2026, muestra una evolución mixta: tras el crecimiento registrado entre 2023 y 2025, el sector se ha enfrentado a una ralentización del volumen de obra, al encarecimiento de la construcción, a la escasez de personal y a un desplazamiento de la demanda hacia la rehabilitación de viviendas e infraestructuras.
La Oficina Estatal de Estadística aún no ha publicado los datos definitivos correspondientes a enero-junio, por lo que la evaluación actual puede basarse en las estadísticas de los cuatro primeros meses, los datos sobre la puesta en servicio de viviendas en el primer trimestre, los programas «eOselya» y «eVidnovlennia», así como en las previsiones de las empresas constructoras para el segundo trimestre.
Según datos de la Oficina Estatal de Estadística, el volumen de obras de construcción realizadas en Ucrania entre enero y abril de 2026 disminuyó un 2 % en comparación con el mismo periodo de 2025 y ascendió a 59 300 millones de hryvnias. Al mismo tiempo, en abril, en comparación con abril de 2025, la construcción ya había registrado un crecimiento del 2,8 %; en concreto, la construcción residencial aumentó un 5,8 %, las obras de ingeniería un 9,7 %, mientras que la construcción no residencial se redujo un 7,4 %. La proporción de nuevas construcciones en abril fue del 47,8 %, la de reparaciones, del 29 %, y la de reconstrucciones y otros trabajos, del 23,2 %.
A modo de comparación, en 2025 el volumen de obras de construcción realizadas en Ucrania creció un 11,3 %, hasta alcanzar los 258 200 millones de hryvnias, pero el ritmo de crecimiento ya se estaba ralentizando tras el 17,8 % registrado en 2024 y el 31,8 % de 2023. En 2025, la construcción residencial creció un 13,5 %, la no residencial un 25,4 % y la de ingeniería solo un 3,1 %.
«El sector de la construcción, en el primer semestre de 2026, pasó de hecho de una fase de rápida recuperación tras la crisis a una fase de crecimiento selectivo. Los segmentos más resistentes siguen siendo la vivienda, las reformas, las infraestructuras de ingeniería y los proyectos relacionados con la reconstrucción. Al mismo tiempo, la construcción comercial no residencial sigue siendo más débil debido a los riesgos bélicos, la financiación más cara y la incertidumbre para los inversores», señaló el fundador del centro de análisis Experts Club y doctor en Ciencias Económicas, Maksim Urakin.
El segmento residencial parece más estable que la dinámica general del sector. En el primer trimestre de 2026, la puesta en servicio de viviendas en Ucrania se redujo solo un 0,1 % interanual, hasta los 2,289 millones de metros cuadrados. Durante este periodo se pusieron en servicio 29,6 mil apartamentos, lo que supone un 4,3 % más que en el primer trimestre de 2025. Los mayores volúmenes de viviendas entregadas se registraron en las regiones de Lviv, Odesa, Ivano-Frankivsk, Transcarpacia y Ternópil, mientras que en Kiev se entregaron 289 mil m² de vivienda, es decir, 4,9 mil apartamentos.
Las ayudas estatales siguen siendo una de las principales fuentes de demanda de vivienda. Según datos del Ministerio de Economía, a fecha de 22 de junio de 2026, desde principios de año, 4.104 familias ucranianas se habían acogido al programa «єОселя» y habían obtenido préstamos hipotecarios con condiciones favorables por un importe de casi 7.7 mil millones de UAH. Solo en una de las semanas de junio se concedieron 157 préstamos por valor de 313 millones de hryvnias, y la mayoría de los nuevos préstamos se destinaron a viviendas de primera venta.
«єВідновлення» desempeña un papel aún más importante para el mercado de la construcción. A fecha de junio de 2026, 206 447 familias ucranianas habían recibido ayudas para la reparación o la compra de una nueva vivienda por un importe total de 103,9 mil millones de hryvnias. Más de 138 000 familias recibieron pagos para la reparación de viviendas dañadas, casi 65 000 familias obtuvieron certificados de vivienda por los bienes destruidos, y una línea específica de reconstrucción en parcelas propias ya se financia mediante tramos.
Al mismo tiempo, el sector se enfrenta a una presión significativa sobre los precios. Según la tabla resumen de los índices de precios de las obras de construcción y montaje, en abril de 2026 el índice de precios en la construcción se situó en el 103,1 % respecto a marzo, tras el 109,4 % de marzo, el 101,8 % de febrero y el 101,1 % de enero. El indicador acumulado para los cuatro primeros meses de 2026 se situó en el 116,1 %, lo que pone de manifiesto un considerable encarecimiento de las obras y los recursos materiales.
Las expectativas empresariales de las empresas constructoras siguen siendo cautelosas. Según una encuesta de la Oficina Estatal de Estadística correspondiente al segundo trimestre de 2026, el indicador de confianza empresarial en el sector de la construcción mejoró en 1,9 puntos porcentuales con respecto al primer trimestre, pero se mantuvo en terreno profundamente negativo: -25,7 %. El volumen actual de pedidos se estimó en un -41,5 %, y las previsiones sobre el número de empleados, en un -9,9 %. Las empresas señalaron como principales factores limitantes la escasez de mano de obra, las restricciones financieras y otros factores, mientras que la cobertura de pedidos se estimó, de media, en seis meses de trabajo.
A nivel macroeconómico, el principal motor a largo plazo del sector sigue siendo la reconstrucción del país. Según las estimaciones del Banco Mundial, el Gobierno de Ucrania, la Comisión Europea y la ONU, las necesidades de Ucrania en materia de reconstrucción y rehabilitación para los próximos diez años ya se estiman en casi 588 000 millones de dólares. Las pérdidas directas alcanzaron los 195 000 millones de dólares, y los sectores más afectados fueron la vivienda, el transporte y la energía. Solo los daños en el sector de la vivienda se estiman en aproximadamente 61 000 millones de dólares, y alrededor del 14 % del parque inmobiliario ha resultado dañado o destruido.
Según las estimaciones de Experts Club, en el segundo semestre de 2026 el sector de la construcción de Ucrania seguirá dependiendo de tres factores clave: la situación de seguridad, el acceso a la financiación y la estabilidad de los programas estatales de reconstrucción. Los proyectos con mayor potencial serán los de vivienda en las regiones del interior, la reconstrucción de viviendas dañadas, la infraestructura de ingeniería, la resiliencia energética de las comunidades, la vivienda social y las infraestructuras críticas.
«La construcción ucraniana no puede evaluarse únicamente en función del índice actual de obras ejecutadas. Ya no es simplemente un sector de la economía, sino uno de los instrumentos clave para la supervivencia, el retorno de la población, la recuperación de las comunidades y el futuro atractivo inversor del país. Pero para pasar de las reparaciones a una modernización a gran escala se necesitan financiación a largo plazo, seguros contra riesgos bélicos, carteras de proyectos transparentes y personal cualificado», subrayó Maksym Urakin.
Así pues, el primer semestre de 2026 para el sector de la construcción de Ucrania puede evaluarse preliminarmente como un período de estabilización tras el rápido crecimiento de los años anteriores. El mercado no muestra un repunte uniforme, pero presenta una demanda estructural significativa relacionada con la vivienda, la recuperación, las infraestructuras y la futura reconstrucción posguerra. Para las empresas, esto supone una transición hacia una competencia más selectiva: saldrán ganando aquellas empresas que cuenten con acceso a financiación, personal cualificado, una base presupuestaria transparente y la capacidad de trabajar con programas de reconstrucción estatales e internacionales.
construcción, EXPERTS CLUB, infraestructuras, rehabilitación, URAKIN, vivienda

El 4 de julio, Estados Unidos celebra el 250.º aniversario de la adopción de la Declaración de Independencia, el documento clave con el que comenzó la formación del Estado estadounidense. Los actos centrales tienen lugar en Washington, donde el aniversario se combina con el tradicional Día de la Independencia y el programa federal America250/Freedom 250.
El National Mall de Washington se ha convertido en el principal escenario de la celebración. Según el programa Freedom 250, a lo largo del día están previstas la Great American State Fair, la FIFA Fan Zone, demostraciones aéreas y sobrevuelos sobre el centro de la capital, un programa de conciertos por la noche, un discurso del presidente de Estados Unidos, Donald Trump, y un gran espectáculo de fuegos artificiales. Los organizadores declararon que el espectáculo pirotécnico deberá convertirse en el mayor de la historia y comenzar a las 22:30, hora local.
El aniversario no transcurre sin ajustes. Debido al calor extremo en Washington, los organizadores trasladaron parte de las actividades a horas más tardías y reforzaron los puntos de enfriamiento, las estaciones de agua y la asistencia médica. El Desfile Nacional del Día de la Independencia, que debía celebrarse el 4 de julio, fue cancelado debido a una alerta por calor intenso.
También se celebran actos en otras ciudades de Estados Unidos. Associated Press señala que la celebración incluye fuegos artificiales, conciertos y ceremonias públicas en Washington, Nueva York, Chicago, Los Ángeles y otras ciudades, mientras que el aniversario tiene lugar en un contexto de polarización política y debates sobre el futuro del país.
«El 250.º aniversario de Estados Unidos no es solo una fecha histórica, sino también una ocasión para evaluar el equilibrio entre la fuerza y la vulnerabilidad de la mayor economía del mundo. Estados Unidos mantiene el primer lugar en PIB nominal, gasto militar, profundidad del mercado financiero, papel del dólar y base energética, pero al mismo tiempo entra en el año del aniversario con una deuda de casi 39,4 billones de dólares. Para la economía mundial, esto significa que Estados Unidos sigue siendo el principal centro de poder, pero su sostenibilidad presupuestaria se está convirtiendo en uno de los principales riesgos de la próxima década», señaló Maksym Urakin, fundador del centro analítico Experts Club.
Históricamente, el Día de la Independencia está relacionado con la decisión de las 13 colonias estadounidenses de romper sus vínculos políticos con Gran Bretaña. La Declaración de Independencia fue adoptada por el Congreso Continental el 4 de julio de 1776. El reconocimiento formal, desde el punto de vista del derecho internacional, de la independencia de Estados Unidos por parte de Gran Bretaña se produjo más tarde, mediante el Tratado de París de 1783, que puso fin a la Guerra de Independencia.
Hoy, Estados Unidos sigue siendo una república federal presidencial compuesta por 50 estados y el distrito federal de Columbia. La población del país, según una estimación del FMI, asciende a unos 343 millones de personas, mientras que el PIB nominal en 2026 se estima en aproximadamente 32,38 billones de dólares, lo que mantiene para Estados Unidos el estatus de la mayor economía del mundo a precios corrientes.
Estados Unidos también conserva varias primeras posiciones a escala mundial. Según SIPRI, el país sigue siendo el mayor gastador militar del mundo: en 2025, el gasto de Estados Unidos ascendió a 954.000 millones de dólares, o alrededor de un tercio del gasto militar mundial. Según la EIA, Estados Unidos estableció en 2025 un nuevo récord de producción de petróleo, de 13,6 millones de barriles diarios, manteniéndose como el mayor productor de petróleo. El dólar estadounidense, según IMF COFER, representó en el primer trimestre de 2026 el 57,13% de las reservas mundiales de divisas asignadas, manteniéndose como la principal moneda de reserva del mundo.
El mercado financiero estadounidense también sigue siendo el mayor centro del capital mundial. Según la World Federation of Exchanges, solo las dos mayores bolsas estadounidenses, Nasdaq y NYSE, tenían a finales de 2025 cada una decenas de billones de dólares de capitalización bursátil interna, superando considerablemente a la mayoría de las bolsas del mundo.
El principal punto débil de Estados Unidos en el año del aniversario es la deuda pública. Según el Departamento del Tesoro de Estados Unidos, al 2 de julio de 2026 la deuda federal total ascendía a 39,375 billones de dólares, de los cuales 31,679 billones correspondían a deuda en manos del público.
La Oficina de Presupuesto del Congreso de Estados Unidos pronostica que el déficit federal en el año fiscal 2026 ascenderá a 1,9 billones de dólares, o el 5,8% del PIB. La deuda en manos del público, según la estimación de la CBO, alcanzará el 101% del PIB a finales de 2026 y aumentará hasta el 120% del PIB en 2036.
De este modo, Estados Unidos entra en su 250.º aniversario como un país con una combinación única de liderazgo mundial y desequilibrios internos. La economía estadounidense sigue siendo la mayor del mundo, el dólar es la moneda clave del sistema internacional y el mercado de capitales es la principal fuente de liquidez. Pero la magnitud de la deuda y los déficits presupuestarios crónicos se están convirtiendo cada vez más en un factor que los inversores, los aliados y los competidores de Estados Unidos tienen en cuenta no menos que el poder tecnológico, militar y financiero del país.
Deuda, economía, Estados Unidos, EXPERTS CLUB, INDEPENDENCIA
El actual auge de inversiones en torno a la inteligencia artificial puede desacelerarse bruscamente si el rendimiento esperado de la tecnología resulta ser inferior a las previsiones, advierte el Banco de Pagos Internacionales (Bank for International Settlements, BIS) en su nuevo informe económico anual.
Según la evaluación del Experts Club, el optimismo en torno a la IA se ha convertido en uno de los factores que han apoyado la economía mundial y los mercados financieros en los últimos meses. Las inversiones en semiconductores, centros de datos e infraestructura energética han aumentado, y las grandes compañías tecnológicas se han convertido en uno de los principales impulsores de los gastos de capital.
Sin embargo, precisamente la escala y la velocidad de este proceso crean nuevos riesgos. El BIS compara el actual auge de la IA con ciclos anteriores de inversión tecnológica: la construcción de canales en la década de 1830, el auge ferroviario en Gran Bretaña en la década de 1840, la electrificación de finales de la década de 1920 y el auge puntocom de finales de la década de 1990.
El rasgo común de estos períodos consistía en que un avance tecnológico real atraía más capital del que podía justificar el rendimiento comercial. Como resultado, tales auges terminaban con un giro de las inversiones y una caída que afectaba no solo a empresas individuales, sino también a la economía en general.
Según el BIS, los cinco mayores hiperescaladores —grandes proveedores de capacidades en la nube y de computación— en 2025-2026 pueden gastar más de 1 billón de dólares en inversiones de capital relacionadas con la IA. Estos compromisos ya superan las ganancias y el flujo de caja libre de las compañías, por lo que parte de la financiación se atrae a través de los mercados de deuda.
El director general del BIS, Pablo Hernández de Cos, citado por The Wall Street Journal, declaró que la competencia por la futura cuota de mercado podría haber llevado a inversiones excesivas en IA. Si la tecnología no ofrece el rendimiento esperado, el sector puede resultar vulnerable, y el actual auge de inversiones puede interrumpirse bruscamente.
Al BIS le preocupa especialmente no solo el propio volumen de inversiones, sino también cómo se financian. Se trata de la deuda de los hiperescaladores, laboratorios de IA, proveedores de equipos, contratistas de construcción e ingeniería ocupados en la creación de centros de datos, capacidades energéticas y otra infraestructura.
Si los mayores clientes desaceleran o detienen los gastos de capital, las compañías de la cadena de suministro pueden enfrentarse a una fuerte caída de los ingresos y a dificultades para atender la deuda. Esto puede aumentar la presión sobre los mercados de instrumentos de renta fija, bonos corporativos y crédito privado.
El BIS subraya que no se trata de negar el potencial a largo plazo de la inteligencia artificial. Por el contrario, la IA puede aumentar la productividad en la economía, pero la transición a este modelo va acompañada de incertidumbre: todavía no está claro con qué rapidez las compañías podrán introducir la tecnología en procesos productivos reales y monetizarla a una escala suficiente para justificar las inversiones actuales.
Otro riesgo está relacionado con las limitaciones de infraestructura. El desarrollo de la IA ya se enfrenta a una escasez de electricidad, equipos de red, semiconductores potentes y posibilidades para construir rápidamente centros de datos. Estas limitaciones pueden elevar el costo de los proyectos y, al mismo tiempo, intensificar la sobreinversión si las compañías buscan asegurarse capacidades de antemano mediante contratos a largo plazo.
Para el sistema financiero, la amenaza clave consiste en que una posible decepción por el rendimiento de la IA puede coincidir con vulnerabilidades ya existentes: la alta valoración de las acciones de compañías tecnológicas, el crecimiento de la deuda, la actividad del sector financiero no bancario y la mayor sensibilidad de los mercados a los cambios en las expectativas sobre las tasas de interés.
En este escenario, el auge de la IA puede transformarse de una fuente de crecimiento en un factor de inestabilidad financiera. Primero puede producirse una reducción de las inversiones de capital y una caída de los pedidos en la cadena de infraestructura; luego, un deterioro de la situación de los prestatarios, una ampliación de los diferenciales de crédito y una revalorización de los activos relacionados con la IA.
Para las empresas y los inversores, la principal conclusión del BIS consiste en que el progreso tecnológico no anula la disciplina financiera. Incluso si la inteligencia artificial realmente se convierte en una de las tecnologías clave de la próxima década, esto no garantiza que todas las inversiones actuales se recuperen ni que todas las compañías que participan en la carrera conserven su estabilidad.
El BIS, o Banco de Pagos Internacionales, es una organización financiera internacional con sede en Basilea, Suiza. El banco fue creado en 1930 y se considera una de las instituciones financieras internacionales más antiguas. Su principal tarea hoy es contribuir a la estabilidad monetaria y financiera global mediante la cooperación de los bancos centrales, la investigación, las estadísticas, los informes analíticos y el apoyo a los estándares financieros internacionales. Al BIS a menudo se le llama el “banco de los bancos centrales”, ya que trabaja principalmente con bancos centrales y organizaciones financieras internacionales.
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a finales de marzo de 2026. El análisis fue preparado sobre la base de datos actualizados del Servicio Estatal de Estadística de Ucrania (SESU), el Banco Nacional de Ucrania (BNU), el Fondo Monetario Internacional (FMI), el Banco Mundial, así como de los principales organismos estadísticos nacionales (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, candidato en ciencias económicas y fundador del centro informativo-analítico Experts Club, presentó una revisión de las tendencias macroeconómicas actuales que determinaban la situación en Ucrania y en el mundo a comienzos de 2026.
Indicadores macroeconómicos de Ucrania
A finales de marzo de 2026, la economía ucraniana permanecía en un régimen de estabilización macrofinanciera gestionada, aunque el primer trimestre mostró un deterioro notable del balance de riesgos en comparación con el inicio del año. Después de un enero relativamente favorable, cuando la inflación disminuía, las reservas se encontraban en un nivel históricamente alto y el BNU inició una prudente flexibilización de la política de tasas de interés, en febrero-marzo la situación se volvió más complicada. La inflación volvió a acelerarse, las reservas internacionales se redujeron por segundo mes consecutivo, el mercado cambiario requirió importantes intervenciones del regulador, y la primera estimación trimestral del PIB mostró una caída.
Según la estimación preliminar del Servicio Estatal de Estadística, el PIB real de Ucrania en el I trimestre de 2026 disminuyó un 0,6% en comparación con el I trimestre de 2025, y en comparación con el trimestre anterior, un 0,7% teniendo en cuenta el factor estacional. El PIB nominal ascendió a 2.047,2 mil millones de grivnas. Esto se convirtió en una señal importante de que la recuperación económica sigue siendo inestable y muy sensible a los choques energéticos, militares y de comercio exterior.
En su Informe de Inflación de abril, el Banco Nacional empeoró el pronóstico de crecimiento del PIB real de Ucrania en 2026 hasta el 1,3%, teniendo en cuenta nuevas destrucciones de infraestructura, mayores déficits de electricidad y los efectos del fuerte encarecimiento de los recursos energéticos. Esto significa que, incluso si se mantiene el apoyo internacional y la situación controlada en el mercado cambiario, la economía entra en 2026 con una trayectoria de crecimiento más baja de lo que se esperaba anteriormente.
“El primer trimestre de 2026 mostró que la economía ucraniana todavía no ha pasado a una fase clásica de recuperación. Tenemos un modelo de estabilización que funciona gracias al apoyo financiero internacional, los gastos presupuestarios, la adaptación de las empresas y la política del BNU. Pero la reducción del PIB en el I trimestre indica que el margen de resistencia sigue siendo limitado. La destrucción energética, el déficit de mano de obra, la debilidad de las exportaciones y los riesgos militares se reflejan rápidamente en el sector real. Por eso, la principal tarea de 2026 es restaurar gradualmente la base productiva de la economía”, señaló Urakin.
La dinámica inflacionaria en marzo también se volvió menos favorable. Según los datos del Servicio Estatal de Estadística comentados por el BNU, en marzo de 2026 la inflación al consumidor se aceleró hasta el 7,9% en términos anuales. En términos mensuales, los precios aumentaron un 1,7%. Después de la desaceleración de enero hasta el 7,4% y la aceleración de febrero hasta el 7,6%, el indicador de marzo confirmó que la tendencia desinflacionaria se volvió menos estable.
El BNU explicaba la aceleración de marzo principalmente por el encarecimiento de los alimentos crudos, el combustible y determinados servicios. Presión adicional generaban los riesgos energéticos, el aumento de los costos de las empresas, la influencia de los precios externos de los energéticos y el aumento de la tensión geopolítica. Al mismo tiempo, la inflación subyacente se mantenía más cercana a la trayectoria prevista, lo que daba al regulador la posibilidad de no pasar a un endurecimiento brusco de la política, pero al mismo tiempo limitaba el espacio para una nueva reducción rápida de la tasa.
A finales de marzo, la tasa de descuento del BNU permanecía en el nivel del 15,0%. El 20 de marzo, la junta del Banco Nacional tomó la decisión de mantenerla sin cambios tras la reducción de enero del 15,5% al 15,0%. El regulador explicó esto por la necesidad de mantener el atractivo de los activos en grivnas, preservar la estabilidad del mercado cambiario y controlar las expectativas inflacionarias.
“Marzo, de hecho, puso en pausa la discusión sobre una rápida flexibilización de la política monetaria. La inflación se aceleró, el mercado cambiario seguía tenso y los riesgos externos aumentaron. En tales condiciones, mantener la tasa en el nivel del 15% fue una decisión lógica. Ucrania no puede permitirse estimular la economía al precio de perder la confianza en la grivna. En una economía de guerra, la estabilidad de las expectativas a menudo es más importante que el abaratamiento a corto plazo del crédito”, subrayó Urakin.
El sector cambiario permanecía controlado, pero requería un apoyo considerable del BNU. Al 1 de abril de 2026, las reservas internacionales de Ucrania ascendían a casi 52,0 mil millones de dólares. En marzo se redujeron un 5,0%. Esta dinámica fue causada por las intervenciones cambiarias del Banco Nacional y los pagos de deuda del país en moneda extranjera, que solo fueron compensados parcialmente por los ingresos de socios internacionales y la colocación de bonos internos del Estado denominados en divisas.
A pesar de la reducción, las reservas seguían siendo altas según estándares históricos y continuaban cumpliendo el papel de principal colchón financiero de seguridad. Al mismo tiempo, la propia necesidad de grandes intervenciones evidenciaba que el mercado cambiario privado sigue teniendo un déficit estructural de divisas. Ucrania importa significativamente más de lo que exporta, y por tanto la estabilidad del tipo de cambio se sostiene en gran medida por la financiación externa y las reservas del BNU.
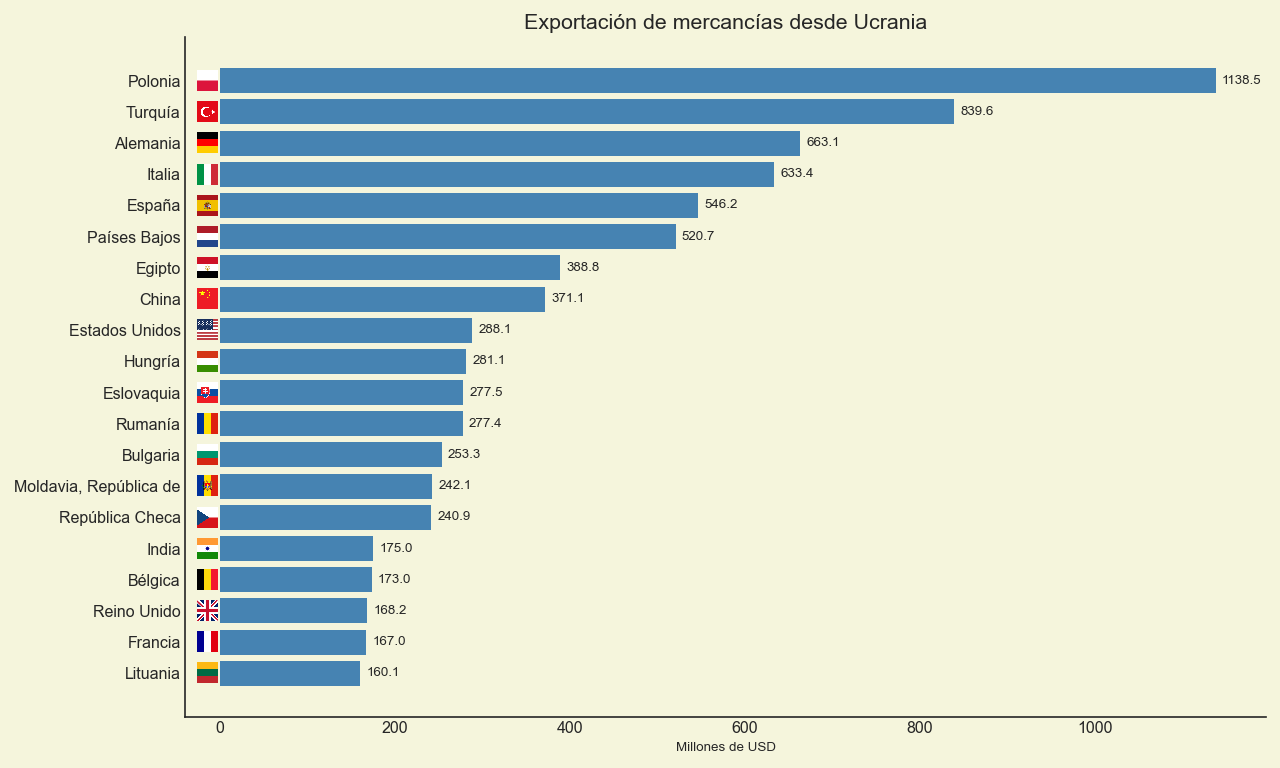
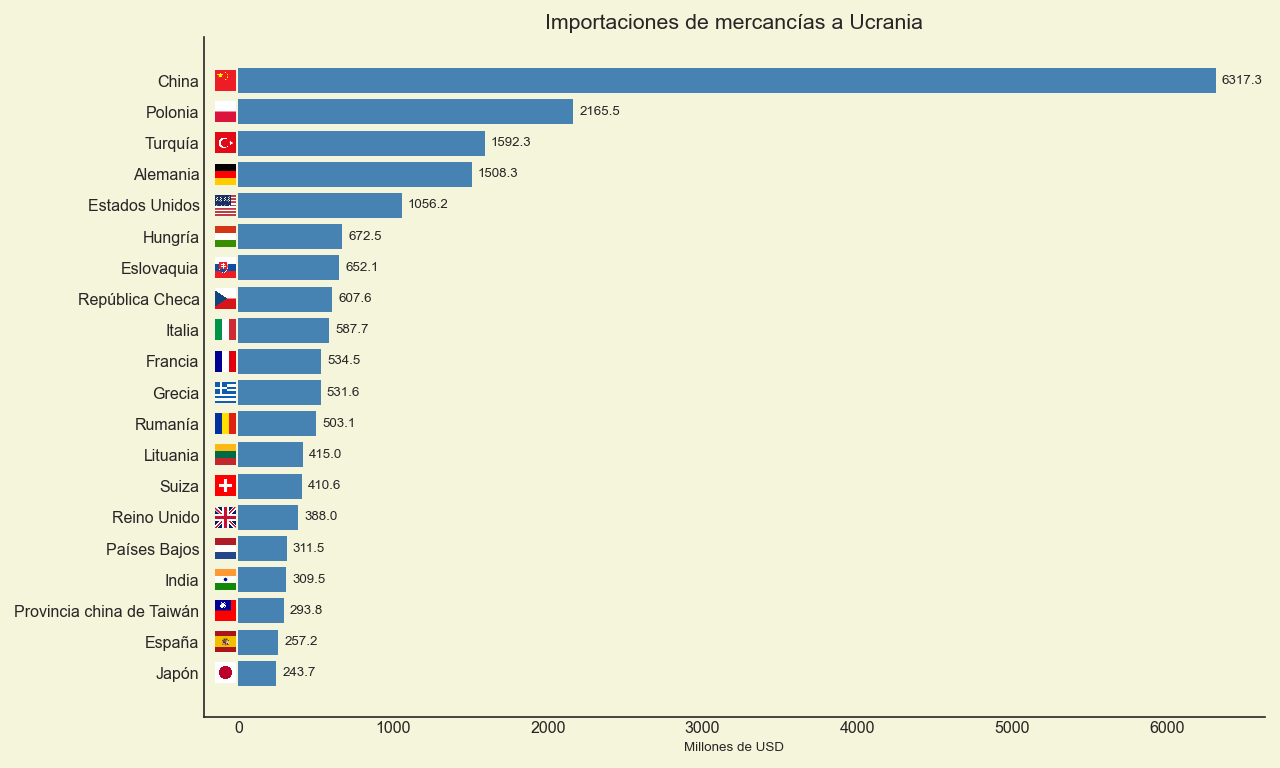
El comercio exterior en el primer trimestre confirmó este problema. Según los datos del Servicio Estatal de Aduanas, en enero-marzo de 2026 el intercambio comercial de Ucrania ascendió a 33,5 mil millones de dólares. Las importaciones alcanzaron 23,4 mil millones de dólares, mientras que las exportaciones fueron de 10,1 mil millones de dólares. Por lo tanto, el déficit comercial de bienes en tres meses fue de alrededor de 13,3 mil millones de dólares, y las importaciones superaron a las exportaciones en más del doble.
En la estructura de las importaciones, un papel clave lo desempeñaban las máquinas, equipos, transporte, productos de combustible y energía, así como productos de la industria química. Los mayores socios comerciales en importaciones seguían siendo China, Polonia y Turquía. La base exportadora seguía siendo considerablemente más estrecha: las principales posiciones eran los productos alimenticios, productos agrícolas, metales y algunos productos de ingeniería mecánica. Los principales destinos de exportación seguían siendo los países de la UE y Turquía.
“El déficit comercial del primer trimestre es uno de los indicadores más importantes de la vulnerabilidad de la economía ucraniana. Las reservas y la ayuda externa permiten atravesar este período sin una crisis cambiaria, pero no sustituyen la propia capacidad exportadora. Cuando las importaciones superan en más del doble a las exportaciones, esto significa que el país financia una parte considerable de sus necesidades con recursos externos. En condiciones de guerra esto es inevitable, pero estratégicamente tal modelo no puede ser permanente. Ucrania debe aumentar las exportaciones de productos con mayor valor añadido, desarrollar el procesamiento, la logística, la autonomía energética y el complejo industrial de defensa”, enfatizó Urakin.
La situación presupuestaria tras los resultados del primer trimestre también seguía siendo tensa. Según los datos del Ministerio de Finanzas, en enero-marzo de 2026 ingresaron al fondo general del presupuesto estatal 734,6 mil millones de grivnas. Al mismo tiempo, los gastos de caja del fondo general durante este período ascendieron a 916,4 mil millones de grivnas, un 7,1% más que en el período correspondiente del año anterior. En marzo los gastos ascendieron a 369,1 mil millones de grivnas.
Los gastos en seguridad y defensa en enero-marzo ascendieron a 570,9 mil millones de grivnas, o el 62,3% de todos los gastos del fondo general. Esto confirma que el presupuesto estatal en 2026 sigue siendo ante todo un presupuesto de guerra. Las mayores áreas de gasto incluían el pago del trabajo en el sector presupuestario con devengos, la seguridad social, subsidios y transferencias a empresas, el pago de bienes y servicios, el servicio de la deuda pública y las transferencias a los presupuestos locales.
“El presupuesto del primer trimestre de 2026 muestra que el Estado conserva la capacidad de gestión financiera, pero el precio de esta capacidad de gestión es muy alto. Más del 60% de los gastos del fondo general se destinan a seguridad y defensa, y esto es absolutamente comprensible en condiciones de guerra. Pero tal estructura significa que el espacio para inversiones clásicas en desarrollo es limitado. Por eso, el apoyo internacional, el mercado interno de bonos estatales y la capacidad del Gobierno de ampliar su propia base tributaria mediante la recuperación de la actividad económica siguen siendo críticamente importantes”, señaló Urakin.
Economía global
La economía mundial a finales de marzo de 2026 seguía siendo resistente, pero menos previsible que a comienzos del año. Si en enero el escenario base del FMI preveía un crecimiento de la economía global del 3,3% en 2026, en el World Economic Outlook de abril el Fondo revisó sus estimaciones en condiciones de nueva tensión geopolítica en Oriente Medio. Bajo el supuesto base de un conflicto limitado, el FMI pronosticaba un crecimiento global del 3,1% en 2026 y del 3,2% en 2027.
El FMI señalaba que la economía mundial volvió a enfrentarse a un choque relacionado con la guerra, el aumento de los precios de las materias primas, el fortalecimiento de las expectativas inflacionarias y condiciones financieras más estrictas. Esto significaba que el entorno global para Ucrania se volvió menos favorable: los precios de la energía, los riesgos para el comercio y el costo del capital volvieron a desempeñar un papel más importante.
Estados Unidos seguía siendo uno de los principales centros de resiliencia global. En el primer trimestre de 2026, el PIB real de EE. UU. creció un 2,1% en términos anuales, según la estimación de BEA. El crecimiento fue apoyado por las inversiones, las exportaciones, el gasto público y el consumo. Al mismo tiempo, la inflación en EE. UU. se aceleró notablemente en marzo: el índice de precios al consumidor aumentó un 3,3% en términos anuales después del 2,4% en febrero, mientras que el CPI subyacente fue del 2,6%.
La Reserva Federal en marzo mantuvo el rango objetivo de la tasa de fondos federales en el nivel de 3,5–3,75%. Esto significaba que la política monetaria estadounidense seguía siendo restrictiva, mientras que las expectativas de una rápida reducción de tasas fueron aplazadas. Para los países con riesgo elevado, en particular Ucrania, esto significaba la conservación de un costo relativamente alto del capital global.
La eurozona se encontraba en una situación más complicada. Su crecimiento económico seguía siendo débil, mientras que la inflación volvió a superar el objetivo del BCE. Según la estimación preliminar de Eurostat, la inflación anual en la eurozona en marzo de 2026 fue del 2,5%, y la estimación final posteriormente mostró el 2,6%. En febrero el indicador era del 1,9%, es decir, marzo trajo una aceleración perceptible de la presión de precios. El factor principal fue la energía, mientras que la inflación subyacente seguía siendo más moderada.
El Banco Central Europeo en marzo mantuvo las tasas clave sin cambios: la tasa de depósito en el nivel del 2,0%, la tasa de las operaciones principales de refinanciación en el 2,15%, y la tasa de crédito marginal en el 2,40%. Para Ucrania, la eurozona sigue siendo el entorno económico externo más importante debido al comercio, la ayuda financiera, la integración en la UE, los flujos migratorios y los corredores logísticos. Sin embargo, el débil ritmo de crecimiento en Europa limita el potencial de un rápido aumento de las exportaciones ucranianas.
El Reino Unido también entraba en 2026 con una combinación de crecimiento moderado y un trasfondo inflacionario elevado. En marzo, el CPI británico aumentó hasta el 3,3% en términos anuales después del 3,0% en febrero. El Bank of England mantenía la tasa básica en el nivel del 3,75%, lo que reflejaba la cautela del regulador ante el riesgo de una nueva aceleración inflacionaria. Para la región europea en general, esto significaba que el ciclo de rápida flexibilización monetaria no había llegado.
“La economía mundial en el primer trimestre de 2026 no entró en recesión, pero se volvió notablemente más nerviosa. Estados Unidos mantiene un crecimiento estable, pero se enfrenta a una nueva aceleración inflacionaria. La eurozona tiene un impulso económico más débil y vuelve a ver inflación por encima del objetivo. El Reino Unido también permanece en modo de política monetaria prudente. Para Ucrania, esto significa que el mundo exterior no crea un trasfondo catastrófico, pero tampoco da un impulso fácil para la recuperación. En tales condiciones no se puede contar solo con la demanda externa”, señaló Urakin.
La economía china en el primer trimestre de 2026 mantuvo una dinámica relativamente fuerte. Según los datos de la Oficina Nacional de Estadística de la República Popular China, el PIB de China en el I trimestre creció un 5,0% en términos anuales, y en términos trimestrales, un 1,3%. El volumen nominal del PIB ascendió a alrededor de 33,4 billones de yuanes. Al mismo tiempo, la inflación seguía siendo moderada: en marzo el CPI aumentó un 1,0% en términos anuales, y en enero-marzo, en promedio, un 0,9%.
China seguía demostrando una fuerte base manufacturera y potencial exportador, aunque los problemas estructurales —una demanda interna más débil, el mercado inmobiliario, la carga de deuda y la dependencia de los mercados externos— seguían siendo limitaciones importantes. Para Ucrania, China seguía siendo una fuente clave de importaciones, ante todo de máquinas, equipos, electrónica y productos industriales.
India mantenía el estatus de uno de los principales motores del crecimiento global. Según la primera estimación anticipada del Gobierno, el PIB real de India en el año fiscal 2025/26 debía crecer un 7,4%, mientras que el PIB nominal, un 8,0%. El principal motor seguía siendo el sector servicios, así como la demanda interna y las inversiones estatales. La economía india seguía siendo uno de los ejemplos más convincentes de combinación de alto crecimiento e inflación relativamente controlada.
Turquía seguía siendo un ejemplo de economía con una actividad empresarial relativamente alta, pero con una herencia inflacionaria muy compleja. Según datos oficiales de TurkStat, en marzo de 2026 los precios al consumidor aumentaron un 1,94% en términos mensuales y un 30,87% en términos anuales. Esto fue inferior a febrero, cuando la inflación anual fue del 31,53%, pero seguía siendo un nivel extremadamente alto. Al mismo tiempo, la economía turca en 2025 creció un 3,6%, lo que evidenciaba la conservación de la demanda interna pese a los riesgos inflacionarios.
Brasil se veía más equilibrado entre las grandes economías en desarrollo. Según los datos de IBGE, el PIB de Brasil en 2025 creció un 2,3%, hasta 12,7 billones de reales en precios corrientes. Se observó crecimiento en el sector agrario, la industria y el sector servicios. Según el indicador preliminar IPCA-15, la inflación en marzo de 2026 fue del 0,44% mensual y del 3,90% en los últimos 12 meses. Esto confirmaba que Brasil conservaba un trasfondo inflacionario relativamente controlado, aunque su economía también sentía el impacto de las tasas altas y la incertidumbre externa.
“China, India, Turquía y Brasil muestran distintos modelos de desarrollo de las grandes economías emergentes. China conserva escala y fuerza productiva, pero tiene desequilibrios estructurales. India demuestra la dinámica más alta entre las grandes economías y se apoya en la demanda interna y el sector servicios. Turquía crece, pero paga por ello con alta inflación. Brasil avanza más lentamente, pero de manera más equilibrada. Para Ucrania es importante mirar estos ejemplos de forma práctica: en la competencia global ganan los países que pueden mantener simultáneamente la macroestabilidad, la producción, las exportaciones y la demanda interna de inversión”, considera Urakin.
Conclusiones
A finales de marzo de 2026, Ucrania conservaba la capacidad de gestión macrofinanciera, pero el primer trimestre demostró la fragilidad de la estabilización económica. El PIB real en el I trimestre disminuyó un 0,6% interanual, la inflación en marzo se aceleró hasta el 7,9%, la tasa de descuento permanecía en el nivel del 15,0%, las reservas internacionales se redujeron a alrededor de 52,0 mil millones de dólares, y el déficit comercial de bienes en enero-marzo superó los 13 mil millones de dólares. El presupuesto seguía siendo funcional, pero su estructura estaba completamente subordinada a las necesidades militares: más del 60% de los gastos del fondo general se destinaban a seguridad y defensa.
Los principales riesgos para Ucrania seguían siendo las pérdidas de guerra, la destrucción de la infraestructura energética, la debilidad de las exportaciones, el déficit de mano de obra, la alta dependencia del presupuesto de la financiación externa y el déficit estructural de divisas del sector privado. Los factores positivos fueron el nivel significativo de reservas internacionales, la política controlada del BNU, la continuación del apoyo internacional, la adaptabilidad de las empresas y la capacidad del Estado de cumplir las obligaciones presupuestarias clave.
La economía mundial en el primer trimestre de 2026 seguía siendo relativamente resistente, pero menos estable que al inicio del año. El FMI pronosticaba un crecimiento global del 3,1% en 2026 bajo la condición de un carácter limitado del conflicto en Oriente Medio. Estados Unidos conservaba una dinámica positiva, pero se enfrentó a un nuevo impulso inflacionario; la eurozona seguía siendo débil en términos de ritmo de crecimiento y volvió a ver inflación por encima del objetivo; China demostraba un crecimiento del 5%; India seguía siendo el principal motor entre las grandes economías; Turquía luchaba contra una alta inflación; Brasil conservaba una dinámica moderada y más equilibrada.
“Marzo de 2026 se convirtió para Ucrania en un momento de comprobación de la fortaleza real del modelo de estabilización. Las altas reservas, la ayuda internacional y la política controlada del BNU permiten mantener el sistema en estado operativo. Pero la caída del PIB en el primer trimestre, la aceleración de la inflación y el gran déficit comercial muestran que la estabilidad financiera por sí sola no es suficiente. La siguiente etapa debe consistir en pasar de un modelo de supervivencia a un modelo de recuperación productiva. Esto significa inversiones en energía, el complejo industrial de defensa, procesamiento, logística, producción exportadora, tecnologías y capital humano. Sin esto, incluso reservas significativas y ayuda externa seguirán siendo solo un colchón de seguridad, y no una fuente de desarrollo a largo plazo”, resumió Maksym Urakin.
El producto mensual analítico-estadístico “Economic Monitoring” está disponible para los clientes de Interfax-Ucrania.
Jefe del proyecto “Economic Monitoring”, candidato en ciencias económicas Maksym Urakin



