
La actitud de los ucranianos hacia Hungría ha mejorado notablemente en comparación con marzo de 2026, aunque las valoraciones negativas siguen superando a las positivas. En agosto, el 22,9 % de los encuestados tenía una opinión positiva sobre el país, el 35,6 % una negativa y otro 37,4 % adoptó una postura neutral. Así lo revelan los resultados de la tercera ronda del estudio realizado por Active Group y Experts Club, según informa el centro de información y análisis Experts Club. Experts.news
Según los resultados de la encuesta de agosto, el 6,3 % de los ucranianos valora a Hungría de forma totalmente positiva, mientras que el 16,6 % lo hace de forma mayoritariamente positiva. El 37,4 % de los encuestados expresó una actitud neutral. Al mismo tiempo, el 28,8 % tiene una opinión mayoritariamente negativa del país, el 6,8 % —totalmente negativa— y otro 4,1 % no supo pronunciarse.
El saldo entre valoraciones positivas y negativas en agosto es de menos 12,7 puntos porcentuales. Según este indicador, Hungría sigue figurando entre los países con un saldo negativo en la opinión pública; sin embargo, la tendencia de los últimos cinco meses ha cambiado significativamente a la alza. En la clasificación general del estudio, China —con un saldo de -25,4 p.p.— e India —con un saldo de -14,3 p.p.— registraron saldos más bajos en agosto.
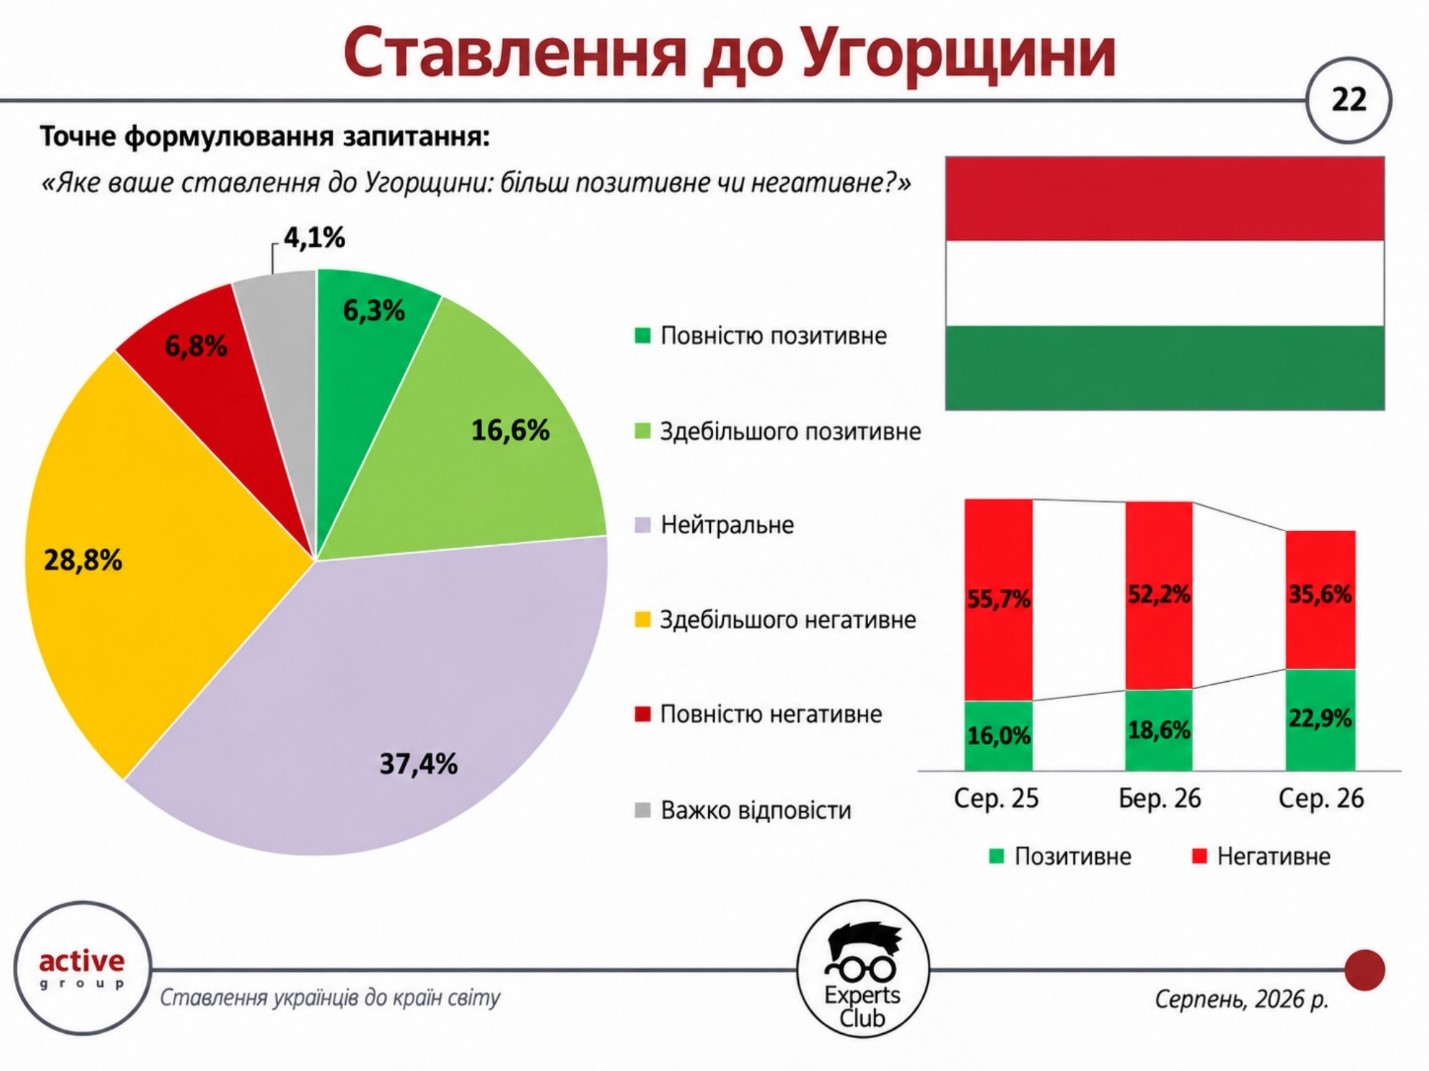
En marzo de 2026, la situación era notablemente más negativa. En aquel momento, el 4,9 % de los encuestados tenía una opinión totalmente positiva de Hungría, mientras que el 13,8 % tenía una opinión mayoritariamente positiva; es decir, las valoraciones positivas representaban en conjunto el 18,6 %. El 52,2 % de los encuestados valoraba el país de forma negativa: el 34,3 % lo hacía «en su mayor parte de forma negativa» y el 17,9 %, «totalmente de forma negativa». El 27,3 % adoptaba una postura neutral.
Así pues, entre marzo y agosto, el porcentaje de valoraciones positivas aumentó en 4,3 puntos porcentuales —del 18,6 % al 22,9 %—, mientras que el de las negativas se redujo de golpe en 16,6 puntos porcentuales —del 52,2 % al 35,6 %—. Al mismo tiempo, el porcentaje de respuestas neutras aumentó en 10,1 puntos porcentuales, hasta el 37,4 %.
El cambio en el saldo es aún más notable: en marzo se situaba en -33,6 puntos porcentuales, mientras que en agosto era de -12,7 puntos porcentuales. De este modo, la diferencia entre las valoraciones positivas y negativas se redujo en 20,9 puntos porcentuales. Sin embargo, una parte significativa de las opiniones anteriormente negativas no se ha transformado directamente en valoraciones positivas: lo que sí ha aumentado considerablemente es precisamente el grupo de encuestados con una actitud neutral.
El director de la empresa de investigación Active Group, Oleksandr Pozniy, al comentar las oleadas anteriores del estudio, llamó la atención sobre la relación entre las valoraciones de la opinión pública y la política internacional, así como la percepción del apoyo a Ucrania.
«Este estudio confirma la tendencia general de la opinión pública en Ucrania, que se ha acentuado tras el inicio de la guerra a gran escala. Los ucranianos asocian claramente el apoyo recibido, sobre todo de los países de la Unión Europea y del Reino Unido, con una actitud positiva hacia ellos», señaló Pozniy. En cuanto a Hungría en particular, subrayó: «Estos resultados no son inesperados: la retórica oficial de Budapest y Bratislava a menudo discrepa de los intereses de Ucrania y se considera prorrusa, lo que no puede dejar de reflejarse en la opinión pública».
La nueva oleada muestra un notable suavizamiento de las valoraciones sobre Hungría en comparación con marzo. Al mismo tiempo, aún no se puede hablar de una percepción predominantemente positiva: las respuestas negativas siguen siendo aproximadamente una vez y media más frecuentes que las positivas, y el grupo más numeroso lo constituyen los encuestados con una actitud neutral.
La encuesta se realizó en agosto de 2026 mediante cuestionarios en línea de autocompletado en el panel SunFlowerSociology entre 800 ciudadanos de Ucrania mayores de 18 años. La muestra es representativa por edad, sexo y región; el margen de error teórico máximo para los indicadores al 50 % es de ±3,5 puntos porcentuales.
ACTIVE GROUP, EUROPA, EXPERTS CLUB, Hungría, opinión pública, Pozniy, RELACIONES INTERNACIONALES, SOCIOLOGÍA, UCRANIA
La República Checa y Moldavia registran el mayor equilibrio entre opiniones positivas y negativas de los ucranianos entre los países de Europa Central y del Este incluidos en el estudio: 56,2 y 48,2 puntos porcentuales, respectivamente. Al mismo tiempo, el saldo de la percepción hacia Polonia en agosto de 2026 pasó a ser negativo, mientras que las valoraciones de Eslovaquia y Hungría mejoraron notablemente en comparación con las oleadas anteriores. Así lo atestiguan los resultados de la tercera oleada del estudio «La percepción de los ucranianos hacia los países del mundo», realizado por Active Group en colaboración con Experts Club, según informa el centro de información y análisis Experts Club.
La República Checa obtuvo el mayor porcentaje de valoraciones positivas en este grupo: un 61,3 %. El 32,1 % de los encuestados se muestra neutral hacia este país, el 5,1 % tiene una opinión negativa y otro 1,6 % no supo pronunciarse. El saldo entre las actitudes positivas y negativas es de 56,2 puntos porcentuales, frente a los 64,4 puntos porcentuales de marzo de 2026 y los 58,7 puntos porcentuales de agosto de 2025.
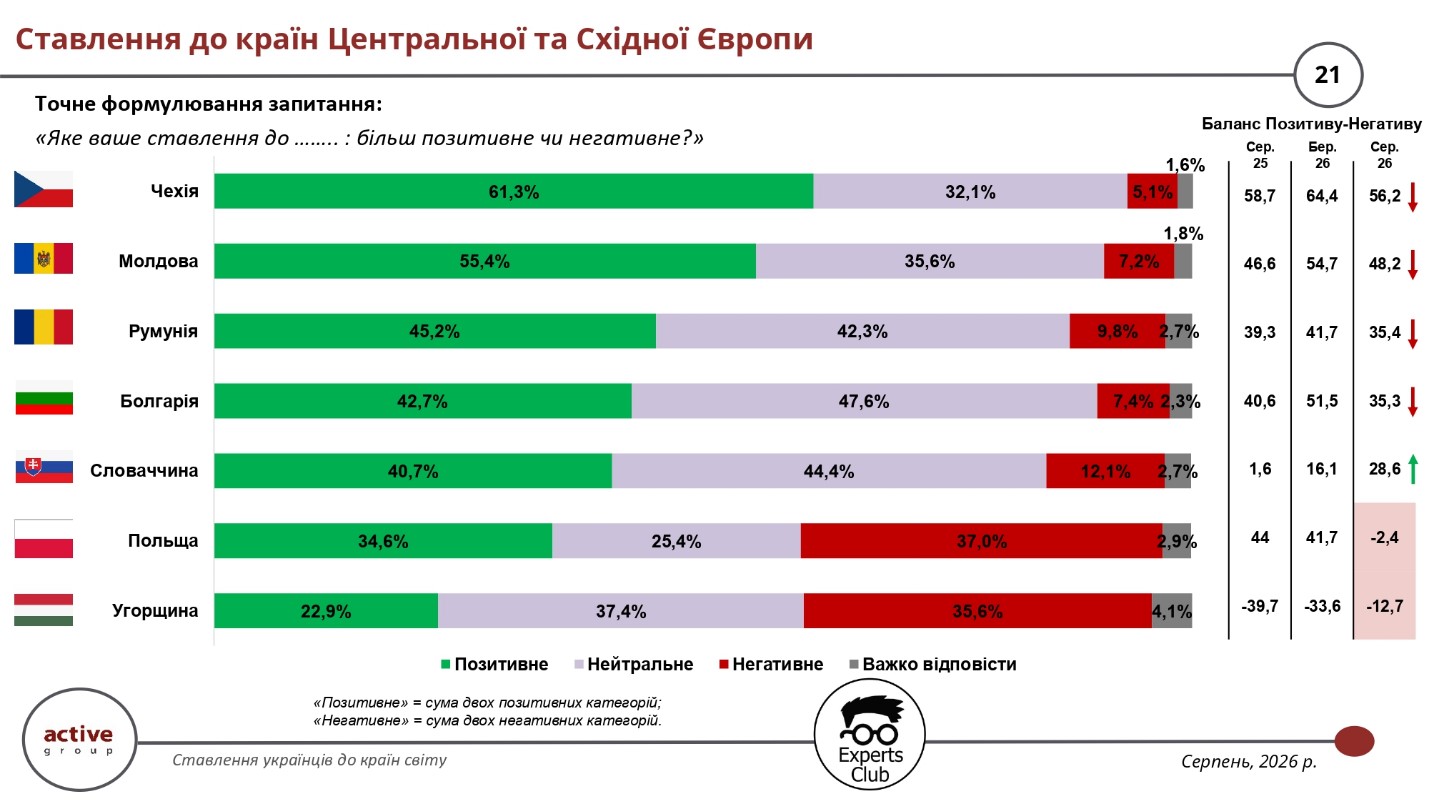
El 55,4 % de los encuestados tiene una actitud positiva hacia Moldavia, el 35,6 % se muestra neutral y el 7,2 % tiene una actitud negativa. El saldo es de 48,2 puntos porcentuales, por debajo de los 54,7 puntos porcentuales de marzo, pero por encima de la cifra de agosto del año pasado: 46,6 puntos porcentuales.
En cuanto a Rumanía, el 45,2 % de los encuestados expresó una actitud positiva, el 42,3 % una actitud neutra y el 9,8 % una actitud negativa. El saldo se ha reducido a 35,4 puntos porcentuales desde los 41,7 puntos porcentuales registrados en marzo. En Bulgaria, el porcentaje de valoraciones positivas es del 42,7 %, las neutras, del 47,6 %, y las negativas, del 7,4 %, mientras que el saldo es de 35,3 puntos porcentuales frente a los 51,5 puntos porcentuales de marzo.
A diferencia de la mayoría de los países del grupo, la actitud hacia Eslovaquia ha mostrado una notable mejora. El 40,7 % de los encuestados la valora positivamente, el 12,1 % negativamente y el 44,4 % de forma neutra. El saldo ha aumentado hasta los 28,6 puntos porcentuales, frente a los 16,1 puntos porcentuales de marzo de 2026 y los apenas 1,6 puntos porcentuales de agosto de 2025.
La dinámica negativa más acusada se ha registrado en relación con Polonia. El 34,6 % de los ucranianos tiene una opinión positiva al respecto, el 37 % negativa y el 25,4 % neutral. Como resultado, el saldo es de menos 2,4 puntos porcentuales, mientras que en marzo de 2026 era de más 41,7 puntos porcentuales y en agosto de 2025, de más 44 puntos porcentuales. El empeoramiento de la actitud hacia Polonia fue uno de los cambios más notables de la tercera oleada del estudio.
Hungría se mantiene en terreno negativo: el 22,9 % de los encuestados expresó una actitud positiva, el 35,6 % una negativa y el 37,4 % una neutra. Al mismo tiempo, su saldo ha mejorado hasta situarse en -12,7 puntos porcentuales, frente a los -33,6 puntos porcentuales de marzo y los -39,7 puntos porcentuales de agosto de 2025.
El fundador del centro de información y análisis Experts Club, subdirector de la agencia de noticias «Interfax-Ucrania» y doctor en Ciencias Económicas, Maksim Urakin, subrayó que la percepción pública de los Estados debe analizarse en paralelo con las relaciones económicas reales de Ucrania.
«Por eso es muy importante para nosotros analizar a nuestros principales socios. La primera recomendación es mostrar regularmente casos concretos, acciones concretas, la presencia aquí de fundaciones, embajadas, equipos y diplomáticos en el ámbito humanitario y en la ciencia. También hay que utilizar nuestros estudios sociológicos para extraer conclusiones y consolidar nuestras relaciones, sobre todo las comerciales», señaló Urakin.
El director de la empresa de investigación Active Group, Oleksandr Pozniy, destacó la importancia práctica de los resultados del estudio para la política económica y diplomática.
«No solo hay que fomentar el conocimiento general. En primer lugar, las asociaciones empresariales, el Ministerio de Economía y el Ministerio de Asuntos Exteriores deben trabajar para desarrollar las relaciones bilaterales y mejorar la balanza. Con los países con los que podamos tener una balanza positiva, hay que ampliar la cooperación», señaló Pozniy.
La encuesta se llevó a cabo en agosto de 2026 mediante cuestionarios en línea de autocompletado en el panel SunFlowerSociology entre 800 ciudadanos de Ucrania mayores de 18 años. Según los organizadores, la muestra es representativa en cuanto a edad, sexo y región, y el margen de error teórico máximo es del 3,5 %. Se trata de la tercera oleada del estudio, tras las encuestas de agosto de 2025 y marzo de 2026.
ACTIVE GROUP, BULGARIA, Eslovaquia, Europa Central, Europa del Este, EXPERTS CLUB, Hungría, Moldavia, Polonia, Pozniy, República Checa, Rumania, SOCIOLOGÍA, UCRANIA, URAKIN
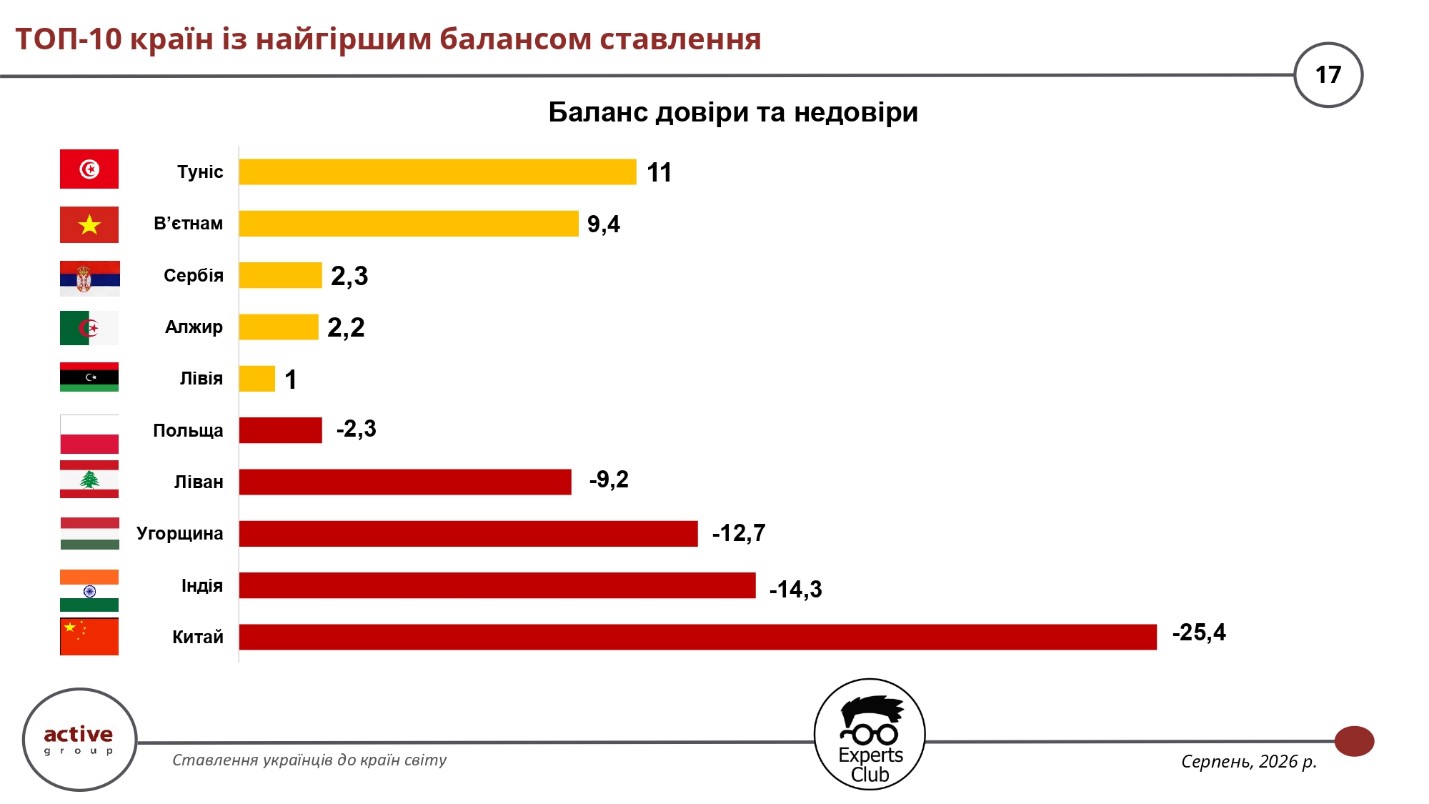
Según informa Experts Club, China ocupó el último lugar entre los 50 principales socios comerciales de Ucrania en cuanto al saldo entre la actitud positiva y negativa de los ucranianos: en agosto de 2026, el indicador se situó en menos 25,4 puntos porcentuales. Los siguientes resultados más bajos se registraron en el caso de la India y Hungría: -14,3 y -12,7 puntos porcentuales, respectivamente. Así lo atestiguan los resultados de la tercera ronda del estudio «Actitud de los ucranianos hacia los países del mundo», realizado por Active Group en colaboración con Experts Club, según informa el centro de información y análisis Experts Club.
El saldo se definió como la diferencia entre los porcentajes de valoraciones positivas y negativas. En cuanto a China, el 18,2 % de los encuestados expresó una actitud positiva, el 43,6 % una negativa y otro 33,9 % una neutra. De este modo, la República Popular China obtuvo el indicador más bajo de entre todos los países estudiados, a pesar de que, en el primer semestre de 2026, China fue el principal socio comercial de Ucrania, con un volumen de comercio de alrededor de 14 680 millones de dólares.
Entre los diez países con el saldo más bajo también se encuentran Líbano —con un saldo negativo de 9,2 puntos porcentuales— y Polonia —con un saldo negativo de 2,3 puntos porcentuales—. Serbia, Argelia, Libia, Vietnam y Túnez se mantuvieron en terreno positivo, aunque sus indicadores fueron de los más bajos entre los países analizados: Serbia, con +2,3 puntos porcentuales; Argelia, con +2,2; Libia, con +1,0; Vietnam, con +9,4; y Túnez, con +11,0 puntos porcentuales.
La evolución de la actitud hacia Polonia resultó especialmente notable. En marzo de 2026, el saldo entre valoraciones positivas y negativas era de +41,7 puntos porcentuales, mientras que en agosto descendió hasta -2,3 puntos porcentuales. El 34,6 % de los encuestados expresó una actitud positiva hacia Polonia, el 37 % una negativa y el 25,4 % una neutra. Al mismo tiempo, Polonia sigue siendo uno de los principales socios comerciales de Ucrania y el mayor mercado para las exportaciones de productos ucranianos entre los distintos países durante el primer semestre de 2026.
El fundador del centro de información y análisis Experts Club, subdirector de la agencia de noticias «Interfax-Ucrania» y doctor en Ciencias Económicas, Maksim Urakin, señaló que conviene analizar los resultados de la encuesta junto con los indicadores reales del comercio.
«En segundo lugar, hay que mostrarse abiertos a las preguntas y solicitudes de los medios de comunicación y de la ciudadanía. También hay que aprovechar nuestros estudios sociológicos», señaló Urakin. En su opinión, una comunicación sistemática y la demostración de resultados concretos de la cooperación pueden ayudar a los Estados a explicar mejor a la sociedad ucraniana el contenido de las relaciones bilaterales.
El director de la empresa de investigación Active Group, Oleksandr Pozniy, llamó la atención sobre la necesidad de combinar la concienciación social con el desarrollo práctico de los contactos económicos.
«No solo hay que fomentar la concienciación general. Con los países con los que podemos tener un saldo positivo, hay que ampliar la cooperación», señaló Pozniy. Destacó el papel de las asociaciones empresariales y de las instituciones económicas y diplomáticas en el desarrollo de las relaciones bilaterales, especialmente con los mercados en los que Ucrania puede aumentar sus exportaciones.
En general, los resultados del estudio demuestran que la magnitud de las relaciones comerciales y económicas no siempre coincide con la actitud de la sociedad hacia el Estado en cuestión. El ejemplo más revelador es el de China: el mayor volumen de intercambio comercial entre socios individuales se combina, al mismo tiempo, con la valoración más baja por parte de los ucranianos.
La encuesta se llevó a cabo en agosto de 2026 mediante cuestionarios en línea de autocompletado en el panel SunFlowerSociology entre 800 ciudadanos de Ucrania mayores de 18 años. La muestra es representativa por edad, sexo y región; el margen de error teórico máximo declarado para los indicadores, al nivel del 50 %, es de ±3,5 puntos porcentuales. Se trata de la tercera oleada del estudio, tras las encuestas de agosto de 2025 y marzo de 2026.
ACTIVE GROUP, CHINA, comercio exterior, EXPERTS CLUB, Hungría, INDIA, Polonia, RELACIONES INTERNACIONALES, SOCIOLOGÍA, UCRANIA
En Hungría, a partir del 1 de enero de 2027, el tipo del IVA para una parte de las viviendas nuevas podría aumentar del actual 5 % (tipo reducido) al 27 % estándar, lo que ejercerá una presión adicional sobre el precio de los pisos en edificios de nueva construcción, según informan los medios de comunicación locales.
El tipo reducido vigente del 5 % se aplica a los pisos nuevos de hasta 150 m² y a las viviendas unifamiliares de hasta 300 m² que cumplan los requisitos establecidos. Según la aclaración oficial de la Administración Nacional de Impuestos y Aduanas de Hungría (NAV), este régimen, en su forma actual, estará vigente hasta el 31 de diciembre de 2026.
A partir de entonces, a los inmuebles que no cumplan las condiciones del período transitorio se les aplicará el tipo estándar del IVA del 27 %.
Sin embargo, una parte significativa de los proyectos ya iniciados podrá conservar la ventaja fiscal hasta finales de 2030. En concreto, el tipo del 5 % podrá aplicarse después del 31 de diciembre de 2026 si la autorización necesaria para la construcción ha adquirido carácter definitivo antes de finales de 2026. También se prevén disposiciones transitorias para los proyectos que se lleven a cabo mediante el procedimiento de notificación de obra.
Como resultado, en el mercado húngaro pueden coexistir, de hecho, viviendas de nueva construcción con una carga fiscal diferente en función de la fecha de inicio y la situación jurídica del proyecto.
El impacto potencial en el precio de la vivienda puede ser considerable. Un piso con un valor de 100 millones de forints, teniendo en cuenta el IVA vigente del 5 %, tiene un precio sin impuestos de unos 95,2 millones de forints. Si se aplicara a esta misma base un tipo del 27 %, el precio final ascendería a aproximadamente 121 millones de forints. La diferencia teórica asciende a unos 21 millones de forints, es decir, aproximadamente 58 000 euros.
No obstante, el aumento real de los precios podría ser menor, ya que los promotores inmobiliarios, ante la caída de la demanda, podrían asumir parte de la carga fiscal adicional.
Ya se observa una disminución de la actividad de los compradores en el mercado. Según datos del Banco Nacional de Hungría, en el primer trimestre de 2026 el número de transacciones inmobiliarias se redujo un 18 % en comparación con el mismo periodo del año anterior. Según las estimaciones de Duna House, en agosto se cerraron alrededor de 8.100 transacciones inmobiliarias residenciales, un 13,1 % menos que en julio y un 29 % menos que el año anterior.
Al mismo tiempo, los promotores inmobiliarios están acelerando la preparación de nuevos proyectos. En el primer semestre de 2026, se concedieron en Hungría licencias y se registraron notificaciones para la construcción de 16 588 viviendas, lo que supone un aumento del 29 % con respecto al mismo periodo de 2025.
El cambio en el régimen fiscal no afecta directamente a la vivienda de segunda mano. Sin embargo, el aumento de la diferencia de precios entre los nuevos proyectos con un IVA del 27 %, los inmuebles que mantienen el tipo del 5 % y el mercado de segunda mano puede influir en la estructura de la demanda y en los precios de la vivienda en general.
Quedarán excluidos determinados pisos nuevos situados en las denominadas «zonas en declive» (rust belt action areas): siempre que se cumplan los requisitos establecidos para ellas, el tipo reducido del 5 % seguirá vigente incluso después del 1 de enero de 2027.
Hungría prevé cubrir las necesidades de gas natural del país sin necesidad de importaciones de Rusia para octubre de 2027, según ha declarado el ministro de Economía y Energía del país, István Kapitány.
«Si todo va según lo previsto, el suministro de gas a Hungría estará garantizado, en el plazo fijado por la Unión Europea para octubre del próximo año, a partir de otras fuentes no rusas», declaró el ministro en una entrevista concedida a Telex y publicada el 18 de septiembre.
Según Kapitány, la elevada dependencia de Hungría del gas ruso no se debe a la falta de capacidad técnica para adquirir combustible en otros países. Hungría está conectada mediante gasoductos con varios Estados vecinos, y el sistema de suministro ruso se utilizó durante mucho tiempo, sobre todo, porque se consideraba el más rentable desde el punto de vista económico. El ministro no ha indicado en qué medida se ha reducido ya la cuota de gas ruso en los últimos meses.
El plazo está directamente relacionado con la nueva normativa de la UE. El Reglamento (UE) n.º 2026/261 prevé el cese de las importaciones de gas ruso por gasoducto en virtud de contratos a largo plazo a partir del 30 de septiembre de 2027. En casos excepcionales, si el Estado no pudiera garantizar el nivel requerido de llenado de los almacenes, el plazo podría prorrogarse hasta el 1 de noviembre de 2027.
Para Hungría, esta transición es especialmente relevante, ya que la empresa estatal MVM mantiene un contrato a largo plazo con Gazprom Export por un volumen de unos 4.500 millones de metros cúbicos de gas al año. El contrato tiene una vigencia inicial hasta 2036; sin embargo, en los propios documentos de MVM se señala que la prohibición europea impedirá, de hecho, el uso de los suministros rusos a largo plazo a partir del otoño de 2027. La empresa ya está ampliando su cartera de fuentes alternativas de gas.
El GNL se está convirtiendo en una de las líneas de actuación clave. MVM ONEnergy ha firmado un contrato de cinco años con la empresa estadounidense Chevron por aproximadamente 2.000 millones de metros cúbicos de gas natural licuado. Los suministros en virtud de este contrato deben comenzar precisamente el 1 de octubre de 2027, inmediatamente después de la entrada en vigor de las restricciones de la UE al gas ruso transportado por gasoducto.
Además, MVM ha llegado a un acuerdo con la empresa azerbaiyana SOCAR para el suministro de 800 millones de metros cúbicos de gas durante dos años a partir de 2026.
Rumanía se perfila como otra fuente potencial. El desarrollo del yacimiento Neptun Deep, en el sector rumano del mar Negro, prevé el inicio de la producción en 2027. Una vez que alcance su capacidad nominal, se espera que proporcione unos 8.000 millones de metros cúbicos de gas al año, lo que creará oportunidades adicionales para el suministro a Europa Central, incluida Hungría.
Así pues, la declaración de Kapitan supone un cambio notable en la política energética húngara: Budapest, que en años anteriores se había opuesto a un abandono acelerado del combustible ruso, ahora está preparando su balance de gas para cumplir los requisitos de la UE en otoño de 2027. Al mismo tiempo, el ministro subrayó que el país cuenta con gas suficiente para la actual temporada de calefacción y que las autoridades no prevén problemas con la disponibilidad física del combustible.
El mercado inmobiliario húngaro continuó su recuperación en 2025, y los precios subieron un 20 % en términos nominales y un 15 % teniendo en cuenta la inflación. El número de transacciones registradas se acercó a las 136 000, y la cifra definitiva, según las estimaciones de la Oficina Central de Estadística de Hungría (KSH), debería superar las 140 000 transacciones, según indica el último informe anual sobre el mercado.
No obstante, la KSH aún no ha publicado estadísticas detalladas para el año 2025 con el desglose de los compradores de viviendas por nacionalidad. El último análisis completo disponible muestra que, en 2024, los ciudadanos extranjeros adquirieron en Hungría 6.600 viviendas por un valor total de unos 834 millones de euros. Esto supuso un aumento del 5,2 % en el número de viviendas con respecto al año anterior.
De este modo, los extranjeros representaron alrededor del 5 % de todas las transacciones inmobiliarias en Hungría en 2024, mientras que, en términos monetarios, su participación en el volumen de negocio del mercado fue del 6,4 %. En total, ese año se vendieron en el país unos 131 100 inmuebles.
Tras un descenso de la actividad en 2023, el número de transacciones en Hungría aumentó en 2024 un 25 %, hasta alcanzar los 131 100. En 2025, el crecimiento continuó: al cierre de los datos, la Oficina Central de Estadística (KSH) había registrado 135 700 ventas, de las cuales 128 200 correspondieron al mercado de segunda mano y unas 7 600, a viviendas de nueva construcción. Se espera que el número definitivo de transacciones supere las 140 000.
El mercado se dinamizó de forma especialmente notable en la segunda mitad del año, tras la puesta en marcha del programa estatal de créditos hipotecarios con condiciones favorables «Home Start». En septiembre, el número de ventas fue un 47 % superior al del año anterior, y en el cuarto trimestre la KSH estimó un crecimiento interanual del número de transacciones de aproximadamente el 10 %.
En Budapest, el precio medio por metro cuadrado de la vivienda de segunda mano en el cuarto trimestre de 2025 se situó en unos 3.240 euros.
El precio medio de los inmuebles vendidos alcanzó aproximadamente los 184.000 euros. Los pisos de construcción prefabricada se vendieron, de media, por unos 165 000 euros, mientras que las viviendas unifamiliares alcanzaron los 284 000 euros.
El precio por metro cuadrado en la capital aumentó un 21 % en un año. Sin embargo, en algunos segmentos el crecimiento fue aún mayor: los pisos de construcción prefabricada se encarecieron aproximadamente un 35 %.
Fuera de la capital, a finales de 2025 los precios más altos entre los centros administrativos se registraron en Debrecen —unos 2,62 mil euros por metro cuadrado—, en Győr — 2,45 mil euros, en Veszprém — 2,44 mil euros y en Szeged — alrededor de 2,38 mil euros por metro cuadrado.
A pesar de que se dispone de estadísticas generales prácticamente completas para el año 2025, la última clasificación detallada de compradores por nacionalidad publicada por la KSH se refiere, por el momento, al año 2024.
En ese año, los ciudadanos extranjeros adquirieron 6,6 mil viviendas, lo que supone un aumento del 5,2 % con respecto a 2023.
El valor total de los inmuebles adquiridos por extranjeros ascendió a aproximadamente 834 millones de euros, lo que representa el 6,4 % del volumen de negocio del mercado inmobiliario húngaro.
Estadísticas por principales grupos de extranjeros en 2024:
Alemania: 1 369 inmuebles
China: 708
Rumanía: 671
Eslovaquia: 671
Países Bajos: 438
Vietnam: 329
Austria: 268
Rusia: 185
Ucrania: 144
Israel: 137
Las diferencias entre los distintos grupos de extranjeros son especialmente evidentes en cuanto a la ubicación geográfica de las compras.
Los ciudadanos chinos realizaron el 91,5 % de sus transacciones en Budapest; los vietnamitas, el 96 %; y los rusos, el 84,9 %.
Los ucranianos se orientaron mucho menos hacia la capital: solo el 39,6 % de las viviendas que adquirieron se encontraban en Budapest. Así pues, la mayoría de los compradores ucranianos optaron por otras ciudades y regiones de Hungría.
Los alemanes, a pesar de ocupar el primer puesto en número de transacciones, prácticamente no se concentraron en la capital: solo el 8 % de sus compras se realizaron en Budapest. La KSH destaca la elevada actividad de los ciudadanos alemanes en pequeñas localidades del sur y el oeste de la región del Danubio.
El precio medio de una vivienda adquirida por un ciudadano ucraniano fue de unos 96 000 euros, y el precio medio por metro cuadrado, de aproximadamente 1 350 euros.
A escala de toda Hungría, los extranjeros representan alrededor del 5 % del número de transacciones, aunque en Budapest su influencia es considerablemente mayor. En 2024, a los ciudadanos extranjeros les correspondió el 7,8 % de las compras de viviendas en la capital y el 10 % de su valor total.
En las zonas del interior de Pest, los extranjeros participaron en aproximadamente el 19 % de todas las transacciones y, en términos de valor, representaron alrededor del 26 % del mercado. En este sentido, destacaron especialmente los compradores chinos y vietnamitas.
De este modo, las estadísticas oficiales más recientes ya permiten evaluar el mercado inmobiliario húngaro correspondiente a 2025: cerca de 136 000 transacciones registradas, con la perspectiva de superar las 140 000 tras el procesamiento definitivo de los datos, un aumento de los precios del 20 % y un posterior encarecimiento significativo de la vivienda en Budapest y en la mayoría de las grandes ciudades.
Sin embargo, aún no se ha publicado la distribución de las compras por nacionalidad correspondiente al año 2025.
Fuente original: Oficina Central de Estadística de Hungría (KSH).
BUDAPEST, comprador extranjero, Hungría, inmobiliario, UCRANIA



