
Italia está preparando un nuevo régimen fiscal para los ciudadanos del país que han vivido durante mucho tiempo en el extranjero y desean regresar a su patria tras jubilarse.
La esencia de la iniciativa es la introducción de un tipo impositivo reducido del 4 % sobre los ingresos mundiales para los jubilados italianos expatriados que regresen. El nuevo régimen se convertirá en un instrumento específico de la política fiscal de Roma y será el primero orientado directamente a los titulares de pensiones italianas.
Actualmente, en Italia ya existen varios regímenes de ventajas fiscales para los nuevos residentes, entre ellos un programa para extranjeros acaudalados y un régimen del 7 % para jubilados extranjeros que se trasladan a determinados municipios pequeños del sur del país. Sin embargo, estos mecanismos no cubrían por completo la situación de los italianos que han trabajado y vivido en el extranjero durante décadas y que ahora desean regresar a Italia para jubilarse.
Según el régimen vigente para jubilados extranjeros, el tipo del 7 % se aplica a los ingresos extranjeros si la persona traslada su residencia fiscal a Italia y se muda a un municipio que cumpla los requisitos. En 2026, Italia amplió este régimen: el límite de población para los municipios participantes se elevó de 20 000 a 30 000 habitantes, lo que abrió el acceso a la ventaja fiscal a nuevas ciudades del sur del país.
El nuevo régimen del 4 % podría convertirse en una medida más específica para los ciudadanos italianos en el extranjero. Las autoridades esperan que ayude a que regresen al país algunos jubilados que tienen ingresos y ahorros fuera de Italia, pero que mantienen vínculos personales, familiares o culturales con su patria. Para el Estado, también es una forma de apoyar a las pequeñas ciudades y regiones que se enfrentan al envejecimiento de la población y a la fuga de habitantes.
Para el mercado inmobiliario, esta iniciativa podría reforzar la demanda de vivienda en las ciudades pequeñas y las regiones del sur de Italia. Los jubilados que regresan suelen orientarse no hacia Milán o Roma, sino hacia ubicaciones más asequibles con un bajo coste de vida, buen clima, infraestructura sanitaria y la posibilidad de una vida tranquila. Esto podría impulsar el mercado de la vivienda de segunda mano, los alquileres a largo plazo y los servicios para residentes de la tercera edad.
En los últimos años, Italia ha utilizado activamente los incentivos fiscales como herramienta para atraer capital y nuevos residentes. Al mismo tiempo, las autoridades están revisando las ventajas fiscales para los extranjeros con un elevado patrimonio: anteriormente se debatió un aumento del impuesto fijo sobre los ingresos extranjeros para los nuevos residentes acaudalados, de 200 000 a 300 000 euros al año.
A pesar de los bombardeos y los daños, DTEK logró aumentar el pago de impuestos hasta los 14 000 millones entre enero y marzo de 2026, lo que supone un 10 % más en comparación con el mismo periodo del año pasado, según informó el lunes el grupo energético.
«Se pagaron casi 13 000 millones de UAH al presupuesto central y más de 1 000 millones de UAH a los presupuestos locales», señalaron en la empresa.
Según explicaron en DTEK, el grupo sigue preparándose intensamente para el próximo invierno, por lo que invierte en la reparación de centrales térmicas y redes eléctricas tras los ataques enemigos, y construye activamente nuevas instalaciones de energía renovable.
Desde el inicio de la invasión a gran escala, se han invertido más de 101 000 millones de UAH en ambas áreas.
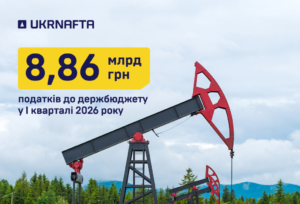
«Ukrnafta» pagó 8.860 millones de UAH en concepto de impuestos, tasas y derechos de aduana al presupuesto estatal en el primer trimestre de 2026.
«En total, desde que la empresa pasó a ser de gestión estatal, el volumen de impuestos, tasas y derechos de aduana pagados entre 2023 y 2026 superó los 106 000 millones de UAH», señaló el presidente del consejo de administración de la SA «Ukrnafta», Bohdan Kukura. «Esta es una contribución sistemática de la empresa al apoyo de la economía y a la financiación de las necesidades del Estado, en particular de las Fuerzas de Defensa. «Gracias al equipo por su trabajo constante y por los resultados».
Según los resultados de 2025, «Ukrnafta», como parte del Grupo Naftogaz, pagó 28 800 millones de UAH en impuestos y tasas al presupuesto estatal.
La SA «Ukrnafta» es la mayor empresa petrolera de Ucrania y opera la mayor red nacional de estaciones de servicio: UKRNAFTA. En 2024, la empresa se incorporó a la gestión de activos de Glusco. En 2025, cerró el acuerdo con Shell Overseas Investments BV para la compra de la red Shell en Ucrania. En total, opera casi 700 estaciones de servicio.
La empresa está llevando a cabo un programa integral de reactivación de la actividad y renovación del formato de las estaciones de servicio de su red. Desde febrero de 2023 emite sus propios vales de combustible y tarjetas «NAFTAKarta», que se comercializan a personas jurídicas y físicas a través de la sociedad «Ukrnafta-Postach».
El mayor accionista de «Ukrnafta» es la NAO «Naftogaz de Ucrania», con una participación del 50 % + 1 acción.
En noviembre de 2022, el Consejo de la Defensa Nacional de las Fuerzas Armadas de Ucrania tomó la decisión de transferir al Estado la parte de los derechos corporativos de la empresa que pertenecía a propietarios privados, y que ahora gestiona el Ministerio de Defensa.
El grupo «Naftogaz» pagó entre enero y marzo de 2026 un total de 21 739 millones de UAH en concepto de impuestos a los presupuestos de todos los niveles, según informó la empresa el miércoles.
De esa cantidad, 19 700 millones de UAH se destinaron al presupuesto estatal y más de 2 000 millones de UAH a los presupuestos locales.
«A pesar de los daños a gran escala y los constantes ataques rusos contra la infraestructura petrolera, gasística y energética, Naftogaz sigue siendo un contribuyente fiable al presupuesto estatal», señaló el presidente del consejo de administración de la Sociedad Nacional de Gas de Ucrania (Naftogaz), Serhii Koretskyi.
La empresa añadió que el grupo «Naftogaz» sigue siendo uno de los mayores contribuyentes de Ucrania.
Según se informó, las empresas del grupo «Naftogaz» pagaron 44 400 millones de UAH en impuestos durante los primeros seis meses de 2025, de los cuales 40 700 millones de UAH se destinaron al presupuesto estatal.
Los operadores de la red de distribución (ORN) «DTEK Mereji» pagaron, durante los tres primeros meses de 2026, más de 1000 millones de UAH en impuestos al presupuesto estatal y a los presupuestos municipales de las regiones de Kiev, Donetsk, Dnipropetrovsk, Odesa y la ciudad de Kiev, según informó el viernes el holding operativo.
«Incluso en condiciones de ataques constantes contra el sistema energético y de un trabajo complejo en las regiones cercanas al frente, los operadores de sistemas de distribución de «DTEK Redes» siguen apoyando sistemáticamente la economía del país», señalaron en la empresa.
Se destinaron 872 millones de UAH al presupuesto estatal y otros 243 millones de UAH a los presupuestos locales.
«Trabajamos en condiciones extremadamente difíciles, restauramos las redes tras los bombardeos y, al mismo tiempo, apoyamos la economía. Durante el primer trimestre de este año, los operadores de redes de distribución de DTEK Merezhi ya han transferido más de mil millones de hryvnias a presupuestos de distintos niveles», señaló la directora general de DTEK Merezhi, Alina Bondarenko.
En 2025, la empresa de distribución de energía eléctrica «DTEK Merezhi» pagó más de 5.800 millones de hryvnias en impuestos. De esta cantidad, casi 4.900 millones de hryvnias se destinaron al presupuesto estatal y más de 900 millones de hryvnias a los presupuestos locales.
«DTEK Merezhi» desarrolla su negocio de distribución de energía eléctrica y explotación de redes eléctricas en Kiev y en las regiones de Kiev, Dnipropetrovsk, Donetsk y Odesa. Las empresas de distribución de la holding prestan servicio a 5,1 millones de hogares y 150 000 empresas.
El Consejo Federal de Suiza ha aprobado la puesta en marcha de una reforma fiscal sobre la vivienda a partir del 1 de enero de 2029; a partir de ese momento, los propietarios de viviendas que utilicen para su propio uso ya no pagarán el impuesto sobre el llamado valor de alquiler ficticio (Eigenmietwert).
Se trata de una de las normas fiscales más específicas de Europa: hasta ahora, en Suiza, vivir en una casa o piso propio se consideraba un ingreso ficticio sobre el que se pagaban impuestos sobre la renta. En el marco de la reforma, este sistema se suprimirá tanto para la vivienda principal como para la segunda vivienda, aunque el Parlamento ha previsto al mismo tiempo la posibilidad constitucional de que los cantones introduzcan un impuesto especial sobre las segundas viviendas.
La reforma fue posible después de que, en el referéndum del 28 de septiembre de 2025, los votantes suizos apoyaran los cambios en la fiscalidad de la vivienda. Según datos de Swissinfo, el 57,7 % de los votantes se pronunció a favor de la reforma. El Consejo Federal rechazó la petición de varios cantones alpinos de aplazar la entrada en vigor del nuevo sistema al menos hasta 2030, decidiendo mantener la fecha de entrada en vigor de los cambios a partir de 2029.
Para el mercado inmobiliario, esto significa no solo la supresión del impuesto sobre el alquiler ficticio, sino también la revisión de las deducciones fiscales asociadas. Según la explicación oficial, el modelo vigente se basaba en un equilibrio entre la tributación de los ingresos ficticios y la posibilidad de deducir de la base imponible los intereses hipotecarios y los gastos de mantenimiento de la vivienda. Tras la reforma, este mecanismo se modificará sustancialmente y los cantones tendrán que adaptar sus propios regímenes fiscales en los próximos años.
Para los inversores extranjeros y los compradores de inmuebles, esta noticia es importante, ante todo, como señal de un futuro ajuste de las normas de propiedad de la vivienda en Suiza. No obstante, el impacto definitivo de la reforma en la carga fiscal dependerá de la estructura de la propiedad inmobiliaria, de la existencia de un crédito hipotecario y de cómo los cantones concretos hagan uso de su derecho a introducir un impuesto específico sobre las segundas residencias.



