
El pago total de impuestos operativos (sin incluir los impuestos especiales sobre el combustible ni los aranceles aduaneros) entre enero y junio de 2026 ascendió a 8.727 mil millones de hryvnias, lo que supone un 15,8 % más que en el mismo periodo de 2025 y un 58 % más que en el primer semestre de 2024.
Así lo ha comunicado el director del «Grupo Consultivo A-95», Serguéi Kuyun, citando datos de la Comisión Investigadora Temporal sobre Seguridad Económica del Parlamento ucraniano.
«Probablemente, el indicador más revelador de la gradual salida de las redes de estaciones de servicio de la «economía sumergida» sea la evolución del pago de los impuestos sobre los salarios (IRPF y cotizaciones a la Seguridad Social) y, en consecuencia, el aumento de los salarios oficiales», escribió en «DT» el 20 de octubre.
En general, según la información del experto, en las 40 principales cadenas de gasolineras, las retenciones de los impuestos sobre los salarios aumentaron un 82 %, pasando de 1.993 millones a 3.618 millones de grivnas durante el primer semestre de 2024 y 2026, respectivamente. Y el salario medio de los trabajadores durante los periodos comparados aumentó de 12,1 mil a 22,7 mil UAH al mes, es decir, un 88 %.
«Estas cifras indican que, hace tan solo dos años, este sector pagaba principalmente “en sobre”. Había quienes pagaban oficialmente incluso menos que el salario mínimo establecido por el Estado. Sin embargo, se ha producido un cambio», señaló Kuyun.
Según él, el mercado se vio obligado a revisar la disciplina salarial en 2025, cuando comenzó la «reserva económica» de trabajadores, en particular para las empresas del sector energético. Uno de los criterios es un salario oficial por persona jurídica de al menos 20 000 UAH, que el Gobierno elevó a partir del 1 de septiembre de este año a tres salarios mínimos: 25 941 UAH.
Según explicó el experto, otro indicador interesante del mercado de los combustibles es el impuesto sobre beneficios (ISB), que hasta diciembre de 2024 la gran mayoría de las redes de gasolineras no pagaban en absoluto o lo hacían de forma simbólica. Precisamente por esta razón, el Gobierno y el Parlamento establecieron una cuota fija —un pago anticipado del impuesto sobre beneficios que no se devuelve independientemente de los resultados de la actividad económica—. El pago básico es de 60 000 UAH al mes, aplicable a muchas estaciones de servicio.
«El resultado es más que elocuente: en el primer semestre de 2026, las 40 principales cadenas pagaron 1.72 mil millones de UAH en concepto de impuesto sobre la renta de las empresas (IRE), lo que supone un 70 % más que en el mismo periodo de 2024, es decir, antes de la introducción del IRE a cuenta», subrayó el director de «A-95».
Según él, actualmente la situación en el sector se está deteriorando debido a los intensos ataques del agresor, así como a los daños y la destrucción de activos. Por su parte, cada vez se nota más la presión del Gobierno sobre los precios de los combustibles. Tal y como muestran las estadísticas, a pesar del aumento de los costes, el margen de beneficio de las estaciones de servicio sobre el gasóleo y la gasolina se ha mantenido estable entre 2024 y 2026.
«Todo esto puede provocar un descenso de la recaudación fiscal. Por otro lado, tal y como indican las cifras citadas, existe potencial para una mayor legalización del mercado», opina Kuyun.
A-95, combustible, gasolineras, IMPUESTOS, legalización del mercado, salario, КУЮН
Desde principios de 2026 y hasta el 16 de octubre, la sociedad anónima «NAEK «Energoatom» ha pagado 47 000 millones de hryvnias en concepto de impuestos, tasas y pagos obligatorios a los presupuestos estatal y locales, incluidos 7 100 millones de hryvnias en dividendos, según informó la empresa el miércoles.
«Energoatom» es uno de los mayores contribuyentes del país y garantiza el pago íntegro y puntual de sus obligaciones fiscales», señalaron desde la NAEK.
Desde «Energoatom» recordaron que, en 2025, la sociedad pagó a los presupuestos de todos los niveles más de 44 600 millones de hryvnias.
El Consejo de Ministros de Ucrania, mediante la Orden n.º 399-r, de 29 de abril de 2026, «Cuestiones relativas a la junta general anual de la SA «NAEK «Energoatom»», aprobó un beneficio neto por importe de 18 688 306 075 hryvnias, de acuerdo con los estados financieros consolidados de la sociedad correspondientes al año 2025. El Gobierno destinó el 50 % de dicho beneficio, es decir, 9 344 153 037,5 hryvnias, al pago de dividendos al presupuesto estatal.
dividendos, energía nuclear, ENERGOATOM, IMPUESTOS, presupuesto estatal
Los recursos directos destinados a seguridad y defensa en el proyecto de presupuesto estatal de Ucrania para 2027 ascienden a aproximadamente 4,855 billones de UAH, equivalentes al 66,8% de todos los gastos previstos, informa el centro de información y análisis Experts Club.
Incluyendo 30.000 millones de UAH en garantías estatales, el Gobierno declara un recurso total para defensa de 4,885 billones de UAH. En comparación con el plan de 2026, supone un aumento de unos 517.800 millones de UAH, o un 11,9%.
La mayor parte del incremento corresponde a remuneraciones y salarios con sus respectivas cargas, que aumentan de 1,454 billones a 1,792 billones de UAH. Al mismo tiempo, el indicador comparable de gasto en armamento y material militar prácticamente no cambia: 2,299 billones de UAH frente a 2,297 billones en 2026.
Los sectores civiles también recibirán aumentos nominales. Los recursos sociales crecerán hasta 540.300 millones de UAH, la educación hasta 328.500 millones y la sanidad hasta 292.500 millones. Sin embargo, parte de este incremento será absorbido por una inflación media anual prevista del 8,6%.
El proyecto también depende de varias medidas fiscales que todavía requieren aprobación legislativa. Entre ellas figura el aumento del tipo general del IVA del 20% al 21%, que debería generar 58.700 millones de UAH adicionales. En conjunto, cuatro medidas tributarias propuestas aportarían 117.300 millones de UAH.
La previsión macroeconómica contempla un crecimiento real del PIB del 1,3% en 2027, una inflación media anual del 8,6% y un tipo de cambio medio de 47,1 UAH por dólar. Para finales de 2027 se prevé un tipo de cambio de 48,3 UAH por dólar.
Según informa Fixygen, el Ministerio de Hacienda alemán ha elaborado un proyecto de reforma fiscal sobre los criptoactivos que prevé la introducción, a partir de 2027, de un tipo impositivo del 25 % sobre las ganancias derivadas de la venta de bitcoins, Ethereum y otras criptomonedas, independientemente del tiempo que se haya mantenido el activo.
El proyecto de referencia correspondiente se encuentra en una fase inicial de coordinación dentro del Gobierno federal, según informó el Handelsblatt el 9 de septiembre, citando un documento al que ha tenido acceso la publicación. En la actualidad, Alemania sigue siendo una de las jurisdicciones europeas más atractivas para los inversores privados a largo plazo en criptomonedas. Según la normativa vigente, las ganancias derivadas de la venta de criptoactivos que hayan estado en propiedad durante más de un año, por regla general, no están sujetas al impuesto sobre la renta. Si el activo se vende en los 12 meses siguientes a su compra, la ganancia se considera una operación privada de venta de bienes y se grava según el tipo impositivo individual del contribuyente. Este procedimiento ha sido confirmado por las aclaraciones oficiales del Ministerio de Hacienda alemán del 6 de marzo de 2025.
El nuevo modelo debería cambiar radicalmente este enfoque. Se propone trasladar los criptoactivos de la categoría de transacciones privadas de bienes a la de rendimientos del capital y gravarlos de forma análoga a las ganancias derivadas de operaciones con acciones. El tipo básico del Abgeltungsteuer será del 25 %. Teniendo en cuenta el impuesto solidario, la carga fiscal efectiva podría alcanzar el 26,375 %, sin contar el posible impuesto eclesiástico.
Las normas propuestas se aplicarían únicamente a las criptomonedas adquiridas a partir del 31 de diciembre de 2026. En el caso del bitcoin, el ethereum y otros activos adquiridos con anterioridad, se prevé mantener el régimen fiscal vigente.
El proyecto de ley prevé que las nuevas normas entren en vigor el 1 de enero de 2027. No obstante, está previsto que la retención automática del impuesto por parte de los servicios alemanes de criptomonedas no se introduzca hasta el 1 de enero de 2028, con el fin de dar tiempo a las plataformas para adaptar sus sistemas de contabilidad.
El Ministerio de Hacienda calcula que el cambio de normativa aportará al presupuesto unos 160 millones de euros en ingresos fiscales adicionales en 2028. En los años siguientes, la cantidad debería ir en aumento y, según los cálculos del ministerio, alcanzar unos 350 millones de euros en 2030.
La reforma elimina de hecho la principal ventaja fiscal de la tenencia a largo plazo de criptomonedas en Alemania. Ya no bastará con que el inversor mantenga bitcoins o ethereums durante más de un año para que las ganancias obtenidas por su venta queden totalmente exentas de impuestos.
No obstante, aún no se ha tomado una decisión definitiva. El proyecto del Ministerio de Hacienda se encuentra en una fase inicial de coordinación interministerial, tras la cual el documento deberá someterse a un examen más detallado por parte del Gobierno, el Bundestag y el Bundesrat.
Por otra parte, Alemania ya está reforzando la transparencia fiscal de las operaciones con activos digitales. En noviembre de 2025, el Bundestag aprobó la aplicación de la directiva europea DAC8, que obliga a los proveedores de servicios de criptomonedas a transmitir a las autoridades fiscales información sobre determinadas operaciones de sus clientes.

La empresa ucraniana de ingeniería y construcción «Rauta» ha sido incluida en la lista de contribuyentes con un alto nivel de cumplimiento voluntario de la legislación fiscal de Ucrania, según ha informado la empresa citando la orden n.º 600 de la Agencia Estatal de Impuestos, de 31 de agosto de 2026.
Según la información facilitada por Rauta, la empresa cumple puntualmente y en su totalidad con sus obligaciones fiscales y no tiene deuda tributaria.
«Una empresa responsable no solo cumple con sus obligaciones, sino que, ante todo, se rige por los valores que la guían en su día a día. La honestidad en todos los aspectos de nuestro trabajo y el pago concienzudo de los impuestos son nuestra contribución al fortalecimiento de la economía de Ucrania», señaló el director de Rauta, Andriy Ozeychuk.
El 7 de septiembre, el Servicio Estatal de Impuestos informó de que, a fecha de agosto de 2026, se habían incluido en la nueva lista de contribuyentes con un alto nivel de cumplimiento voluntario de la legislación 9 706 entidades económicas, la cifra más alta desde que se creó dicha lista. En comparación con agosto de 2025, su número ha aumentado casi un 36 %.
Del total, 9 132 son personas jurídicas, entre las que se incluyen 5 068 empresas sujetas al régimen general de tributación, 484 residentes de «Dія.City», 1 707 personas jurídicas sujetas al impuesto único del grupo III y 1 873 contribuyentes del grupo IV. Otros 574 participantes de la lista son empresarios individuales.
Las empresas incluidas en la lista ingresaron al presupuesto general, entre enero y junio de 2026, 192 700 millones de UAH en concepto de impuestos, lo que representa el 16,23 % de todos los ingresos fiscales de ese periodo. El Servicio Estatal de Impuestos (DNS) tiene previsto publicar en su portal, el 18 de septiembre, la lista oficial aprobada a fecha de agosto. El 1 de septiembre se enviaron notificaciones informativas a los contribuyentes incluidos en la lista a través de sus cuentas electrónicas.
El DNS elabora esta lista cada trimestre. Entre los requisitos generales figuran la ausencia de deuda tributaria y de incumplimientos en los plazos de presentación de declaraciones, la ausencia de la condición de contribuyente de IVA de riesgo, de sanciones y de procedimientos de quiebra. En el caso de las personas jurídicas sujetas al régimen general, también se tienen en cuenta el nivel de pago del impuesto sobre beneficios y del IVA en comparación con los indicadores medios del sector, así como el nivel salarial de los empleados.
Rauta lleva más de 25 años operando en el mercado de la construcción ucraniano y se especializa en el diseño, el suministro y el montaje de estructuras para edificios comerciales e industriales, la rehabilitación de instalaciones y la contratación general. La empresa es el proveedor exclusivo en Ucrania de productos de uso comercial del grupo finlandés Ruukki. Según datos de Rauta, a lo largo de su trayectoria, la empresa ha llevado a cabo más de 1 000 proyectos y ha suministrado más de 2 millones de metros cuadrados de paneles sándwich.
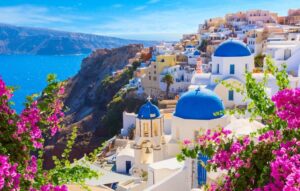
El Gobierno griego tiene previsto multiplicar por cinco el impuesto sobre la transmisión de inmuebles residenciales para los compradores de países no pertenecientes a la Unión Europea, pasando del 3 % al 15 %. La nueva medida entrará en vigor a partir de 2027 y podría afectar directamente, en particular, a los compradores de Ucrania, si no pertenecen a las categorías con exenciones previstas en la legislación.
El primer ministro de Grecia, Kyriakos Mitsotakis, anunció esta decisión durante su intervención en la 90.ª Feria Internacional de Salónica. El 7 de septiembre, el Gobierno publicó una descripción detallada de los cambios fiscales. Las autoridades justifican el aumento por la necesidad de limitar la demanda adicional de vivienda por parte de compradores de terceros países, lo que, según sus estimaciones, contribuye al aumento de los precios y dificulta el acceso a la vivienda para los residentes permanentes en Grecia.
Actualmente, el impuesto básico sobre la transmisión de bienes inmuebles en Grecia es del 3 % del valor catastral del inmueble y, teniendo en cuenta el impuesto municipal, el tipo efectivo alcanza el 3,09 %. Para los compradores de vivienda a los que se aplican las nuevas normas, el tipo será del 15 %, o alrededor del 15,45 % si se tiene en cuenta la tasa municipal. Así, al comprar un piso por valor de 300 000 euros, la carga fiscal podría aumentar aproximadamente de 9 300 euros a 46 350 euros, y para un inmueble de 500 000 euros, de 15 450 euros a 77 250 euros.
El tipo impositivo más elevado se aplica específicamente a los inmuebles residenciales. Según la aclaración del Gobierno del 7 de septiembre, no debería aplicarse a locales comerciales, parcelas de terreno ni otras categorías de inmuebles.
No obstante, no todos los ciudadanos de países no pertenecientes a la UE estarán sujetos a este tipo impositivo más elevado. Se prevén excepciones, en particular, para las personas con estatus de residente de larga duración en Grecia, algunos ciudadanos de origen griego, los refugiados reconocidos y los titulares de determinadas categorías de permisos de residencia. Los ciudadanos de la UE y del Espacio Económico Europeo tampoco se verán afectados por este tipo impositivo más elevado.
Para los ucranianos, las consecuencias de esta novedad dependerán, ante todo, de su situación jurídica y fiscal en Grecia. Ucrania no es miembro de la UE ni del EEE, por lo que un ciudadano ucraniano que adquiera una vivienda como comprador habitual de un tercer país podría estar sujeto al tipo del 15 %. En la aclaración publicada por el Gobierno no se especifica si habrá una excepción especial para los ucranianos que se encuentren en el país bajo el régimen de protección temporal.
Mitsotakis calificó el aumento del impuesto como parte de una política más amplia destinada a contener el precio de la vivienda. Al mismo tiempo, las autoridades tienen la intención de prorrogar una serie de medidas de apoyo al mercado interno, en particular la exención del IVA para los edificios de nueva construcción, los incentivos fiscales para el alquiler a largo plazo de inmuebles desocupados y las restricciones a los nuevos inmuebles de alquiler a corto plazo en determinadas zonas de Atenas y Salónica. El Gobierno también ha anunciado un nuevo programa de préstamos hipotecarios preferenciales, «Spiti Mou III», por un importe de 2 000 millones de euros.



